
Tamaño y Participación del Mercado de Estampado de Acero Automotriz de EE. UU.
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2019 - 2024 |
| Tamaño del Mercado (2026) | 4.12 Mil millones de dólares |
| Tamaño del Mercado (2031) | 5.36 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.41 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Estampado de Acero Automotriz de EE. UU. por Mordor Intelligence
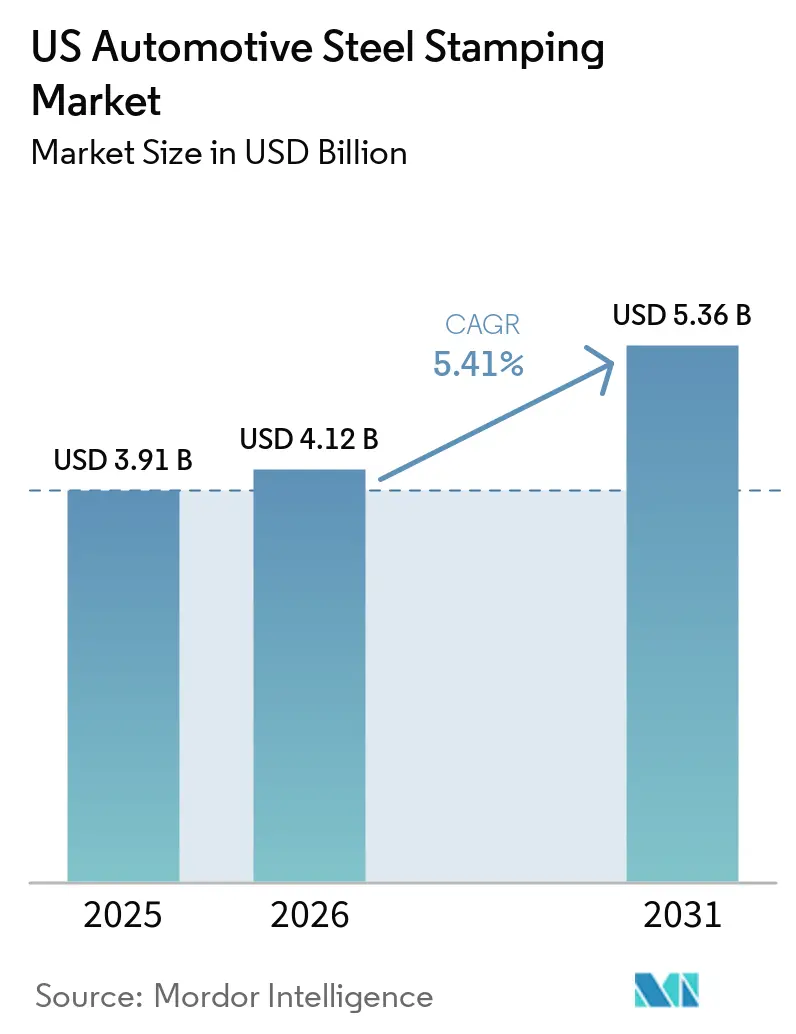
El tamaño del mercado de estampado de acero automotriz de EE. UU. fue valorado en 3,91 mil millones de USD en 2025, se estima en 4,12 mil millones de USD en 2026 y se proyecta que alcance 5,36 mil millones de USD en 2031, creciendo a una CAGR del 5,41% durante 2026-2031. Los fabricantes de automóviles continúan especificando aceros avanzados y de ultra alta resistencia para cumplir con los objetivos de Economía de Combustible Promedio Corporativa, incluso cuando las plataformas de vehículos eléctricos de batería reducen la intensidad general de acero. Los datos de producción de la Reserva Federal confirman que los ensamblajes de vehículos ligeros se recuperaron a 10,18 millones de unidades en 2025 y se estabilizaron cerca de 9,74 millones de unidades en una tasa anual ajustada estacionalmente en enero de 2026, sustentando una utilización constante de prensas de troquel. Las líneas de estampado en caliente capaces de templar acero endurecido a presión operan cerca de su capacidad máxima porque los fabricantes de equipos originales necesitan piezas de clase 1.500 MPa para pilares B, anillos de umbral y carcasas de baterías. Mientras tanto, los estampadores enfrentan costos crecientes de energía y bobinas, lo que los impulsa a asegurar contratos de acero a largo plazo o añadir recargos. El impulso de inversión se concentra a lo largo de los corredores de los Grandes Lagos y el Sureste, donde los proveedores de Nivel 1 amplían la capacidad de prensas servo y troquelado láser para entregar piezas justo a tiempo a las plantas de ensamblaje cercanas.
Conclusiones Clave del Informe
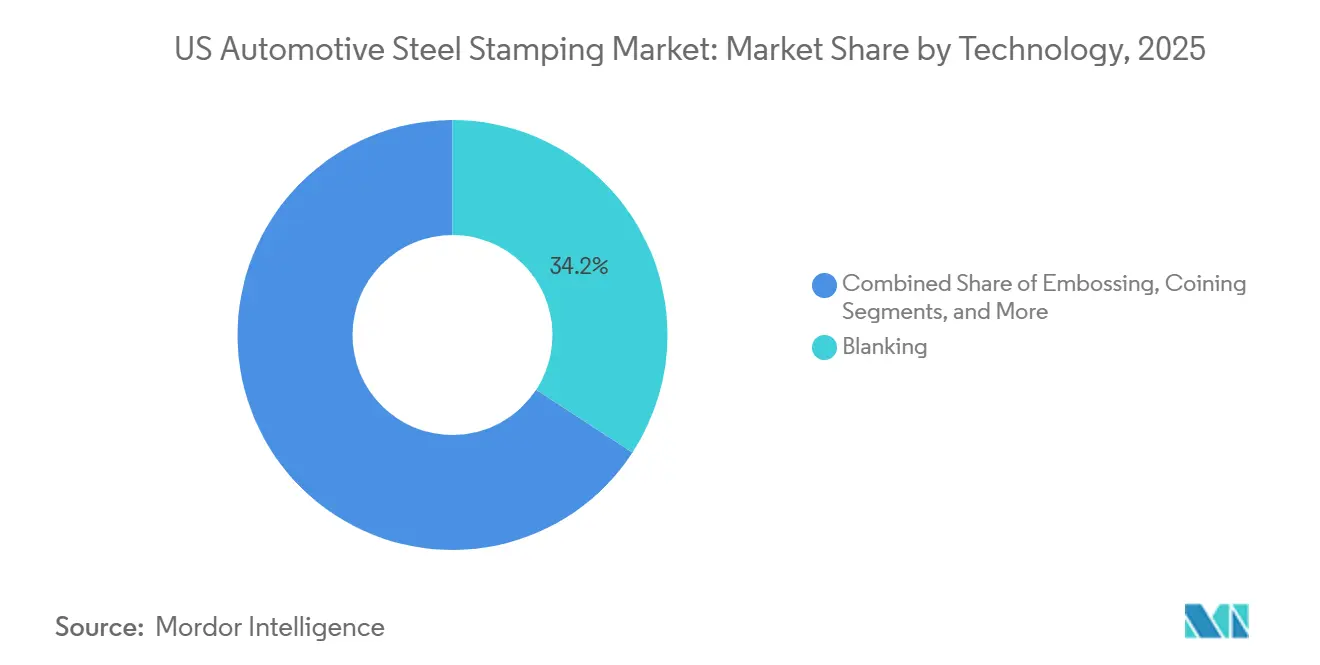
- Por tecnología, el troquelado lideró con el 34,17% de la cuota del mercado de estampado de acero automotriz de EE. UU. en 2025; se prevé que el repujado avance a una CAGR del 6,42% hasta 2031.
- Por proceso, el estampado en caliente representó el 27,87% del tamaño del mercado de estampado de acero automotriz de EE. UU. en 2025 y se proyecta que se expanda a una CAGR del 7,51% entre 2026 y 2031.
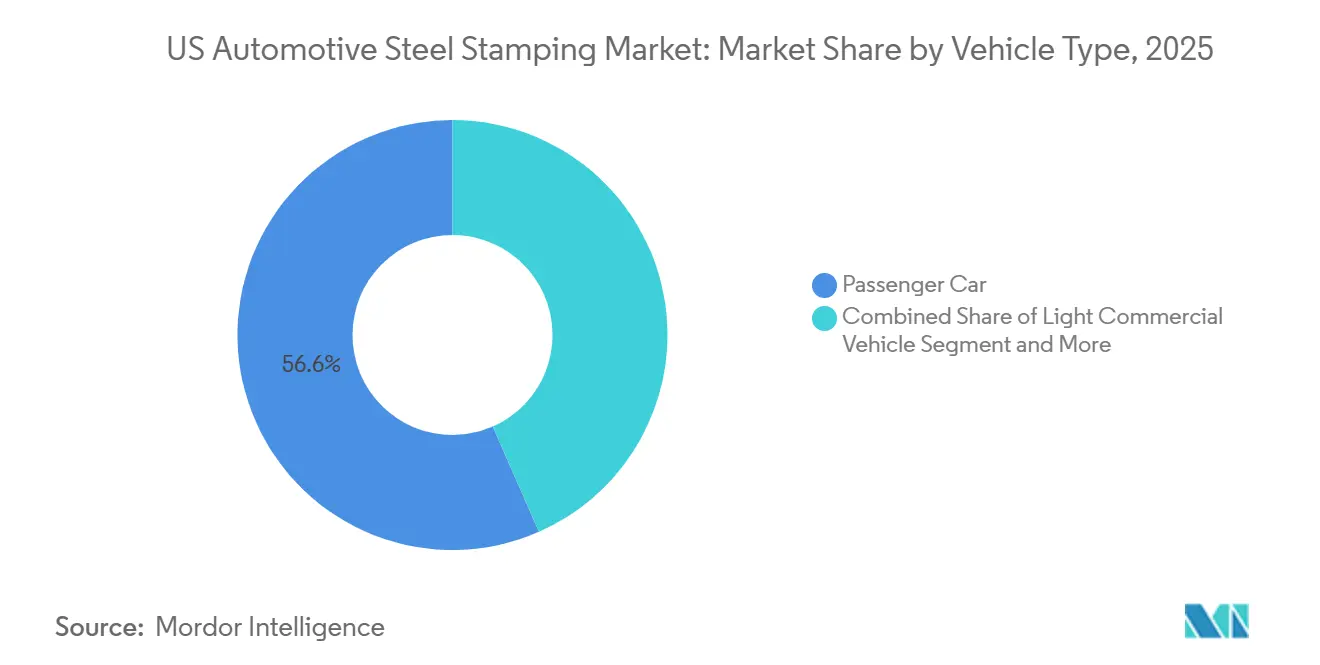
- Por tipo de vehículo, los automóviles de pasajeros dominaron con el 56,57% de los ingresos en 2025, mientras que los vehículos comerciales ligeros están preparados para crecer a una CAGR del 6,45% hasta 2031.
- Por propulsión, los modelos de combustión interna retuvieron el 61,13% de la cuota en 2025, y los modelos eléctricos de batería registrarán el crecimiento más rápido a una CAGR del 6,48% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Estampado de Acero Automotriz de EE. UU.
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción Rápida de Aceros Avanzados y de Ultra Alta Resistencia | +1.5% | Nacional, en etapas tempranas de programas de vehículos eléctricos | Corto plazo (≤2 años) |
| Mandatos de Reducción de Peso de los Fabricantes de Equipos Originales | +1.2% | Corredores de Míchigan, Ohio e Indiana | Mediano plazo (2-4 años) |
| Recuperación del Aumento en la Producción de Vehículos en Estados Unidos | +0.9% | Clústeres del Medio Oeste | Corto plazo (≤2 años) |
| Demanda Creciente de Paneles de Carrocería para Vehículos Eléctricos | +0.8% | Centros de Míchigan, Tennessee y Texas | Mediano plazo (2-4 años) |
| Relocalización Doméstica de Piezas Metálicas | +0.7% | Corredores del Medio Oeste y el Sureste | Mediano plazo (2-4 años) |
| Actualizaciones de Prensas Servo que Permiten Geometrías Complejas | +0.6% | Plantas de Nivel 1 en todo el país | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Adopción Rápida de Aceros Avanzados y de Ultra Alta Resistencia
Los metalúrgicos ya producen aceros de fase compleja de clase 2 GPa que ofrecen un 9,66% de elongación y 25,8 J de tenacidad Charpy, eliminando la fragilidad que antes limitaba el uso de aceros de ultra alta resistencia. El beneficio son calibres más delgados y menor cantidad de piezas cuando se pueden integrar nervaduras. Los proveedores de Nivel 1, por lo tanto, actualizan a prensas servo de 3.000 toneladas, recorte asistido por láser y sistemas de monitoreo remoto. La línea de 35 millones de USD de Martinrea, puesta en servicio en 2025, cuadruplicó la capacidad para ensamblajes de pisos de baterías, confirmando que el acceso al capital es la variable decisiva [1]"Comunicado de Prensa de la Expansión de la Instalación de Ridgetown," Martinrea International, martinrea.com. Los talleres más pequeños de Nivel 2 que no pueden financiar conversiones similares se encuentran limitados a soportes de menor margen y estampados interiores.
Mandatos de Reducción de Peso de los Fabricantes de Equipos Originales para Mayores Objetivos de Economía de Combustible Promedio Corporativa
Las estrictas normas de Economía de Combustible Promedio Corporativa vigentes hasta el año modelo 2026 exigen un aumento anual del 8% en la eficiencia de la flota hasta 2025 y un salto del 10% en 2026, lo que impulsa a los fabricantes de automóviles a reducir la masa del vehículo con aceros avanzados [2]"Normas Finales de Economía de Combustible para los Años Modelo 2024-2026," Administración Nacional de Seguridad del Tráfico en las Carreteras, nhtsa.gov . Los ingenieros prefieren grados endurecidos a presión como el 22MnB5 y el 37MnB4 porque reducen el peso hasta un 15% mientras mantienen el rendimiento en caso de colisión. Los estampadores capaces de operar hornos de austenización a 900 °C y ciclos de temple de menos de 4 s obtienen los contratos más grandes de carcasas de baterías y pilares B. La concentración de lanzamientos de productos significa que la demanda de estampado en caliente se dispara en torno a los años de rediseño: la próxima generación de la F-150 de Ford en 2027 y la línea de SUV Ultium de GM en 2028 especificarán anillos de puerta con propiedades a medida. Los déficits de capacidad fomentan acuerdos de abastecimiento plurianuales, asegurando volúmenes para los proveedores que demuestren tiempo de actividad del horno y fiabilidad en el mantenimiento de troqueles.
Recuperación del Aumento en la Producción de Vehículos en Estados Unidos tras la Pandemia
Los datos de la Reserva Federal muestran que el ritmo de ensamblaje final en América del Norte recuperó el 90% de los niveles de 2019 durante 2025, normalizando los ritmos de llamada de piezas [3]"G.17 Producción Industrial y Utilización de la Capacidad," Junta de Gobernadores del Sistema de la Reserva Federal, federalreserve.gov . Los pedidos estables reducen el tiempo de prensa inactivo, mejorando la absorción de costos fijos para las grandes líneas de prensas de transferencia. Los clústeres del Medio Oeste que albergan las plantas de los Tres de Detroit capturan la mayor parte de la recuperación, aunque los sitios de nueva construcción en el Sureste, como el complejo de Hyundai en Montgomery y la instalación de Kia en West Point, también impulsan la demanda regional de piezas. La programación equilibrada reduce las primas por horas extra, reforzando los escasos márgenes de estampado promedio del 1,4%.
Demanda Creciente de Paneles de Carrocería para Vehículos Eléctricos
Los modelos eléctricos de batería utilizan aproximadamente 9 puntos porcentuales menos de acero que los vehículos de combustión interna, pero requieren estampados de acero de ultra alta resistencia más gruesos alrededor de los pesados paquetes de baterías. GM, Ford y Stellantis especifican refuerzos conformados en caliente con una resistencia a la tracción de 1.500 MPa para los rieles de impacto del piso. Los talleres de herramientas ahora diseñan patrones de repujado que distribuyen la energía de impacto mientras mantienen los paneles en un calibre de 1,0-1,2 mm. Aunque Tesla experimenta con exoesqueletos de acero inoxidable que eluden los troqueles progresivos tradicionales, las plataformas convencionales aún dependen de prensas de alto tonelaje, lo que garantiza que el mercado de estampado de acero automotriz de EE. UU. obtenga volumen neto del cambio hacia los vehículos eléctricos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Precio del Acero que Comprime los Márgenes de los Proveedores | -0.8% | A nivel nacional, especialmente compradores en el mercado spot | Corto plazo (≤2 años) |
| Sustitución de Materiales hacia Aluminio y Compuestos | -0.6% | Plantas enfocadas en vehículos eléctricos | Mediano plazo (2-4 años) |
| Escasez de Mano de Obra Calificada en Herramientas y Troqueles | -0.5% | Medio Oeste y Sureste | Mediano plazo (2-4 años) |
| Alto CAPEX Inicial para Utillaje de Troqueles Progresivos | -0.4% | Talleres más pequeños de Nivel 2/3 | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio del Acero que Comprime los Márgenes de los Proveedores
Según SMU, al 26 de mayo, los precios del acero laminado en caliente en EE. UU. oscilaban entre 1.070 y 1.120 USD por tonelada corta, con un promedio de 1.095 USD por tonelada. El portal, citando fuentes del mercado, informa que los centros de servicio actualmente se enfrentan a retrasos en el suministro y niveles crecientes de inventario, lo que comprime los contratos indexados a promedios anuales. Los aranceles de la Sección 232 protegen a los molinos nacionales, aunque las ofertas más baratas del Sudeste Asiático generan dilemas de compra en torno al riesgo de flete. Con solo el 13% de los compradores capaces de negociar cotizaciones a la baja en el mercado spot, muchos estampadores migraron hacia coberturas trimestrales. Los proveedores que operan con un EBITDA del 1,4% tienen poco margen de maniobra, por lo que presionan por cláusulas de traslado de costos o introducen líneas de recargo por acero en las facturas.
Sustitución de Materiales hacia Aluminio y Compuestos en Vehículos Eléctricos de Batería
Los paneles de cierre de aluminio reducen la masa entre un 7 y un 9%, lo que tienta a los fabricantes de equipos originales a pesar de los mayores desembolsos en materias primas. La Asociación del Aluminio indica que los vehículos eléctricos de batería para ciudad reducen el peso de acero de 700 kg a 408 kg al adoptar chapa de las series 5xxx y 6xxx, desplazando los estampados interiores de puertas. Sin embargo, la mayoría de los molinos de EE. UU. carecen de capacidad para aleaciones de grado automotriz, lo que obliga a importar desde Europa y Asia. Los estampadores deben decidir si instalar camas de conformado por estiramiento para aluminio o apostar por las especialidades de acero de ultra alta resistencia. Las carcasas de acero inoxidable al estilo del Cybertruck forman un tercer vector disruptivo que podría eludir por completo los troqueles progresivos a gran escala.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología: El Troquelado Mantiene la Primacía mientras el Repujado se Acelera
El troquelado controló el 34,17% de los volúmenes de 2025, lo que subraya su papel como etapa esencial de separación final en prácticamente cada línea de matrices. Las prensas de matrices progresivas integran troquelado, acuñado y flanjeado para reducir la manipulación de materiales, aumentando así el rendimiento y reduciendo el desperdicio. Los controles servo permiten ahora curvas de carrera programables, de modo que un solo ariete ejecuta el troquelado y el repujado superficial en un solo golpe. Dicha integración reduce el tiempo de ciclo en casi un 30% en los paneles interiores de puertas, liberando capacidad sin necesidad de ampliar la planta.
El repujado se expande a una CAGR del 6,42% porque los fabricantes de equipos originales (OEM) añaden nervios de rigidización a las bandejas de baterías y protectores de la parte inferior de la carrocería en lugar de aumentar el calibre. Los patrones de repujado a medida elevan la rigidez del panel en un 18% manteniendo la masa constante, una ganancia de reducción de peso crítica para los vehículos eléctricos con autonomía limitada. Los estampadores que adoptan servo-prensas pueden mantener una profundidad de nervio constante, lo que evita las operaciones de re-golpe comunes en las prensas mecánicas. El obstáculo de capital sigue siendo el costo de las herramientas, aunque los proveedores de Nivel 1 lo compensan con precios de mayor valor añadido para los OEM interesados en la consolidación de piezas. Como resultado, se proyecta que los ingresos por repujado superen los 790 millones de USD en 2031, elevando su cuota del mercado de estampado de acero automotriz de EE. UU. a casi el 16%.


Por Proceso: El Estampado en Caliente Extiende su Liderazgo ante las Necesidades de Ultra Alta Resistencia
El estampado en caliente aportó el 27,87% de los ingresos de 2025 del mercado de estampado de acero automotriz de EE. UU. y se proyecta que se expanda a una CAGR del 7,51% entre 2026 y 2031. Los hornos de endurecimiento por prensado que operan a 930 °C transforman la chapa de aleación de boro en piezas martensíticas con una resistencia a la tracción de 1.500 MPa. El revenido a medida añade ahora zonas dúctiles para que los marcos de las puertas absorban el impacto sin agrietarse. Los ciclos de enfriamiento en matriz se completan en menos de 6 s, lo que permite a los fabricantes de automóviles reemplazar tres piezas soldadas y conformadas en frío por un solo marco estampado en caliente. La economía mejora con cada rediseño, por lo que los gestores de programas programan cada vez más los componentes estampados en caliente en la fase conceptual.
El conformado de chapa metálica sigue dominando los revestimientos exteriores, los paneles del techo y los fondos de carrocería donde los embutidos profundos superan la conformabilidad del estampado en caliente. El perfilado por rodillos ocupa un nicho en los canales largos de los umbrales, pero carece de flexibilidad de forma. La fabricación metálica, definida como soldadura y subensamblaje, captura el margen aguas abajo, aunque se integra cada vez más directamente en las plantas de estampado de Nivel 1. Para 2031, se prevé que el estampado en caliente se aproxime a los 1.600 millones de USD, manteniendo su liderazgo gracias a la creciente demanda de carcasas para baterías de vehículos eléctricos. Los proyectos piloto de eficiencia energética que utilizan calentamiento por inducción podrían reducir el CO2 por pieza en un 20%, una métrica que influirá en las puntuaciones de abastecimiento de los OEM antes de que finalice la década.
Por Tipo de Vehículo: Los Automóviles de Pasajeros Siguen Dominando, aunque los Comerciales Ligeros Crecen con Fuerza
Los automóviles de pasajeros generaron el 56,57% de los ingresos de 2025 del mercado de estampado de acero automotriz de EE. UU. Los crossovers compactos y los sedanes de tamaño mediano requieren extensas estampaciones de carrocería en blanco, manteniendo ocupadas las salas de prensas incluso cuando los ensamblajes de sedanes disminuyen. Sin embargo, los consumidores se inclinan hacia camionetas y SUV, elevando la cuota de los vehículos comerciales ligeros. Ford, GM y Stellantis asignan nuevo gasto de capital a camionetas de carrocería sobre bastidor que consumen estampaciones de piso de calibre más pesado y paneles laterales de cabina. En consecuencia, el vehículo comercial ligero registró una CAGR del 6,45% hasta 2031.
Los vehículos comerciales medianos y pesados siguen siendo cíclicos, impulsados por la demanda de flete. Sus cabinas y soportes de chasis utilizan pilares A estampados y paneles de tablero, pero los volúmenes son mucho menores que los de los vehículos ligeros. El mercado de estampado de acero automotriz de EE. UU. se beneficia de la diversificación cuando los pedidos de flete aumentan, aunque los volúmenes de carga base siguen proviniendo de las denominaciones de vehículos ligeros de alto volumen. Los proveedores se cubren configurando juegos de matrices que se intercambian entre interiores de sedán, SUV y camioneta con ajustes mínimos.
Por Propulsión: El Motor de Combustión Interna Mantiene su Escala mientras el Crecimiento de los Vehículos Eléctricos lo Supera
Los modelos de combustión interna representaron el 61,13% de los ingresos de 2025 en el mercado de estampado de acero automotriz de EE. UU. Continúan especificando estampaciones de soporte de motor, travesaño y protector de escape exclusivas de los trenes de potencia de pistón. Los híbridos también conservan muchos soportes de motor de combustión interna al tiempo que añaden pequeños soportes de batería, manteniendo las colas de prensas de modelos mixtos.
Las unidades eléctricas de batería registrarán una CAGR del 6,48% a medida que las políticas estatales de cero emisiones impulsen la adopción de vehículos eléctricos de batería. Aunque cada vehículo eléctrico de batería reduce los kilogramos de acero, la complejidad de la bandeja de batería y el anillo de impacto eleva el precio por pieza. Una sola carcasa de piso estampada en caliente para un SUV Ultium cuesta tres veces el precio de un protector de silenciador conformado en frío. Los talleres de prensas con líneas de enfriamiento rápido capturan así valor incluso cuando el tonelaje disminuye. La flexibilidad es esencial, por lo que los nuevos bancos de hornos incorporan rodillos modulares y quemadores de gas de cambio rápido para alternar entre chapas 22MnB5 y 37MnB4 en el mismo turno.
Análisis Geográfico
Los estados de los Grandes Lagos representan una cuota sustancial de la capacidad de estampado de acero automotriz de EE. UU., con Michigan albergando por sí solo numerosos talleres de prensas de Nivel 1 y Nivel 2 avanzado. La proximidad a la instalación de GM en Lansing Delta Township y a las operaciones de Ford en Dearborn respalda la logística de rutas de recolección diarias, reduciendo los amortiguadores de almacén a niveles mínimos de inventario. El mercado laboral regional conserva la experiencia heredada en herramientas y matrices, aunque el aumento de los salarios presiona los márgenes de beneficio.
El corredor del Sureste, que abarca desde Alabama hasta Carolina del Sur, ha emergido como la región de más rápido crecimiento, registrando un sólido crecimiento en la capacidad de prensas. Hyundai, Kia, Volkswagen y Mercedes impulsan una demanda constante de piezas en blanco para paneles exteriores. Los paquetes de incentivos estatales que cubren una parte sustancial del gasto de capital alientan a los proveedores del Norte a establecer plantas satélite. Por ejemplo, Gestamp planea expandir su capacidad servo en Chattanooga, citando los próximos programas de SUV eléctricos.
Los estados del Suroeste y de la región Montañosa siguen siendo mercados de nicho, pero continúan creciendo, respaldados por la Gigafábrica de Tesla en Austin y la instalación de Lucid en Casa Grande. Aunque los volúmenes siguen siendo modestos en comparación con los de Detroit, estas plantas requieren rieles de impacto de batería estampados en caliente avanzados que pocos proveedores locales pueden suministrar actualmente. En consecuencia, los módulos estampados recorren distancias más largas, renovando el interés en redes logísticas servidas por ferrocarril capaces de manejar juegos de matrices pesados a costos de flete más bajos que el transporte en camión.
Panorama Competitivo
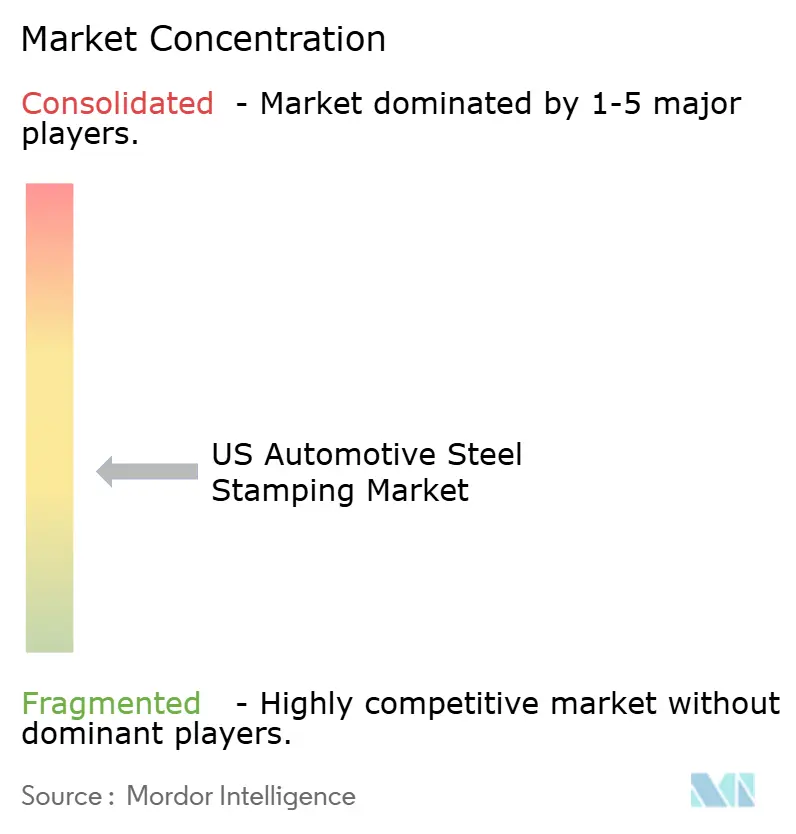
La competencia en la industria de estampado de acero automotriz de EE. UU. sigue siendo fragmentada, pero tiende hacia la consolidación a medida que aumentan los requisitos de capital. La integración de Tower International y L&W por parte de Autokiniton creó una extensa huella de fabricación que abastece a casi todos los OEM nacionales. Martinrea se centra en componentes de chasis de alta resistencia y aprovecha su línea SIMPAC de gran capacidad para asegurar contratos de bandejas de batería de GM. Gestamp sigue un modelo de campus que coloca conjuntamente operaciones de soldadura, recubrimiento electrolítico y troquelado láser con sus prensas, lo que le permite cotizar precios de módulos entregados en lugar de ofertas solo por pieza.
El capital privado impulsa muchas adquisiciones. MiddleGround Capital combinó Shiloh Industries con sitios seleccionados de Benteler para crear un especialista en conformado en caliente que sirve a Stellantis. Este enfoque asigna unidades de negocio de vehículos eléctricos dedicadas, cada una con su propia flota de servo-prensas, separándolas de las operaciones heredadas de revestimientos exteriores de productos básicos. Los proveedores más pequeños de Nivel 2 a menudo forman empresas conjuntas para compartir el costo de los costosos juegos de matrices; sin embargo, muchos continúan teniendo dificultades para cumplir con las tasas de calidad altamente exigentes requeridas por los cuadros de mando del Grupo de los Tres de Detroit.
La tecnología sirve como el principal diferenciador. Los proveedores que pueden validar procesos de estampado en caliente de calentamiento rápido pueden reducir significativamente el consumo de energía por pieza, ayudando a los OEM a cumplir con las métricas de sostenibilidad. Otros invierten en escaneo dimensional en línea para reducir sustancialmente el retrabajo. El riesgo de desplazamiento por el aluminio persiste, lo que lleva a varios estampadores de acero a comercializar ofertas de múltiples materiales que incorporan camas de conformado por estiramiento y celdas de soldadura por fricción-agitación. Esta capacidad híbrida posiciona a estos proveedores como socios integrales de estructura de carrocería en lugar de procesadores de acero de productos básicos.
Líderes de la Industria de Estampado de Acero Automotriz de EE. UU.
Gestamp Automoción
Magna International (Cosma)
Tower International
Shiloh Industries
Martinrea International
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: Stellantis reforzó su estructura de fabricación doméstica multimillonaria añadiendo una prensa de troquelado de última generación a su Planta de Estampado de Warren (WSP) en Míchigan. La expansión aumenta la capacidad interna de estampado para cierres de carrocería críticos (capós, puertas y portones traseros) en las cadenas de suministro de Estados Unidos, Canadá y México.
- Julio de 2026: la Familia de Empresas Hoffmann finalizó su adquisición de Allred Metal Stamping Works, ampliando su cartera de fabricación pesada personalizada y fabricación automotriz de precisión.
- Febrero de 2025: ArcelorMittal comprometió 1,2 mil millones de USD para construir una instalación de acero eléctrico de grano no orientado en Alabama con una capacidad anual de 150.000 t para núcleos de motores de vehículos eléctricos.


Alcance del Informe del Mercado de Estampado de Acero Automotriz de EE. UU.
El alcance del informe incluye tecnología (Troquelado, Repujado, Acuñado, Flanjeado, Doblado y Otras Tecnologías), Proceso (Conformado por Rodillos, Estampado en Caliente, Conformado de Chapa Metálica, Fabricación Metálica y Otros Procesos), Tipo de Vehículo (Automóvil de Pasajeros, Vehículo Comercial Ligero, y Vehículo Comercial Mediano y Pesado) y Propulsión (Motor de Combustión Interna y Vehículo Eléctrico). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Troquelado |
| Embutición |
| Acuñado |
| Flanjeado |
| Doblado |
| Otras Tecnologías |
| Conformado por Rodillos |
| Estampado en Caliente |
| Conformado de Chapa Metálica |
| Fabricación de Metal |
| Otros Procesos |
| Automóvil de Pasajeros |
| Vehículo Comercial Ligero |
| Vehículo Comercial Mediano y Pesado |
| Motor de Combustión Interna (MCI) |
| Vehículo Eléctrico (VE) |
| Por Tecnología | Troquelado |
| Embutición | |
| Acuñado | |
| Flanjeado | |
| Doblado | |
| Otras Tecnologías | |
| Por Proceso | Conformado por Rodillos |
| Estampado en Caliente | |
| Conformado de Chapa Metálica | |
| Fabricación de Metal | |
| Otros Procesos | |
| Por Tipo de Vehículo | Automóvil de Pasajeros |
| Vehículo Comercial Ligero | |
| Vehículo Comercial Mediano y Pesado | |
| Por Propulsión | Motor de Combustión Interna (MCI) |
| Vehículo Eléctrico (VE) |


Preguntas Clave Respondidas en el Informe
¿Qué tan rápido está creciendo la demanda de componentes estampados en caliente?
Se proyecta que los ingresos por estampado en caliente crezcan a una CAGR del 5,51% hasta 2031, ya que los fabricantes de automóviles necesitan piezas de clase 1.500 MPa para pilares B y carcasas de baterías.
¿Qué categoría de vehículo se está expandiendo más rápidamente?
Los vehículos comerciales ligeros, como las camionetas y los SUV de tamaño mediano, muestran el crecimiento más rápido con una CAGR del 6,45% debido al cambio en las preferencias de los consumidores y a la electrificación de las plataformas de camionetas.
¿Cuál es la principal restricción para la rentabilidad de los proveedores?
La volatilidad del precio del acero comprime los márgenes porque la bobina laminada en caliente escaló a 1.030 USD por tonelada corta en 2026, mientras que el EBITDA promedio de estampado se mantiene cerca del 1,4%.
¿Por qué están ganando preferencia las prensas servo?
Los accionamientos servo reducen los tiempos de ciclo en un 30% y permiten perfiles de carrera programables, lo que posibilita el troquelado y el repujado en el mismo golpe para mayor productividad y menor desperdicio.
¿Cómo altera la electrificación el contenido de acero estampado?
Los modelos eléctricos de batería utilizan menos acero por vehículo, aunque demandan estampaciones de acero de ultra alta resistencia de mayor valor alrededor de los pesados paquetes de baterías, compensando parcialmente la pérdida de tonelaje.
¿Qué estados ofrecen las mejores perspectivas de crecimiento para la capacidad de estampado?
Alabama, Tennessee y Texas lideran el crecimiento debido a las nuevas plantas de ensamblaje de fabricantes de equipos originales y los incentivos de desarrollo económico de apoyo.
Última actualización de la página el:



