
Tamaño y Participación del Mercado de Equipos de Maniobra de India
Análisis del Mercado de Equipos de Maniobra de India por Mordor Intelligence
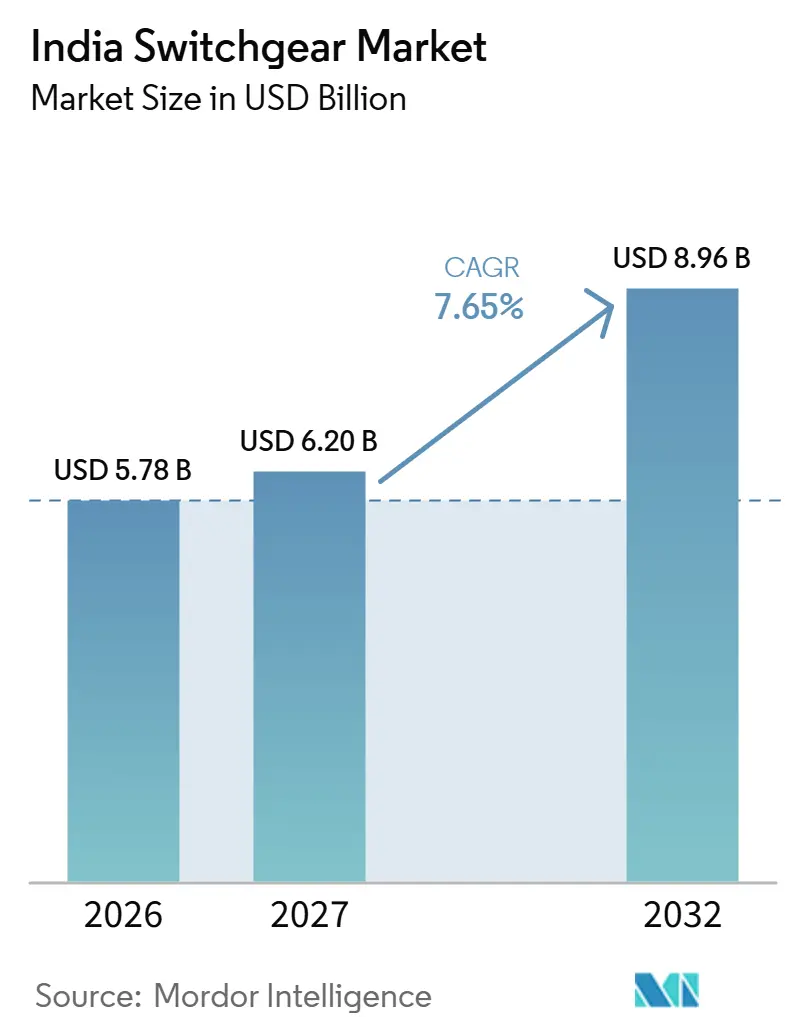
Se espera que el tamaño del mercado de equipos de maniobra de India aumente de 5,78 mil millones de USD en 2026 a 6,2 mil millones de USD en 2027 y alcance los 8,96 mil millones de USD en 2032, creciendo a una CAGR del 7,65% durante 2027-2032.
En India, la adquisición por parte de las empresas de servicios públicos de subestaciones de equipos de maniobra aislados en gas (GIS), incluida la adjudicación del paquete de subestaciones de Power Grid Corporation of India en mayo de 2026, se suma al refuerzo de la distribución y a la evacuación de energías renovables como base de la demanda de conmutación. La expansión de los centros de datos añade oportunidades de infraestructura eléctrica, mientras que los costes de las subestaciones GIS y los retrasos en la liberación de terrenos pueden separar las necesidades de equipos de la ejecución de proyectos. La contratación abarca extensiones de red y paquetes de instalación más amplios, lo que convierte el alcance del contrato en un elemento importante de la oportunidad de equipos. Las ampliaciones de capacidad de los proveedores y los sistemas empaquetados libres de SF₆ crean opciones competitivas paralelas en torno a la disponibilidad de equipos y las especificaciones técnicas. Los emplazamientos despejados y las especificaciones GIS o de aislamiento en aire ya definidas determinan, por tanto, el calendario de contratación en Maharashtra y Tamil Nadu de forma más directa que los presupuestos sancionados por sí solos.
Conclusiones Clave del Informe
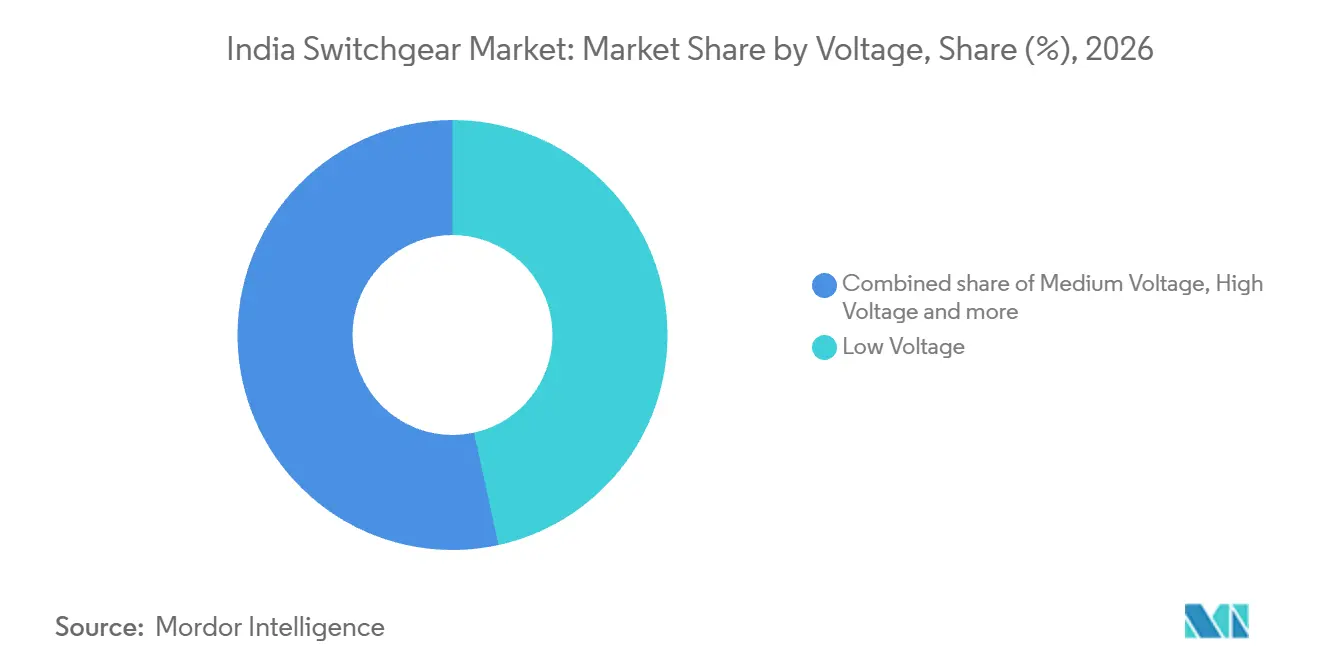
- Por tensión, la baja tensión lideró con una participación del 46,56% en el mercado de equipos de maniobra de India en 2026, mientras que la alta tensión es el segmento de mayor crecimiento, con una CAGR prevista del 9,6% durante 2027-2032.
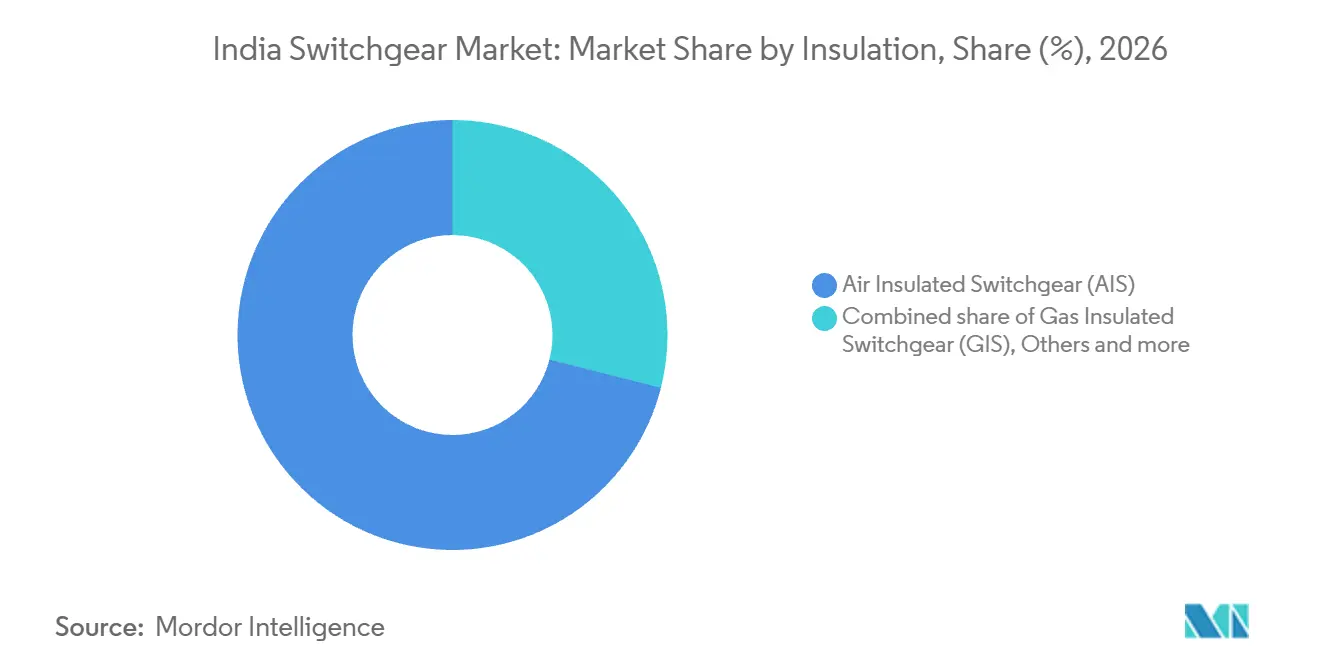
- En cuanto al aislamiento, los equipos de maniobra aislados en aire representaron una participación del 71,05% del tamaño del mercado de equipos de maniobra de India en 2026, mientras que otras configuraciones de aislamiento son el segmento de mayor crecimiento, con una CAGR prevista del 15,4% durante 2027-2032.
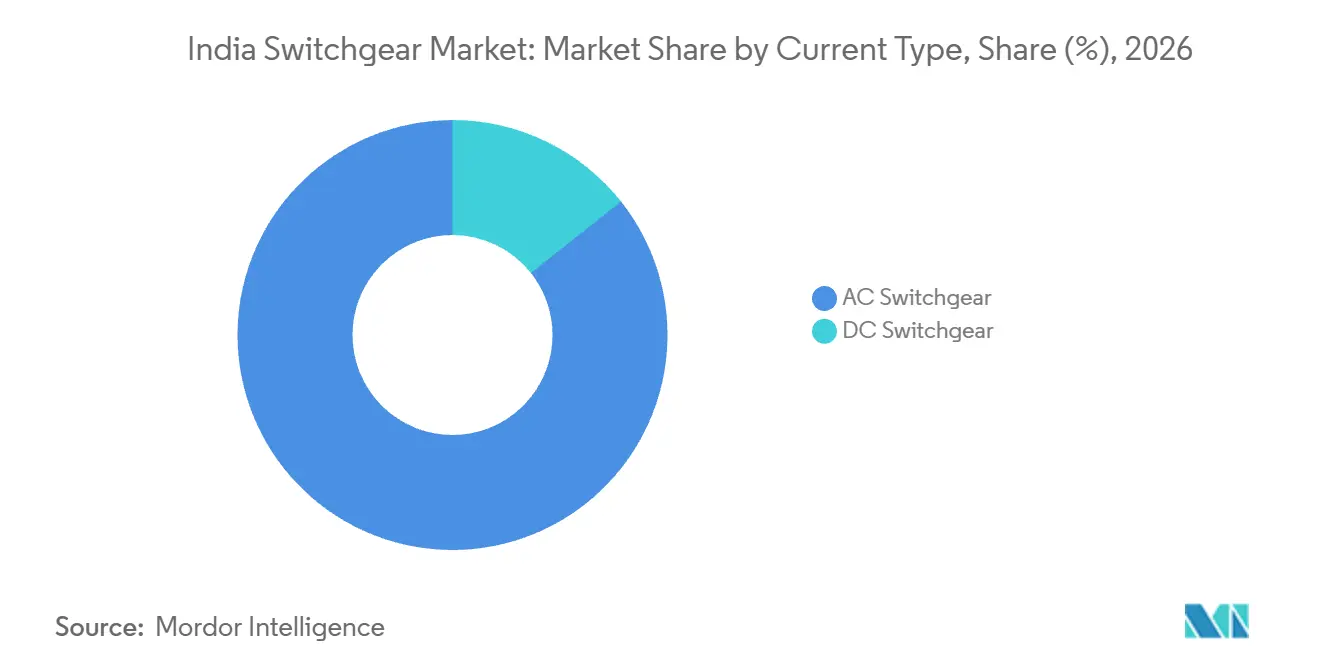
- El desglose por tipo de corriente estuvo liderado por los equipos de maniobra de CA con el 85,66% de los ingresos del mercado de equipos de maniobra en 2026, siendo los equipos de maniobra de CC el segmento de mayor crecimiento, con una CAGR prevista del 8,75% durante 2027-2032.
- La demanda por instalación estuvo liderada por los equipos de interior con el 82,16% de los ingresos del mercado de equipos de maniobra en 2026, mientras que los equipos de exterior son el segmento de mayor crecimiento, con una CAGR prevista del 10,4% durante 2027-2032.
- Las empresas de servicios públicos lideraron la categoría de usuarios finales con el 42,67% de los ingresos del mercado de equipos de maniobra en 2026 y son también el segmento de mayor crecimiento, con una CAGR prevista del 8,4% durante 2027-2032.
- Por geografía, los estados del oeste y del sur lideraron con el 59,84% de los ingresos del mercado de equipos de maniobra en 2026.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Inversión gubernamental en T&D (RDSS) | +2.55% | A nivel nacional | Mediano plazo (2-4 años) |
| Auge de la integración de redes de energías renovables | +2.4% | Gujarat, Rajasthan, Karnataka, Tamil Nadu | Mediano plazo (2-4 años) |
| Urbanización y electrificación de ciudades inteligentes | +1.5% | A nivel nacional | Largo plazo (≥ 4 años) |
| Demanda derivada de la construcción de centros de datos | +1.4% | A nivel nacional | Mediano plazo (2-4 años) |
| Adopción de equipos de maniobra inteligentes y digitales | +0.85% | Navsari en Gujarat | Mediano plazo (2-4 años) |
| Corredores de metro y carga de vehículos eléctricos | +0.65% | A nivel nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Inversión gubernamental en T&D (RDSS)
La inversión pública en distribución crea oportunidades de equipos a través del refuerzo de redes y de nuevas conexiones. En marzo de 2026, el Plan Revitalizado del Sector de Distribución (RDSS) había sancionado 2,83 billones de INR (29,9 mil millones de USD) en infraestructura de distribución, incluida la medición inteligente, con 1,53 billones de INR (16,16 mil millones de USD) destinados a obras de reducción de pérdidas.[1] Dichas obras incluyeron nuevas subestaciones y ampliaciones de subestaciones, lo que ofrece a los proveedores de equipos de maniobra una vía de demanda vinculada a la inversión física en redes. El Ministerio de Energía informó de desembolsos acumulados del RDSS por valor de 471,2 mil millones de INR (4,95 mil millones de USD) desde el ejercicio fiscal 2023 hasta agosto de 2026. Los fondos desembolsados convierten la infraestructura de las empresas distribuidoras en una oportunidad de equipos más concreta que los totales del programa sancionado por sí solos.
Auge de la integración de redes de energías renovables
La integración de energías renovables genera demanda en el punto de conexión entre la capacidad de generación y la red de transmisión. En marzo de 2026, la infraestructura del Corredor de Energía Verde puesta en servicio abarcaba 9.856 kilómetros de circuito de líneas y 24.300 MVA de subestaciones para la evacuación de 24 GW de capacidad renovable en 10 estados de India. El componente de subestaciones ofrece a los proveedores de equipos de maniobra un vínculo comercial directo con la evacuación de energías renovables, más allá de las simples adiciones de capacidad de generación. En marzo de 2026, la Autoridad Central de Electricidad (CEA) también publicó un plan de transmisión para integrar más de 900 GW de capacidad no fósil para 2035-36. El alcance no fósil del plan es más amplio que la capacidad renovable atendida por el programa del corredor. Los activos del corredor ya puestos en servicio y el horizonte de planificación a más largo plazo crean ventanas de venta separadas para extensiones de red y futuros paquetes de transmisión.
Urbanización y electrificación de ciudades inteligentes
Los proyectos de electrificación urbana pueden concentrar la demanda de equipos en infraestructuras de suministro compartidas que sirven a numerosos usuarios industriales. La primera subestación GIS de 220 kV de Ludhiana en Focal Point entró en funcionamiento en junio de 2025, según Punjab State Transmission Corporation Limited. Las autoridades esperaban mejorar el suministro a más de 10.000 unidades industriales, mientras que la integración con la red de Dhandari Kalan estaba prevista tras la apertura de junio. La instalación aislada en gas fue descrita como eficiente en espacio y adecuada para zonas urbanas, con protección frente al polvo y las condiciones meteorológicas. La empresa de servicios públicos es, por tanto, el punto de compra comercial de esta infraestructura compartida, incluso cuando el beneficio esperado se distribuye entre fábricas individuales.
Demanda derivada de la construcción de centros de datos
La capacidad de potencia instalada en centros de datos de India aumentó de aproximadamente 375 MW en 2020 a 1,57 GW en agosto de 2026.[2] Se proyecta que la capacidad del sector se expanda hasta casi 8 GW en 2030, ampliando la demanda potencial de infraestructura eléctrica más allá de la base instalada. Para los proveedores de equipos de maniobra, la importancia comercial radica en la capacidad eléctrica adicional que deberá conectarse y gestionarse a medida que las instalaciones se amplíen. Alcanzar casi 8 GW desde 1,57 GW requeriría que la capacidad instalada llegara a aproximadamente 5 veces su nivel de agosto de 2026 para 2030. Las nuevas conexiones eléctricas hacen, por tanto, que el calendario de construcción de instalaciones sea más relevante para la demanda a corto plazo de equipos de maniobra que la capacidad en el punto final de la proyección.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Elevado gasto de capital en GIS y modernizaciones | -0.65% | A nivel nacional | Mediano plazo (2-4 años) |
| Retrasos en permisos y adquisición de terrenos | -0.55% | A nivel nacional | Mediano plazo (2-4 años) |
| Riesgo de cumplimiento ambiental por SF₆ | -0.3% | A nivel nacional | Largo plazo (≥ 4 años) |
| Servicio posventa fragmentado | -0.2% | Red de transmisión de Gujarat de GETCO | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Elevado gasto de capital en GIS y modernizaciones
Una inversión inicial más elevada dificulta la justificación de la adopción de GIS cuando el comprador de una subestación debe establecer su ventaja comercial frente a un diseño de aislamiento en aire. La comparación realizada en junio de 2025 por la Asociación de Ingenieros Eléctricos Consultores de Maharashtra señaló que las subestaciones GIS tienen un coste mayor que las subestaciones AIS tanto en inversión inicial como en operación. Atribuyó la diferencia a una tecnología y materiales más sofisticados, estándares de calidad más elevados y procedimientos de prueba. Dado que la prima se aplica tanto a la operación como a la compra inicial, optar por GIS incrementa los costes continuos de una empresa de servicios públicos además de su presupuesto inicial. Esa prima continua debilita el argumento a favor del GIS cuando un diseño de aislamiento en aire es viable, limitando su adopción en proyectos sensibles al precio.
Retrasos en permisos y adquisición de terrenos
El acceso a terrenos puede interrumpir la conversión de un programa de inversión en transmisión en demanda de instalación de equipos. Power Grid Corporation of India (POWERGRID) identificó los retrasos en la adquisición de servidumbres de paso, autorizaciones forestales y terrenos para subestaciones y líneas de transmisión como un riesgo operativo significativo en el ejercicio fiscal 2025-26. ICRA atribuyó la mayoría de los retrasos en los proyectos de transmisión adjudicados mediante licitación competitiva basada en tarifas a desafíos relacionados con terrenos, servidumbres de paso y aprobaciones. Solo el 12% de estos proyectos puestos en servicio antes de marzo de 2026 cumplieron el calendario, mientras que el resto acumuló retrasos de entre 2 meses y 3 años. POWERGRID informó de gestiones con autoridades estatales y centrales sobre cuestiones de servidumbre de paso durante el ejercicio fiscal 2025-26. Los proveedores de equipos vinculados a estos proyectos asumen el riesgo residual de que los retrasos en la ejecución puedan desplazar la demanda de instalación con independencia de la necesidad subyacente de capacidad de transmisión.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tensión:
Amplitud de Compradores en Baja Tensión y Crecimiento de Proyectos en Alta TensiónLa baja tensión representó una participación del 46,56% del tamaño del mercado de equipos de maniobra de India en 2026. ABB India Ltd. registró pedidos de paneles de baja tensión de operadores de centros de datos en Mumbai en 2025. La empresa también registró pedidos de paneles y componentes de baja tensión de promotores inmobiliarios de alta gama en Karnataka y Andhra Pradesh ese mismo año. Los pedidos de operadores de centros de datos en una metrópoli y de promotores en 2 estados muestran que la demanda de paneles de baja tensión surge simultáneamente en infraestructura digital y construcción de edificios.
Se prevé que la alta tensión sea el segmento de mayor crecimiento, con una CAGR del 9,6% durante 2027-2032. En febrero de 2025, GE Vernova fue seleccionada por Sterlite Grid 32 Limited, filial de Sterlite Power, para suministrar equipos de maniobra aislados en gas de 765 kV para Khavda Fase IV Parte C en India.[3] El anuncio de febrero de 2025 indicó que se esperaba que el proyecto se completara en un plazo de 2 años. La selección del proveedor vincula la oportunidad a un paquete de transmisión definido, lo que convierte el alcance de los equipos del proyecto en el elemento central de la posición comercial del proveedor. El propósito declarado del proyecto de integrar energía solar y eólica vincula esta demanda de 765 kV a los corredores de evacuación de energías renovables.

Por Aislamiento:
Liderazgo de AIS y Entrada Selectiva de AlternativasLos equipos de maniobra aislados en aire (AIS) representaron una participación del 71,05% en el mercado de equipos de maniobra de India en 2026. POWERGRID informó de una base instalada de 54 subestaciones AIS y 21 subestaciones GIS, cada una a 765 kV, en su red de transmisión india a 30 de septiembre de 2026. A esa tensión, las subestaciones AIS superan en número a las subestaciones GIS en más de 2 a 1 en la red de POWERGRID. Los proveedores de equipos de aislamiento en aire tienen, por tanto, la mayor base instalada que atender cuando el operador amplía los emplazamientos existentes de 765 kV.
Se prevé que otras configuraciones de aislamiento sean el segmento de mayor crecimiento, con una CAGR del 15,4% durante 2027-2032. Su menor base de ingresos de partida hace que la entrada selectiva en proyectos sea un objetivo comercial más directo que replicar el negocio AIS establecido. Los diseños de vacío, aire seco y aislamiento sólido libres de SF₆ sitúan la elección del aislamiento en el centro de la especificación de equipos del comprador de servicios públicos. Los proveedores de estos diseños pueden, por tanto, competir por proyectos cuyas especificaciones de la empresa de servicios públicos requieran una configuración sin SF₆.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa adquisición del informe
Por Tipo de Corriente:
Escala de CA y Demanda de CC Vinculada a la Energía SolarLos equipos de maniobra de CA fueron el segmento más grande, con el 85,66% de los ingresos del mercado de equipos de maniobra en 2026. Durante enero-marzo de 2025, Bharat Heavy Electricals Ltd. recibió un paquete de subestación AIS de 765 kV para Barmer-I y pedidos de ampliaciones en las subestaciones de 765 kV de Sirohi y de 400 kV de Fatehgarh-III. Los pedidos de ampliación en las subestaciones existentes de 765 kV de Sirohi y de 400 kV de Fatehgarh-III muestran que la demanda de CA también proviene de la ampliación de patios existentes, lo que vincula el segmento a la expansión continua de la red.
Se prevé que los equipos de maniobra de CC sean el segmento de mayor crecimiento, con una CAGR del 8,75% durante 2027-2032. En abril de 2025, Havells India Ltd. informó de la venta de equipos de maniobra de CC dentro de su propio negocio solar en India, junto con inversores, módulos y cables solares. El vínculo con un sistema solar ofrece a un proveedor la oportunidad de ofrecer equipos de conmutación junto con otros componentes de instalación. Las aplicaciones solares residenciales en tejados y las aplicaciones solares comerciales e industriales vinculan este negocio de CC a instalaciones distribuidas, lo que le otorga una base de demanda diferente a la de los paquetes de CA orientados a la transmisión.
Por Instalación:
Paquetes de Servicios Públicos en Interior y Proyectos de Energías Renovables en ExteriorLos equipos de interior fueron el segmento más grande, representando el 82,16% de los ingresos del mercado de equipos de maniobra en 2026. En diciembre de 2025, la licitación de BSES Rajdhani Power Limited para 2 nuevas subestaciones de red GIS en Delhi especificó equipos de maniobra de interior de 11 kV. La licitación de la empresa de servicios públicos combinó los equipos de la subestación y las obras civiles asociadas con los requisitos de estudio, diseño, instalación, pruebas, puesta en servicio y entrega, situando los paneles de interior dentro de un proyecto de subestación de red llave en mano más amplio. Los compradores de redes de servicios públicos pertenecen, por tanto, a la oportunidad de equipos de interior, con la construcción de subestaciones definiendo el paquete en torno a los paneles.
Se prevé que los equipos de exterior sean el segmento de mayor crecimiento, con una CAGR del 10,4% durante 2027-2032. El 2 de septiembre de 2025, Sharika Enterprises Limited obtuvo un contrato de JSW Renew Energy Three Limited para suministrar interruptores de carga inteligentes exteriores de 33 kV con SF₆ para un proyecto de parque eólico. El paquete fue especificado para la distribución subterránea de energía renovable, vinculando los equipos de maniobra de exterior a una aplicación de red de parque eólico definida. El anuncio posicionó el cableado subterráneo como alternativa a las líneas aéreas en parques solares y eólicos, convirtiendo los interruptores diseñados para redes enterradas en un requisito de producto diferenciado para los promotores de energías renovables.
Por Usuario Final:
Las Empresas de Servicios Públicos Combinan Extensiones de Red y Contratación GrupalLas empresas de servicios públicos fueron el segmento más grande y de mayor crecimiento, con una participación del 42,67% en los ingresos del mercado de equipos de maniobra en 2026 y una CAGR prevista del 8,4% durante 2027-2032. El 20 de mayo de 2026, Power Grid Corporation of India adjudicó a Switchgear Manufacturing Company Private Limited un paquete de seccionadores para trabajos de ampliación de bahías de subestaciones en India. Esta contratación vincula la inversión de una empresa de transmisión a adiciones definidas dentro de su programa de subestaciones, mostrando una oportunidad de equipos organizada en torno al refuerzo de la red. Dado que la adjudicación cubre un paquete de seccionadores dentro de un lote de contratación masiva para ampliaciones de bahías, el gasto de las empresas de servicios públicos llega a los proveedores de componentes a través de adiciones a subestaciones existentes.
La contratación de distribución proporciona una vía separada hacia la demanda de servicios públicos cuando un contrato de tarifas se organiza para un grupo de operadores. El Grupo de Contratos Centralizados de TP Central Odisha Distribution Limited emitió una licitación de contrato de tarifas para equipos de maniobra de interior para las empresas distribuidoras de TP Odisha, con ofertas con fecha límite el 16 de septiembre de 2026. La licitación combina una categoría de equipos especificada con la compra para las empresas distribuidoras participantes. Un contrato de tarifas agrupa los requisitos de equipos de maniobra de interior de varias empresas distribuidoras en un único acuerdo de compra, lo que otorga al proveedor seleccionado acceso a las empresas participantes a través de dicho contrato.
Análisis Geográfico
Mercado de Equipos de Maniobra de los Estados del Oeste y del Sur
Los estados del oeste y del sur representaron una participación del 59,84% en el mercado de equipos de maniobra de India en 2026, convirtiéndose en la mayor geografía. En un acuerdo de transmisión de 2025, NES Dharashiv Transmission Limited planificó la subestación de Washi en Maharashtra para la evacuación de energía renovable de los distritos de Dharashiv y Beed. La configuración de bahías planificada abarcó 400, 220 y 132 kV, vinculando varios niveles de red dentro del mismo programa de evacuación. Con bahías planificadas a 400, 220 y 132 kV, el programa de Washi crea una apertura para proveedores que cubran los 3 niveles de tensión.
Dentro de Maharashtra, una adjudicación de una empresa de servicios públicos estatal ilustra cómo la vía comercial puede incluir una subestación y las líneas que la conectan a la red más amplia. El 13 de marzo de 2026, Bajel Projects Limited obtuvo un pedido de ingeniería, adquisición y construcción para una subestación AIS de 400/220 kV en Saswad, Pune, y las líneas de transmisión asociadas. Maharashtra State Electricity Transmission Company Limited adjudicó el contrato en nombre de Saswad Transmission Limited, con Bajel como contratista del proyecto. Atender este tipo de adjudicación sitúa a un proveedor de equipos dentro de un paquete de transmisión liderado por un contratista cuyo comprador es la empresa de servicios públicos estatal.
Haryana ilustra un requisito del norte centrado en el acceso a la transmisión y la asignación de compras de energía. En marzo de 2026, la Unidad Central de Transmisión de India Limited propuso 1.500 MW de acceso a transmisión fuera de la región para la solicitante Haryana Vidyut Prasaran Nigam Limited en el ejercicio fiscal 2026-27. La solicitud pedía un inicio el 1 de abril de 2026, con el acceso propuesto asignado al Centro de Compra de Energía de Haryana. Los estudios de CTUIL no encontraron restricciones de transmisión en el consumo adicional. Los proveedores de equipos necesitan, por tanto, un programa de contratación de servicios públicos separado para convertir esta asignación de acceso en pedidos de equipos de maniobra.
Marco Regulatorio y Perspectivas
La comparación de jurisdicciones seleccionadas abarca el régimen nacional de India y Gujarat desde la perspectiva de los fabricantes de equipos de maniobra que atienden instalaciones de servicios públicos. La Oficina de Normas de India (BIS) certifica y hace cumplir los requisitos para los equipos cubiertos por la orden nacional de control de calidad. En virtud de las regulaciones de 2023 de la CEA, los Inspectores Eléctricos realizan pruebas periódicas de instalaciones por encima de un umbral de tensión notificado por el gobierno, y los propietarios, proveedores o consumidores se autocertifican en dicho umbral o por debajo de él. El atractivo refleja los derechos sobre productos e instalaciones, mientras que la dirección futura considera por separado el calendario de certificación nacional y los requisitos de conexión de Gujarat.
Tabla Regulatoria
| Factor de decisión | India | Gujarat |
|---|---|---|
| Autoridad principal | Oficina de Normas de India para la certificación de productos cubiertos | Oficina del Inspector Eléctrico Jefe y distribuidores con licencia para verificaciones de instalación |
| Instrumentos o directrices clave | IS/IEC 60947 Parte 2:2016 para interruptores automáticos de baja tensión incluidos en la lista; calendario de control de calidad de 2024 y aplazamiento de la aplicación del 6 de noviembre de 2025 | Regulaciones de seguridad de la CEA de 2023 y disposiciones de pruebas de conexión de Gujarat |
| Efecto comercial | Categoría 1.1(a) implementada; otras categorías programadas aplazadas hasta nuevas órdenes | Pruebas del distribuidor antes de la conexión; aprobación del inspector para instalaciones de alta o extra alta tensión cuando sea requerido |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||
La calificación Media de India y la dirección Sin cambios reflejan una categoría de certificación implementada junto con la aplicación aplazada de las categorías programadas restantes hasta nuevas órdenes. La orden del 6 de noviembre de 2025 excluye la categoría 1.1(a), implementada el 10 de noviembre de 2024, y no establece una fecha de sustitución para las categorías aplazadas. La calificación Media de Gujarat refleja las pruebas de conexión del distribuidor con licencia y la aprobación del Inspector Eléctrico para instalaciones de alta o extra alta tensión cuando las normas aplicables lo requieran. En octubre de 2026, la Comisión Reguladora de Electricidad de Gujarat propuso alinear las normas de seguridad del Código de Suministro con las regulaciones de 2023 de la CEA y redefinir las responsabilidades de los contratistas eléctricos con licencia.
Etapas de la Cadena de Valor
La cadena de valor compara la producción de componentes en la parte inicial, la fabricación de equipos de maniobra terminados y el suministro de equipos con la ejecución de proyectos de servicios públicos. Los componentes de cobre y subconjuntos de Vishalfab son insumos para equipos de maniobra y paneles, situando un negocio de fabricación diferenciado antes de la etapa de equipos terminados. La captura de valor se desplaza desde las ventas de componentes hasta las ventas de equipos y la ejecución de proyectos, con cada etapa respondiendo a un riesgo de especificación o entrega diferente.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Producción de componentes de cobre | Fabricantes de componentes como Vishalfab (India) Private Ltd. | Ventas de componentes y subconjuntos | Especificaciones de componentes no definidas | Acordar los planos de componentes antes de la producción |
| Fabricación de equipos de maniobra terminados | Fabricantes de equipos de maniobra como GE Vernova | Ventas de equipos terminados | Revisiones de ingeniería tras la programación de la producción | Resolver las especificaciones de tensión y aislamiento antes de la liberación a producción |
| Suministro de equipos y ejecución de proyectos para servicios públicos | Proveedores de equipos y proyectos como ABB India Ltd. | Ingresos por ventas de equipos y ejecución de proyectos | Coordinación del suministro de equipos con el alcance del proyecto de la empresa de servicios públicos | Definir las interfaces de entrega de equipos y del proyecto antes de la ejecución |
| Fuente: Mordor Intelligence | ||||
La instalación de GE Vernova en Paddapai, Tamil Nadu, produce interruptores automáticos de alta tensión GIS y AIS. ABB India ejecutó proyectos de suministro de equipos de maniobra AIS para empresas estatales de distribución de energía en 2025. La capacidad de fábrica y la responsabilidad sobre el alcance del proyecto de la empresa de servicios públicos son, por tanto, cuestiones comerciales separadas. En 2025, el presidente de POWERGRID vinculó un máximo de 2 licitadores de equipos por licitación a carteras de pedidos completas, mientras que una contratación GIS de mayo de 2026 enumeró 3 licitadores cualificados, lo que hace que la elección del proveedor sea específica de cada paquete.
Panorama Competitivo
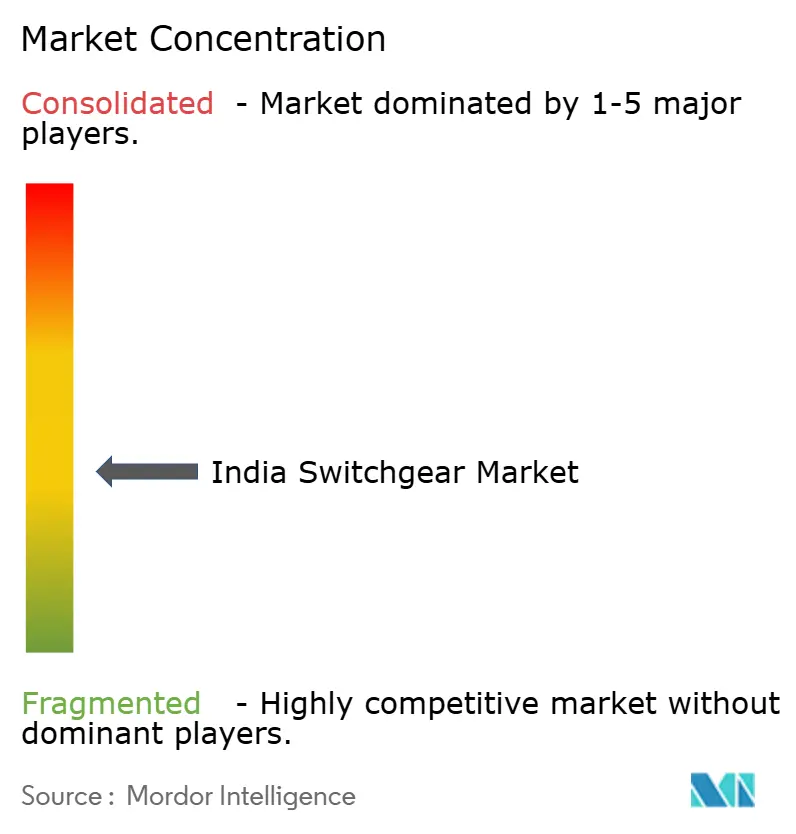
La competencia combina grupos multinacionales de equipos eléctricos con fabricantes nacionales cuyos portfolios se superponen en categorías de tensión y aislamiento. El portfolio de 2025 de ABB India Ltd. incluía equipos de maniobra de baja y media tensión, mientras que el portfolio de Infraestructura Inteligente de Siemens Ltd. de marzo de 2026 abarcaba sistemas de distribución de baja y media tensión. Siemens Energy India Limited se convirtió en una empresa cotizada independiente en junio de 2025 tras la escisión del negocio energético de Siemens Ltd. Schneider Electric India Pvt. Ltd. estaba activa en la gestión de energía de baja y media tensión en diciembre de 2025, y Schneider Electric adquirió el negocio de Electricidad y Automatización de Larsen & Toubro Ltd. en 2020. El portfolio del ejercicio fiscal 2024-25 de CG Power & Industrial Solutions Ltd. incluía equipos de maniobra de media y extra alta tensión, lo que convierte el alcance de los equipos y la entidad operativa responsable en elementos centrales para comparar las ofertas de los proveedores.
La competencia por los paquetes de equipos de transmisión también depende de la base de producción disponible para atender el rango de tensión especificado. CG Power inició la producción comercial en su instalación de equipos de maniobra de extra alta tensión (EHV) S3 Unidad-II en Nashik, Maharashtra, el 4 de junio de 2026. La instalación añadió capacidad anual para 7.200 interruptores automáticos con clasificaciones de 33 kV a 245 kV e incrementó la capacidad de interruptores automáticos EHV de la empresa en un 80%. El rango de clasificaciones de los interruptores permite que la capacidad adicional atienda varias especificaciones de proyectos, otorgando a la escala de fabricación relevancia comercial en diferentes requisitos de tensión.
La diferenciación tecnológica cambia la configuración de equipos disponible para el comprador de un proyecto, añadiendo una segunda base de competencia junto a la escala de fabricación. ABB India registró su primer pedido de E-house (recinto eléctrico prefabricado) con GIS de 11 kV libre de SF₆ en 2025. El pedido proporciona una referencia comercial para una configuración libre de SF₆ a una tensión definida y dentro de una instalación eléctrica empaquetada. Las regulaciones de seguridad eléctrica de India de 2023 exigen que las fugas de SF₆ de cada compartimento de subestación aislada en gas se mantengan dentro de las normas pertinentes, lo que convierte el control de fugas en una obligación permanente a nivel de instalación. Un paquete libre de SF₆ evita esa obligación específica del gas a nivel de equipo, convirtiendo el diseño del aislamiento en una base de diferenciación relacionada con el cumplimiento normativo junto con la referencia de pedidos registrados del proveedor.
Líderes de la Industria de Equipos de Maniobra de India
-
Larsen & Toubro Ltd.
-
ABB India Ltd.
-
Siemens Ltd.
-
Schneider Electric India Pvt. Ltd.
-
CG Power & Industrial Solutions Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Switchgear en India Empresas cubiertas en este informe
- ABB India Ltd.
- Siemens Ltd.
- Schneider Electric India Pvt. Ltd.
- Larsen & Toubro Ltd.
- CG Power & Industrial Solutions Ltd.
- GE Vernova T&D India Ltd.
- Hitachi Energy India Ltd.
- Kirloskar Electric Co. Ltd.
- Havells India Ltd.
- Bharat Heavy Electricals Ltd.
- HPL Electric & Power Ltd.
- Eaton Power Quality Pvt. Ltd.
- Hyosung T&D India Pvt. Ltd.
- Toshiba T&D Systems (India) Pvt. Ltd.
- Mitsubishi Electric India Pvt. Ltd.
- Legrand India Pvt. Ltd.
- C&S Electric Ltd.
- Lucy Electric India Pvt. Ltd.
- MEIDEN India Pvt. Ltd.
- CHINT India Energy Solution Pvt. Ltd.
Oportunidades Clave para los Participantes del Mercado
Las oportunidades que se presentan a continuación comparan una contratación de transmisión abierta con la demanda impulsada por aplicaciones de centros de datos y actualizaciones de distribución urbana. La licitación AIS de Maharashtra proporciona un punto de entrada de contratación definido, mientras que los datos previstos de carga de centros de datos y los programas GIS sancionados identifican necesidades más amplias de los compradores. La entrada comercial difiere, por tanto, entre licitar por un paquete especificado y desarrollar propuestas de equipos en torno a los requisitos de red del cliente.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Nuevos equipos para subestaciones de transmisión | Licitación AIS de Alkud-II/Jath publicada el 14 de octubre de 2026, con ofertas con fecha límite el 26 de octubre de 2026 | POWERGRID, Maharashtra | Licitar con un paquete de suministro AIS de 765 kV definido | Coordinación del alcance de la subestación con el sistema de transmisión | Proveedores cualificados de equipos de maniobra AIS |
| Equipos de maniobra para nuevas conexiones de centros de datos | Previsión del Ministerio de julio de 2026 de 26,3 GW de carga adicional en la red para el ejercicio fiscal 2031-32 | Promotores de centros de datos, incluido Chennai | Establecer una conexión de subestación viable antes de configurar los paneles | Escasez de terrenos para subestaciones e insuficiencias de infraestructura en Chennai, según informó un funcionario de la empresa de servicios públicos | Proveedores de paneles para centros de datos como ABB India Ltd. |
| Extensiones GIS para actualizaciones de distribución urbana | Las obras de distribución inteligente sancionadas informadas en agosto de 2026 incluyen subestaciones GIS | Empresas distribuidoras en 7 programas urbanos | Desarrollar paquetes de extensión de paneles GIS para actualizaciones de servicios públicos | Alcance específico del emplazamiento de las extensiones a GIS instalados | Proveedores GIS para servicios públicos como ABB India Ltd. |
| Fuente: Mordor Intelligence | |||||
La apertura más sólida es hacer que la viabilidad de la subestación forme parte de la propuesta de equipos para grandes cargas nuevas. En agosto de 2026, un alto funcionario de Tamil Nadu Generation and Distribution Corporation citó insuficiencias de infraestructura y escasez de terrenos para subestaciones en Chennai. Los proveedores que puedan combinar ofertas de paneles con una conexión de subestación viable están, por tanto, mejor posicionados que los licitadores exclusivos de paneles para atender la previsión del Ministerio de Energía de 26,3 GW de carga adicional de centros de datos para el ejercicio fiscal 2031-32.
Desarrollos recientes de la industria en Mercado de Switchgear en India
- Sep 2026: Siemens Energy India Limited puso en servicio su primer interruptor automático de 145 kV libre de SF₆ en India para el Departamento de Electricidad de Goa en Goa.
- Jun 2026: CG Power & Industrial Solutions Ltd. puso en servicio su instalación de equipos de maniobra EHV S3 Unidad-II en Pimpalgaon Garudeshwar, Nashik, Maharashtra. La instalación amplió su capacidad de fabricación de interruptores automáticos EHV en un 80% para interruptores con clasificaciones de 33 kV a 245 kV.
- May 2026: Power Grid Corporation of India adjudicó un paquete de subestación GIS de 400 kV, incluido un transformador, a M/s Kanti Prashad Mittal para trabajos listados como en toda India.
Mercado de Switchgear en India Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de equipos de maniobra de India mide los ingresos anuales procedentes de la venta de equipos de maniobra en India para la protección, el aislamiento y el control eléctrico en sistemas de energía. Abarca las ventas de equipos en aplicaciones de transmisión y distribución, con transacciones clasificadas por tensión, aislamiento, tipo de corriente, entorno de instalación y usuario final.
Exclusiones del alcance: Se excluyen las materias primas en la parte inicial, los componentes vendidos por separado de los equipos de maniobra, los servicios de mano de obra exclusivamente de instalación y los servicios independientes de mantenimiento o reparación, los transformadores independientes y otros equipos de energía, y las ventas de equipos de maniobra fuera de India.
Descripción General de la Segmentación
- Por Tensión
- Baja Tensión
- Media Tensión
- Alta Tensión
- Por Aislamiento
- Equipos de Maniobra Aislados en Gas (GIS)
- Equipos de Maniobra Aislados en Aire (AIS)
- Otros
- Por Tipo de Corriente
- Equipos de Maniobra de CA
- Equipos de Maniobra de CC
- Por Instalación
- Interior
- Exterior
- Por Usuario Final
- Empresas de Servicios Públicos
- Residencial
- Comercial
- Industrial
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación pública puede recurrir a fuentes como las actualizaciones del RDSS del Ministerio de Energía y el material de planificación de transmisión nacional para hacer seguimiento de las obras de distribución sancionadas, las subestaciones y la expansión de la red. Los planes de transmisión de la Autoridad Central de Electricidad, los indicadores por grupos de productos de la Asociación India de Fabricantes de Equipos Eléctricos y Electrónicos, y los avisos de certificación de la Oficina de Normas de India pueden añadir demanda del sistema, actividad de equipos y requisitos de productos aplicables.
Los informes anuales de empresas, las presentaciones a inversores, los registros en bolsa, los documentos de licitación y la prensa empresarial y comercial india de reputación pueden complementar los indicadores públicos con portfolios de productos, pedidos, capacidad, precios y calendario de proyectos. Estas fuentes nombradas son ilustrativas y no exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas estructuradas y los cuestionarios con fabricantes de equipos de maniobra con sede en India, empresas de distribución y transmisión, contratistas eléctricos y distribuidores de equipos pueden poner a prueba la interpretación de las señales de demanda públicas, la cobertura de productos, los precios de venta y el calendario de entrega de proyectos. Los analistas pueden comparar esos testimonios con registros publicados, licitaciones e indicadores del sector, documentar los desacuerdos por variable o segmento, y utilizar verificaciones adicionales de canales o seguimientos específicos para aclarar las lagunas antes de incorporar un supuesto respaldado por evidencia.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos: 20% | |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | |
| Empresas más pequeñas: 20% | Gerentes: 45% |
Dimensionamiento del Mercado y Previsión
El modelo estima el valor de arriba hacia abajo de las ventas de equipos de maniobra terminados a compradores en India, y luego verifica los totales seleccionados con los agregados de ingresos de proveedores y los precios de equipos muestreados multiplicados por los volúmenes de proyectos o envíos. Los indicadores de demanda incluyen obras de distribución del RDSS y adiciones de subestaciones, líneas y bahías de transmisión planificadas, proyectos de evacuación de energías renovables, construcción de centros de datos e industrial, y licitaciones de servicios públicos e infraestructuras. Los analistas utilizan cada uno para estimar el calendario y la combinación de pedidos de equipos direccionables, en lugar de contabilizar los presupuestos de los programas como ventas de equipos de maniobra. Los ingresos históricos del mercado y estos impulsores pueden alimentar una regresión multivariante donde las observaciones respaldan relaciones estables, mientras que el análisis de escenarios ajusta la ejecución de proyectos y los precios de equipos cuando los calendarios o los datos son discontinuos. Las participaciones por tensión, aislamiento, tipo de corriente, instalación y grupo de compradores siguen la evidencia de productos y licitaciones y suman el total del mercado.
Los analistas pueden estimar el valor a partir del precio de los equipos y las unidades esperadas por separado cuando las cantidades de licitaciones públicas o las divulgaciones de proveedores respaldan el cálculo, distinguiendo los cambios de precio y combinación de productos de la demanda física. Los encuestados primarios pueden verificar la relevancia y el calendario de los impulsores seleccionados, los paquetes de equipos típicos y los movimientos de precios a nivel de variable, mientras que las lagunas en los datos de proveedores o proyectos se acotan con evidencia de productos comparables y supuestos documentados antes de que la estimación se concilie con el total de arriba hacia abajo.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon los totales del mercado y las participaciones de segmento a partir de planes oficiales, licitaciones, divulgaciones de empresas, indicadores del sector y verificaciones primarias específicas, y luego compararon señales independientes como pedidos de equipos, adjudicaciones de proyectos y ventas declaradas. Las variaciones en año, unidad, definición de producto, precio o calendario de proyectos se rastrean hasta su origen. Los analistas resuelven las anomalías antes de la aprobación mediante una revisión por un segundo analista y un recálculo documentado, mientras que las diferencias materiales no resueltas desencadenan un nuevo contacto o una verificación de fuente adicional. El modelo se actualiza anualmente, se revisa entre ciclos cuando la política, las adjudicaciones de proyectos o la capacidad de los proveedores cambian de forma significativa, y se somete a una revisión previa a la entrega de las fechas de las fuentes, los cálculos y los límites del mercado.
Tamaño del Mercado de Equipos de Maniobra de India de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de equipos de maniobra de India mide los ingresos anuales procedentes de la venta de equipos de maniobra en India para la protección, el aislamiento y el control eléctrico en sistemas de energía.
Los principales factores de divergencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Los indicadores de demanda incluyen obras de distribución del RDSS y adiciones de subestaciones, líneas y bahías de transmisión planificadas, proyectos de evacuación de energías renovables, construcción de centros de datos e industrial, y licitaciones de servicios públicos e infraestructuras.
Comparación de referencia
| Fuente | Tamaño del Mercado | Lagunas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 6,2 mil millones de USD (2027) | |
| Consultora Regional A | 4,26 mil millones de USD (2024) | En su año base de 2024, esta estimación es un 31,3% inferior al valor de este informe para 2027 de 6,2 mil millones de USD, 3 años después. El año de medición más antiguo y el crecimiento previsto publicado del 6,46% hasta 2032 son coherentes con el valor más bajo. |
| Consultora Global B | 6,38 mil millones de USD (2025) | En su año base de 2025, esta estimación es un 2,9% superior al valor de este informe para 2027 de 6,2 mil millones de USD, 2 años después. Su valor de partida más alto para 2025 y el crecimiento previsto publicado del 6,3% hasta 2030 apuntan a una trayectoria más alta. |
Los analistas de Mordor Intelligence triangularon los totales del mercado y las participaciones de segmento a partir de planes oficiales, licitaciones, divulgaciones de empresas, indicadores del sector y verificaciones primarias específicas, y luego compararon señales independientes como pedidos de equipos, adjudicaciones de proyectos y ventas declaradas.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de equipos de maniobra de India?
Se espera que el mercado aumente de 6,2 mil millones de USD en 2027 a 8,96 mil millones de USD en 2032, a una CAGR del 7,65% durante 2027-2032.
¿Qué impulsa la demanda de equipos de maniobra en India?
La inversión en redes del RDSS, la evacuación de energías renovables y la expansión de centros de datos respaldan la demanda. La capacidad de potencia instalada en centros de datos alcanzó 1,57 GW en agosto de 2026.
¿Qué segmento de tensión lidera los ingresos de equipos de maniobra?
La baja tensión representó el 46,56% de los ingresos de equipos de maniobra en 2026, mientras que se prevé que la alta tensión crezca más rápido con una CAGR del 9,6% durante 2027-2032.
¿Qué empresas compiten en el sector de equipos de maniobra?
Los competidores incluyen ABB India Ltd., Siemens Ltd., Schneider Electric India Pvt. Ltd. y CG Power & Industrial Solutions Ltd.
¿Qué desafíos podrían ralentizar las futuras instalaciones de equipos de maniobra?
Las primas en el coste de las subestaciones GIS y los retrasos en proyectos relacionados con terrenos son restricciones. ICRA informó de que solo el 12% de los proyectos de transmisión adjudicados mediante licitación competitiva basada en tarifas y puestos en servicio antes de marzo de 2026 cumplieron el calendario.
¿Qué partes de India representan la mayor participación en los ingresos de equipos de maniobra?
Los estados del oeste y del sur representaron el 59,84% de los ingresos del mercado de equipos de maniobra en 2026.