
Tamaño y Participación del Mercado de Laminación de Motores para Vehículos Eléctricos en Estados Unidos
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2019 - 2024 |
| Tamaño del Mercado (2026) | 7.77 Mil millones de dólares |
| Tamaño del Mercado (2031) | 11.12 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.44 % |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Laminación de Motores para Vehículos Eléctricos en Estados Unidos por Mordor Intelligence
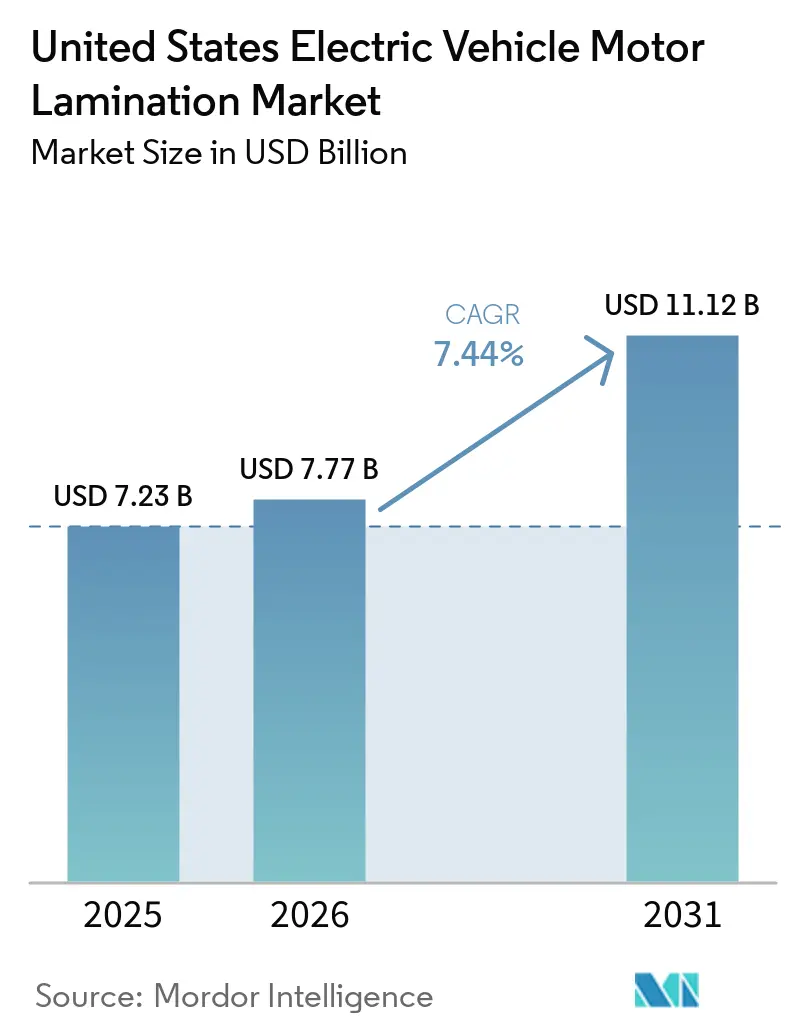
El tamaño del mercado de laminaciones para motores de vehículos eléctricos de los Estados Unidos fue valorado en 7,23 mil millones de USD en 2025 y se estima que crecerá desde 7,77 mil millones de USD en 2026 hasta alcanzar los 11,12 mil millones de USD en 2031, a una CAGR del 7,44% durante el período de pronóstico 2026 a 2031. El mercado de laminaciones para motores de vehículos eléctricos de los Estados Unidos está siendo respaldado por una amplia cartera doméstica de inversiones en vehículos eléctricos y baterías, con el sector automotriz anunciando inversiones significativas en compromisos de fabricación en los Estados Unidos desde la aprobación de la IRA, lo que mantiene la demanda futura de motores estrechamente vinculada a la expansión de la producción doméstica. La disponibilidad doméstica de acero eléctrico también está mejorando a través de las ofertas MOTOR-MAX de grado automotriz de Cleveland-Cliffs y la instalación Calvert planificada por ArcelorMittal, lo que reduce la exposición al material importado y mejora la visibilidad del abastecimiento para los programas de motores. El mercado de laminaciones para motores de vehículos eléctricos de los Estados Unidos también se beneficia de objetivos de eficiencia más estrictos, regulaciones estatales de vehículos de cero emisiones (ZEV) y un cambio hacia acero de calibre más delgado y diseños de motores de mayor velocidad que elevan los requisitos técnicos para los núcleos estampados. La presión competitiva está aumentando a medida que Tempel, EuroGroup Laminations y Feintool impulsan tecnologías de unión y ensamblaje que compiten en eficiencia, control de ruido y precisión de apilado, en lugar de competir únicamente en tonelaje. La eliminación en septiembre de 2025 del crédito federal al consumidor de vehículos eléctricos de 7.500 USD ha desplazado parte de la combinación de productos hacia los híbridos. Sin embargo, la demanda de laminaciones sigue siendo duradera porque los sistemas de propulsión híbrida aún requieren un contenido sustancial de núcleo de motor por vehículo.
Conclusiones Clave del Informe
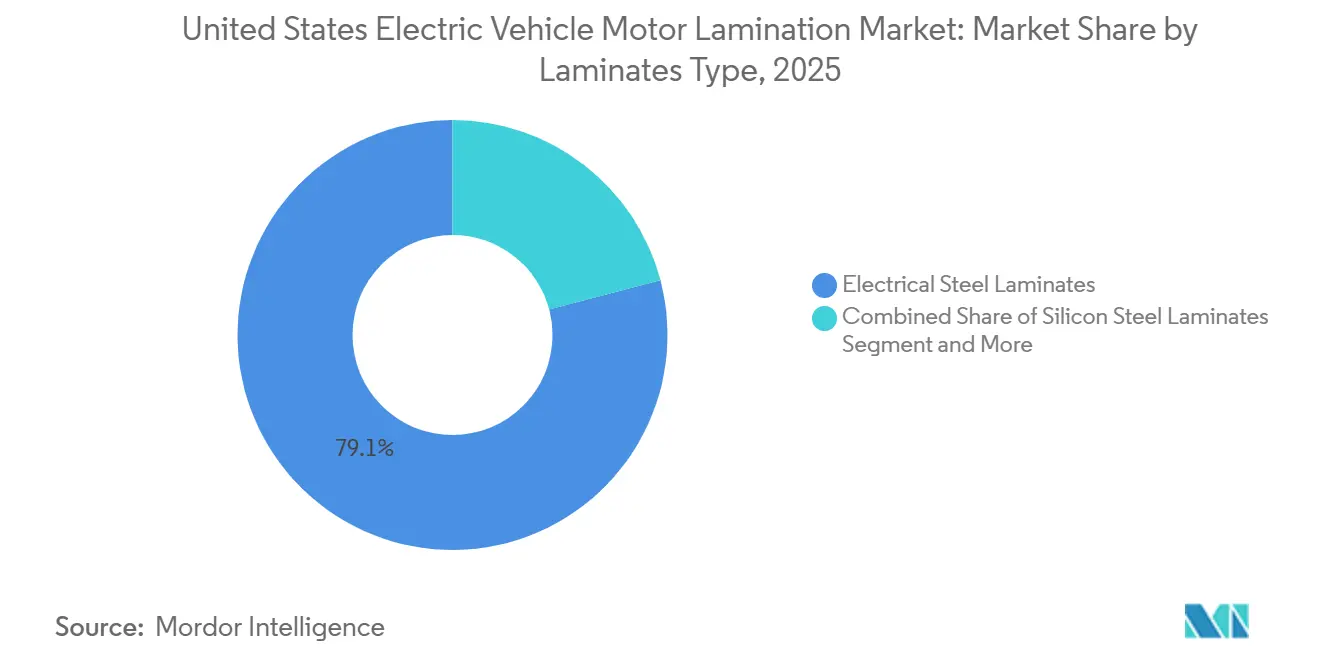
- Por tipo de laminado, los laminados de acero eléctrico representaron el 79,12% de la participación del mercado de laminaciones para motores de vehículos eléctricos de los Estados Unidos en 2025, mientras que otros tipos de laminados se proyecta que se expandirán a una CAGR del 13,55% hasta 2031.
- Por tipo de motor, los PMSM representaron el 68,22% de la participación en 2025, mientras que los SRM tienen previsto registrar la CAGR más alta del 12,27% hasta 2031.
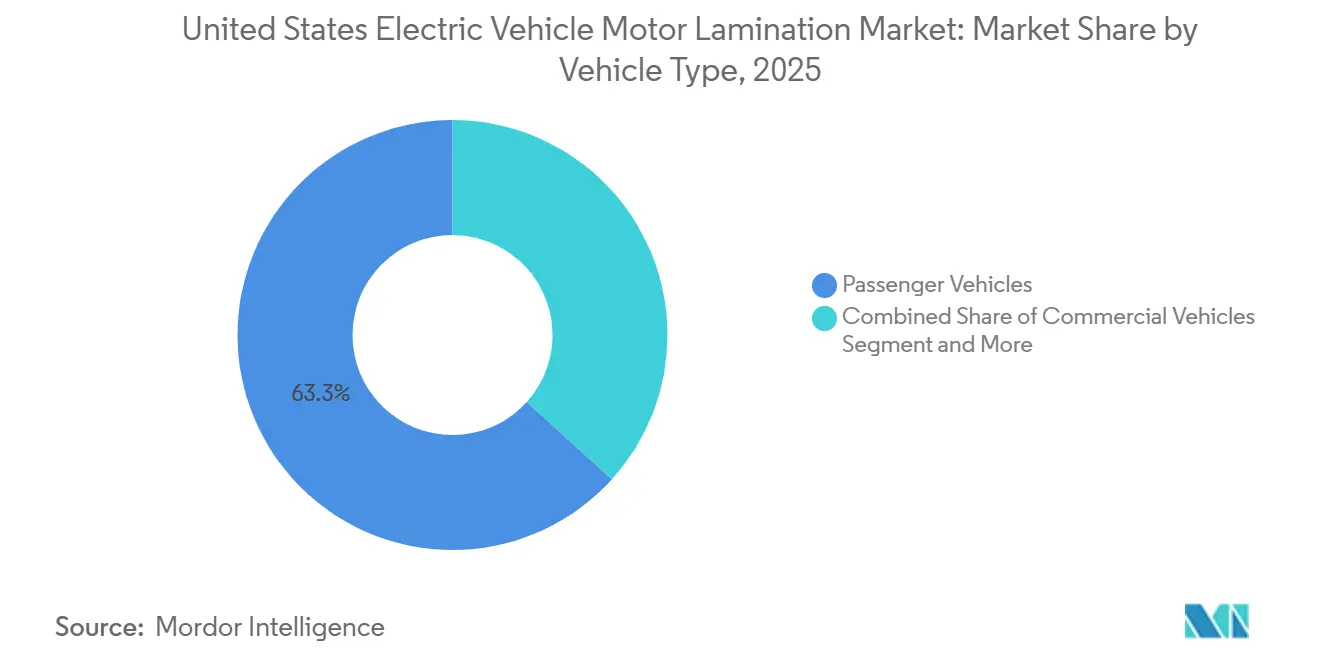
- Por tipo de vehículo, los vehículos de pasajeros representaron el 63,25% de la participación en 2025, mientras que los vehículos comerciales se proyecta que crecerán a una CAGR del 10,35% hasta 2031.
- Por aplicación, las laminaciones de estátor representaron el 58,04% de la participación en 2025, mientras que las laminaciones de rótor tienen previsto avanzar a una CAGR del 11,86% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Laminación de Motores para Vehículos Eléctricos en Estados Unidos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Auge de la Producción Doméstica de Vehículos Eléctricos | +2.1% | Nacional, con ganancias concentradas en Míchigan, Georgia, Tennessee y Ohio | Mediano plazo (2-4 años) |
| El DOE Exige Laminaciones Ultradelgadas | +1.3% | Nacional, con ganancias de adopción temprana en los clústeres de fabricantes de equipos originales del Medio Oeste | Mediano plazo (2 a 4 años) |
| Integración Vertical de Motores Eléctricos | +0.9% | Nacional, concentrada en Míchigan, Georgia y Nevada | Mediano plazo (2-4 años) |
| Expansiones de Capacidad Doméstica de Acero Eléctrico de Grano No Orientado (NOES) | +0.7% | Nacional, suministro originado en Arkansas, Alabama, Ohio y Pensilvania | Largo plazo (≥ 4 años) |
| Mandatos Estatales de Vehículos de Cero Emisiones (ZEV) | +0.7% | Liderado por California, con 11 estados adicionales más el Distrito de Columbia adoptando ACC II | Corto plazo (≤ 2 años) |
| Topologías de Motores sin Tierras Raras | +0.5% | Nacional, impulsado por la adopción tecnológica | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Auge de la Producción Doméstica de Vehículos Eléctricos Impulsado por la Ley de Reducción de la Inflación
El mercado de laminaciones para motores de vehículos eléctricos de los Estados Unidos está estrechamente vinculado a la base de producción doméstica de vehículos eléctricos que la IRA ayudó a expandir mediante créditos de fabricación y decisiones de inversión en plantas. Se espera que las disposiciones vigentes de la IRA impulsen un crecimiento significativo en las ventas de vehículos eléctricos en los Estados Unidos para 2030. Este aumento sienta las bases para una base instalada sustancialmente mayor, impulsando la demanda futura de motores. Esa escala es importante para las laminaciones porque cada tren de transmisión adicional aumenta la demanda de pilas de acero de precisión, recubrimientos y procesos de unión a nivel del núcleo del motor. El fin en septiembre de 2025 del crédito federal al consumidor de vehículos eléctricos ha moderado parte del impulso de los vehículos eléctricos de batería pura. Sin embargo, no ha eliminado la demanda de laminaciones para motores porque los sistemas híbridos aún utilizan un contenido sustancial de propulsión eléctrica. El mercado de laminaciones para motores de vehículos eléctricos de los Estados Unidos mantiene, por tanto, una base de volumen duradera incluso cuando la combinación de vehículos cambia entre plataformas de batería eléctrica pura e híbridas.
Objetivos de Eficiencia del Departamento de Energía que Exigen Laminaciones Ultrafinas
El mercado de laminaciones para motores de vehículos eléctricos de los Estados Unidos también está siendo moldeado por estándares de eficiencia de motores más estrictos que están forzando el rediseño en toda la cadena de suministro. La norma del DOE de octubre de 2023 estableció el 1 de junio de 2027 como fecha de cumplimiento para los estándares de eficiencia de nivel superpremium en motores de 100 a 250 hp, y la norma de enero de 2025 extendió la cobertura a motores más pequeños a partir del 1 de enero de 2029 [1]"Reglamentación de Estándares de Conservación de Energía para Motores Eléctricos", Departamento de Energía de los Estados Unidos, energy.gov. Alcanzar los niveles de eficiencia IE4 requiere menor pérdida en el núcleo, laminaciones más delgadas y una calidad de punzonado más precisa, lo que aumenta directamente las exigencias de procesamiento en los grados de acero utilizados en los motores de vehículos eléctricos. El DOE también señaló que estos cambios de eficiencia requieren laminaciones más delgadas y un gasto de capital significativo por parte de los fabricantes, lo que significa que la respuesta es estructural y no temporal. La misma revisión indicó que una parte notable de los envíos de ESEM necesitaría rediseño, por lo que la base de estampado de laminaciones enfrenta un amplio ciclo de actualización de productos incluso fuera de la adopción directa de vehículos eléctricos. El mercado de laminaciones para motores de vehículos eléctricos de los Estados Unidos obtiene un piso estable en la demanda de este ciclo de rediseño porque los proveedores deben calificar pilas de menor pérdida y grados de material mejorados antes de que lleguen las nuevas fechas de cumplimiento.
Integración Vertical de Motores Eléctricos por Fabricantes de Automóviles
El mercado de laminaciones para motores de vehículos eléctricos de los Estados Unidos está avanzando hacia acuerdos de abastecimiento más largos y técnicos a medida que los fabricantes de automóviles incorporan el diseño y la fabricación de motores eléctricos internamente. BMW ahora fabrica internamente el rótor, el estátor, la transmisión y el convertidor de potencia para su eDrive de sexta generación, y la nueva unidad reduce las pérdidas de energía en un 40% y el peso en un 10% en comparación con la generación anterior. La actividad de núcleo de estátor de GM en Lockport, Nueva York, y la producción de unidades de transmisión en Toledo, Ohio, muestran que el consumo de núcleos con base en los Estados Unidos se está concentrando cada vez más en torno a programas directos de fabricantes de equipos originales. El programa de Lucid con sede en Arizona para motores de imán permanente fabricados internamente destaca una tendencia: los fabricantes de equipos originales están imponiendo estándares más estrictos en geometría, recubrimientos y elecciones de aleación. Este cambio beneficia a los proveedores que codesarrollan laminaciones en lugar de simplemente ofrecer estampados estandarizados. Como resultado, el mercado de los Estados Unidos para laminaciones de motores de vehículos eléctricos está evolucionando para priorizar las calificaciones, exigiendo que los proveedores exitosos ejerzan controles de proceso más estrictos y fomenten colaboraciones de ingeniería más estrechas con los compradores fabricantes de equipos originales.
Expansiones de Capacidad Doméstica de Acero Eléctrico No Orientado (InduX, Cleveland-Cliffs)
El mercado de laminaciones para motores de vehículos eléctricos de los Estados Unidos está ganando apoyo de una base doméstica más amplia de acero eléctrico de grano no orientado (NOES), lo que ayuda a reducir el riesgo de abastecimiento y mejora el cumplimiento de las normas de contenido de los Estados Unidos. Cleveland-Cliffs sigue siendo el único productor norteamericano de acero eléctrico de grado automotriz, y su línea MOTOR-MAX está posicionada específicamente para motores de tracción de vehículos eléctricos de alta frecuencia [2]"Aceros MOTOR-MAX", Cleveland-Cliffs, clevelandcliffs.com. La instalación de NOES planificada por ArcelorMittal de 1,2 mil millones de USD en Calvert, Alabama, respaldada por 280,5 millones de USD en créditos fiscales del DOE, se espera que añada 150.000 toneladas métricas de producción anual a partir de la segunda mitad de 2027. La evaluación de preparación de la cadena de suministro del DOE de 2025 aún identificó la posición dominante de China en el procesamiento de acero eléctrico como un riesgo para la fabricación de transporte de los Estados Unidos, por lo que cada línea doméstica adicional mejora la resiliencia. Una mayor producción local de NOES también acorta los plazos de entrega para los estampadores y reduce el riesgo de interrupciones causadas por la importación de bobinas que retrasen el lanzamiento de motores. El mercado de laminaciones para motores de vehículos eléctricos de los Estados Unidos debería, por tanto, contar con una base de suministro doméstico más sólida a medida que la nueva capacidad de acero entre en funcionamiento y los productores existentes avancen hacia especificaciones de grado para vehículos eléctricos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Precio del Acero Eléctrico | -1.1% | Nacional | Corto plazo (≤ 2 años) |
| Cuellos de Botella en la Cadena de Suministro y la Capacidad | -0.8% | Nacional, con presión particular en los clústeres de fabricación del Medio Oeste | Mediano plazo (2-4 años) |
| Tasas de Desperdicio por Estampado de Precisión | -0.4% | Nacional | Mediano plazo (2-4 años) |
| Retrasos en Permisos para Líneas de Acero | -0.3% | Regional, concentrado en ubicaciones específicas a nivel de planta | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio del Acero Eléctrico
El mercado de laminaciones para motores de vehículos eléctricos de los Estados Unidos sigue expuesto a las fluctuaciones en los precios del acero eléctrico, aunque las medidas comerciales limitan parte de la presión de las importaciones. Según el Instituto Americano del Hierro y el Acero, se espera que las exportaciones de acero de China aumenten significativamente en los próximos años, distorsionando aún más los precios de referencia globales. La decisión de la USITC publicada en 2026 mantuvo las órdenes compensatorias y antidumping sobre el NOES de varios países exportadores, lo que apoya la disciplina de precios domésticos pero no elimina la volatilidad de las materias primas. Para los estampadores de laminaciones, el traslado de costos suele ser más lento que los cambios en los precios de los insumos porque los acuerdos de suministro con los fabricantes de equipos originales se negocian a lo largo de varios años. Esto crea presión sobre los márgenes durante los picos de precios, especialmente cuando los clientes no están dispuestos a reabrir los términos a mitad de contrato. El mercado de laminaciones para motores de vehículos eléctricos de los Estados Unidos enfrenta, por tanto, una restricción de rentabilidad recurrente incluso cuando la demanda final sigue siendo saludable.
Concentración de la Cadena de Suministro y Cuellos de Botella de Capacidad
El mercado de laminaciones para motores de vehículos eléctricos de los Estados Unidos aún opera con una base de suministro doméstico estrecha para el NOES de grado automotriz. Cleveland-Cliffs es el único productor norteamericano actual de grado automotriz, mientras que el proyecto Calvert de ArcelorMittal no llegará al mercado hasta la segunda mitad de 2027. La evaluación de la cadena de suministro del DOE de enero de 2025 identificó la posición dominante de China en el procesamiento de acero eléctrico como un riesgo de abastecimiento continuo para la fabricación de transporte de los Estados Unidos. El problema es más pronunciado en calibres ultradelgados por debajo de 0,20 mm, donde solo un pequeño grupo de productores globales tiene las capacidades de laminado en frío y recocido necesarias para los motores de alta velocidad de próxima generación. El movimiento de Waelzholz en abril de 2026 hacia América del Norte a través de una instalación en México muestra que los proveedores claramente ven esta brecha, pero la capacidad añadida aún necesita tiempo para calificar para los programas automotrices [3]"Vehículos Eléctricos, Grados de Fleje de Acero Eléctrico", Waelzholz, waelzholz.com. El mercado de laminaciones para motores de vehículos eléctricos de los Estados Unidos puede, por tanto, enfrentar cuellos de botella periódicos en calibres premium incluso a medida que el tonelaje doméstico más amplio mejora.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Laminado: Dominio del Acero Eléctrico con Creciente Demanda de Aleaciones Avanzadas
Los laminados de acero eléctrico representaron el 79,12% de la participación del mercado de laminaciones para motores de vehículos eléctricos de los Estados Unidos en 2025, lo que confirmó su papel central en los programas de motores de vehículos eléctricos convencionales. Este liderazgo proviene de su equilibrio entre costo, rendimiento magnético y familiaridad de fabricación en diseños de motores de tracción de alto volumen. El mercado de laminaciones para motores de vehículos eléctricos de los Estados Unidos sigue dependiendo en gran medida del acero eléctrico porque la mayoría de las plataformas de fabricantes de equipos originales necesitan estampado confiable a gran escala y ciclos de calificación predecibles más que una densidad de potencia máxima. La línea de productos MOTOR-MAX de Cleveland-Cliffs respalda esta posición porque está diseñada para aplicaciones de tracción automotriz de alta frecuencia. El material también se beneficia de una amplia aceptación entre los proveedores que ya saben cómo procesarlo, recubrirlo y apilarlo en volúmenes automotrices.
Otros tipos de laminados, principalmente aleaciones de níquel-hierro y cobalto-hierro, se proyecta que crecerán a una CAGR del 13,55% hasta 2031, convirtiéndolos en la clase de material de más rápido movimiento en este segmento. Carpenter Electrification afirma que las aleaciones Hiperco 50 pueden ofrecer un 30% más de densidad de potencia, un 25% más de par motor y una operación del motor entre 10 °C y 20 °C más fría que los aceros al silicio convencionales. Ese perfil hace que las aleaciones avanzadas sean más relevantes en vehículos eléctricos premium y otras aplicaciones donde el empaquetado compacto del motor importa más que el costo de la materia prima. El acero al silicio aún ocupa el terreno intermedio porque los grados más nuevos, como el Waelzholz NO 30-15, están extendiendo el rendimiento sin pasar a aleaciones de costo mucho más elevado. El proceso glulock de Feintool, que permite espesores de pila de hasta 0,1 mm y afirma hasta un 15% mayor de eficiencia del motor, también ayuda a que el acero eléctrico y al silicio sigan siendo competitivos por más tiempo.


Por Tipo de Motor: Liderazgo de los PMSM con los SRM Ganando Terreno Estructural
Los Motores Síncronos de Imán Permanente (PMSM) representaron el 68,22% del mercado de laminaciones para motores de vehículos eléctricos de los Estados Unidos en 2025, lo que refleja su sólida posición en los trenes de transmisión actuales de vehículos eléctricos. Las investigaciones indican que la eficiencia y la densidad de potencia de los PMSM se han mantenido consistentemente altas, lo que explica por qué los fabricantes de equipos originales continúan favoreciendo la arquitectura en los vehículos eléctricos de pasajeros. El mercado de laminaciones para motores de vehículos eléctricos de los Estados Unidos también se beneficia de esta combinación porque los diseños de PMSM otorgan prioridad a laminaciones más delgadas y de menor pérdida a medida que aumentan las frecuencias de operación. El eDrive de sexta generación de BMW y las unidades de transmisión internas de Lucid muestran cómo los programas de motores de alta eficiencia están elevando las tolerancias de material y punzonado. Los proveedores que pueden cumplir consistentemente esas tolerancias están mejor posicionados para asegurar adjudicaciones de fabricantes de equipos originales de ciclo largo.
Se prevé que los Motores de Reluctancia Conmutada (SRM) crezcan a una CAGR del 12,27% hasta 2031, convirtiéndolos en el tipo de motor de más rápido crecimiento en el mercado. Su auge está vinculado a un mayor interés en diseños sin tierras raras o con tierras raras reducidas que desplazan el énfasis en el rendimiento hacia la geometría del rótor y el procesamiento del acero. Astemo anunció un motor de reluctancia síncrona asistido por imán con una potencia de 180 kW y solo un 30% de aumento de tamaño en comparación con los diseños convencionales de PMSM, lo que indica que la compensación se está reduciendo. Los motores BLDC continúan desempeñando un papel en aplicaciones auxiliares y premium más pequeñas, mientras que los motores de inducción siguen siendo relevantes donde la durabilidad y el abastecimiento establecido se valoran por encima de la eficiencia máxima. El mercado de laminaciones para motores de vehículos eléctricos de los Estados Unidos está, por tanto, evolucionando hacia un conjunto más amplio de especificaciones de estátor y rótor de las que habría creado una transición de arquitectura única.
Por Tipo de Vehículo: Los Vehículos de Pasajeros Lideran Mientras las Flotas Comerciales Impulsan el Crecimiento
Los vehículos de pasajeros representaron el 63,25% de la participación de mercado en 2025, manteniéndolos como el mayor canal para laminaciones de motores en el país. La huella de producción establecida en los Estados Unidos de Tesla, GM, Ford, Hyundai-Kia y Rivian respalda ese liderazgo. El Sureste atrajo inversiones notables en producción de vehículos eléctricos y baterías hasta 2025, lo que refuerza la escala de la producción futura de vehículos de pasajeros. El mercado de laminaciones para motores de vehículos eléctricos de los Estados Unidos mantiene una gran base de pasajeros, incluso con incentivos cambiantes, porque los híbridos aún requieren pilas sustanciales de núcleo de motor. Eso mantiene la demanda de laminaciones más estable de lo que la combinación de vehículos eléctricos de batería pura podría sugerir por sí sola.
Se espera que los vehículos comerciales crezcan a una CAGR del 10,35% hasta 2031, lo que los convierte en el tipo de vehículo de más rápido crecimiento. La fábrica Semi de Nevada de Tesla está diseñada para producir 50.000 camiones Clase 8 por año, una nueva fuente importante de demanda de motores de alto rendimiento. Cada Semi de tres motores tiene un contenido de laminación mucho mayor que un vehículo eléctrico de pasajeros de un solo motor, por lo que el efecto de la demanda se amplifica a nivel del núcleo del motor. La apertura de la instalación de ZM Trucks en 2025 en Fontana añade otro punto de demanda comercial, mientras que las motocicletas y bicicletas eléctricas siguen siendo un canal más pequeño pero gradualmente en expansión para la entrega urbana. La industria de laminaciones para motores de vehículos eléctricos en los Estados Unidos está, por tanto, ganando un segundo motor de demanda gracias a la electrificación de flotas, reduciendo la dependencia excesiva de los volúmenes de vehículos eléctricos de pasajeros.
Por Aplicación: Las Laminaciones de Estátor Mantienen el Liderazgo Mientras la Innovación en el Rótor se Acelera
Las laminaciones de estátor representaron el 58,04% de la participación del mercado de laminaciones para motores de vehículos eléctricos de los Estados Unidos en 2025, convirtiéndolas en el segmento de aplicación más grande. Este liderazgo refleja el papel central del estátor en la definición de la geometría de las ranuras, el comportamiento térmico, la eficiencia máxima y la densidad de par. El mercado de laminaciones para motores de vehículos eléctricos de los Estados Unidos sigue siendo predominantemente de estátor en volumen porque los estátores consumen más acero eléctrico que los rótores en la mayoría de los formatos de motor. La Unión de Superficie Completa de Tempel aplica una capa adhesiva de 2 a 4 micrones, en comparación con los espesores de recubrimiento convencionales de 5 a 14 micrones, lo que mejora la eficiencia y ayuda a reducir el ruido y la vibración. Las aprobaciones de clientes en múltiples fabricantes de equipos originales automotrices indican que los métodos de unión de estátores están pasando rápidamente del desarrollo a la calificación de producción.
Se prevé que las laminaciones de rótor crezcan a una CAGR del 11,86% hasta 2031, convirtiéndolas en el segmento de aplicación de más rápido crecimiento. Las mayores velocidades del rótor y el mayor interés en los diseños basados en reluctancia están aumentando la importancia de la resistencia mecánica, la precisión de la forma y el rendimiento de baja pérdida en las pilas de rótor. Waelzholz desarrolló grados HS para velocidades de motor de hasta 25.000 rpm, que abordan directamente los límites de tensión de las aplicaciones de rótor de alta velocidad. La patente de EuroGroup Laminations para la geometría de paquete de rótor segmentado que evita el contacto en los bordes muestra cuánta innovación se centra ahora en el rendimiento del rótor. La industria de laminaciones para motores de vehículos eléctricos en los Estados Unidos está avanzando hacia una carrera tecnológica más equilibrada entre estátor y rótor a medida que los motores de mayor velocidad se vuelven más comunes.
Análisis Geográfico
El mercado de laminaciones para motores de vehículos eléctricos de los Estados Unidos está creciendo, impulsado por el aumento de la fabricación doméstica de vehículos eléctricos, incentivos federales como la Ley de Reducción de la Inflación, y un énfasis creciente en diseños de motores de alto par y eficiencia energética. En junio de 2026, BMW completó su inversión de 1,7 mil millones de USD en sus plantas de producción de Carolina del Sur mientras se preparaba para lanzar la producción de vehículos totalmente eléctricos en el país. La finalización de esta inversión demostró la confianza de BMW en los Estados Unidos y reforzó el papel de Carolina del Sur en el centro de las operaciones globales del Grupo BMW. A finales de 2024, Míchigan ya había atraído inversiones sustanciales en fabricación de vehículos eléctricos, subrayando su papel fundamental en el consumo futuro de motores y componentes. Con las operaciones de estátor de GM en Lockport y el Centro de Tren de Transmisión Eléctrico Van Dyke de Ford, la región está estrechamente vinculada a la producción directa de motores. Esta concentración fomenta conexiones sólidas entre procesadores de acero, estampadores, ensambladores de núcleos y plantas de vehículos finales. El Medio Oeste es la piedra angular del mercado de laminaciones para motores de vehículos eléctricos de los Estados Unidos, combinando a la perfección ingeniería automotriz, una profunda red de proveedores y ensamblaje a gran escala como ningún otro corredor en los Estados Unidos. Para 2029, el clúster del Corredor Automotriz del Medio Oeste está previsto que represente una participación significativa de la producción de ensamblaje de vehículos eléctricos de batería de América del Norte, consolidando su estatus como el principal centro para motores de vehículos eléctricos y sus laminaciones.
Hasta 2025, el Sureste captó una parte significativa de las inversiones en fabricación de vehículos eléctricos y baterías del país, posicionándose como el corredor de crecimiento regional más dinámico para la demanda futura de laminaciones. La Metaplant de Hyundai cerca de Savannah, el campus BlueOval de Ford en Tennessee y la empresa de baterías de BMW en Carolina del Sur están ampliando el panorama de producción de motores y baterías de la región. Además, la próxima instalación de NOES de ArcelorMittal en Calvert, prevista para mejorar el acceso regional al acero eléctrico de grado para vehículos eléctricos a partir de 2027, promete aliviar los desafíos de flete y plazos de entrega para los ensambladores locales. El Sureste está siendo testigo de la expansión más rápida en el mercado de laminaciones para motores de vehículos eléctricos de los Estados Unidos, con empresas que pasan de meros anuncios a plantas totalmente operativas.
California y otros estados ACC II exigen que el 35% de las ventas de vehículos de pasajeros nuevos del año modelo 2026 sean de cero emisiones, y el programa aumenta al 100% para 2035 en jurisdicciones que representan más del 30% de las ventas de vehículos ligeros nuevos de los Estados Unidos [4]"California Avanza para Acelerar el 100% de Ventas de Vehículos Nuevos de Cero Emisiones para 2035", Junta de Recursos del Aire de California, ww2.arb.ca.gov. La primera fábrica Semi de alto volumen de Tesla en Sparks lanzó su primera unidad de producción en abril de 2026 y está diseñada para producir 50.000 camiones Clase 8 por año, creando un gran nodo de demanda de vehículos comerciales en el Oeste. California también registró una participación significativa de vehículos de cero emisiones en las ventas de vehículos de pasajeros y comerciales nuevos en 2024, confirmando que la electrificación occidental sigue por delante de la media nacional. El mercado de laminaciones para motores de vehículos eléctricos de los Estados Unidos recibe una señal de demanda temprana del Oeste porque la adopción de políticas y el despliegue de flotas avanzan más rápido allí. Ese impulso occidental es especialmente importante para los motores comerciales de alta potencia y otras aplicaciones avanzadas donde la calificación del producto a menudo comienza antes del despliegue nacional más amplio.
Panorama Competitivo
La cadena de suministro de laminaciones para motores de vehículos eléctricos de los Estados Unidos está moderadamente fragmentada entre productores de NOES, estampadores de precisión y ensambladores integrados de núcleos de motor. Cleveland-Cliffs sigue siendo la única fuente doméstica de NOES de grado automotriz. Sin embargo, esa posición está comenzando a enfrentar presión futura por parte del proyecto de construcción de Calvert de ArcelorMittal y los planes de inversión más amplios en acero de los Estados Unidos. Worthington Industries, a través de Tempel, se describió a sí misma como el número 3 global en los mercados de laminaciones para motores y señaló que el 90% de sus ventas están concentradas en América del Norte. El mercado de laminaciones para motores de vehículos eléctricos de los Estados Unidos está, por tanto, siendo moldeado menos por un único actor dominante y más por una competencia entre capacidades especializadas, garantía de suministro y profundidad de calificación de clientes.
La tecnología se está convirtiendo en el punto de diferenciación más claro en este mercado. La Unión de Superficie Completa de Tempel, el proceso glulock de Feintool y el trabajo de geometría patentada de EuroGroup tienen como objetivo mejorar la eficiencia, reducir las pérdidas y asegurar una aprobación más estrecha de los clientes en lugar de competir únicamente en volumen. La oferta pública de adquisición de Worthington Steel en febrero de 2026 para comprar Kloeckner & Co y sus sinergias anuales esperadas para finales del ejercicio fiscal 2028 muestran un impulso hacia una mayor escala y un alcance de servicio más amplio. La expansión de 35 millones de USD de Feintool en Nashville, completada en el primer trimestre de 2025 con una nueva prensa de transferencia directa de servo de 1.600 toneladas, muestra la misma lógica desde el ángulo de la huella de fabricación. El mercado de laminaciones para motores de vehículos eléctricos de los Estados Unidos está recompensando a los proveedores que combinan capacidad local con conocimiento de proceso propietario y tiempos de respuesta más rápidos a los fabricantes de equipos originales.
POSCO Mobility representa un modelo verticalmente integrado que vincula la producción de acero eléctrico con los núcleos de motor de transmisión terminados, lo que establece un alto estándar para el control de la cadena de suministro. El plan de gestión 2030 de Nippon Steel comprometió casi 11 mil millones de USD en las instalaciones de United States Steel hasta finales de 2028. Incluyó planes para incorporar capacidades de acero eléctrico más avanzadas en Big River Steel. Si esos planes avanzan según lo declarado, la competencia en NOES premium y en materias primas de laminación de alta especificación debería volverse significativamente más fuerte después del inicio del período de pronóstico actual. Aún existe espacio en blanco entre la producción de aleaciones avanzadas y el ensamblaje completo a escala automotriz de pilas de estátor y rótor por parte de un proveedor con sede en los Estados Unidos. El mercado de laminaciones para motores de vehículos eléctricos de los Estados Unidos sigue abierto a empresas que puedan combinar materiales premium, estampado de alta precisión, unión de pilas y codesarrollo directo con fabricantes de automóviles en una única oferta doméstica.
Líderes de la Industria de Laminación de Motores para Vehículos Eléctricos en Estados Unidos
-
Worthington Industries
-
EuroGroup Laminations
-
Carpenter Electrification
-
Feintool International
-
Cleveland-Cliffs Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Abril de 2026: El primer Semi Clase 8 de Tesla salió de la línea de producción de alto volumen en Sparks, Nevada, en una fábrica capaz de producir 50.000 camiones por año. Con un tren de transmisión de tres motores, el Semi representa el mayor catalizador único de demanda comercial para laminaciones de motores de alto rendimiento en los Estados Unidos.
- Febrero de 2026: Worthington Steel inició una oferta pública de adquisición para comprar Kloeckner & Co a 11 EUR por acción (aproximadamente 12 USD). Se proyectó que la adquisición generaría sinergias anuales de 150 millones de USD para la conclusión del ejercicio fiscal 2028. Una vez finalizado, este acuerdo posicionaría a Worthington como el segundo mayor centro de servicios de acero en América del Norte.
- Diciembre de 2025: El Plan de Gestión a Mediano y Largo Plazo 2030 de Nippon Steel comprometió aproximadamente 11 mil millones de USD en capital para las instalaciones de US Steel hasta finales de 2028, incluyendo nuevas capacidades de acero eléctrico de grano orientado en Big River Steel, aprovechando la tecnología propia de Nippon Steel.
- Octubre de 2025: Tempel Steel, una subsidiaria de Worthington Steel, presentó su innovadora tecnología de Unión de Superficie Completa (FSB™). Esto implicó aplicar un adhesivo delgado a las laminaciones de acero eléctrico antes del apilado, lo que provocó una notable reducción de la energía desperdiciada (pérdida en el núcleo) y una disminución del ruido, la vibración y la aspereza (NVH) en los motores de vehículos eléctricos.


Alcance del Informe del Mercado de Laminación de Motores para Vehículos Eléctricos en Estados Unidos
El alcance incluye la segmentación por tipo de laminado (laminados de acero eléctrico, laminados de acero al silicio y otros tipos de laminados (níquel-hierro, cobalto-hierro, etc.)), tipo de motor (motores síncronos de imán permanente (PMSM), motores de inducción, motores de reluctancia conmutada (SRM) y motores de corriente continua sin escobillas (BLDC)), tipo de vehículo (vehículos de pasajeros, vehículos comerciales y motocicletas y bicicletas eléctricas) y aplicación (laminaciones de estátor y laminaciones de rótor). El tamaño del mercado y los pronósticos de crecimiento se presentan por valor en USD.
| Laminados de Acero Eléctrico |
| Laminados de Acero al Silicio |
| Otros Tipos de Laminados (Níquel-Hierro, Cobalto-Hierro, etc.) |
| Motores Síncronos de Imán Permanente (PMSM) |
| Motores de Inducción |
| Motores de Reluctancia Conmutada (SRM) |
| Motores de Corriente Continua sin Escobillas (BLDC) |
| Vehículos de Pasajeros |
| Vehículos Comerciales |
| Vehículos de Dos Ruedas |
| Laminaciones de Estátor |
| Laminaciones de Rotor |
| Por Tipo de Laminado | Laminados de Acero Eléctrico |
| Laminados de Acero al Silicio | |
| Otros Tipos de Laminados (Níquel-Hierro, Cobalto-Hierro, etc.) | |
| Por Tipo de Motor | Motores Síncronos de Imán Permanente (PMSM) |
| Motores de Inducción | |
| Motores de Reluctancia Conmutada (SRM) | |
| Motores de Corriente Continua sin Escobillas (BLDC) | |
| Por Tipo de Vehículo | Vehículos de Pasajeros |
| Vehículos Comerciales | |
| Vehículos de Dos Ruedas | |
| Por Aplicación | Laminaciones de Estátor |
| Laminaciones de Rotor |


Preguntas Clave Respondidas en el Informe
¿Cuál es la perspectiva de crecimiento para 2026 a 2031 de las laminaciones para motores de vehículos eléctricos de los Estados Unidos?
Se espera que el mercado de laminaciones para motores de vehículos eléctricos de los Estados Unidos crezca desde 7,77 mil millones de USD en 2026 hasta 11,12 mil millones de USD en 2031 a una CAGR del 7,44%.
¿Qué tipo de material lidera la demanda actual en los núcleos de motores de vehículos eléctricos de los Estados Unidos?
Los laminados de acero eléctrico lideraron con una participación del 79,12% en 2025 porque aún ofrecen la mejor combinación de costo, rendimiento magnético y capacidad de fabricación para los programas de vehículos eléctricos de alto volumen.
¿Qué arquitectura de motor está moldeando más la demanda de laminaciones premium?
Los PMSM siguen siendo el tipo de motor líder con una participación del 68,22% en 2025, y su alta eficiencia y densidad de potencia están impulsando la demanda de laminaciones más delgadas y de menor pérdida.
¿Por qué las laminaciones de rótor están creciendo más rápido que las laminaciones de estátor en los próximos programas de vehículos eléctricos?
Se proyecta que las laminaciones de rótor crecerán a una CAGR del 11,86% porque las mayores velocidades de motor y los diseños basados en reluctancia están haciendo que la geometría, la resistencia y la precisión del rótor sean más importantes.
¿Qué clase de vehículo impulsará el volumen incremental de laminación?
Los vehículos comerciales están en camino de registrar una CAGR del 11,09% a medida que las flotas logísticas electrifican las rutas de última milla.
¿Qué sustenta el crecimiento de las laminaciones de rotor?
Las topologías de imán interior de alta velocidad y sin imanes requieren pilas de rotor de precisión, lo que respalda una CAGR del 12,76% hasta 2030.
Última actualización de la página el:



