
Tamaño y Participación del Mercado de Servicios de TI del Reino Unido
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
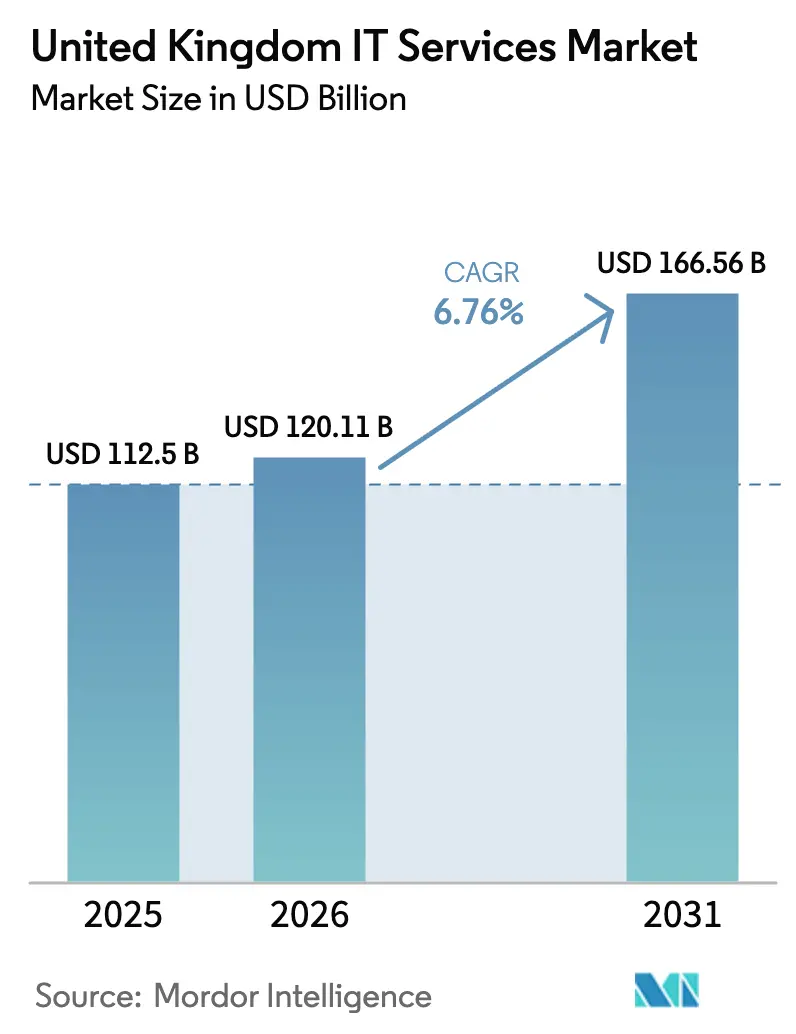
| Tamaño del mercado en el año base (2025) | 112.5 Mil millones de dólares |
| Tamaño del Mercado (2026) | 120.11 Mil millones de dólares |
| Tamaño del Mercado (2031) | 166.56 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.76 % |
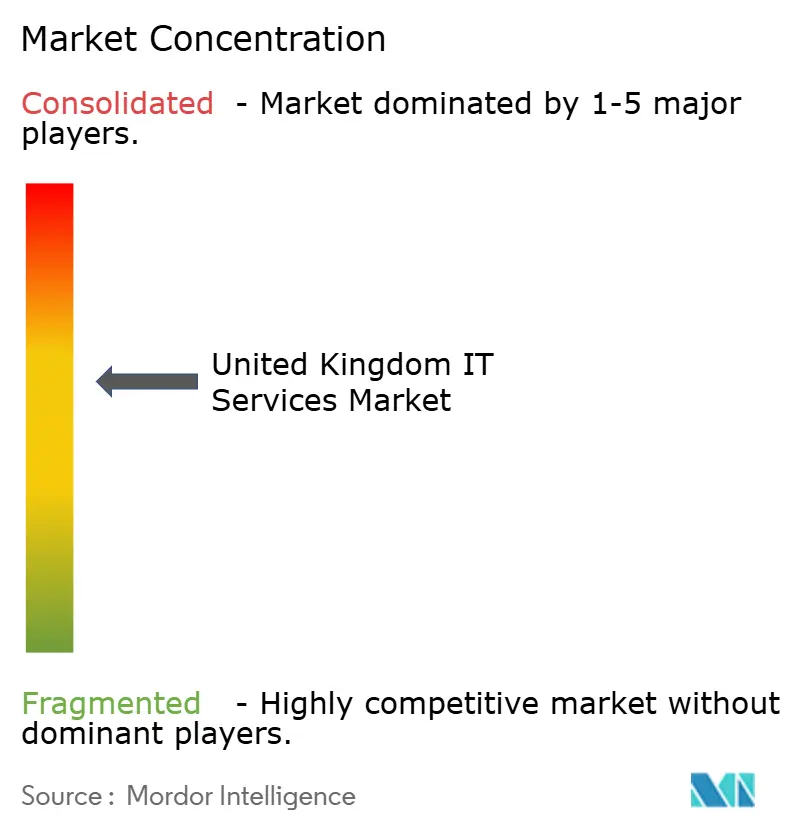
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de TI del Reino Unido por Mordor Intelligence
El mercado de servicios de TI del Reino Unido fue valorado en USD 112,5 mil millones en 2025 y se estima que crecerá desde USD 120,11 mil millones en 2026 hasta alcanzar USD 166,56 mil millones en 2031, a una CAGR del 6,76% durante el período de previsión (2026-2031). Esta trayectoria subraya la resiliencia del mercado de servicios de TI del Reino Unido, impulsada por la aceleración de la transformación digital tanto en el sector público como en el privado, la inversión pública sostenida en infraestructura de IA y la expansión de los mandatos de cumplimiento en ciberseguridad. Los marcos de nube del sector público, los contratos récord de IA generativa y los crecientes centros tecnológicos regionales continúan estimulando la demanda, mientras que la inflación salarial y la cautela macroeconómica siguen siendo influencias moderadoras. Las firmas de consultoría globales están reforzando sus credenciales en IA para asegurar grandes contratos plurianuales, mientras que los proveedores de nivel medio apuntan a nichos especializados como la seguridad gestionada y la integración de la Industria 4.0. La adopción de la entrega cercana está aumentando en respuesta a la escasez local de talento, aunque el mercado de servicios de TI del Reino Unido sigue favoreciendo la proximidad en las instalaciones propias para verticales de alta regulación como las finanzas y el gobierno.
Conclusiones Clave del Informe
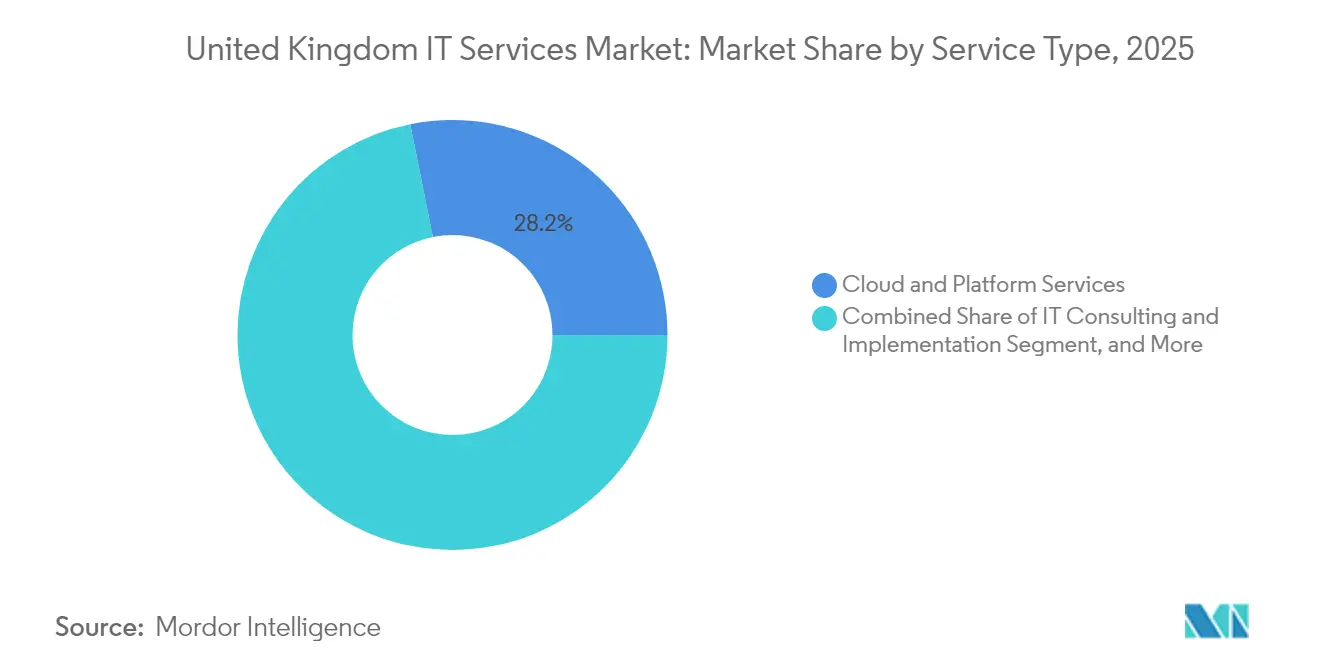
- Por tipo de servicio, los servicios de nube y plataforma capturaron el 28,15% de la participación del mercado de servicios de TI del Reino Unido en 2025; se prevé que los servicios de seguridad gestionada se expandan a una CAGR del 9,38% hasta 2031.
- Por tamaño de empresa, las grandes empresas mantuvieron una participación del 64,25% en el mercado de servicios de TI del Reino Unido en 2025, mientras que se proyecta que el segmento de pequeñas y medianas empresas crezca a una CAGR del 8,98% hasta 2031.
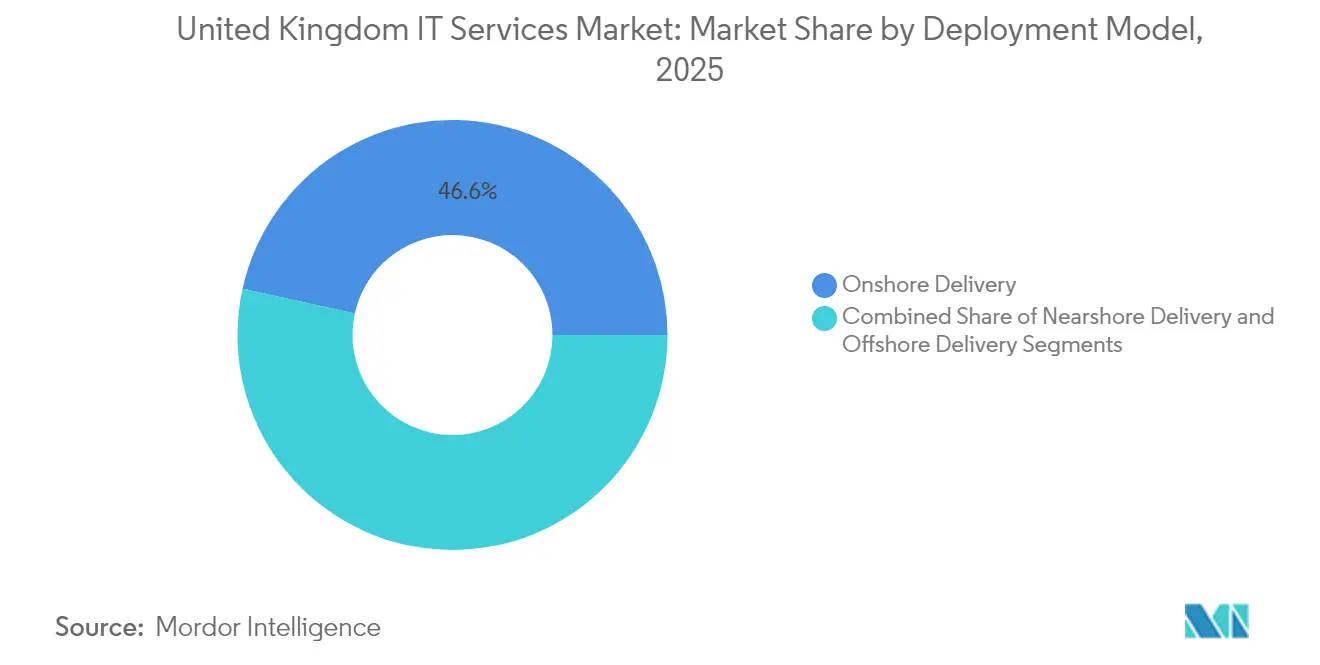
- Por modelo de implementación, la entrega en tierra representó el 46,55% del tamaño del mercado de servicios de TI del Reino Unido en 2025, y la entrega cercana avanza a una CAGR del 9,51% hasta 2031.
- Por vertical del usuario final, los servicios financieros lideraron con una participación de ingresos del 20,35% en 2025; se prevé que el sector sanitario y ciencias de la vida se expanda a una CAGR del 9,44% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Servicios de TI del Reino Unido
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Período de Impacto |
|---|---|---|---|
| Ola de Transformación Digital Liderada por IA | +2.1% | Global, con concentración en el triángulo Londres-Oxford-Cambridge | Mediano plazo (2-4 años) |
| Políticas de Adquisición Gubernamental que Priorizan la Nube | +1.8% | Nacional, con ganancias tempranas en los departamentos del Gobierno Central | Corto plazo (≤ 2 años) |
| Entorno de Ciberamenazas Agudo | +1.5% | Global, con especial enfoque en Servicios Financieros e Infraestructura Crítica | Corto plazo (≤ 2 años) |
| Convergencia de OT-TI en la Manufactura del Reino Unido | +0.9% | Nacional, concentrado en West Midlands y el norte de Inglaterra | Mediano plazo (2-4 años) |
| Auge de los Mandatos de TI Verde (Objetivos de Sostenibilidad) | +0.6% | Nacional, impulsado por los requisitos de adquisición gubernamental | Largo plazo (≥ 4 años) |
| Complejidad Regulatoria Impulsada por el Brexit | +0.4% | Nacional, con efectos secundarios en las operaciones de la UE | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Ola de Transformación Digital Liderada por IA
El Reino Unido ocupa ahora el tercer lugar como la mayor economía de IA del mundo y tiene como objetivo ganancias anuales de productividad del 1,5% mediante la implantación de IA. [1]Departamento de Ciencia, Innovación y Tecnología, "El Primer Ministro presenta el plan para impulsar la IA," GOV.UK A pesar del entusiasmo, solo el 16% de los fabricantes declaran tener conocimientos adecuados sobre IA, lo que abre oportunidades consultivas para los proveedores de servicios. La inversión pública de USD 4 mil millones y los compromisos privados de USD 14 mil millones forman una cartera duradera para los compromisos centrados en IA. Solo Accenture aseguró USD 1,4 mil millones en reservas de IA generativa durante el segundo trimestre del ejercicio fiscal 25, lo que señala un sólido apetito empresarial. Las Zonas de Crecimiento de IA designadas por el gobierno, comenzando con Culham, Oxfordshire, requerirán una extensa integración de sistemas y capacidad de nube. En conjunto, estos factores generan un impulso sostenido en el mercado de servicios de TI del Reino Unido.
Políticas de Adquisición Gubernamental que Priorizan la Nube
El mandato que prioriza la nube, destacado por el catálogo de G-Cloud 14 con 46.000 servicios de 4.000 proveedores, está transformando la contratación pública. Los ahorros en el marco de USD 2,3 mil millones desde 2012 validan los beneficios económicos y estimulan la participación de las pequeñas y medianas empresas. La próxima competencia Servicios Tecnológicos 4 por valor de USD 16 mil millones representa la mayor oportunidad individual para los proveedores. La adopción de la nube se extiende a asociaciones estratégicas bajo el Plan Sectorial Digital y Tecnológico, difuminando las líneas entre la adquisición y la innovación. Los efectos secundarios en el sector privado son visibles a medida que las industrias reguladas replican los estándares del sector público, reforzando el crecimiento de dos dígitos en los servicios de plataforma en todo el mercado de servicios de TI del Reino Unido.
Entorno de Ciberamenazas Agudo
El Proyecto de Ley de Ciberseguridad y Resiliencia amplía la supervisión a entre 900 y 1.100 proveedores de servicios gestionados y reconoce los centros de datos como infraestructura nacional crítica. Con el 58% de las grandes empresas financieras reportando ataques de terceros en 2024, el gasto en ciberseguridad está pasando de ser discrecional a obligatorio. El crecimiento de la industria del 13,2% sugiere una demanda sostenida en medio de una consolidación inminente, ya que las empresas más grandes adquieren especialistas de nicho para satisfacer el alcance regulatorio. La alineación con normas de nivel de la UE como DORA fomenta la inversión continua, impulsando los servicios de seguridad gestionada para convertirse en la categoría de mayor crecimiento en el mercado de servicios de TI del Reino Unido.
Convergencia de OT-TI en la Manufactura del Reino Unido
Valorado en USD 9,5 mil millones en 2023, se prevé que el segmento doméstico de la Industria 4.0 alcance USD 30,6 mil millones en 2030, lo que exige la integración de tecnologías operativas y de la información. El fondo de USD 53 millones del Programa Made Smarter acelera la adopción, aunque las brechas de capacidad impulsan a los fabricantes hacia socios externos para la migración a la nube y el análisis de datos. La cobertura 5G de West Midlands superior al 80% posiciona a la región como un centro de digitalización que demanda servicios especializados. El cumplimiento medioambiental, incluidos los mecanismos de ajuste en frontera por carbono, introduce la analítica de sostenibilidad en los compromisos de OT-TI. Estas necesidades multidisciplinares mantienen al mercado de servicios de TI del Reino Unido en una pronunciada curva de crecimiento.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Período de Impacto |
|---|---|---|---|
| Alta Inflación Salarial en el Grupo de Talento Tecnológico | -1.2% | Nacional, con presión aguda en Londres y el sudeste de Inglaterra | Corto plazo (≤ 2 años) |
| Desaceleración Macroeconómica a Corto Plazo | -0.8% | Nacional, con variaciones regionales en la severidad del impacto | Corto plazo (≤ 2 años) |
| Preocupaciones sobre la Soberanía de Datos con la Entrega Offshore | -0.5% | Nacional, que afecta a los modelos de prestación de servicios transfronterizos | Mediano plazo (2-4 años) |
| Adopción Fragmentada de las Pequeñas y Medianas Empresas Fuera de Londres | -0.3% | Regional, concentrado en el norte de Inglaterra, Gales y Escocia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alta Inflación Salarial en el Grupo de Talento Tecnológico
Los salarios tecnológicos escalaron entre un 7% y un 10% en 2024, con el 76% de los empleadores citando escasez aguda de habilidades. [2]Tech Nomads, "Tendencias Salariales en el Reino Unido 2024," technomads.io El aumento de la Seguridad Nacional en abril de 2025 del 13,8% al 15% infla los costes para los empleadores. La deserción de la fuerza laboral post-Brexit de 300.000 profesionales de la UE deja 600.000 vacantes que cuestan a la economía USD 63 mil millones anuales. Las empresas compensan las carencias mediante la expansión de estrategias de entrega cercana y automatización, aunque los elevados costes laborales comprimen los márgenes y moderan el crecimiento en el mercado de servicios de TI del Reino Unido.
Desaceleración Macroeconómica a Corto Plazo
La incertidumbre inflacionaria retrasa las decisiones de adquisición, como ilustra la observación de Computacenter sobre ciclos de ventas prolongados. El entusiasmo por la IA generativa deprime otros proyectos de transformación de TIC, causando una contracción en términos reales en 2023. El gasto del gobierno central defiende la demanda base, pero la cautela del sector privado impulsa la priorización de iniciativas con retorno sobre la inversión probado. Si bien las ganancias de productividad mensurables de la IA ayudan a justificar las inversiones, el sentimiento macroeconómico sigue siendo un freno a corto plazo en el mercado de servicios de TI del Reino Unido.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: El Dominio de la Nube Impulsa el Auge de la Seguridad
Los servicios de nube y plataforma representaron el 28,15% de la participación del mercado de servicios de TI del Reino Unido en 2025, una posición de liderazgo respaldada por el catálogo ampliado de G-Cloud 14 y la migración continua de sistemas heredados a la nube pública. Se proyecta que el tamaño del mercado de servicios de TI del Reino Unido para este segmento se componga de forma constante sobre la base del marco Servicios Tecnológicos 4 de USD 16 mil millones. Al mismo tiempo, se prevé que los servicios de seguridad gestionada registren una CAGR del 9,38% hasta 2031, reflejando el cumplimiento obligatorio bajo el Proyecto de Ley de Ciberseguridad y Resiliencia. La consultoría de TI sigue siendo resiliente gracias a los programas de IA empresarial, mientras que la externalización de TI y la externalización de procesos de negocio experimentan un crecimiento equilibrado en medio de la automatización.
La polinización cruzada entre la migración a la nube y el refuerzo de la seguridad sustenta la expansión de los ingresos de los proveedores. A medida que los organismos reemplazan los sistemas en las instalaciones propias, los contratos de seguridad gestionada agrupados acompañan a los acuerdos de plataforma, amplificando la cuota de cartera. Las licitaciones del Servicio Nacional de Salud por valor de USD 1,4 mil millones ilustran cómo los marcos específicos del sector arrastran a los proveedores del ecosistema. El mercado de servicios de TI del Reino Unido recompensa, por tanto, a los proveedores que combinan el conocimiento de la hiperescala con arquitecturas de confianza cero.


Por Tamaño de Empresa del Usuario Final: La Aceleración de las Pequeñas y Medianas Empresas Desafía el Dominio de las Grandes Empresas
Las grandes empresas controlaron el 64,25% del tamaño del mercado de servicios de TI del Reino Unido en 2025, aprovechando presupuestos sustanciales para implementaciones multi-nube, pilotos de IA generativa y modernización regulatoria. A pesar del dominio, su tasa de crecimiento se modera a medida que las hojas de ruta de transformación maduran. En contraste, se proyecta que el segmento de pequeñas y medianas empresas se expanda a una CAGR del 8,98% hasta 2031, impulsado por el plan de acción de 10 pasos del Grupo de Trabajo de Adopción Digital para Pequeñas y Medianas Empresas. La participación del mercado de servicios de TI del Reino Unido entre las pequeñas y medianas empresas sigue siendo modesta, aunque el potencial de valor económico —USD 78,1 mil millones en ganancias de productividad habilitadas por IA— crea una base direccionable fértil.
Los modelos de servicio deben ajustarse a ciclos de ventas más cortos y precios basados en resultados preferidos por las empresas más pequeñas. Los centros regionales de innovación en IA, los créditos fiscales y los mercados de nube reducen las barreras de entrada, permitiendo a los proveedores desarrollar paquetes repetibles. En consecuencia, el mercado de servicios de TI del Reino Unido está siendo testigo del auge de soluciones orientadas a la suscripción adaptadas a las microempresas fuera de Londres.
Por Modelo de Implementación: El Impulso Cercano Desafía la Preferencia por la Entrega en Tierra
La entrega en tierra capturó el 46,55% de la participación del mercado de servicios de TI del Reino Unido en 2025, ya que los clientes priorizaron la residencia de datos y la colaboración estrecha. Sin embargo, la inflación salarial y la escasez de talento empujan a las empresas hacia centros cercanos en Europa del Este, proyectados a registrar una CAGR del 9,51% hasta 2031. El tamaño del mercado de servicios de TI del Reino Unido para los compromisos de entrega cercana aumentará a medida que los modelos híbridos combinen la consultoría local con equipos ágiles en el extranjero. La entrega offshore sigue siendo relevante para las tareas básicas, pero las mayores obligaciones de cumplimiento limitan su velocidad.
Los proveedores refinan las estructuras de gobernanza para coordinar la entrega transfronteriza sin infringir el Reglamento General de Protección de Datos del Reino Unido. La adopción de asistentes de codificación de IA generativa acelera la productividad, aunque las empresas deben navegar la claridad regulatoria sobre la responsabilidad de la IA, reforzando la demanda de supervisión con sede en el Reino Unido.
Por Vertical del Usuario Final: El Auge del Sector Sanitario Desafía el Liderazgo de los Servicios Financieros
Los servicios financieros representaron el 20,35% del tamaño del mercado de servicios de TI del Reino Unido en 2025, anclados por estrictos imperativos regulatorios y mandatos de resiliencia cibernética. La resiliencia operativa y el cumplimiento de DORA mantienen el gasto elevado, pero el crecimiento se está nivelando a medida que los programas de modernización central maduran. Se prevé que el sector sanitario y ciencias de la vida crezca a una CAGR del 9,44% hasta 2031, impulsado por la expansión del marco digital del Servicio Nacional de Salud de Inglaterra por valor de USD 1,4 mil millones. La participación del mercado de servicios de TI del Reino Unido para el sector sanitario está preparada para escalar a medida que se implementen a nivel nacional las actualizaciones de registros electrónicos de pacientes y los diagnósticos impulsados por IA.
La manufactura continúa con una adopción constante gracias a los incentivos de la Industria 4.0, mientras que los organismos gubernamentales mantienen el impulso de la migración a la nube a través de grandes vehículos de adquisición. Los verticales de comercio minorista, telecomunicaciones y energía se centran en la experiencia del cliente y los proyectos de redes inteligentes, creando carriles de oportunidad equilibrados en todo el mercado de servicios de TI del Reino Unido.
Análisis Geográfico
La concentración regional define las dinámicas de crecimiento dentro del mercado de servicios de TI del Reino Unido. Londres registra el mayor valor agregado bruto del sector digital con USD 9.083 per cápita, lo que refleja la concentración de financiación de capital riesgo y las funciones de sede central. El "triángulo dorado" de Londres, Oxford y Cambridge atrae una parte desproporcionada de la inversión en IA, con el riesgo de divergencia respecto a los objetivos de nivelación regional.
La intervención gubernamental a través de las Zonas de Crecimiento de IA tiene como objetivo sembrar grandes campus de centros de datos fuera de los centros tradicionales, comenzando con Culham, Oxfordshire. Simultáneamente, los alivios fiscales y los fondos de habilidades digitales apuntan a las administraciones descentralizadas para corregir los desequilibrios laborales que dejan a 10 millones de trabajadores sin capacidades digitales esenciales.
Las oportunidades regionales se manifiestan en paquetes específicos de nube y servicios gestionados para las pequeñas y medianas empresas reticentes a adoptar la IA. Los estudios de impacto económico sugieren posibles aumentos de USD 4,6 mil millones para West Yorkshire, USD 2,8 mil millones para la Región Urbana de Liverpool y USD 2,4 mil millones para Cardiff a través de la integración de la IA. Estas cifras demuestran el potencial geográficamente distribuido para el mercado de servicios de TI del Reino Unido cuando convergen la infraestructura y las habilidades.
Panorama regulatorio
La prestación de servicios de TI en el Reino Unido está condicionada por obligaciones cada vez mayores en materia de ciberseguridad, datos y resiliencia operativa en el sector público y en las industrias reguladas. La Ley de Ciberseguridad y Resiliencia (Sistemas de Redes e Información) (presentada el 12 de noviembre de 2025) amplía el alcance del marco NIS existente a más infraestructura digital y crea un régimen de designación para proveedores críticos, lo que eleva los requisitos de cumplimiento para los proveedores de servicios gestionados y sus cadenas de suministro.
En 2026, la supervisión se intensificó en torno a las dependencias tecnológicas sistémicas y la gobernanza de la IA. El Reglamento de Terceros Críticos (Designación) de 2026 entró en vigor el 13 de julio de 2026, designando a Amazon Web Services EMEA SARL, Google Cloud EMEA Limited, Microsoft Ireland Operations Limited y Oracle Corporation UK Limited como terceros críticos para el sector financiero, endureciendo las expectativas sobre resiliencia, gestión de incidentes y garantías en los principales ecosistemas de nube. Junto a esto, la Estrategia de Normas Digitales del Reino Unido (2026 a 2030), publicada el 17 de junio de 2026, refuerza el impulso gubernamental hacia el liderazgo en normas de IA y ciberseguridad, y el marco de confianza de servicios de verificación digital del Reino Unido (1.0), publicado el 3 de marzo de 2026, establece un modelo de certificación para servicios de verificación digital confiables bajo la Ley de Datos (Uso y Acceso) de 2025.
Análisis de la cadena de valor
La cadena de valor de los servicios de TI del Reino Unido comienza con insumos tecnológicos básicos como la nube hiperescalable, el software empresarial, las herramientas de ciberseguridad, las redes y las plataformas de datos. La creación de servicios ocurre luego a través de integradores de sistemas globales, proveedores de servicios gestionados y firmas boutique especializadas, abarcando consultoría, migración, servicios de aplicaciones y operaciones de seguridad. La prestación suele estar respaldada por equipos locales orientados al cliente e ingeniería nearshore u offshore, y el trabajo finalmente llega a los usuarios finales en BFSI, gobierno, salud, manufactura y pymes a través de contratación directa y marcos de contratación pública.
La contratación pública y la política de infraestructura digital también canalizan la demanda a lo largo de la cadena. La investigación de DSIT contabilizó 12.867 proveedores de servicios gestionados activos a marzo de 2025 (con un 37% atendiendo a logística y cadena de suministro), lo que apunta a fragmentación y a una larga cola de subcontratistas detrás de los contratistas principales. Las grandes migraciones gubernamentales siguen remodelando las elecciones de plataforma y los ecosistemas de socios aguas arriba, incluida la adjudicación en marzo de 2026 por parte de HMRC de un contrato de 473 millones de GBP a Amazon Web Services para migrar y alojar servicios anteriormente gestionados por Fujitsu, desplazando el gasto hacia los mercados de hiperescaladores y socios de operaciones nativas de la nube. Los objetivos de conectividad (5G independiente en todas las áreas pobladas para 2030 y cobertura de banda ancha con capacidad gigabit del 99% para 2032) refuerzan la demanda de servicios de red, borde e infraestructura gestionada, mientras que las reformas de planificación y las prioridades de la cadena de suministro de telecomunicaciones influyen en los plazos de implementación y la selección de proveedores.
Panorama Competitivo
La competencia dentro del mercado de servicios de TI del Reino Unido es intensa pero moderadamente fragmentada. Accenture ilustra la ventaja del pionero en IA, liderando con USD 1,4 mil millones en reservas de IA generativa durante el segundo trimestre del ejercicio fiscal 25. [4]Accenture Plc, "Evento Material 8-K," last10k.com En comparación, los principales proveedores indios TCS e Infosys quedan significativamente rezagados en volumen de proyectos. La actividad de fusiones y adquisiciones sigue siendo ágil: la adquisición por parte de IBM de los activos de modernización de Advanced Computer Software Group añade capacidad de nube híbrida y ejemplifica la consolidación del ecosistema.
Los segmentos de espacio en blanco como la habilitación digital de las pequeñas y medianas empresas y la consultoría regional de sostenibilidad atraen a especialistas emergentes. Mientras tanto, los nichos impulsados por el cumplimiento en ciberseguridad y aseguramiento de la IA generan demanda de experiencia boutique capaz de navegar el panorama regulatorio en evolución. Las grandes adjudicaciones de marcos, incluido el contrato de servicio de nube de USD 440 millones del Servicio Nacional de Salud de Inglaterra otorgado a Softcat, subrayan la importancia de los precios basados en resultados y en consumo.
Los proveedores que se diferencien en la entrega nativa de nube, los aceleradores de IA y las arquitecturas de confianza cero mejorarán su cuota de cartera. El mercado de servicios de TI del Reino Unido favorece, por tanto, a las empresas capaces de combinar escala global con profundidad específica del sector, mientras que los actores del mercado medio crean valor en dominios especializados.
Líderes de la Industria de Servicios de TI del Reino Unido
Accenture plc
IBM UK Ltd.
Capgemini SE
Tata Consultancy Services (TCS) UK
Cognizant Technology Solutions UK
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Los programas de modernización del sector público están generando una cartera de trabajo plurianual en ingeniería digital, migración a la nube y gestión de servicios. La hoja de ruta para el gobierno digital moderno 2025-2030 (lanzada en enero de 2026) señala una demanda continua de entrega centrada en el producto, reemplazo de sistemas heredados y plataformas interdepartamentales, y el Libro de Desafíos de la Nube 2026 (publicado en julio de 2026) invita a soluciones industriales escalables dirigidas a las limitaciones de infraestructura y sistemas heredados del sector público. La modernización de la contratación también crea oportunidades de servicios en torno a la incorporación de catálogos, garantías y operaciones gestionadas a medida que el gobierno avanza hacia componentes digitales más estandarizados y repetibles.
Los flujos de trabajo impulsados por el cumplimiento normativo y la infraestructura ofrecen espacio adicional para los proveedores de servicios de TI del Reino Unido. El Plan de Acción de Ciberseguridad Gubernamental de DSIT (enero de 2026) establece una Unidad de Ciberseguridad Gubernamental, respaldando la demanda de detección y respuesta gestionadas, gestión de riesgos de terceros y garantías de seguridad en organismos públicos y proveedores críticos. En telecomunicaciones y conectividad, la Declaración de Prioridades Estratégicas de DSIT fue designada en abril de 2026, y DSIT acordó objetivos de crecimiento 2026-2027 con Ofcom en junio de 2026, apoyando la actividad en torno a la modernización de la red fija y la innovación en IA en telecomunicaciones, junto con objetivos de cobertura de 5G independiente y banda ancha gigabit. Estas iniciativas también elevan la demanda de gobernanza de datos, pruebas de resiliencia operativa y gestión de riesgos en la nube a medida que la supervisión del Reino Unido se amplía a las dependencias sistémicas de la nube y la infraestructura digital.
Desarrollos recientes del sector
- Julio de 2026: Accenture lanzó Accenture Edge con Google Cloud para ofrecer soluciones de IA agéntica escalables dirigidas a empresas de mercado medio. La oferta empaqueta servicios de transformación y gestionados en torno a agentes de IA, ampliando la demanda direccionable más allá de los programas de grandes empresas. También aumenta la presión competitiva sobre los proveedores del Reino Unido de nivel medio que se han diferenciado mediante ofertas gestionadas verticalizadas y basadas en resultados.
- Junio de 2026: Capgemini firmó un contrato plurianual con HM Revenue & Customs para prestar un centro de contacto como servicio utilizando NICE CXone, trabajando con socios que incluyen a NICE y Route 101. La adjudicación refuerza el cambio de las plataformas de contacto con el cliente del gobierno central del Reino Unido hacia modelos de consumo nativos de la nube. También genera trabajo derivado en integración, seguridad y gestión de servicios en carteras de transformación adyacentes de HMRC.
- Marzo de 2026: HMRC adjudicó un contrato de 473 millones de GBP a Amazon Web Services para migrar y alojar servicios anteriormente gestionados por Fujitsu. Este programa acelera la transición desde las operaciones de centros de datos heredados hacia arquitecturas centradas en hiperescaladores en un importante departamento del Reino Unido. La escala de la migración impulsa la demanda de ingeniería en la nube, modernización de aplicaciones, garantía de seguridad y herramientas operativas en los ecosistemas de contratistas principales y subcontratistas.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este informe, el mercado de servicios de TI del Reino Unido se define como el valor de los servicios contratados que planifican, construyen, operan y mejoran los entornos de TI para usuarios del sector público y privado, prestados por proveedores de servicios externos y facturados como ingresos por servicios.
Exclusiones del alcance: excluimos los ingresos únicamente por licencias de software empaquetado, la conectividad de telecomunicaciones pura y los ingresos por hardware de mera reventa cuando no se incluye una prestación de servicios material.
Descripción general de la segmentación
- Por Tipo de Servicio
- Consultoría e Implementación de TI
- Externalización de TI (ITO)
- Externalización de Procesos de Negocio (BPO)
- Servicios de Seguridad Gestionada
- Servicios de Nube y Plataforma
- Por Tamaño de Empresa del Usuario Final
- Pequeñas y Medianas Empresas (PyMEs)
- Grandes Empresas
- Por Modelo de Implementación
- Entrega en Tierra
- Entrega Cercana
- Entrega Offshore
- Por Vertical del Usuario Final
- BFSI
- Manufactura
- Gobierno y Sector Público
- Sector Sanitario y Ciencias de la Vida
- Comercio Minorista y Bienes de Consumo
- Telecomunicaciones y Medios
- Logística y Transporte
- Energía y Servicios Públicos
- Otros Verticales del Usuario Final
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
El trabajo documental comenzó con conjuntos de datos públicos del Reino Unido que anclan las condiciones de demanda y la actividad empresarial, como las series de la Office for National Statistics, las publicaciones del Department for Science, Innovation and Technology y los indicadores macroeconómicos del Bank of England. También utilizamos orientaciones y estadísticas de HM Revenue and Customs cuando los patrones de comercio o gasto ayudaron a explicar las huellas de prestación de servicios, junto con publicaciones de contratación pública que señalan la demanda de servicios digitales gubernamentales.
Para mantener el modelo anclado en el comportamiento real de los proveedores, revisamos informes anuales de empresas, estados financieros y presentaciones a inversores, y luego validamos los temas utilizando prensa reputada y actualizaciones de asociaciones (como grupos de tecnología y economía digital). Para el contexto de empresas privadas y las señales de operaciones, utilizamos suscripciones de pago centradas en finanzas e inteligencia empresarial, noticias y finanzas, y un escrutinio selectivo de contratos y licitaciones. Las fuentes documentales aquí mencionadas son ilustrativas, y se utilizaron referencias adicionales para la recopilación de datos, las verificaciones cruzadas y las aclaraciones.
Entrevistas y encuestas primarias
El trabajo primario se centró en entrevistas y cuestionarios estructurados con proveedores de servicios de TI orientados al Reino Unido, líderes de prestación de servicios, socios de canal, y compradores empresariales y del sector público que gestionan presupuestos tecnológicos. La información de estas sesiones se utilizó para confirmar qué líneas de ingresos se consideran de manera consistente como servicios de TI, cómo se mueven los precios con los costos laborales y el consumo de la nube, y qué verticales están viendo ciclos de negociación más rápidos. Esto luego ayudó a cerrar las brechas dejadas por los conjuntos de datos públicos.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 34% | CXO: 14% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 26% |
| Actores más pequeños: 15% | Gerentes: 60% |
Dimensionamiento y previsión de mercado
El dimensionamiento se construyó utilizando un enfoque descendente y ascendente, donde primero se reconstruyó la capacidad de gasto nacional y la intensidad de los servicios de TI a partir de señales macroeconómicas y de la economía digital del Reino Unido, y luego se sometió a pruebas de estrés utilizando verificaciones de la estructura de ingresos del lado de la oferta. En términos prácticos, mapeamos los grupos de demanda por adopción de grandes empresas y pymes, además de la actividad de programas del sector público, y luego lo tradujimos en ingresos por servicios utilizando supuestos realistas de precios y utilización.
Los insumos clave incluyeron el impulso de la contratación digital del sector público, la presión de contratación y salarial para roles de TI, el ritmo de migración a la nube que desplaza el trabajo de proyectos a servicios gestionados, las necesidades de cumplimiento en ciberseguridad que elevan las tasas de adopción de servicios, y la combinación de prestación nearshore versus onshore que cambia las tarifas de facturación combinadas. Para las previsiones, se utilizó el análisis de escenarios de modo que el crecimiento base refleje las expectativas de consenso de las entrevistas sobre ciclos presupuestarios, duración de los contratos y reajustes de precios. También se ejecutaron casos de sensibilidad para la inflación y los movimientos de GBP a USD. Donde la cobertura de proveedores era más escasa en líneas de servicio de nicho, aplicamos reglas de relleno de brechas basadas en estructuras de contratos comparables y verificamos que los ingresos implícitos por empleado se mantuvieran dentro de rangos realistas.
Validación de datos y ciclo de actualización
Los resultados se validaron mediante múltiples verificaciones que comparan los totales modelados con señales de demanda independientes, seguidas de revisiones de analistas que buscan saltos inusuales por año, línea de servicio o grupo de compradores. Cuando aparecían variaciones, se revisaban los supuestos y, cuando era necesario, se volvía a contactar a los encuestados para confirmar si el cambio provenía de variaciones de precios, de la combinación de prestación de servicios o de efectos contractuales puntuales.
El conjunto de datos se actualiza con una cadencia anual, y se activan actualizaciones intermedias cuando ocurren eventos materiales, como cambios de gasto impulsados por políticas, oscilaciones bruscas de divisas o cambios importantes en las tendencias de costos laborales. Antes de la entrega de la publicación, se completa una revisión final para garantizar que las últimas publicaciones públicas y los aprendizajes de las entrevistas se reflejen en las cifras que ven los clientes.
Comparación del dimensionamiento del mercado de servicios de TI del Reino Unido de Mordor Intelligence con otras estimaciones publicadas
Los valores de mercado publicados para los servicios de TI del Reino Unido pueden parecer muy dispares porque el momento de la conversión de divisas, la forma en que se traslada la inflación de las tarifas de facturación y el tratamiento de los servicios de proyecto frente a los gestionados no se manejan de la misma manera. Algunas fuentes también publican una única cifra sin explicar si refleja los ingresos del proveedor, el gasto del comprador o una combinación de ambos.
Las mayores variaciones suelen provenir de la cadencia de actualización y la lógica de precios, ya que los precios de los servicios pueden moverse rápidamente con la inflación salarial y los cambios en la prestación relacionados con la nube, y luego el valor en USD vuelve a cambiar cuando se actualiza el tipo de GBP. El uso de un momento coherente de tipo de cambio, un límite claramente definido de solo servicios, y las reverificaciones frente a los precios de contratos recientes y la retroalimentación de utilización son lo que mantiene el modelo actualizado, una disciplina de actualización aplicada por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 112,5 mil millones de USD (2025) | |
| Asociación Industrial A | 130,0 mil millones de USD (2025) | A menudo refleja una visión más amplia de los servicios de tecnología digital, donde puede incluirse gasto adyacente (como servicios relacionados con software empaquetado y líneas de externalización más amplias), y el momento de la conversión de divisas no siempre se indica. |
| Consultora Global B | 105,0 mil millones de USD (2025) | Puede aplicar una progresión de tarifas de facturación más conservadora y un cambio más lento hacia la combinación de servicios gestionados, y la estimación puede estar anclada a puntos de referencia de operaciones más antiguos si el ciclo de actualización es menos frecuente. |
En estos puntos de referencia, la dispersión se explica mejor por lo que se cuenta como ingresos de servicios de TI, además de la rapidez con la que se actualizan los supuestos de precios y de tipo de cambio cuando cambian los costos y los modelos de prestación. Nuestro enfoque mantiene el total trazable a un límite de servicio definido, un momento de divisa declarado, y verificaciones repetibles frente a señales de demanda y del lado de la oferta de proveedores.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de servicios de TI del Reino Unido en 2031?
Se espera que el mercado alcance USD 166,56 mil millones en 2031, lo que refleja una CAGR del 6,76%.
¿Qué categoría de servicio está creciendo más rápido?
Se prevé que los servicios de seguridad gestionada se expandan a una CAGR del 9,38% hasta 2031 a medida que los mandatos de cumplimiento se endurezcan.
¿Cómo evolucionarán los modelos de entrega cercana tras el Brexit?
Se prevé que los compromisos de entrega cercana hacia Europa del Este aumenten a una CAGR del 9,51% a medida que las empresas compensen la escasez de talento local mientras mantienen la alineación de zona horaria.
¿Cuál es la situación de las pequeñas y medianas empresas en la adopción digital?
Aunque las pequeñas y medianas empresas actualmente están rezagadas, los programas gubernamentales apuntan a desbloquear USD 78,1 mil millones en ganancias de productividad para 2035 mediante la adopción acelerada de IA y la nube.
¿Qué región fuera de Londres muestra el mayor potencial de crecimiento?
West Yorkshire podría generar USD 4,6 mil millones en impulso económico gracias a la adopción de la IA, respaldado por centros emergentes de innovación en IA y fondos regionales de habilidades.
¿Qué factores influyen más en la selección de proveedores hoy en día?
Los clientes priorizan cada vez más la capacidad demostrada en IA, sólidas credenciales de ciberseguridad y la capacidad de ofrecer modelos híbridos de entrega en tierra y cercana conformes con el Reglamento General de Protección de Datos del Reino Unido.
Última actualización de la página el:


