
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
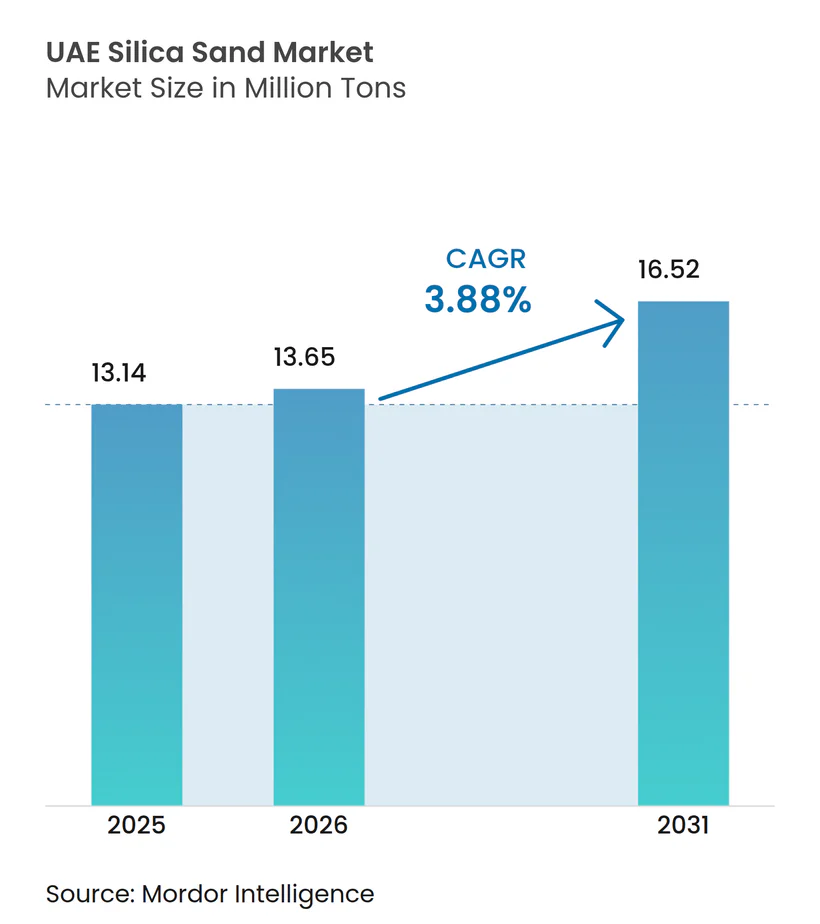
| Tamaño del mercado en el año base (2025) | 13.14 Millones de toneladas |
| Volumen del Mercado (2026) | 13.65 Millones de toneladas |
| Volumen del Mercado (2031) | 16.52 Millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 3.88 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Arena de Sílice de los EAU por Mordor Intelligence
Se espera que el tamaño del mercado de Arena de Sílice de los EAU crezca de 13,14 millones de toneladas en 2025 a 13,65 millones de toneladas en 2026, y se prevé que alcance 16,52 millones de toneladas en 2031 a una CAGR del 3,88% durante el período 2026-2031. La trayectoria de la demanda se está desplazando desde la recuperación marina a granel hacia usos de nicho con especificaciones precisas en petróleo y gas no convencional, vidrio de grado solar y materiales de construcción de alto rendimiento, sustentada por el programa de perforación no convencional de ADNOC por valor de 1.700 millones de USD y el Plan Maestro Urbano de Dubái 2040. La producción récord de vidrio de Dubai Investments, la nueva capacidad de vidrio solar en Ras Al Khaimah y un flujo constante de construcción valorado en 130.800 millones de USD para 2029 constituyen una base de demanda duradera, mientras que los mandatos de economía circular y las normas más estrictas de dragado reconfiguran el abastecimiento de materias primas. La intensidad competitiva es moderada: tres operadores primarios de canteras suministran la mayor parte del material de alimentación de grado industrial; sin embargo, las políticas de adquisición a nivel de emirato, como la preferencia del 99,5% de aprovisionamiento local de Emaar, generan barreras de entrada elevadas. La regulación ambiental se está endureciendo bajo el Decreto-Ley Federal 11/2024, lo que genera costos de cumplimiento, pero también favorece a los operadores con operaciones de bajas emisiones de carbono.
Conclusiones Clave del Informe
- Por industria de usuario final, Petróleo y Gas tuvo una participación del 35,62% en el mercado de Arena de Sílice de los EAU en 2025, respaldado por 144 pozos no convencionales programados para su finalización antes del cuarto trimestre de 2025, mientras que se espera que Pinturas y Recubrimientos se expanda a una CAGR del 5,04% entre 2026-2031, la más alta entre todos los segmentos.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Arena de Sílice de los EAU
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Recuperación de tierras y megaproyectos de turismo | +0.8% | Dubái, Abu Dabi | Mediano plazo (2-4 años) |
| Demanda de vidrio de grado solar para la expansión fotovoltaica | +1.2% | Ras Al Khaimah, Dubái, Abu Dabi | Largo plazo (≥ 4 años) |
| Impresión 3D en construcción | +0.3% | Dubái, Sharjah | Largo plazo (≥ 4 años) |
| Aumento de la demanda de arena de fractura en petróleo y gas | +1.1% | Campos terrestres de Abu Dabi, Al Dhafra, centros logísticos de Jebel Ali | Corto plazo (≤ 2 años) |
| Flujo de infraestructura más allá de Expo City | +0.9% | Dubái, Abu Dabi, Emiratos del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Recuperación de Tierras y Megaproyectos de Turismo
El relanzamiento de Palm Jebel Ali reorienta la ingeniería costera hacia la colocación precisa de arena y el perfilado de playas, en lugar del dragado indiscriminado en alta mar, un cambio codificado en el Plan Maestro Urbano de Dubái 2040[1]. El contrato de AED 810 millones de Nakheel, adjudicado a Jan De Nul en agosto de 2024, abarca 13,4 km² de terreno ganado al mar, pero pospone las obras adicionales en alta mar hasta que concluyan las evaluaciones ambientales estratégicas. El nuevo enfoque refleja las preocupaciones por el estrés del ecosistema marino tras el desarrollo de 119 km² de terreno ganado al mar entre 2000 y 2021, con el 70% de esta área ubicada en Dubái. Como resultado, el mercado de Arena de Sílice de los EAU está experimentando una reducción en los volúmenes a granel de baja calidad, pero una mayor demanda de arena procesada que cumpla con los criterios de granulometría y descarga ambiental establecidos por el régimen de la Autoridad de Medio Ambiente y Cambio Climático de Dubái (DECCA).
Demanda de Vidrio de Grado Solar para la Expansión Fotovoltaica
La planta de vidrio solar de AED 350 millones, inaugurada por Glass Technology FZ-LLC en abril de 2025, añade capacidad de vidrio suficiente para 5,5 millones de módulos solares anuales y planea instalar un segundo horno para duplicar su producción. El clúster de Ras Al Khaimah, al que se suman Guardian Glass y Emirates Float Glass, consume sílice de bajo contenido en hierro que debe cumplir con altos estándares de transmitancia solar. Dubai Investments registró una producción de vidrio plano de 14,8 millones de m² en 2024 y alcanzó la plena utilización en su instalación Emirates Float Glass de 12,6 millones de m². Esta tracción especializada eleva el mercado de Arena de Sílice de los EAU hacia segmentos de productos de mayor pureza.
Aumento de la Demanda de Arena de Fractura en Petróleo y Gas
El impulso no convencional de ADNOC, ejecutado a través de la empresa conjunta Turnwell Industries con SLB y Patterson-UTI, destina 1.700 millones de USD para perforar 144 pozos en yacimientos compactos antes del cuarto trimestre de 2025, cada uno de los cuales requiere arena de fractura de alta esfericidad en malla 20/40-100. Abu Dabi tiene como objetivo producir 1.000 millones de pies cúbicos diarios a partir de recursos no convencionales para 2030, redirigiendo la demanda de sílice desde la arena para concreto de bajo valor hacia propantes diseñados capaces de soportar altos esfuerzos de cierre. Los proveedores regionales en Arabia Saudita y Omán actualmente cubren las brechas de especificación, pero las oportunidades de beneficiación doméstica están en aumento.
Flujo de Infraestructura más allá de Expo City
El Plan Maestro Urbano de Dubái 2040 establece un presupuesto nacional de vivienda de AED 65.000 millones, junto con extensiones de metro y drenaje en túnel profundo, que anclarán la demanda plurianual de agregados para concreto, arena de albañilería y vidrio especializado. El sector de la construcción fue valorado en 107.200 millones de USD en 2024 y se espera que alcance los 130.800 millones de USD en 2029, impulsado por megaproyectos como la expansión de la refinería Al Ruwais de ADNOC por 45.000 millones de USD, adjudicada en junio de 2024.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Agregados sustitutos y plásticos | -0.6% | Abu Dabi, Dubái, a nivel nacional | Mediano plazo (2-4 años) |
| Normas más estrictas de dragado y medio ambiente | -0.9% | Zonas costeras de Dubái, a nivel nacional | Corto plazo (≤ 2 años) |
| Materiales de construcción sin arena (polímeros) | -0.4% | Dubái, Abu Dabi | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Agregados Sustitutos y Plásticos
La Resolución 21/2019 del Ministerio de Cambio Climático y Medio Ambiente (MOCCAE) permite a los contratistas satisfacer hasta el 40% de sus necesidades de materiales para pavimentación de carreteras y relleno de tierras con agregados reciclados, lo que socava la demanda de arena virgen. Aunque Abu Dabi generó 3,7 millones de toneladas de residuos de construcción y demolición en 2019, la adopción de arena circular sigue siendo inferior a su potencial. La Política de Economía Circular 2021-2031 desarrolla este mandato mediante 22 políticas que incentivan el uso de materiales secundarios de menor huella de carbono y menor costo. Pruebas académicas en la carretera Dibba-Masafi lograron un ahorro de costos del 70% y una desviación del 87% de residuos a vertedero mediante el uso de mezclas de asfalto reciclado.
Normas más Estrictas de Dragado y Medio Ambiente
El Decreto-Ley Federal 11/2024 introduce la medición, notificación y verificación obligatoria de gases de efecto invernadero para todas las entidades de los EAU, con vigencia desde mayo de 2025, y multas de hasta AED 2 millones por incumplimiento[2]. La Ley 11/2024 de Dubái estableció la DECCA, centralizando los permisos ambientales e imponiendo una moratoria sobre la recuperación de tierras en alta mar hasta que se completen las evaluaciones estratégicas. La Resolución de Gabinete 67/2024 fija un umbral de 0,5 millones de toneladas de CO₂ equivalente para la presentación obligatoria de informes y crea un Registro Nacional de Créditos de Carbono, lo que añade costos de cumplimiento a la extracción y procesamiento de arena.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Industria de Usuario Final: El Dominio del Petróleo y Gas se Encuentra con la Aceleración de Pinturas y Recubrimientos
Petróleo y Gas capturó el 35,62% de la participación del mercado de Arena de Sílice de los EAU en 2025 gracias al programa de perforación no convencional de ADNOC. Se proyecta que este segmento solo consumirá 650.000 toneladas de arena propante especializada anualmente para 2027, lo que refleja la adopción de la fracturación hidráulica multietapa. Pinturas y recubrimientos, aunque un usuario de menor volumen, se expandirá a una CAGR del 5,04% hasta 2031, impulsado por los incentivos de la Hoja de Ruta de Descarbonización Industrial para recubrimientos de bajo contenido de compuestos orgánicos volátiles (COV) mejorados con sílice que mejoran la resistencia a los rayos UV y la durabilidad.
La Construcción sigue siendo uno de los consumidores de mayor volumen en el mercado de Arena de Sílice de los EAU, respaldada por un fondo de vivienda de 65.000 millones de USD y megaproyectos como la extensión de metro de la Línea Azul. Sin embargo, los agregados reciclados ahora satisfacen hasta el 15% de los requisitos de capa de base, limitando el crecimiento del volumen de arena virgen. La Fabricación de Vidrio contribuye con una demanda constante, con Emirates Float Glass produciendo 12,6 millones de m² en 2024 y la línea solar de Glass Technology añadiendo una tracción adicional significativa a partir de 2025.


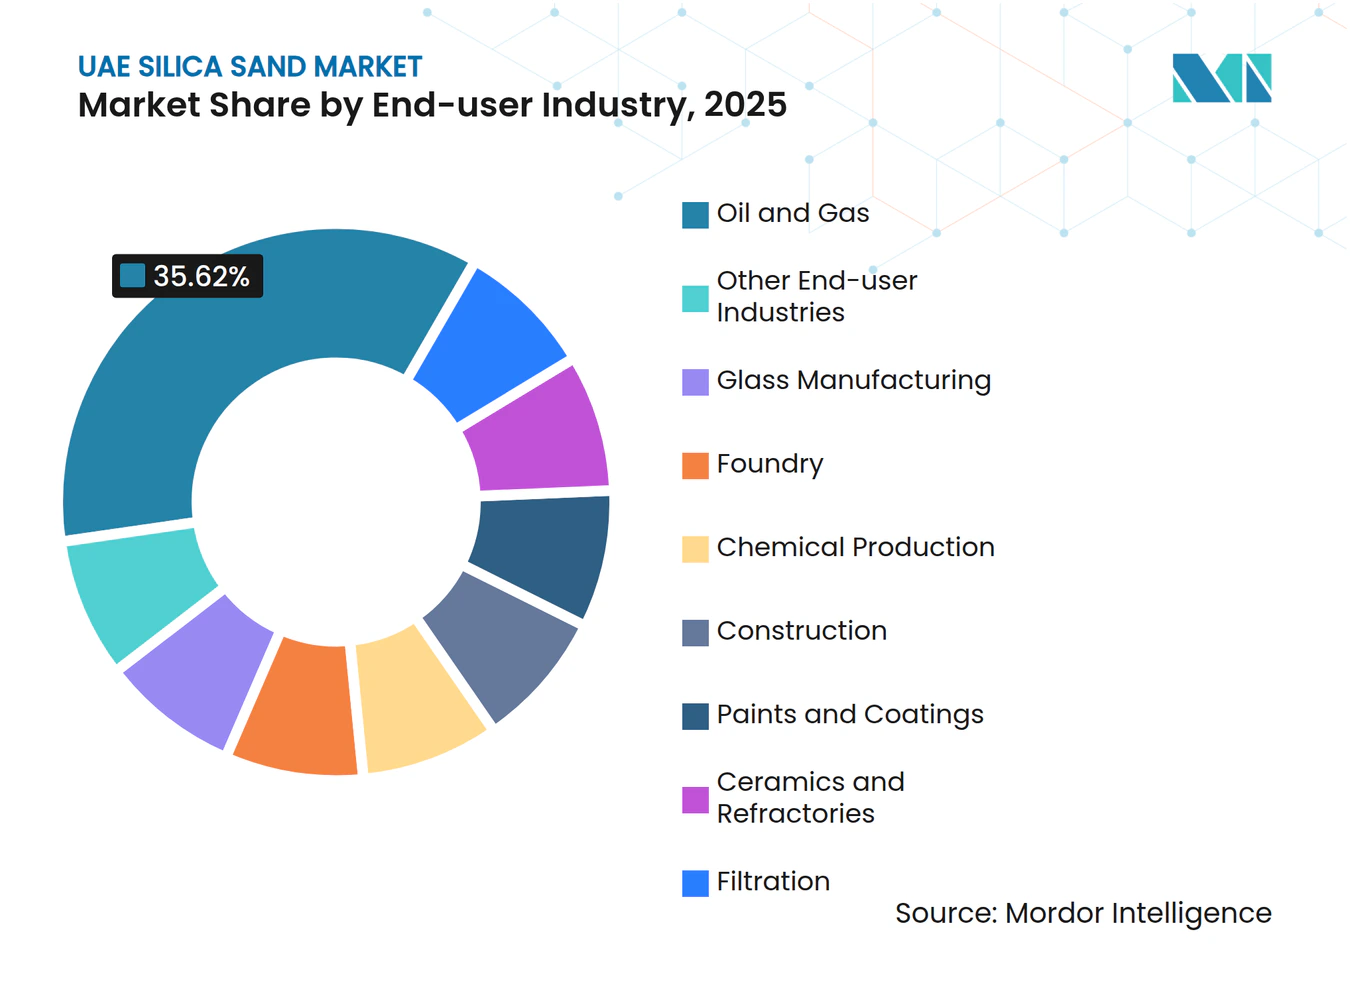
Nota: Las participaciones de todos los segmentos individuales están disponibles con la adquisición del informe
Análisis Geográfico
Dubái y Abu Dabi representan el 85% del valor de los contratos de construcción y, por lo tanto, anclan la demanda de volumen en el mercado de arena de sílice de los EAU. La transición de Dubái desde la recuperación masiva de tierras hacia la densificación desplaza los requisitos de arena hacia productos de construcción y vidrio de mayor especificación, lo que queda evidenciado por los 91 km de perfilado de playas de Palm Jebel Ali y la producción récord de vidrio float. Los nodos industriales de Abu Dabi —KEZAD, Al Ruwais y Al Taweelah— impulsan el consumo en fundición, filtración y refractarios; la producción de 2,69 millones de toneladas de aluminio de EGA en 2024 por sí sola sustenta cientos de miles de toneladas de arena de fundición por año.
Ras Al Khaimah alberga un floreciente clúster de vidrio que demanda sílice de bajo contenido en hierro para aplicaciones fotovoltaicas, mientras que Fujairah sigue siendo el principal centro de canteras con una capacidad anual de 20 millones de toneladas. Los Emiratos del Norte aprovechan el Puerto de Jebel Ali y el Aeropuerto de Al Maktoum para importar arena de fractura especializada y sílice de alta pureza cuando la oferta interna es insuficiente. Las nuevas normas federales de medición, notificación y verificación crean un panorama de cumplimiento uniforme, aunque las autoridades específicas de cada emirato, como DECCA en Dubái o el Departamento de Energía de Abu Dabi, mantienen la supervisión local de los permisos.
Análisis de la cadena de valor
La cadena de valor de la arena de sílice en los EAU comienza con la extracción y explotación de canteras, concentrada en los Emiratos del Norte, particularmente en Fujairah y Ras Al Khaimah, donde los depósitos minerales y la infraestructura de procesamiento respaldan el suministro continuo. La materia prima se convierte luego mediante trituración, tamizado, lavado y purificación/beneficio para cumplir con requisitos más estrictos de distribución de tamaño y pureza en diversas aplicaciones industriales, incluida la sílice de bajo contenido de hierro para vidrio y productos de malla controlada para agentes de sostén en petróleo y gas. Los operadores integrados verticalmente de mina a mercado, como Adwan Chemical Industries Co. Ltd, tienden a tener una ventaja en la consistencia de calidad y el control de costos.
La distribución utiliza transporte por carretera hacia usuarios nacionales (materiales de construcción, hormigón premezclado, fundiciones, medios de filtración y productores de vidrio), junto con rutas habilitadas por puertos para importaciones y exportaciones. Los canales comerciales de Sharjah y el acceso al puerto de Fujairah ayudan a mover la producción de las canteras hacia plantas posteriores y clientes regionales, y los grados especializados pueden obtenerse a través de puertos de entrada de los EAU cuando la capacidad de purificación local o las especificaciones de calidad no coinciden totalmente con la demanda. Los requisitos posteriores están cada vez más impulsados por compradores grandes y orientados a especificaciones en la fabricación de vidrio y en el sector de petróleo y gas, donde la adquisición incorpora documentación ambiental y de calidad, lo que impulsa a los proveedores a ampliar su capacidad de procesamiento y mantener cadenas de suministro trazables.
Panorama Competitivo
Concentración del Mercado
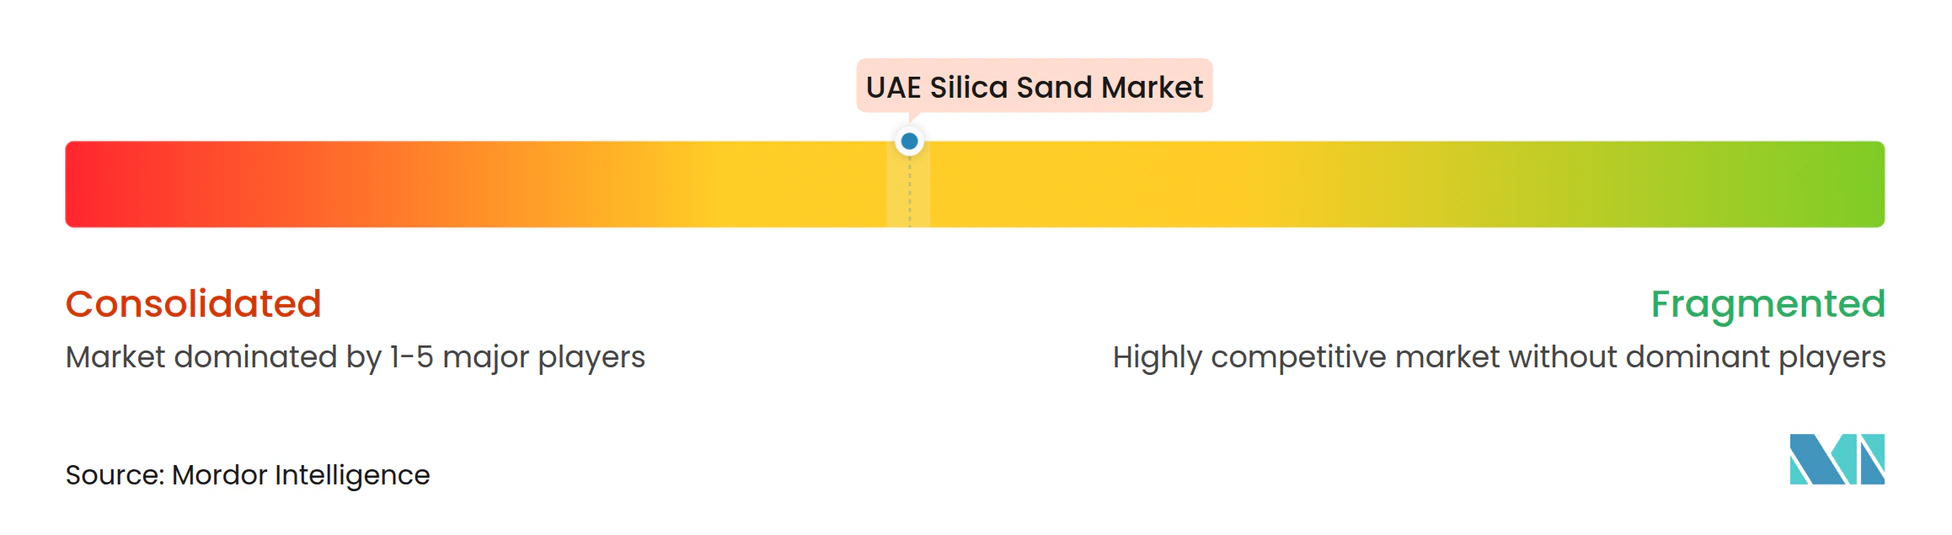
El mercado de Arena de Sílice de los EAU está moderadamente concentrado, con las cinco principales empresas suministrando la mayor parte del material de alimentación de grado industrial. Sin embargo, el poder de adquisición reside en los megadesarrolladores y entidades vinculadas al Estado, como Emaar, Nakheel, ADNOC y DEWA, todos los cuales exigen que los proveedores cumplan con las normas ISO 14001, ISO 50001 y los estándares de Contenido In-Country Value (ICV). La integración vertical está ganando impulso: Dubai Investments opera la única línea de vidrio float certificada con ICV, mientras que el primer acuerdo comercial de alúmina de EGA con The Alumina Industrial Company asegura el suministro local de refractarios, en línea con los objetivos de la Operación 300bn. La logística de bajas emisiones de carbono y la capacidad digital de medición, notificación y verificación se están convirtiendo en ventajas decisivas: los envíos de bauxita de EGA propulsados por GNL han reducido las emisiones de transporte en un 28% y establecen un referente que otros transportistas de sílice podrían emular pronto.
Líderes de la Industria de Arena de Sílice de los EAU
-
Adwan Chemical Industries Co. Ltd
-
Silica International (RAK)
-
National Ready Mix Concrete Co. LLC
-
Gulf Minerals
-
Delmon
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Oportunidades de mercado y perspectivas futuras
Un espacio en blanco claro en el mercado de arena de sílice de los EAU es la mejora nacional de la arena disponible localmente en productos de mayor pureza y especificaciones más estrictas, que actualmente enfrentan brechas de calidad, especialmente para la fabricación de vidrio y aplicaciones diseñadas para petróleo y gas. La puesta en marcha en abril de 2025 de una planta de vidrio solar en Ras Al Khaimah, junto con la alta utilización de vidrio plano en Dubái, respalda la demanda de insumos de sílice de bajo contenido de hierro y consistentes, y refuerza el argumento para inversiones en beneficio, incluidos lavado, flotación y eliminación de impurezas, cerca de los centros de extracción de canteras de Fujairah y Ras Al Khaimah.
También existe la oportunidad de localizar el suministro de arenas estándar de grado técnico y de laboratorio utilizadas en el control de calidad del cemento y la construcción, reduciendo los plazos de entrega y el riesgo de inventario para contratistas y laboratorios de pruebas. Al mismo tiempo, el avance hacia una medición y reporte ambiental más estricto, bajo el Decreto Ley Federal 11/2024, vigente desde mayo de 2025, crea espacio para los proveedores que puedan demostrar operaciones conformes y de menor huella de carbono, así como procedencia documentada de materiales. Esto se vuelve más relevante cuando los programas de adquisición vinculados al Estado o de grandes desarrolladores requieren sistemas de calidad y sostenibilidad auditables.
Desarrollos recientes del sector
- Julio de 2026: Alliance Silica anunció la disponibilidad ex-stock de arena estándar SNL France EN 196-1 para respaldar a laboratorios de cemento, centros de investigación y departamentos de control de calidad en los Emiratos Árabes Unidos y en la región del CCG en general. El anuncio amplía la disponibilidad de arena de sílice estandarizada en los mercados de los EAU y del CCG, mejorando las capacidades de QA/QC y reduciendo los plazos de importación, lo que respalda la seguridad de suministro regional.
- Julio de 2026: Alliance Silica, la empresa con sede en Dubái, anunció la disponibilidad ex-stock de arena estándar SNL France EN 196-1 para respaldar a laboratorios de cemento, centros de investigación y departamentos de control de calidad en los Emiratos Árabes Unidos y en la región del CCG en general. Esta acción mejora el acceso a estándares de arena certificados, reduciendo los cuellos de botella en la adquisición y reforzando la resiliencia del suministro regional para los sectores de construcción y pruebas.
- Abril de 2026: IMARC Group publicó el informe GCC Silica Sand Market by End Use and Country (2026-2034), destacando los sectores de crecimiento de los EAU. El informe posiciona a los EAU como un mercado clave de crecimiento para insumos de construcción, vidrio y petróleo y gas, señalando el aumento de la demanda de materia prima en toda la región. También respalda la planificación al mapear los impulsores de la demanda y las vinculaciones entre sectores que afectan la utilización de arena de sílice en los EAU.
Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Para este estudio, el mercado de arena de sílice de los Emiratos Árabes Unidos abarca los volúmenes de arena de sílice suministrados y consumidos dentro de los EAU en usos industriales y de construcción, medidos en toneladas durante el período de estudio.
Exclusiones del alcance: Este dimensionamiento no contempla otras formas de sílice (como harina de sílice, sílice pirogénica o gel de sílice) y excluye productos terminados como vidrio, cemento y productos químicos.
Descripción General de la Segmentación
- Por Industria de Usuario Final
- Fabricación de Vidrio
- Fundición
- Producción Química
- Construcción
- Pinturas y Recubrimientos
- Cerámica y Refractarios
- Filtración
- Petróleo y Gas
- Otras Industrias de Usuario Final
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer la base de hechos sobre los impulsores de la demanda y los flujos comerciales antes de finalizar cualquier supuesto de modelización. Nos apoyamos en series estadísticas públicas y datos oficiales de comercio, incluidos UN Comtrade a través de WITS para los movimientos del código HS 250510, el Centro Federal de Competitividad y Estadística de los EAU para indicadores de construcción e industria, y las publicaciones del Ministerio de Energía e Infraestructura de los EAU sobre actividad de proyectos y tendencias de permisos.
También revisamos fuentes técnicas y orientadas a normas, incluidas referencias ASTM para especificaciones de arena utilizadas en vidrio y fundición, y artículos revisados por pares que explican cómo el tamaño de grano y la pureza afectan los rendimientos industriales. Para contrastar volúmenes y señales de costos, se añadieron insumos secundarios generales provenientes de presentaciones corporativas, presentaciones para inversores, sitios web de asociaciones y prensa regional de renombre, seguidos del uso selectivo de suscripciones de pago para información financiera de empresas e inteligencia de importación y exportación a nivel de envíos. Esta lista es meramente ilustrativa y utilizamos fuentes públicas y de pago adicionales para recopilar datos, validar cifras y aclarar preguntas abiertas.
Entrevistas Primarias y Encuestas
Las entrevistas primarias y las encuestas estructuradas se utilizaron para confirmar cómo la arena de sílice se desplaza desde la extracción y el procesamiento hasta los usuarios finales, y cómo los compradores definen los grados utilizables para sus aplicaciones. Conversamos con productores, distribuidores y grandes compradores industriales en los EAU, y luego utilizamos sus aportaciones para validar la utilización, la mezcla de productos, las bandas de precios y la participación del suministro nacional frente a las importaciones en casos de uso específicos.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 34% | Directivos de nivel C: 13% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 31% |
| Actores menores: 19% | Gerentes: 56% |
Dimensionamiento y Proyección del Mercado
El dimensionamiento comienza con una construcción descendente que reconstruye la demanda de los EAU utilizando indicadores de actividad por uso final y señales comerciales, que luego se traducen en tonelaje de arena de sílice mediante factores de uso acordados en entrevistas. En la práctica, el modelo se ancla en variables como la actividad de proyectos de construcción, indicadores aproximados de producción de vidrio y fundición, la intensidad de terminación en petróleo y gas donde sea relevante, la proporción de aplicaciones que requieren material lavado o de mayor pureza, y las tendencias de importación y exportación de arenas de sílice y arenas de cuarzo.
Una vez construido el conjunto de demanda macroeconómica, se utilizan aproximaciones ascendentes selectivas para mantener los totales dentro de rangos realistas, incluidas verificaciones de capacidad y utilización de proveedores, verificaciones de canales de distribución y rangos de precios por tonelada muestreados aplicados a volúmenes plausibles para detectar valores atípicos. Cuando aparecen brechas de cobertura, como rutas de suministro informales o picos de proyectos a corto plazo, realizamos ajustes utilizando rangos conservadores y luego confirmamos la dirección con llamadas adicionales.
Para las proyecciones, se utiliza el análisis de escenarios porque la demanda está estrechamente vinculada a las carteras de proyectos y las expansiones industriales que pueden modificar los plazos. La perspectiva futura está determinada por la programación esperada de la construcción, las adiciones de capacidad en vidrio y manufactura relacionada, las restricciones logísticas y los cambios normativos o de permisos, y la trayectoria final se acepta únicamente después de que los supuestos clave se alinean con los insumos primarios.
Ciclo de Validación de Datos y Actualización
La validación se realiza mediante triangulación en tres niveles: indicadores documentales, confirmaciones primarias y verificaciones de consistencia interna del modelo. Comparamos los resultados con señales independientes como cantidades comerciales, cronogramas conocidos de proyectos y patrones operativos reportados, y revisamos cualquier salto pronunciado para confirmar que refleja un evento real y no un artefacto de los datos.
Antes de la aprobación final, el modelo es revisado en múltiples etapas por otro analista, seguido de una verificación final de varianza frente a ediciones anteriores y materiales adyacentes donde la sustitución es plausible. Los informes se actualizan anualmente, y las actualizaciones intermedias se activan cuando ocurren cambios materiales, como grandes adiciones de capacidad, interrupciones comerciales o cambios regulatorios significativos. Justo antes de la entrega, se realiza una verificación rápida para que los clientes reciban la perspectiva más actualizada disponible.
Tamaño del Mercado de Arena de Sílice de los EAU según Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para la arena de sílice de los EAU pueden parecer diferentes incluso cuando el tema suena igual, porque la unidad de medida, los límites de grado y lo que se contabiliza como arena de sílice frente a productos de sílice adyacentes no siempre están alineados. Las diferencias también provienen de cómo las empresas tratan las importaciones y reexportaciones, y de si reportan volumen o valor para la misma base de demanda.
Las cantidades comerciales del código HS 250510, las verificaciones de capacidad de extracción y procesamiento, y la retroalimentación sobre especificaciones de usuarios finales son los puntos de evidencia que mantienen a Mordor Intelligence enfocada en un conjunto de demanda basado en tonelaje para la arena de sílice de los EAU, en lugar de mezclar materiales de sílice más amplios o productos derivados. Cuando el precio se utiliza para verificaciones de coherencia, se aplica a bandas de volumen probadas y no se trata como la unidad de dimensionamiento principal, lo que reduce la sobreestimación cuando los grados y niveles de pureza varían.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 13,14 M de toneladas (2025) | |
| Fuente de Datos Comerciales A | 4,33 millones de USD (2023) | Esta cifra refleja el valor del comercio de exportación para el código HS 250510 y no el consumo total del mercado interno, por lo que excluye los volúmenes consumidos localmente y puede verse distorsionada por los patrones de reexportación y los valores aduaneros declarados. |
| Informe Sectorial B | 350,00 millones de USD (2024) | Esta estimación está basada en valor y típicamente combina múltiples categorías de sílice y usos finales en una cifra global, lo que puede inflar el total si se incluyen productos de sílice procesados de mayor precio o agregados de construcción más amplios. |
La dispersión en las cifras publicadas se debe principalmente a la elección de la unidad y a lo que cada publicador decide incluir como arena de sílice. Al mantener el alcance estrictamente limitado a los volúmenes de arena de sílice de los EAU y luego verificar los totales frente a las realidades del comercio, la capacidad y las especificaciones de los compradores, la estimación resultante es más fácil de rastrear, explicar y reproducir en futuras actualizaciones.
Preguntas Clave Respondidas en el Informe
¿Cuál es el volumen del mercado de Arena de Sílice de los EAU en 2026?
Se estima que el mercado alcanzará 13,65 millones de toneladas en 2026.
¿A qué velocidad crecerá la demanda de sílice de los EAU hasta 2031?
Se prevé que el volumen crezca a una CAGR del 3,88%, alcanzando 16,52 millones de toneladas en 2031.
¿Qué segmento consume más arena de sílice en los EAU?
Petróleo y Gas lidera con una participación de mercado del 35,62% en 2025, impulsado por el aumento de las necesidades de arena de fractura.
¿Por qué está aumentando la demanda de sílice de grado solar?
La nueva capacidad de vidrio solar en Ras Al Khaimah y la producción récord de vidrio float en Dubái están impulsando la adopción de sílice de bajo contenido en hierro.
¿Cómo afectan los mandatos de reciclaje a los proveedores de arena de sílice?
La Resolución 21/2019 del Ministerio de Cambio Climático y Medio Ambiente (MOCCAE) permite el uso del 40% de agregados reciclados en proyectos de carreteras, lo que reduce la demanda de arena de construcción virgen.
¿Qué regulación representa el mayor riesgo de cumplimiento?
El Decreto-Ley Federal 11/2024 impone la medición, notificación y verificación obligatoria de gases de efecto invernadero (GEI), con multas de hasta AED 2 millones por incumplimiento.