
Taille et part du marché du sable de silice des Émirats arabes unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
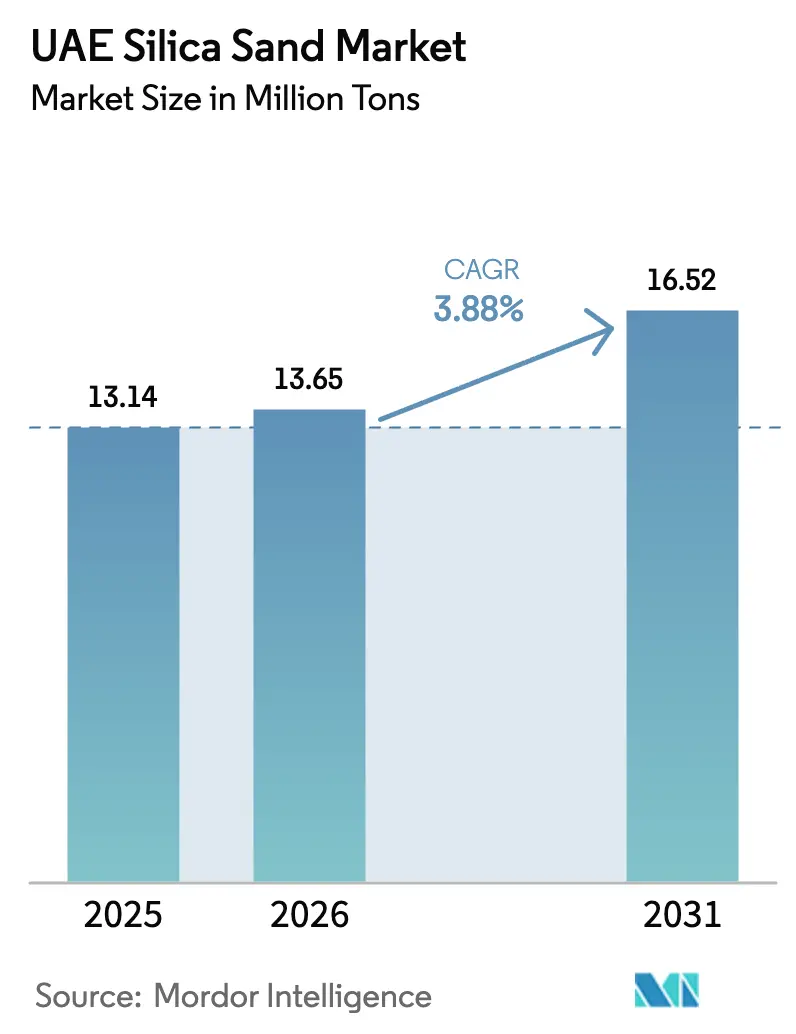
| Taille du marché de l'année de base (2025) | 13.14 Millions de tonnes |
| Volume du Marché (2026) | 13.65 Millions de tonnes |
| Volume du Marché (2031) | 16.52 Millions de tonnes |
| Growth Rate (2026 - 2031) | 3.88 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du sable de silice des Émirats arabes unis par Mordor Intelligence
La taille du marché du sable de silice des Émirats arabes unis devrait croître de 13,14 millions de tonnes en 2025 à 13,65 millions de tonnes en 2026 et devrait atteindre 16,52 millions de tonnes d'ici 2031, à un TCAC de 3,88 % sur la période 2026-2031. La trajectoire de la demande s'éloigne du remblayage maritime en vrac pour se diriger vers des utilisations de niche, axées sur des spécifications précises, dans les secteurs du pétrole et du gaz non conventionnels, du verre solaire de haute qualité et des matériaux de construction à haute performance, soutenue par le programme de forage non conventionnel d'ADNOC d'une valeur de 1,7 milliard USD et le Plan directeur urbain de Dubaï 2040. La production record de verre de Dubai Investments, la nouvelle capacité de verre solaire à Ras Al Khaimah et un solide pipeline de construction évalué à 130,8 milliards USD d'ici 2029 constituent une base de demande durable, tandis que les mandats d'économie circulaire et le resserrement des règles de dragage reconfigurent l'approvisionnement en matières premières. L'intensité concurrentielle est modérée : trois opérateurs de carrières principaux fournissent la majeure partie du matériau de charge de qualité industrielle ; cependant, les politiques d'approvisionnement au niveau des émirats, telles que la préférence d'Emaar pour un approvisionnement local à 99,5 %, créent de solides barrières à l'entrée. La réglementation environnementale se renforce en vertu du Décret-loi fédéral 11/2024, engendrant des coûts de conformité mais favorisant également les acteurs disposant d'opérations à faible émission de carbone.
Principaux enseignements du rapport
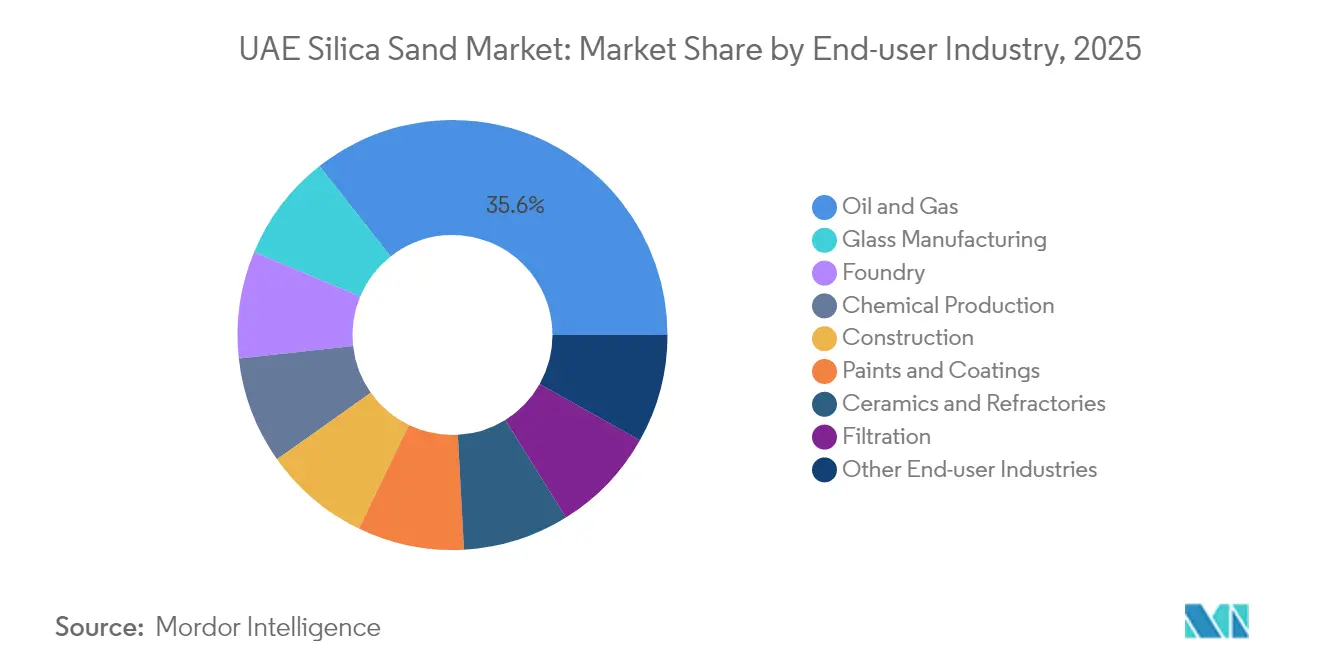
- Par secteur d'utilisation finale, le pétrole et le gaz détenaient 35,62 % de la part du marché du sable de silice des Émirats arabes unis en 2025, soutenu par 144 puits non conventionnels programmés pour être achevés d'ici le quatrième trimestre 2025, tandis que les peintures et revêtements devraient progresser à un TCAC de 5,04 % entre 2026 et 2031, le plus élevé de tous les segments.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché du sable de silice des Émirats arabes unis
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Remblayage terrestre et mégaprojets touristiques | +0.8% | Dubaï, Abou Dhabi | Moyen terme (2 à 4 ans) |
| Demande de verre solaire pour l'expansion du photovoltaïque | +1.2% | Ras Al Khaimah, Dubaï, Abou Dhabi | Long terme (≥ 4 ans) |
| Impression 3D dans la construction | +0.3% | Dubaï, Charjah | Long terme (≥ 4 ans) |
| Demande croissante de sable de fracturation dans le secteur du pétrole et du gaz | +1.1% | Champs onshore d'Abou Dhabi, Al Dhafra, plateformes logistiques de Jebel Ali | Court terme (≤ 2 ans) |
| Pipeline d'infrastructures au-delà de la ville de l'Expo | +0.9% | Dubaï, Abou Dhabi, Émirats du Nord | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Remblayage terrestre et mégaprojets touristiques
Le relancement de Palm Jebel Ali repositionne le génie côtier vers un placement précis du sable et le profilage des plages plutôt que vers le dragage offshore indiscriminé, un changement codifié dans le Plan directeur urbain de Dubaï 2040[1]Gulf Business, "Jan De Nul remporte le contrat de Palm Jebel Ali d'une valeur de 810 millions AED," gulfbusiness.com. Le contrat de 810 millions AED de Nakheel, attribué à Jan De Nul en août 2024, couvre 13,4 km² de terres remblayées mais reporte les travaux offshore supplémentaires jusqu'à la conclusion des évaluations environnementales stratégiques. La nouvelle approche reflète les préoccupations concernant le stress de l'écosystème marin à la suite du développement de 119 km² de terres remblayées entre 2000 et 2021, dont 70 % de cette superficie se trouve à Dubaï. En conséquence, le marché du sable de silice des Émirats arabes unis constate une réduction des volumes en vrac de faible qualité, mais une demande plus élevée pour du sable traité répondant aux critères de granulométrie et de rejet environnemental dans le cadre du régime de l'Autorité de l'environnement et du changement climatique de Dubaï (DECCA).
Demande de verre solaire pour l'expansion du photovoltaïque
L'usine de verre solaire d'une valeur de 350 millions AED, inaugurée par Glass Technology FZ-LLC en avril 2025, ajoute une capacité de verre suffisante pour 5,5 millions de modules solaires par an et prévoit d'installer un deuxième four pour doubler sa production. Le cluster de Ras Al Khaimah, auquel se sont joints Guardian Glass et Emirates Float Glass, consomme de la silice à faible teneur en fer qui doit répondre à des normes élevées de transmittance solaire. Dubai Investments a enregistré une production de verre plat de 14,8 millions de m² en 2024 et a atteint la pleine utilisation de son installation Emirates Float Glass d'une capacité de 12,6 millions de m². Cette demande spécialisée oriente le marché du sable de silice des Émirats arabes unis vers des segments de produits de plus haute pureté.
Demande croissante de sable de fracturation dans le secteur du pétrole et du gaz
Le programme non conventionnel d'ADNOC, mis en œuvre par le biais de la coentreprise Turnwell Industries avec SLB et Patterson-UTI, alloue 1,7 milliard USD pour forer 144 puits à réservoir compact d'ici le quatrième trimestre 2025, chacun nécessitant du sable de fracturation à haute sphéricité de maillage 20/40-100. Abou Dhabi vise à produire 1 milliard de pieds cubes par jour à partir de ressources non conventionnelles d'ici 2030, réorientant la demande de silice du sable à béton à faible valeur vers des agents de soutènement conçus pouvant résister à des contraintes de fermeture élevées. Les fournisseurs régionaux en Arabie saoudite et à Oman comblent actuellement les lacunes de spécification, mais les opportunités de valorisation nationale sont en hausse.
Pipeline d'infrastructures au-delà de la ville de l'Expo
Le Plan directeur urbain de Dubaï 2040 prévoit un budget national pour le logement de 65 milliards AED, ainsi que des extensions de métro et un drainage en tunnel profond, ce qui ancrera une demande pluriannuelle pour les granulats de béton, le sable de maçonnerie et le verre spécialisé. Le secteur de la construction était évalué à 107,2 milliards USD en 2024 et devrait atteindre 130,8 milliards USD d'ici 2029, soutenu par des mégaprojets tels que l'expansion de la raffinerie Al Ruwais d'ADNOC d'une valeur de 45 milliards USD, attribuée en juin 2024.
Analyse de l'impact des contraintes*
| Contraintes | (~) % d'impact sur les prévisions du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Granulats de substitution et plastiques | -0.6% | Abou Dhabi, Dubaï, à l'échelle nationale | Moyen terme (2 à 4 ans) |
| Réglementation plus stricte en matière de dragage et d'environnement | -0.9% | Zones côtières de Dubaï, à l'échelle nationale | Court terme (≤ 2 ans) |
| Matériaux de construction sans sable (polymères) | -0.4% | Dubaï, Abou Dhabi | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Granulats de substitution et plastiques
La résolution MOCCAE 21/2019 permet aux entrepreneurs de satisfaire jusqu'à 40 % de leurs besoins en matériaux de revêtement routier et de remblayage avec des granulats recyclés, réduisant ainsi la demande en sable vierge. Bien qu'Abou Dhabi ait généré 3,7 millions de tonnes de déchets de construction et de démolition en 2019, l'adoption du sable circulaire reste inférieure au potentiel. La Politique d'économie circulaire 2021-2031 s'appuie sur ce mandat en superposant 22 politiques, incitant à l'utilisation de matériaux secondaires à plus faible empreinte carbone et à moindre coût. Des essais académiques sur la route Dibba-Masafi ont permis de réaliser des économies de coûts de 70 % et une déviation de 87 % des déchets vers des décharges grâce à l'utilisation de mélanges d'asphalte recyclé.
Réglementation plus stricte en matière de dragage et d'environnement
Le Décret-loi fédéral 11/2024 introduit la mesure, le reporting et la vérification obligatoires des gaz à effet de serre pour toutes les entités des Émirats arabes unis, effectifs à partir de mai 2025, avec des amendes pouvant atteindre 2 millions AED en cas de non-conformité[2]Portail de législation des Émirats arabes unis, "Décret-loi fédéral 11/2024 sur le changement climatique," uaelegislation.ae. La loi 11/2024 de Dubaï a créé la DECCA, centralisant les autorisations environnementales et imposant un moratoire sur le remblayage offshore dans l'attente d'évaluations stratégiques. La résolution du Conseil des ministres 67/2024 fixe un seuil de 0,5 million de tonnes d'équivalent CO₂ pour le reporting obligatoire et crée un Registre national des crédits carbone, ajoutant des coûts de conformité à l'extraction et au traitement du sable.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par secteur d'utilisation finale : la domination du pétrole et du gaz face à l'accélération des peintures et revêtements
Le pétrole et le gaz ont capturé 35,62 % de la part du marché du sable de silice des Émirats arabes unis en 2025, grâce au programme de forage non conventionnel d'ADNOC. Ce segment à lui seul devrait consommer 650 000 tonnes de sable d'agent de soutènement spécialisé par an d'ici 2027, reflétant l'adoption de la fracturation hydraulique à plusieurs étapes. Les peintures et revêtements, bien que représentant un volume d'utilisation plus faible, progresseront à un TCAC de 5,04 % jusqu'en 2031, portés par les incitations de la feuille de route de décarbonisation industrielle en faveur de revêtements à faible teneur en composés organiques volatils enrichis en silice, améliorant la résistance aux UV et la durabilité.
La construction reste l'un des plus grands consommateurs en volume sur le marché du sable de silice des Émirats arabes unis, soutenu par un fonds de logement de 65 milliards USD et des mégaprojets tels que l'extension de la ligne bleue du métro. Cependant, les granulats recyclés répondent désormais jusqu'à 15 % des besoins en couche de base, limitant la croissance des volumes de sable vierge. La fabrication de verre contribue à une demande constante, Emirates Float Glass produisant 12,6 millions de m² en 2024 et la ligne solaire de Glass Technology ajoutant une traction supplémentaire significative à partir de 2025.


Analyse géographique
Dubaï et Abou Dhabi représentent 85 % de la valeur des contrats de construction et constituent donc l'ancrage de la demande en volume sur le marché du sable de silice des Émirats arabes unis. La transition de Dubaï du remblayage massif à la densification déplace les exigences en sable vers des produits de construction et de verre à spécifications plus élevées, comme en témoignent le profilage de 91 km de plages de Palm Jebel Ali et la production record de verre flotté. Les pôles industriels d'Abou Dhabi — KEZAD, Al Ruwais et Al Taweelah — alimentent la consommation de fonderie, de filtration et de réfractaires ; la production d'aluminium d'EGA de 2,69 millions de tonnes en 2024 à elle seule soutient des centaines de milliers de tonnes de sable de fonderie par an.
Ras Al Khaimah accueille un cluster de verre en plein essor qui demande de la silice à faible teneur en fer pour les applications photovoltaïques, tandis que Fujairah reste le principal hub d'extraction avec une capacité annuelle de 20 millions de tonnes. Les Émirats du Nord s'appuient sur le port de Jebel Ali et l'aéroport d'Al Maktoum pour importer du sable de fracturation spécialisé et de la silice de haute pureté lorsque l'approvisionnement national est insuffisant. Les nouvelles règles fédérales de mesure, de reporting et de vérification créent un paysage de conformité uniforme, bien que les autorités spécifiques aux émirats, telles que la DECCA à Dubaï ou le Département de l'énergie d'Abou Dhabi, conservent la supervision des autorisations locales.
Analyse de la chaîne de valeur
La chaîne de valeur du sable de silice aux Émirats arabes unis commence par l'extraction en carrière, concentrée dans les Émirats du Nord, en particulier Fujairah et Ras Al Khaimah, où les gisements minéraux et les infrastructures de traitement soutiennent un approvisionnement continu. La matière première est ensuite transformée par concassage, tamisage, lavage et purification/enrichissement pour répondre à des exigences plus strictes de granulométrie et de pureté selon les applications industrielles, notamment la silice à faible teneur en fer pour le verre et les produits à maille contrôlée pour les agents de soutènement pétroliers et gaziers. Les opérateurs intégrés verticalement, de la mine au marché, comme Adwan Chemical Industries Co. Ltd, bénéficient généralement d'un avantage en termes de constance de la qualité et de maîtrise des coûts.
La distribution utilise le transport routier vers les utilisateurs nationaux (matériaux de construction, béton prêt à l'emploi, fonderies, supports filtrants et producteurs de verre) ainsi que des voies portuaires pour les importations et exportations. Les circuits commerciaux de Sharjah et l'accès au port de Fujairah aident à acheminer la production des carrières vers les usines en aval et les clients régionaux, et les qualités spécialisées peuvent être approvisionnées via les points d'entrée émiratis lorsque la capacité de purification locale ou les spécifications de qualité ne répondent pas pleinement à la demande. Les besoins en aval sont de plus en plus dictés par de grands acheteurs exigeant des spécifications précises dans la fabrication du verre et le secteur pétrolier et gazier, où l'approvisionnement intègre une documentation environnementale et qualité, poussant les fournisseurs à accroître leur capacité de traitement et à maintenir des chaînes d'approvisionnement traçables.
Paysage concurrentiel
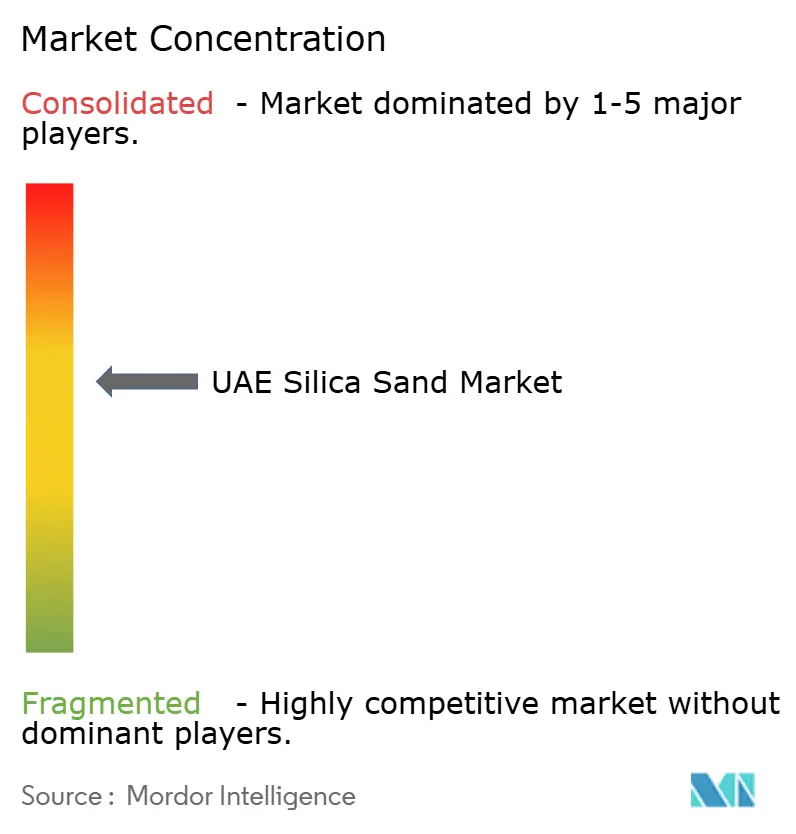
Le marché du sable de silice des Émirats arabes unis est modérément concentré, les cinq premières entreprises fournissant la majeure partie du matériau de charge de qualité industrielle. Le pouvoir d'achat, cependant, appartient aux méga-promoteurs et aux entités liées à l'État telles qu'Emaar, Nakheel, ADNOC et DEWA, qui exigent toutes que les fournisseurs respectent les normes ISO 14001, ISO 50001 et ICV. L'intégration verticale prend de l'élan : Dubai Investments exploite la seule ligne de verre flotté certifiée ICV, tandis que le premier accord commercial d'alumine d'EGA avec The Alumina Industrial Company sécurise un approvisionnement local en réfractaires, s'alignant sur les objectifs d'Operation 300bn. La logistique à faible émission de carbone et la capacité de mesure, de reporting et de vérification numérique deviennent des avantages décisifs : les expéditions de bauxite d'EGA alimentées au GNL ont réduit les émissions de transport maritime de 28 % et établissent une référence que d'autres transporteurs de silice pourraient bientôt imiter.
Leaders du secteur du sable de silice des Émirats arabes unis
Adwan Chemical Industries Co. Ltd
Silica International (RAK)
National Ready Mix Concrete Co. LLC
Gulf Minerals
Delmon
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Un créneau clair sur le marché du sable de silice aux Émirats arabes unis est la valorisation nationale du sable disponible localement en produits à pureté plus élevée et spécifications plus strictes, qui présentent actuellement des lacunes en matière de qualité, notamment pour la fabrication du verre et les applications techniques pétrolières et gazières. La mise en service en avril 2025 d'une usine de verre solaire à Ras Al Khaimah, ainsi que le taux élevé d'utilisation du verre plat à Dubaï, soutiennent la demande d'intrants de silice à faible teneur en fer et constants, et renforcent le bien-fondé des investissements dans l'enrichissement, incluant lavage, flottation et élimination des impuretés, à proximité des pôles d'extraction de Fujairah et Ras Al Khaimah.
Il existe également une opportunité de localiser l'approvisionnement en sables normalisés techniques et de laboratoire utilisés pour le contrôle qualité du ciment et de la construction, réduisant les délais et les risques d'inventaire pour les entrepreneurs et les laboratoires d'essai. Par ailleurs, l'évolution vers des mesures et rapports environnementaux plus stricts, en vertu du décret-loi fédéral 11/2024 entrant en vigueur en mai 2025, crée des opportunités pour les fournisseurs capables de démontrer des opérations conformes et à faible empreinte carbone, ainsi qu'une provenance documentée des matériaux. Cela devient plus pertinent lorsque des programmes d'approvisionnement liés à l'État ou à de grands promoteurs exigent des systèmes de qualité et de durabilité auditables.
Développements récents du secteur
- Juillet 2026 : Alliance Silica a annoncé la disponibilité en stock de sable normalisé SNL France EN 196-1 pour soutenir les laboratoires de ciment, les installations de recherche et les départements de contrôle qualité à travers les Émirats arabes unis et l'ensemble de la région du CCG. Cette annonce élargit la disponibilité de sable de silice normalisé sur les marchés émiratis et du CCG, améliorant les capacités d'assurance et de contrôle qualité et réduisant les délais d'importation, ce qui renforce la sécurité d'approvisionnement régionale.
- Juillet 2026 : Alliance Silica, société basée à Dubaï, a annoncé la disponibilité en stock de sable normalisé SNL France EN 196-1 pour soutenir les laboratoires de ciment, les installations de recherche et les départements de contrôle qualité à travers les Émirats arabes unis et l'ensemble de la région du CCG. Cette action améliore l'accès aux normes de sable certifiées, réduisant les goulots d'étranglement d'approvisionnement et renforçant la résilience régionale de l'approvisionnement pour les secteurs de la construction et des essais.
- Avril 2026 : IMARC Group a publié le rapport GCC Silica Sand Market by End Use and Country (2026-2034), mettant en avant les secteurs de croissance aux Émirats arabes unis. Le rapport positionne les Émirats arabes unis comme un marché de croissance clé pour les intrants de construction, de verre et de pétrole et gaz, soulignant la demande croissante en matières premières dans la région. Il facilite également la planification en cartographiant les moteurs de la demande et les liens intersectoriels affectant l'utilisation du sable de silice aux Émirats arabes unis.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour cette étude, le marché du sable de silice aux Émirats arabes unis couvre les volumes de sable de silice fournis et consommés au sein des Émirats arabes unis dans les usages industriels et de construction, mesurés en tonnes pour la période d'étude.
Exclusions du périmètre : ce dimensionnement ne comptabilise pas les autres formes de silice (comme la farine de silice, la silice fumée ou le gel de silice) et exclut les produits finis tels que le verre, le ciment et les produits chimiques.
Aperçu de la segmentation
- Par secteur d'utilisation finale
- Fabrication de verre
- Fonderie
- Production chimique
- Construction
- Peintures et revêtements
- Céramique et réfractaires
- Filtration
- Pétrole et gaz
- Autres secteurs d'utilisation finale
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir la base factuelle sur les moteurs de la demande et les flux commerciaux avant que les hypothèses de modélisation ne soient finalisées. Nous nous sommes appuyés sur des séries statistiques publiques et des données commerciales officielles, notamment UN Comtrade via WITS pour les mouvements du code SH 250510, le Centre fédéral de compétitivité et de statistiques des Émirats arabes unis pour les indicateurs de construction et d'industrie, ainsi que les publications du ministère émirati de l'Énergie et des Infrastructures sur l'activité des projets et les tendances de permis.
Nous avons également examiné des sources techniques et normatives, notamment des références ASTM pour les spécifications du sable utilisé dans le verre et la fonderie, ainsi que des articles évalués par des pairs expliquant comment la granulométrie et la pureté affectent les rendements industriels. Pour recouper les volumes et les signaux de coûts, des sources secondaires générales ont été ajoutées à partir de dépôts d'entreprises, de présentations aux investisseurs, de sites d'associations et de presse régionale reconnue, suivies d'un recours sélectif à des abonnements payants pour les données financières d'entreprises et les renseignements sur les importations/exportations au niveau des expéditions. Cette liste n'est qu'illustrative, et nous avons utilisé des sources publiques et payantes supplémentaires pour collecter les données, valider les chiffres et clarifier les questions en suspens.
Entretiens et enquêtes primaires
Des entretiens primaires et des enquêtes structurées ont été utilisés pour confirmer comment le sable de silice passe de l'extraction et du traitement aux utilisateurs finaux, et comment les acheteurs définissent les qualités utilisables pour leurs applications. Nous nous sommes entretenus avec des producteurs, distributeurs et grands acheteurs industriels à travers les Émirats arabes unis, puis avons utilisé leurs contributions pour valider l'utilisation, la composition des produits, les fourchettes de prix et la part de l'approvisionnement national par rapport aux importations dans des cas d'usage spécifiques.
Répartition des répondants de la recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 34 % | Cadres dirigeants : 13 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 31 % |
| Petits acteurs : 19 % | Managers : 56 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante qui reconstitue la demande émiratie à partir d'indicateurs d'activité des usages finaux et de signaux commerciaux, ensuite traduits en tonnage de sable de silice grâce à des facteurs d'utilisation convenus lors des entretiens. En pratique, le modèle s'appuie sur des variables telles que l'activité des projets de construction, les indicateurs approximatifs de production de verre et de fonderie, l'intensité des achèvements pétroliers et gaziers le cas échéant, la part des applications nécessitant un matériau lavé ou de plus haute pureté, ainsi que les tendances d'importation-exportation pour les sables de silice et les sables de quartz.
Une fois le bassin de demande macro constitué, des approximations ascendantes sélectives sont utilisées pour garder les totaux réalistes, incluant des vérifications de capacité et d'utilisation des fournisseurs, des vérifications des canaux de distribution, ainsi que des fourchettes de prix par tonne échantillonnées appliquées à des volumes plausibles pour tester les valeurs aberrantes. Lorsque des lacunes de couverture apparaissent, comme des circuits d'approvisionnement informels ou des pics de projets à court terme, nous ajustons en utilisant des fourchettes prudentes puis confirmons directionnellement par des appels supplémentaires.
Pour les prévisions, l'analyse de scénarios est utilisée car la demande est étroitement liée aux pipelines de projets et aux expansions industrielles susceptibles de modifier le calendrier. La vision prospective est façonnée par le calendrier de construction attendu, les ajouts de capacité dans le verre et les fabrications connexes, les contraintes logistiques, ainsi que les changements de politique ou de permis, et la trajectoire finale n'est acceptée qu'après alignement des hypothèses clés avec les données primaires.
Validation des données et cycle de mise à jour
La validation s'effectue par triangulation sur trois niveaux : indicateurs documentaires, confirmations primaires et vérifications de cohérence du modèle interne. Nous comparons les résultats à des signaux indépendants tels que les quantités commerciales, les calendriers de projets connus et les schémas d'exploitation rapportés, et nous examinons toute variation marquée pour confirmer qu'elle reflète un événement réel plutôt qu'un artefact de données.
Avant validation finale, le modèle est examiné en plusieurs étapes par un autre analyste, suivi d'une vérification finale des écarts par rapport aux éditions précédentes et aux matériaux adjacents où une substitution est plausible. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des changements importants surviennent, tels que d'importants ajouts de capacité, des perturbations commerciales ou des changements réglementaires majeurs. Juste avant la livraison, une vérification rapide est effectuée afin que les clients obtiennent la vision la plus actuelle disponible.
Taille du marché du sable de silice aux Émirats arabes unis selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour le sable de silice aux Émirats arabes unis peuvent sembler différentes même lorsque le sujet paraît identique, car l'unité de mesure, les limites de qualité, et ce qui est comptabilisé comme sable de silice par rapport aux produits de silice adjacents ne sont pas toujours alignés. Les différences proviennent également de la manière dont les entreprises traitent les importations et réexportations, et selon qu'elles rapportent le volume ou la valeur pour la même base de demande.
Les quantités commerciales pour le code SH 250510, les vérifications de capacité de carrière et de traitement, ainsi que les retours de spécifications des utilisateurs finaux sont les éléments probants qui maintiennent l'attention de Mordor Intelligence sur un bassin de demande basé sur le tonnage pour le sable de silice aux Émirats arabes unis, plutôt que de mélanger des matériaux de silice plus larges ou des produits en aval. Lorsque le prix est utilisé pour des contrôles de cohérence, il est appliqué à des fourchettes de volumes testées et n'est pas traité comme l'unité de dimensionnement principale, ce qui réduit les surestimations lorsque les qualités et les niveaux de pureté varient.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 13,14 millions USD (2025) | |
| Source de données commerciales A | 4,33 millions USD (2023) | Ce chiffre reflète la valeur commerciale des exportations pour le code SH 250510 et non la consommation totale du marché intérieur, il exclut donc les volumes consommés localement et peut être déformé par les schémas de réexportation et les valeurs douanières déclarées. |
| Note sectorielle B | 350,00 millions USD (2024) | Cette estimation est basée sur la valeur et combine généralement plusieurs catégories de silice et usages finaux en un seul chiffre global, ce qui peut gonfler le total si des produits de silice transformés à prix plus élevé ou des agrégats de construction plus larges sont inclus. |
L'écart entre les chiffres publiés tient principalement au choix de l'unité et à ce que chaque éditeur décide d'inclure comme sable de silice. En maintenant un périmètre restreint aux volumes de sable de silice aux Émirats arabes unis, puis en vérifiant les totaux par rapport aux réalités commerciales, de capacité et de spécifications des acheteurs, l'estimation résultante reste plus facile à retracer, expliquer et reproduire dans les futures mises à jour.


Questions clés auxquelles le rapport répond
Quel est le volume du marché du sable de silice des Émirats arabes unis en 2026 ?
Le marché est estimé à 13,65 millions de tonnes en 2026.
À quelle vitesse la demande de silice des Émirats arabes unis va-t-elle croître jusqu'en 2031 ?
Le volume devrait croître à un TCAC de 3,88 %, pour atteindre 16,52 millions de tonnes d'ici 2031.
Quel segment utilise le plus de sable de silice aux Émirats arabes unis ?
Le pétrole et le gaz arrivent en tête avec une part de marché de 35,62 % en 2025, porté par les besoins croissants en sable de fracturation.
Pourquoi la demande de silice de qualité solaire augmente-t-elle ?
La nouvelle capacité de verre solaire à Ras Al Khaimah et la production record de verre flotté à Dubaï stimulent l'adoption de la silice à faible teneur en fer.
Comment les mandats de recyclage affectent-ils les fournisseurs de sable de silice ?
La résolution MOCCAE 21/2019 autorise 40 % de granulats recyclés dans les projets routiers, réduisant la demande de sable de qualité construction vierge.
Quelle réglementation représente le plus grand risque de conformité ?
Le Décret-loi fédéral 11/2024 impose la mesure, le reporting et la vérification obligatoires des gaz à effet de serre, avec des amendes pouvant atteindre 2 millions AED en cas de non-conformité.
Dernière mise à jour de la page le:



