
Tamaño y Cuota del Mercado de Mensajería Urgente, Express y Paquetería de Turquía
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2020 - 2024 |
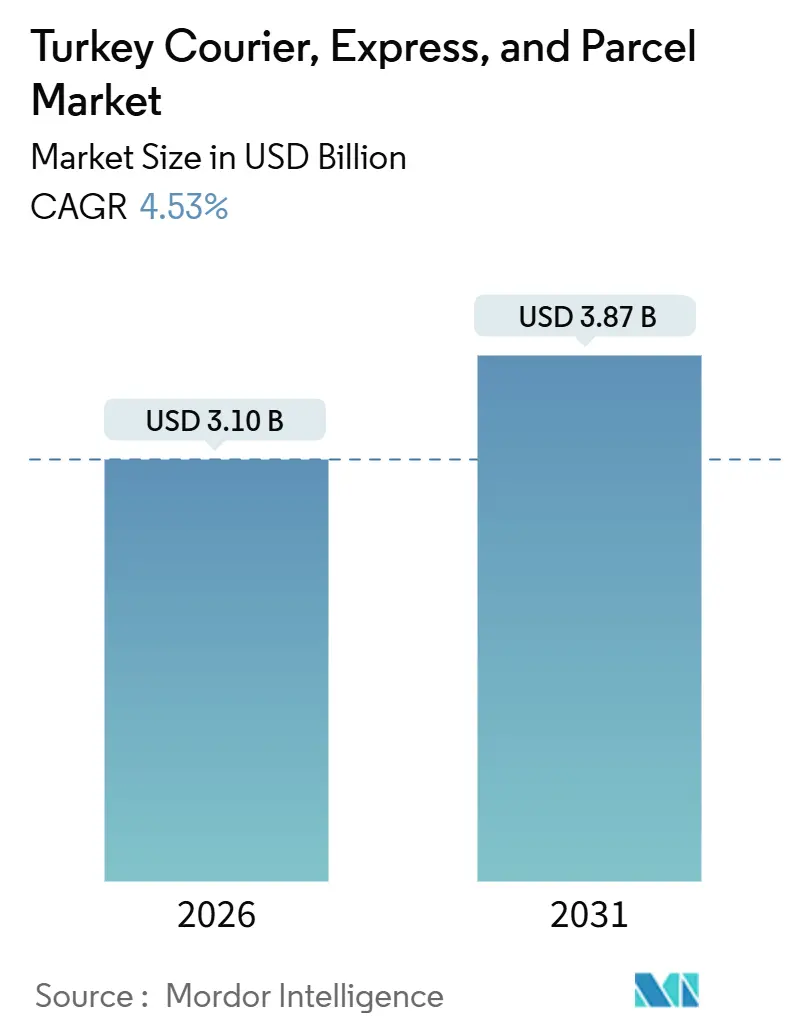
| Tamaño del Mercado (2026) | 3.10 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.87 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.53 % |
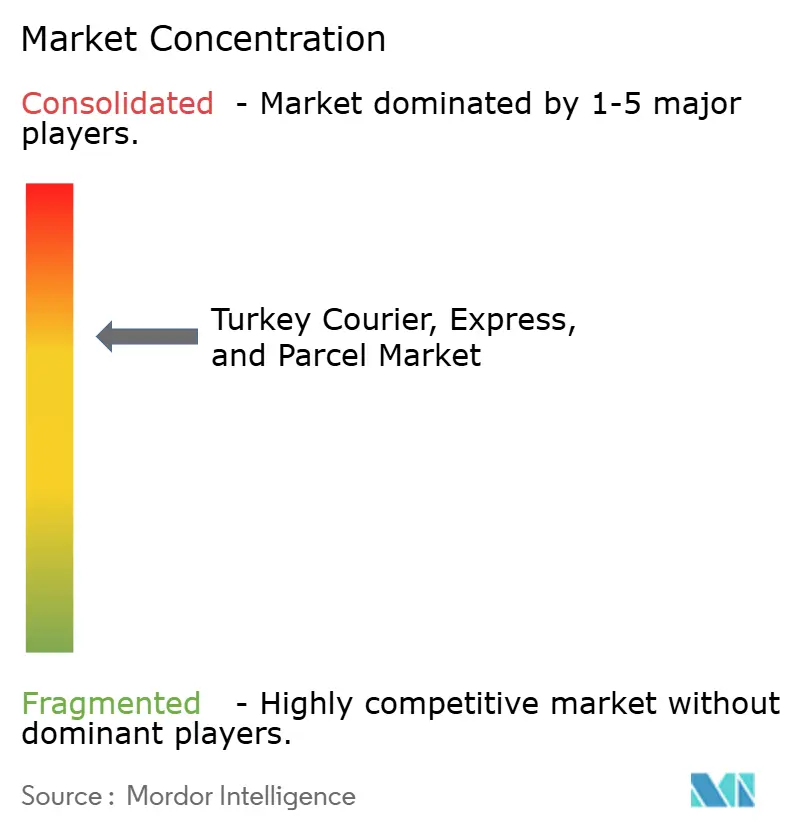
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Mensajería Urgente, Express y Paquetería de Turquía por Mordor Intelligence
El tamaño del mercado de mensajería urgente, express y paquetería de Turquía se estima en USD 3.100 millones en 2026 y se espera que alcance USD 3.870 millones en 2031, con una CAGR del 4,53% durante el período de previsión (2026-2031). La trayectoria refleja una potente combinación de volúmenes de comercio electrónico que se han duplicado, la consolidación del Aeropuerto de Estambul como el centro de carga más activo de Europa y la creciente demanda de servicios en el mismo día en las metrópolis densamente pobladas. Las entregas nacionales dominan los volúmenes actuales, aunque los flujos internacionales se están expandiendo a mayor velocidad a medida que los procesos aduaneros se digitalizan y la deslocalización cercana estrecha los vínculos con los compradores europeos. Los operadores están invirtiendo en centros automatizados, flotas eléctricas y software de optimización de rutas para contrarrestar la inflación del combustible, la depreciación de la lira y la congestión urbana. Estas dinámicas están intensificando la competencia entre los integradores globales, los operadores históricos con sólida posición financiera y los nuevos participantes con enfoque tecnológico en el mercado de mensajería urgente, express y paquetería de Turquía.
Conclusiones Clave del Informe
- Por destino, los envíos nacionales representaron el 76,53% de la cuota del mercado de mensajería urgente, express y paquetería de Turquía en 2025, mientras que se prevé que los flujos internacionales crezcan a una CAGR del 4,82% entre 2026-2031.
- Por velocidad de entrega, los servicios no express lideraron con una cuota de ingresos del 83,31% en 2025; se proyecta que las ofertas express avancen a una CAGR del 5,64% entre 2026-2031.
- Por modelo de negocio, el B2C representó el 53,44% del tamaño del mercado de mensajería urgente, express y paquetería de Turquía en 2025 y se proyecta que se expanda a una CAGR del 5,91% entre 2026-2031.
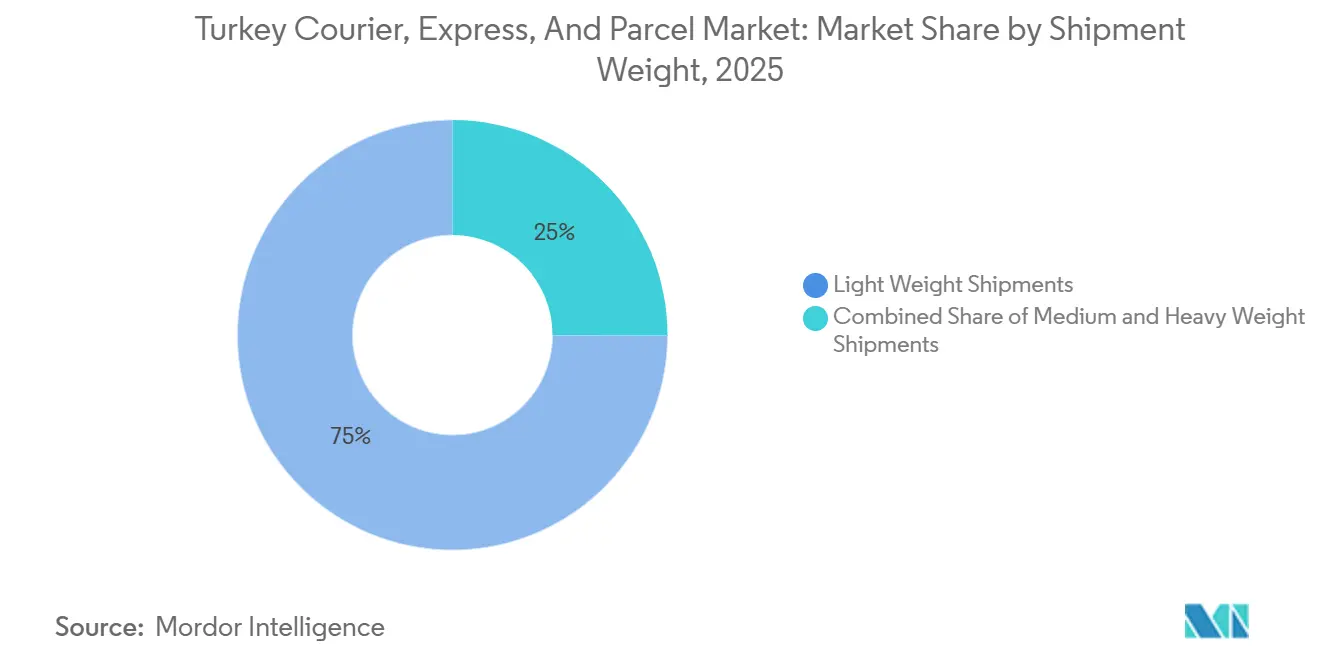
- Por peso del envío, los paquetes ligeros de menos de 5 kg acapararon una cuota del 74,96% en 2025 y se espera que crezcan a una CAGR del 4,99% entre 2026-2031.
- Por modo, el transporte por carretera mantuvo una cuota del 69,10% en 2025, mientras que se espera que las alternativas multimodales aumenten a una CAGR del 5,67% entre 2026-2031.
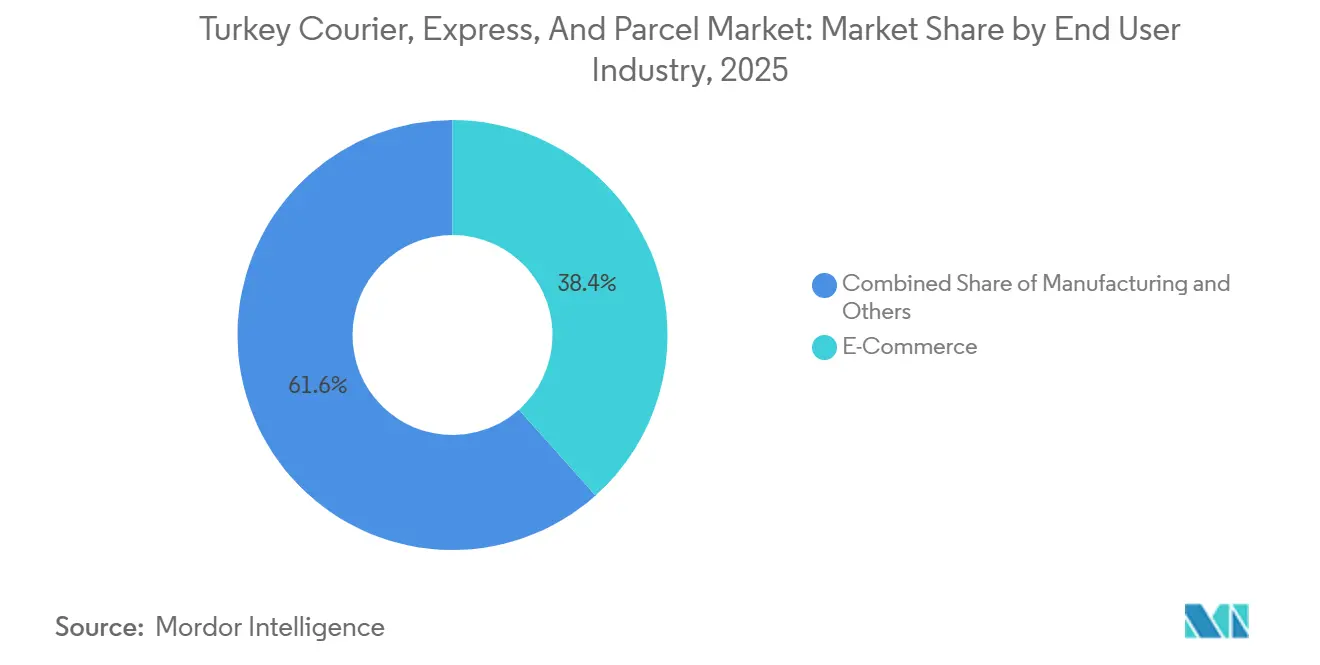
- Por industria de usuario final, el comercio electrónico generó una cuota de ingresos del 38,42% en 2025 y está avanzando a una CAGR del 4,95% entre 2026-2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Mensajería Urgente, Express y Paquetería de Turquía
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento del volumen de comercio electrónico | +1.2% | Nacional, con concentración en las áreas metropolitanas de Estambul, Ankara e Izmir | Corto plazo (≤ 2 años) |
| Aeropuerto de Estambul como centro regional | +0.7% | Nacional para la consolidación doméstica; internacional para flujos transfronterizos hacia la UE, Asia Central y Oriente Medio | Mediano plazo (2-4 años) |
| Digitalización del proceso aduanero | +0.5% | Nacional, con repercusión en los corredores transfronterizos (UE, Georgia, Azerbaiyán) | Mediano plazo (2-4 años) |
| Flujos B2B impulsados por la deslocalización cercana | +0.4% | Nacional, con ganancias tempranas en las zonas industriales de Mármara y el Egeo | Largo plazo (≥ 4 años) |
| Demanda de entrega en el mismo día/bajo pedido | +0.6% | Núcleos urbanos (Estambul, Ankara, Izmir, Bursa) | Corto plazo (≤ 2 años) |
| Iniciativas de comercio electrónico transfronterizo | +0.5% | Nacional, con énfasis en la puerta de entrada del Aeropuerto de Estambul y los corredores terrestres hacia la UE | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento del Volumen de Comercio Electrónico
El gasto en línea de Turquía se duplicó hasta TRY 1,85 billones (USD 52.380 millones) en 2023 y ascendió a TRY 3,16 billones (USD 89.470 millones) en 2024, generando 476 millones de paquetes solo en el cuarto trimestre de 2024. El comercio móvil captó el 50% de las transacciones, favoreciendo los pedidos ligeros de alta frecuencia. Aproximadamente 220.000 empresas de comercio electrónico operan en Estambul, concentrando la demanda de última milla donde los mensajeros realizan entre 50 y 80 paradas por día. Las ventas de comercio rápido de productos de alimentación alcanzaron TRY 126.000 millones (USD 3.560 millones) en 2023, reduciendo aún más las ventanas de entrega. Los centros de microfulfillment y los centros automatizados se están multiplicando a medida que los operadores buscan comprimir los tiempos de ciclo sin un aumento proporcional de la mano de obra. Estas fuerzas sustentan la prima de crecimiento visible en todo el mercado de mensajería urgente, express y paquetería de Turquía[1]"Estadísticas de Comercio Electrónico 2024," Instituto de Estadística de Turquía, TURKSTAT.GOV.TR.
El Aeropuerto de Estambul como Centro Regional
El aeropuerto gestionó 1,97 millones de toneladas de carga en 2024, un 39,6% más interanual, situándose a la cabeza del ranking europeo. FedEx inauguró un centro de 25.300 m² en septiembre de 2025 con capacidad para procesar 7.000 paquetes por hora. UPS, DHL y Turkish Cargo anclan vuelos adicionales que integran Estambul en las redes nocturnas que conectan Colonia, París y Dubái. Los planeados corredores ferroviarios y de carretera hacia el Golfo Pérsico consolidarán aún más los flujos. Como resultado, se prevé que los paquetes internacionales superen el crecimiento nacional dentro del mercado de mensajería urgente, express y paquetería de Turquía.
Digitalización del Proceso Aduanero
La reducción de los umbrales de despacho simplificado de EUR 1.500 (USD 1.562,34) a EUR 30 (USD 31,24) en agosto de 2024 aceleró el despacho electrónico previo, incluso al añadir costes arancelarios para muchos paquetes entrantes. La plataforma de Ventanilla Única vincula a 22 organismos, reduciendo los tiempos de permanencia en frontera en aproximadamente un 20%. Turquía también suscribió la hoja de ruta eTIR con los estados vecinos, digitalizando las garantías de tránsito y reduciendo los retrasos en el transporte de mercancías por carretera en un 30%. En conjunto, estas reformas añaden velocidad a los flujos transfronterizos y refuerzan la competitividad del mercado de mensajería urgente, express y paquetería de Turquía[2]"Registro de Comerciantes de Comercio Electrónico 2024," Ministerio de Comercio de Turquía, TRADE.GOV.TR.
Demanda de Entrega en el Mismo Día/Bajo Pedido
La penetración de la entrega en menos de 24 horas en Estambul, Ankara e Izmir se está intensificando a medida que las plataformas prometen comestibles en menos de 30 minutos y artículos de consumo general en 2-4 horas. La retirada estratégica de Getir a su mercado nacional subraya el enfoque en el cumplimiento rápido de pedidos. El motor de optimización de rutas patentado de HepsiJet redujo los kilómetros de la flota en un 8% en 2024 y se combina con una creciente flota de vehículos eléctricos para atender las rutas urbanas densas. Sin embargo, la congestión sigue siendo aguda, lo que obliga a las empresas a invertir en microdepósitos a menos de 5 km de los núcleos de demanda, un enfoque que domina los planes de inversión en todo el mercado de mensajería urgente, express y paquetería de Turquía.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costes volátiles de combustible | -0.8% | Nacional, con impacto agudo en los operadores de transporte por carretera de larga distancia que sirven a las provincias del este | Corto plazo (≤ 2 años) |
| Congestión urbana y ventanas de entrega | -0.5% | Áreas metropolitanas de Estambul, Ankara, Izmir y Bursa | Mediano plazo (2-4 años) |
| Depreciación de la lira frente a activos importados | -0.6% | Nacional, que afecta a los operadores que dependen de vehículos importados, equipos de clasificación y sistemas informáticos | Mediano plazo (2-4 años) |
| Escasez de mano de obra de conductores | -0.4% | Nacional, con concentración en los núcleos urbanos donde la rotación supera el 40% anual | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Costes Volátiles de Combustible
Los precios del diésel aumentaron un 44% en 2024, elevando los costes de transporte hasta un 35% para los transportistas por carretera. Con la carretera representando todavía el 69,10% de la cuota modal, cualquier incremento del 10% en el diésel eleva los costes por paquete entre un 3% y un 4% para los operadores que carecen de coberturas. Las inversiones en rutas intermodales ferroviarias y de carretera y los despliegues iniciales de furgonetas eléctricas son escudos tácticos, aunque el elevado capital inicial y la escasa infraestructura de recarga dificultan un escalado rápido[3]"Hoja de Ruta de Implementación eTIR 2024," Unión Internacional del Transporte por Carretera, IRU.ORG .
Congestión Urbana y Ventanas de Entrega
Estambul ocupa el segundo lugar a nivel mundial en cuanto a tráfico, lo que cuesta a sus residentes 105 horas perdidas al año. Las restricciones de circulación de vehículos fuera de horario pico en los distritos históricos desplazan la actividad de entrega hacia costosos turnos nocturnos. Aunque se prevé que una variante norte de Mármara de 31 km esté lista para 2027, el alivio de la capacidad no llegará a tiempo para aliviar la presión sobre los márgenes a corto plazo dentro del mercado de mensajería urgente, express y paquetería de Turquía[4]"Índice de Precios del Combustible 2024," Autoridad Reguladora del Mercado Energético de Turquía, EPDK.GOV.TR.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Industria de Usuario Final: el Comercio Electrónico Lidera, la Manufactura Crece
El comercio electrónico aportó el 38,42% de los ingresos totales generados en 2025 y se espera que crezca a una CAGR del 4,95% (2026-2031). La manufactura le sigue, dado que la producción automovilística alcanzó 1,4 millones de unidades en 2024, lo que requiere repuestos en régimen justo a tiempo para las plantas de la UE.
Los productos farmacéuticos y la banca añaden una demanda de nicho para servicios de documentos seguros y con control de temperatura, lo que ofrece diversificación de márgenes para los operadores dispuestos a invertir en capacidades especializadas.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles tras la adquisición del informe


Por Destino: Los Volúmenes Internacionales Superan una Gran Base Nacional
Los envíos nacionales gestionaron el 76,53% de los paquetes en 2025, lo que refleja los 85 millones de habitantes de Turquía y la intensa actividad de comercio electrónico en las metrópolis occidentales. Sin embargo, se prevé que los paquetes internacionales aumenten a una CAGR del 4,82% entre 2026-2031, a medida que el Aeropuerto de Estambul acelera la clasificación transfronteriza y la automatización A.TR agiliza las exportaciones con destino a la UE. Se proyecta que el tamaño del mercado de mensajería urgente, express y paquetería de Turquía para los flujos internacionales capture una porción creciente de los ingresos totales a medida que los vendedores de exportación aprovechan la demanda europea y de Asia Central. Los rendimientos de mayor distancia amortiguan a los operadores frente a las presiones de costes del servicio en el mismo día en las rutas nacionales, lo que subraya el giro estratégico hacia la capacidad transfronteriza.
La UE atrae el 55% de los paquetes salientes, mientras que el marco eTIR reduce las fricciones de despacho en los corredores con destino este. La conversión camión-ferrocarril en Anatolia Oriental promete una mejora de los márgenes una vez que la capacidad de carga escale. Por el contrario, los paquetes B2C entrantes se enfrían tras el nuevo umbral de EUR 30 (USD 31,24) que impuso aranceles del 30%-60%, lo que anima a los compradores a favorecer las plataformas locales.
Por Velocidad de Entrega: el Express se Acelera ante la Demanda Urgente
Los servicios no express mantuvieron una cuota del 83,31% en 2025, aunque el express va camino de registrar una CAGR del 5,64% (2026-2031), la más alta de cualquier segmento. Los residentes de Estambul esperan un cumplimiento de pedidos en 2-4 horas, lo que impulsa a los comerciantes a pagar primas por la capacidad de tiempo definido. El centro de USD 130 millones de FedEx y el vuelo diario de UPS a Colonia subrayan la carrera por ampliar la capacidad express. Los mayores márgenes procedentes del tráfico de repuestos y muestras de tejidos también mejoran la economía del express dentro del mercado de mensajería urgente, express y paquetería de Turquía.
A pesar de los elevados costes de combustible y mano de obra, el enrutamiento algorítmico y el despliegue de taquillas para paquetes anclan las ganancias de productividad. Los servicios estándar de tres días siguen siendo vitales para los comerciantes sensibles al precio, pero su crecimiento se rezaga a medida que las expectativas de los consumidores cambian.
Por Peso del Envío: Los Paquetes Ligeros Dominan la Combinación
Los paquetes ligeros de menos de 5 kg captaron el 74,96% de los ingresos generados en 2025, lo que refleja las cestas de moda, electrónica y cosméticos favorecidas en línea. Se proyecta que el tamaño del mercado de mensajería urgente, express y paquetería de Turquía para esta banda de peso aumente a una CAGR del 4,99% (2026-2031), respaldado por los patrones de compra en dispositivos móviles y las redes de taquillas optimizadas para cajas pequeñas.
Los paquetes medianos y pesados, vinculados a la entrega de electrodomésticos y muebles, crecen más lentamente debido a las calles estrechas y los obstáculos de congestión en los centros históricos de las ciudades.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles tras la adquisición del informe
Por Modo de Transporte: la Carretera Sigue Dominando, pero el Multimodal Gana Terreno
El transporte por carretera mantuvo una cuota de ingresos del 69,10% en 2025, pero los corredores conectados por ferrocarril están creciendo a una CAGR del 5,67% (2026-2031) a medida que la inflación del diésel golpea. El ferrocarril del corredor central del este de Turquía elevará la capacidad veintiséis veces para 2028, inclinando los paquetes B2B a granel hacia los servicios intermodales.
El transporte aéreo de carga sustenta la expansión express, con el Aeropuerto de Estambul añadiendo capacidad de clasificación rápida que alimenta los canales premium en todo el mercado de mensajería urgente, express y paquetería de Turquía.
Por Modelo: el B2C Mantiene el Liderazgo en Crecimiento
El B2C representó el 53,44% de la cuota del mercado de mensajería urgente, express y paquetería de Turquía en 2025 y está avanzando a una CAGR del 5,91% entre 2026-2031, impulsado por las ventas de comercio móvil que ahora equivalen a la mitad de todas las compras en línea. Los volúmenes de comercio rápido aumentan la densidad de paquetes y mantienen elevadas las tasas de ocupación de las furgonetas. El tráfico B2B, liderado por los exportadores de automoción y textil, genera ingresos superiores por paquete, aunque se expande más lentamente. El C2C sigue siendo el nicho más pequeño, pero se beneficia de los jóvenes consumidores digitalmente avanzados de Turquía que comercian a través de plataformas de mercado.
Las inversiones tecnológicas, como el motor de optimización de rutas de HepsiJet, son fundamentales para los actores B2C que gestionan márgenes reducidos y estrictas ventanas de entrega. Las plataformas que apuestan por la eficiencia algorítmica están en condiciones de capturar una cuota incremental dentro del mercado de mensajería urgente, express y paquetería de Turquía.
Análisis Geográfico
Las regiones de Mármara, el Egeo y Anatolia Central generaron conjuntamente aproximadamente el 60% de los volúmenes nacionales de 2025, impulsadas por las 220.000 empresas de comercio electrónico de Estambul y la estratégica ubicación de distribución de Ankara. La Autopista Norte de Mármara, prevista para 2027, reducirá en un 20% estimado los retrasos en hora pico, mejorando la previsibilidad de las entregas dentro del mercado de mensajería urgente, express y paquetería de Turquía.
Los clústeres textiles del Egeo impulsan una rápida rotación B2B, mientras que Anatolia Oriental se beneficia de una mejora ferroviaria de USD 1.615 millones que multiplica la capacidad de carga hasta 20 millones de toneladas para 2028. Los puertos mediterráneos permiten el transporte Ro-Ro y el cabotaje marítimo, aliviando la presión sobre los camiones de larga distancia tras el aumento del diésel del 44% en 2024.
A nivel internacional, la UE capta el 55% de los paquetes salientes gracias a las ventajas arancelarias A.TR, Asia Central absorbe hasta el 20% respaldada por la digitalización eTIR, y Oriente Medio acapara el 25% favorecido por la proximidad geográfica. La próxima Ruta de Desarrollo hacia el Golfo canalizará flujos B2B adicionales y reforzará el estatus de puente de Turquía entre tres continentes.
Panorama regulatorio
La actividad de mensajería, envío urgente y paquetería en Turquía se rige principalmente por la Ley de Servicios Postales N.º 6475 y está supervisada por la Autoridad de Tecnologías de la Información y la Comunicación (BTK). Los operadores que prestan servicios postales, incluidos la aceptación, recogida, procesamiento, transporte, distribución y entrega, deben obtener un certificado de autorización de la BTK, lo que convierte la concesión de licencias y las obligaciones de servicio en una puerta de cumplimiento clave tanto para las redes de paquetería establecidas como para los nuevos proveedores de entrega impulsados por el comercio electrónico.
Una segunda capa de supervisión proviene de la normativa de transporte por carretera. En mayo de 2025, una enmienda al Reglamento de Transporte por Carretera (Boletín Oficial N.º 32901) actualizó la terminología de "negocio de distribución" a "negocio de mensajería" y añadió requisitos operativos específicos por segmento, estrechando el vínculo entre las operaciones de mensajería y las licencias de transporte por carretera en general. En junio de 2025, una enmienda al Reglamento sobre Transitarios (Boletín Oficial N.º 32931) prohibió a los vehículos con matrícula extranjera realizar transporte nacional y a los buques con bandera extranjera realizar cabotaje, reforzando los requisitos de cumplimiento local en los tramos de transporte de línea de paquetería y multimodales que conectan centros logísticos, puertos y aeropuertos.
Análisis de la cadena de valor
La cadena de valor de CEP en Turquía comienza con la creación de envíos desde mercados de comercio electrónico y comerciantes, junto con expedidores B2B. Los paquetes pasan luego por la admisión en puntos de recogida, mostradores minoristas, casilleros o almacenes de comerciantes, seguida de la recolección de primera milla, la clasificación en centros urbanos e interurbanos, el transporte troncal (predominantemente por carretera, con uso aéreo para envíos urgentes y enlaces multimodales selectivos), y la entrega de última milla respaldada por planificación de rutas y confirmación de entrega. Istanbul es el principal nodo de agregación nacional, con Ankara, Izmir, Antalya y Kocaeli también actuando como puntos clave de volumen y distribución. Las inversiones en centros logísticos en el Aeropuerto de Istanbul respaldan aún más el procesamiento transfronterizo vinculado al transporte aéreo para los integradores.
La prestación del servicio también depende de capas facilitadoras como la documentación digital, las plataformas de seguimiento y localización, y los flujos de trabajo de pago y devoluciones. Los requisitos de cumplimiento digital, incluidos los umbrales de uso de factura electrónica y archivo electrónico que afectan a las empresas de logística, refuerzan la formalización y la captura de datos en el registro de expedidores y la facturación. A medida que los volúmenes aumentan, la gestión de picos y la logística inversa se convierten en prioridades operativas, respaldadas por el rendimiento récord en períodos de campaña reportado por operadores, como las 900.000 entregas diarias de Sürat Kargo durante las campañas de noviembre. Las ampliaciones de capacidad en instalaciones de almacenamiento y distribución también continúan, por ejemplo, la inversión de 250 millones de EUR de Ekol Logistics en un centro de alta tecnología en Sekerpinar, Kocaeli, cuya operación inicial está prevista para mediados de 2026.
Panorama Competitivo
La competencia está moderadamente consolidada, con las tres principales empresas nacionales más cuatro integradores globales que representan aproximadamente el 75-80% de los paquetes gestionados. El centro de USD 130 millones de FedEx, la adquisición de MNG Kargo por parte de DHL y la inversión de Austrian Post en Aras Kargo ponen de relieve una carrera intensiva en capital para automatizar y densificar las redes.
Los nuevos participantes centrados en la tecnología, como HepsiJet y Kolay Gelsin, persiguen ganancias de nicho a través de flotas eléctricas y enrutamiento basado en inteligencia artificial, reduciendo los kilómetros de la flota y el gasto en combustible.
La regulación sigue siendo permisiva, aunque la volatilidad laboral y la depreciación de la lira amplían las brechas de rendimiento entre las multinacionales con sólida posición financiera y los operadores locales con denominación en liras. Los ecosistemas de taquillas para paquetes y los proyectos de cadena de frío para el sector sanitario son los nuevos campos de batalla que están a punto de reconfigurar la distribución de cuotas dentro del mercado de mensajería urgente, express y paquetería de Turquía.
Líderes del Sector de Mensajería Urgente, Express y Paquetería de Turquía
Aras Kargo
PTT Kargo
Yurtici Kargo
DHL Group
United Parcel Service of America, Inc. (UPS)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Las mejoras de capacidad transfronteriza e interurbana destacan como un espacio en blanco práctico, incluso mientras el transporte por carretera sigue siendo dominante. Los programas de infraestructura que añaden capacidad ferroviaria pueden cambiar la economía del transporte troncal para el transporte de línea de paquetería y los flujos densos este-oeste. Un ancla concreta es la aprobación del Banco Mundial en marzo de 2026 de un financiamiento de 2.000 millones de USD para el Proyecto de Cruce Ferroviario del Norte de Istanbul (INRAIL), planteado para elevar la capacidad de carga ferroviaria a través del Bósforo de 3 millones a 50 millones de toneladas anuales. Ese cambio respalda nuevas opciones de transporte ferroviario troncal para movimientos transfronterizos sensibles al tiempo y tráfico B2B vinculado a exportaciones. Proyectos paralelos de corredores y nodos refuerzan esta expansión, incluido el ferrocarril Baku-Tiflis-Kars operando a plena capacidad (junio de 2026, según informes del sector) y el centro logístico ferroviario de Kayseri alcanzando un 70% de finalización (abril de 2026). En conjunto, estos proyectos respaldan a los operadores de CEP y proveedores de logística 3PL en el diseño de ofertas conectadas por ferrocarril y con plazos definidos para fabricantes y vendedores transfronterizos.
Las expansiones de red impulsadas por el comercio electrónico y los nuevos entrantes también están ampliando las capas de servicio más allá de la entrega estándar de paquetes hacia el cumplimiento de pedidos, las devoluciones y el manejo especializado por sector. La apertura de Arvato de una instalación logística de 50.000 m² en Cayirova, Kocaeli (junio de 2026) señala la demanda de cumplimiento de pedidos de moda y comercio electrónico escalable cerca de los clústeres de consumo y producción de Marmara. La competencia internacional en paquetería también se está ampliando, con GLS anunciando una empresa conjunta GLS Turkiye (julio de 2026), sumando otra marca que persigue cobertura nacional y conectividad transfronteriza. Con Turquía registrando volúmenes récord de carga postal en 2025 y la BTK reportando una base de operadores regulados, la oportunidad se centra en la automatización, las redes de recogida y entrega, incluidos los casilleros, y la gestión de devoluciones que reduce la fricción de última milla en metrópolis congestionadas mientras mejora la calidad del servicio y la trazabilidad.
Desarrollos recientes del sector
- Julio de 2026: GLS anunció el establecimiento de GLS Turkiye mediante una empresa conjunta con inversores locales, marcando una entrada directa en el mercado turco de paquetería. El movimiento añade un nuevo operador de marca internacional a las redes nacionales y aumenta la intensidad competitiva en torno a la calidad del servicio, la expansión de cobertura y la conectividad transfronteriza.
- Septiembre de 2025: FedEx abrió un centro de envíos urgentes de 25.300 m² en el Aeropuerto de Istanbul respaldado por una inversión de 130 millones de USD y diseñado para 7.000 paquetes por hora. Esto fortalece la capacidad de clasificación internacional y con plazos definidos en la puerta de entrada aérea clave de Turquía, respaldando rutas nocturnas hacia redes europeas y regionales.
- Octubre de 2024: UPS expandió su presencia a 18 centros en toda Turquía y respaldó esta red con un vuelo diario Istanbul-Colonia. La expansión mejora la frecuencia y las opciones de consolidación para paquetes de exportación y envíos B2B sensibles al tiempo en corredores vinculados a la UE.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para esta metodología, el mercado abarca los servicios pagados de mensajería, envío urgente y entrega de paquetes dentro de Turquía, incluidos los envíos nacionales e internacionales gestionados por operadores organizados y valorados como un servicio logístico.
Exclusiones de alcance: se excluyen la correspondencia postal, el transporte de mercancías a granel y las flotas de entrega internas operadas únicamente para un solo minorista, cuando no se venden como un servicio de CEP independiente.
Descripción general de la segmentación
- Destino
- Nacional
- Internacional
- Velocidad de Entrega
- Express
- No Express
- Modelo
- Negocio a Negocio (B2B)
- Negocio a Consumidor (B2C)
- Consumidor a Consumidor (C2C)
- Peso del Envío
- Envíos de Peso Pesado
- Envíos de Peso Ligero
- Envíos de Peso Mediano
- Modo de Transporte
- Aéreo
- Por Carretera
- Otros
- Industria de Usuario Final
- Comercio Electrónico
- Servicios Financieros (BFSI)
- Sanidad
- Manufactura
- Industria Primaria
- Comercio Mayorista y Minorista (Presencial)
- Otros
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental establece la base fáctica sobre qué se está moviendo, cómo se fija el precio y de dónde proviene la demanda. Nos basamos en estadísticas públicas y series de referencia como los indicadores de TurkStat, los comunicados del Banco Central de la República de Turquía, las publicaciones del Ministerio de Comercio, y series internacionales de comercio y transporte de fuentes como la UPU y UN Comtrade.
Para vincular la demanda con la actividad de entrega, también revisamos divulgaciones relacionadas con el comercio electrónico y la paquetería de fuentes como notas sectoriales al estilo de la Asociación Turca de la Industria Informática, actualizaciones aduaneras y de comercio transfronterizo, y artículos académicos sobre última milla y entrega urbana. Se utilizaron informes de empresas, materiales para inversores y prensa de reputación para comprender la expansión de redes, el lanzamiento de servicios y el comportamiento de precios. Cuando fue útil, se utilizaron suscripciones de pago que respaldan los datos financieros de empresas y la visibilidad comercial a nivel de envío solo para verificar la dirección y la escala. Estos ejemplos no son exhaustivos, y se consultaron muchas otras fuentes para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se centró en confirmar qué impulsa los volúmenes y los precios en Turquía, y luego en poner a prueba los resultados del modelo frente a cómo los operadores describen el cambio del mercado. Las entrevistas abarcaron a líderes del lado de los transportistas, contactos de 3PL y corredores, gerentes de logística de grandes expedidores y vendedores en línea seleccionados, para validar la combinación nacional versus internacional, la participación de envíos urgentes y los pisos de precios prácticos.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 27% | Directivos de nivel C: 15% |
| Nivel medio: 57% | Líderes funcionales/de unidad: 37% |
| Actores más pequeños: 16% | Gerentes: 48% |
Dimensionamiento del mercado y previsión
El dimensionamiento comienza con una construcción descendente del conjunto de demanda utilizando la actividad de envíos en Turquía y señales de intensidad de paquetería, que luego se traducen en valor de servicio utilizando rangos de precios observados. En la práctica, los flujos nacionales de paquetería, el movimiento transfronterizo de paquetes pequeños y los indicadores de envíos de comercio electrónico se trataron como los anclajes centrales de demanda, seguidos de ajustes por la combinación de servicios.
Corroboramos los totales con comprobaciones ascendentes selectivas, como la agregación de una muestra de ingresos de operadores, la verificación de coherencia de los paquetes por habitante implícitos, y la prueba de combinaciones de precio de venta promedio (ASP) por volumen de envío que son consistentes con cómo funcionan los descuentos y recargos en el mercado local. Los insumos clave utilizados en el modelo incluyen la participación nacional versus internacional, la combinación de envío urgente versus estándar, el crecimiento de pedidos de comercio electrónico, la presión de costos de combustible y mano de obra, y el momento de conversión de TRY a USD, ya que puede modificar el valor reportado incluso cuando los recuentos de paquetes son estables.
Para la previsión, se aplicó un análisis de escenarios en torno a los impulsores macroeconómicos de la demanda y la transferencia de precios, y luego se refinó utilizando la retroalimentación de expertos sobre lo que las redes y los centros logísticos pueden entregar de manera realista durante el período. Cuando faltaban piezas ascendentes para operadores más pequeños o privados, las brechas se manejaron utilizando referencias comparativas vinculadas a la densidad de rutas y la huella de servicio, y luego se combinaron de nuevo en la cifra total para que el número final siga siendo trazable.
Validación de datos y ciclo de actualización
Los resultados se verificaron con señales independientes, incluidas la actividad comercial, el impulso del comercio electrónico y los movimientos de costos logísticos, antes de la aprobación final. Cuando los resultados parecían fuera de línea, primero revisamos los supuestos unitarios y luego volvimos a contactar a las fuentes para confirmar si los cambios en la combinación o en los precios explicaban la variación.
Se sigue una revisión interna de varios pasos para que la lógica del modelo, las unidades y las conversiones se mantengan consistentes a lo largo de los años. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos materiales, como movimientos bruscos de divisas, cambios regulatorios que afectan los flujos transfronterizos, o adiciones importantes de capacidad. Antes de la entrega, se completa un nuevo repaso para que los clientes reciban la vista más actualizada.
Dimensionamiento del mercado de mensajería, envío urgente y paquetería en Turquía de Mordor Intelligence en comparación con otras estimaciones publicadas
Los valores publicados para CEP en Turquía pueden parecer muy dispares porque el mercado es sensible a los precios, al momento de conversión de divisas y a lo que cada editor considera CEP frente a servicios logísticos adyacentes. Las diferencias también provienen de cómo se combinan los envíos nacionales e internacionales, y de si la entrega estándar se mezcla con productos más rápidos bajo un precio promedio único.
En este estudio, el paso de actualización anual está vinculado a la ventana más reciente del tipo de cambio TRY a USD y a una nueva verificación de las escalas de precio de venta promedio por velocidad de servicio y destino, lo que evita que Mordor Intelligence sobreestime el valor durante períodos volátiles cuando el ingreso nominal aumenta más rápido que la actividad de entrega real.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 3.10 mil millones de USD (2026) | |
| Portal de Datos del Sector A | 2.30 mil millones de USD (2024) | Utiliza un año base anterior y puede depender más de los totales de ingresos históricos sin reclasificar completamente los precios de envío urgente versus estándar, lo que puede reducir el ASP implícito cuando la combinación de servicios está cambiando. |
| Editor de Perspectivas de Mercado B | 2.00 mil millones de USD (2025) | Se centra en los ingresos de servicios de mensajería con una ventana de estudio diferente, y el momento de conversión de divisas no siempre está alineado con los períodos en que los recargos de combustible y salarios nacionales cambiaron significativamente los precios. |
La diferencia refleja principalmente el momento y la lógica de precios, no solo la demanda. Al mantener verificaciones de actividad de envíos vigentes y actualizar el momento del tipo de cambio y los supuestos de ASP en cada ciclo, obtenemos una visión equilibrada que puede repetirse y explicarse con pasos claros.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de mensajería urgente, express y paquetería de Turquía en 2026?
El tamaño del mercado de mensajería urgente, express y paquetería de Turquía asciende a USD 3.100 millones en 2026.
¿Cuál es la tasa de crecimiento prevista hasta 2031?
¿Cuál es la tasa de crecimiento prevista hasta 2031?
¿Qué segmento de velocidad de entrega está creciendo más rápido?
¿Qué segmento de velocidad de entrega está creciendo más rápido?
¿Qué tan dominantes son las entregas nacionales?
¿Qué tan dominantes son las entregas nacionales?
¿Qué región contribuye más tráfico de paquetes?
¿Qué región contribuye más tráfico de paquetes?
¿Quiénes son los actores líderes?
Aras Kargo, Yurtici Kargo, PTT Kargo, DHL, FedEx y UPS se encuentran entre los operadores líderes por volumen gestionado.
Última actualización de la página el:



