
Tamaño y Participación del Mercado de Operadores Móviles Virtuales de Red de Túnez
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
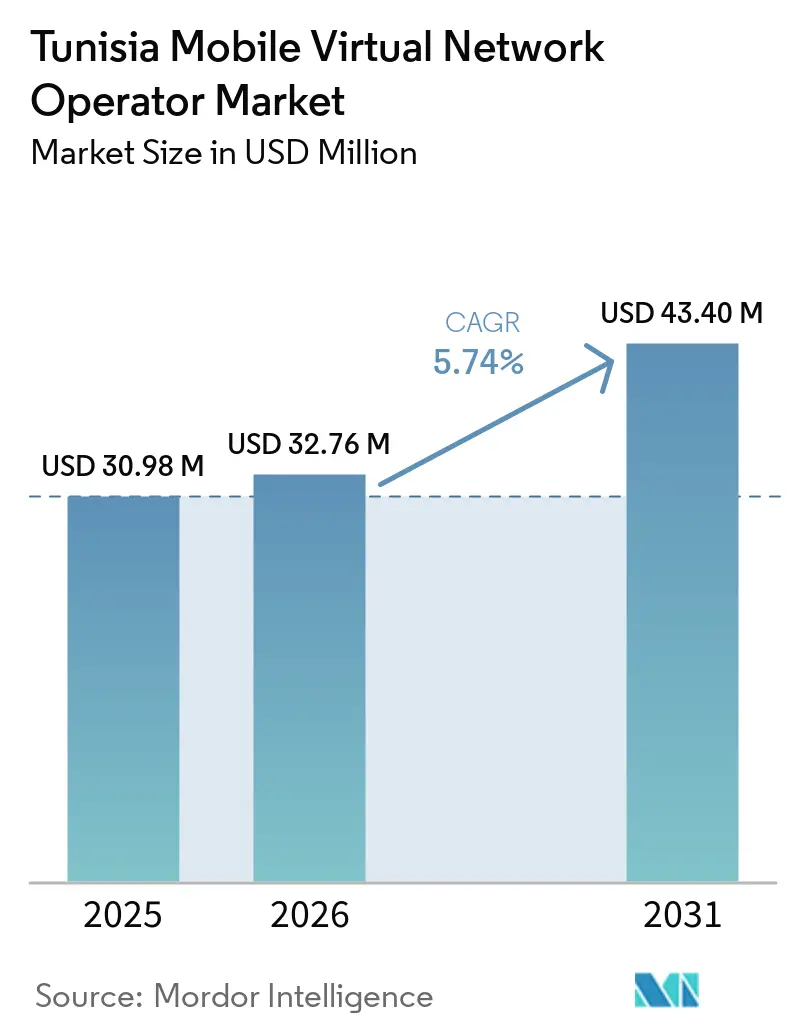
| Tamaño del mercado en el año base (2025) | 30.98 Millones de dólares |
| Tamaño del Mercado (2026) | 32.76 Millones de dólares |
| Tamaño del Mercado (2031) | 43.40 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.74 % |
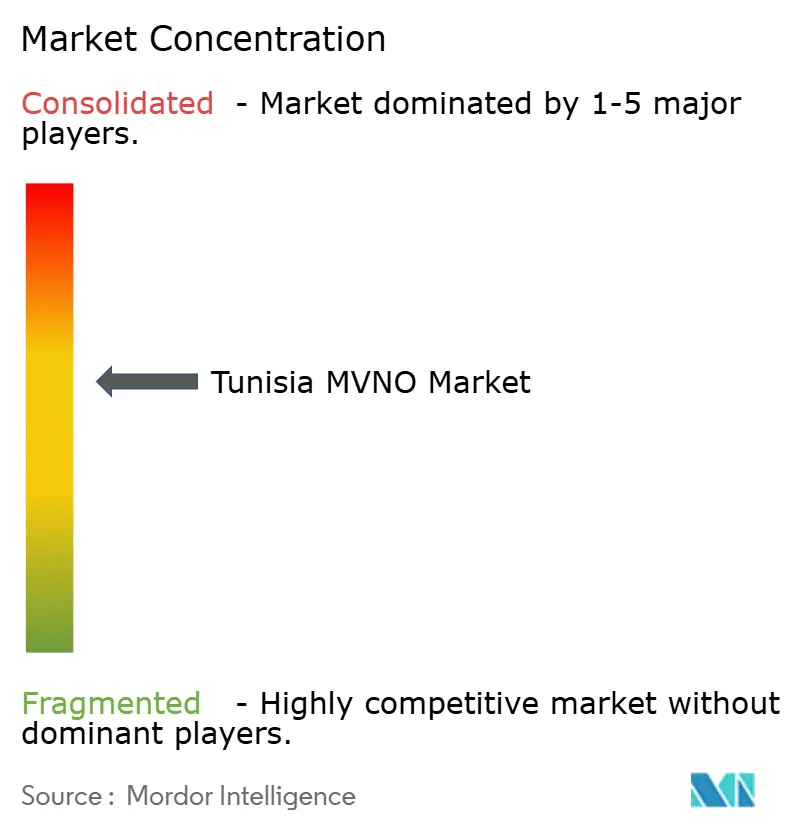
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Operadores Móviles Virtuales de Red de Túnez por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Operadores de Red Móvil Virtual de Túnez sea de 30,98 millones de USD en 2025, 32,76 millones de USD en 2026, y alcance 43,40 millones de USD en 2031, creciendo a una CAGR del 5,74% de 2026 a 2031. En términos de volumen de suscriptores, el mercado fue valorado en 435,46 miles de suscriptores en 2025 y se espera que crezca de 454,40 miles de suscriptores en 2026 a 562,22 miles de suscriptores en 2031, a una CAGR del 4,35% durante el período de pronóstico (2026-2031). El marco mayorista del país está estrechamente controlado por Tunisie Telecom, Ooredoo y Orange; sin embargo, el lanzamiento del 5G en abril de 2025 posiciona al mercado MVNO de Túnez para un cambio estructural significativo en la innovación de servicios. La elevada penetración móvil, los sólidos vínculos con la diáspora y la creciente demanda de experiencias digitales respaldan adiciones sostenidas de suscriptores. Las plataformas MVNE nativas en la nube, la portabilidad numérica y los proyectos de torres de host neutro reducen colectivamente los costos de entrada, alentando a participantes especializados que atienden nichos de consumidores e IoT desatendidos. Al mismo tiempo, las normas de propiedad nacional y un oligopolio de tres operadores moderan las ganancias de escala inmediatas, manteniendo al mercado de operadores de red móvil virtual (MVNO) de Túnez relativamente pequeño pero estratégicamente significativo dentro de la agenda de transformación digital del norte de África.
Conclusiones Clave del Informe
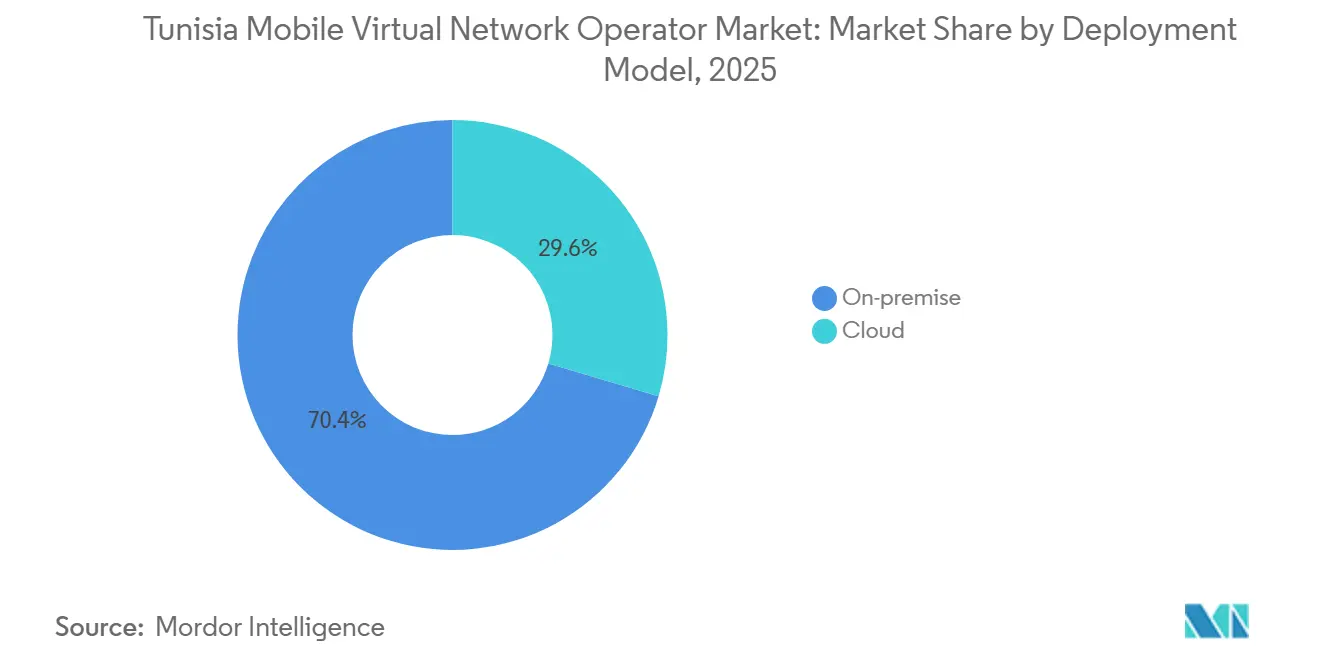
- Por modelo de despliegue, las soluciones en las instalaciones lideraron con el 70,41% de la participación del mercado MVNO de Túnez en 2025, mientras que se proyecta que el despliegue en la nube se expanda a una CAGR del 22,63% hasta 2031.
- Por modo operativo, los formatos de revendedor y MVNO ligero representaron el 72,54% de la participación de mercado en 2025, mientras que los MVNO completos están preparados para una CAGR del 23,98% hasta 2031.
- Por tipo de suscriptor, el segmento de consumidores mantuvo el 83,56% de la participación de ingresos en 2025, mientras que los servicios específicos de IoT avanzan a una CAGR del 27,25% hasta 2031.
- Por aplicación, los servicios de descuento capturaron el 50,37% del tamaño del mercado de operadores de red móvil virtual (MVNO) de Túnez en 2025, y el M2M celular avanza a una CAGR del 21,31% hasta 2031.
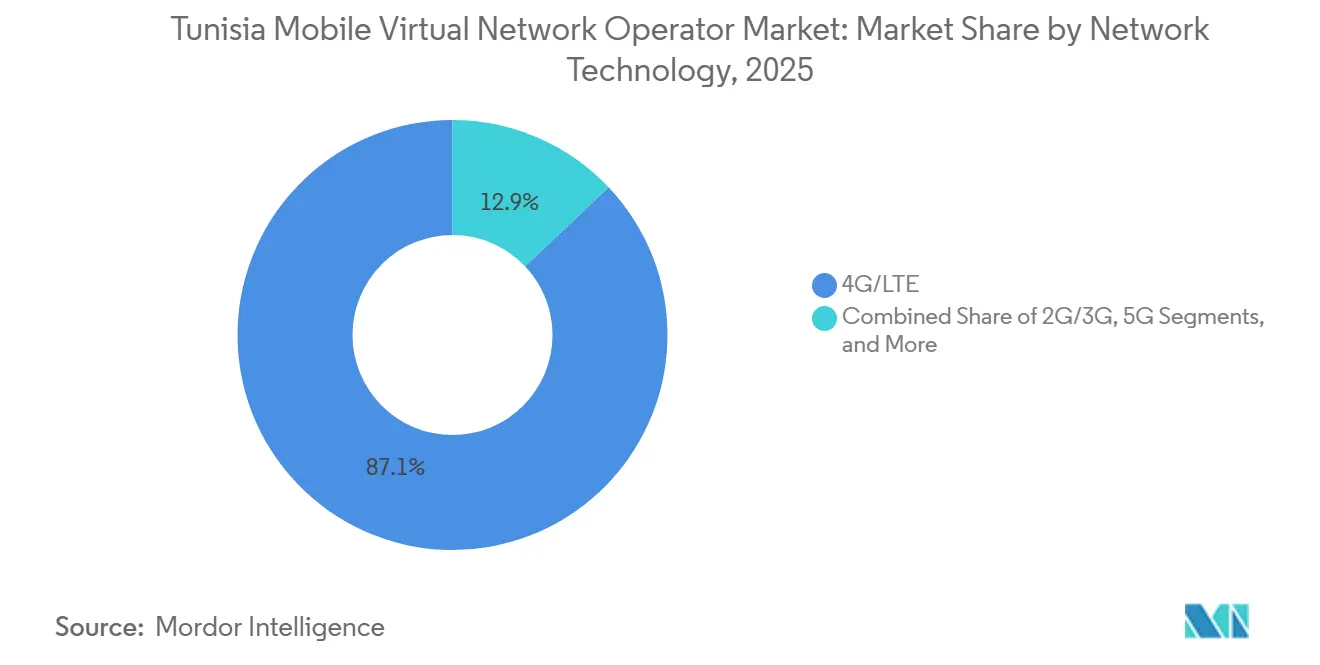
- Por tecnología de red, el 4G/LTE representó el 87,07% de la participación del mercado de operadores de red móvil virtual de Túnez en 2025, mientras que se pronostica que el 5G se expanda a una CAGR del 57,72% hasta 2031.
- Por canal de distribución, el canal en línea/exclusivamente digital lideró con el 42,35% de la participación del mercado MVNO de Túnez en 2025, y se proyecta que se expanda a una CAGR del 11,91% hasta 2031.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Operadores Móviles Virtuales de Red de Túnez
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Las inminentes licencias de acceso mayorista 5G impulsan la entrada de nuevos operadores MVNO | +1.8% | Corredor Túnez-Sfax | Mediano plazo (2-4 años) |
| Las plataformas MVNE nativas en la nube reducen el tiempo de comercialización y el CAPEX | +1.2% | Centros urbanos nacionales | Corto plazo (≤ 2 años) |
| Fuerte demanda de planes de llamadas internacionales y de diáspora de bajo costo | +0.9% | Regiones con alta densidad de diáspora | Largo plazo (≥ 4 años) |
| La portabilidad numérica móvil obligatoria desencadena la rotación de cambio de operador | +0.7% | Nacional | Mediano plazo (2-4 años) |
| El ecosistema fintech liderado por jóvenes busca infraestructura de telecomunicaciones para super-aplicaciones | +0.6% | Urbano y suburbano | Mediano plazo (2-4 años) |
| La expansión de torres de acceso neutro reduce los costos de acceso de radio mayorista | +0.5% | Nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Las inminentes licencias de acceso mayorista 5G impulsan la entrada de nuevos operadores MVNO
La adjudicación del espectro 5G en diciembre de 2024 a los tres operadores de red desbloqueó canales mayoristas de alta capacidad, y Tunisie Telecom activó el primer servicio 5G comercial de la región en abril de 2025. La vigencia de las licencias por quince años brinda certeza regulatoria, alentando a los operadores virtuales a invertir en propuestas diferenciadas como enlaces empresariales de latencia ultrabaja y conectividad IoT masiva. La segmentación de red ofrece garantías de calidad de servicio previamente inalcanzables en 4G, mientras que las asignaciones más amplias de 700 MHz y 3,5 GHz alivian los históricos cuellos de botella de capacidad. Aunque los precios de interconexión aún se negocian con el trío dominante, el mayor margen espectral reduce el riesgo de congestión, señalando una ventana de crecimiento fundamental para el mercado de operadores móviles virtuales de red (MVNO) de Túnez.
Las plataformas MVNE nativas en la nube reducen el tiempo de comercialización y el CAPEX
Las pilas de núcleo virtualizadas permiten lanzamientos de servicios en 6-12 meses, una reducción significativa respecto a los ciclos de más de 18 meses típicos de las arquitecturas de hardware heredadas. Los operadores evitan cuantiosas inversiones iniciales en red, reasignando capital hacia marketing, analítica y herramientas de atención digital en línea con el programa «Tunisie Digital 2025» de Túnez [1]. Los informes de cumplimiento automatizados integrados en las plataformas en la nube simplifican las presentaciones regulatorias, mientras que el cómputo elástico escala con la adquisición de suscriptores, apoyando al mercado MVNO de Túnez para alcanzar la rentabilidad más rápidamente.
Fuerte demanda de planes de llamadas internacionales y de diáspora de bajo costo
Las remesas superaron los 2.000 millones de USD en 2024, evidenciando los estrechos vínculos económicos y sociales entre los expatriados tunecinos y sus familias. El éxito temprano de Lycamobile confirma la base direccionable para paquetes de llamadas internacionales a precios competitivos, y el creciente flujo de turistas junto con la adopción de productos eSIM para viajeros amplían el grupo de usuarios sensibles al precio que buscan comunicaciones de voz y datos transfronterizas sin fricciones [2]. Esta demanda duradera impulsa al mercado de operadores móviles virtuales de red de Túnez hacia innovaciones específicas por segmento, como créditos de remesas incluidos o atención al cliente bilingüe, diferenciando a los operadores virtuales de las tarifas minoristas de los operadores establecidos.
La portabilidad numérica móvil obligatoria desencadena la rotación de cambio de operador
El mandato de portabilidad de 2016 eliminó una histórica barrera de fidelización, permitiendo a los clientes conservar sus números al cambiar de proveedor. Los MVNO aprovechan los canales digitales y los flujos simplificados de verificación de identidad para atraer a suscriptores conscientes del costo alejándolos de los paquetes prepago de los operadores de red móvil. Las interfaces técnicas uniformes supervisadas por la Autoridad Nacional de Telecomunicaciones reducen el esfuerzo de integración, permitiendo a los nuevos participantes concentrar recursos en la experiencia del cliente en lugar de en la complejidad administrativa.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La negociación de tarifas mayoristas sigue dominada por tres operadores de red móvil | -1.4% | Nacional | Largo plazo (≥ 4 años) |
| La norma del 51% de propiedad tunecina limita la entrada de capital extranjero | -0.8% | Política nacional | Mediano plazo (2-4 años) |
| Costoso cumplimiento de ciberseguridad nacional para los núcleos MVNO | -0.6% | Nacional | Corto plazo (≤ 2 años) |
| La baja penetración de pagos electrónicos aumenta la fricción en el registro de SIM | -0.4% | Gobernaciones rurales | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La negociación de tarifas mayoristas sigue dominada por tres operadores de red móvil
Tunisie Telecom, Ooredoo y Orange ejercen un control casi total sobre los activos esenciales de acceso de radio y backhaul, lo que les otorga una influencia desproporcionada sobre los precios de reventa y la priorización del tráfico. Aunque el regulador aplica cláusulas de no discriminación, los operadores virtuales de pequeña escala carecen del poder de negociación observado en economías más grandes, lo que limita el margen de beneficio y frena los descuentos minoristas agresivos. La estructura de costos resultante modera la velocidad de adquisición de suscriptores dentro del mercado MVNO de Túnez.
La norma del 51% de propiedad tunecina limita la entrada de capital extranjero
Los estatutos de telecomunicaciones limitan la participación accionaria de no residentes al 49%, obligando a las marcas globales de MVNO a establecer empresas conjuntas locales que pueden prolongar los ciclos de negociación y complicar la gobernanza [3]. Las ambiciones de MVNO completo con uso intensivo de capital a menudo se estancan sin el control mayoritario, reduciendo el campo a inversores dispuestos a ceder influencia operativa. En consecuencia, la industria MVNO de Túnez atrae menos inversiones de gran envergadura que los mercados norteafricanos comparables con normas de propiedad liberalizadas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modelo de Implementación: Predominio local en medio de la transición a la nube
Las arquitecturas en las instalaciones representaron el 70,41% de la participación del mercado MVNO de Túnez en 2025. Una preferencia heredada por la custodia local de datos se alinea con las normas nacionales de ciberseguridad, lo que permite a los MVNO demostrar supervisión directa de la información de los clientes. Sin embargo, las soluciones en la nube están creciendo a una CAGR del 22,63%, impulsadas por la flexibilidad de costos y ciclos más rápidos de iteración de servicios. Los centros de datos de nivel 3 construidos en Túnez y Sfax, junto con los marcos de nube soberana, reducen aún más los riesgos de seguridad percibidos. A medida que los MVNO pivotan hacia funciones de núcleo multiinquilino, los modelos híbridos que combinan señalización en las instalaciones con facturación alojada en la nube emergen como la arquitectura dominante para 2031.
La comodidad regulatoria con las funciones de red virtualizadas se complementa con los objetivos de digitalización del gobierno, permitiendo a los actores más pequeños evitar instalaciones de conmutación intensivas en capital. Se proyecta que el tamaño del mercado de operadores de red móvil virtual de Túnez para despliegues en la nube alcance 0,02 millones de USD en 2030, respaldado por pilas BSS basadas en SaaS e IMS en contenedores. Si bien los sistemas en las instalaciones continúan respaldando contratos empresariales con alta carga de cumplimiento, las migraciones incrementales a IaaS público reducen el costo total de propiedad, lo que permite precios minoristas más competitivos sin erosionar los márgenes brutos.
Por Modo Operativo: Los modelos de revendedor lideran el crecimiento del MVNO completo
Los formatos de revendedor, ligero y de marca capturaron el 72,54% del tamaño del mercado MVNO de Túnez en 2025, lo que refleja vías de entrada sencillas que dependen del aprovisionamiento del operador anfitrión. Los acuerdos de MVNO completo, aunque intensivos en capital, se están acelerando a una CAGR del 23,98% hasta 2031 a medida que maduran las plantillas regulatorias. Los operadores que pasan del estatus de revendedor invierten en sus propias pilas HLR/HSS y OSS, mejorando el control sobre el aprovisionamiento de SIM, la calidad del servicio y el roaming.
El mercado MVNO de Túnez recompensa una integración técnica más profunda con mayores ventajas de ARPU provenientes de paquetes IoT empresariales y carteras digitales de valor añadido. Sin embargo, los MVNO completos enfrentan auditorías de cumplimiento complejas que cubren reglas de interceptación legal y retención de datos, lo que aumenta los gastos generales de costos fijos. Las variantes de operador de servicio actúan como un punto intermedio, permitiendo a las empresas gestionar la marca y el CRM mientras externalizan la conmutación, una estrategia que resuena con las startups fintech que priorizan la experiencia del usuario sobre el control del hardware básico.
Por Tipo de Suscriptor: Enfoque en el consumidor con aceleración del IoT
Los consumidores representaron el 83,56% de las líneas activas en 2025, validando el legado del mercado de propuestas de voz y datos orientadas al precio. El uso de múltiples SIM impulsa la penetración por encima del 128%, fomentando ciclos de abandono que favorecen a los MVNO ágiles con incorporación digital. Los segmentos empresariales siguen siendo comparativamente modestos, aunque emergen contratos lucrativos en turismo, cadenas minoristas y paquetes para pymes que integran plataformas de pago con conectividad móvil.
Las líneas IoT avanzan a una CAGR del 27,25%, aprovechando la conectividad masiva de tipo máquina del 5G y los proyectos piloto de agricultura inteligente de Túnez en los corredores del Sahel y Cap Bon. Varios fabricantes locales de dispositivos ahora preinstalan SIM para el seguimiento de la cadena de frío y los sistemas de riego remoto, lo que señala un impulso significativo para el mercado MVNO de Túnez en 2031.
Por Aplicación: Los servicios de descuento dominan el crecimiento M2M
Las propuestas de descuento mantuvieron el 50,37% de la participación del mercado MVNO de Túnez en 2025, ancladas por paquetes IDD para la diáspora y paquetes prepago económicos. Los servicios empresariales proporcionan márgenes estables, pero siguen siendo pequeños en términos de volumen. Sin embargo, se pronostica que las suscripciones M2M celular crecerán a una CAGR del 21,31%, impulsadas por la demanda de los centros logísticos alrededor del Puerto de Radès y los clústeres textiles cerca de Monastir.
A medida que se multiplica el número de dispositivos, los MVNO con limitación de datos basada en políticas y paneles de autoservicio ganan terreno. Otras aplicaciones de nicho, como las eSIM turísticas de temporada, realizan contribuciones intermitentes pero de alto margen, especialmente durante la temporada alta costera. Por lo tanto, el mercado MVNO de Túnez pivota desde el descuento generalizado hacia ofertas segmentadas que incorporan análisis avanzados y backhaul de borde a escala.
Por Tecnología de Red: Predominio del 4G con transformación hacia el 5G
El 4G/LTE respaldó el 87,07% del tráfico activo de MVNO en 2025, beneficiándose de la cobertura nacional y los ecosistemas de dispositivos maduros. Sin embargo, se proyecta que el 5G crezca a una CAGR del 57,72% hasta 2031. Los primeros adoptantes se inclinan por velocidades de banda ancha móvil mejorada que superan los 500 Mbps en el distrito de La Goulette de Túnez, y las empresas realizan proyectos piloto de casos de uso URLLC en la zona industrial libre de Sousse.
El 2G/3G sigue siendo vital para los teléfonos básicos heredados en las gobernaciones rurales de Jendouba y Kasserine, mientras que el satélite/NTN cubre los vacíos de cobertura para las flotas pesqueras marítimas. A lo largo del horizonte de pronóstico, se espera que el tamaño del mercado de operadores de red móvil virtual de Túnez vinculado al 5G supere los volúmenes del 3G, impulsado por dispositivos de gama media asequibles y tarifas de backhaul en descenso a medida que los anillos de fibra se extienden hacia el interior.

Por Canal de Distribución: La transformación digital impulsa el crecimiento en línea
Los canales en línea y exclusivamente a través de aplicaciones capturaron una participación del 42,35% en 2025 y mantienen un crecimiento anual del 11,91% a medida que los módulos eKYC se sincronizan con el programa nacional de identificación móvil. Las tiendas digitales reducen los costos de adquisición en aproximadamente un 30%, lo que permite a los operadores reinvertir los ahorros en recargas de datos promocionales. El comercio minorista tradicional persiste en las ciudades secundarias donde prevalece la preferencia por el efectivo; sin embargo, el despliegue de dispositivos POS y las integraciones con fintech como Asel Pay aceleran la migración hacia pagos con tarjeta y monedero.
Los quioscos de submarcas de operadores dentro de las tiendas insignia de los operadores de red móvil ofrecen puntos de contacto físicos para cambios de garantía y financiación de dispositivos, mientras que las cadenas de electrónica de terceros proporcionan cumplimiento omnicanal. A medida que el aprovisionamiento de eSIM 5G gana escala, el mercado MVNO de Túnez debería ver que las activaciones en línea superen el 60% de las altas brutas en 2029, reflejando las trayectorias de comercio digital lideradas por smartphones observadas en mercados del Magreb comparables.
Análisis Geográfico
Los centros urbanos generan la mayor parte de la actividad del mercado MVNO de Túnez, con Túnez, Sfax y Sousse absorbiendo juntos más del 65% del tráfico de datos MVNO en 2025. Las velocidades de descarga promedio superan los 42 Mbps en estas metrópolis, lo que respalda paquetes de video de alta definición y juegos en la nube. La prosperidad costera y una mejor cobertura en interiores de edificios permiten planes de datos de nivel premium, mientras que los cinturones de commuters alrededor de Ariana y Ben Arous muestran un apetito creciente por ofertas pospago económicas vinculadas a carteras fintech integradas.
Las gobernaciones del interior, como Kairouan y Siliana, aún enfrentan una cobertura 4G irregular, lo que limita la adopción de MVNO a SKU prepago centrados en voz. Los subsidios gubernamentales de banda ancha rural tienen como objetivo cerrar la brecha mediante el uso compartido de torres de host neutro, un desarrollo que probablemente ampliará la base direccionable para propuestas orientadas al descuento. Los corredores de transporte transfronterizo que conectan Argelia y Libia también tienen un potencial latente para soluciones de monitoreo de flotas máquina a máquina una vez que se normalicen las tarifas mayoristas de roaming.
A nivel internacional, los densos nodos de cables submarinos de Túnez que alimentan Marsella y Palermo garantizan una latencia inferior a 60 ms hacia Europa Occidental, lo que es ventajoso para la calidad de voz de la diáspora y la interconexión de contenidos OTT. La mejora del backhaul de fibra hacia cuatro fronteras terrestres refuerza aún más la redundancia, alentando a las marcas MVNO globales que exploran la expansión en el Magreb a considerar el mercado MVNO de Túnez como una plataforma de lanzamiento hacia el África francófona.
Panorama Competitivo
Lycamobile Tunisia aprovecha su experiencia mundial en llamadas internacionales para dirigirse a los aproximadamente 1,5 millones de tunecinos que viven en el extranjero, combinando minutos transfronterizos con pases de datos locales. Asel Mobile persigue una hoja de ruta de super-aplicación, integrando transferencias de Asel Pay con incentivos de tarifa cero que mantienen los saldos de la cartera en la red. Topnet Mobile aprovecha las condiciones mayoristas de la empresa matriz Tunisie Telecom y más de 570.000 clientes de ISP existentes para vender de forma cruzada paquetes cuádruple-play que incluyen fibra para el hogar e IPTV.
Los nuevos participantes apuntan a oportunidades en IoT empresarial, donde los compromisos de nivel de servicio y el aprovisionamiento basado en API superan a la competencia de bajo precio. Las suites BSS nativas en la nube, implementadas a través de nodos IaaS regionales, acortan los ciclos de innovación, permitiendo a los competidores iterar en paquetes de roaming o segmentar en capas la capacidad de red 5G para eventos. Aun así, la industria MVNO de Túnez sigue vinculada a la buena voluntad de los operadores de red móvil en las tarifas de interconexión, manteniendo una dinámica de concentración moderada. En el futuro, la liberalización de las participaciones minoritarias podría catalizar nuevo capital e intensificar la rivalidad, pero no se ha confirmado ningún calendario legislativo.
Líderes de la Industria de Operadores Móviles Virtuales de Red de Túnez
-
Lycamobile Tunisia SARL
-
Asel Mobile SARL
-
Topnet Mobile SARL
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Marzo de 2025: Tunisie Telecom activó la primera red 5G comercial del Norte de África en asociación con Ericsson, cubriendo Túnez, Sfax y Sousse.
- Diciembre de 2024: La empresa fintech Konnect obtuvo nueva financiación de Renew Capital para escalar los servicios de super-aplicación integrados con conectividad móvil.
- Septiembre de 2024: El regulador de Túnez emitió licencias 5G de 15 años a Tunisie Telecom, Ooredoo y Orange mediante licitación competitiva.
Alcance del Informe del Mercado de Operadores Móviles Virtuales de Red de Túnez
| Nube |
| Local |
| MVNO Revendedor / Ligero / Marca |
| Operador de Servicio |
| MVNO Completo |
| Consumidor |
| Empresarial |
| Específico de IoT |
| Descuento |
| Empresarial |
| M2M Celular |
| Otros |
| 2G/3G |
| 4G/LTE |
| 5G |
| Satélite/NTN |
| En Línea / Solo Digital |
| Tiendas Minoristas Tradicionales |
| Tiendas de Submarca de Operador |
| Terceros / Mayorista |
| Por Modelo de Implementación | Nube |
| Local | |
| Por Modo Operativo | MVNO Revendedor / Ligero / Marca |
| Operador de Servicio | |
| MVNO Completo | |
| Por Tipo de Suscriptor | Consumidor |
| Empresarial | |
| Específico de IoT | |
| Por Aplicación | Descuento |
| Empresarial | |
| M2M Celular | |
| Otros | |
| Por Tecnología de Red | 2G/3G |
| 4G/LTE | |
| 5G | |
| Satélite/NTN | |
| Por Canal de Distribución | En Línea / Solo Digital |
| Tiendas Minoristas Tradicionales | |
| Tiendas de Submarca de Operador | |
| Terceros / Mayorista |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado MVNO de Túnez en 2025?
El mercado está valorado en 30,98 millones de USD en 2025 con una perspectiva de CAGR del 5,74% hasta 2031.
¿Qué tecnología impulsará el crecimiento futuro del MVNO en Túnez?
Se espera que el 5G registre una CAGR del 57,72%, sustentando servicios mejorados de banda ancha e IoT.
¿Cuál es el principal impulsor para los nuevos operadores MVNO?
La ampliada capacidad mayorista 5G y la segmentación de red reducen las barreras técnicas y crean nuevos nichos de servicio.
¿Cómo afectan las normas de propiedad nacional a las marcas extranjeras de MVNO?
El requisito del 51% de capital local obliga a estructuras de empresa conjunta, lo que podría ralentizar la entrada de capital.
¿Qué categoría de suscriptores crece más rápido?
Las líneas específicas de IoT avanzan a una CAGR del 27,25% a medida que la agricultura, la logística y la manufactura se digitalizan.
¿Son importantes los canales digitales para la adquisición de clientes de MVNO?
Sí, las ventas en línea y solo de aplicaciones ya representan el 42,35% de las activaciones y continúan creciendo a un ritmo anual del 11,91%.