
Tamaño y Participación del Mercado de Generadores Termoeléctricos
Visión General del Mercado
| Período de Estudio | 2020 - 2030 |
|---|---|
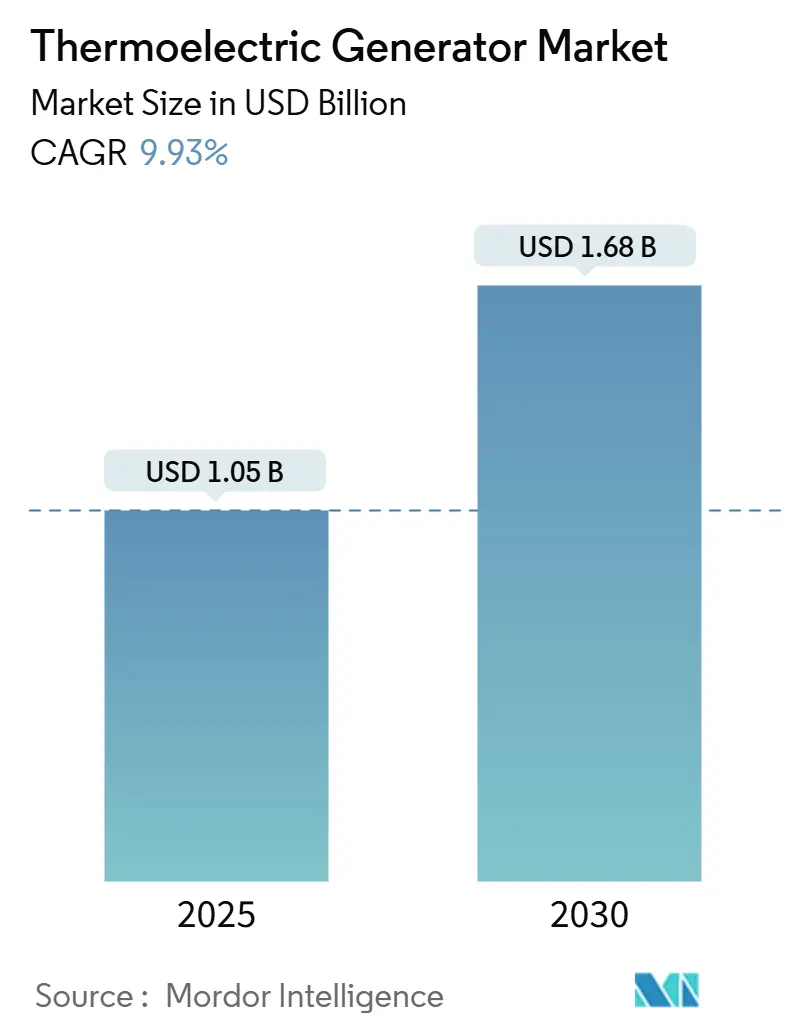
| Tamaño del Mercado (2025) | 1.05 Mil millones de dólares |
| Tamaño del Mercado (2030) | 1.68 Mil millones de dólares |
| Tasa de crecimiento (2025 - 2030) | 9.93 % |
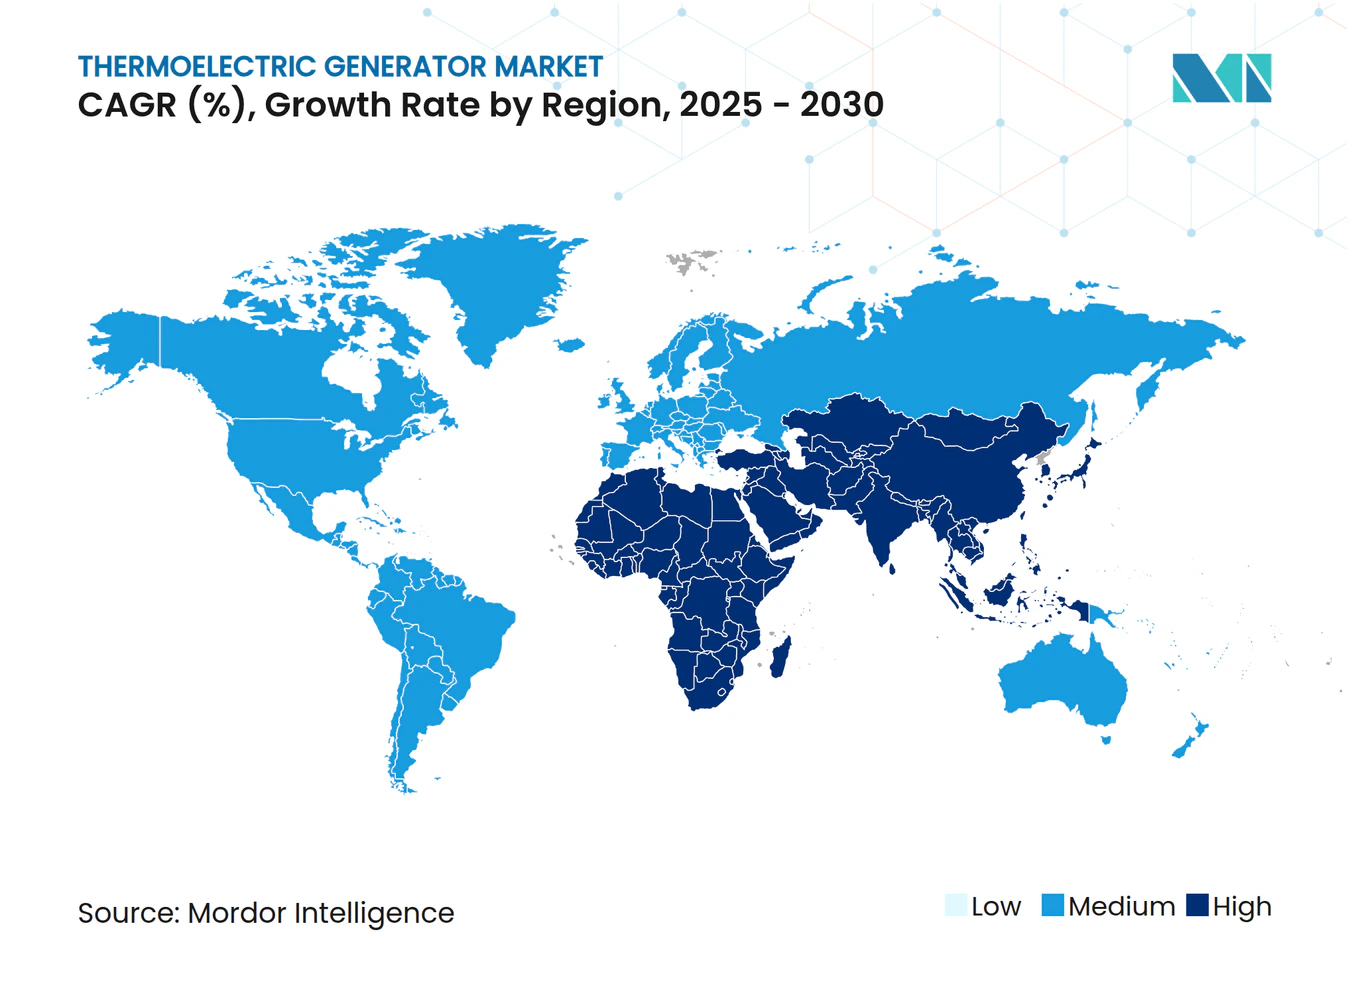
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Generadores Termoeléctricos por Mordor Intelligence
El tamaño del Mercado de Generadores Termoeléctricos se estima en 1.050 millones de USD en 2025 y se espera que alcance los 1.680 millones de USD para 2030, a una CAGR del 9,93% durante el período de pronóstico (2025-2030).
Normas de emisiones más estrictas, avances en materiales que elevan la eficiencia de conversión al 15% y casos de uso en expansión —desde la recuperación de calor en centros de datos hasta dispositivos portátiles alimentados por el calor corporal— sustentan colectivamente la curva ascendente del mercado de generadores termoeléctricos. La recuperación de calor residual en el sector automotriz sigue siendo el ancla de ingresos, aunque el auge de los recolectores de energía de bajo consumo y sin mantenimiento en dispositivos de consumo está reformando la dinámica de volumen. Los vientos regulatorios favorables —en particular las normas de gases de efecto invernadero de la Agencia de Protección Ambiental de EE. UU. de 2024 para vehículos ligeros y medianos— ofrecen vías de cumplimiento tecnológicamente neutras que favorecen las soluciones de estado sólido. Los avances paralelos en aleaciones de telururo de bismuto nanoestructurado y silicio-germanio acortan los períodos de recuperación de la inversión y mejoran la competitividad frente a los sistemas de ciclo Rankine orgánico. Si bien América del Norte lidera, Asia-Pacífico impulsa ahora la curva de adopción más pronunciada a medida que la industrialización regional se combina con mandatos proactivos de eficiencia energética.
Conclusiones Clave del Informe
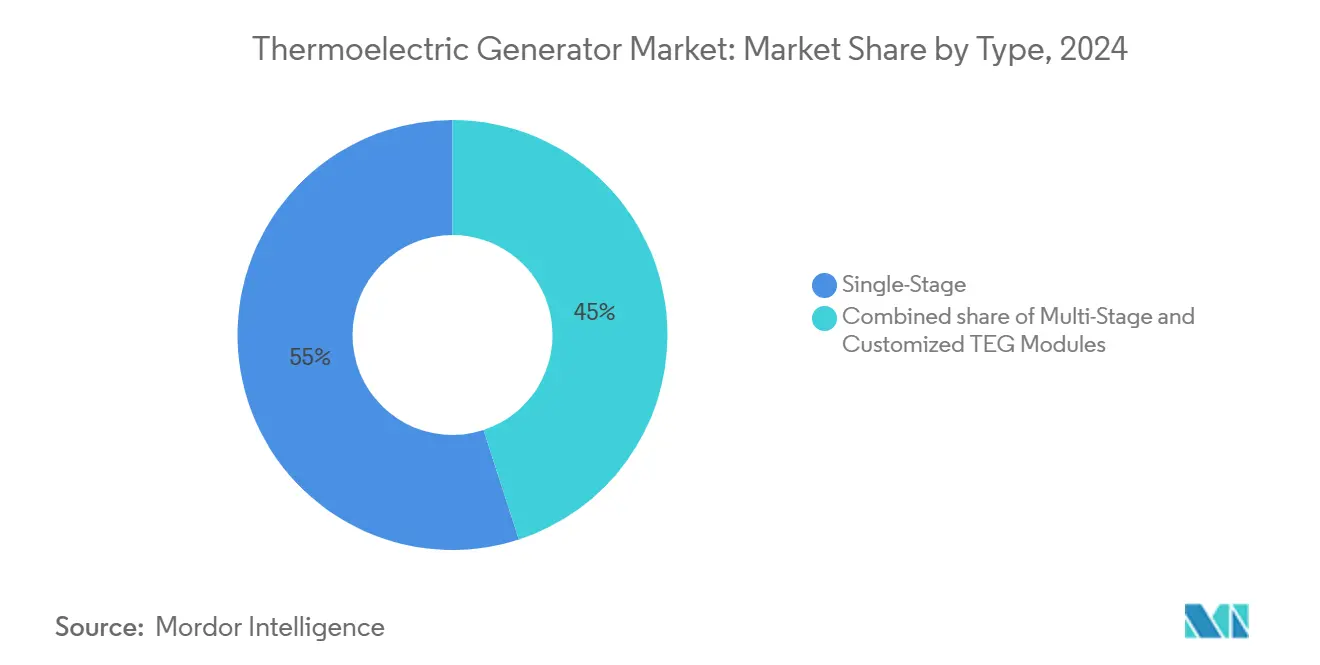
- Por tipo, los módulos monofásicos representaron el 55,0% de la participación en ingresos en 2024; los sistemas multifásicos se expanden más rápidamente con una CAGR del 12,3%.
- Por material, el telururo de bismuto mantuvo una participación del 63,2% en 2024, mientras que se proyecta que el silicio-germanio registre una CAGR del 13,3% para 2030.
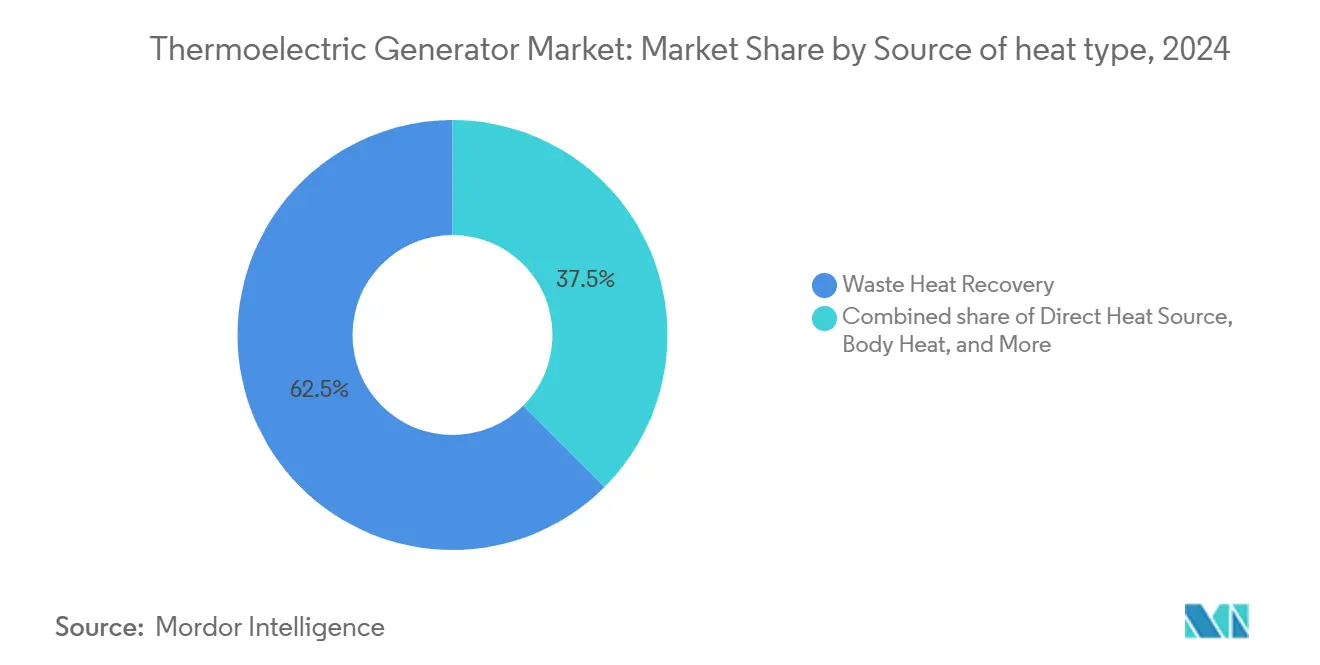
- Por fuente de calor, la recuperación de calor residual capturó una participación del 62,5% en 2024, incluso cuando la recolección de calor corporal se acelera a una CAGR del 14,8%.
- Por aplicación, el sector automotriz lideró con el 38,4% de la participación del mercado de generadores termoeléctricos en 2024, mientras que la electrónica de consumo y los dispositivos portátiles avanzan a una CAGR del 13,6% hasta 2030.
- Por geografía, América del Norte dominó con una participación del 37,7% en 2024, aunque Asia-Pacífico está en camino de alcanzar una CAGR del 11,9% hasta 2030.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Normas más estrictas de economía de combustible y emisiones para vehículos | +2.10% | América del Norte y la Unión Europea | Mediano plazo (2-4 años) |
| Demanda de misiones espaciales fuera de la red y submarinas | +1.30% | América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Salto de eficiencia en Bi₂Te₃ nanoestructurado | +1.80% | Global | Corto plazo (≤ 2 años) |
| Recuperación de energía en sistemas de enfriamiento líquido de centros de datos | +1.40% | América del Norte y la Unión Europea, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Mandatos de generadores termoeléctricos en edificios inteligentes de la Unión Europea (2025) | +0.90% | Europa | Corto plazo (≤ 2 años) |
| Micro-generadores termoeléctricos para nodos IIoT sin mantenimiento | +1.60% | Asia-Pacífico primero, luego Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Normas más Estrictas de Economía de Combustible y Emisiones para Vehículos
Las normas de gases de efecto invernadero para vehículos finalizadas por la Agencia de Protección Ambiental de EE. UU. en 2024 exigen una reducción del 50% en toda la flota para 2032, lo que intensifica la búsqueda de los fabricantes de automóviles de cada ganancia de eficiencia posible. La recuperación de calor residual termoeléctrico ofrece una vía de estado sólido que coexiste con las estrategias de electrificación, permitiendo a los fabricantes alcanzar el parámetro de referencia de 85 g/milla de CO₂. Los módulos de nueva generación superan rutinariamente el 15% de eficiencia de conversión a temperaturas del colector de escape, triplicando la tasa heredada, lo que hace que la recuperación de la inversión sea atractiva durante los ciclos de modelo estándar. Los proveedores tienen una ventana de ocho años para escalar la producción antes del pleno efecto de la norma, amortiguando los gastos de capital. Los fabricantes de automóviles también valoran la naturaleza libre de mantenimiento de los termoeléctricos en comparación con los turbogeneradores o el hardware de ciclo Rankine orgánico, reduciendo la exposición a garantías en un entorno altamente regulado.
Demanda de Misiones Espaciales Fuera de la Red y Submarinas
La continua dependencia de la NASA en generadores termoeléctricos de radioisótopos para los rovers de Marte y los programas de sensores árticos de la Marina de EE. UU. muestran cómo las misiones extremas catalizan la demanda premium.(1) Institutos de investigación coreanos añadieron recientemente ganancias de eficiencia de 3 puntos porcentuales en pilas multifásicas probadas por encima de 500 °C, un avance orientado a sondas de espacio profundo que no pueden transportar baterías voluminosas. En entornos submarinos, los vehículos submarinos autónomos aprovechan el gradiente natural del océano para alimentar cargas útiles de 500 W durante meses. Las prioridades presupuestarias en defensa y espacio aseguran ciclos de financiación que trasladan diseños digitales y materiales avanzados a canales comerciales, acelerando la preparación para el volumen. La naturaleza especializada de estos despliegues respalda márgenes elevados que compensan los gastos de I+D y reducen el riesgo de escalado para industrias más amplias.
Salto de Eficiencia en Bi₂Te₃ Nanoestructurado
Las técnicas de ingeniería de alta entropía presentadas en 2024 impulsaron los valores de la figura de mérito basada en Bi₂Te₃ al rango de 1,2, lo que se traduce en una eficiencia a nivel de dispositivo del 15%.(2)La gestión de defectos a escala atómica duplicó la conductividad eléctrica al tiempo que redujo la conductividad térmica de la red, resolviendo una brecha de rendimiento de tipo n que persistía desde hacía una década. La incorporación de nanopartículas de óxido de itrio mantuvo un rendimiento modesto a 313 K, respondiendo a las necesidades de temperatura ambiente del sector de la electrónica de consumo. De manera crucial, el flujo de fabricación refleja los pasos estándar de los semiconductores, lo que permite a las fundiciones reutilizar líneas inactivas y reducir las curvas de costos de fabricación. La mayor producción por oblea resultante significa que los diseñadores pueden reducir los factores de forma o duplicar la densidad de potencia, expandiendo el mercado de generadores termoeléctricos hacia nichos anteriormente sensibles al costo.
Recuperación de Energía en Sistemas de Enfriamiento Líquido de Centros de Datos
Los clústeres de entrenamiento de inteligencia artificial ahora consumen cargas térmicas de varios megavatios, convirtiendo el enfriamiento líquido de un nicho en una necesidad. Las temperaturas de salida del refrigerante líquido de alrededor de 60 °C se alinean bien con el rendimiento máximo del Bi₂Te₃, lo que permite que los paneles termoeléctricos recuperen una parte de la energía que de otro modo se desperdiciaría. El objetivo de reducción del 11,7% de la Directiva de Eficiencia Energética de la Unión Europea para 2030 acelera la adopción en instalaciones de colocación obligadas a publicar métricas anuales de reutilización de energía. Hewlett Packard Enterprise y Danfoss validaron contenedores modulares para centros de datos que integran paneles termoeléctricos en el circuito de refrigerante, demostrando ahorros de energía del 3 al 5% a nivel de instalación. Más allá del cumplimiento normativo, los operadores ven el calor vendido como una nueva línea de ingresos, especialmente en mercados de calefacción urbana que pagan primas por agua a 50-60 °C. Los bancos de pruebas probados del Laboratorio Nacional de Energías Renovables muestran flujos de calor residual de 5-15 MW de sitios de escala exascala, subrayando un vasto potencial aún sin explotar.(3)
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto costo por W frente al ciclo Rankine orgánico y otras tecnologías de recuperación de calor residual | -2.80% | Global | Mediano plazo (2-4 años) |
| Baja eficiencia de conversión termoeléctrica | -1.90% | Global | Largo plazo (≥ 4 años) |
| Geopolítica de la cadena de suministro del telurio | -1.40% | Centrado en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Regulaciones de eliminación progresiva de materiales a base de plomo | -0.70% | Europa y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo por W frente al Ciclo Rankine Orgánico y Tecnologías Rivales de Recuperación de Calor Residual
A 13.900 USD/kW, las instalaciones termoeléctricas siguen siendo mucho más costosas que las unidades de ciclo Rankine orgánico con precios en la banda de 2.500 a 3.500 USD/kW, una brecha documentada en análisis comparativos del ciclo de vida por investigadores de la Universidad de Stanford.(4) La eficiencia del ciclo Rankine orgánico del 10 al 18% a escalas de ≥ 100 kW inclina aún más el retorno de la inversión a favor de los ciclos mecánicos para grandes plantas. Las propuestas de valor termoeléctrico se centran, por tanto, en nichos de menos de 10 kW donde las ventajas de cero mantenimiento superan los desembolsos de capital. Los costos de materiales dominan la lista de materiales; el telurio y el germanio juntos representan más de la mitad del costo del módulo en pilas de alto rendimiento. Los volúmenes de producción actuales son inferiores a 5 GW-térmicos anuales —demasiado bajos para desencadenar ahorros significativos en la curva de aprendizaje. Sin una mayor integración vertical o materiales alternativos, la presión de precios seguirá limitando la penetración en las retrofits industriales de tamaño mediano.
Baja Eficiencia de Conversión Termoeléctrica
Aunque los módulos de vanguardia ahora alcanzan el 15% de eficiencia, los dispositivos comerciales convencionales siguen rondando el 5-7%. Esa diferencia hace que las empresas de servicios energéticos sean cautelosas con los contratos basados en el rendimiento. Las ganancias de eficiencia se vuelven más difíciles de extraer a medida que la conductividad térmica de la red se aproxima a los mínimos teóricos, lo que exige nanoestructuras exóticas que complican la fabricación. Los avances de laboratorio a menudo fallan en la producción a escala debido a la pérdida de rendimiento por microfisuras y delaminación de interfaces. Las eficiencias más bajas también alargan los períodos de recuperación de la inversión en regiones con electricidad barata, lo que restringe la adopción en partes del Sudeste Asiático y Oriente Medio. La inversión continua en I+D es, por tanto, esencial, pero los plazos de comercialización podrían extenderse más allá de 2030 para muchos conceptos a escala de laboratorio.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Los Sistemas Multifásicos Impulsan la Evolución del RendimientoLas pilas multifásicas captaron un interés creciente porque cada capa opera a una temperatura óptima, produciendo eficiencias agregadas que superan a las placas monofásicas. En 2024, las unidades monofásicas aún mantenían el 55,0% del mercado de generadores termoeléctricos, favorecidas por su costo y simplicidad. Sin embargo, la adopción multifásica se está escalando a una CAGR del 12,3% a medida que las sondas aeroespaciales y los hornos de vidrio demandan mayor margen de rendimiento. Se prevé que el tamaño del mercado de generadores termoeléctricos para unidades multifásicas alcance los 482 millones de USD para 2030, lo que refleja la disposición de los clientes a pagar más vatios por centímetro cuadrado. La investigación del Instituto de Investigación de Electrotecnología de Corea muestra una ventaja de 3 puntos porcentuales por encima de 500 °C, un umbral inalcanzable por el Bi₂Te₃ monofásico. Los módulos personalizados, ensamblados mediante fabricación aditiva, permiten huellas de formas irregulares para superficies de alas o conductos de escape curvos, ampliando aún más el espacio de diseño direccionable.
Los módulos monofásicos de segunda generación no se están quedando atrás. Los fabricantes ahora incorporan barreras de difusión que extienden la vida útil a 60.000 horas bajo ciclos térmicos, ampliando las garantías automotrices. Las pilas híbridas combinan una capa inferior de Bi₂Te₃ con una capa superior de escuterudita para extraer potencia incremental a temperaturas de rango medio. Las placas monofásicas siguen siendo la opción predeterminada para las retrofits en instalaciones existentes, donde las ventanas de instalación son ajustadas porque coinciden con las geometrías de los intercambiadores de calor existentes. En consecuencia, el mercado de generadores termoeléctricos mantendrá una evolución de doble vía en la que ambas arquitecturas coexisten, cada una optimizada para ciclos de trabajo distintos y métricas de retorno de la inversión.



Por Material:
El Silicio-Germanio Gana Terreno a Alta TemperaturaEl telururo de bismuto mantuvo una participación del 63,2% en el mercado de generadores termoeléctricos en 2024 gracias a su superior rendimiento a temperatura ambiente y a las maduras líneas de atomización de polvo. Se proyecta que el tamaño del mercado de generadores termoeléctricos vinculado al Bi₂Te₃ alcance los 1.050 millones de USD para 2030, incluso cuando los compuestos alternativos avanzan. El silicio-germanio, que se expande a una CAGR del 13,3%, es el claro aspirante para entornos de ≥ 600 °C. Las misiones de espacio profundo de la NASA y los recuperadores de gases de combustión de fundidoras de níquel ahora especifican láminas de silicio-germanio porque la resistencia a la oxidación extiende la vida operativa más allá de 15 años. Las aleaciones de silicio-germanio/fosfuro de galio dopadas con antimonio lograron recientemente valores de zT de 1×10⁻³ K⁻¹ en el rango de 600-1000 °C, reduciendo la brecha con el Bi₂Te₃ a altas cargas térmicas.
Los vientos regulatorios en contra nublan el futuro del telururo de plomo, pero quedan ventanas de nicho en la aviónica militar hasta que maduren los sustitutos. Las escuteruditas y los TAGS muestran promesa pero luchan con estructuras de grano frágiles en la producción en masa. Las empresas están invirtiendo en el reciclaje de telurio de los flujos de residuos solares de telururo de cadmio para proteger el suministro de Bi₂Te₃. La diversidad de materiales actúa, por tanto, como una cobertura: los clientes combinan módulos de Bi₂Te₃ en zonas de escape de automóviles de baja temperatura con paneles de silicio-germanio donde las temperaturas del colector se disparan, reduciendo la lista de materiales general del sistema al tiempo que satisfacen perfiles térmicos mixtos.
Por Fuente de Calor:
Las Aplicaciones de Calor Corporal Aceleran la Integración en Dispositivos PortátilesLa recuperación de calor residual dominó los ingresos con el 62,5% en 2024, abarcando hornos de cemento, motores marinos y centros de datos. Las operaciones industriales de alta temperatura por encima de 400 °C producen recuperaciones de inversión atractivas y salidas de potencia considerables medidas en kilovatios. Sin embargo, la recolección de calor corporal, proyectada para expandirse a una CAGR del 14,8%, señala un giro hacia el volumen del mercado masivo. Los hilos flexibles de Bi₂Te₃ tejidos en textiles ahora producen 2,5 mW con un diferencial piel-aire de 5 °C, suficiente para impulsar balizas de publicidad Bluetooth. Consorcios académico-industriales demostraron fibras enrollables que sobreviven a 10.000 ciclos de flexión sin perder el 5% de la producción, un obstáculo técnico que alguna vez se consideró insuperable.
Los sistemas de calor directo —como los colectores solares térmicos que alimentan módulos de placa plana— siguen siendo un nicho en crecimiento pero más estable, especialmente en cabañas fuera de la red donde se valora el funcionamiento silencioso. Las fuentes de radioisótopos, aunque pequeñas en envíos unitarios, aseguran porcentajes de dos dígitos del beneficio total debido a los precios de cinco cifras por vatio generado. La diversidad de fuentes de calor hace que el mercado de generadores termoeléctricos sea resiliente; las caídas en cualquier vertical se compensan con repuntes de crecimiento en otros lugares, suavizando los pronósticos de ingresos para los proveedores de componentes.

Por Aplicación:
El Auge de la Electrónica de Consumo Impulsa la Revolución de los Dispositivos PortátilesEl sector automotriz retuvo el 38,4% de los ingresos en 2024, impulsado por la urgente necesidad de recuperar las pérdidas del tubo de escape y del compartimento del motor. Los módulos montados en el escape alimentan baterías de híbridos suaves de 48 V, reduciendo las cargas del alternador en un 2-3%. Sin embargo, la electrónica de consumo es la historia de impulso: se pronostica una CAGR del 13,6% a medida que los relojes inteligentes, los parches de salud y los auriculares de realidad virtual incorporan generadores de menos de 10 mW. La eliminación de baterías ofrece a los fabricantes de equipos originales tanto libertad de diseño industrial de carcasa sellada como argumentos de marketing de sostenibilidad. Los circuitos de metal líquido prototipo de la Universidad Carnegie Mellon aumentan la densidad de potencia sin sustratos rígidos, alineándose con las carcasas de dispositivos curvadas.
El monitoreo de procesos industriales sigue siendo un segmento de nivel medio estable. Las plantas instalan paquetes de plataformas de clase kilovatio en unidades Claus o altos hornos, aprovechando recuperaciones simples de 1 a 2 años a las tarifas energéticas europeas. Los clientes de aeroespacial y defensa gastan considerablemente en módulos de alta fiabilidad de nicho que soportan transitorios de −150 °C a +1.000 °C en órbitas de misiles. Los operadores de oleoductos de petróleo y gas despliegan postes termoeléctricos cada 1,6 km en Alaska, reduciendo los viajes de generadores diésel para los nodos de sistemas de control y adquisición de datos. La adopción intersectorial aísla así a los proveedores de las oscilaciones cíclicas en cualquier vertical industrial individual.
Análisis Geográfico
Mercado de Generadores Termoeléctricos de América del Norte
América del Norte registró la mayor participación con un 37,7% en 2024, impulsada por estrictas normas vehiculares, una demanda aeroespacial consolidada y un creciente despliegue de centros de datos. La supercomputadora Frontier de EE. UU. por sí sola genera entre 5 y 15 MW de calor recuperable, lo que valida oportunidades de múltiples megavatios para el mercado de generadores termoeléctricos. La cartera de pedidos de nuevos contratos automotrices de Gentherm, valorada en 2,6 mil millones de USD, ilustra el atractivo comercial de la región en los subsistemas de escape y confort de asientos. La financiación federal para la relocalización de semiconductores también respalda las líneas domésticas de corte de obleas de Bi₂Te₃ y ensamblaje de módulos, reforzando la seguridad del suministro.
Mercado de Generadores Termoeléctricos de Asia-Pacífico
Asia-Pacífico está en camino de alcanzar una CAGR del 11,9%, la más alta en el horizonte de previsión. Los controles de exportación de China impulsaron la inversión interna, optimizando las cadenas de suministro locales desde la minería de telurio en Shaanxi hasta el envasado de módulos en Jiangsu. Las innovaciones multietapa de Corea y el ecosistema de electrónica de consumo de Japón amplifican el impulso regional. Los ambiciosos programas de descarbonización en el sector cementero de India amplían aún más la demanda, con líneas piloto que reportan períodos de recuperación de la inversión inferiores a tres años en instalaciones de gases de combustión.
Mercado de Generadores Termoeléctricos de Europa
Europa mantiene una expansión estable pero más moderada, respaldada por su mandato de reducción del uso de energía del 11,7% y la renovación continua de las redes de calefacción urbana. La incertidumbre regulatoria en torno a los materiales a base de plomo impulsa subsidios de I+D para skutteruditas en Alemania y Francia. El realineamiento logístico posterior al Brexit incrementó los costos aduaneros para ciertos flujos de suministro de bismuto; sin embargo, los 90 millones de EUR en nuevas inversiones en cables HVDC por parte de Sumitomo Electric subrayan la confianza en la cadena de valor de la electrificación en general. Los fabricantes de automóviles de Europa del Este están probando módulos termoeléctricos de escape para cumplir con los plazos de Euro 7, lo que garantiza carteras de pedidos sostenidas para los proveedores de módulos que apuntan al continente.
Panorama Competitivo
Concentración del Mercado
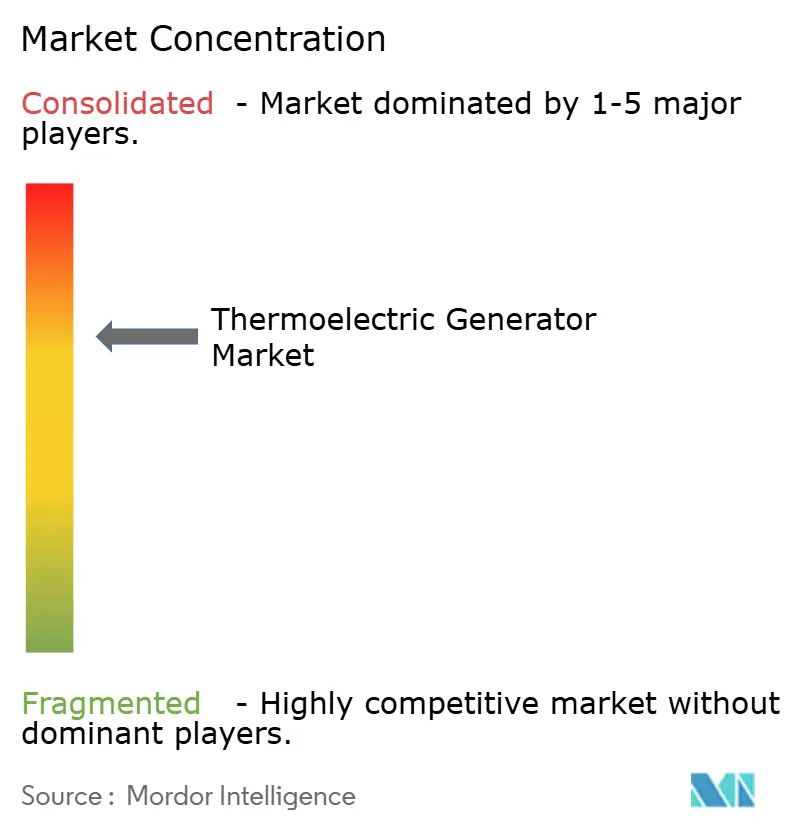
El mercado de generadores termoeléctricos está moderadamente fragmentado, con los cinco principales proveedores estimados en controlar poco menos del 50% de los ingresos. Las ventas récord de Gentherm de 1.500 millones de USD en 2023 y su integración vertical en la atomización de polvo establecen un alto estándar de competitividad en costos. La adquisición de GMZ Energy por parte de Evident Thermoelectrics en 2024 consolida las carteras de patentes en torno a materiales nanoestructurados de alta temperatura, generando sinergias en el corte de obleas de silicio-germanio y la pulverización catódica de capas de barrera. Ferrotec y Ferrotec-Nord lideran en módulos de grado aeroespacial, mientras que TEGways, respaldada por Alphabet, se centra en dispositivos portátiles de consumo.
La carrera de I+D se centra en impulsar la eficiencia de conversión hacia el objetivo ambicioso del 20%. Las empresas despliegan plataformas de descubrimiento de materiales impulsadas por inteligencia artificial para examinar millones de permutaciones de aleaciones y acelerar los ciclos de laboratorio. En el lado de la fabricación, la adopción de la deposición compatible con CMOS permite a las fundiciones reducir el riesgo de capital ejecutando obleas termoeléctricas en noches y fines de semana. La resiliencia de la cadena de suministro se convirtió en un tema a nivel de directorio tras las restricciones de exportación de China; los fabricantes de equipos originales occidentales ahora tienen doble fuente de suministro de refinadores canadienses de telurio y pilotan escuteruditas sin bismuto como cobertura. Las alianzas estratégicas con especialistas en enfriamiento líquido desbloquean la entrada en los verticales de centros de datos de hiperescala, un campo de batalla emergente caracterizado por alto volumen pero adquisición disciplinada.
Los mensajes de marketing están pivotando de la eficiencia pura al costo total de propiedad. Los proveedores suministran calculadoras que combinan el gasto de capital, la evitación de tiempos de inactividad y los ingresos por créditos de carbono, hablando directamente a las métricas del director financiero. Las extensiones de garantía a 60.000 ciclos térmicos y las garantías de degradación a 10 años reducen la ansiedad del comprador. Los proveedores de tamaño mediano se diferencian mediante ingeniería de aplicaciones, ofreciendo kits de módulo más controlador adaptados a la geometría de los gases de combustión de cervecerías o los escapes de torres de telecomunicaciones. Es poco probable que el sector colapse en un monopolio porque la diversidad entre verticales diluye las dinámicas de ganador único.
Líderes de la Industria de Generadores Termoeléctricos
-
Gentherm Inc.
-
II-VI Incorporated (Marlow)
-
Ferrotec Holdings Corporation
-
Laird Thermal Systems
-
Komatsu Ltd. (KELK)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Generadores Termoeléctricos Empresas cubiertas en este informe
- Gentherm Inc.
- II-VI Incorporated
- Laird Thermal Systems
- Ferrotec Holdings Corp.
- Komatsu Ltd. (KELK)
- TECTEG MFR
- Yamaha Corporation
- Evident Thermoelectrics
- Hi-Z Technology Inc.
- Tellurex Corp.
- Alphabet Energy Inc.
- Kryotherm JSC
- Thermonamic Electronics
- Phononic Inc.
- Custom Thermoelectric LLC
- Micropelt GmbH
- RMT Ltd.
- Delta Electronics Inc.
- FluxTeq LLC
- CUI Devices
Desarrollos recientes de la industria en Mercado de Generadores Termoeléctricos
- Febrero de 2025: El Ministerio de Comercio de China y la Administración General de Aduanas aplicaron licencias de exportación a artículos de tungsteno, telurio, bismuto, molibdeno e indio, impactando inmediatamente al 76% del suministro mundial de telurio.
- Enero de 2025: La Comisión de Energía de California publicó los resultados del Sistema Avanzado de Generadores Termoeléctricos, mostrando saltos de eficiencia del 5% y períodos de recuperación de la inversión tan bajos como 0,56 años para retrofits de calor y energía combinados.
- Octubre de 2024: El Instituto Avanzado de Ciencia y Tecnología de Corea presentó fibras flexibles de Bi₂Te₃ que mantienen la producción bajo flexión severa, allanando el camino para la integración en ropa inteligente.
- Agosto de 2024: Hewlett Packard Enterprise y Danfoss presentaron contenedores modulares para centros de datos con soluciones de recuperación de calor residual termoeléctrico.
Alcance del Informe del Mercado Global de Generadores Termoeléctricos
Resumen de la segmentación
| Generadores Termoeléctricos Monofásicos |
| Generadores Termoeléctricos Multifásicos |
| Módulos de Generadores Termoeléctricos Personalizados |
| Telururo de Bismuto |
| Telururo de Plomo |
| Silicio-Germanio |
| Otros (Escuteruditas, TAGS, etc.) |
| Recuperación de Calor Residual |
| Fuente de Calor Directa (Combustión, Solar, etc.) |
| Calor Corporal |
| Fuentes de Calor de Radioisótopos |
| Automotriz |
| Aeroespacial y Defensa |
| Industrial |
| Electrónica de Consumo y Dispositivos Portátiles |
| Petróleo y Gas |
| Salud |
| Generación de Energía Remota |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo | Generadores Termoeléctricos Monofásicos | |
| Generadores Termoeléctricos Multifásicos | ||
| Módulos de Generadores Termoeléctricos Personalizados | ||
| Por Material | Telururo de Bismuto | |
| Telururo de Plomo | ||
| Silicio-Germanio | ||
| Otros (Escuteruditas, TAGS, etc.) | ||
| Por Fuente de Calor | Recuperación de Calor Residual | |
| Fuente de Calor Directa (Combustión, Solar, etc.) | ||
| Calor Corporal | ||
| Fuentes de Calor de Radioisótopos | ||
| Por Aplicación | Automotriz | |
| Aeroespacial y Defensa | ||
| Industrial | ||
| Electrónica de Consumo y Dispositivos Portátiles | ||
| Petróleo y Gas | ||
| Salud | ||
| Generación de Energía Remota | ||
| Otros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor global actual de las ventas de generadores termoeléctricos?
Las ventas globales totalizaron 948,55 millones de USD en 2024, reflejando una adopción en expansión en aplicaciones automotrices, industriales y de dispositivos portátiles.
¿A qué velocidad se espera que crezcan los ingresos de los generadores termoeléctricos hasta 2030?
Se prevé que los ingresos totales avancen a una CAGR del 9,93%, alcanzando los 1.680 millones de USD para 2030.
¿Qué segmento de aplicación genera más ingresos para los generadores termoeléctricos?
La recuperación de calor residual automotriz lidera con una participación del 38,4%, impulsada por el endurecimiento de las normas de economía de combustible y emisiones.
¿Qué región muestra el mayor crecimiento de adopción de generadores termoeléctricos?
Se proyecta que Asia-Pacífico registre una CAGR del 11,9% hasta 2030, impulsada por la rápida industrialización y los mandatos de eficiencia energética.
¿Qué material domina la producción comercial en el mercado de generadores termoeléctricos?
Los materiales de telururo de bismuto representan el 63,2% de los envíos de 2024 gracias a las cadenas de suministro maduras y el sólido rendimiento a temperatura ambiente.
¿Qué niveles de eficiencia han alcanzado los materiales recientes de generadores termoeléctricos?
Las aleaciones de telururo de bismuto nanoestructurado y silicio-germanio alcanzaron eficiencias de conversión de aproximadamente el 15%, frente al rango histórico del 5-7%.