
Tamaño y Participación del Mercado de Máquinas Excavadoras de Cadenas de Tailandia
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2019 - 2024 |
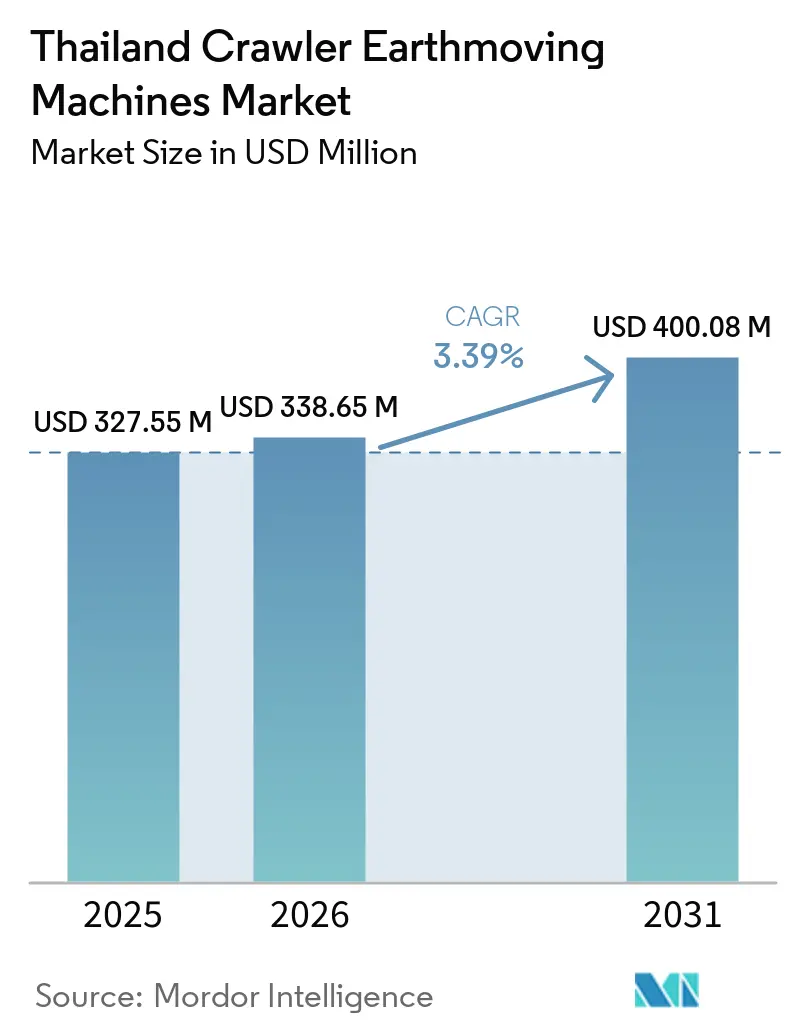
| Tamaño del Mercado (2026) | 338.65 Millones de dólares |
| Tamaño del Mercado (2031) | 400.08 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.39 % |
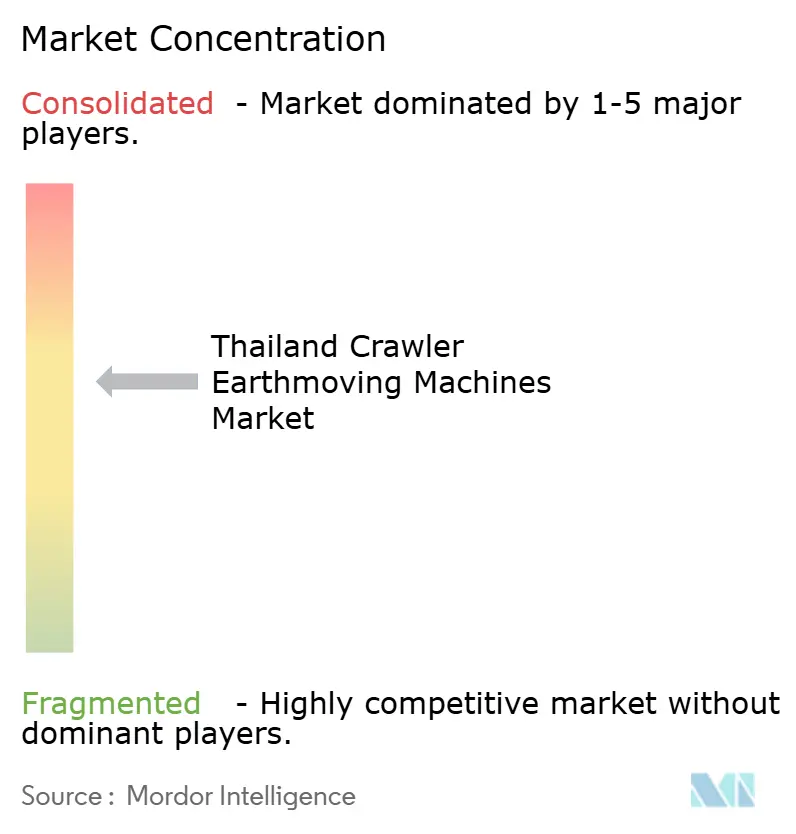
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Máquinas Excavadoras de Cadenas de Tailandia por Mordor Intelligence
El tamaño del mercado de máquinas de movimiento de tierra sobre orugas en Tailandia fue valorado en 327,55 millones de USD en 2025, se estima en 338,65 millones de USD en 2026 y se proyecta que alcance los 400,08 millones de USD para 2031, con un CAGR del 3,39% durante el período 2026-2031. El mercado está transitando de una construcción impulsada por estímulos hacia despliegues de infraestructura sostenidos en el marco del Corredor Económico del Este (EEC). La tributación sobre el carbono y las regulaciones avanzadas de emisiones también están impulsando a los propietarios de flotas a adoptar modelos más nuevos y eficientes en el consumo de combustible. La actividad de construcción del sector público creció significativamente en el trimestre reciente; sin embargo, muchos contratistas están reemplazando unidades existentes en lugar de ampliar sus flotas, ya que los costos del diésel ahora incluyen un gravamen sobre el carbono. La electrificación está ganando impulso, con U Power que se espera comience a enviar camiones pesados con intercambio de baterías a las flotas logísticas tailandesas en el corto plazo. Este desarrollo proporcionará una prueba de concepto para el despliegue de excavadoras eléctricas sobre orugas basadas en depósitos. Las cargadoras compactas sobre orugas también se están beneficiando de los desarrollos de parques industriales modulares, como el Smart Park a gran escala, donde el equipo con baja presión sobre el suelo es obligatorio.
Conclusiones Clave del Informe
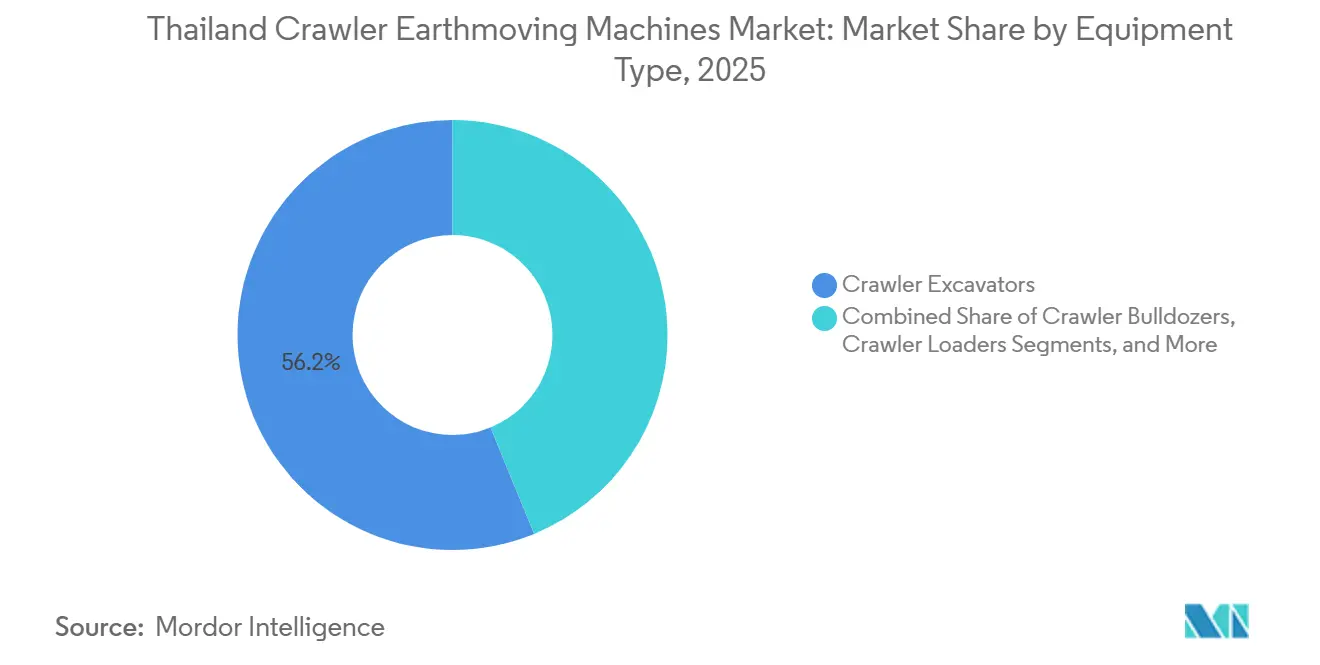
- Por tipo de equipo, las excavadoras sobre orugas lideraron con el 56,17% de la cuota del mercado de máquinas de movimiento de tierra sobre orugas en 2025, mientras que las cargadoras compactas sobre orugas y las minicargadoras de dirección deslizante se proyecta que se expandan a un CAGR del 4,41% hasta 2031.
- Por propulsión, las unidades de combustión interna mantuvieron una cuota del 87,71% del tamaño del mercado de máquinas de movimiento de tierra sobre orugas en 2025, mientras que las variantes eléctricas e híbridas se espera que crezcan a un CAGR del 4,44% durante 2026-2031.
- Por potencia del motor, la banda de 201-400 hp representó el 42,36% de las ventas de 2025, mientras que las máquinas de menos de 100 hp se prevé que registren el CAGR más rápido del 4,47% hasta 2031.
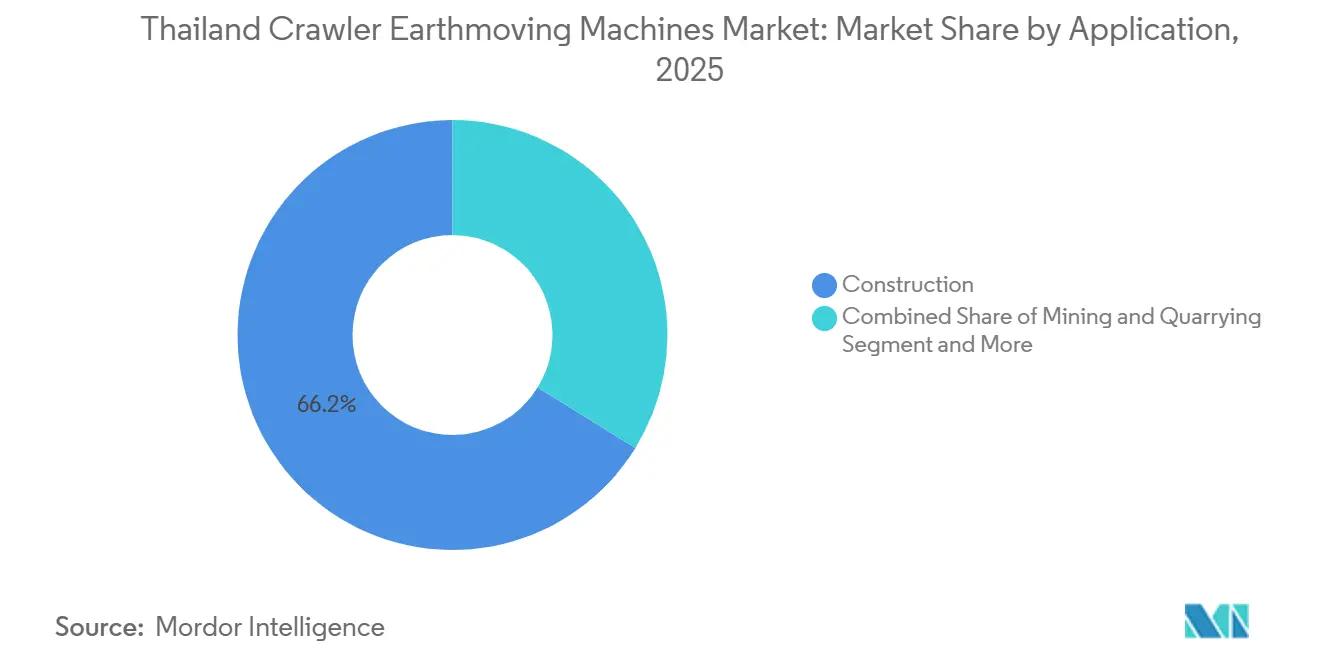
- Por aplicación, la construcción representó el 66,17% del tamaño del mercado de máquinas de movimiento de tierra sobre orugas en 2025 y avanza a un CAGR del 4,49% hasta 2031.
- Por canal de distribución, los distribuidores autorizados captaron el 47,83% de los ingresos de 2025, mientras que el alquiler y arrendamiento es el canal de más rápido crecimiento con un CAGR del 4,53%.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Máquinas Excavadoras de Cadenas de Tailandia
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Desarrollo de infraestructura bajo el plan del Corredor Económico del Este de Tailandia | +0.9% | Nacional, con ganancias tempranas en Rayong, Chonburi, Chachoengsao | Mediano plazo (2-4 años) |
| Reemplazo acelerado de flotas de orugas envejecidas por seguridad y eficiencia | +0.7% | Nacional | Corto plazo (≤ 2 años) |
| Incentivos de electrificación y mandatos de emisiones de Etapa V | +0.5% | Nacional, con despliegues piloto en el EEC | Mediano plazo (2-4 años) |
| Surgimiento de parques industriales modulares que requieren orugas de baja presión de suelo | +0.4% | Núcleo del EEC (Rayong, Chonburi), expansión hacia Prachinburi | Largo plazo (≥ 4 años) |
| Ahorros en gastos operativos mediante gemelos digitales y telemática | +0.3% | Nacional, con adopción temprana en grandes flotas de alquiler | Corto plazo (≤ 2 años) |
| Auge en proyectos de demolición y demolición circular | +0.2% | Región Metropolitana de Bangkok, con expansión hacia capitales provinciales | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Desarrollo de Infraestructura bajo el Plan del Corredor Económico del Este de Tailandia
A lo largo del período de previsión, la Oficina del EEC ha asignado un presupuesto significativo a proyectos de infraestructura vial, ferroviaria y portuaria. Estas inversiones garantizan una demanda sostenida de excavadoras, bulldóceres y cargadoras sobre orugas. La contratación pública ha alcanzado niveles sustanciales. Además, los mandatos de contenido local, que exigen que la mayoría de los materiales y el acero se abastezcan a nivel nacional, benefician a los fabricantes de equipos originales con operaciones de ensamblaje en Tailandia. Los grandes proyectos, incluidos desarrollos urbanos a gran escala y parques industriales, requieren equipos especializados de baja presión sobre el suelo para su uso en terrenos ganados al mar. Las empresas de logística que operan dentro del corredor también están adoptando camiones con intercambio de baterías para transportar materiales. Esta tendencia indica una demanda creciente de cargadoras eléctricas sobre orugas, particularmente a medida que se instalan clústeres de carga de alta capacidad. Hacia la última parte del período de previsión, se espera que la anticipada Ley de Cambio Climático introduzca mandatos de fijación de precios al carbono, alentando a los contratistas a adoptar maquinaria conforme con la Etapa V o de cero emisiones.
Reemplazo Acelerado de Flotas de Orugas Envejecidas por Seguridad y Eficiencia
Tailandia implementó las normas Euro V bajo la TIS 3046-2563, introduciendo un gravamen de CO₂ sobre el impuesto especial al diésel. El recargo aumenta significativamente los gastos anuales de combustible para las excavadoras sobre orugas de tamaño mediano con alto consumo de combustible. En febrero de 2025, Volvo lanzó su nuevo modelo Stage V EC210, que ofrece una reducción notable en el consumo de combustible. Estos modelos también incluyen garantías de tiempo de actividad respaldadas por telemática, lo que aumenta su atractivo entre las empresas de alquiler. Por ejemplo, Aktio ordenó varias unidades en el primer semestre de 2025. Además, características como las válvulas de retención ante rotura de manguera en el manipulador JCB 540-140 HiViz mejoran la seguridad y reducen las primas de seguros, fomentando ciclos de reemplazo de flota más rápidos.
Incentivos de Electrificación y Mandatos de Emisiones Etapa V
EGAT está inaugurando su EleX Eco Charging Sphere en 2025 dentro de la zona digital del EEC, alimentada por energía solar en cubierta y equipada con cargadores Kempower de 300 kW que admiten flotas comerciales mixtas [1]"Ficha técnica de EleX Eco Charging Sphere," Autoridad Generadora de Electricidad de Tailandia, egat.co.th . U Power, SAIC Hongyan y la holandesa UNEX EV han firmado para desplegar 4.200 camiones pesados con intercambio de baterías más 1.000 unidades para Whale Logistics Group, con las primeras entregas previstas para abril de 2026, ofreciendo un modelo de intercambio en tres minutos que los depósitos de orugas podrían replicar [2]"Cooperación Estratégica de Intercambio de Baterías en Tailandia," U Power Technology, upowertech.com. Los camiones mineros eléctricos pedidos a XCMG en un acuerdo de 14 millones de USD con O.C.R. demuestran que los operadores de canteras pagarán una prima inicial cuando el financiamiento de batería como servicio compense el gasto de capital. Sin embargo, la escasez de cargadores de más de 500 kW sigue restringiendo la adopción de orugas de más de 20 toneladas fuera del EEC.
Surgimiento de Parques Industriales Modulares que Requieren Máquinas de Cadenas de Baja Presión sobre el Suelo
Smart Park y EEC City están avanzando en la construcción modular limitando la presión sobre el suelo a 0,5 kg/cm². Las cargadoras compactas sobre orugas, como el SMARTASSIST Remote de Yanmar, cuentan con telemática que ayuda a los contratistas a mantener cronogramas justo a tiempo identificando proactivamente los requisitos de mantenimiento. Las excavadoras sobre orugas forestales CX130C de CASE demuestran cómo los fabricantes de equipos originales diseñan trenes de rodaje especializados para terrenos blandos mientras mantienen fuerzas de arranque sólidas para levantamiento de cargas pesadas. Las expansiones de canteras de Siam City Cement en Chonburi y Suphanburi utilizan cada vez más excavadoras de largo alcance y baja presión sobre el suelo para retirar el material de cobertura de manera eficiente.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Elevado CAPEX inicial y endurecimiento del crédito | -0.6% | Nacional | Corto plazo (≤ 2 años) |
| Volatilidad en el suministro de materias primas y componentes | -0.4% | Nacional, con presión aguda en segmentos intensivos en acero | Mediano plazo (2-4 años) |
| Costo de propiedad vinculado a criterios ESG para unidades diésel | -0.3% | Nacional, con aplicación temprana en el EEC y Bangkok | Mediano plazo (2-4 años) |
| Escasez de infraestructura de carga rápida para orugas de más de 20 toneladas | -0.2% | Nacional, con brechas de infraestructura fuera del EEC | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto CAPEX Inicial y Endurecimiento del Crédito
Las orugas importadas enfrentan un arancel de nación más favorecida a una tasa moderada. Además, se ven afectadas por la volatilidad de los precios del acero. Por ejemplo, las importaciones de bobina laminada en caliente experimentaron un aumento significativo recientemente, con una recuperación prevista en el corto plazo. Si bien las opciones de financiamiento de las filiales financieras de los fabricantes, como Komatsu Bangkok Leasing, ofrecen una cobertura integral a una tasa fija competitiva, muchas pymes se están inclinando ahora por los alquileres para conservar liquidez. Además, los recargos por impuesto al carbono sobre el diésel reducen la ventaja de precio tradicional de las máquinas de combustión, orientando a los compradores hacia unidades de segunda mano o en alquiler.
Volatilidad en el Suministro de Materias Primas y Componentes
En 2024, la utilización de las plantas de laminación de planchas en Tailandia se mantuvo significativamente baja, a pesar de que el país depende en gran medida de las importaciones para satisfacer sus necesidades de acero. A partir de 2026, la alineación con el Mecanismo de Ajuste en Frontera por Carbono de la UE se espera que aumente el costo incorporado del acero importado en un margen notable. Mientras tanto, la escasez continua de semiconductores está retrasando las entregas de motores de Etapa V. A medida que los gravámenes sobre el combustible siguen aumentando, algunos compradores optan por extender la vida útil de sus máquinas más antiguas anteriores a Euro V, postergando así las nuevas adquisiciones.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Equipo: Excavadoras como ancla, compactas como aceleradoras
Las excavadoras sobre orugas retuvieron el 56,17% de la cuota del mercado de máquinas de movimiento de tierra sobre orugas en 2025, debido a su versatilidad en trabajos de carreteras, ferrocarriles y canteras. El segmento sigue siendo rentable porque la demanda de reemplazo sigue el plazo de cumplimiento de la Etapa V. Sin embargo, las cargadoras compactas sobre orugas y las minicargadoras de dirección deslizante están creciendo más rápido a un CAGR del 4,41% hasta 2031, ya que los parques modulares en Smart Park y EEC City especifican presiones sobre el suelo inferiores a 0,5 kg/cm². El tamaño del mercado de máquinas de movimiento de tierra sobre orugas para tipos compactos se está expandiendo desde una base pequeña, ayudado por las miniexcavadoras de 4,8-5,7 t de JCB que ofrecen una fuerza de arranque un 9% mayor y monitoreo Safe Lift. Por el contrario, las grúas sobre orugas crecen solo cuando las fases de puertos y aeropuertos avanzan a etapas de levantamiento pesado.
El impulso de crecimiento también proviene de los equipos de cimentación profunda introducidos por Liebherr (LB 35.1, LRB 19) para núcleos de edificios de gran altura dentro del EEC. Los propietarios de flotas están diversificando, como lo demuestra el pedido de Aktio en 2025 de 13 excavadoras de ruedas Volvo EW145B para cubrir las brechas de alquiler de tamaño mediano. Las marcas chinas como SANY ya dominan el alquiler de grúas, pero ahora persiguen cuota de mercado en excavadoras utilizando herramientas digitales de posventa.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Propulsión: El Diésel Domina, la Electrificación Avanza
Las máquinas de combustión interna todavía representan el 87,71% de los ingresos porque los operadores dependen de los depósitos de diésel existentes, aunque su cuota se está erosionando cada año. Se prevé que el tamaño del mercado de máquinas de movimiento de tierra sobre orugas eléctricas e híbridas aumente a un CAGR del 4,44%, impulsado por los ecosistemas de intercambio de baterías que están siendo pilotados por U Power y Whale Logistics.
La financiación de batería como servicio de XCMG Leasing reduce las primas iniciales, y los centros de carga respaldados por energía solar de EGAT refuerzan la viabilidad para unidades de menos de 20 t. Los trenes de transmisión híbridos llenan el nicho de transición al ofrecer hasta un 15% de ahorro de combustible sin tiempo de inactividad por carga.
Por Potencia del Motor: El Rango Medio Lidera, los Compactos Surgen
Los modelos de rango medio de 201-400 hp controlan el 42,36% de las ventas de 2025 porque se adaptan a los tamaños de cuchara requeridos para terraplenes ferroviarios y obras portuarias. Sin embargo, las excavadoras sobre orugas de menos de 100 hp registran el CAGR más alto del 4,47%, ya que la silvicultura, la agricultura y los sitios urbanos reducidos adoptan máquinas más ligeras.
El tamaño del mercado de máquinas de movimiento de tierra sobre orugas para equipos de menos de 100 hp superará por tanto el crecimiento de la población dentro del período de previsión. El modelo CX130C Forestry de 98 hp de CASE ilustra el cambio, mientras que los gravámenes sobre el carbono aceleran el ajuste de tamaño alejándose de las unidades de más de 400 hp cuyos recargos de combustible pueden superar los 38.000 THB (aproximadamente 1.155,44 USD) al año.
Por Aplicación: La Construcción Domina, la Minería se Expande
La construcción absorbe el 66,17% de la demanda de 2025 y mantendrá un CAGR del 4,49% hasta 2031, ya que los proyectos del EEC incluyen pistas de aterrizaje, muelles y líneas ferroviarias de doble vía. La demanda de canteras sigue siendo menor, pero está aumentando de manera constante, respaldada por los nuevos yacimientos de granito de Siam City Cement.
En Bangkok, los proyectos de demolición circular optan cada vez más por herramientas eléctricas compactas, diseñadas para adaptarse perfectamente a los edificios de altura media destinados a la deconstrucción. Estas herramientas son particularmente ventajosas debido a su capacidad para operar eficientemente en espacios confinados, reduciendo el impacto ambiental y los niveles de ruido típicamente asociados con los métodos de demolición tradicionales. Además, el uso de herramientas eléctricas compactas se alinea con el creciente énfasis en las prácticas de construcción sostenible, ya que contribuyen a minimizar los residuos y mejorar la eficiencia energética durante los procesos de demolición.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Canal de Distribución: Los Distribuidores Lideran, los Alquileres se Aceleran
Si bien los distribuidores autorizados controlan el 47,83% de la cuota de ingresos, es el segmento de alquiler el que está generando impacto, con un ágil CAGR del 4,53%. Este aumento se atribuye en gran medida a las pymes que optan por diferir los gastos de capital, especialmente en medio de la fluctuación de los precios del acero. En un movimiento estratégico para fortalecer su presencia en el mercado, Leadway Heavy Machinery ha desplegado una red de 15 sucursales que representan a las marcas reconocidas mundialmente Hitachi y CASE. Sin quedarse atrás, Zoomlion ha ampliado su presencia estableciendo su octavo centro de servicio en Phitsanulok, apuntando estratégicamente a contratos lucrativos a lo largo de la autopista provincial.
En el competitivo panorama actual, las garantías de tiempo de actividad mejoradas con telemetría han surgido como un diferenciador clave, ofreciendo un valor significativo a los clientes. Komatsu, por ejemplo, está estableciendo un alto estándar al prometer una disponibilidad del equipo del 95%, respaldada por créditos por penalización ante cualquier déficit, garantizando confiabilidad y satisfacción del cliente.
Análisis Geográfico
En el corazón del EEC, Rayong, Chonburi y Chachoengsao están experimentando un auge en la demanda de orugas, con numerosos proyectos gubernamentales en curso. En las parcelas ganadas al mar de Smart Park, las orugas de baja presión de suelo toman la delantera, mientras que las excavadoras pesadas están ocupadas con los cajones de la Fase 3 del Puerto de Laem Chabang. En Bangkok, las actividades de demolición son intensas, con permisos emitidos para proyectos que representan una parte significativa de las nuevas construcciones. Este repunte ha impulsado los alquileres de cargadoras compactas sobre orugas, especialmente las equipadas con cubos trituradores.
A medida que surgen nuevas autopistas y corredores ferroviarios de doble vía, estos aprovechan las canteras locales de caliza, generando un efecto de desbordamiento en las provincias del norte y noreste. Mientras tanto, Zoomlion ha establecido un centro de servicio en Phitsanulok, y la expansión de Leadway hacia Lampang y Khon Kaen está agilizando los plazos de entrega de repuestos, mejorando el tiempo de actividad más allá de Bangkok. En las provincias centrales, las canteras de Siam City Cement en Suphanburi y Chonburi utilizan excavadoras de alta potencia y largo alcance para el desbroce de estéril.
Phuket, un destino turístico del sur, está recurriendo a orugas más pequeñas para reformas hoteleras y estanques de acuicultura. Históricamente, estos proyectos han dependido de unidades Sumitomo de segunda mano importadas. Más allá de sus fronteras, los distribuidores tailandeses están transbordando maquinaria nueva a países vecinos como Camboya, Laos, Myanmar y Vietnam. Cabe destacar que Sumitomo está considerando a Tailandia como un centro logístico clave para la región del Mekong. Con la inminente Ley de Cambio Climático, el EEC y Bangkok serán los primeros en sentir sus efectos, lo que llevará a una adopción más rápida de orugas eléctricas. En contraste, el diésel sigue siendo el combustible de elección en las provincias donde las estaciones de carga para equipos de alta capacidad son escasas.
Panorama Competitivo
El mercado de máquinas de movimiento de tierra sobre orugas exhibe una fragmentación moderada. Los actores japoneses y europeos, incluidos Komatsu, Hitachi, Volvo CE y Liebherr, compiten con agresivos competidores chinos como SANY, XCMG y Zoomlion. Estas empresas chinas aprovechan precios competitivos junto con avanzados ecosistemas de servicios digitales. SANY ya ha asegurado una participación significativa en la colocación de grúas en Tailandia, mientras que XCMG demostró su fortaleza financiera con un notable acuerdo para camiones mineros eléctricos. El panorama está cambiando con consolidaciones de distribuidores: Leadway se ha convertido en el distribuidor exclusivo tanto de Hitachi como de CASE, operando una red sustancial de puntos de venta y un equipo dedicado de ingenieros de servicio para dominar el segmento de repuestos posventa.
La tecnología está emergiendo como el campo de batalla decisivo. Plataformas como SMARTASSIST de Komatsu, LiveLink de JCB y SiteConnect de CASE ofrecen mantenimiento predictivo, minimizando eficazmente el tiempo de inactividad. La plataforma MyLiebherr de Liebherr introduce la planificación de elevación en 3D, lo que permite a las empresas de alquiler agilizar la cotización de trabajos y la rotación de activos. Si bien el sitio autónomo Concept-X de Develon genera atención en Tailandia, las pruebas locales están pendientes de mejoras en la red eléctrica.
Las regulaciones que promueven la economía circular están emergiendo como un posible factor de cambio. Los fabricantes de equipos originales están participando proactivamente en iniciativas de recuperación y remanufactura, posicionándose por delante del Proyecto de Ley de Promoción de la Economía Circular previsto para 2027. Además, los acuerdos de intercambio de baterías, especialmente los que incorporan arrendamiento, se están convirtiendo en un diferenciador clave. Estos movimientos son especialmente atractivos para los operadores que buscan mitigar los riesgos asociados con la adopción de orugas eléctricas en el Corredor Económico del Este (EEC).
Líderes de la Industria de Máquinas Excavadoras de Cadenas de Tailandia
Caterpillar Inc.
Komatsu Ltd.
Hitachi Construction Machinery Co., Ltd.
Volvo Construction Equipment AB
XCMG Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: Bangkok Komatsu Sales Co., Ltd. (BKS), el único distribuidor autorizado de maquinaria de construcción Komatsu en Tailandia durante más de 70 años bajo el Grupo Siam Motors, lanzó recientemente las nuevas excavadoras hidráulicas de 20 toneladas Komatsu PC200-11M2 y PC210-11M2.
- Enero de 2026: CNH Industrial (Thailand) Ltd. designó a Leadway Heavy Machinery Co., Ltd. como el nuevo distribuidor autorizado de Equipos de Construcción de Carreteras CASE en Tailandia. A través de este nombramiento, Leadway Heavy Machinery representará y distribuirá los Equipos de Construcción de Carreteras CASE en todo el mercado tailandés.
- Mayo de 2025: Volvo Construction Equipment y su distribuidor, Chairatchakarn Bangkok (CHAB), aseguraron un acuerdo histórico para suministrar 13 excavadoras de ruedas EW145B Prime a Aktio (Thailand) Co., Ltd., una empresa líder de alquiler. El acuerdo marcó la primera compra de máquinas Volvo por parte de Aktio y el mayor pedido de excavadoras de ruedas realizado por un único comprador en Tailandia en 2025.
- Mayo de 2025: Shantui entregó su excavadora sobre orugas SE550LC a una mina tailandesa, marcando un hito en el despliegue ecológico de equipos pesados.


Alcance del Informe del Mercado de Máquinas Excavadoras de Cadenas de Tailandia
El alcance del informe incluye el tipo de equipo (Excavadoras sobre Orugas, Bulldozers sobre Orugas, Cargadoras sobre Orugas, Grúas sobre Orugas y Posatubos, Cargadoras Compactas sobre Orugas y Minicargadoras, y Otros (Zanjadoras, Equipos de Perforación, etc.)), Propulsión (Motor de Combustión Interna y Eléctrico e Híbrido), Potencia del Motor (Por Debajo de 100 HP, 100-200 HP, 201-400 HP y Por Encima de 400 HP), Aplicación (Construcción, Minería y Canteras, Agricultura y Silvicultura, y Otros) y Canal de Distribución (Ventas Directas del Fabricante, Distribuidores Autorizados y Empresas de Alquiler y Arrendamiento). Los Pronósticos de Mercado se Proporcionan en Términos de Valor (USD) y Volumen (Unidades).
| Excavadoras de Cadenas |
| Bulldozers de Cadenas |
| Cargadoras de Cadenas |
| Grúas de Cadenas y Posatubos |
| Cargadoras Compactas de Cadenas y Minicargadores |
| Otros (Zanjadora, Equipo de Perforación, etc.) |
| Motor de Combustión Interna (MCI) |
| Eléctrico e Híbrido |
| Por Debajo de 100 HP |
| 100-200 HP |
| 201-400 HP |
| Por Encima de 400 HP |
| Construcción |
| Minería y Canteras |
| Agricultura y Silvicultura |
| Otros |
| Ventas Directas de OEM |
| Distribuidores Autorizados |
| Empresas de Alquiler y Arrendamiento |
| Por Tipo de Equipo | Excavadoras de Cadenas |
| Bulldozers de Cadenas | |
| Cargadoras de Cadenas | |
| Grúas de Cadenas y Posatubos | |
| Cargadoras Compactas de Cadenas y Minicargadores | |
| Otros (Zanjadora, Equipo de Perforación, etc.) | |
| Por Propulsión | Motor de Combustión Interna (MCI) |
| Eléctrico e Híbrido | |
| Por Potencia del Motor | Por Debajo de 100 HP |
| 100-200 HP | |
| 201-400 HP | |
| Por Encima de 400 HP | |
| Por Aplicación | Construcción |
| Minería y Canteras | |
| Agricultura y Silvicultura | |
| Otros | |
| Por Canal de Distribución | Ventas Directas de OEM |
| Distribuidores Autorizados | |
| Empresas de Alquiler y Arrendamiento |


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de máquinas de movimiento de tierra sobre orugas en Tailandia?
El mercado se estima en 338,65 millones de USD en 2026 y se proyecta que alcance los 400,08 millones de USD para 2031.
¿A qué velocidad crecerá el mercado hasta 2031?
Se proyecta que registre un CAGR del 3,39% durante el período de previsión 2026-2031, respaldado por una demanda sostenida y los desarrollos continuos del mercado.
¿Qué tipo de equipo lidera las ventas y cuál es el de más rápido crecimiento?
Las excavadoras sobre orugas mantuvieron el 56,17% de los ingresos de 2025, mientras que las cargadoras compactas sobre orugas y las minicargadoras de dirección deslizante se proyecta que se expandan a un CAGR del 4,41% hasta 2031.
¿Dónde se concentra geográficamente la demanda?
Las provincias de Rayong, Chonburi y Chachoengsao dentro del Corredor Económico del Este impulsan la mayor parte de las ventas.
¿Cuál es el mayor obstáculo para la adopción de orugas eléctricas?
La falta de estaciones de carga rápida de 500 kW para máquinas de más de 20 toneladas fuera del EEC limita la adopción.
¿Qué canal de ventas se está expandiendo más rápido?
El alquiler y arrendamiento está creciendo a un CAGR del 4,53%, impulsado por las pymes que buscan acceso flexible a equipos y activos mientras preservan el flujo de caja y evitan gastos de capital iniciales sustanciales.
Última actualización de la página el:



