
Tamaño y Participación del Mercado de Software de Gestión de Catálogo de Productos de Telecomunicaciones
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.55 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.14 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 15.16 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Software de Gestión de Catálogo de Productos de Telecomunicaciones por Mordor Intelligence
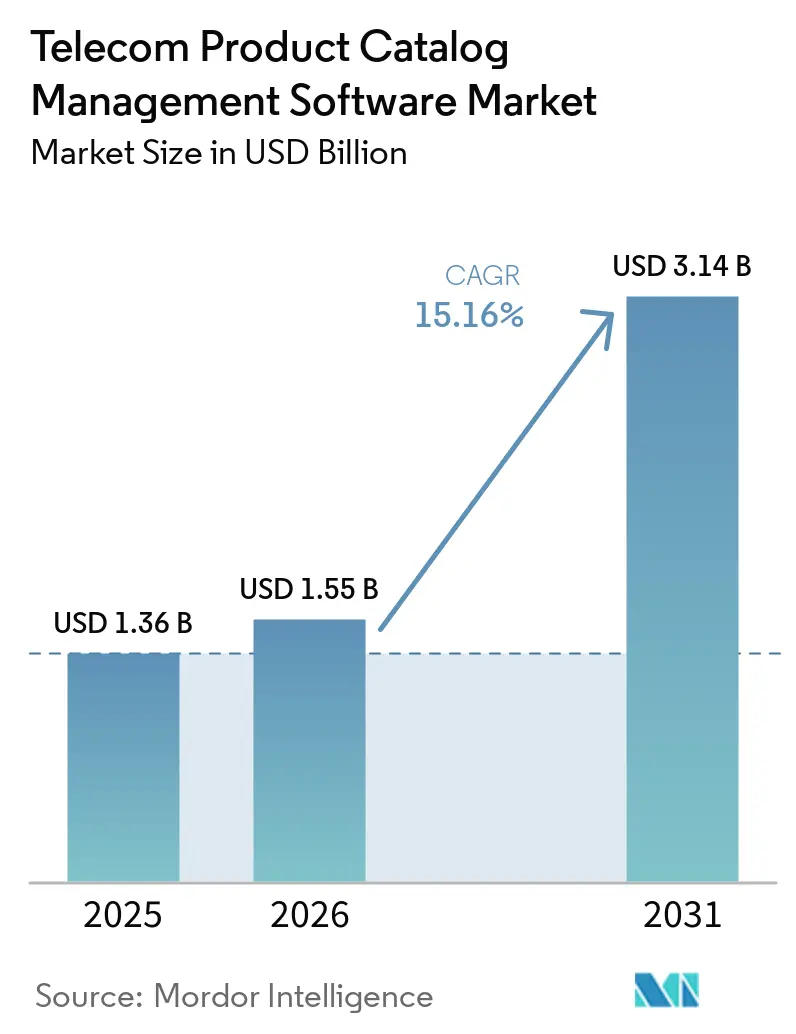
Se proyecta que el tamaño del mercado de software de gestión de catálogo de productos de telecomunicaciones se expanda desde 1,36 mil millones de USD en 2025 y 1,55 mil millones de USD en 2026 hasta 3,14 mil millones de USD en 2031, registrando una CAGR del 15,16% entre 2026 y 2031. El creciente número de ofertas de 5G, IoT, computación en el borde y nativas de la nube está aumentando la cantidad de elementos comerciales y de red que los operadores deben definir, fijar precios y cumplir. Esto está haciendo que la capa de catálogo sea más importante para las operaciones comerciales, en lugar de tratarla únicamente como un sistema de back-office. Las definiciones separadas en los sistemas de facturación, aprovisionamiento y ventas pueden generar fugas de ingresos y hacer que el reemplazo de los sistemas de soporte empresarial heredados sea más urgente. La demanda del mercado de software de gestión de catálogo de productos de telecomunicaciones está, por tanto, desplazándose hacia plataformas que unifican las definiciones de comercio, cobro y recursos en 1 almacén de datos central. Los proveedores están respondiendo con arquitecturas nativas de la nube, entrega gestionada y herramientas que permiten una configuración de ofertas más rápida.
Conclusiones Clave del Informe
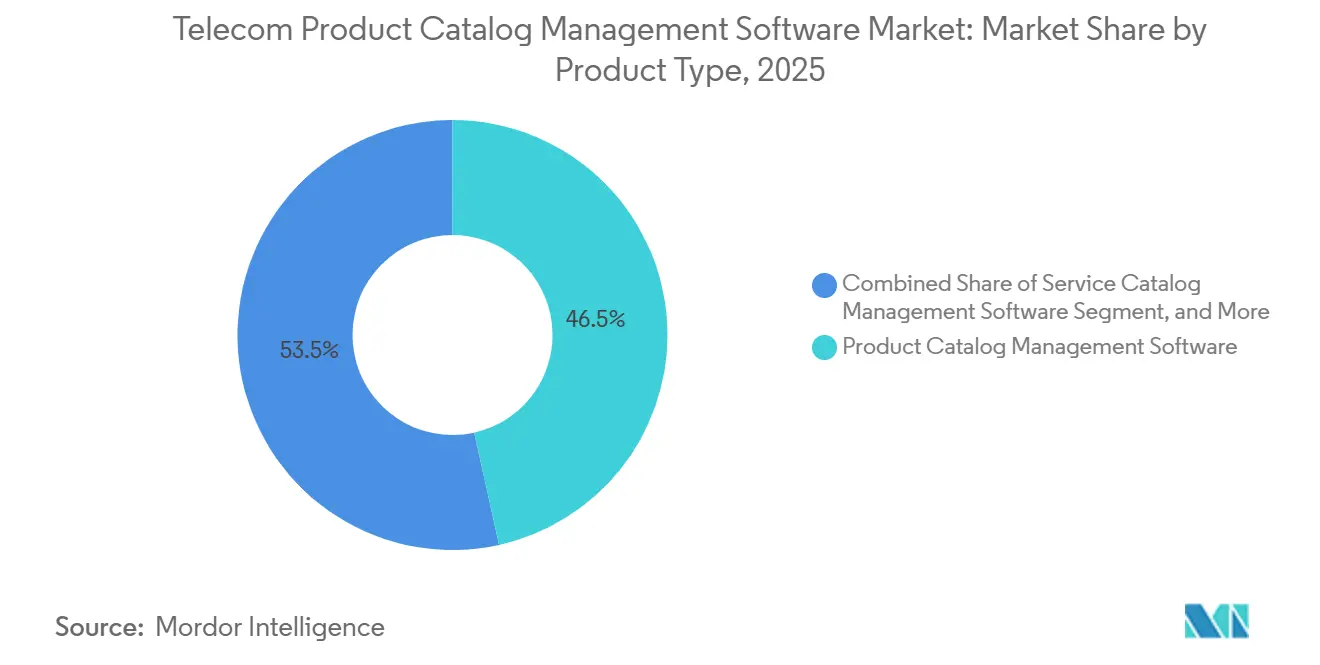
- Por tipo de producto, el Software de Gestión de Catálogo de Productos representó el 46,53% de la participación del mercado de software de gestión de catálogo de productos de telecomunicaciones en 2025, mientras que las Plataformas Unificadas de Catálogo de Productos, Servicios y Recursos se proyecta que se expandan a una CAGR del 16,21% hasta 2031.
- Por componente, el software representó el 62,14% de la participación en 2025, mientras que los servicios se proyecta que se expandan a una CAGR del 15,87% hasta 2031.
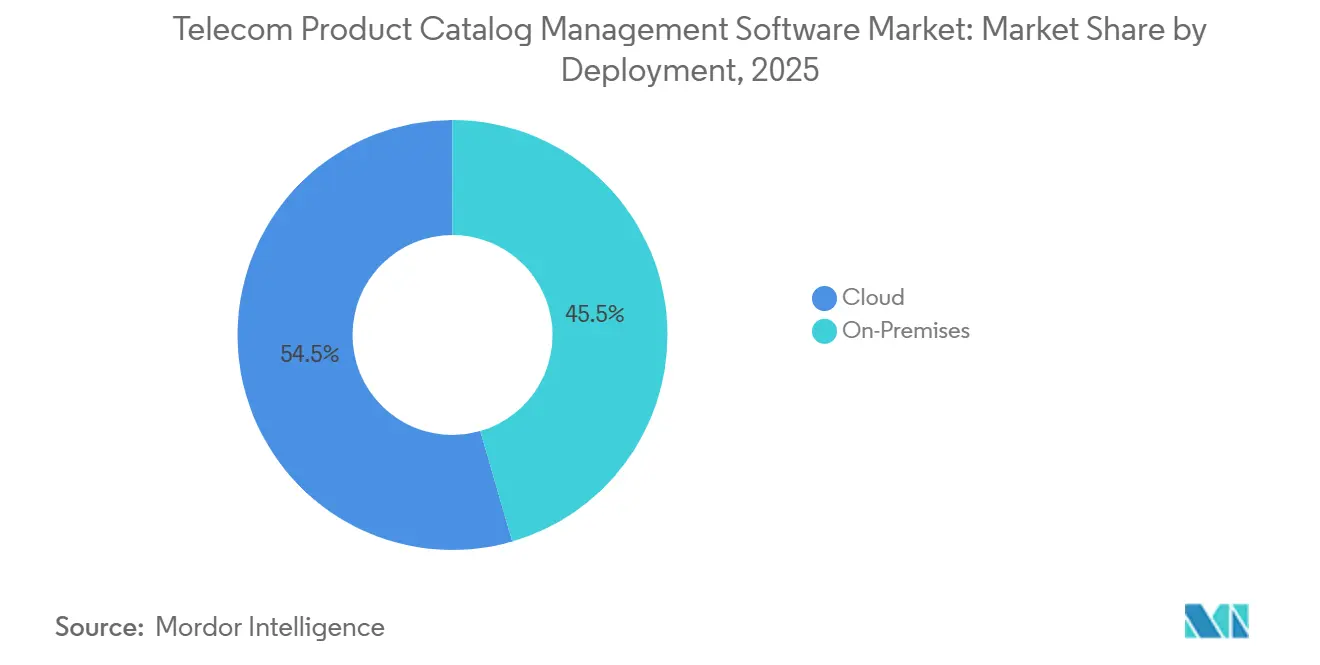
- Por implementación, la nube representó el 54,48% de la participación en 2025, mientras que las Instalaciones Locales se proyecta que se expandan a una CAGR del 16,42% hasta 2031.
- Por tamaño de organización, las grandes empresas representaron el 71,84% de la participación en 2025, mientras que las pequeñas y medianas empresas se proyecta que se expandan a una CAGR del 16,53% hasta 2031.
- Por aplicación, la Gestión de Pedidos representó el 24,31% de la participación en 2025, mientras que la Gestión de Inventario y Viabilidad de Servicio se proyecta que se expanda a una CAGR del 15,79% hasta 2031.
- Por usuario final, los operadores de telecomunicaciones representaron el 38,42% de la participación en 2025, mientras que los Proveedores de Servicios Digitales y las Empresas de Tecnología de Comunicaciones se proyecta que se expandan a una CAGR del 16,41% hasta 2031.
- Por geografía, América del Norte representó el 34,56% de la participación en 2025, mientras que Asia-Pacífico se proyecta que se expanda a una CAGR del 16,14% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Software de Gestión de Catálogo de Productos de Telecomunicaciones
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad de Servicios de 5G, IoT, Nube y Computación en el Borde | +3.5% | Global | Corto plazo (≤ 2 años) |
| Demanda de Lanzamientos de Ofertas de Telecomunicaciones más Rápidos | +2.9% | Global | Corto plazo (≤ 2 años) |
| Crecimiento de la Monetización B2B2X Liderada por Socios | +2.3% | Global, particularmente Asia-Pacífico y Europa, Oriente Medio y África | Mediano plazo (2-4 años) |
| Consistencia Omnicanal en Ventas Digitales y Asistidas | +1.8% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Diseño de Ofertas Asistido por IA y Enriquecimiento del Catálogo | +1.5% | Global | Mediano plazo (2-4 años) |
| Requisitos de Viabilidad en Tiempo Real y Precios Dinámicos | +1.1% | Asia-Pacífico y Oriente Medio | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de Servicios de 5G, IoT, Nube y Computación en el Borde
El 5G ha transformado la definición de productos, pasando de ser una tarea de plan de tarifas a un requisito operativo más detallado. Las redes privadas, los segmentos de red, los nodos de borde y los paquetes de IoT requieren entradas de catálogo que vinculen los términos del servicio con los ajustes de cumplimiento. Estas entradas pueden incluir niveles de acuerdo de nivel de servicio, requisitos de latencia y compromisos de enlace ascendente y descendente. TM Forum publicó la API de Catálogo de Productos TMF936 v5.0 en agosto de 2025 para admitir la sincronización de catálogos y la publicación dinámica de productos entre operadores.[1]TM Forum, "Open Gateway Product Catalog API TMF936-v5.0," TM Forum Open API Directory, tmforum.org. La adopción del mercado de software de gestión de catálogo de productos de telecomunicaciones se beneficia cuando estos productos pueden conectar las ofertas comerciales con la entrega técnica sin necesidad de codificación manual repetida. Sin un modelo unificado de producto, servicio y recurso, los equipos deben duplicar las especificaciones de precios y técnicas en varios sistemas heredados.
Demanda de Lanzamientos de Ofertas de Telecomunicaciones más Rápidos
Las condiciones competitivas han acortado la ventana útil para el lanzamiento de nuevos servicios. La velocidad de lanzamiento de ofertas ahora afecta el rendimiento comercial porque las promociones y las propuestas de servicio pueden cambiar rápidamente. Netcracker declaró que Zain KSA redujo el tiempo de desarrollo de productos en un 50% tras completar su transformación de BSS y OSS en marzo de 2025. Las plataformas tradicionales pueden requerir largos ciclos de integración y pruebas para cambios complejos. Ericsson lanzó un portafolio actualizado de OSS y BSS en junio de 2025, que incluye una herramienta de CPQ impulsada por IA para el diseño guiado de ofertas B2B. Los proveedores de software de gestión de catálogo de productos de telecomunicaciones que centralizan las reglas pueden reducir los intercambios repetidos entre los equipos de producto y de TI.
Crecimiento de la Monetización B2B2X Liderada por Socios
Los modelos B2B2X requieren que los operadores definan componentes de socios, términos de precios y lógica de liquidación entre varios participantes. Las pilas de BSS existentes a menudo no fueron diseñadas para este nivel de configuración de socios. Las plataformas del mercado de software de gestión de catálogo de productos de telecomunicaciones pueden admitir estos modelos al hacer que las definiciones de ofertas estén disponibles a través de API de productos. GSMA declaró en abril de 2026 que el empaquetado vertical y los precios basados en resultados son necesarios para la monetización de API de red a escala. Estos requisitos aumentan el valor de los catálogos que pueden describir servicios multilaterales y condiciones comerciales. También hacen que las interfaces abiertas sean más importantes a medida que los operadores trabajan con clientes empresariales, desarrolladores y socios de servicio.
Consistencia Omnicanal en Ventas Digitales y Asistidas
Las definiciones de productos separadas pueden generar diferentes precios, disponibilidad y configuraciones en tiendas web, sistemas minoristas y centros de contacto. Esto puede hacer que la experiencia del cliente sea inconsistente entre los canales asistidos y digitales. Un catálogo central puede publicar la misma definición de producto en cada interfaz de ventas. KPN informó que su Net Promoter Score para la categoría de Interrupciones mejoró de -4 en 2023 a +9 en 2025 a medida que mejoró los recorridos del cliente. La demanda del mercado de software de gestión de catálogo de productos de telecomunicaciones se ve respaldada cuando los operadores buscan reducir la conciliación manual y abordar las diferencias en las definiciones de ofertas. También puede reducir el esfuerzo operativo necesario para mantener los canales alineados.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad de Integración de OSS/BSS Heredados | -2.4% | Global, más aguda en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Altos Costos de Migración y Armonización del Modelo de Datos | -1.9% | Global, particularmente operadores del mercado medio | Mediano plazo (2-4 años) |
| Taxonomías Fragmentadas de Productos, Servicios y Recursos | -1.2% | Global | Mediano plazo (2-4 años) |
| Riesgos de Gobernanza del Catálogo en Entornos Multi-Operador | -0.8% | Grupos multinacionales de Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de Integración de OSS/BSS Heredados
Los entornos de OSS y BSS heredados siguen siendo una restricción importante para la modernización del catálogo. A menudo incluyen lógica personalizada, correcciones manuales de facturación, tarifas antiguas e integraciones mal documentadas. Estos sistemas no fueron diseñados para operaciones lideradas por catálogo. El desafío técnico se combina con procesos internos que se han desarrollado en respuesta a las limitaciones de los sistemas heredados. Los proyectos del mercado de software de gestión de catálogo de productos de telecomunicaciones pueden tardar más cuando los equipos deben cambiar sistemas y prácticas operativas simultáneamente. Esto puede alargar los ciclos de ventas y favorecer a los proveedores que ya gestionan grandes entornos de BSS.
Altos Costos de Migración y Armonización del Modelo de Datos
La armonización del modelo de datos crea un desafío separado incluso después de que un operador aborda los problemas de integración. Esto es más difícil para los operadores de nivel medio y los grupos que utilizan diferentes taxonomías de productos en sus operaciones nacionales. La limpieza, la identificación de reglas heredadas y las correcciones posteriores al cambio pueden añadir costos sustanciales a una migración. Cada mercado también puede tener tarifas antiguas y reglas de precios locales que deben conservarse o conciliarse. El mercado de software de gestión de catálogo de productos de telecomunicaciones puede beneficiarse de enfoques de reemplazo modular que reducen la necesidad de armonizar todos los sistemas al inicio de un programa. Estos enfoques permiten a los operadores reemplazar funciones de catálogo seleccionadas antes de emprender un cambio más amplio de BSS.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Las Plataformas Unificadas Ganan Terreno sobre las Herramientas de Catálogo Independientes
El Software de Gestión de Catálogo de Productos representó el 46,53% de la participación en 2025, lo que refleja su posición establecida entre los operadores que gestionaban productos comerciales por separado de las especificaciones de servicios de red. Este segmento sigue siendo la opción estándar para muchos operadores con sistemas de catálogo independientes existentes. Se proyecta que las Plataformas Unificadas de Catálogo de Productos, Servicios y Recursos crezcan a una CAGR del 16,21% hasta 2031. Su crecimiento refleja la demanda de 1 fuente de información en comercio, cobro y cumplimiento de recursos. Esta estructura reduce la necesidad de sincronizar varios catálogos. También proporciona a los equipos de producto, cobro y cumplimiento una referencia compartida para la misma oferta comercial. Esa referencia compartida puede reducir la necesidad de traducir repetidamente las reglas de producto entre sistemas comerciales y técnicos. El tamaño del mercado de software de gestión de catálogo de productos de telecomunicaciones para este segmento está respaldado por la demanda de los operadores de vínculos más estrechos entre el diseño de productos y el cumplimiento técnico.
Amdocs presentó CatalogONE en febrero de 2025 como un catálogo central que abarca los dominios de BSS y OSS, con automatización de grado portador, API abiertas de TM Forum y un asistente de IA.[2]Amdocs, "CatalogONE, Your Business Growth Is as Easy as the Product It Can Launch," Amdocs, amdocs.com. TM Forum incluyó el Catálogo de Productos Empresariales de Cerillion como Componente Certificado ODA hasta noviembre de 2026. El Software de Gestión de Catálogo de Servicios sigue siendo una categoría de nivel medio. Los proveedores lo ofrecen cada vez más como un componente de suites de BSS unificadas en lugar de como un sistema independiente. Cerillion lanzó un módulo de Catálogo de Servicios en la versión 25.2 durante octubre de 2025, utilizando el mismo motor de publicación que su Catálogo de Productos Empresariales. Este enfoque proporciona a los proveedores una conexión más estrecha entre el diseño de productos y el cumplimiento de servicios. Mantiene la oferta comercial y la descripción técnica del servicio dentro de un marco de publicación común. Eso puede reducir la necesidad de que los equipos mantengan definiciones separadas cuando un servicio cambia, cuando se introduce una promoción o cuando se requiere una nueva regla de cumplimiento. El modelo de plataforma resultante también puede hacer que la gobernanza sea más consistente en todas las funciones del catálogo. La industria de software de gestión de catálogo de productos de telecomunicaciones está, por tanto, poniendo mayor énfasis en plataformas combinadas que en módulos aislados.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Componente: Los Servicios Gestionados Reducen la Brecha a Medida que los Operadores Externalizan las Operaciones de Catálogo
El software representó el 62,14% de la participación en 2025, dando cuenta de la mayoría de las nuevas implementaciones de catálogos y los programas de reemplazo de sistemas heredados. Los operadores comúnmente comienzan la modernización de BSS adquiriendo software local o SaaS. Se proyecta que los servicios crezcan a una CAGR del 15,87% hasta 2031. Su expansión refleja el trabajo continuo necesario para mantener modelos, actualizar reglas y gobernar API. Muchos operadores, especialmente los que están por debajo de la escala de Nivel 1, carecen de suficiente capacidad interna de BSS para este trabajo. Por lo tanto, el crecimiento en el mercado de software de gestión de catálogo de productos de telecomunicaciones está respaldado por contratos que combinan tecnología con entrega operativa. El requisito de servicio no termina una vez que el software está instalado, ya que los modelos de productos, las reglas de precios y los controles de API requieren atención continua. Esto crea una relación más larga entre el operador y el proveedor que una licencia de software única.
Netcracker combinó una plataforma de BSS impulsada por IA con entrega gestionada para Zain KSA, lo que resultó en una reducción del 50% en el tiempo de desarrollo de productos. La entrega gestionada puede reducir la exposición de capital inicial y trasladar parte del riesgo de implementación al proveedor. Los proveedores sin capacidades de servicios gestionados pueden ser menos competitivos cuando la adquisición de Nivel 1 incluye tanto software como entrega operativa. Amdocs informó un nuevo acuerdo plurianual de servicios gestionados e innovación de IA con T-Mobile y un compromiso ampliado con Vodafone Alemania en sus resultados del primer trimestre fiscal de febrero de 2026. Estos acuerdos extienden la participación del proveedor más allá de la primera implementación. Dan a los proveedores un papel directo en las operaciones diarias del catálogo, incluidos los cambios necesarios cuando los operadores lanzan nuevos productos o revisan las ofertas existentes. También hacen que la calidad de la entrega del servicio y la gestión de reglas formen parte de la posición comercial a largo plazo del proveedor. Para los operadores, esto puede reducir la dependencia de los equipos internos que de otro modo deben dar soporte a varias herramientas de BSS. La industria de software de gestión de catálogo de productos de telecomunicaciones recompensa cada vez más a los proveedores que pueden mantener las operaciones del catálogo en funcionamiento después de la implementación.
Por Implementación: La Nube Híbrida y Soberana Interrumpe el Estándar de Nube Pública
Las implementaciones en la nube representaron el 54,48% de la participación en 2025, lo que convierte a la nube en la opción de implementación líder para la modernización del catálogo. Ofrece una ruta para alejarse de los sistemas locales más antiguos. Se proyecta que las Instalaciones Locales crezcan a una CAGR del 16,42% hasta 2031. Esto refleja los requisitos de residencia de datos y la demanda de control local sobre la información sensible de los suscriptores. El modelo también admite a los operadores que desean prácticas operativas en la nube sin mover todas las cargas de trabajo a un entorno público. Puede mantener datos sensibles o funciones seleccionadas dentro de un país mientras permite que otras funciones del catálogo utilicen servicios en la nube. Esto hace que las decisiones de implementación sean parte de la planificación comercial y regulatoria de un programa de modernización. La posición líder de implementación en la nube muestra que la flexibilidad de implementación se está convirtiendo en un elemento central de las decisiones de adquisición.
Cerillion anunció una implementación en Omantel en abril de 2026 a través de Cerillion Cloud en Oman Data Park, diseñada para cumplir con los requisitos nacionales de soberanía de datos y seguridad. Este tipo de diseño de nube local se está volviendo más relevante en los mercados de Oriente Medio y Asia-Pacífico. La implementación local sigue siendo importante para los operadores altamente regulados y las áreas con capacidad de nube cercana limitada. Estas implementaciones también están avanzando hacia entornos de nube privada basados en Kubernetes y OpenShift. La distinción entre implementación local e híbrida se está volviendo menos clara a medida que cambian las arquitecturas técnicas. Los participantes del mercado de software de gestión de catálogo de productos de telecomunicaciones deben, por tanto, admitir configuraciones de nube pública, privada y local. Un proveedor puede necesitar entregar las mismas funciones de catálogo mientras adapta los acuerdos de alojamiento, control de datos y seguridad para cada país de operación.
Por Tamaño de Organización: La Adopción por Parte de las PYME se Acelera a Medida que la Entrega SaaS Reduce los Costos de Entrada
Las grandes empresas representaron el 71,84% de la participación en 2025, lideradas por operadores de Nivel 1 y Nivel 2 que llevan a cabo programas de transformación de BSS plurianuales. Su demanda está respaldada por el capital necesario para la modernización y por los complejos requisitos de integración heredada. Se proyecta que las pequeñas y medianas empresas crezcan a una CAGR del 16,53% hasta 2031. La entrega SaaS, los precios modulares y las suites de BSS preintegradas pueden reducir los costos iniciales para estos compradores. Esto amplía la adopción potencial entre los operadores de redes móviles virtuales, los proveedores regionales de banda ancha y las marcas de servicios digitales. Estos compradores pueden centrarse en lanzamientos de servicios definidos en lugar de reemplazar todos los sistemas heredados a la vez. Sus necesidades de compra favorecen los productos con configuraciones estándar y límites operativos claros. El tamaño del mercado de software de gestión de catálogo de productos de telecomunicaciones para este grupo se beneficia cuando los proveedores permiten implementaciones más pequeñas y rápidas.
Los operadores más pequeños pueden utilizar el mismo marco de productos y facturación para varias líneas de servicio sin un desarrollo personalizado extenso. Este enfoque puede hacer que las plataformas de catálogo sean viables para empresas con cientos de miles de suscriptores en lugar de decenas de millones. También permite a los operadores añadir servicios móviles, de banda ancha o digitales más rápidamente. Los proveedores están creando ofertas SaaS escalonadas con configuraciones limitadas para este grupo de clientes. Estos productos se centran en el lanzamiento rápido de ofertas en lugar de un reemplazo completo de BSS. Pueden ayudar a un proveedor regional a introducir un nuevo servicio limitado sin financiar primero un gran programa de integración. El mismo enfoque puede dar a las marcas nativas digitales una ruta para utilizar funciones establecidas de productos y facturación mientras mantienen un modelo operativo más pequeño. Esto mantiene el alcance inicial del proyecto más cercano a las necesidades del comprador. La industria de software de gestión de catálogo de productos de telecomunicaciones se está expandiendo hacia un grupo de clientes al que los grandes proveedores establecidos habían servido anteriormente de manera menos directa.
Por Aplicación: La Gestión de Socios y Mercados Lidera el Crecimiento
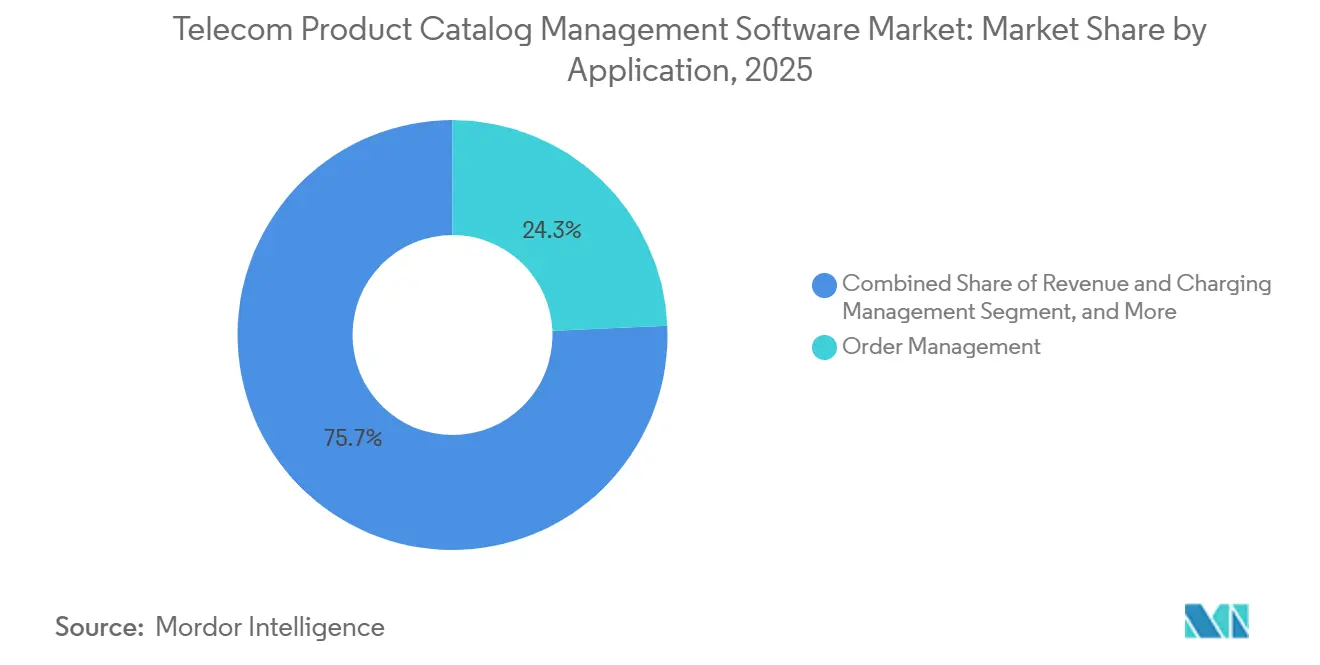
La Gestión de Pedidos representó el 24,31% de la participación en 2025 porque vincula las estructuras de productos del catálogo con la captura, descomposición y cumplimiento de pedidos. Su posición también refleja la gran base instalada de aplicaciones de gestión de pedidos. Se proyecta que la Gestión de Inventario y Viabilidad de Servicio crezca a una CAGR del 15,79% hasta 2031. Los operadores están invirtiendo en herramientas que admiten la incorporación de socios, las reglas de reparto de ingresos, las API de productos y la liquidación. Estas funciones son importantes para las relaciones B2B2X donde varios participantes contribuyen a una oferta final. Un catálogo debe describir el elemento de servicio del socio, sus términos de precios y las reglas para el reparto de ingresos o la liquidación de pagos. También debe hacer que esas definiciones sean accesibles para los sistemas que gestionan pedidos e interacciones con socios. La posición líder de la Gestión de Pedidos refleja su papel como función central de BSS.
La Gestión de Ingresos y Cobros sigue siendo importante porque los catálogos deben admitir la tarificación en tiempo real, los planes de uso y los créditos promocionales en el mismo modelo de producto. La Gestión de Clientes y Canales también requiere definiciones de productos consistentes en todas las interfaces de ventas. La Gestión de Inventario y Viabilidad de Servicio está ganando atención, donde los operadores verifican la disponibilidad de recursos antes de aceptar un pedido complejo. Esto puede reducir el rechazo de pedidos y admitir una activación más rápida para los servicios fijos y de fibra. Otras Aplicaciones incluyen mediación, monetización de API y gestión mayorista. Los proveedores del mercado de software de gestión de catálogo de productos de telecomunicaciones están añadiendo estas funciones a medida que los operadores utilizan catálogos en un conjunto más amplio de procesos operativos. Un catálogo puede suministrar datos consistentes a los sistemas que fijan el precio de un servicio, aceptan un pedido, verifican los recursos disponibles y aplican las reglas de cobro. Su uso, por tanto, se extiende desde el diseño inicial del producto hasta los procesos que determinan si un pedido puede completarse. Este papel más amplio aumenta el valor de la integración en todas las funciones de BSS.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Usuario Final: Los Proveedores de Servicios Digitales Impulsan la Próxima Ola de Crecimiento
Los operadores de telecomunicaciones representaron el 38,42% de la participación en 2025, convirtiéndolos en el grupo de usuarios finales más grande. Los operadores de redes móviles, los operadores fijos y de banda ancha, y los proveedores de cable y comunicaciones convergentes forman grupos de compradores importantes. Los operadores convergentes tienen una fuerte necesidad de modelos de productos compartidos en servicios móviles, de banda ancha, de video y empresariales. Los proveedores de servicios de Internet también se están convirtiendo en compradores más activos a medida que aumenta la competencia en fibra. Se proyecta que los Proveedores de Servicios Digitales y las Empresas de Tecnología de Comunicaciones crezcan a una CAGR del 16,41% hasta 2031. El mercado de software de gestión de catálogo de productos de telecomunicaciones se está expandiendo más allá de su base de clientes de operadores tradicionales. Los operadores digitales pueden tener menos restricciones heredadas, pero aún necesitan un registro consistente de los servicios de conectividad, nube y de terceros que venden. Esto amplía el rango de entornos de clientes que los proveedores de catálogos deben abordar.
Este grupo de usuarios finales incluye proveedores de comunicaciones en la nube, proveedores de conectividad de tipo over-the-top y operadores nativos digitales. Estas organizaciones necesitan gestionar portafolios de servicios que combinan conectividad, servicios en la nube y aplicaciones de terceros. Circles anunció en febrero de 2026 una asociación con by.U que consolidó varios sistemas heredados de BSS y experiencia digital en una plataforma SaaS unificada nativa de la nube. El proyecto muestra cómo los operadores digitales pueden perseguir una arquitectura unificada sin las mismas restricciones heredadas que los operadores establecidos. Proveedores como Amdocs, Netcracker y Cerillion están añadiendo capacidades para portafolios que incluyen conectividad y servicios digitales. Las oportunidades del mercado de software de gestión de catálogo de productos de telecomunicaciones se extienden, por tanto, a empresas que no se ajustan al modelo de operador tradicional. Estas organizaciones pueden tener portafolios de servicios que cambian rápidamente porque combinan conectividad con funciones en la nube y aplicaciones de socios. Sus requisitos refuerzan la necesidad de productos de catálogo que puedan gestionar un conjunto variado de componentes de oferta sin crear definiciones separadas para cada canal o servicio. Esto mantiene el catálogo relevante a medida que el portafolio se expande.
Análisis Geográfico
América del Norte representó el 34,56% de la participación regional en 2025. Los operadores de Nivel 1 en los Estados Unidos, Canadá y México están ejecutando programas de transformación de BSS plurianuales con importantes componentes de catálogo. Los operadores de los Estados Unidos están reemplazando entornos heredados propietarios con sistemas nativos de la nube y basados en API. Estos proyectos comúnmente producen acuerdos plurianuales de software y servicios. Amdocs informó una relación extendida con T-Mobile en sus resultados del primer trimestre fiscal de febrero de 2026. Canadá contribuye a la demanda a través de la inversión en banda ancha empresarial y los programas de expansión de red.
Europa está experimentando una modernización significativa en Alemania, el Reino Unido, Francia y los Países Bajos. Los requisitos de residencia de datos y las obligaciones del RGPD respaldan la demanda de implementaciones de nube híbrida y privada. Google Cloud describió la plataforma de datos soberana de Deutsche Telekom en 2024. América del Sur está atrayendo contratos de transformación de BSS más largos.[3]Google Cloud, "Engineering Deutsche Telekom's Sovereign Data Platform," Google Cloud Blog, cloud.google.com. Liberty Latin America anunció un compromiso estratégico de 10 años con Amdocs en agosto de 2026. La región sigue por detrás de América del Norte y Europa en gasto absoluto, pero las duraciones recientes de los contratos indican programas de transformación más grandes.
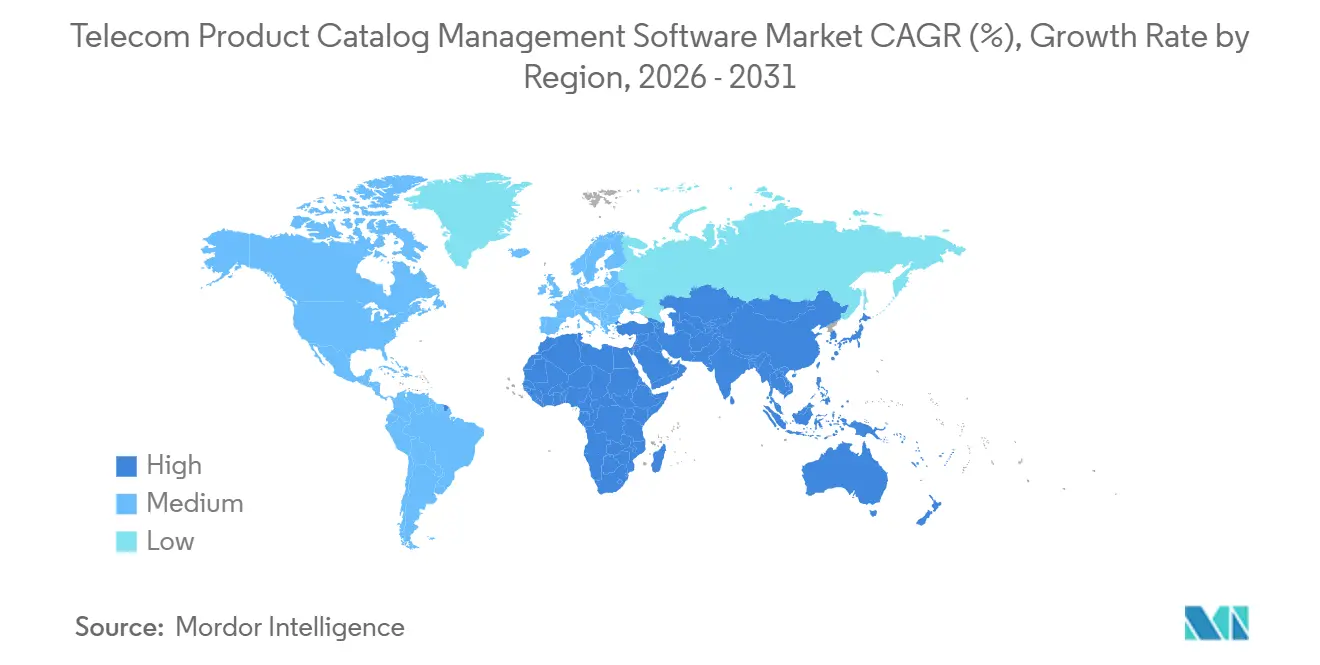
Se proyecta que Asia-Pacífico crezca a una CAGR del 16,14% hasta 2031, la tasa regional más rápida en el mercado de software de gestión de catálogo de productos de telecomunicaciones. China, India, Corea del Sur, Japón y el Sudeste Asiático están persiguiendo la monetización del 5G a través de ofertas empresariales y de consumo diferenciadas. Netcracker completó una gran implementación en la nube para AIS en Tailandia en diciembre de 2025. Oriente Medio también está invirtiendo en la modernización de BSS y OSS, incluido el programa de Omantel de Cerillion en abril de 2026. África es una oportunidad en desarrollo donde los operadores están invirtiendo en funciones de catálogo a través de programas más amplios de consolidación de BSS. Estos programas respaldan la monetización del 4G y la inversión preparatoria en infraestructura de 5G.

Panorama Competitivo
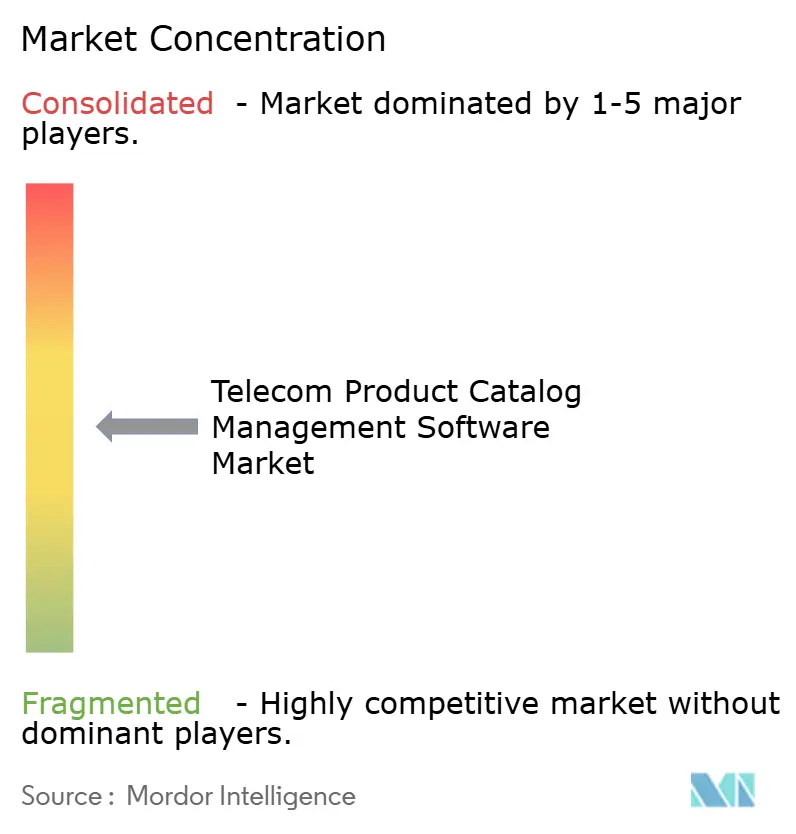
El mercado de software de gestión de catálogo de productos de telecomunicaciones está moderadamente concentrado. Amdocs, Netcracker, Ericsson, Nokia y Oracle forman el nivel superior de proveedores de BSS de pila completa. Su posición está respaldada por relaciones de servicios gestionados, integración con cobro y gestión de pedidos, y capacidades de configuración de catálogos. Estas empresas compiten principalmente en transformación, entrega y profundidad de integración. Los módulos de catálogo se venden comúnmente como parte de programas más amplios de BSS y OSS. Esto hace que la capacidad del proveedor para gestionar cobros, pedidos, cumplimiento y operaciones sea relevante para una compra de catálogo. También significa que los proveedores especializados en catálogos deben demostrar cómo sus herramientas pueden integrarse con los sistemas que un operador elige conservar. Amdocs completó su adquisición de MATRIXX Software a principios de 2026, añadiendo capacidades de cobro en tiempo real a su flujo de trabajo de catálogo a monetización.
Cerillion, Hansen Technologies, Tecnotree, Comarch y Qvantel compiten como proveedores más especializados. Ofrecen productos de catálogo modulares que los operadores pueden adoptar sin reemplazar una pila completa de BSS. Este enfoque puede resultar atractivo para los operadores del mercado medio con presupuestos de transformación más pequeños. Un operador puede introducir un módulo de catálogo para un servicio o canal definido y luego ampliar su uso cuando el modelo operativo esté probado. Esto reduce el requisito de comprometerse con un reemplazo de pila completa antes de que se establezcan los beneficios. Cerillion introdujo capacidades de Agente a Agente en su versión de abril de 2026. Hansen Technologies renovó su asociación con Telefónica Alemania en mayo de 2026 para capacidades de BSS impulsadas por la nube, IA y API. Estos lanzamientos muestran que los proveedores están utilizando la configuración asistida por IA como un punto de diferenciación.
La conformidad con TM Forum ODA, el diseño nativo de la nube y la configuración de ofertas asistida por IA se están convirtiendo en requisitos competitivos comunes. Esto reduce el alcance de la diferenciación basada únicamente en características. Los operadores están evaluando si un proveedor puede configurar ofertas rápidamente, conectarse a sistemas establecidos y proporcionar soporte operativo continuo. Estos factores pueden ser más importantes que una característica de producto independiente cuando un programa de transformación abarca varias funciones empresariales. Los proveedores están compitiendo en cambio en velocidad de integración, cobertura de servicios gestionados y flexibilidad comercial. Netcracker alcanzó un hito en marzo de 2026 en un importante programa de modernización de OSS para BICS que incluía inventario de recursos, inventario de servicios y capacidades de planificación de red.[4]Netcracker Technology, "Netcracker Reaches Significant Milestone with Major OSS Modernization Program for BICS," Netcracker Technology, netcracker.com. El programa de Omantel de Cerillion también muestra la importancia de implementar una suite integrada de BSS y OSS en un entorno de nube soberana. El mercado de software de gestión de catálogo de productos de telecomunicaciones recompensa a los proveedores que pueden adaptar su modelo de entrega a los requisitos de datos locales y los sistemas existentes.
Líderes de la Industria de Software de Gestión de Catálogo de Productos de Telecomunicaciones
-
Amdocs Limited
-
NetCracker Technology Corporation
-
Ericsson AB
-
Nokia Corporation
-
Oracle Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: Amdocs y Millicom firmaron un acuerdo plurianual de servicios gestionados para Telefónica Chile y Telefónica Móviles Chile, que abarca BSS/OSS de pila completa, gestión de aplicaciones impulsada por IA y experiencia en fábrica de software para acelerar la entrega de productos y servicios en las operaciones chilenas de Millicom, marcando un hito significativo en el impulso de modernización de BSS en América del Sur.
- Mayo de 2026: Hansen Technologies renovó su asociación estratégica con Telefónica Alemania, extendiendo soluciones de BSS impulsadas por la nube, IA y API que abarcan desde la definición del producto hasta el cumplimiento de pedidos; Telefónica Alemania fue uno de los primeros operadores a nivel mundial en probar la capacidad de IA agéntica preintegrada de Hansen en su módulo de catálogo.
- Abril de 2026: Cerillion firmó un importante programa de transformación de BSS/OSS con Omantel, el principal proveedor de telecomunicaciones integradas de Omán, implementando su suite preintegrada de BSS/OSS a través de Cerillion Cloud alojada en Oman Data Park para satisfacer los requisitos nacionales de soberanía de datos mientras mantiene la agilidad SaaS y la habilitación de IA.
- Marzo de 2026: Netcracker anunció un programa estratégico de modernización de OSS para BICS, una empresa de Proximus Global, que abarca todos los componentes de Netcracker Digital OSS, incluidos el inventario de recursos, el inventario de servicios, la gestión de información de servicios y la planificación y diseño de redes, como parte de la modernización de los servicios mayoristas y de operadores de BICS.


Alcance del Informe Global del Mercado de Software de Gestión de Catálogo de Productos de Telecomunicaciones
Mercado de Software de Gestión de Catálogo de Productos de Telecomunicaciones: Este mercado incluye soluciones de software que permiten a los proveedores de servicios de telecomunicaciones crear, gestionar, configurar y mantener catálogos de productos para servicios de voz, datos, mensajería y digitales. El alcance del mercado cubre la gestión del ciclo de vida del producto, la configuración de precios y ofertas, la agrupación, la integración de la gestión de pedidos y la gobernanza del catálogo en servicios de telecomunicaciones de línea fija, móviles y convergentes.
El Informe del Mercado de Software de Gestión de Catálogo de Productos de Telecomunicaciones está segmentado por Tipo de Producto (Software de Gestión de Catálogo de Productos, Software de Gestión de Catálogo de Servicios y Plataformas Unificadas de Catálogo de Productos, Servicios y Recursos), Componente (Software y Servicio), Implementación (Nube e Instalaciones Locales), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Aplicación (Gestión de Pedidos, Gestión de Ingresos y Cobros, Gestión de Clientes y Canales, Gestión de Inventario y Viabilidad de Servicio y Otras Aplicaciones), Usuario Final (Operadores de Telecomunicaciones, Proveedores de Servicios de Internet, Operadores de Redes Móviles, Operadores Fijos y de Banda Ancha, Proveedores de Cable y Comunicaciones Convergentes y Proveedores de Servicios Digitales y Empresas de Tecnología de Comunicaciones) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Software de Gestión de Catálogo de Productos |
| Software de Gestión de Catálogo de Servicios |
| Plataformas Unificadas de Catálogo de Productos, Servicios y Recursos |
| Software |
| Servicios |
| Nube |
| Instalaciones Locales |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Gestión de Pedidos |
| Gestión de Ingresos y Cobros |
| Gestión de Clientes y Canales |
| Gestión de Inventario y Viabilidad de Servicio |
| Otras Aplicaciones |
| Operadores de Telecomunicaciones |
| Proveedores de Servicios de Internet |
| Operadores de Redes Móviles |
| Operadores Fijos y de Banda Ancha |
| Proveedores de Cable y Comunicaciones Convergentes |
| Proveedores de Servicios Digitales y Empresas de Tecnología de Comunicaciones |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Rusia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Egipto | |
| Resto de África |
| Por Tipo de Producto | Software de Gestión de Catálogo de Productos | |
| Software de Gestión de Catálogo de Servicios | ||
| Plataformas Unificadas de Catálogo de Productos, Servicios y Recursos | ||
| Por Componente | Software | |
| Servicios | ||
| Por Implementación | Nube | |
| Instalaciones Locales | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Aplicación | Gestión de Pedidos | |
| Gestión de Ingresos y Cobros | ||
| Gestión de Clientes y Canales | ||
| Gestión de Inventario y Viabilidad de Servicio | ||
| Otras Aplicaciones | ||
| Por Usuario Final | Operadores de Telecomunicaciones | |
| Proveedores de Servicios de Internet | ||
| Operadores de Redes Móviles | ||
| Operadores Fijos y de Banda Ancha | ||
| Proveedores de Cable y Comunicaciones Convergentes | ||
| Proveedores de Servicios Digitales y Empresas de Tecnología de Comunicaciones | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Rusia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de software de gestión de catálogo de productos de telecomunicaciones?
El mercado fue valorado en 1,36 mil millones de USD en 2025, es de 1,55 mil millones de USD en 2026 y se prevé que alcance 3,14 mil millones de USD en 2031 a una CAGR del 15,16%.
¿Qué está impulsando la demanda de software de gestión de catálogo de productos de telecomunicaciones?
La demanda está respaldada por el 5G, IoT, los servicios nativos de la nube, la computación en el borde, los lanzamientos de ofertas más rápidos y la necesidad de definiciones de productos consistentes en todos los canales de ventas.
¿Qué tipo de producto está creciendo más rápido?
Se proyecta que las Plataformas Unificadas de Catálogo de Productos, Servicios y Recursos crezcan a una CAGR del 16,21% hasta 2031.
¿Qué modelo de implementación se está expandiendo más rápido?
Se proyecta que las Instalaciones Locales crezcan a una CAGR del 16,42% hasta 2031 a medida que los operadores abordan los requisitos de residencia de datos y control.
¿Qué grupo de usuarios finales se está expandiendo más rápido?
Se proyecta que los Proveedores de Servicios Digitales y las Empresas de Tecnología de Comunicaciones crezcan a una CAGR del 16,41% hasta 2031.
¿Qué región está creciendo más rápido?
Se proyecta que Asia-Pacífico crezca a una CAGR del 16,14% hasta 2031, respaldada por la monetización del 5G y la modernización de BSS basada en la nube.
Última actualización de la página el:



