
通信製品カタログ管理ソフトウェア市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 1.55 十億米ドル |
| 市場規模 (2031) | 3.14 十億米ドル |
| Growth Rate (2026 - 2031) | 15.16 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる通信製品カタログ管理ソフトウェア市場分析
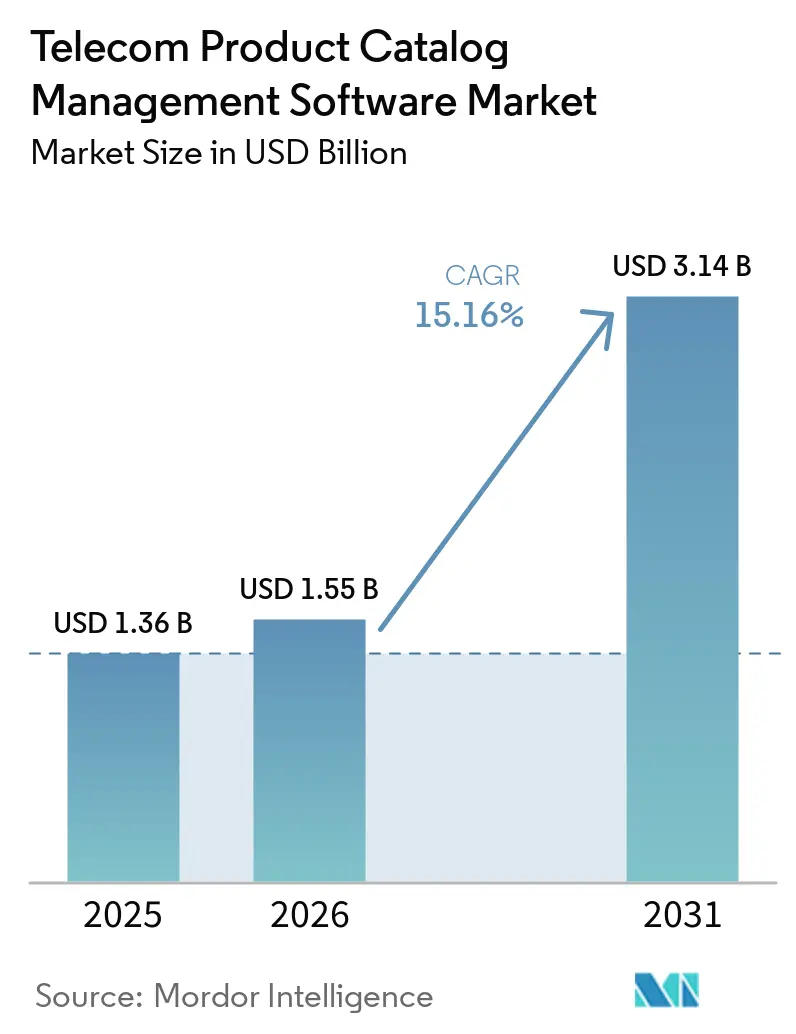
通信製品カタログ管理ソフトウェア市場規模は、2025年の1.36 ビリオン 米ドルおよび2026年の1.55 ビリオン 米ドルから、2031年までに3.14 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 15.16%を記録すると予測されます。5G、IoT、エッジコンピューティング、クラウドネイティブサービスの増加により、事業者が定義・価格設定・提供しなければならない商用要素およびネットワーク要素の数が増加しています。これにより、カタログ層はバックオフィスシステムとしてのみ扱われるのではなく、商用オペレーションにとってより重要な役割を担うようになっています。課金、プロビジョニング、販売システム間での定義の分散は収益漏洩を引き起こし、レガシーのビジネスサポートシステム(BSS)の刷新をより急務にしています。通信製品カタログ管理ソフトウェア市場の需要は、コマース、課金、リソース定義を1つの中央データストアに統合するプラットフォームへとシフトしています。ベンダーはクラウドネイティブアーキテクチャ、マネージドデリバリー、より迅速なオファー設定をサポートするツールで対応しています。
レポートの主要ポイント
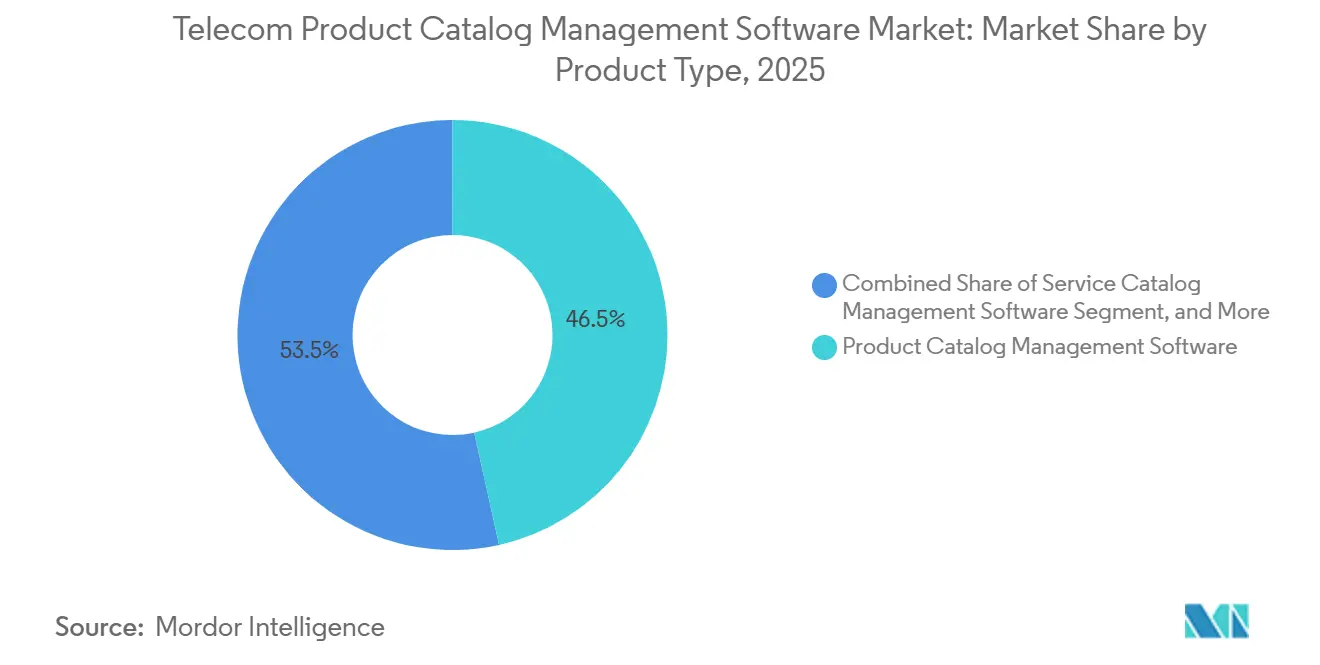
- 製品タイプ別では、製品カタログ管理ソフトウェアが2025年の通信製品カタログ管理ソフトウェア場シェアの46.53%を占め、統合製品・サービス・リソースカタログプラットフォームは2031年にかけてCAGR 16.21%で拡大する見込みです。
- コンポーネント別では、ソフトウェアが2025年に62.14%のシェアを占め、サービスは2031年にかけてCAGR 15.87%で拡大する見込みです。
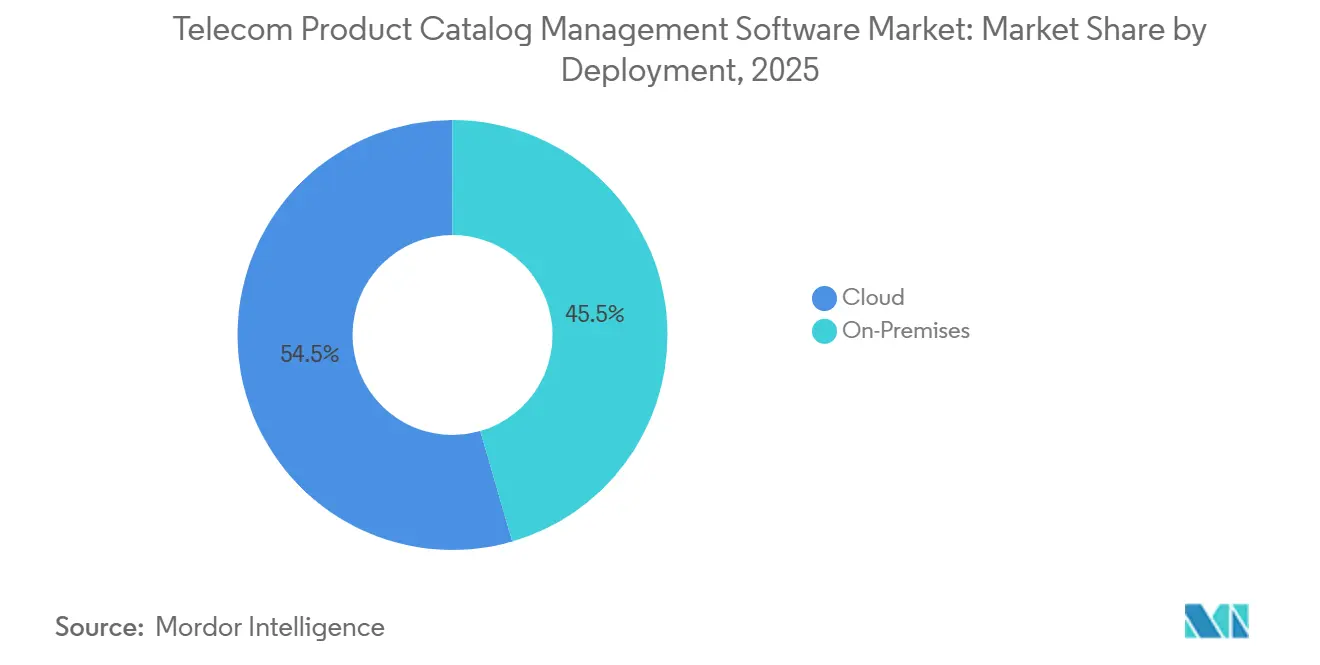
- 展開形態別では、クラウドが2025年に54.48%のシェアを占め、オンプレミスは2031年にかけてCAGR 16.42%で拡大する見込みです。
- 組織規模別では、大企業が2025年に71.84%のシェアを占め、中小企業は2031年にかけてCAGR 16.53%で拡大する見込みです。
- アプリケーション別では、注文管理が2025年に24.31%のシェアを占め、在庫・サービス提供可否管理は2031年にかけてCAGR 15.79%で拡大する見込みです。
- エンドユーザー別では、通信事業者が2025年に38.42%のシェアを占め、デジタルサービスプロバイダーおよびコミュニケーションテクノロジー企業は2031年にかけてCAGR 16.41%で拡大する見込みです。
- 地域別では、北米が2025年に34.56%のシェアを占め、アジア太平洋地域は2031年にかけてCAGR 16.14%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の通信製品カタログ管理ソフトウェア市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 5G、IoT、クラウド、エッジサービスの複雑化 | +3.5% | グローバル | 短期(2年以内) |
| 通信オファーの迅速な市場投入への需要 | +2.9% | グローバル | 短期(2年以内) |
| パートナー主導型B2B2Xマネタイゼーションの成長 | +2.3% | グローバル、特にアジア太平洋地域および欧州・中東・アフリカ | 中期(2〜4年) |
| デジタルおよびアシスト販売全体でのオムニチャネル一貫性 | +1.8% | 北米および欧州 | 中期(2〜4年) |
| AIを活用したオファー設計とカタログエンリッチメント | +1.5% | グローバル | 中期(2〜4年) |
| リアルタイムのサービス提供可否確認と動的価格設定の要件 | +1.1% | アジア太平洋地域および中東 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
5G、IoT、クラウド、エッジサービスの複雑化
5Gは製品定義を料金プランの設定作業からより詳細な運用要件へと変化させました。プライベートネットワーク、ネットワークスライス、エッジノード、IoTバンドルには、サービス条件をフルフィルメント設定に紐付けるカタログエントリが必要です。これらのエントリには、サービスレベルアグリーメントの階層、レイテンシ要件、アップリンクおよびダウンリンクのコミットメントが含まれる場合があります。TM Forumは2025年8月に、事業者間でのカタログ同期と動的製品公開をサポートするTMF936製品カタログAPI v5.0をリリースしました。[1]TM Forum、「オープンゲートウェイ製品カタログAPI TMF936-v5.0」、TM Forumオープン APIディレクトリ、tmforum.org。 通信製品カタログ管理ソフトウェア市場の採用は、これらの製品が繰り返しの手動コーディングなしに商用オファーと技術的デリバリーを接続できる場合に恩恵を受けます。統合された製品・サービス・リソースモデルがなければ、チームは複数のレガシーシステムで価格設定と技術仕様を重複させなければなりません。
通信オファーの迅速な市場投入への需要
競争環境の変化により、新サービス投入の有効期間が短縮されています。ロモーションやサービス提案が急速に変化するため、オファー投入スピードが商業的パフォーマンスに影響するようになっています。Netcrackerは、Zain KSAが2025年3月にBSSおよびOSSの変革を完了した後、製品開発時間を50%短縮したと述べています。従来のプラットフォームでは、複雑な変更に対して長い統合・テストサイクルが必要になる場合があります。Ericssonは2025年6月に、B2Bオファー設計のためのガイド付きCPQツールを含む更新されたOSSおよびBSSポートフォリオをリリースしました。ルールを一元化する通信製品カタログ管理ソフトウェアプロバイダーは、製品チームとITチーム間の繰り返しのやり取りを削減できます。
パートナー主導型B2B2Xマネタイゼーションの成長
B2B2Xモデルでは、事業者は複数の参加者にわたってパートナーコンポーネント、価格条件、決済ロジックを定義する必要があります。既存のBSSスタックは、このレベルのパートナー設定を想定して設計されていないことが多いです。通信製品カタログ管理ソフトウェア市場のプラットフォームは、製品APIを通じてオファー定義を利用可能にすることで、これらのモデルをサポートできます。GSMAは2026年4月に、ネットワークAPIのマネタイゼーションを大規模に実現するためには、垂直パッケージングと成果ベースの価格設定が必要であると述べました。これらの要件は、多面的なサービスと商業条件を記述できるカタログの価値を高めます。また、事業者がエンタープライズ顧客、開発者、サービスパートナーと連携するにつれて、オープンインターフェースの重要性も高まります。
デジタルおよびアシスト販売全体でのオムニチャネル一貫性
製品定義が分散していると、ウェブストア、小売システム、コンタクトセンター間で価格、提供可否、設定が異なる場合があります。これにより、アシストチャネルとデジタルチャネル間で顧客体験が一貫しなくなる可能性があります。中央カタログは、各販売インターフェースに同じ製品定義を公開できます。KPNは、顧客ジャーニーを改善した結果、障害カテゴリのネットプロモータースコアが2023年の-4から2025年の+9に改善したと報告しています。通信製品カタログ管理ソフトウェア市場の需要は、事業者が手動の照合を削減し、オファー定義の差異に対処しようとする際に支えられます。また、チャネルを整合させるために必要な運用コストを削減することもできます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| レガシーOSS/BSSの統合の複雑さ | -2.4% | グローバル、特に北米および欧州で顕著 | 長期(4年以上) |
| 高い移行コストとデータモデルの統一化コスト | -1.9% | グローバル、特に中堅事業者 | 中期(2〜4年) |
| 製品・サービス・リソース分類の断片化 | -1.2% | グローバル | 中期(2〜4年) |
| マルチオペレーター環境におけるカタログガバナンスリスク | -0.8% | 欧州およびアジア太平洋地域の複数国グループ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
レガシーOSS/BSSの統合の複雑さ
レガシーのOSSおよびBSS環境は、カタログ近代化における主要な制約として残っています。これらにはカスタムロジック、手動の課金修正、古い料金体系、ドキュメントが不十分な統合が含まれることが多いです。これらのシステムはカタログ主導のオペレーションを想定して設計されていませんでした。技術的な課題は、レガシーシステムの制限に対応して発展してきた内部プロスとも組み合わさっています。通信製品カタログ管理ソフトウェア市場のプロジェクトは、チームがシステムと運用慣行を同時に変更しなければならない場合、より長い時間がかかる可能性があります。これにより販売サイクルが長くなり、大規模なBSS環境をすでに管理しているベンダーが有利になる場合があります。
高い移行コストとデータモデルの統一化コスト
データモデルの統一化は、事業者が統合の問題に対処した後でも、別の課題を生み出します。これは、国内オペレーション全体で異なる製品分類を使用する中堅事業者やグループにとって最も困難です。クリーンアップ、レガシールーの特定、移行後の修正は、移行に相当なコストを追加する可能性があります。各市場にも、保持または調整が必要な古い料金体系や地域の価格ルールが存在する場合があります。通信製品カタログ管理ソフトウェア市場は、プログラム開始時にすべてのシステムを統一する必要性を軽減するモジュール式の置き換えアプローチから恩恵を受けることができます。これらのアプローチにより、事業者はより広範なBSS変更を追求する前に、選択したカタログ機能を置き換えることができます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:統合プラットフォームがスタンドアロンカタログツールを上回る勢いで成長
製品カタログ管理ソフトウェアは2025年に46.53%のシェアを占め、商用製品をネットワークサービス仕様とは別に管理していた事業者の間での確立した地位を反映しています。このセグメントは、既存のスタンドアロンカタログシステムを持つ多くの事業者にとって標準的な選択肢であり続けています。統合製品・サービス・リソースカタログプラットフォームは2031年にかけてCAGR 16.21%で成長する見込みです。その成長は、コマース、課金、リソースフルフィルメント全体での単一の情報源への需要を反映しています。この構造により、複数のカタログを同期する必要性が軽減されます。また、製品、課金、フルフィルメントチームが同じ商用オファーの共通参照を持つことができます。その共通参照により、商用システムと技術システム間で製品ルールを繰り返し変換する必要性を軽減できます。このセグメントの通信製品カタログ管理ソフトウェア市場規模は、製品設計と技術的フルフィルメントのより緊密な連携を求める事業者の需要によって支えられています。
Amdocsは2025年2月に、BSSおよびOSSドメインにまたがる中央カタログとして、キャリアグレードの自動化、TM ForumオープンAPI、AIアシスタントを特徴とするCatalogONEを発表しました。[2]Amdocs、「CatalogONE、ビジネスの成長は、それが投入できる製品と同じくらい簡単です」、Amdocs、amdocs.com。 TM ForumはCerillion Enterprise Product CatalogをODAコンポーネント認定済みとして2026年11月まで掲載しました。サービスカタログ管理ソフトウェアは中間的なカテゴリとして残っています。ベンダーは、独立したシステムとしてではなく、統合BSSスイートのコンポーネントとして提供することが増えています。Cerillionは2025年10月にバージョン25.2でサービスカタログモジュールをリリースし、Enterprise Product Catalogueと同じ公開エンジンを使用しています。このアプローチにより、ベンダーは製品設計とサービスフルフィルメントの間のより緊密な接続を実現できます。商用オファーと技術サービスの説明を共通の公開フレームワーク内に保持します。これにより、サービスが変更された場合、プロモーションが導入された場合、または新しいフルフィルメントルールが必要な場合に、チームが別々の定義を維持する必要性を軽減できます。結果として生まれるプラットフォームモデルは、カタログ機能全体でガバナンスをより一貫したものにすることもできます。通信製品カタログ管理ソフトウェア業界は、孤立したモジュールよりも統合プラットフォームにより大きな重点を置くよになっています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能


コンポーネント別:マネージドサービスが事業者のカタログ運用アウトソーシングに伴いギャップを縮小
ソフトウェアは2025年に62.14%のシェアを占め、新規カタログ展開およびレガシー置き換えプログラムの大部分を占めています。事業者は通常、オンプレミスまたはSaaSソフトウェアを購入することでBSS近代化を開始します。サービスは2031年にかけてCAGR 15.87%で成長する見込みです。その拡大は、モデルの維持、ルールの更新、APIのガバナンスに必要な継続的な作業を反映しています。特にTier-1規模以下の多くの事業者は、この作業に対して十分な社内BSS能力を持っていません。そのため、通信製品カタログ管理ソフトウェア市場の成長は、テクノロジーと運用デリバリーを組み合わせた契約によって支えられています。ソフトウェアがインストールされた後もサービス要件は終わらず、製品モデル、価格ルール、APIコントロールには継続的な注意が必要です。これにより、一度限りのソフトウェアライセンスよりも、事業者とサプライヤーの間に長期的な関係が生まれます。
NetcrackerはAI駆動のBSSプラットフォームとマネージドデリバリーをZain KSAと組み合わせ、製品開発時間を50%削減しました。マネージドデリバリーは初期資本リスクを軽減し、実装リスクの一部をサプライヤーに移転できます。マネージドサービス能力を持たないベンダーは、Tier-1の調達にソフトウェアと運用デリバリーの両方が含まれる場合、競争力が低下する可能性があります。Amdocsは2026年2月の第1四半期決算において、T-Mobileとの新たな複数年マネージドサービスおよびAIイノベーション契約と、Vodafone Germanyとの拡大されたエンゲージメントを報告しました。これらの取り決めにより、ベンダーの関与は最初の実装を超えて延長されます。サプライヤーは、事業者が新製品を投入したり既存のオファーを改訂したりする際に必要な変更を含む、日常的なカタログ運用に直接的な役割を担います。また、サービスデリバリーの品質とルール管理をサプライヤーの長期的な商業的ポジションの一部にします。事業者にとっては、複数のBSSツールをサポートしなければならない社内チームへの依存を軽減できます。通信製品カタログ管理ソフトウェア業界は、展開後もカタログ運用を継続できるサプライヤーをますます評価するようになっています。
展開形態別:ハイブリッドおよびソブリンクラウドがパブリッククラウドのデフォルトを覆す
クラウド展開は2025年に54.48%のシェアを占め、カタログ近代化における主要な展開形態となっています。古いオンプレミスシステムからの移行ルートを提供します。オンプレミスは2031年にかけてCAGR 16.42%で成長する見込みです。これはデータ居住要件と、機密性の高い加入者情報に対するローカルコトロールへの需要を反映しています。このモデルは、すべてのワークロードをパブリック環境に移行することなく、クラウドの運用慣行を望む事業者もサポートします。機密データや選択した機能を国内に保持しながら、他のカタログ機能にクラウドサービスを使用することができます。これにより、展開の決定が近代化プログラムの商業的・規制的計画の一部となります。クラウド展開のリーディングポジションは、展開の柔軟性が調達決定の中心になりつつあることを示しています。
Cerillionは2026年4月に、国家データ主権とセキュリティ要件を満たすために設計された、Oman Data Park内のCerillion Cloudを通じたOmantelの展開を発表しました。このタイプのローカルクラウド設計は、中東およびアジア太平洋市場でより関連性が高まっています。オンプレミス展開は、高度に規制された事業者や近隣のクラウドキャパシティが限られている地域では引き続き重要です。これらの展開も、KubernetesおよびOpenShiftに基づくプライベートクラウド環境へと移行しています。技術アーキテクチャの変化に伴い、オンプレミスとハイブリッド展開の区別が曖昧になってきています。通信製品カタログ管理ソフトウェア市場の参加者は、パブリック、プライベート、ローカルクラウドの構成をサポートする必要があります。サプライヤーは、各運用国のホスティング、データコントロール、セキュリティの取り決めを適応させながら、同じカタログ機能を提供する必要がある場合があります。
組織規模別:SaaS提供による参入コスト低下で中小企業の採用が加速
大企業は2025年に71.84%のシェアを占め、複数年にわたるBSS変革プログラムを実施するTier-1およびTier-2事業者が主導しています。その需要は、近代化に必要な資本と複雑なレガシー統合要件によって支えられています。中小企業は2031年にかけてCAGR 16.53%で成長する見込みです。SaaS提供、モジュール式価格設定、事前統合されたBSSスイートにより、これらの購入者の初期コストを削減できます。これにより、仮想移動体通信事業者(MVNO)、地域ブロードバンドプロバイダー、デジタルサービスブランドの間での潜在的な採用が広がります。これらの購入者は、すべてのレガシーシステムを一度に置き換えるのではなく、定義されたサービス投入に集中できます。購入ニーズは、標準的な設定と明確な運用境界を持つ製品を好みます。このグループの通信製品カタログ管理ソフトウェア市場規模は、プロバイダーがより小規模で迅速な展開を可能にする場合に恩恵を受けます。
小規模な事業者は、大規模なカスタム開発なしに、複数のサービスラインに同じ製品・課金フレームワークを使用できます。このアプローチにより、数千万人ではなく数十万人の加入者を持つ企業にとってもカタログプラットフォームが実用的になります。また、事業者がモバイル、ブロードバンド、デジタルサービスをより迅速に追加できるようになります。サプライヤーは、この顧客グループ向けに限定的な設定を持つ段階的なSaaSオファーを作成しています。これら製品は、完全なBSS置き換えではなく、迅速なオファー投入に焦点を当てています。地域プロバイダーが大規模な統合プログラムへの資金調達なしに、限定的な新サービスを導入するのに役立ちます。同じアプローチにより、デジタルネイティブブランドは、より小規模な運用モデルを維持しながら、確立された製品・課金機能を使用するルートを得ることができます。これにより、初期プロジェクトの範囲が購入者のニーズに近いものになります。通信製品カタログ管理ソフトウェア業界は、大手既存ベンダーがこれまであまり直接的にサービスを提供していなかった顧客グループへと拡大しています。
アプリケーション別:パートナーおよびマーケットプレイス管理が成長をリード
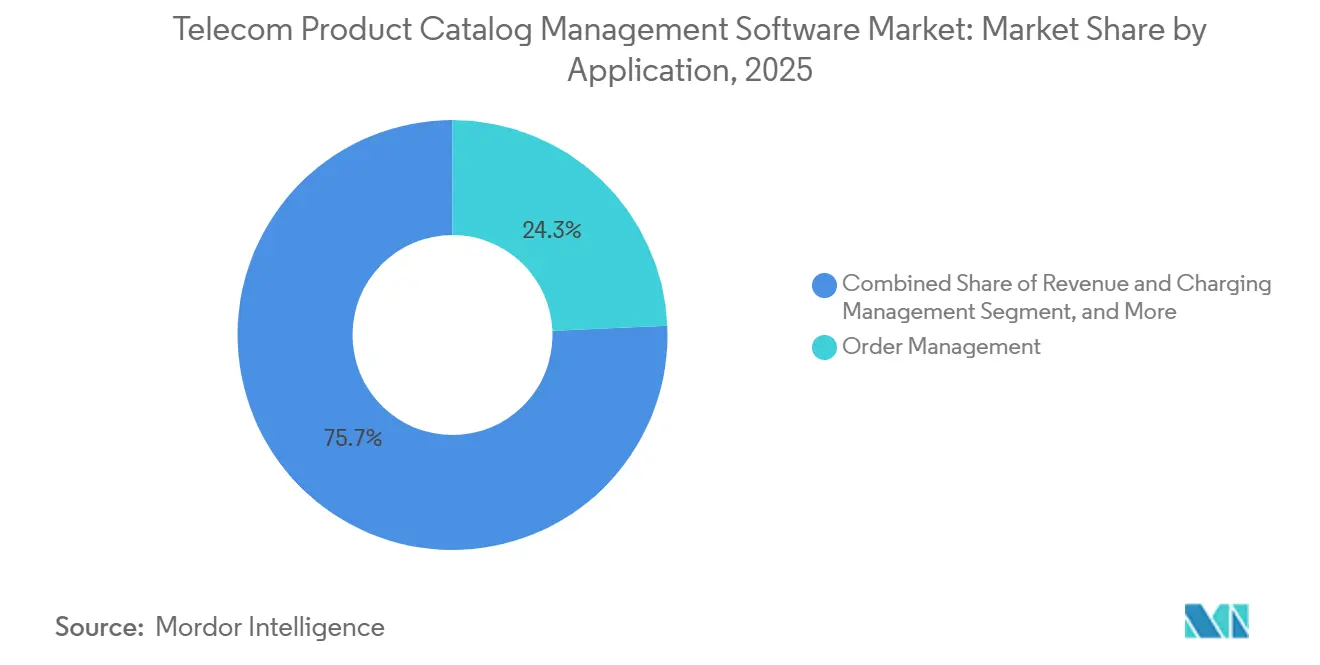
注文管理は2025年に24.31%のシェアを占めました。これはカタログ製品構造を注文キャプチャ、分解、フルフィルメントに結びつけるためです。そのポジションは、注文管理アプリケーションの大規模なインストールベースも反映しています。在庫・サービス提供可否管理は2031年にかけてCAGR 15.79%で成長する見込みです。事業者は、パートナーオンボーディング、収益分配ルール、製品API、決済をサポートするツールに投資しています。これらの機能は、複数の当事者が最終オファーに貢献するB2B2X関係において重要です。カタログはパートナーサービス要素、その価格条件、収益分配または支払い決済のルールを記述する必要があります。また、注文とパートナーのインタラクションを管理するシステムがそれらの定義にアクセスできるようにする必要があります。注文管理のリーディングポジションは、コアBSS機能としての役割を反映しています。
収益・課金管理は、カタログが同じ製品モデルでリアルタイムのレーティング、使用量プラン、プロモーションクレジットをサポートする必要があるため、引き続き重要です。顧客・チャネル管理も、販売インターフェース全体で一貫した製品定義を必要とします。在庫・サービス提供可否管理は注目を集めており、事業者は複雑な注文を受け付ける前にリソースの可用性を確認します。これにより、注文の失敗を減らし、固定および光ファイバーサービスの迅速なアクティベーションをサポートできます。その他のアプリケーションには、メディエーション、APIマネタイゼーション、卸売管理が含まれます。通信製品カタログ管理ソフトウェア市場のサプライヤーは、事業者がより広範な運用プロセス全体でカタログを使用するにつれて、これらの機能を追加しています。カタログは、サービスの価格設定、注文の受け付け、利用可能なリソースの確認、課金ルールの適用を行うシステムに一貫したデータを提供できます。その使用は、初期の製品設計から注文が完了できるかどうかを決定するプロセスにまで及びます。この広範な役割により、BSS機能全体での統合の価値が高まります。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:デジタルサービスプロバイダーが次の成長波を牽引
通信事業者は2025年に38.42%のシェアを占め、最大のエンドユーザーグループとなっています。移動体通信事業者、固定・ブロードバンド事業者、ケーブル・コンバージェンスプロバイダーはそれぞれ重要な購入者グループを形成しています。コンバージェンス事業者は、モバイル、ブロードバンド、映像、エンタープライズサービス全体で共有製品モデルへの強いニーズを持っています。インターネットサービスプロバイダーも、光ファイバー競争の激化に伴い、より積極的な購入者になっています。デジタルサービスプロバイダーおよびコミュニケーションテクノロジー企業は2031年にかけてCAGR 16.41%で成長する見込みです。通信製品カタログ管理ソフトウェア市場は、従来の通信事業者の顧客基盤を超えて拡大しています。デジタル事業者はレガシーの制約が少ない場合がありますが、販売する接続性、クラウド、サードパーティサービスの一貫した記録が依然として必要です。これにより、カタログベンダーが対応しなければならない顧客環境の範囲が広がります。
このエンドユーザーグループには、クラウドコミュニケーションプロバイダー、オーバーザトップ接続プロバイダー、デジタルネイティブ事業者が含まれます。これらの組織は、接続性、クラウドサービス、サードパーティアプリケーションを組み合わせたサービスポートフォリオを管理する必要があります。Circlesは2026年2月にby.Uとのパートナーシップを発表し、複数のレガシーBSSおよびデジタルエクスペリエンスシステムを統合されたクラウドネイティブSaaSプラットフォームに統合しました。このプロジェクトは、デジタル事業者が既存の通信事業者と同じレガシーの制約なしに統合アーキテクチャを追求できることを示しています。Amdocs、Netcracker、Cerillionなどのプロバイダーは、接続性とデジタルサービスを含むポートフォリオ向けの機能を追加しています。通信製品カタログ管理ソフトウェア市場の機会は、従来の通信事業者モデルに当てはまらないビジネスにも広がっています。これらの組織は、接続性とクラウド機能およびパートナーアプリケーションを組み合わせているため、サービスポートフォリオが急速に変化する場合があります。その要件は、チャネルやサービスごとに別々の定義を作成することなく、多様なオファーコンポーネントを管理できるカタログ製品の必要性を強化します。これにより、ポートフォリオが拡大してもカタログの関連性が維持されます。
地域分析
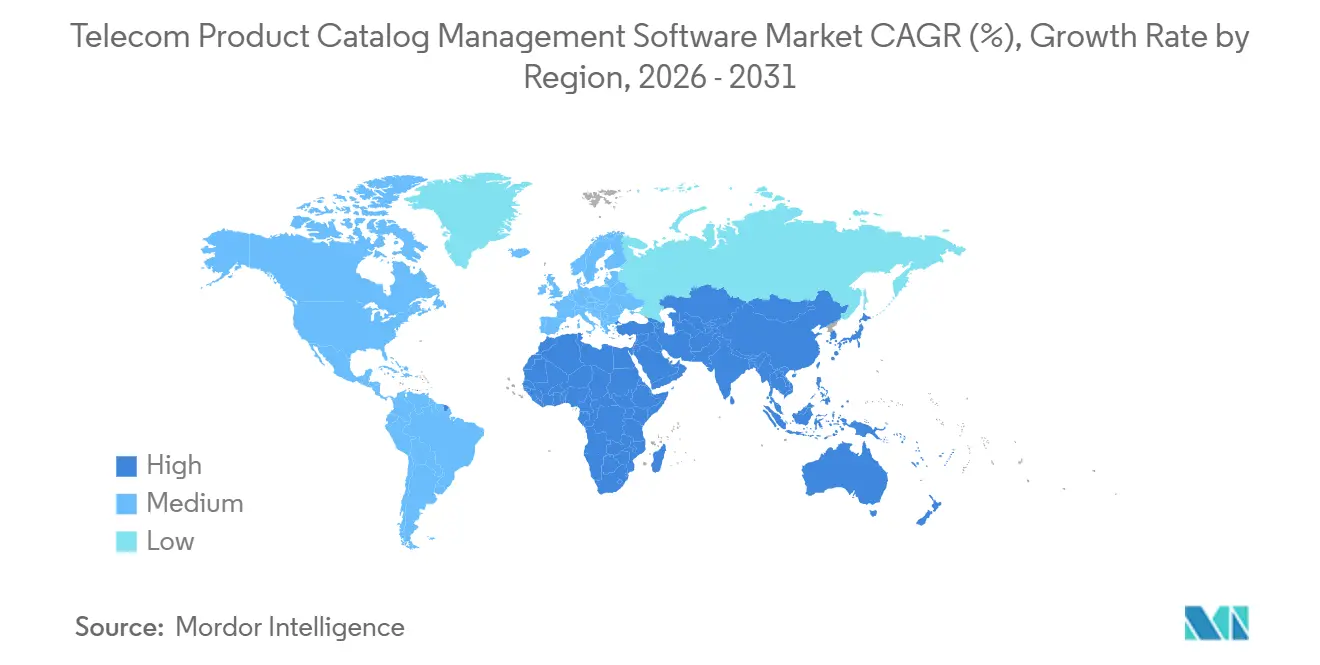
北米は2025年に34.56%の地域シェアを占めました。米国、カナダ、メキシコのTier-1事業者は、重要なカタログコンポーネントを含む複数年にわたるBSS変革プログラムを実施しています。米国の通信事業者は、独自のレガシー環境をクラウドネイティブおよびAPI駆動のシステムに置き換えています。これらのプロジェクトは通常、複数年にわたるソフトウェアおよびサービス契約を生み出します。Amdocsは2026年2月の第1四半期決算において、T-Mobileとの関係延長を報告しました。カナダはエンタープライズブロードバンド投資とネットワーク拡張プログラムを通じて需要に貢献しています。
欧州では、ドイツ、英国、フランス、オランダで大規模な近代化が進んでいます。データ居住要件とGDPR義務は、ハイリッドおよびプライベートクラウド展開への需要を支えています。Google Cloudは2024年にDeutsche Telekomのソブリンデータプラットフォームについて説明しました。南米はより長期のBSS変革契約を引き付けています。[3]Google Cloud、「Deutsche Telekomのソブリンデータプラットフォームの構築」、Google Cloudブログ、cloud.google.com。 Liberty Latin Americaは2026年8月にAmdocsとの10年間の戦略的エンゲージメントを発表しました。この地域は絶対的な支出では北米および欧州に遅れをとっていますが、最近の契約期間はより大規模な変革プログラムを示しています。
アジア太平洋地域は2031年にかけてCAGR 16.14%で成長する見込みであり、通信製品カタログ管理ソフトウェア市場において最も速い地域成長率となっています。中国、インド、韓国、日本、東南アジアは、差別化されたエンタープライズおよびコンシューマーオファリングを通じた5Gマネタイゼーションを追求しています。Netcrackerは2025年12月にタイのAISに対する大規模なクラウド展開を完了しました。中東もBSSおよびOSSの近代化に投資しており、2026年4月のCerillionのOmantelプログラムが含まれます。アフリカは、事業者がより広範なBSS統合プログラムを通じてカタログ機能に投資している発展途上の機会です。これらのプログラムは4Gマネタイゼーションと準備的な5Gインフラ投資をサポートしています。

競合環境
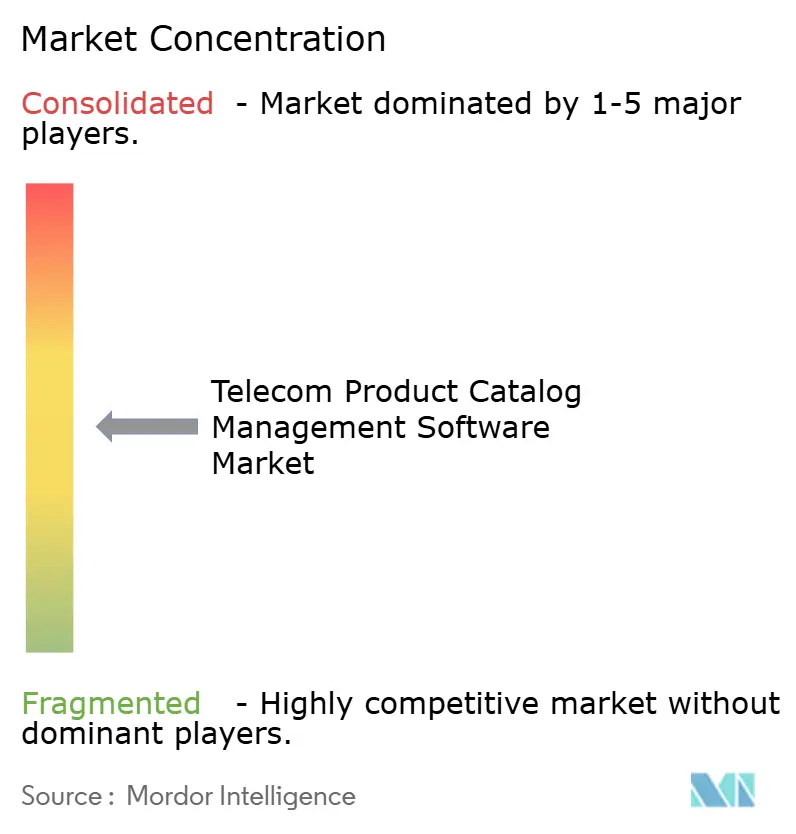
通信製品カタログ管理ソフトウェア市場は中程度に集中しています。Amdocs、Netcracker、Ericsson、Nokia、OracleがフルスタックのBSSサプライヤーの上位層を形成しています。そのポジションは、マネージドサービス関係、課金・注文管理との統合、カタログ設定能力によって支えられています。これらの企業は主に変革、デリバリー、統合の深さで競争しています。カタログモジュールは通常、より広範なBSSおよびOSSプログラムの一部として販売されます。これにより、課金、注文、フルフィルメント、オペレーションを管理するサプライヤーの能力がカタログ購入に関連します。また、専門的なカタログベンダーは、事業者が保持することを選択したシステムとツールを統合できることを示す必要があります。Amdocsは2026年初頭にMATRIXX Softwareの買収を完了し、カタログからマネタイゼーションへのワークフローにリアルタイム課金能力を追加しました。
Cerillion、Hansen Technologies、Tecnotree、Comarch、Qvantelはより特化したサプライヤーとして競争しています。これらは、事業者が完全なBSSスタックを置き換えることなく採用できるモジュール式カタログ製品を提供しています。このアプローチは、変革予算が小さい中堅市場の事業者に魅力的です。事業者は定義されたサービスまたはチャネル向けにカタログモジュールを導入し、運用モデルが実証されたときにその使用を拡大できます。これにより、メリットが確立される前にフルスタック置き換えにコミットする必要性が軽減されます。Cerillionは2026年4月のリリースでAgent2Agent機能を導入しました。Hansen Technologiesは2026年5月にクラウド、AI、API駆動のBSS機能のためにTelefónica Germanyとのパートナーシップを更新しました。これらのリリースは、サプライヤーがAI支援設定を差別化の一つのポイントとして使用していることを示しています。
TM Forum ODA適合性、クラウドネイティブ設計、AI支援オファー設定が一般的な競争要件になりつつあります。これにより、機能だけでの差別化の余地が縮小しています。事業者は、サプライヤーがオファーを迅速に設定し、既存のシステムに接続し、継続的な運用サポートを提供できるかどうかを評価しています。これらの要因は、変革プログラムが複数のビジネス機能をカバーする場合、スタンドアロンの製品機能よりも重要になる場合があります。サプライヤーは代わりに、統合スピード、マネージドサービスのカバレッジ、商業的柔軟性で競争しています。Netcrackerは2026年3月に、リソースインベントリ、サービスインベントリ、ネットワーク計画能力を含むBICSの主要なOSS近代化プログラムにおける重要なマイルストーンに到達しました。[4]Netcracker Technology、「NetcrackerがBICSの主要なOSS近代化プログラムで重要なマイルストーンに到達」、Netcracker Technology、netcracker.com。 CerillionのOmantelプログラムも、ソブリンクラウド環境に統合されたBSSおよびOSSスイートを展開することの重要性を示しています。通信製品カタログ管理ソフトウェア市場は、デリバリーモデルをローカルのデータ要件と既存システムに適応できるベンダーを評価します。
通信製品カタログ管理ソフトウェア業界のリーダー
Amdocs Limited
NetCracker Technology Corporation
Ericsson AB
Nokia Corporation
Oracle Corporation
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年8月:AmdocsとMillicomは、Telefónica ChileおよびTelefónica Moviles Chileを対象とした複数年マネージドサービス契約を締結しました。この契約は、フルスタックのBSS/OSS、AI駆動のアプリケーション管理、ソフトウェアファクトリーの専門知識をカバーし、Millicomのチリ事業全体での製品・サービスデリバリーを加速させるものであり、南米のBSS近代化の勢いにおける重要なマイルストーンとなっています。
- 2026年5月:Hansen TechnologiesはTelefónica Germanyとの戦略的パートナーシップを更新し、製品定義から注文フルフィルメントまでをカバーするクラウド、AI、API駆動のBSSソリューションを延長しました。Telefónica Germanyは、カタログモジュールにおけるHansenの事前統合エージェンティックAI機能をトライアルした世界初の事業者の一つです。
- 2026年4月:Cerillionはオマーンの主要な統合通信プロバイダーであるOmantelとの主要なBSS/OSS変革プログラムに署名し、国家データ主権要件を満たしながらSaaSの俊敏性とAIイネーブルメントを維持するために、Oman Data Park内でホストされるCerillion Cloudを通じて事前統合されたBSS/OSSスイートを展開しました。
- 2026年3月:Netcrackerは、Proximus Globalの企業であるBICSに対する戦略的なOSS近代化プログラムを発表しました。このプログラムは、BICSの卸売・通信事業者サービス近代化の一環として、リソースインベントリ、サービスインベントリ、サービス情報管理、ネットワーク計画・設計を含むNetcracker Digital OSSのすべてのコンポーネントを網羅しています。


世界の通信製品カタログ管理ソフトウェア市場レポートの調査範囲
通信製品カタログ管理ソフトウェア市場:この市場には、通信サービスプロバイダーが音声、データ、メッセージング、デジタルサービスの製品カタログを作成、管理、設定、維持できるソフトウェアソリューションが含まれます。市場の範囲は、製品ライフサイクル管理、価格設定とオファー設定、バンドリング、注文管理統合、固定回線、モバイル、コンバージェンス通信サービス全体でのカタログガバナンスをカバーしています。
通信製品カタログ管理ソフトウェア市場レポートは、製品タイプ(製品カタログ管理ソフトウェア、サービスカタログ管理ソフトウェア、統合製品・サービス・リソースカタログプラットフォーム)、コンポーネント(ソフトウェア、サービス)、展開形態(クラウド、オンプレミス)、組織規模(大企業、中小企業)、アプリケーション(注文管理、収益・課金管理、顧客・チャネル管理、在庫・サービス提供可否管理、その他のアプリケーション)、エンドユーザー(通信事業者、インターネットサービスプロバイダー、移動体通信事業者、固定・ブロードバンド事業者、ケーブル・コンバージェンスコミュニケーションプロバイダー、デジタルサビスプロバイダーおよびコミュニケーションテクノロジー企業)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| 製品カタログ管理ソフトウェア |
| サービスカタログ管理ソフトウェア |
| 統合製品・サービス・リソースカタログプラットフォーム |
| ソフトウェア |
| サービス |
| クラウド |
| オンプレミス |
| 大企業 |
| 中小企業 |
| 注文管理 |
| 収益・課金管理 |
| 顧客・チャネル管理 |
| 在庫・ービス提供可否管理 |
| その他のアプリケーション |
| 通信事業者 |
| インターネットサービスプロバイダー |
| 移動体通信事業者 |
| 固定・ブロードバンド事業者 |
| ケーブル・コンバージェンスコミュニケーションプロバイダー |
| デジタルサービスプロバイダーおよびコミュニケーションテクノロジー企業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| ロシア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| エジプト | |
| アフリカその他 |
| 製品タイプ別 | 製品カタログ管理ソフトウェア | |
| サービスカタログ管理ソフトウェア | ||
| 統合製品・サービス・リソースカタログプラットフォーム | ||
| コンポーネント別 | ソフトウェア | |
| サービス | ||
| 展開形態別 | クラウド | |
| オンプレミス | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| アプリケーション別 | 注文管理 | |
| 収益・課金管理 | ||
| 顧客・チャネル管理 | ||
| 在庫・ービス提供可否管理 | ||
| その他のアプリケーション | ||
| エンドユーザー別 | 通信事業者 | |
| インターネットサービスプロバイダー | ||
| 移動体通信事業者 | ||
| 固定・ブロードバンド事業者 | ||
| ケーブル・コンバージェンスコミュニケーションプロバイダー | ||
| デジタルサービスプロバイダーおよびコミュニケーションテクノロジー企業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| ロシア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| エジプト | ||
| アフリカその他 | ||


レポートで回答される主要な質問
通信製品カタログ管理ソフトウェア市場の規模はどのくらいですか?
市場は2025年に1.36 ビリオン 米ドルと評価され、2026年には1.55 ビリオン 米ドルとなり、CAGRは15.16%で2031年までに3.14 ビリオン 米ドルに達すると予測されています。
通信製品カタログ管理ソフトウェアへの需要を促進しているものは何ですか?
需要は、5G、IoT、クラウドネイティブサービス、エッジコンピューティング、迅速なオファー投入、および販売チャネル全体での一貫した製品定義の必要性によって支えられています。
最も速く成長している製品タイプはどれですか?
統合製品・サービス・リソースカタログプラットフォームは2031年にかけてCAGR 16.21%で成長する見込みです。
最も速く拡大している展開モデルはどれですか?
オンプレミスは、事業者がデータ居住とコントロール要件に対応するにつれて、2031年にかけてCAGR 16.42%で成長する見込みです。
最も速く拡大しているエンドユーザーグループはどれですか?
デジタルサービスプロバイダーおよびコミュニケーションテクノロジー企業は2031年にかけてCAGR 16.41%で成長する見込みです。
最も速く成長している地域はどこですか?
アジア太平洋地域は、5GマネタイゼーションとクラウドベースのBSS近代化に支えられ、2031年にかけてCAGR 16.14%で成長する見込みです。
最終更新日:



