
Tamanho e Participação do Mercado de Software de Gerenciamento de Catálogo de Produtos de Telecomunicações
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
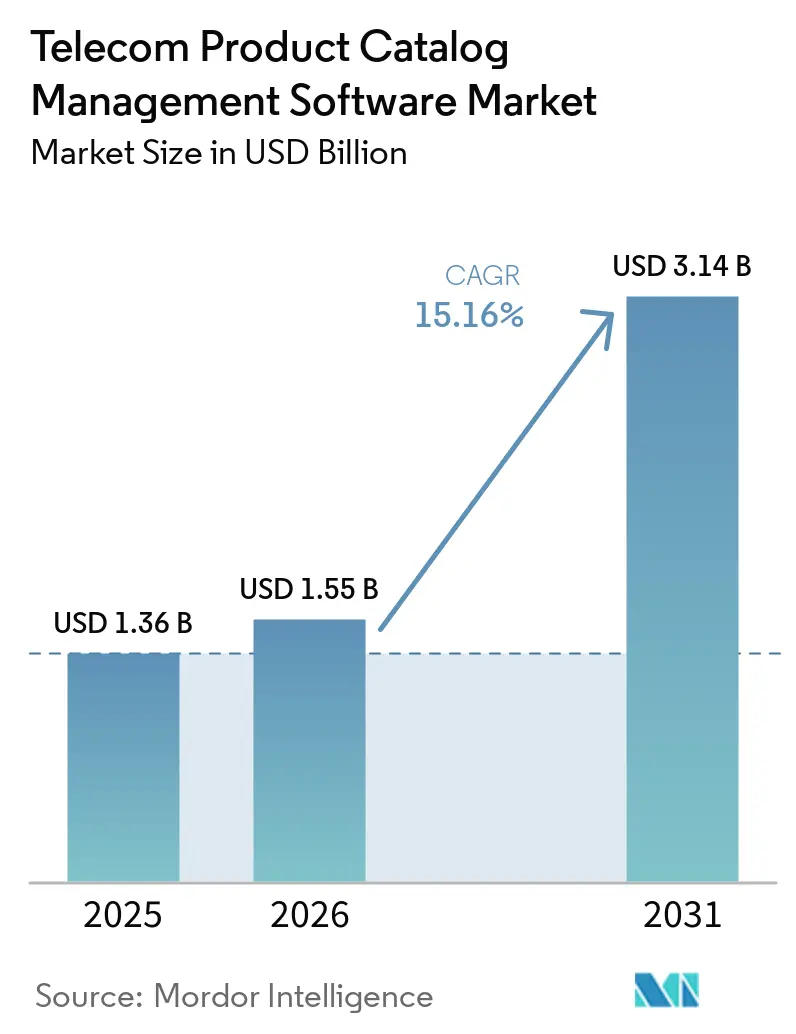
| Tamanho do Mercado (2026) | 1.55 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.14 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 15.16 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Software de Gerenciamento de Catálogo de Produtos de Telecomunicações por Mordor Intelligence
O tamanho do mercado de software de gerenciamento de catálogo de produtos de telecomunicações está projetado para expandir de 1,36 bilhões de USD em 2025 e 1,55 bilhões de USD em 2026 para 3,14 bilhões de USD até 2031, registrando um CAGR de 15,16% entre 2026 e 2031. O crescente número de ofertas de 5G, IoT, computação de borda e nativas de nuvem está aumentando o número de elementos comerciais e de rede que as operadoras devem definir, precificar e cumprir. Isso está tornando a camada de catálogo mais importante para as operações comerciais, em vez de tratá-la apenas como um sistema de back-office. Definições separadas em sistemas de faturamento, provisionamento e vendas podem criar vazamento de receita e tornar a substituição de sistemas legados de suporte a negócios mais urgente. A demanda do mercado de software de gerenciamento de catálogo de produtos de telecomunicações está, portanto, se deslocando para plataformas que unificam definições de comércio, cobrança e recursos em 1 repositório central de dados. Os fornecedores estão respondendo com arquiteturas nativas de nuvem, entrega gerenciada e ferramentas que suportam configuração de ofertas mais rápida.
Principais Conclusões do Relatório
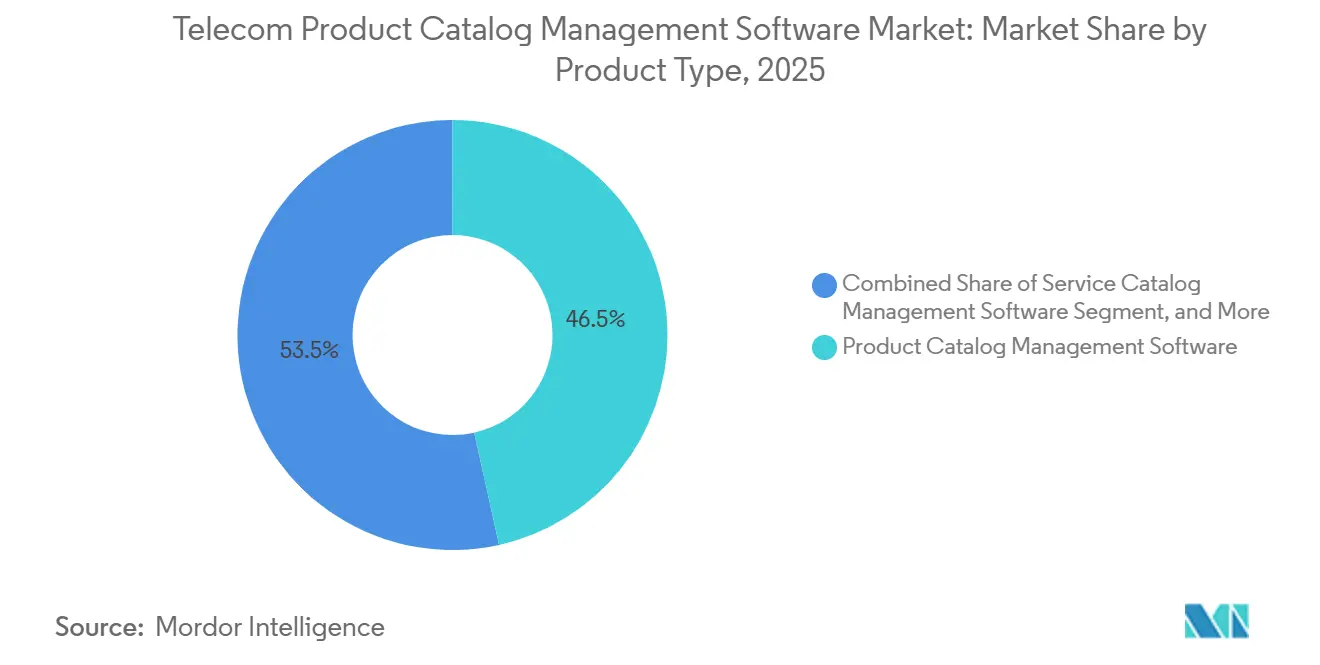
- Por tipo de produto, o Software de Gerenciamento de Catálogo de Produtos deteve 46,53% da participação do mercado de software de gerenciamento de catálogo de produtos de telecomunicações em 2025, enquanto as Plataformas Unificadas de Catálogo de Produtos, Serviços e Recursos estão projetadas para expandir a um CAGR de 16,21% até 2031.
- Por componente, o software deteve 62,14% de participação em 2025, enquanto os serviços estão projetados para expandir a um CAGR de 15,87% até 2031.
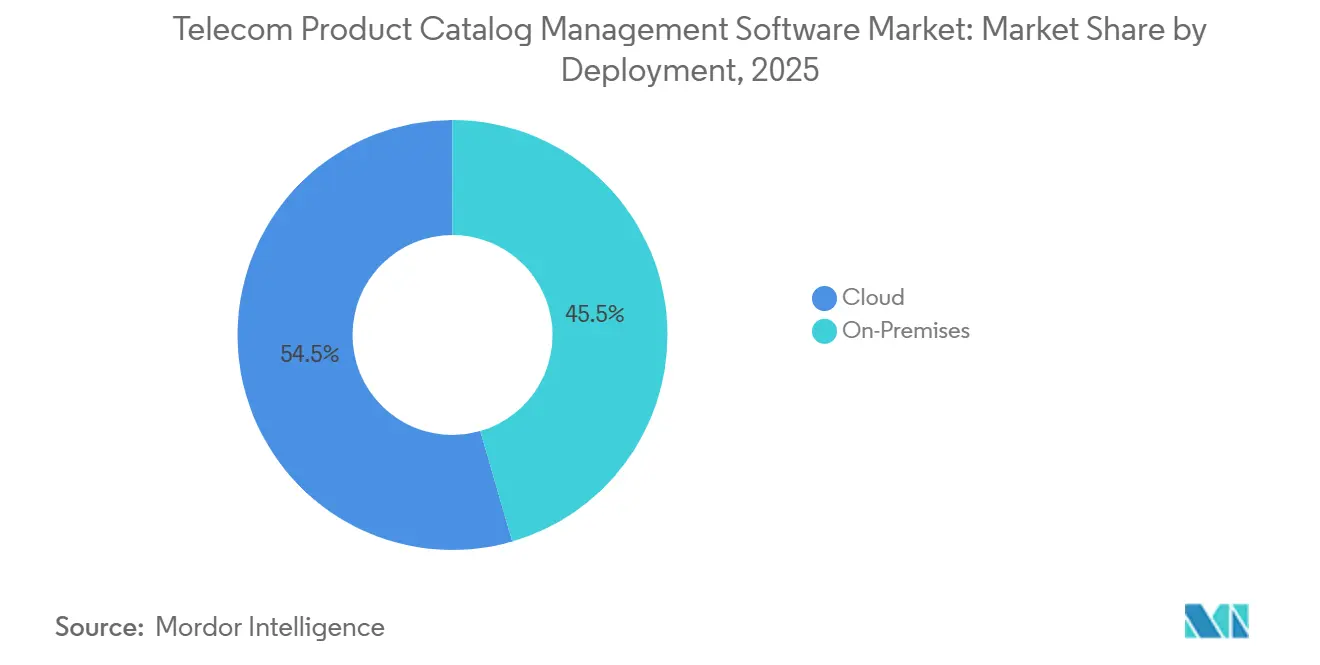
- Por implantação, a nuvem deteve 54,48% de participação em 2025, enquanto a implantação local está projetada para expandir a um CAGR de 16,42% até 2031.
- Por tamanho de organização, as grandes empresas detiveram 71,84% de participação em 2025, enquanto as pequenas e médias empresas estão projetadas para expandir a um CAGR de 16,53% até 2031.
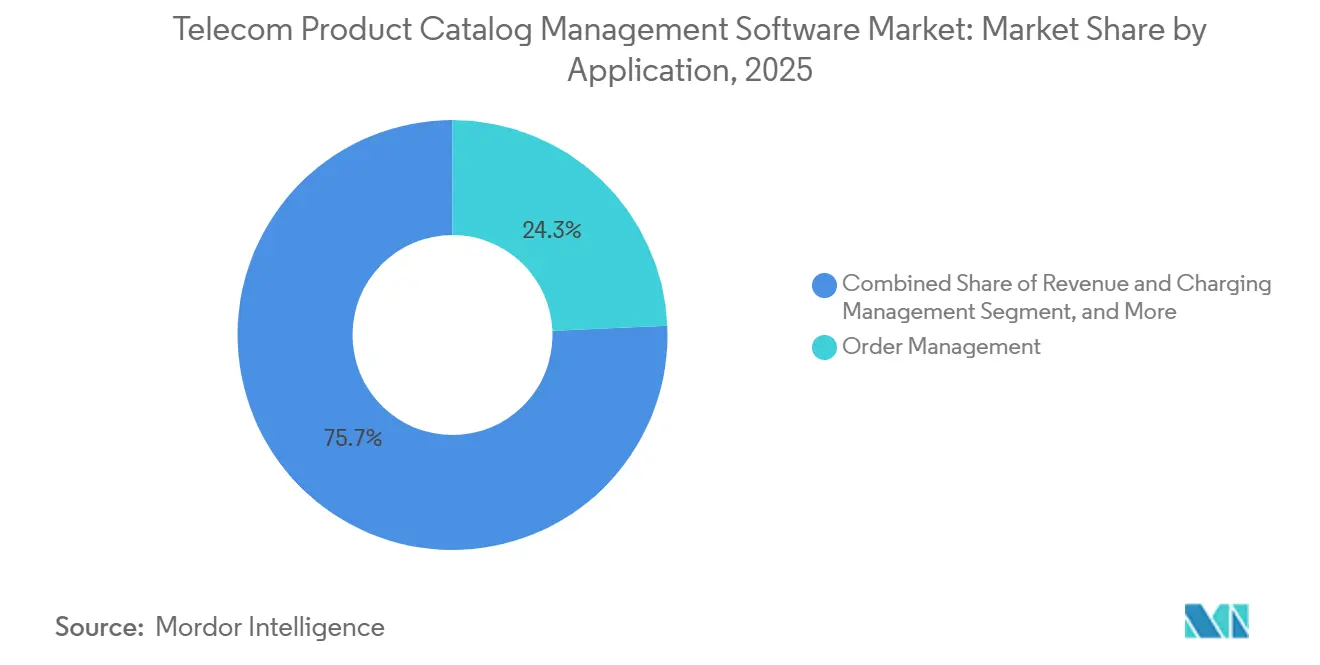
- Por aplicação, o Gerenciamento de Pedidos deteve 24,31% de participação em 2025, enquanto o Gerenciamento de Inventário e Capacidade de Atendimento está projetado para expandir a um CAGR de 15,79% até 2031.
- Por usuário final, as operadoras de telecomunicações detiveram 38,42% de participação em 2025, enquanto os Provedores de Serviços Digitais e Empresas de Tecnologia de Comunicações estão projetados para expandir a um CAGR de 16,41% até 2031.
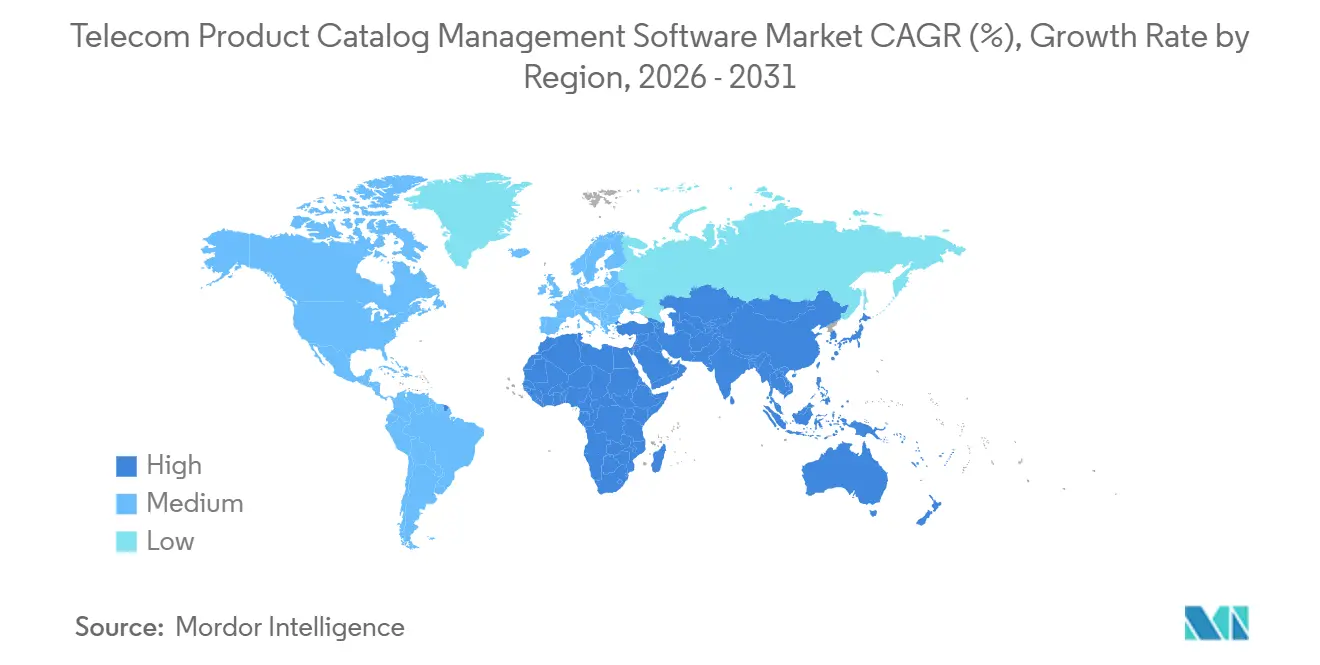
- Por geografia, a América do Norte deteve 34,56% de participação em 2025, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 16,14% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Software de Gerenciamento de Catálogo de Produtos de Telecomunicações
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Complexidade de Serviços de 5G, IoT, Nuvem e Computação de Borda | +3.5% | Global | Curto prazo (≤ 2 anos) |
| Demanda por Lançamentos Mais Rápidos de Ofertas de Telecomunicações | +2.9% | Global | Curto prazo (≤ 2 anos) |
| Crescimento da Monetização B2B2X Liderada por Parceiros | +2.3% | Global, particularmente Ásia-Pacífico e Europa, Oriente Médio e África | Médio prazo (2-4 anos) |
| Consistência Omnicanal em Vendas Digitais e Assistidas | +1.8% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Design de Ofertas Assistido por IA e Enriquecimento de Catálogo | +1.5% | Global | Médio prazo (2-4 anos) |
| Requisitos de Capacidade de Atendimento em Tempo Real e Precificação Dinâmica | +1.1% | Ásia-Pacífico e Oriente Médio | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade de Serviços de 5G, IoT, Nuvem e Computação de Borda
O 5G transformou a definição de produto de uma tarefa de plano tarifário em um requisito operacional mais detalhado. Redes privadas, fatias de rede, nós de borda e pacotes de IoT exigem entradas de catálogo que vinculem os termos de serviço às configurações de cumprimento. Essas entradas podem incluir níveis de acordo de nível de serviço, requisitos de latência e compromissos de uplink e downlink. O TM Forum lançou a API de Catálogo de Produtos TMF936 v5.0 em agosto de 2025 para suportar a sincronização de catálogos e a publicação dinâmica de produtos entre operadoras.[1]TM Forum, "Open Gateway Product Catalog API TMF936-v5.0," TM Forum Open API Directory, tmforum.org. A adoção do mercado de software de gerenciamento de catálogo de produtos de telecomunicações se beneficia quando esses produtos podem conectar ofertas comerciais à entrega técnica sem codificação manual repetida. Sem um modelo unificado de produto, serviço e recurso, as equipes devem duplicar especificações de preços e técnicas em vários sistemas legados.
Demanda por Lançamentos Mais Rápidos de Ofertas de Telecomunicações
As condições competitivas encurtaram a janela útil para novos lançamentos de serviços. A velocidade de lançamento de ofertas agora afeta o desempenho comercial porque promoções e proposições de serviço podem mudar rapidamente. A Netcracker afirmou que a Zain KSA reduziu o tempo de desenvolvimento de produtos em 50% após concluir sua transformação de BSS e OSS em março de 2025. As plataformas tradicionais podem exigir longos ciclos de integração e teste para mudanças complexas. A Ericsson lançou um portfólio atualizado de OSS e BSS em junho de 2025, incluindo uma ferramenta de CPQ orientada por IA para design guiado de ofertas B2B. Os fornecedores de software de gerenciamento de catálogo de produtos de telecomunicações que centralizam regras podem reduzir as trocas repetidas entre as equipes de produto e de TI.
Crescimento da Monetização B2B2X Liderada por Parceiros
Os modelos B2B2X exigem que as operadoras definam componentes de parceiros, termos de precificação e lógica de liquidação entre vários participantes. As pilhas de BSS existentes frequentemente não foram projetadas para esse nível de configuração de parceiros. As plataformas do mercado de software de gerenciamento de catálogo de produtos de telecomunicações podem suportar esses modelos tornando as definições de ofertas disponíveis por meio de APIs de produtos. A GSMA afirmou em abril de 2026 que o empacotamento vertical e a precificação baseada em resultados são necessários para a monetização de APIs de rede em escala. Esses requisitos aumentam o valor dos catálogos que podem descrever serviços multilaterais e condições comerciais. Eles também tornam as interfaces abertas mais importantes à medida que as operadoras trabalham com clientes empresariais, desenvolvedores e parceiros de serviços.
Consistência Omnicanal em Vendas Digitais e Assistidas
Definições de produtos separadas podem levar a preços, disponibilidade e configurações diferentes em lojas virtuais, sistemas de varejo e centrais de atendimento. Isso pode tornar a experiência do cliente inconsistente entre os canais assistidos e digitais. Um catálogo central pode publicar a mesma definição de produto para cada interface de vendas. A KPN relatou que seu Net Promoter Score para a categoria de Interrupções melhorou de -4 em 2023 para +9 em 2025 à medida que aprimorou as jornadas dos clientes. A demanda do mercado de software de gerenciamento de catálogo de produtos de telecomunicações é suportada quando as operadoras buscam reduzir a reconciliação manual e resolver diferenças nas definições de ofertas. Também pode reduzir o esforço operacional necessário para manter os canais alinhados.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Complexidade de Integração de OSS/BSS Legados | -2.4% | Global, mais aguda na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Altos Custos de Migração e Harmonização de Modelos de Dados | -1.9% | Global, particularmente operadoras de médio porte | Médio prazo (2-4 anos) |
| Taxonomias Fragmentadas de Produtos, Serviços e Recursos | -1.2% | Global | Médio prazo (2-4 anos) |
| Riscos de Governança de Catálogo em Ambientes de Múltiplas Operadoras | -0.8% | Grupos de múltiplos países na Europa e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade de Integração de OSS/BSS Legados
Os ambientes legados de OSS e BSS continuam sendo uma grande restrição à modernização de catálogos. Frequentemente incluem lógica personalizada, correções manuais de faturamento, tarifas mais antigas e integrações mal documentadas. Esses sistemas não foram projetados para operações orientadas por catálogo. O desafio técnico é acompanhado por processos internos que se desenvolveram em resposta às limitações dos sistemas legados. Os projetos do mercado de software de gerenciamento de catálogo de produtos de telecomunicações podem demorar mais quando as equipes precisam mudar sistemas e práticas operacionais simultaneamente. Isso pode prolongar os ciclos de vendas e favorecer fornecedores que já gerenciam grandes ambientes de BSS.
Altos Custos de Migração e Harmonização de Modelos de Dados
A harmonização de modelos de dados cria um desafio separado mesmo depois que uma operadora resolve problemas de integração. Isso é mais difícil para operadoras de médio porte e grupos que usam diferentes taxonomias de produtos em operações nacionais. A limpeza, a identificação de regras legadas e as correções pós-migração podem adicionar custos substanciais a uma migração. Cada mercado também pode ter tarifas mais antigas e regras de precificação locais que precisam ser mantidas ou reconciliadas. O mercado de software de gerenciamento de catálogo de produtos de telecomunicações pode se beneficiar de abordagens de substituição modular que reduzem a necessidade de harmonizar todos os sistemas no início de um programa. Essas abordagens permitem que as operadoras substituam funções de catálogo selecionadas antes de buscar uma mudança mais ampla de BSS.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Plataformas Unificadas Ganham Terreno Sobre Ferramentas de Catálogo Independentes
O Software de Gerenciamento de Catálogo de Produtos deteve 46,53% de participação em 2025, refletindo sua posição estabelecida entre as operadoras que gerenciavam produtos comerciais separadamente das especificações de serviços de rede. Este segmento continua sendo a escolha padrão para muitas operadoras com sistemas de catálogo independentes existentes. As Plataformas Unificadas de Catálogo de Produtos, Serviços e Recursos estão projetadas para crescer a um CAGR de 16,21% até 2031. Seu crescimento reflete a demanda por 1 fonte de informação em comércio, cobrança e cumprimento de recursos. Essa estrutura reduz a necessidade de sincronizar vários catálogos. Também fornece às equipes de produto, cobrança e cumprimento uma referência compartilhada para a mesma oferta comercial. Essa referência compartilhada pode reduzir a necessidade de traduzir repetidamente as regras de produto entre sistemas comerciais e técnicos. O tamanho do mercado de software de gerenciamento de catálogo de produtos de telecomunicações para este segmento é suportado pela demanda das operadoras por vínculos mais estreitos entre o design de produtos e o cumprimento técnico.
A Amdocs apresentou o CatalogONE em fevereiro de 2025 como um catálogo central abrangendo os domínios de BSS e OSS, com automação de nível operadora, APIs Abertas do TM Forum e um assistente de IA.[2]Amdocs, "CatalogONE, Your Business Growth Is as Easy as the Product It Can Launch," Amdocs, amdocs.com. O TM Forum listou o Catálogo de Produtos Empresariais da Cerillion como um Componente ODA Certificado até novembro de 2026. O Software de Gerenciamento de Catálogo de Serviços permanece uma categoria de médio porte. Os fornecedores estão cada vez mais oferecendo-o como um componente de suítes de BSS unificadas, em vez de como um sistema separado. A Cerillion lançou um módulo de Catálogo de Serviços na versão 25.2 em outubro de 2025, usando o mesmo mecanismo de publicação que seu Catálogo de Produtos Empresariais. Essa abordagem oferece aos fornecedores uma conexão mais estreita entre o design de produtos e o cumprimento de serviços. Mantém a oferta comercial e a descrição técnica do serviço dentro de uma estrutura de publicação comum. Isso pode reduzir a necessidade de as equipes manterem definições separadas quando um serviço muda, quando uma promoção é introduzida ou quando uma nova regra de cumprimento é necessária. O modelo de plataforma resultante também pode tornar a governança mais consistente entre as funções de catálogo. O setor de software de gerenciamento de catálogo de produtos de telecomunicações está, portanto, dando maior ênfase a plataformas combinadas do que a módulos isolados.


Por Componente: Serviços Gerenciados Reduzem a Diferença à Medida que as Operadoras Terceirizam as Operações de Catálogo
O software deteve 62,14% de participação em 2025, representando a maioria das novas implantações de catálogo e programas de substituição de sistemas legados. As operadoras geralmente iniciam a modernização de BSS adquirindo software local ou SaaS. Os serviços estão projetados para crescer a um CAGR de 15,87% até 2031. Sua expansão reflete o trabalho contínuo necessário para manter modelos, atualizar regras e governar APIs. Muitas operadoras, especialmente aquelas abaixo da escala de Nível 1, carecem de capacidade interna suficiente de BSS para esse trabalho. Portanto, o crescimento no mercado de software de gerenciamento de catálogo de produtos de telecomunicações é suportado por contratos que combinam tecnologia com entrega operacional. O requisito de serviço não termina quando o software é instalado, pois modelos de produtos, regras de precificação e controles de API requerem atenção contínua. Isso cria um relacionamento mais longo entre a operadora e o fornecedor do que uma licença de software única.
A Netcracker combinou uma plataforma de BSS orientada por IA com entrega gerenciada para a Zain KSA, resultando em uma redução de 50% no tempo de desenvolvimento de produtos. A entrega gerenciada pode reduzir a exposição inicial de capital e transferir parte do risco de implementação para o fornecedor. Os fornecedores sem capacidades de serviços gerenciados podem ser menos competitivos quando a aquisição de Nível 1 inclui tanto software quanto entrega operacional. A Amdocs relatou um novo acordo multianual de serviços gerenciados e inovação em IA com a T-Mobile e um engajamento expandido com a Vodafone Alemanha em seus resultados do primeiro trimestre fiscal de fevereiro de 2026. Esses acordos estendem o envolvimento do fornecedor além da primeira implementação. Eles dão aos fornecedores um papel direto nas operações diárias de catálogo, incluindo as mudanças necessárias quando as operadoras lançam novos produtos ou revisam ofertas existentes. Eles também tornam a qualidade da entrega de serviços e o gerenciamento de regras parte da posição comercial de longo prazo do fornecedor. Para as operadoras, isso pode reduzir a dependência de equipes internas que, de outra forma, devem suportar várias ferramentas de BSS. O setor de software de gerenciamento de catálogo de produtos de telecomunicações recompensa cada vez mais os fornecedores que podem manter as operações de catálogo em funcionamento após a implantação.
Por Implantação: Nuvem Híbrida e Soberana Perturba o Padrão de Nuvem Pública
As implantações em nuvem detiveram 54,48% de participação em 2025, tornando a nuvem a principal escolha de implantação para a modernização de catálogos. Ela oferece uma rota para se afastar de sistemas locais mais antigos. A implantação local está projetada para crescer a um CAGR de 16,42% até 2031. Isso reflete os requisitos de residência de dados e a demanda por controle local sobre informações sensíveis de assinantes. O modelo também suporta operadoras que desejam práticas operacionais de nuvem sem mover todas as cargas de trabalho para um ambiente público. Pode manter dados sensíveis ou funções selecionadas dentro de um país enquanto permite que outras funções de catálogo usem serviços de nuvem. Isso torna as decisões de implantação parte do planejamento comercial e regulatório de um programa de modernização. A posição líder de implantação em nuvem mostra que a flexibilidade de implantação está se tornando central para as decisões de aquisição.
A Cerillion anunciou uma implantação na Omantel em abril de 2026 por meio do Cerillion Cloud no Oman Data Park, projetada para atender aos requisitos nacionais de soberania de dados e segurança. Esse tipo de design de nuvem local está se tornando mais relevante nos mercados do Oriente Médio e Ásia-Pacífico. A implantação local permanece importante para operadoras altamente regulamentadas e áreas com capacidade de nuvem próxima limitada. Essas implantações também estão se movendo em direção a ambientes de nuvem privada baseados em Kubernetes e OpenShift. A distinção entre implantação local e híbrida está se tornando menos clara à medida que as arquiteturas técnicas mudam. Os participantes do mercado de software de gerenciamento de catálogo de produtos de telecomunicações devem, portanto, suportar configurações de nuvem pública, privada e local. Um fornecedor pode precisar entregar as mesmas funções de catálogo enquanto adapta hospedagem, controle de dados e arranjos de segurança para cada país de operação.
Por Tamanho de Organização: A Adoção por PMEs Acelera à Medida que a Entrega SaaS Reduz os Custos de Entrada
As grandes empresas detiveram 71,84% de participação em 2025, lideradas por operadoras de Nível 1 e Nível 2 que conduzem programas de transformação de BSS de vários anos. Sua demanda é suportada pelo capital necessário para a modernização e pelos complexos requisitos de integração de sistemas legados. As pequenas e médias empresas estão projetadas para crescer a um CAGR de 16,53% até 2031. A entrega SaaS, a precificação modular e as suítes de BSS pré-integradas podem reduzir os custos iniciais para esses compradores. Isso amplia a adoção potencial entre operadoras de rede virtual móvel, provedores regionais de banda larga e marcas de serviços digitais. Esses compradores podem se concentrar em lançamentos de serviços definidos em vez de substituir todos os sistemas legados de uma vez. Suas necessidades de compra favorecem produtos com configurações padrão e limites operacionais claros. O tamanho do mercado de software de gerenciamento de catálogo de produtos de telecomunicações para este grupo se beneficia quando os provedores permitem implantações menores e mais rápidas.
Operadoras menores podem usar a mesma estrutura de produto e faturamento para várias linhas de serviço sem desenvolvimento personalizado extenso. Essa abordagem pode tornar as plataformas de catálogo viáveis para empresas com centenas de milhares de assinantes, em vez de dezenas de milhões. Também permite que as operadoras adicionem serviços móveis, de banda larga ou digitais mais rapidamente. Os fornecedores estão criando ofertas SaaS em camadas com configurações limitadas para esse grupo de clientes. Esses produtos se concentram no lançamento rápido de ofertas em vez de uma substituição completa de BSS. Eles podem ajudar um provedor regional a introduzir um novo serviço limitado sem primeiro financiar um grande programa de integração. A mesma abordagem pode dar às marcas nativas digitais uma rota para usar funções estabelecidas de produto e faturamento enquanto mantém um modelo operacional menor. Isso mantém o escopo inicial do projeto mais próximo das necessidades do comprador. O setor de software de gerenciamento de catálogo de produtos de telecomunicações está se expandindo para um grupo de clientes que os grandes fornecedores incumbentes anteriormente atendiam de forma menos direta.
Por Aplicação: Gerenciamento de Parceiros e Marketplace Lidera o Crescimento
O Gerenciamento de Pedidos deteve 24,31% de participação em 2025 porque vincula as estruturas de produtos do catálogo à captura, decomposição e cumprimento de pedidos. Sua posição também reflete a grande base instalada de aplicações de gerenciamento de pedidos. O Gerenciamento de Inventário e Capacidade de Atendimento está projetado para crescer a um CAGR de 15,79% até 2031. As operadoras estão investindo em ferramentas que suportam a integração de parceiros, regras de compartilhamento de receita, APIs de produtos e liquidação. Essas funções são importantes para relacionamentos B2B2X onde várias partes contribuem para uma oferta final. Um catálogo deve descrever o elemento de serviço do parceiro, seus termos de precificação e as regras para compartilhamento de receita ou liquidação de pagamentos. Também deve tornar essas definições acessíveis aos sistemas que gerenciam pedidos e interações com parceiros. A posição líder do Gerenciamento de Pedidos reflete seu papel como uma função central de BSS.
O Gerenciamento de Receita e Cobrança permanece importante porque os catálogos devem suportar tarifação em tempo real, planos de uso e créditos promocionais no mesmo modelo de produto. O Gerenciamento de Clientes e Canais também requer definições de produtos consistentes em todas as interfaces de vendas. O Gerenciamento de Inventário e Capacidade de Atendimento está ganhando atenção, onde as operadoras verificam a disponibilidade de recursos antes de aceitar um pedido complexo. Isso pode reduzir a falha de pedidos e suportar uma ativação mais rápida para serviços fixos e de fibra. Outras Aplicações incluem mediação, monetização de APIs e gerenciamento de atacado. Os fornecedores do mercado de software de gerenciamento de catálogo de produtos de telecomunicações estão adicionando essas funções à medida que as operadoras usam catálogos em um conjunto mais amplo de processos operacionais. Um catálogo pode fornecer dados consistentes aos sistemas que precificam um serviço, aceitam um pedido, verificam os recursos disponíveis e aplicam regras de cobrança. Seu uso, portanto, se estende do design inicial do produto aos processos que determinam se um pedido pode ser concluído. Esse papel mais amplo aumenta o valor da integração entre as funções de BSS.
Por Usuário Final: Provedores de Serviços Digitais Impulsionam a Próxima Onda de Crescimento
As operadoras de telecomunicações detiveram 38,42% de participação em 2025, tornando-as o maior grupo de usuários finais. Operadoras de redes móveis, operadoras fixas e de banda larga e provedores de cabo e comunicações convergidas formam grupos de compradores importantes. As operadoras convergidas têm uma forte necessidade de modelos de produtos compartilhados em serviços móveis, de banda larga, de vídeo e empresariais. Os provedores de serviços de internet também estão se tornando compradores mais ativos à medida que a concorrência em fibra aumenta. Os Provedores de Serviços Digitais e Empresas de Tecnologia de Comunicações estão projetados para crescer a um CAGR de 16,41% até 2031. O mercado de software de gerenciamento de catálogo de produtos de telecomunicações está se expandindo além de sua base de clientes tradicional de operadoras. As operadoras digitais podem ter menos restrições de sistemas legados, mas ainda precisam de um registro consistente dos serviços de conectividade, nuvem e de terceiros que vendem. Isso amplia a gama de ambientes de clientes que os fornecedores de catálogo devem atender.
Esse grupo de usuários finais inclui provedores de comunicações em nuvem, provedores de conectividade over-the-top e operadoras nativas digitais. Essas organizações precisam gerenciar portfólios de serviços que combinam conectividade, serviços em nuvem e aplicações de terceiros. A Circles anunciou uma parceria em fevereiro de 2026 com a by.U que consolidou vários sistemas legados de BSS e experiência digital em uma plataforma SaaS unificada nativa de nuvem. O projeto mostra como as operadoras digitais podem buscar uma arquitetura unificada sem as mesmas restrições de sistemas legados que as operadoras estabelecidas. Provedores como Amdocs, Netcracker e Cerillion estão adicionando capacidades para portfólios que incluem conectividade e serviços digitais. As oportunidades do mercado de software de gerenciamento de catálogo de produtos de telecomunicações, portanto, se estendem a empresas que não se encaixam no modelo tradicional de operadora. Essas organizações podem ter portfólios de serviços que mudam rapidamente porque combinam conectividade com recursos de nuvem e aplicações de parceiros. Seus requisitos reforçam a necessidade de produtos de catálogo que possam gerenciar um conjunto variado de componentes de oferta sem criar definições separadas para cada canal ou serviço. Isso mantém o catálogo relevante à medida que o portfólio se expande.
Análise Geográfica
A América do Norte deteve uma participação regional de 34,56% em 2025. As operadoras de Nível 1 nos Estados Unidos, Canadá e México estão executando programas de transformação de BSS de vários anos com componentes de catálogo importantes. As operadoras dos Estados Unidos estão substituindo ambientes legados proprietários por sistemas nativos de nuvem e orientados por API. Esses projetos geralmente produzem acordos de software e serviços de vários anos. A Amdocs relatou um relacionamento estendido com a T-Mobile em seus resultados do primeiro trimestre fiscal de fevereiro de 2026. O Canadá contribui para a demanda por meio de investimentos em banda larga empresarial e programas de expansão de rede.
A Europa está passando por uma modernização significativa na Alemanha, no Reino Unido, na França e nos Países Baixos. Os requisitos de residência de dados e as obrigações do GDPR suportam a demanda por implantações de nuvem híbrida e privada. O Google Cloud descreveu a plataforma de dados soberana da Deutsche Telekom em 2024. A América do Sul está atraindo contratos de transformação de BSS mais longos.[3]Google Cloud, "Engineering Deutsche Telekom's Sovereign Data Platform," Google Cloud Blog, cloud.google.com. A Liberty Latin America anunciou um engajamento estratégico de 10 anos com a Amdocs em agosto de 2026. A região permanece atrás da América do Norte e da Europa em gastos absolutos, mas as durações recentes dos contratos indicam programas de transformação maiores.
A Ásia-Pacífico está projetada para crescer a um CAGR de 16,14% até 2031, a taxa regional mais rápida no mercado de software de gerenciamento de catálogo de produtos de telecomunicações. China, Índia, Coreia do Sul, Japão e Sudeste Asiático estão buscando a monetização do 5G por meio de ofertas diferenciadas para empresas e consumidores. A Netcracker concluiu uma grande implantação em nuvem para a AIS na Tailândia em dezembro de 2025. O Oriente Médio também está investindo na modernização de BSS e OSS, incluindo o programa da Cerillion para a Omantel em abril de 2026. A África é uma oportunidade em desenvolvimento onde as operadoras estão investindo em funções de catálogo por meio de programas mais amplos de consolidação de BSS. Esses programas suportam a monetização do 4G e o investimento preparatório em infraestrutura de 5G.

Cenário Competitivo
O mercado de software de gerenciamento de catálogo de produtos de telecomunicações é moderadamente concentrado. Amdocs, Netcracker, Ericsson, Nokia e Oracle formam o nível superior de fornecedores de BSS de pilha completa. Sua posição é suportada por relacionamentos de serviços gerenciados, integração com cobrança e gerenciamento de pedidos, e capacidades de configuração de catálogo. Essas empresas competem principalmente em transformação, entrega e profundidade de integração. Os módulos de catálogo são comumente vendidos como parte de programas mais amplos de BSS e OSS. Isso torna a capacidade do fornecedor de gerenciar cobrança, pedidos, cumprimento e operações relevante para uma compra de catálogo. Também significa que os fornecedores especializados em catálogo devem demonstrar como suas ferramentas podem se integrar aos sistemas que uma operadora escolhe manter. A Amdocs concluiu sua aquisição da MATRIXX Software no início de 2026, adicionando capacidades de cobrança em tempo real ao seu fluxo de trabalho de catálogo para monetização.
Cerillion, Hansen Technologies, Tecnotree, Comarch e Qvantel competem como fornecedores mais focados. Eles oferecem produtos de catálogo modulares que as operadoras podem adotar sem substituir uma pilha completa de BSS. Essa abordagem pode atrair operadoras de médio porte com orçamentos de transformação menores. Uma operadora pode introduzir um módulo de catálogo para um serviço ou canal definido e depois estender seu uso quando o modelo operacional estiver comprovado. Isso reduz o requisito de se comprometer com uma substituição completa da pilha antes que os benefícios sejam estabelecidos. A Cerillion introduziu capacidades Agent2Agent em seu lançamento de abril de 2026. A Hansen Technologies renovou sua parceria com a Telefónica Alemanha em maio de 2026 para capacidades de BSS baseadas em nuvem, IA e API. Esses lançamentos mostram que os fornecedores estão usando a configuração assistida por IA como um ponto de diferenciação.
A conformidade com o ODA do TM Forum, o design nativo de nuvem e a configuração de ofertas assistida por IA estão se tornando requisitos competitivos comuns. Isso reduz o escopo para diferenciação apenas em recursos. As operadoras estão avaliando se um fornecedor pode configurar ofertas rapidamente, conectar-se a sistemas estabelecidos e fornecer suporte operacional contínuo. Esses fatores podem ser mais importantes do que um recurso de produto independente quando um programa de transformação abrange várias funções de negócios. Os fornecedores estão, em vez disso, competindo em velocidade de integração, cobertura de serviços gerenciados e flexibilidade comercial. A Netcracker atingiu um marco em março de 2026 em um grande programa de modernização de OSS para a BICS que incluiu inventário de recursos, inventário de serviços e capacidades de planejamento de rede.[4]Netcracker Technology, "Netcracker Reaches Significant Milestone with Major OSS Modernization Program for BICS," Netcracker Technology, netcracker.com. O programa da Cerillion para a Omantel também mostra a importância de implantar uma suíte integrada de BSS e OSS em um ambiente de nuvem soberana. O mercado de software de gerenciamento de catálogo de produtos de telecomunicações recompensa os fornecedores que podem adaptar seu modelo de entrega aos requisitos de dados locais e aos sistemas existentes.
Líderes do Setor de Software de Gerenciamento de Catálogo de Produtos de Telecomunicações
Amdocs Limited
NetCracker Technology Corporation
Ericsson AB
Nokia Corporation
Oracle Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A Amdocs e a Millicom assinaram um acordo de serviços gerenciados de vários anos para a Telefónica Chile e a Telefónica Moviles Chile, cobrindo BSS/OSS de pilha completa, gerenciamento de aplicações orientado por IA e expertise em fábrica de software para acelerar a entrega de produtos e serviços nas operações chilenas da Millicom, marcando um marco significativo no impulso de modernização de BSS da América do Sul.
- Maio de 2026: A Hansen Technologies renovou sua parceria estratégica com a Telefónica Alemanha, estendendo soluções de BSS baseadas em nuvem, IA e API que abrangem desde a definição de produtos até o cumprimento de pedidos; a Telefónica Alemanha foi uma das primeiras operadoras globalmente a testar a capacidade de IA agêntica pré-integrada da Hansen em seu módulo de catálogo.
- Abril de 2026: A Cerillion assinou um grande programa de transformação de BSS/OSS com a Omantel, o principal provedor integrado de telecomunicações de Omã, implantando sua suíte pré-integrada de BSS/OSS via Cerillion Cloud hospedada no Oman Data Park para satisfazer os requisitos nacionais de soberania de dados, mantendo a agilidade SaaS e a habilitação de IA.
- Março de 2026: A Netcracker anunciou um programa estratégico de modernização de OSS para a BICS, uma empresa do Proximus Global, abrangendo todos os componentes do Netcracker Digital OSS, incluindo inventário de recursos, inventário de serviços, gerenciamento de informações de serviços e planejamento e design de rede, como parte da modernização de serviços de atacado e de operadoras da BICS.


Escopo do Relatório Global do Mercado de Software de Gerenciamento de Catálogo de Produtos de Telecomunicações
Mercado de Software de Gerenciamento de Catálogo de Produtos de Telecomunicações: Este mercado inclui soluções de software que permitem aos provedores de serviços de telecomunicações criar, gerenciar, configurar e manter catálogos de produtos para serviços de voz, dados, mensagens e digitais. O escopo do mercado abrange gerenciamento do ciclo de vida do produto, configuração de preços e ofertas, agrupamento, integração de gerenciamento de pedidos e governança de catálogo em serviços de telecomunicações de linha fixa, móvel e convergida.
O Relatório do Mercado de Software de Gerenciamento de Catálogo de Produtos de Telecomunicações é Segmentado por Tipo de Produto (Software de Gerenciamento de Catálogo de Produtos, Software de Gerenciamento de Catálogo de Serviços e Plataformas Unificadas de Catálogo de Produtos, Serviços e Recursos), Componente (Software e Serviço), Implantação (Nuvem e Local), Tamanho da Organização (Grandes Empresas e Pequenas e Médias Empresas), Aplicação (Gerenciamento de Pedidos, Gerenciamento de Receita e Cobrança, Gerenciamento de Clientes e Canais, Gerenciamento de Inventário e Capacidade de Atendimento e Outras Aplicações), Usuário Final (Operadoras de Telecomunicações, Provedores de Serviços de Internet, Operadoras de Redes Móveis, Operadoras Fixas e de Banda Larga, Provedores de Cabo e Comunicações Convergidas e Provedores de Serviços Digitais e Empresas de Tecnologia de Comunicações) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Software de Gerenciamento de Catálogo de Produtos |
| Software de Gerenciamento de Catálogo de Serviços |
| Plataformas Unificadas de Catálogo de Produtos, Serviços e Recursos |
| Software |
| Serviços |
| Nuvem |
| Local |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Gerenciamento de Pedidos |
| Gerenciamento de Receita e Cobrança |
| Gerenciamento de Clientes e Canais |
| Gerenciamento de Inventário e Capacidade de Atendimento |
| Outras Aplicações |
| Operadoras de Telecomunicações |
| Provedores de Serviços de Internet |
| Operadoras de Redes Móveis |
| Operadoras Fixas e de Banda Larga |
| Provedores de Cabo e Comunicações Convergidas |
| Provedores de Serviços Digitais e Empresas de Tecnologia de Comunicações |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Rússia | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Egito | |
| Restante da África |
| Por Tipo de Produto | Software de Gerenciamento de Catálogo de Produtos | |
| Software de Gerenciamento de Catálogo de Serviços | ||
| Plataformas Unificadas de Catálogo de Produtos, Serviços e Recursos | ||
| Por Componente | Software | |
| Serviços | ||
| Por Implantação | Nuvem | |
| Local | ||
| Por Tamanho de Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Aplicação | Gerenciamento de Pedidos | |
| Gerenciamento de Receita e Cobrança | ||
| Gerenciamento de Clientes e Canais | ||
| Gerenciamento de Inventário e Capacidade de Atendimento | ||
| Outras Aplicações | ||
| Por Usuário Final | Operadoras de Telecomunicações | |
| Provedores de Serviços de Internet | ||
| Operadoras de Redes Móveis | ||
| Operadoras Fixas e de Banda Larga | ||
| Provedores de Cabo e Comunicações Convergidas | ||
| Provedores de Serviços Digitais e Empresas de Tecnologia de Comunicações | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Rússia | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Egito | ||
| Restante da África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de software de gerenciamento de catálogo de produtos de telecomunicações?
O mercado foi avaliado em 1,36 bilhões de USD em 2025, é de 1,55 bilhões de USD em 2026 e está previsto para atingir 3,14 bilhões de USD até 2031 a um CAGR de 15,16%.
O que está impulsionando a demanda por software de gerenciamento de catálogo de produtos de telecomunicações?
A demanda é suportada por 5G, IoT, serviços nativos de nuvem, computação de borda, lançamentos de ofertas mais rápidos e a necessidade de definições de produtos consistentes em todos os canais de vendas.
Qual tipo de produto está crescendo mais rapidamente?
As Plataformas Unificadas de Catálogo de Produtos, Serviços e Recursos estão projetadas para crescer a um CAGR de 16,21% até 2031.
Qual modelo de implantação está se expandindo mais rapidamente?
A implantação local está projetada para crescer a um CAGR de 16,42% até 2031 à medida que as operadoras abordam os requisitos de residência e controle de dados.
Qual grupo de usuários finais está se expandindo mais rapidamente?
Os Provedores de Serviços Digitais e Empresas de Tecnologia de Comunicações estão projetados para crescer a um CAGR de 16,41% até 2031.
Qual região está crescendo mais rapidamente?
A Ásia-Pacífico está projetada para crescer a um CAGR de 16,14% até 2031, suportada pela monetização do 5G e pela modernização de BSS baseada em nuvem.
Página atualizada pela última vez em:



