
Taille et Part du Marché des Logiciels de Gestion de Catalogue de Produits Télécom
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.55 Milliards de dollars |
| Taille du Marché (2031) | 3.14 Milliards de dollars |
| Growth Rate (2026 - 2031) | 15.16 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Logiciels de Gestion de Catalogue de Produits Télécom par Mordor Intelligence
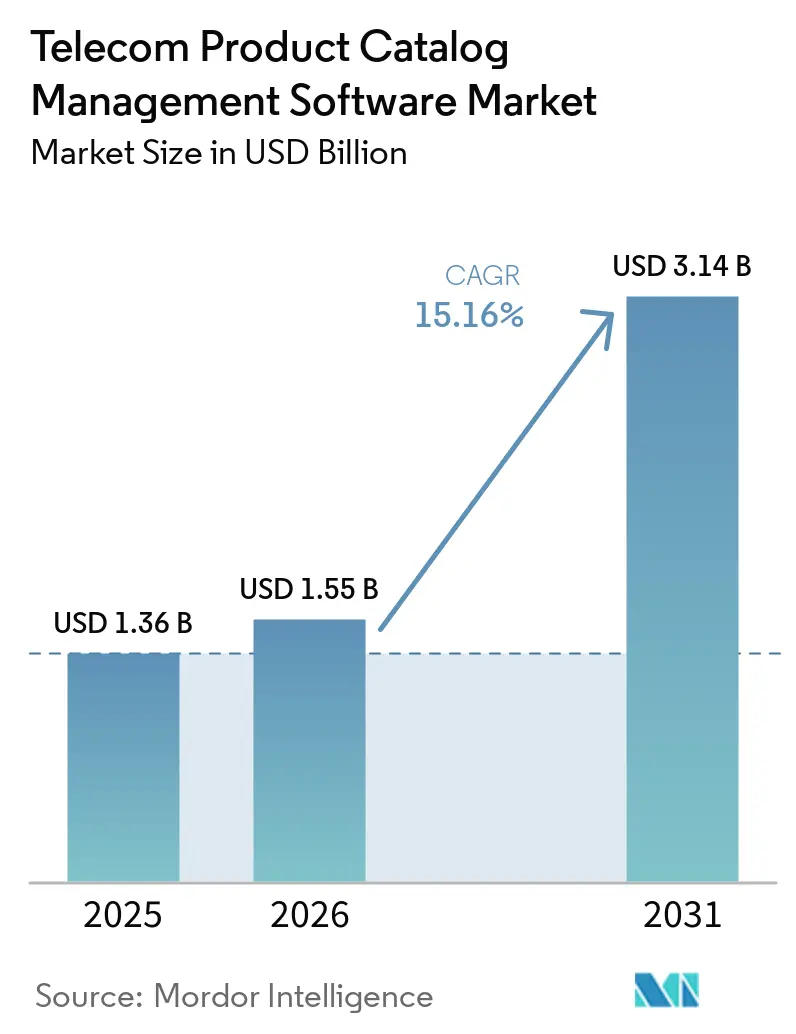
La taille du marché des logiciels de gestion de catalogue de produits télécom devrait s'étendre de 1,36 milliard USD en 2025 et 1,55 milliard USD en 2026 à 3,14 milliards USD d'ici 2031, enregistrant un CAGR de 15,16 % entre 2026 et 2031. Le nombre croissant d'offres 5G, IoT, d'informatique en périphérie et natives du cloud augmente le nombre d'éléments commerciaux et réseau que les opérateurs doivent définir, tarifer et exécuter. Cela rend la couche catalogue plus importante pour les opérations commerciales, plutôt que de la traiter uniquement comme un système de back-office. Des définitions séparées entre les systèmes de facturation, d'approvisionnement et de vente peuvent créer des fuites de revenus et rendre le remplacement des systèmes de support aux activités métier hérités plus urgent. La demande sur le marché des logiciels de gestion de catalogue de produits télécom se déplace donc vers des plateformes qui unifient les définitions commerciales, de facturation et de ressources dans un seul référentiel de données central. Les fournisseurs répondent avec des architectures natives du cloud, une livraison gérée et des outils qui permettent une configuration d'offres plus rapide.
Points Clés du Rapport
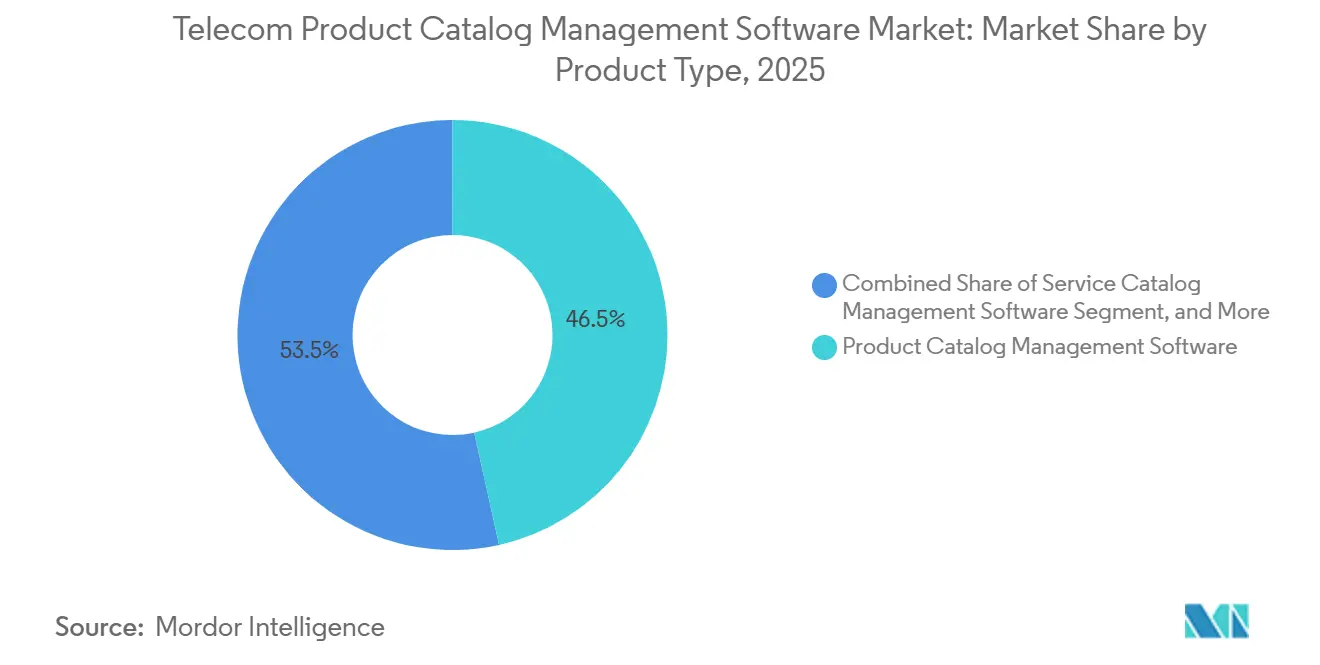
- Par type de produit, les logiciels de gestion de catalogue de produits ont détenu 46,53 % de la part du marché des logiciels de gestion de catalogue de produits télécom en 2025, tandis que les plateformes de catalogue unifiées de produits, services et ressources devraient se développer à un CAGR de 16,21 % jusqu'en 2031.
- Par composant, les logiciels ont détenu une part de 62,14 % en 2025, tandis que les services devraient se développer à un CAGR de 15,87 % jusqu'en 2031.
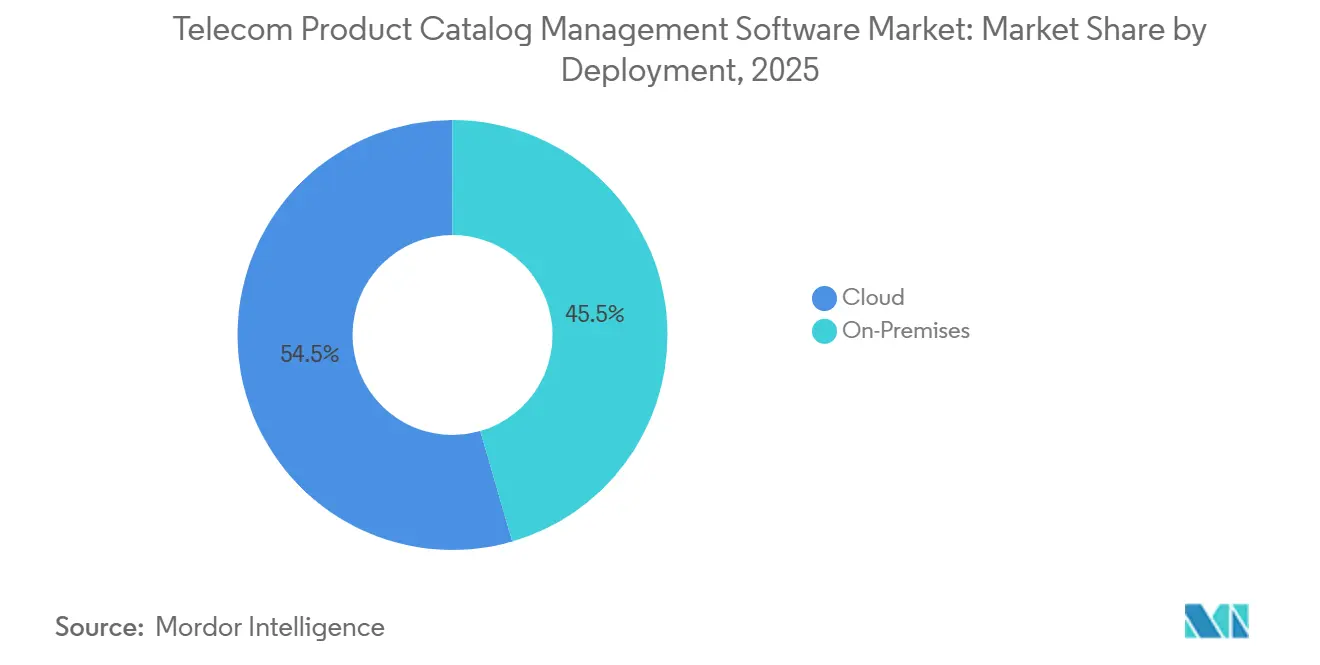
- Par déploiement, le cloud a détenu une part de 54,48 % en 2025, tandis que le déploiement sur site devrait se développer à un CAGR de 16,42 % jusqu'en 2031.
- Par taille d'organisation, les grandes entreprises ont détenu une part de 71,84 % en 2025, tandis que les petites et moyennes entreprises devraient se développer à un CAGR de 16,53 % jusqu'en 2031.
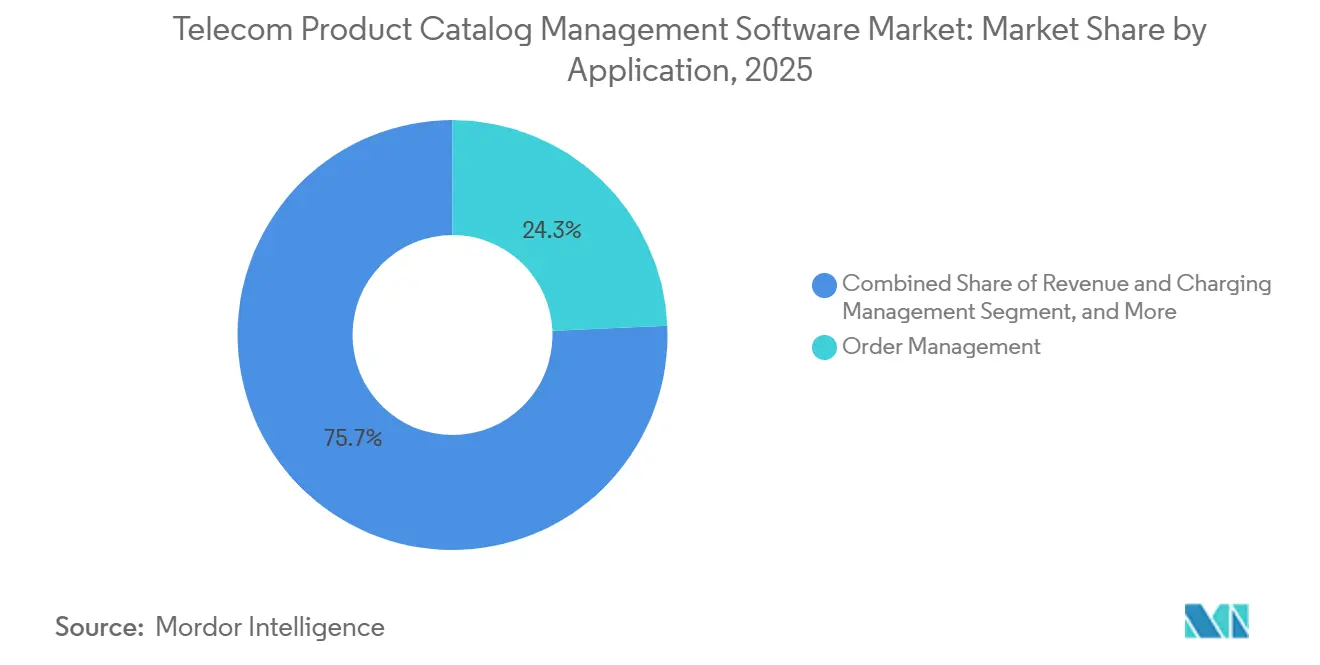
- Par application, la gestion des commandes a détenu une part de 24,31 % en 2025, tandis que la gestion des stocks et de la disponibilité des services devrait se développer à un CAGR de 15,79 % jusqu'en 2031.
- Par utilisateur final, les opérateurs de télécommunications ont détenu une part de 38,42 % en 2025, tandis que les fournisseurs de services numériques et les entreprises de technologie des communications devraient se développer à un CAGR de 16,41 % jusqu'en 2031.
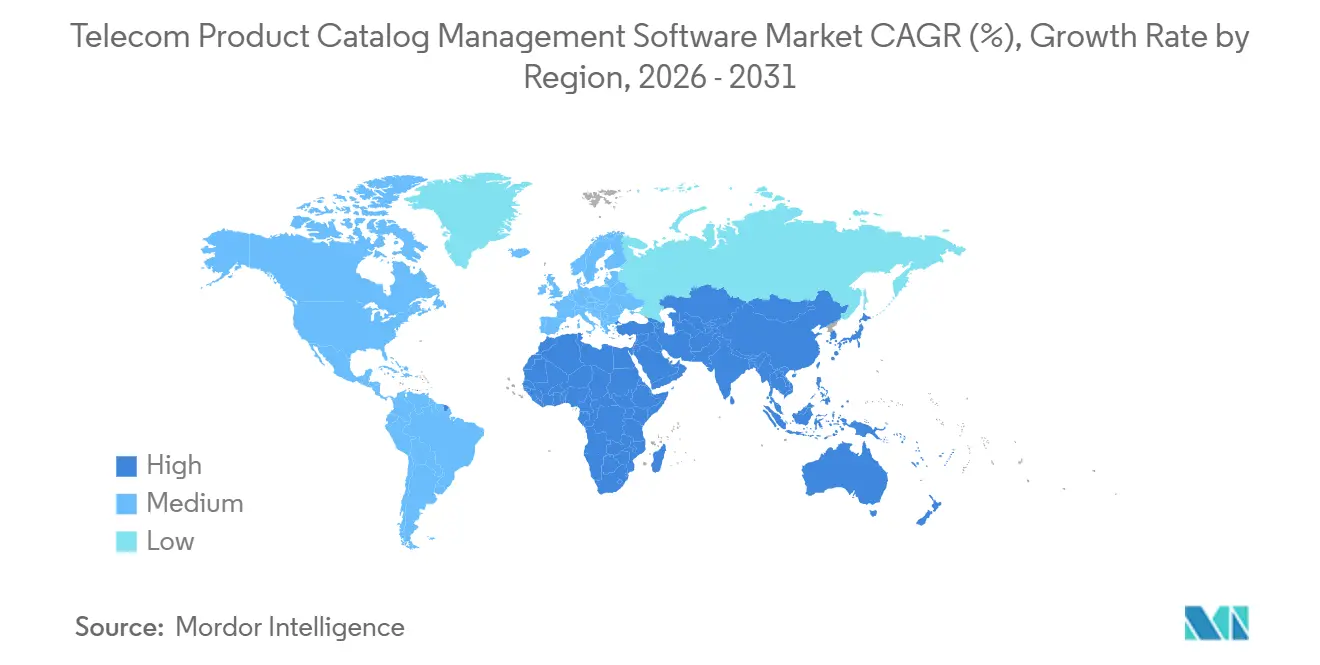
- Par géographie, l'Amérique du Nord a détenu une part de 34,56 % en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 16,14 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives Mondiales du Marché des Logiciels de Gestion de Catalogue de Produits Télécom
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Complexité des Services 5G, IoT, Cloud et Informatique en Périphérie | +3.5% | Mondial | Court terme (≤ 2 ans) |
| Demande de Lancements d'Offres Télécom Plus Rapides | +2.9% | Mondial | Court terme (≤ 2 ans) |
| Croissance de la Monétisation B2B2X Portée par les Partenaires | +2.3% | Mondial, en particulier Asie-Pacifique et Europe, Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Cohérence Omnicanale entre les Ventes Numériques et Assistées | +1.8% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Conception d'Offres Assistée par l'IA et Enrichissement du Catalogue | +1.5% | Mondial | Moyen terme (2-4 ans) |
| Exigences de Disponibilité en Temps Réel et de Tarification Dynamique | +1.1% | Asie-Pacifique et Moyen-Orient | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Complexité des Services 5G, IoT, Cloud et Informatique en Périphérie
La 5G a transformé la définition des produits, passant d'une simple tâche de configuration de plan tarifaire à une exigence opérationnelle plus détaillée. Les réseaux privés, les tranches de réseau, les nœuds en périphérie et les offres groupées IoT nécessitent des entrées de catalogue qui relient les conditions de service aux paramètres d'exécution. Ces entrées peuvent inclure des niveaux d'accord de niveau de service, des exigences de latence et des engagements de liaison montante et descendante. Le TM Forum a publié l'API de catalogue de produits TMF936 v5.0 en août 2025 pour prendre en charge la synchronisation des catalogues et la publication dynamique de produits entre opérateurs.[1]TM Forum, "Open Gateway Product Catalog API TMF936-v5.0," Répertoire des API ouvertes du TM Forum, tmforum.org. L'adoption sur le marché des logiciels de gestion de catalogue de produits télécom est favorisée lorsque ces produits peuvent relier les offres commerciales à la livraison technique sans codage manuel répété. Sans un modèle unifié de produit, service et ressource, les équipes doivent dupliquer les spécifications tarifaires et techniques dans plusieurs systèmes hérités.
Demande de Lancements d'Offres Télécom Plus Rapides
Les conditions concurrentielles ont raccourci la fenêtre utile pour les nouveaux lancements de services. La rapidité de lancement des offres affecte désormais les performances commerciales, car les promotions et les propositions de services peuvent évoluer rapidement. Netcracker a déclaré que Zain KSA a réduit le temps de développement des produits de 50 % après avoir achevé sa transformation BSS et OSS en mars 2025. Les plateformes traditionnelles peuvent nécessiter de longs cycles d'intégration et de test pour des changements complexes. Ericsson a publié un portefeuille OSS et BSS mis à jour en juin 2025, incluant un outil CPQ piloté par l'IA pour la conception guidée d'offres B2B. Les fournisseurs de logiciels de gestion de catalogue de produits télécom qui centralisent les règles peuvent réduire les échanges répétés entre les équipes produit et informatique.
Croissance de la Monétisation B2B2X Portée par les Partenaires
Les modèles B2B2X exigent que les opérateurs définissent les composants partenaires, les conditions tarifaires et la logique de règlement entre plusieurs participants. Les piles BSS existantes n'étaient souvent pas conçues pour ce niveau de configuration partenaire. Les plateformes du marché des logiciels de gestion de catalogue de produits télécom peuvent prendre en charge ces modèles en rendant les définitions d'offres accessibles via des API de produits. La GSMA a déclaré en avril 2026 que le packaging vertical et la tarification basée sur les résultats sont nécessaires pour la monétisation des API réseau à grande échelle. Ces exigences augmentent la valeur des catalogues capables de décrire des services multifaces et des conditions commerciales. Elles rendent également les interfaces ouvertes plus importantes à mesure que les opérateurs travaillent avec des clients entreprises, des développeurs et des partenaires de services.
Cohérence Omnicanale entre les Ventes Numériques et Assistées
Des définitions de produits séparées peuvent entraîner des prix, des disponibilités et des configurations différents entre les boutiques en ligne, les systèmes de vente au détail et les centres de contact. Cela peut rendre l'expérience client incohérente entre les canaux assistés et numériques. Un catalogue central peut publier la même définition de produit sur chaque interface de vente. KPN a rapporté que son Net Promoter Score pour la catégorie Perturbations s'est amélioré de -4 en 2023 à +9 en 2025 à mesure qu'il améliorait les parcours clients. La demande sur le marché des logiciels de gestion de catalogue de produits télécom est soutenue lorsque les opérateurs cherchent à réduire la réconciliation manuelle et à traiter les différences dans les définitions d'offres. Cela peut également réduire l'effort opérationnel nécessaire pour maintenir l'alignement des canaux.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Complexité d'Intégration des OSS/BSS Hérités | -2.4% | Mondial, plus aigu en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Coûts Élevés de Migration et d'Harmonisation des Modèles de Données | -1.9% | Mondial, en particulier les opérateurs du marché intermédiaire | Moyen terme (2-4 ans) |
| Taxonomies Fragmentées de Produits, Services et Ressources | -1.2% | Mondial | Moyen terme (2-4 ans) |
| Risques de Gouvernance du Catalogue dans les Environnements Multi-Opérateurs | -0.8% | Groupes multi-pays en Europe et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Complexité d'Intégration des OSS/BSS Hérités
Les environnements OSS et BSS hérités restent une contrainte majeure sur la modernisation des catalogues. Ils comprennent souvent une logique personnalisée, des corrections de facturation manuelles, des tarifs anciens et des intégrations mal documentées. Ces systèmes n'ont pas été conçus pour des opérations pilotées par catalogue. Le défi technique s'accompagne de processus internes qui se sont développés en réponse aux limitations des systèmes hérités. Les projets sur le marché des logiciels de gestion de catalogue de produits télécom peuvent prendre plus de temps lorsque les équipes doivent modifier simultanément les systèmes et les pratiques opérationnelles. Cela peut allonger les cycles de vente et favoriser les fournisseurs qui gèrent déjà de grands environnements BSS.
Coûts Élevés de Migration et d'Harmonisation des Modèles de Données
L'harmonisation des modèles de données crée un défi distinct même après qu'un opérateur a résolu les problèmes d'intégration. C'est le plus difficile pour les opérateurs de niveau intermédiaire et les groupes qui utilisent différentes taxonomies de produits dans leurs opérations nationales. Le nettoyage, l'identification des règles héritées et les corrections post-basculement peuvent ajouter des coûts substantiels à une migration. Chaque marché peut également avoir des tarifs anciens et des règles de tarification locales qui doivent être conservés ou réconciliés. Le marché des logiciels de gestion de catalogue de produits télécom peut bénéficier d'approches de remplacement modulaires qui réduisent la nécessité d'harmoniser chaque système au début d'un programme. Ces approches permettent aux opérateurs de remplacer certaines fonctions de catalogue avant de poursuivre un changement BSS plus large.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit : Les Plateformes Unifiées Gagnent du Terrain sur les Outils de Catalogue Autonomes
Les logiciels de gestion de catalogue de produits ont détenu une part de 46,53 % en 2025, reflétant leur position établie parmi les opérateurs qui géraient les produits commerciaux séparément des spécifications de services réseau. Ce segment reste le choix standard pour de nombreux opérateurs disposant de systèmes de catalogue autonomes existants. Les plateformes de catalogue unifiées de produits, services et ressources devraient croître à un CAGR de 16,21 % jusqu'en 2031. Leur croissance reflète la demande d'une source unique d'information couvrant le commerce, la facturation et l'exécution des ressources. Cette structure réduit la nécessité de synchroniser plusieurs catalogues. Elle offre également aux équipes produit, facturation et exécution une référence commune pour la même offre commerciale. Cette référence commune peut réduire la nécessité de traduire à plusieurs reprises les règles produit entre les systèmes commerciaux et techniques. La taille du marché des logiciels de gestion de catalogue de produits télécom pour ce segment est soutenue par la demande des opérateurs de liens plus étroits entre la conception des produits et l'exécution technique.
Amdocs a présenté CatalogONE en février 2025 comme un catalogue central couvrant les domaines BSS et OSS, avec une automatisation de niveau opérateur, des API ouvertes TM Forum et un assistant IA.[2]Amdocs, "CatalogONE, Your Business Growth Is as Easy as the Product It Can Launch," Amdocs, amdocs.com. Le TM Forum a répertorié le catalogue de produits d'entreprise Cerillion comme composant certifié ODA jusqu'en novembre 2026. Les logiciels de gestion de catalogue de services restent une catégorie de niveau intermédiaire. Les fournisseurs les proposent de plus en plus comme composant de suites BSS unifiées plutôt que comme système distinct. Cerillion a publié un module de catalogue de services dans la version 25.2 en octobre 2025, utilisant le même moteur de publication que son catalogue de produits d'entreprise. Cette approche offre aux fournisseurs une connexion plus étroite entre la conception des produits et l'exécution des services. Elle maintient l'offre commerciale et la description technique du service dans un cadre de publication commun. Cela peut réduire la nécessité pour les équipes de maintenir des définitions séparées lorsqu'un service change, lorsqu'une promotion est introduite ou lorsqu'une nouvelle règle d'exécution est requise. Le modèle de plateforme qui en résulte peut également rendre la gouvernance plus cohérente entre les fonctions de catalogue. Le secteur des logiciels de gestion de catalogue de produits télécom met donc davantage l'accent sur les plateformes combinées que sur les modules isolés.


Par Composant : Les Services Gérés Comblent l'Écart à Mesure que les Opérateurs Externalisent les Opérations de Catalogue
Les logiciels ont détenu une part de 62,14 % en 2025, représentant la majorité des nouveaux déploiements de catalogues et des programmes de remplacement des systèmes hérités. Les opérateurs commencent généralement la modernisation BSS par l'achat de logiciels sur site ou en mode SaaS. Les services devraient croître à un CAGR de 15,87 % jusqu'en 2031. Leur expansion reflète le travail continu nécessaire pour maintenir les modèles, mettre à jour les règles et gouverner les API. De nombreux opérateurs, en particulier ceux en dessous de l'échelle de niveau 1, ne disposent pas d'une capacité BSS interne suffisante pour ce travail. Par conséquent, la croissance sur le marché des logiciels de gestion de catalogue de produits télécom est soutenue par des contrats qui combinent technologie et livraison opérationnelle. L'exigence de service ne s'arrête pas une fois le logiciel installé, car les modèles de produits, les règles de tarification et les contrôles d'API nécessitent une attention continue. Cela crée une relation plus longue entre l'opérateur et le fournisseur qu'une licence logicielle unique.
Netcracker a combiné une plateforme BSS pilotée par l'IA avec une livraison gérée pour Zain KSA, entraînant une réduction de 50 % du temps de développement des produits. La livraison gérée peut réduire l'exposition initiale en capital et transférer une partie du risque de mise en œuvre au fournisseur. Les fournisseurs sans capacités de services gérés peuvent être moins compétitifs lorsque les appels d'offres de niveau 1 incluent à la fois des logiciels et une livraison opérationnelle. Amdocs a annoncé un nouvel accord pluriannuel de services gérés et d'innovation en IA avec T-Mobile et un engagement élargi avec Vodafone Allemagne dans ses résultats du premier trimestre fiscal de février 2026. Ces arrangements prolongent l'implication du fournisseur au-delà de la première mise en œuvre. Ils donnent aux fournisseurs un rôle direct dans les opérations quotidiennes du catalogue, y compris les changements nécessaires lorsque les opérateurs lancent de nouveaux produits ou révisent les offres existantes. Ils font également de la qualité de la livraison des services et de la gestion des règles une partie de la position commerciale à long terme du fournisseur. Pour les opérateurs, cela peut réduire la dépendance aux équipes internes qui doivent autrement prendre en charge plusieurs outils BSS. Le secteur des logiciels de gestion de catalogue de produits télécom récompense de plus en plus les fournisseurs capables de maintenir les opérations de catalogue après le déploiement.
Par Déploiement : Le Cloud Hybride et Souverain Perturbe le Choix par Défaut du Cloud Public
Les déploiements cloud ont détenu une part de 54,48 % en 2025, faisant du cloud le principal choix de déploiement pour la modernisation des catalogues. Il offre une voie pour s'éloigner des anciens systèmes sur site. Le déploiement sur site devrait croître à un CAGR de 16,42 % jusqu'en 2031. Cela reflète les exigences de résidence des données et la demande de contrôle local sur les informations sensibles des abonnés. Le modèle prend également en charge les opérateurs qui souhaitent des pratiques opérationnelles cloud sans déplacer toutes les charges de travail vers un environnement public. Il peut conserver les données sensibles ou certaines fonctions dans un pays tout en permettant à d'autres fonctions de catalogue d'utiliser des services cloud. Cela fait des décisions de déploiement une partie de la planification commerciale et réglementaire d'un programme de modernisation. La position dominante du déploiement cloud montre que la flexibilité de déploiement devient centrale dans les décisions d'achat.
Cerillion a annoncé un déploiement chez Omantel en avril 2026 via Cerillion Cloud dans l'Oman Data Park, conçu pour répondre aux exigences nationales de souveraineté des données et de sécurité. Ce type de conception cloud locale devient de plus en plus pertinent sur les marchés du Moyen-Orient et d'Asie-Pacifique. Le déploiement sur site reste important pour les opérateurs fortement réglementés et les zones disposant d'une capacité cloud locale limitée. Ces déploiements évoluent également vers des environnements cloud privés basés sur Kubernetes et OpenShift. La distinction entre déploiement sur site et déploiement hybride devient moins claire à mesure que les architectures techniques évoluent. Les acteurs du marché des logiciels de gestion de catalogue de produits télécom doivent donc prendre en charge les configurations cloud public, privé et local. Un fournisseur peut avoir besoin de fournir les mêmes fonctions de catalogue tout en adaptant l'hébergement, le contrôle des données et les dispositions de sécurité pour chaque pays d'exploitation.
Par Taille d'Organisation : L'Adoption par les PME s'Accélère à Mesure que la Livraison SaaS Réduit les Coûts d'Entrée
Les grandes entreprises ont détenu une part de 71,84 % en 2025, portées par les opérateurs de niveau 1 et de niveau 2 qui mènent des programmes de transformation BSS pluriannuels. Leur demande est soutenue par le capital nécessaire à la modernisation et par les exigences complexes d'intégration des systèmes hérités. Les petites et moyennes entreprises devraient croître à un CAGR de 16,53 % jusqu'en 2031. La livraison SaaS, la tarification modulaire et les suites BSS pré-intégrées peuvent réduire les coûts initiaux pour ces acheteurs. Cela élargit l'adoption potentielle parmi les opérateurs de réseau mobile virtuel, les fournisseurs régionaux de haut débit et les marques de services numériques. Ces acheteurs peuvent se concentrer sur des lancements de services définis plutôt que de remplacer chaque système hérité à la fois. Leurs besoins d'achat favorisent les produits avec des configurations standard et des limites opérationnelles claires. La taille du marché des logiciels de gestion de catalogue de produits télécom pour ce groupe bénéficie lorsque les fournisseurs permettent des déploiements plus petits et plus rapides.
Les opérateurs plus petits peuvent utiliser le même cadre de produits et de facturation pour plusieurs lignes de services sans développement personnalisé étendu. Cette approche peut rendre les plateformes de catalogue viables pour des entreprises comptant des centaines de milliers d'abonnés plutôt que des dizaines de millions. Elle permet également aux opérateurs d'ajouter des services mobiles, haut débit ou numériques plus rapidement. Les fournisseurs créent des offres SaaS à plusieurs niveaux avec des configurations limitées pour ce groupe de clients. Ces produits se concentrent sur le lancement rapide d'offres plutôt que sur un remplacement complet du BSS. Ils peuvent aider un fournisseur régional à introduire un nouveau service limité sans financer d'abord un grand programme d'intégration. La même approche peut donner aux marques natives du numérique une voie pour utiliser des fonctions établies de produits et de facturation tout en conservant un modèle opérationnel plus petit. Cela maintient la portée initiale du projet plus proche des besoins de l'acheteur. Le secteur des logiciels de gestion de catalogue de produits télécom s'étend à un groupe de clients que les grands fournisseurs établis avaient précédemment servi de manière moins directe.
Par Application : La Gestion des Partenaires et des Places de Marché Mène la Croissance
La gestion des commandes a détenu une part de 24,31 % en 2025 car elle relie les structures de produits du catalogue à la capture, la décomposition et l'exécution des commandes. Sa position reflète également la large base installée d'applications de gestion des commandes. La gestion des stocks et de la disponibilité des services devrait croître à un CAGR de 15,79 % jusqu'en 2031. Les opérateurs investissent dans des outils qui prennent en charge l'intégration des partenaires, les règles de partage des revenus, les API de produits et le règlement. Ces fonctions sont importantes pour les relations B2B2X où plusieurs parties contribuent à une offre finale. Un catalogue doit décrire l'élément de service partenaire, ses conditions tarifaires et les règles de partage des revenus ou de règlement des paiements. Il doit également rendre ces définitions accessibles aux systèmes qui gèrent les commandes et les interactions avec les partenaires. La position dominante de la gestion des commandes reflte son rôle de fonction BSS centrale.
La gestion des revenus et de la facturation reste importante car les catalogues doivent prendre en charge la tarification en temps réel, les plans d'utilisation et les crédits promotionnels dans le même modèle de produit. La gestion des clients et des canaux nécessite également des définitions de produits cohérentes entre les interfaces de vente. La gestion des stocks et de la disponibilité des services attire l'attention, où les opérateurs vérifient la disponibilité des ressources avant d'accepter une commande complexe. Cela peut réduire les échecs de commandes et accélérer l'activation pour les services fixes et fibre. Les autres applications comprennent la médiation, la monétisation des API et la gestion en gros. Les fournisseurs du marché des logiciels de gestion de catalogue de produits télécom ajoutent ces fonctions à mesure que les opérateurs utilisent les catalogues dans un ensemble plus large de processus opérationnels. Un catalogue peut fournir des données cohérentes aux systèmes qui tarife un service, accepte une commande, vérifie les ressources disponibles et applique les règles de facturation. Son utilisation s'étend donc de la conception initiale du produit aux processus qui déterminent si une commande peut être complétée. Ce rôle plus large augmente la valeur de l'intégration entre les fonctions BSS.
Par Utilisateur Final : Les Fournisseurs de Services Numériques Portent la Prochaine Vague de Croissance
Les opérateurs de télécommunications ont détenu une part de 38,42 % en 2025, ce qui en fait le plus grand groupe d'utilisateurs finaux. Les opérateurs de réseaux mobiles, les opérateurs fixes et haut débit, et les fournisseurs câblés et convergents constituent chacun des groupes d'acheteurs importants. Les opérateurs convergents ont un fort besoin de modèles de produits partagés entre les services mobiles, haut débit, vidéo et entreprise. Les fournisseurs d'accès à Internet deviennent également des acheteurs plus actifs à mesure que la concurrence sur la fibre s'intensifie. Les fournisseurs de services numériques et les entreprises de technologie des communications devraient croître à un CAGR de 16,41 % jusqu'en 2031. Le marché des logiciels de gestion de catalogue de produits télécom s'étend au-delà de sa base de clients opérateurs traditionnelle. Les opérateurs numériques peuvent avoir moins de contraintes héritées mais ont toujours besoin d'un enregistrement cohérent des services de connectivité, cloud et tiers qu'ils vendent. Cela élargit la gamme d'environnements clients que les fournisseurs de catalogues doivent adresser.
Ce groupe d'utilisateurs finaux comprend les fournisseurs de communications cloud, les fournisseurs de connectivité par contournement et les opérateurs natifs du numérique. Ces organisations ont besoin de gérer des portefeuilles de services qui combinent connectivité, services cloud et applications tierces. Circles a annoncé en février 2026 un partenariat avec by.U qui a consolidé plusieurs systèmes BSS hérités et d'expérience numérique dans une plateforme SaaS unifiée native du cloud. Le projet montre comment les opérateurs numériques peuvent poursuivre une architecture unifiée sans les mêmes contraintes héritées que les opérateurs établis. Des fournisseurs tels qu'Amdocs, Netcracker et Cerillion ajoutent des capacités pour les portefeuilles qui incluent des services de connectivité et numériques. Les opportunités du marché des logiciels de gestion de catalogue de produits télécom s'étendent donc aux entreprises qui ne correspondent pas au modèle d'opérateur traditionnel. Ces organisations peuvent avoir des portefeuilles de services qui évoluent rapidement car ils combinent la connectivité avec des fonctionnalités cloud et des applications partenaires. Leurs exigences renforcent le besoin de produits de catalogue capables de gérer un ensemble varié de composants d'offres sans créer de définitions séparées pour chaque canal ou service. Cela maintient le catalogue pertinent à mesure que le portefeuille s'étend.
Analyse Géographique
L'Amérique du Nord a détenu une part régionale de 34,56 % en 2025. Les opérateurs de niveau 1 aux États-Unis, au Canada et au Mexique mènent des programmes de transformation BSS pluriannuels avec d'importants composants de catalogue. Les opérateurs américains remplacent les environnements propriétaires hérités par des systèmes natifs du cloud et pilotés par API. Ces projets produisent généralement des accords pluriannuels de logiciels et de services. Amdocs a annoncé une relation étendue avec T-Mobile dans ses résultats du premier trimestre fiscal de février 2026. Le Canada contribue à la demande grâce aux investissements dans le haut débit entreprise et aux programmes d'expansion du réseau.
L'Europe connaît une modernisation significative en Allemagne, au Royaume-Uni, en France et aux Pays-Bas. Les exigences de résidence des données et les obligations RGPD soutiennent la demande de déploiements cloud hybrides et privés. Google Cloud a décrit la plateforme de données souveraine de Deutsche Telekom en 2024. L'Amérique du Sud attire des contrats de transformation BSS plus longs.[3]Google Cloud, "Engineering Deutsche Telekom's Sovereign Data Platform," Google Cloud Blog, cloud.google.com. Liberty Latin America a annoncé un engagement stratégique de 10 ans avec Amdocs en août 2026. La région reste en retrait de l'Amérique du Nord et de l'Europe en termes de dépenses absolues, mais les durées récentes des contrats indiquent des programmes de transformation plus importants.
L'Asie-Pacifique devrait croître à un CAGR de 16,14 % jusqu'en 2031, le taux régional le plus rapide sur le marché des logiciels de gestion de catalogue de produits télécom. La Chine, l'Inde, la Corée du Sud, le Japon et l'Asie du Sud-Est poursuivent la monétisation de la 5G à travers des offres différenciées pour les entreprises et les consommateurs. Netcracker a achevé un grand déploiement cloud pour AIS en Thaïlande en décembre 2025. Le Moyen-Orient investit également dans la modernisation BSS et OSS, notamment le programme Omantel de Cerillion en avril 2026. L'Afrique est une opportunité en développement où les opérateurs investissent dans des fonctions de catalogue à travers des programmes de consolidation BSS plus larges. Ces programmes soutiennent la monétisation de la 4G et les investissements préparatoires dans l'infrastructure 5G.

Paysage Concurrentiel
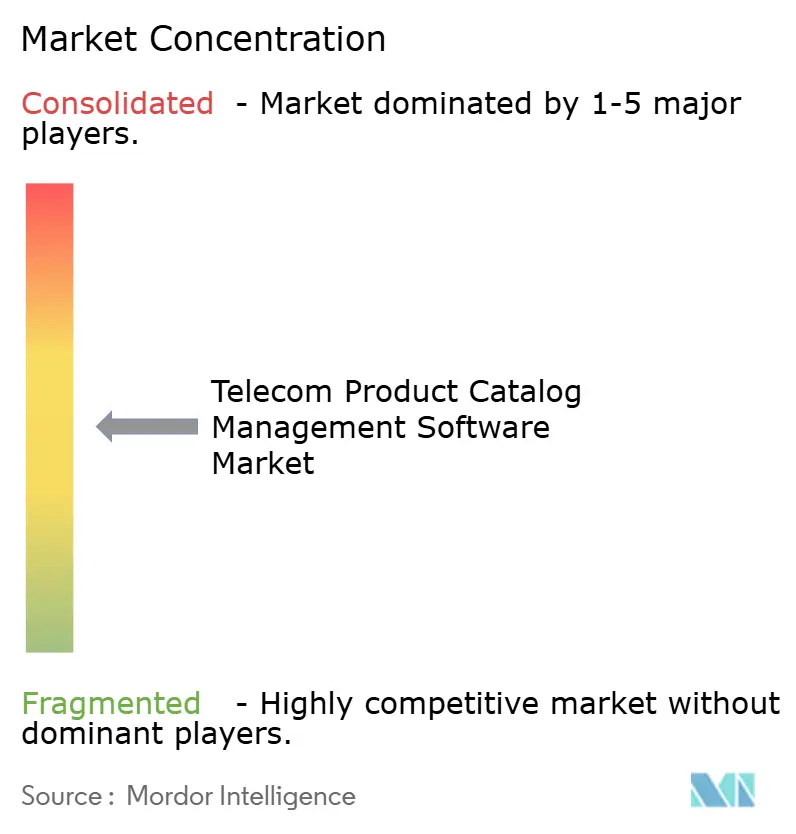
Le marché des logiciels de gestion de catalogue de produits télécom est modérément concentré. Amdocs, Netcracker, Ericsson, Nokia et Oracle forment le niveau supérieur des fournisseurs BSS à pile complète. Leur position est soutenue par des relations de services gérés, l'intégration avec la facturation et la gestion des commandes, et les capacités de configuration des catalogues. Ces entreprises se font concurrence principalement sur la transformation, la livraison et la profondeur d'intégration. Les modules de catalogue sont généralement vendus dans le cadre de programmes BSS et OSS plus larges. Cela rend la capacité du fournisseur à gérer la facturation, les commandes, l'exécution et les opérations pertinente pour un achat de catalogue. Cela signifie également que les fournisseurs de catalogues spécialisés doivent démontrer comment leurs outils peuvent s'intégrer aux systèmes qu'un opérateur choisit de conserver. Amdocs a finalisé l'acquisition de MATRIXX Software début 2026, ajoutant des capacités de facturation en temps réel à son flux de travail catalogue-vers-monétisation.
Cerillion, Hansen Technologies, Tecnotree, Comarch et Qvantel se positionnent comme des fournisseurs plus spécialisés. Ils proposent des produits de catalogue modulaires que les opérateurs peuvent adopter sans remplacer une pile BSS complète. Cette approche peut séduire les opérateurs du marché intermédiaire avec des budgets de transformation plus modestes. Un opérateur peut introduire un module de catalogue pour un service ou un canal défini, puis étendre son utilisation lorsque le modèle opérationnel est éprouvé. Cela réduit l'obligation de s'engager dans un remplacement complet de la pile avant que les avantages soient établis. Cerillion a introduit des capacités Agent2Agent dans sa version d'avril 2026. Hansen Technologies a renouvelé son partenariat avec Telefónica Allemagne en mai 2026 pour des capacités BSS alimentées par le cloud, l'IA et les API. Ces versions montrent que les fournisseurs utilisent la configuration assistée par l'IA comme point de différenciation.
La conformité ODA du TM Forum, la conception native du cloud et la configuration d'offres assistée par l'IA deviennent des exigences concurrentielles courantes. Cela réduit la portée de la différenciation sur les seules fonctionnalités. Les opérateurs évaluent si un fournisseur peut configurer des offres rapidement, se connecter aux systèmes établis et fournir un support opérationnel continu. Ces facteurs peuvent être plus importants qu'une fonctionnalité de produit autonome lorsqu'un programme de transformation couvre plusieurs fonctions métier. Les fournisseurs se font plutôt concurrence sur la vitesse d'intégration, la couverture des services gérés et la flexibilité commerciale. Netcracker a atteint en mars 2026 une étape importante dans un grand programme de modernisation OSS pour BICS incluant l'inventaire des ressources, l'inventaire des services et les capacités de planification réseau.[4]Netcracker Technology, "Netcracker Reaches Significant Milestone with Major OSS Modernization Program for BICS," Netcracker Technology, netcracker.com. Le programme Omantel de Cerillion montre également l'importance du déploiement d'une suite BSS et OSS intégrée dans un environnement cloud souverain. Le marché des logiciels de gestion de catalogue de produits télécom récompense les fournisseurs capables d'adapter leur modèle de livraison aux exigences locales en matière de données et aux systèmes existants.
Leaders du Secteur des Logiciels de Gestion de Catalogue de Produits Télécom
Amdocs Limited
NetCracker Technology Corporation
Ericsson AB
Nokia Corporation
Oracle Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Août 2026 : Amdocs et Millicom ont signé un accord de services gérés pluriannuel pour Telefónica Chile et Telefónica Moviles Chile, couvrant le BSS/OSS à pile complète, la gestion des applications pilotée par l'IA et l'expertise en usine logicielle pour accélérer la livraison de produits et services dans les opérations chiliennes de Millicom, marquant une étape importante dans la dynamique de modernisation BSS en Amérique du Sud.
- Mai 2026 : Hansen Technologies a renouvelé son partenariat stratégique avec Telefónica Allemagne, étendant les solutions BSS alimentées par le cloud, l'IA et les API couvrant la définition des produits jusqu'à l'exécution des commandes ; Telefónica Allemagne a été parmi les premiers opérateurs mondiaux à tester la capacité d'IA agentique pré-intégrée de Hansen dans son module de catalogue.
- Avril 2026 : Cerillion a signé un important programme de transformation BSS/OSS avec Omantel, le principal fournisseur de télécommunications intégrées d'Oman, déployant sa suite BSS/OSS pré-intégrée via Cerillion Cloud hébergé dans l'Oman Data Park pour satisfaire les exigences nationales de souveraineté des données tout en maintenant l'agilité SaaS et l'activation de l'IA.
- Mars 2026 : Netcracker a annoncé un programme stratégique de modernisation OSS pour BICS, une société du groupe Proximus Global, englobant tous les composants de Netcracker Digital OSS, notamment l'inventaire des ressources, l'inventaire des services, la gestion des informations de service et la planification et conception réseau, dans le cadre de la modernisation des services de gros et d'opérateurs de BICS.


Périmètre du Rapport sur le Marché Mondial des Logiciels de Gestion de Catalogue de Produits Télécom
Marché des logiciels de gestion de catalogue de produits télécom : ce marché comprend les solutions logicielles qui permettent aux fournisseurs de services de télécommunications de créer, gérer, configurer et maintenir des catalogues de produits pour les services vocaux, de données, de messagerie et numériques. Le périmètre du marché couvre la gestion du cycle de vie des produits, la configuration des prix et des offres, le groupement, l'intégration de la gestion des commandes et la gouvernance des catalogues pour les services télécom fixes, mobiles et convergents.
Le rapport sur le marché des logiciels de gestion de catalogue de produits télécom est segmenté par type de produit (logiciels de gestion de catalogue de produits, logiciels de gestion de catalogue de services et plateformes de catalogue unifiées de produits, services et ressources), composant (logiciels et services), déploiement (cloud et sur site), taille d'organisation (grandes entreprises et petites et moyennes entreprises), application (gestion des commandes, gestion des revenus et de la facturation, gestion des clients et des canaux, gestion des stocks et de la disponibilité des services et autres applications), utilisateur final (opérateurs de télécommunications, fournisseurs d'accès à Internet, opérateurs de réseaux mobiles, opérateurs fixes et haut débit, fournisseurs câblés et de communications convergentes, et fournisseurs de services numériques et entreprises de technologie des communications) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Logiciels de Gestion de Catalogue de Produits |
| Logiciels de Gestion de Catalogue de Services |
| Plateformes de Catalogue Unifiées de Produits, Services et Ressources |
| Logiciels |
| Services |
| Cloud |
| Sur Site |
| Grandes Entreprises |
| Petites et Moyennes Entreprises |
| Gestion des Commandes |
| Gestion des Revenus et de la Facturation |
| Gestion des Clients et des Canaux |
| Gestion des Stocks et de la Disponibilité des Services |
| Autres Applications |
| Opérateurs de Télécommunications |
| Fournisseurs d'Accès à Internet |
| Opérateurs de Réseaux Mobiles |
| Opérateurs Fixes et Haut Débit |
| Fournisseurs Câblés et de Communications Convergentes |
| Fournisseurs de Services Numériques et Entreprises de Technologie des Communications |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Russie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie Saoudite |
| Émirats Arabes Unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Égypte | |
| Reste de l'Afrique |
| Par Type de Produit | Logiciels de Gestion de Catalogue de Produits | |
| Logiciels de Gestion de Catalogue de Services | ||
| Plateformes de Catalogue Unifiées de Produits, Services et Ressources | ||
| Par Composant | Logiciels | |
| Services | ||
| Par Déploiement | Cloud | |
| Sur Site | ||
| Par Taille d'Organisation | Grandes Entreprises | |
| Petites et Moyennes Entreprises | ||
| Par Application | Gestion des Commandes | |
| Gestion des Revenus et de la Facturation | ||
| Gestion des Clients et des Canaux | ||
| Gestion des Stocks et de la Disponibilité des Services | ||
| Autres Applications | ||
| Par Utilisateur Final | Opérateurs de Télécommunications | |
| Fournisseurs d'Accès à Internet | ||
| Opérateurs de Réseaux Mobiles | ||
| Opérateurs Fixes et Haut Débit | ||
| Fournisseurs Câblés et de Communications Convergentes | ||
| Fournisseurs de Services Numériques et Entreprises de Technologie des Communications | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Russie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Égypte | ||
| Reste de l'Afrique | ||


Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des logiciels de gestion de catalogue de produits télécom ?
Le marché était évalué à 1,36 milliard USD en 2025, s'élève à 1,55 milliard USD en 2026 et devrait atteindre 3,14 milliards USD d'ici 2031 à un CAGR de 15,16 %.
Qu'est-ce qui stimule la demande de logiciels de gestion de catalogue de produits télécom ?
La demande est soutenue par la 5G, l'IoT, les services natifs du cloud, l'informatique en périphérie, des lancements d'offres plus rapides et le besoin de définitions de produits cohérentes entre les canaux de vente.
Quel type de produit connaît la croissance la plus rapide ?
Les plateformes de catalogue unifiées de produits, services et ressources devraient croître à un CAGR de 16,21 % jusqu'en 2031.
Quel modèle de déploiement se développe le plus rapidement ?
Le déploiement sur site devrait croître à un CAGR de 16,42 % jusqu'en 2031, à mesure que les opérateurs répondent aux exigences de résidence des données et de contrôle.
Quel groupe d'utilisateurs finaux se développe le plus rapidement ?
Les fournisseurs de services numériques et les entreprises de technologie des communications devraient croître à un CAGR de 16,41 % jusqu'en 2031.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 16,14 % jusqu'en 2031, soutenue par la monétisation de la 5G et la modernisation BSS basée sur le cloud.
Dernière mise à jour de la page le:



