
Marktgröße und Marktanteil für Telecom-Produktkatalogverwaltungssoftware
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.55 Milliarden US-Dollar |
| Marktgröße (2031) | 3.14 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 15.16 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Telecom-Produktkatalogverwaltungssoftware von Mordor Intelligence
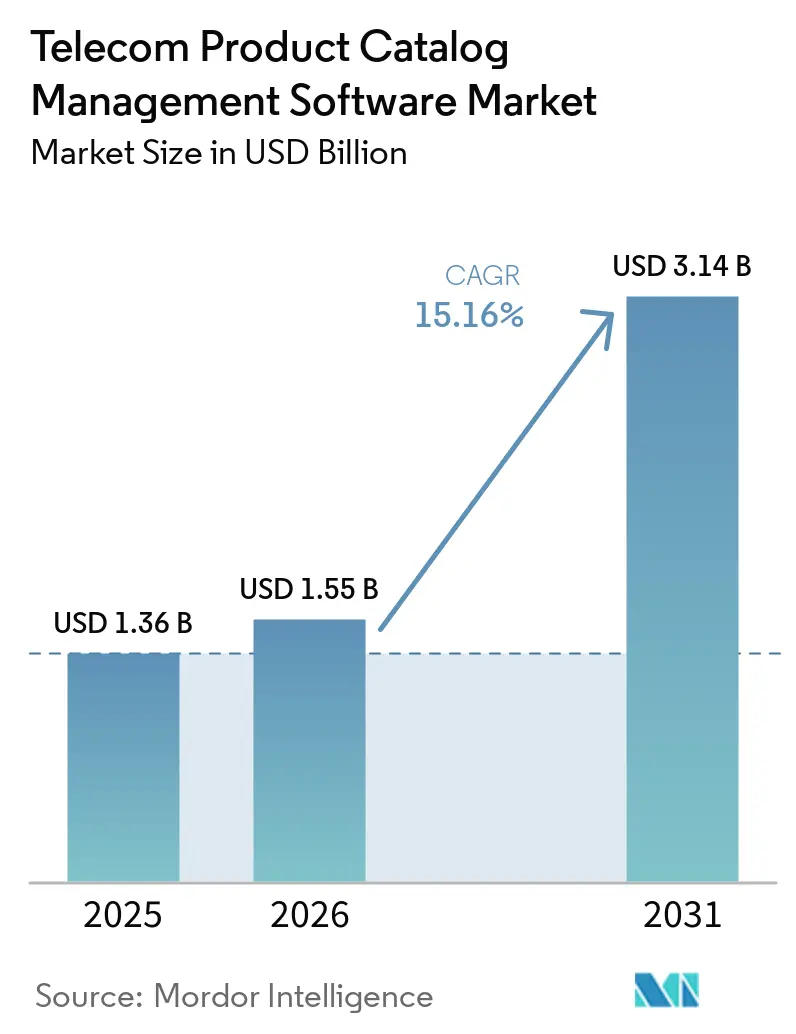
Die Marktgröße für Telecom-Produktkatalogverwaltungssoftware wird voraussichtlich von 1,36 Milliarden USD im Jahr 2025 und 1,55 Milliarden USD im Jahr 2026 auf 3,14 Milliarden USD bis 2031 anwachsen, was einer CAGR von 15,16 % zwischen 2026 und 2031 entspricht. Die wachsende Anzahl von 5G-, IoT-, Edge-Computing- und Cloud-nativen Angeboten erhöht die Anzahl der kommerziellen und netzwerkbezogenen Elemente, die Betreiber definieren, bepreisen und erfüllen müssen. Dies macht die Katalogschicht für den kommerziellen Betrieb wichtiger, anstatt sie nur als Back-Office-System zu behandeln. Separate Definitionen in Abrechnungs-, Bereitstellungs- und Vertriebssystemen können zu Umsatzverlusten führen und die Ablösung von Legacy-Business-Support-Systemen dringlicher machen. Die Nachfrage im Markt für Telecom-Produktkatalogverwaltungssoftware verlagert sich daher hin zu Plattformen, die Handels-, Abrechnungs- und Ressourcendefinitionen in einem zentralen Datenspeicher vereinen. Anbieter reagieren mit Cloud-nativen Architekturen, verwalteter Bereitstellung und Tools, die eine schnellere Angebotskonfiguration unterstützen.
Wichtigste Erkenntnisse des Berichts
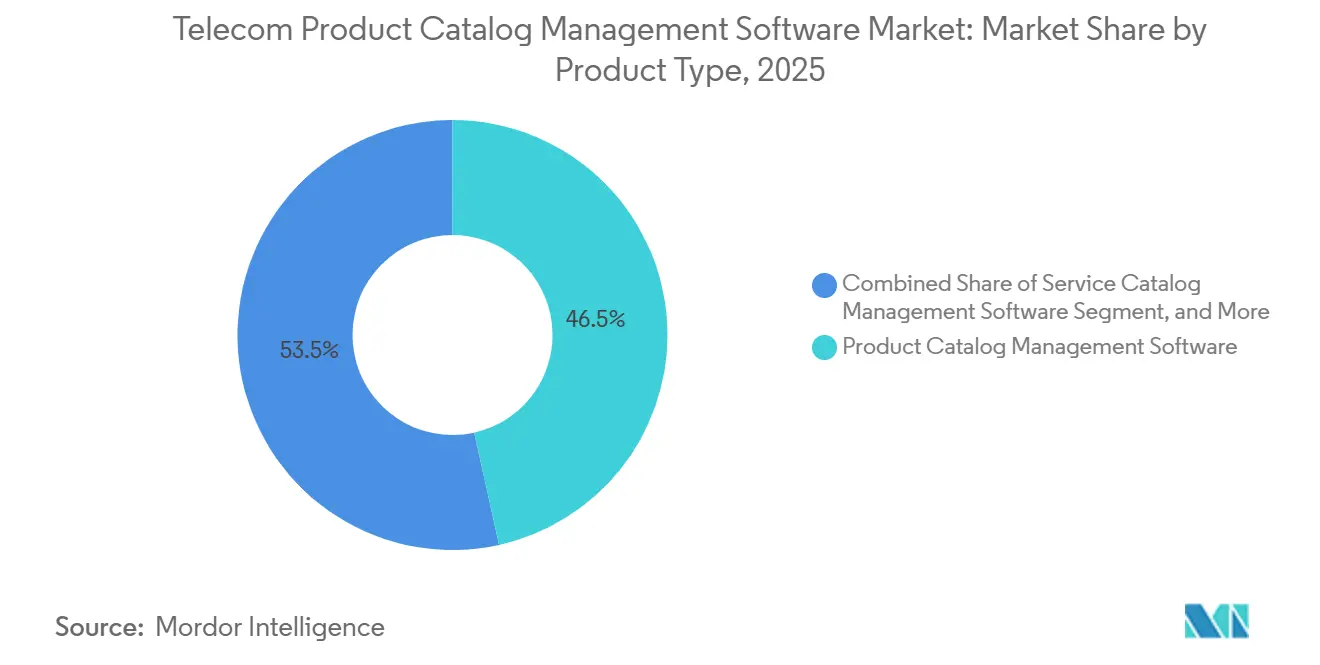
- Nach Produkttyp hielt Produktkatalogverwaltungssoftware im Jahr 2025 einen Marktanteil von 46,53 % am Markt für Telecom-Produktkatalogverwaltungssoftware, während Unified-Produkt-, Service- und Ressourcenkatalogplattformen bis 2031 voraussichtlich mit einer CAGR von 16,21 % wachsen werden.
- Nach Komponente hielt Software im Jahr 2025 einen Anteil von 62,14 %, während Services bis 2031 voraussichtlich mit einer CAGR von 15,87 % wachsen werden.
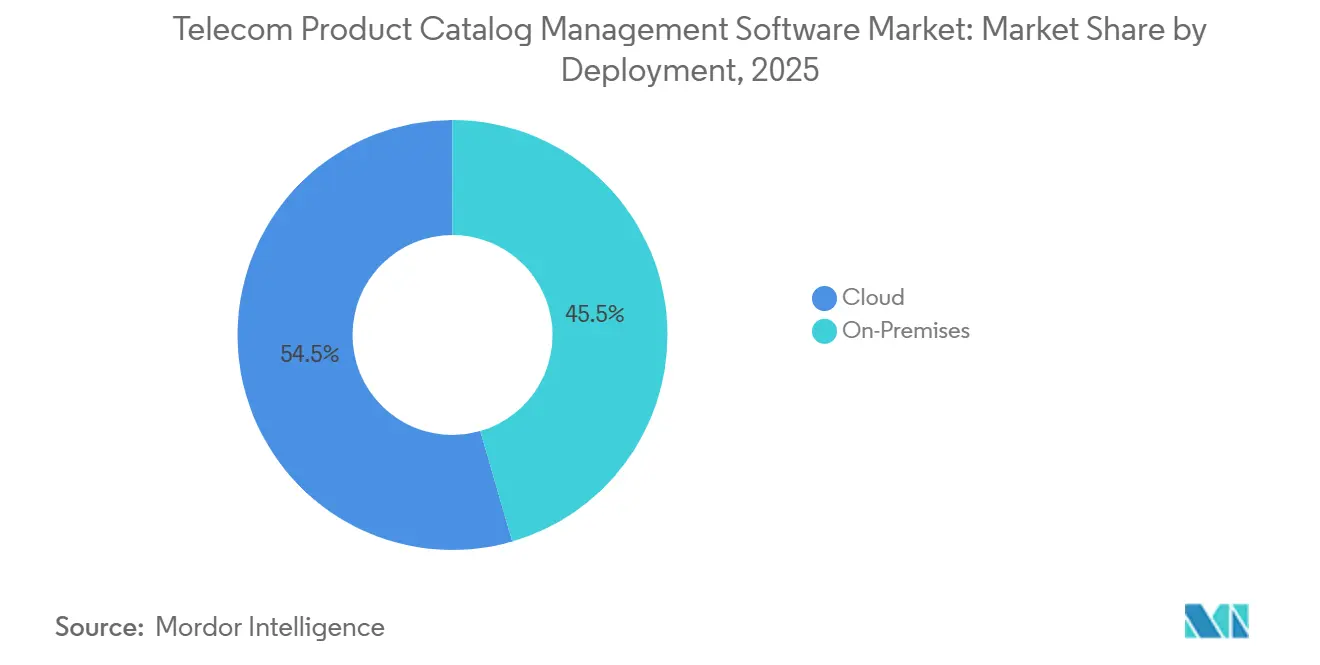
- Nach Bereitstellung hielt Cloud im Jahr 2025 einen Anteil von 54,48 %, während On-Premises bis 2031 voraussichtlich mit einer CAGR von 16,42 % wachsen wird.
- Nach Unternehmensgröße hielten große Unternehmen im Jahr 2025 einen Anteil von 71,84 %, während kleine und mittlere Unternehmen bis 2031 voraussichtlich mit einer CAGR von 16,53 % wachsen werden.
- Nach Anwendung hielt Auftragsverwaltung im Jahr 2025 einen Anteil von 24,31 %, während Bestands- und Verfügbarkeitsverwaltung bis 2031 voraussichtlich mit einer CAGR von 15,79 % wachsen wird.
- Nach Endnutzer hielten Telekommunikationsbetreiber im Jahr 2025 einen Anteil von 38,42 %, während digitale Dienstleister und Kommunikationstechnologieunternehmen bis 2031 voraussichtlich mit einer CAGR von 16,41 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 34,56 %, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 16,14 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für Telecom-Produktkatalogverwaltungssoftware
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexität von 5G-, IoT-, Cloud- und Edge-Services | +3.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach schnelleren Telecom-Angebotsstarts | +2.9% | Global | Kurzfristig (≤ 2 Jahre) |
| Wachstum der partnergeführten B2B2X-Monetarisierung | +2.3% | Global, insbesondere Asien-Pazifik sowie Europa, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Kanalübergreifende Konsistenz im digitalen und beratungsgestützten Vertrieb | +1.8% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| KI-gestützte Angebotsgestaltung und Kataloganreicherung | +1.5% | Global | Mittelfristig (2–4 Jahre) |
| Anforderungen an Echtzeit-Verfügbarkeitsprüfung und dynamische Preisgestaltung | +1.1% | Asien-Pazifik und Naher Osten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexität von 5G-, IoT-, Cloud- und Edge-Services
5G hat die Produktdefinition von einer Tarifplanaufgabe in eine detailliertere betriebliche Anforderung verwandelt. Private Netzwerke, Netzwerk-Slices, Edge-Knoten und IoT-Bündel erfordern Katalogeinträge, die Servicebedingungen mit Erfüllungseinstellungen verknüpfen. Diese Einträge können Service-Level-Agreement-Stufen, Latenzanforderungen sowie Uplink- und Downlink-Verpflichtungen umfassen. Das TM Forum veröffentlichte im August 2025 die TMF936 Product Catalog API v5.0, um die Katalogsynchronisierung und dynamische Produktveröffentlichung bei Betreibern zu unterstützen.[1]TM Forum, "Open Gateway Product Catalog API TMF936-v5.0," TM Forum Open API Directory, tmforum.org. Die Marktakzeptanz von Telecom-Produktkatalogverwaltungssoftware profitiert davon, wenn diese Produkte kommerzielle Angebote mit der technischen Bereitstellung verbinden können, ohne wiederholte manuelle Programmierung. Ohne ein einheitliches Produkt-, Service- und Ressourcenmodell müssen Teams Preisgestaltungs- und technische Spezifikationen in mehreren Legacy-Systemen duplizieren.
Nachfrage nach schnelleren Telecom-Angebotsstarts
Der Wettbewerbsdruck hat das nutzbare Zeitfenster für neue Servicestarts verkürzt. Die Geschwindigkeit des Angebotsstarts beeinflusst nun die kommerzielle Leistung, da Aktionen und Serviceversprechen sich schnell ändern können. Netcracker erklärte, dass Zain KSA die Produktentwicklungszeit nach Abschluss seiner BSS- und OSS-Transformation im März 2025 um 50 % reduziert hat. Herkömmliche Plattformen können bei komplexen Änderungen lange Integrations- und Testzyklen erfordern. Ericsson veröffentlichte im Juni 2025 ein aktualisiertes OSS- und BSS-Portfolio, einschließlich eines KI-gesteuerten CPQ-Tools für die geführte B2B-Angebotsgestaltung. Anbieter von Telecom-Produktkatalogverwaltungssoftware, die Regeln zentralisieren, können wiederholte Abstimmungen zwischen Produkt- und IT-Teams reduzieren.
Wachstum der partnergeführten B2B2X-Monetarisierung
B2B2X-Modelle erfordern, dass Betreiber Partnerkomponenten, Preisbedingungen und Abrechnungslogik über mehrere Teilnehmer hinweg definieren. Bestehende BSS-Stacks waren oft nicht für dieses Maß an Partnerkonfiguration ausgelegt. Plattformen im Markt für Telecom-Produktkatalogverwaltungssoftware können diese Modelle unterstützen, indem sie Angebotsdefinitionen über Produkt-APIs zugänglich machen. Die GSMA erklärte im April 2026, dass vertikale Bündelung und ergebnisbasierte Preisgestaltung für die Monetarisierung von Netzwerk-APIs im großen Maßstab notwendig sind. Diese Anforderungen erhöhen den Wert von Katalogen, die mehrseitige Services und kommerzielle Bedingungen beschreiben können. Sie machen auch offene Schnittstellen wichtiger, da Betreiber mit Unternehmenskunden, Entwicklern und Servicepartnern zusammenarbeiten.
Kanalübergreifende Konsistenz im digitalen und beratungsgestützten Vertrieb
Separate Produktdefinitionen können zu unterschiedlichen Preisen, Verfügbarkeiten und Konfigurationen in Webshops, Einzelhandelssystemen und Kontaktzentren führen. Dies kann das Kundenerlebnis über beratungsgestützte und digitale Kanäle hinweg inkonsistent machen. Ein zentraler Katalog kann dieselbe Produktdefinition an jede Vertriebsschnittstelle veröffentlichen. KPN berichtete, dass sich sein Net Promoter Score für die Kategorie Störungen von -4 im Jahr 2023 auf +9 im Jahr 2025 verbessert hat, als das Unternehmen die Customer Journeys optimierte. Die Nachfrage im Markt für Telecom-Produktkatalogverwaltungssoftware wird unterstützt, wenn Betreiber manuelle Abstimmungen reduzieren und Unterschiede in Angebotsdefinitionen beheben möchten. Es kann auch den Betriebsaufwand reduzieren, der erforderlich ist, um Kanäle aufeinander abzustimmen.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexität der Legacy-OSS/BSS-Integration | -2.4% | Global, am stärksten in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Hohe Migrations- und Datenmodell-Harmonisierungskosten | -1.9% | Global, insbesondere mittelgroße Betreiber | Mittelfristig (2–4 Jahre) |
| Fragmentierte Produkt-, Service- und Ressourcentaxonomien | -1.2% | Global | Mittelfristig (2–4 Jahre) |
| Katalog-Governance-Risiken in Multi-Betreiber-Umgebungen | -0.8% | Länderübergreifende Gruppen in Europa und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexität der Legacy-OSS/BSS-Integration
Legacy-OSS- und BSS-Umgebungen bleiben eine wesentliche Einschränkung bei der Katalogmodernisierung. Sie enthalten häufig benutzerdefinierte Logik, manuelle Abrechnungskorrekturen, ältere Tarife und schlecht dokumentierte Integrationen. Diese Systeme wurden nicht für kataloggesteuerte Abläufe konzipiert. Die technische Herausforderung ist mit internen Prozessen verbunden, die sich als Reaktion auf die Einschränkungen von Legacy-Systemen entwickelt haben. Projekte im Markt für Telecom-Produktkatalogverwaltungssoftware können länger dauern, wenn Teams gleichzeitig Systeme und Betriebspraktiken ändern müssen. Dies kann Verkaufszyklen verlängern und Anbieter begünstigen, die bereits große BSS-Umgebungen verwalten.
Hohe Migrations- und Datenmodell-Harmonisierungskosten
Die Datenmodell-Harmonisierung stellt eine separate Herausforderung dar, selbst nachdem ein Betreiber Integrationsprobleme behoben hat. Dies ist am schwierigsten für mittelgroße Betreiber und Gruppen, die in nationalen Betrieben unterschiedliche Produkttaxonomien verwenden. Bereinigung, Identifizierung von Legacy-Regeln und Korrekturen nach der Umstellung können erhebliche Kosten zu einer Migration hinzufügen. Jeder Markt kann auch ältere Tarife und lokale Preisregeln haben, die beibehalten oder abgeglichen werden müssen. Der Markt für Telecom-Produktkatalogverwaltungssoftware kann von modularen Ersatzansätzen profitieren, die den Bedarf reduzieren, zu Beginn eines Programms jedes System zu harmonisieren. Diese Ansätze ermöglichen es Betreibern, ausgewählte Katalogfunktionen zu ersetzen, bevor sie umfassendere BSS-Änderungen verfolgen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Unified-Plattformen gewinnen gegenüber eigenständigen Katalogtools an Boden
Produktkatalogverwaltungssoftware hielt im Jahr 2025 einen Anteil von 46,53 % und spiegelt damit ihre etablierte Position bei Betreibern wider, die kommerzielle Produkte getrennt von Netzwerkservicespezifikationen verwalteten. Dieses Segment bleibt die Standardwahl für viele Betreiber mit bestehenden eigenständigen Katalogsystemen. Unified-Produkt-, Service- und Ressourcenkatalogplattformen werden bis 2031 voraussichtlich mit einer CAGR von 16,21 % wachsen. Ihr Wachstum spiegelt die Nachfrage nach einer einzigen Informationsquelle für Handel, Abrechnung und Ressourcenerfüllung wider. Diese Struktur reduziert den Bedarf, mehrere Kataloge zu synchronisieren. Sie gibt Produkt-, Abrechnungs- und Erfüllungsteams auch eine gemeinsame Referenz für dasselbe kommerzielle Angebot. Diese gemeinsame Referenz kann den Bedarf reduzieren, Produktregeln wiederholt zwischen kommerziellen und technischen Systemen zu übersetzen. Die Marktgröße für Telecom-Produktkatalogverwaltungssoftware in diesem Segment wird durch die Betreibernachfrage nach engeren Verbindungen zwischen Produktdesign und technischer Erfüllung unterstützt.
Amdocs präsentierte CatalogONE im Februar 2025 als zentralen Katalog, der die BSS- und OSS-Domänen umfasst, mit trägerklassiger Automatisierung, TM Forum Open APIs und einem KI-Assistenten.[2]Amdocs, "CatalogONE, Your Business Growth Is as Easy as the Product It Can Launch," Amdocs, amdocs.com. Das TM Forum listete Cerillion Enterprise Product Catalog als ODA Component Certified bis November 2026. Service-Katalogverwaltungssoftware bleibt eine mittelgroße Kategorie. Anbieter bieten sie zunehmend als Komponente von Unified-BSS-Suiten an, anstatt als separates System. Cerillion veröffentlichte im Oktober 2025 in Version 25.2 ein Service-Catalogue-Modul, das dieselbe Veröffentlichungs-Engine wie sein Enterprise Product Catalogue verwendet. Dieser Ansatz gibt Anbietern eine engere Verbindung zwischen Produktdesign und Serviceerfüllung. Er hält das kommerzielle Angebot und die technische Servicebeschreibung innerhalb eines gemeinsamen Veröffentlichungsrahmens. Das kann den Bedarf für Teams reduzieren, separate Definitionen zu pflegen, wenn sich ein Service ändert, eine Aktion eingeführt wird oder eine neue Erfüllungsregel erforderlich ist. Das resultierende Plattformmodell kann auch die Governance über Katalogfunktionen hinweg konsistenter gestalten. Die Branche für Telecom-Produktkatalogverwaltungssoftware legt daher größeren Wert auf kombinierte Plattformen als auf isolierte Module.


Nach Komponente: Managed Services schließen die Lücke, da Betreiber den Katalogbetrieb auslagern
Software hielt im Jahr 2025 einen Anteil von 62,14 % und machte den Großteil neuer Katalogbereitstellungen und Legacy-Ersatzprogramme aus. Betreiber beginnen die BSS-Modernisierung häufig mit dem Kauf von On-Premises- oder SaaS-Software. Services werden bis 2031 voraussichtlich mit einer CAGR von 15,87 % wachsen. Ihre Expansion spiegelt die laufende Arbeit wider, die erforderlich ist, um Modelle zu pflegen, Regeln zu aktualisieren und APIs zu verwalten. Vielen Betreibern, insbesondere solchen unterhalb der Tier-1-Größe, fehlt ausreichende interne BSS-Kapazität für diese Arbeit. Daher wird das Wachstum im Markt für Telecom-Produktkatalogverwaltungssoftware durch Verträge unterstützt, die Technologie mit operativer Bereitstellung kombinieren. Die Serviceanforderung endet nicht, sobald die Software installiert ist, da Produktmodelle, Preisregeln und API-Kontrollen laufende Aufmerksamkeit erfordern. Dies schafft eine längere Beziehung zwischen dem Betreiber und dem Lieferanten als eine einmalige Softwarelizenz.
Netcracker kombinierte eine KI-gesteuerte BSS-Plattform mit verwalteter Bereitstellung für Zain KSA, was zu einer Reduzierung der Produktentwicklungszeit um 50 % führte. Verwaltete Bereitstellung kann das anfängliche Kapitalrisiko reduzieren und einen Teil des Implementierungsrisikos auf den Lieferanten verlagern. Anbieter ohne Managed-Services-Fähigkeiten können weniger wettbewerbsfähig sein, wenn Tier-1-Beschaffungen sowohl Software als auch operative Bereitstellung umfassen. Amdocs berichtete in seinen Ergebnissen des ersten Fiskalquartals im Februar 2026 über eine neue mehrjährige Managed-Services- und KI-Innovationsvereinbarung mit T-Mobile sowie ein erweitertes Engagement bei Vodafone Deutschland. Diese Vereinbarungen verlängern die Anbieterbeteiligung über die erste Implementierung hinaus. Sie geben Lieferanten eine direkte Rolle im täglichen Katalogbetrieb, einschließlich der Änderungen, die erforderlich sind, wenn Betreiber neue Produkte einführen oder bestehende Angebote überarbeiten. Sie machen auch die Qualität der Servicebereitstellung und des Regelmanagements zu einem Teil der langfristigen kommerziellen Position des Lieferanten. Für Betreiber kann dies die Abhängigkeit von internen Teams reduzieren, die sonst mehrere BSS-Tools unterstützen müssen. Die Branche für Telecom-Produktkatalogverwaltungssoftware belohnt zunehmend Lieferanten, die den Katalogbetrieb nach der Bereitstellung aufrechterhalten können.
Nach Bereitstellung: Hybrid- und Sovereign-Cloud stört den Public-Cloud-Standard
Cloud-Bereitstellungen hielten im Jahr 2025 einen Anteil von 54,48 % und machten Cloud zur führenden Bereitstellungswahl für die Katalogmodernisierung. Sie bietet einen Weg, sich von älteren On-Premises-Systemen zu entfernen. On-Premises wird bis 2031 voraussichtlich mit einer CAGR von 16,42 % wachsen. Dies spiegelt Anforderungen an die Datenresidenz und die Nachfrage nach lokaler Kontrolle über sensible Teilnehmerinformationen wider. Das Modell unterstützt auch Betreiber, die Cloud-Betriebspraktiken wünschen, ohne alle Workloads in eine öffentliche Umgebung zu verlagern. Es kann sensible Daten oder ausgewählte Funktionen innerhalb eines Landes halten, während andere Katalogfunktionen Cloud-Services nutzen können. Dies macht Bereitstellungsentscheidungen zu einem Teil der kommerziellen und regulatorischen Planung für ein Modernisierungsprogramm. Die führende Cloud-Bereitstellungsposition zeigt, dass Bereitstellungsflexibilität zunehmend zentral für Beschaffungsentscheidungen wird.
Cerillion kündigte im April 2026 eine Omantel-Bereitstellung über Cerillion Cloud im Oman Data Park an, die darauf ausgelegt ist, nationale Anforderungen an Datensouveränität und Sicherheit zu erfüllen. Diese Art von lokalem Cloud-Design wird in den Märkten des Nahen Ostens und Asien-Pazifiks zunehmend relevanter. On-Premises-Bereitstellung bleibt wichtig für stark regulierte Betreiber und Gebiete mit begrenzter nahegelegener Cloud-Kapazität. Diese Bereitstellungen bewegen sich auch in Richtung privater Cloud-Umgebungen auf Basis von Kubernetes und OpenShift. Die Unterscheidung zwischen On-Premises- und Hybrid-Bereitstellung wird weniger klar, da sich technische Architekturen ändern. Marktteilnehmer für Telecom-Produktkatalogverwaltungssoftware müssen daher öffentliche, private und lokale Cloud-Konfigurationen unterstützen. Ein Lieferant muss möglicherweise dieselben Katalogfunktionen bereitstellen und dabei Hosting-, Datenkontroll- und Sicherheitsvereinbarungen für jedes Betriebsland anpassen.
Nach Unternehmensgröße: KMU-Akzeptanz beschleunigt sich, da SaaS-Bereitstellung die Einstiegskosten senkt
Große Unternehmen hielten im Jahr 2025 einen Anteil von 71,84 %, angeführt von Tier-1- und Tier-2-Betreibern, die mehrjährige BSS-Transformationsprogramme durchführen. Ihre Nachfrage wird durch das für die Modernisierung erforderliche Kapital und durch komplexe Legacy-Integrationsanforderungen unterstützt. Kleine und mittlere Unternehmen werden bis 2031 voraussichtlich mit einer CAGR von 16,53 % wachsen. SaaS-Bereitstellung, modulare Preisgestaltung und vorintegrierte BSS-Suiten können die Anfangskosten für diese Käufer reduzieren. Dies erweitert die potenzielle Akzeptanz bei virtuellen Mobilfunknetzbetreibern, regionalen Breitbandanbietern und digitalen Servicemarken. Diese Käufer können sich auf definierte Servicestarts konzentrieren, anstatt jedes Legacy-System auf einmal zu ersetzen. Ihre Kaufbedürfnisse bevorzugen Produkte mit Standardkonfigurationen und klaren Betriebsgrenzen. Die Marktgröße für Telecom-Produktkatalogverwaltungssoftware für diese Gruppe profitiert, wenn Anbieter kleinere, schnellere Bereitstellungen ermöglichen.
Kleinere Betreiber können dasselbe Produkt- und Abrechnungsframework für mehrere Servicelinien ohne umfangreiche benutzerdefinierte Entwicklung nutzen. Dieser Ansatz kann Katalogplattformen für Unternehmen mit Hunderttausenden von Abonnenten statt Zehnmillionen rentabel machen. Er ermöglicht es Betreibern auch, Mobil-, Breitband- oder digitale Services schneller hinzuzufügen. Lieferanten erstellen abgestufte SaaS-Angebote mit begrenzten Konfigurationen für diese Kundengruppe. Diese Produkte konzentrieren sich auf schnelle Angebotsstarts statt auf einen vollständigen BSS-Ersatz. Sie können einem regionalen Anbieter helfen, einen begrenzten neuen Service einzuführen, ohne zunächst ein großes Integrationsprogramm zu finanzieren. Derselbe Ansatz kann digital-nativen Marken einen Weg bieten, etablierte Produkt- und Abrechnungsfunktionen zu nutzen, während sie ein kleineres Betriebsmodell beibehalten. Dies hält den anfänglichen Projektumfang näher an den Bedürfnissen des Käufers. Die Branche für Telecom-Produktkatalogverwaltungssoftware expandiert in eine Kundengruppe, die große etablierte Anbieter zuvor weniger direkt bedient hatten.
Nach Anwendung: Partner- und Marketplace-Management führt das Wachstum an
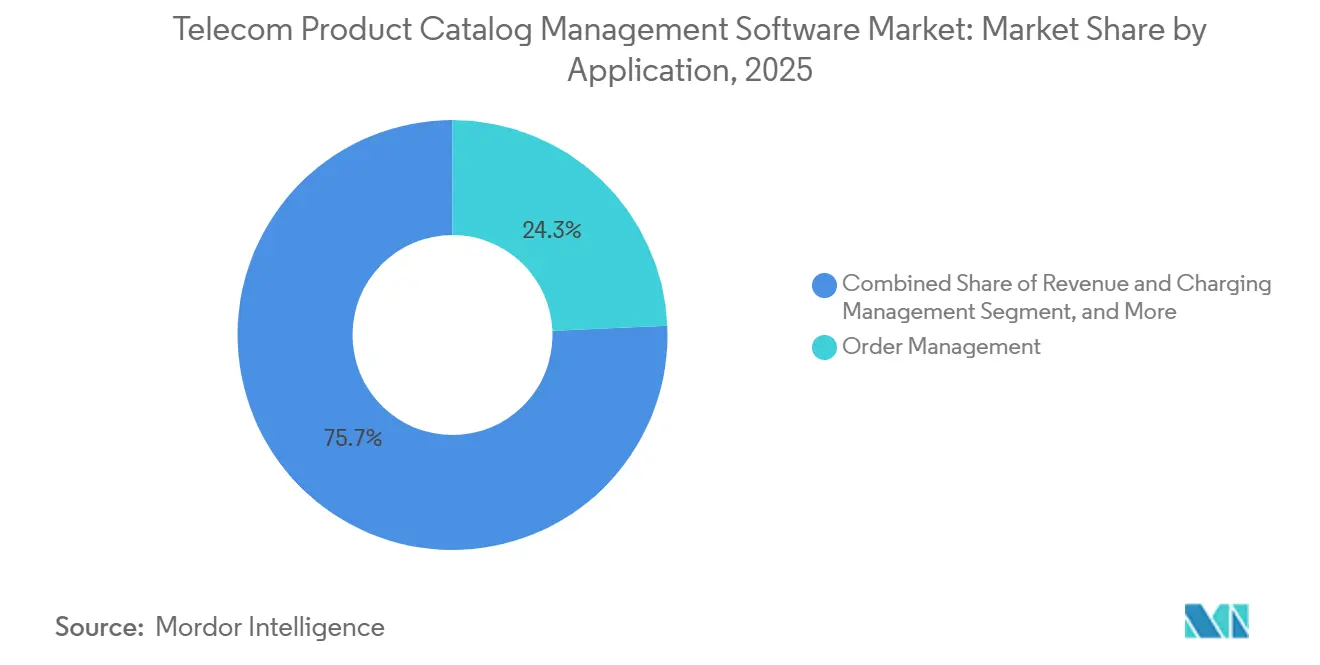
Auftragsverwaltung hielt im Jahr 2025 einen Anteil von 24,31 %, da sie Katalogproduktstrukturen mit Auftragserfassung, -zerlegung und -erfüllung verknüpft. Ihre Position spiegelt auch die große installierte Basis von Auftragsverwaltungsanwendungen wider. Bestands- und Verfügbarkeitsverwaltung wird bis 2031 voraussichtlich mit einer CAGR von 15,79 % wachsen. Betreiber investieren in Tools, die Partner-Onboarding, Umsatzteilungsregeln, Produkt-APIs und Abrechnung unterstützen. Diese Funktionen sind wichtig für B2B2X-Beziehungen, bei denen mehrere Parteien zu einem endgültigen Angebot beitragen. Ein Katalog muss das Partnerserviceelement, seine Preisbedingungen und die Regeln für Umsatzteilung oder Zahlungsabrechnung beschreiben. Er muss diese Definitionen auch den Systemen zugänglich machen, die Aufträge und Partnerinteraktionen verwalten. Die führende Position der Auftragsverwaltung spiegelt ihre Rolle als zentrale BSS-Funktion wider.
Umsatz- und Abrechnungsmanagement bleibt wichtig, da Kataloge Echtzeit-Rating, Nutzungspläne und Aktionsguthaben im selben Produktmodell unterstützen müssen. Kunden- und Kanalmanagement erfordert auch konsistente Produktdefinitionen über Vertriebsschnittstellen hinweg. Bestands- und Verfügbarkeitsverwaltung gewinnt an Aufmerksamkeit, wo Betreiber die Ressourcenverfügbarkeit prüfen, bevor sie einen komplexen Auftrag annehmen. Dies kann Auftragsausfälle reduzieren und eine schnellere Aktivierung für Festnetz- und Glasfaserservices unterstützen. Weitere Anwendungen umfassen Mediation, API-Monetarisierung und Wholesale-Management. Lieferanten von Telecom-Produktkatalogverwaltungssoftware fügen diese Funktionen hinzu, da Betreiber Kataloge über eine breitere Palette von Betriebsprozessen hinweg nutzen. Ein Katalog kann konsistente Daten an die Systeme liefern, die einen Service bepreisen, einen Auftrag annehmen, verfügbare Ressourcen prüfen und Abrechnungsregeln anwenden. Seine Verwendung erstreckt sich daher vom anfänglichen Produktdesign bis hin zu den Prozessen, die bestimmen, ob ein Auftrag abgeschlossen werden kann. Diese breitere Rolle erhöht den Wert der Integration über BSS-Funktionen hinweg.
Nach Endnutzer: Digitale Dienstleister treiben die nächste Wachstumswelle an
Telekommunikationsbetreiber hielten im Jahr 2025 einen Anteil von 38,42 % und waren damit die größte Endnutzergruppe. Mobilfunknetzbetreiber, Festnetz- und Breitbandbetreiber sowie Kabel- und Konvergenzanbieter bilden jeweils wichtige Käufergruppen. Konvergierte Betreiber haben einen starken Bedarf an gemeinsamen Produktmodellen für Mobil-, Breitband-, Video- und Unternehmensservices. Internetdienstanbieter werden auch zu aktiveren Käufern, da der Glasfaserwettbewerb zunimmt. Digitale Dienstleister und Kommunikationstechnologieunternehmen werden bis 2031 voraussichtlich mit einer CAGR von 16,41 % wachsen. Der Markt für Telecom-Produktkatalogverwaltungssoftware bewegt sich über seine traditionelle Trägerkunden-Basis hinaus. Digitale Betreiber können weniger Legacy-Einschränkungen haben, benötigen aber dennoch eine konsistente Aufzeichnung der Konnektivitäts-, Cloud- und Drittanbieterservices, die sie verkaufen. Dies erweitert die Bandbreite der Kundenumgebungen, die Kataloglieferanten ansprechen müssen.
Diese Endnutzergruppe umfasst Cloud-Kommunikationsanbieter, Over-the-Top-Konnektivitätsanbieter und digital-native Betreiber. Diese Organisationen müssen Serviceportfolios verwalten, die Konnektivität, Cloud-Services und Drittanbieteranwendungen kombinieren. Circles kündigte im Februar 2026 eine Partnerschaft mit by.U an, die mehrere Legacy-BSS- und digitale Erfahrungssysteme in eine einheitliche Cloud-native SaaS-Plattform konsolidierte. Das Projekt zeigt, wie digitale Betreiber eine einheitliche Architektur verfolgen können, ohne die gleichen Legacy-Einschränkungen wie etablierte Träger zu haben. Anbieter wie Amdocs, Netcracker und Cerillion fügen Fähigkeiten für Portfolios hinzu, die Konnektivität und digitale Services umfassen. Marktchancen für Telecom-Produktkatalogverwaltungssoftware erstrecken sich daher auf Unternehmen, die nicht dem traditionellen Trägermodell entsprechen. Diese Organisationen können Serviceportfolios haben, die sich schnell ändern, da sie Konnektivität mit Cloud-Funktionen und Partneranwendungen kombinieren. Ihre Anforderungen verstärken den Bedarf an Katalogprodukten, die eine vielfältige Menge von Angebotskomponenten verwalten können, ohne separate Definitionen für jeden Kanal oder Service zu erstellen. Dies hält den Katalog relevant, wenn das Portfolio expandiert.
Geografische Analyse
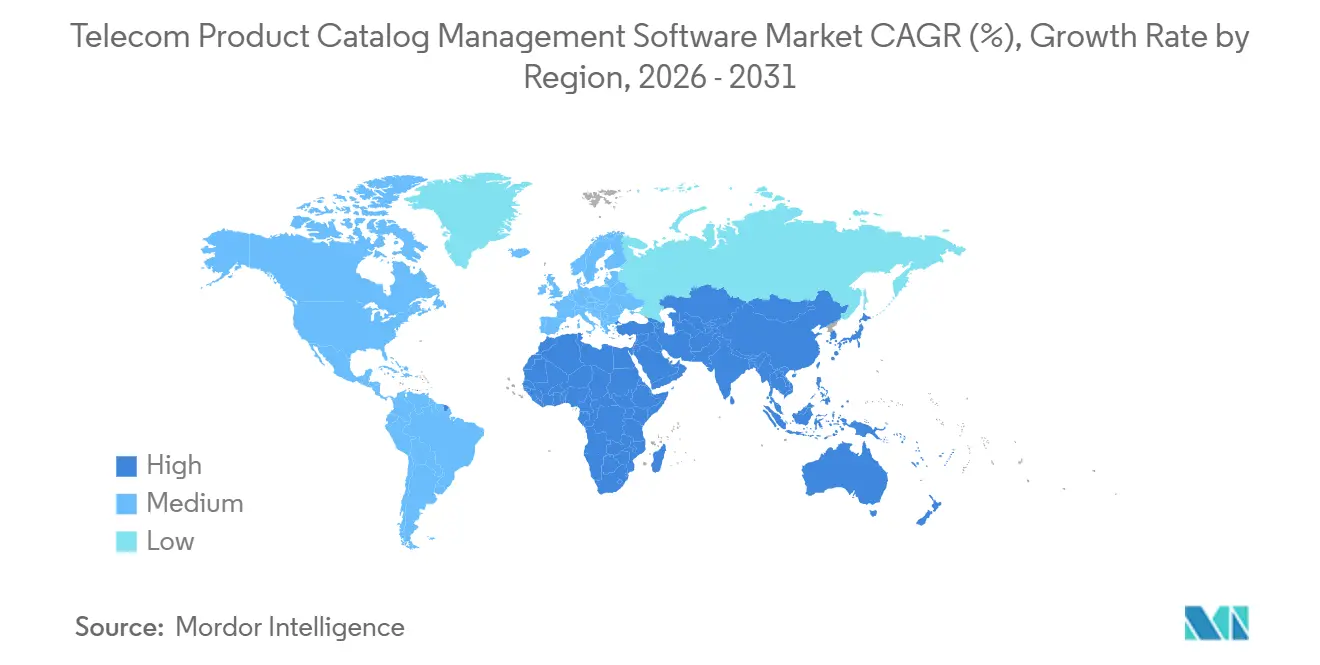
Nordamerika hielt im Jahr 2025 einen regionalen Anteil von 34,56 %. Tier-1-Betreiber in den Vereinigten Staaten, Kanada und Mexiko führen mehrjährige BSS-Transformationsprogramme mit wichtigen Katalogkomponenten durch. Träger in den Vereinigten Staaten ersetzen proprietäre Legacy-Umgebungen durch Cloud-native und API-gesteuerte Systeme. Diese Projekte führen häufig zu mehrjährigen Software- und Servicevereinbarungen. Amdocs berichtete in seinen Ergebnissen des ersten Fiskalquartals im Februar 2026 über eine erweiterte Beziehung mit T-Mobile. Kanada trägt durch Investitionen in Unternehmensbreitband und Netzwerkausbau zur Nachfrage bei.
Europa erlebt eine bedeutende Modernisierung in Deutschland, dem Vereinigten Königreich, Frankreich und den Niederlanden. Anforderungen an die Datenresidenz und DSGVO-Verpflichtungen unterstützen die Nachfrage nach Hybrid- und Private-Cloud-Bereitstellungen. Google Cloud beschrieb die souveräne Datenplattform der Deutschen Telekom im Jahr 2024. Südamerika zieht längere BSS-Transformationsverträge an.[3]Google Cloud, "Engineering Deutsche Telekom's Sovereign Data Platform," Google Cloud Blog, cloud.google.com. Liberty Latin America kündigte im August 2026 ein 10-jähriges strategisches Engagement mit Amdocs an. Die Region liegt in absoluten Ausgaben hinter Nordamerika und Europa zurück, aber die jüngsten Vertragslaufzeiten deuten auf größere Transformationsprogramme hin.
Asien-Pazifik wird bis 2031 voraussichtlich mit einer CAGR von 16,14 % wachsen, der schnellsten regionalen Rate im Markt für Telecom-Produktkatalogverwaltungssoftware. China, Indien, Südkorea, Japan und Südostasien verfolgen die 5G-Monetarisierung durch differenzierte Unternehmens- und Verbraucherangebote. Netcracker schloss im Dezember 2025 eine große Cloud-Bereitstellung für AIS in Thailand ab. Der Nahe Osten investiert ebenfalls in BSS- und OSS-Modernisierung, einschließlich des Omantel-Programms von Cerillion im April 2026. Afrika ist eine sich entwickelnde Chance, bei der Betreiber durch umfassendere BSS-Konsolidierungsprogramme in Katalogfunktionen investieren. Diese Programme unterstützen die 4G-Monetarisierung und vorbereitende 5G-Infrastrukturinvestitionen.

Wettbewerbslandschaft
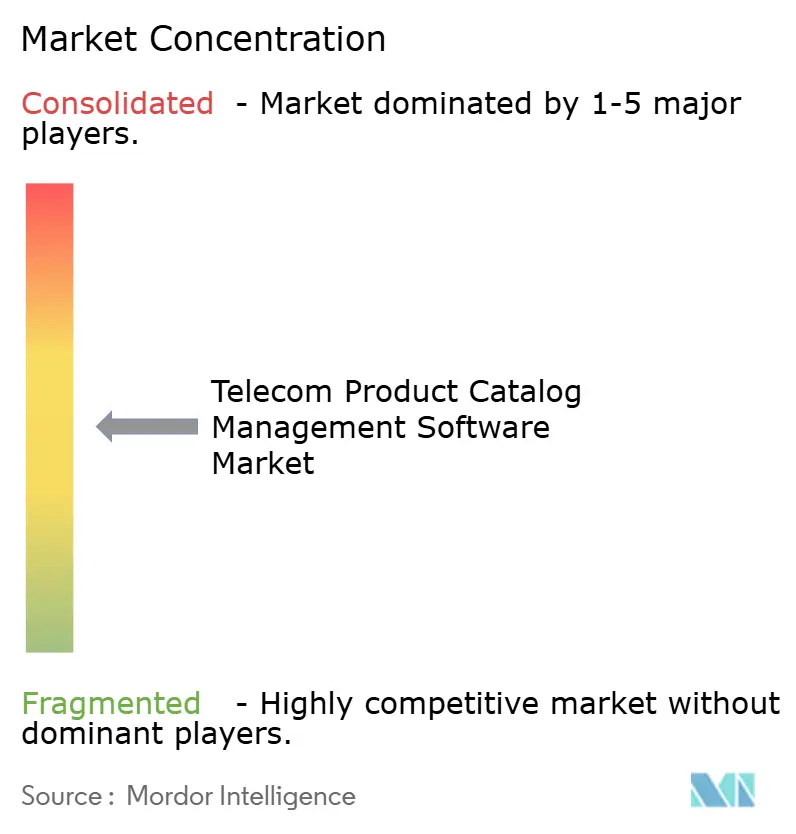
Der Markt für Telecom-Produktkatalogverwaltungssoftware ist mäßig konzentriert. Amdocs, Netcracker, Ericsson, Nokia und Oracle bilden die obere Ebene der Full-Stack-BSS-Lieferanten. Ihre Position wird durch Managed-Services-Beziehungen, Integration mit Abrechnung und Auftragsverwaltung sowie Katalogkonfigurationsfähigkeiten unterstützt. Diese Unternehmen konkurrieren hauptsächlich bei Transformation, Bereitstellung und Integrationstiefe. Katalogmodule werden häufig als Teil umfassenderer BSS- und OSS-Programme verkauft. Dies macht die Fähigkeit des Lieferanten, Abrechnung, Aufträge, Erfüllung und Betrieb zu verwalten, für einen Katalogkauf relevant. Es bedeutet auch, dass spezialisierte Kataloglieferanten demonstrieren müssen, wie ihre Tools mit den Systemen integriert werden können, die ein Betreiber behalten möchte. Amdocs schloss seine Übernahme von MATRIXX Software Anfang 2026 ab und fügte damit Echtzeit-Abrechnungsfähigkeiten zu seinem Katalog-zu-Monetarisierungs-Workflow hinzu.
Cerillion, Hansen Technologies, Tecnotree, Comarch und Qvantel konkurrieren als fokussiertere Lieferanten. Sie bieten modulare Katalogprodukte an, die Betreiber einführen können, ohne einen vollständigen BSS-Stack zu ersetzen. Dieser Ansatz kann mittelgroße Betreiber mit kleineren Transformationsbudgets ansprechen. Ein Betreiber kann ein Katalogmodul für einen definierten Service oder Kanal einführen und seine Nutzung erweitern, wenn das Betriebsmodell erprobt ist. Dies reduziert die Anforderung, sich zu einem vollständigen Stack-Ersatz zu verpflichten, bevor Vorteile etabliert sind. Cerillion führte in seiner Version vom April 2026 Agent2Agent-Fähigkeiten ein. Hansen Technologies erneuerte im Mai 2026 seine Partnerschaft mit Telefónica Deutschland für Cloud-, KI- und API-gestützte BSS-Fähigkeiten. Diese Veröffentlichungen zeigen, dass Lieferanten KI-gestützte Konfiguration als einen Differenzierungspunkt nutzen.
TM Forum ODA-Konformität, Cloud-natives Design und KI-gestützte Angebotskonfiguration werden zu gängigen Wettbewerbsanforderungen. Dies reduziert den Spielraum für Differenzierung allein durch Funktionen. Betreiber beurteilen, ob ein Lieferant Angebote schnell konfigurieren, sich mit etablierten Systemen verbinden und laufenden operativen Support bieten kann. Diese Faktoren können wichtiger sein als ein eigenständiges Produktmerkmal, wenn ein Transformationsprogramm mehrere Geschäftsfunktionen abdeckt. Lieferanten konkurrieren stattdessen bei Integrationsgeschwindigkeit, Managed-Services-Abdeckung und kommerzieller Flexibilität. Netcracker erreichte im März 2026 einen Meilenstein in einem großen OSS-Modernisierungsprogramm für BICS, das Ressourceninventar, Serviceinventar und Netzwerkplanungsfähigkeiten umfasste.[4]Netcracker Technology, "Netcracker Reaches Significant Milestone with Major OSS Modernization Program for BICS," Netcracker Technology, netcracker.com. Das Omantel-Programm von Cerillion zeigt auch die Bedeutung der Bereitstellung einer integrierten BSS- und OSS-Suite in einer souveränen Cloud-Umgebung. Der Markt für Telecom-Produktkatalogverwaltungssoftware belohnt Anbieter, die ihr Bereitstellungsmodell an lokale Datenanforderungen und bestehende Systeme anpassen können.
Marktführer in der Branche für Telecom-Produktkatalogverwaltungssoftware
Amdocs Limited
NetCracker Technology Corporation
Ericsson AB
Nokia Corporation
Oracle Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: Amdocs und Millicom unterzeichneten eine mehrjährige Managed-Services-Vereinbarung für Telefónica Chile und Telefónica Moviles Chile, die Full-Stack-BSS/OSS, KI-gesteuertes Anwendungsmanagement und Software-Factory-Expertise zur Beschleunigung der Produkt- und Servicebereitstellung in den chilenischen Betrieben von Millicom abdeckt und einen bedeutenden Meilenstein in der BSS-Modernisierungsdynamik Südamerikas markiert.
- Mai 2026: Hansen Technologies erneuerte seine strategische Partnerschaft mit Telefónica Deutschland und erweiterte Cloud-, KI- und API-gestützte BSS-Lösungen von der Produktdefinition bis zur Auftragserfüllung; Telefónica Deutschland war eines der ersten Unternehmen weltweit, das die vorintegrierte agentische KI-Fähigkeit von Hansen in seinem Katalogmodul erprobte.
- April 2026: Cerillion unterzeichnete ein großes BSS/OSS-Transformationsprogramm mit Omantel, dem führenden integrierten Telekommunikationsanbieter Omans, und setzte seine vorintegrierte BSS/OSS-Suite über Cerillion Cloud ein, die im Oman Data Park gehostet wird, um nationale Anforderungen an Datensouveränität zu erfüllen und gleichzeitig SaaS-Agilität und KI-Aktivierung aufrechtzuerhalten.
- März 2026: Netcracker kündigte ein strategisches OSS-Modernisierungsprogramm für BICS, ein Unternehmen der Proximus Global, an, das alle Komponenten von Netcracker Digital OSS umfasst, einschließlich Ressourceninventar, Serviceinventar, Serviceinformationsmanagement sowie Netzwerkplanung und -design, als Teil der Modernisierung der Wholesale- und Carrier-Services von BICS.


Globaler Berichtsumfang für den Markt für Telecom-Produktkatalogverwaltungssoftware
Markt für Telecom-Produktkatalogverwaltungssoftware: Dieser Markt umfasst Softwarelösungen, die Telekommunikationsdienstleistern ermöglichen, Produktkataloge für Sprach-, Daten-, Messaging- und digitale Services zu erstellen, zu verwalten, zu konfigurieren und zu pflegen. Der Marktumfang umfasst Produktlebenszyklusmanagement, Preis- und Angebotskonfiguration, Bündelung, Integration der Auftragsverwaltung und Katalog-Governance über Festnetz-, Mobil- und konvergierte Telecom-Services hinweg.
Der Bericht über den Markt für Telecom-Produktkatalogverwaltungssoftware ist segmentiert nach Produkttyp (Produktkatalogverwaltungssoftware, Service-Katalogverwaltungssoftware und Unified-Produkt-, Service- und Ressourcenkatalogplattformen), Komponente (Software und Service), Bereitstellung (Cloud und On-Premises), Unternehmensgröße (große Unternehmen sowie kleine und mittlere Unternehmen), Anwendung (Auftragsverwaltung, Umsatz- und Abrechnungsmanagement, Kunden- und Kanalmanagement, Bestands- und Verfügbarkeitsverwaltung und weitere Anwendungen), Endnutzer (Telekommunikationsbetreiber, Internetdienstanbieter, Mobilfunknetzbetreiber, Festnetz- und Breitbandbetreiber, Kabel- und Konvergenz-Kommunikationsanbieter sowie digitale Dienstleister und Kommunikationstechnologieunternehmen) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Produktkatalogverwaltungssoftware |
| Service-Katalogverwaltungssoftware |
| Unified-Produkt-, Service- und Ressourcenkatalogplattformen |
| Software |
| Services |
| Cloud |
| On-Premises |
| Große Unternehmen |
| Kleine und mittlere Unternehmen |
| Auftragsverwaltung |
| Umsatz- und Abrechnungsmanagement |
| Kunden- und Kanalmanagement |
| Bestands- und Verfügbarkeitsverwaltung |
| Weitere Anwendungen |
| Telekommunikationsbetreiber |
| Internetdienstanbieter |
| Mobilfunknetzbetreiber |
| Festnetz- und Breitbandbetreiber |
| Kabel- und Konvergenz-Kommunikationsanbieter |
| Digitale Dienstleister und Kommunikationstechnologieunternehmen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Russland | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriges Asien-Pazifik | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Ägypten | |
| Übriges Afrika |
| Nach Produkttyp | Produktkatalogverwaltungssoftware | |
| Service-Katalogverwaltungssoftware | ||
| Unified-Produkt-, Service- und Ressourcenkatalogplattformen | ||
| Nach Komponente | Software | |
| Services | ||
| Nach Bereitstellung | Cloud | |
| On-Premises | ||
| Nach Unternehmensgröße | Große Unternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Anwendung | Auftragsverwaltung | |
| Umsatz- und Abrechnungsmanagement | ||
| Kunden- und Kanalmanagement | ||
| Bestands- und Verfügbarkeitsverwaltung | ||
| Weitere Anwendungen | ||
| Nach Endnutzer | Telekommunikationsbetreiber | |
| Internetdienstanbieter | ||
| Mobilfunknetzbetreiber | ||
| Festnetz- und Breitbandbetreiber | ||
| Kabel- und Konvergenz-Kommunikationsanbieter | ||
| Digitale Dienstleister und Kommunikationstechnologieunternehmen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Russland | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriges Asien-Pazifik | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Ägypten | ||
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Telecom-Produktkatalogverwaltungssoftware?
Der Markt wurde im Jahr 2025 auf 1,36 Milliarden USD geschätzt, beträgt im Jahr 2026 1,55 Milliarden USD und wird bis 2031 voraussichtlich 3,14 Milliarden USD bei einer CAGR von 15,16 % erreichen.
Was treibt die Nachfrage nach Telecom-Produktkatalogverwaltungssoftware an?
Die Nachfrage wird durch 5G, IoT, Cloud-native Services, Edge-Computing, schnellere Angebotsstarts und den Bedarf an konsistenten Produktdefinitionen über Vertriebskanäle hinweg unterstützt.
Welcher Produkttyp wächst am schnellsten?
Unified-Produkt-, Service- und Ressourcenkatalogplattformen werden bis 2031 voraussichtlich mit einer CAGR von 16,21 % wachsen.
Welches Bereitstellungsmodell expandiert am schnellsten?
On-Premises wird bis 2031 voraussichtlich mit einer CAGR von 16,42 % wachsen, da Betreiber Anforderungen an Datenresidenz und Kontrolle adressieren.
Welche Endnutzergruppe expandiert am schnellsten?
Digitale Dienstleister und Kommunikationstechnologieunternehmen werden bis 2031 voraussichtlich mit einer CAGR von 16,41 % wachsen.
Welche Region wächst am schnellsten?
Asien-Pazifik wird bis 2031 voraussichtlich mit einer CAGR von 16,14 % wachsen, unterstützt durch 5G-Monetarisierung und Cloud-basierte BSS-Modernisierung.
Seite zuletzt aktualisiert am:



