
Tamaño y Participación del Mercado de Soluciones de Red de Área de Almacenamiento (SAN)
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 24.30 Mil millones de dólares |
| Tamaño del Mercado (2031) | 31.47 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.31 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Soluciones de Red de Área de Almacenamiento (SAN) por Mordor Intelligence
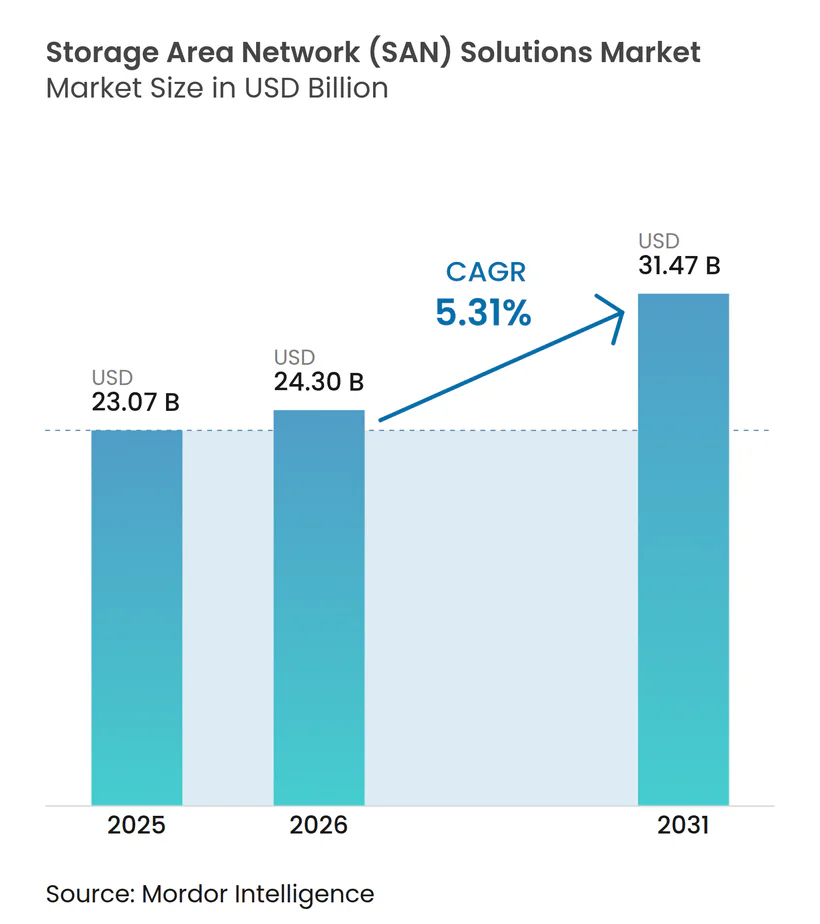
El tamaño del Mercado de Soluciones de Red de Área de Almacenamiento fue valorado en 23,07 mil millones de USD en 2025 y se estima que crecerá desde 24,30 mil millones de USD en 2026 hasta alcanzar 31,47 mil millones de USD en 2031, a una CAGR del 5,31% durante el período de pronóstico (2026-2031).
El impulso del mercado se acelera a medida que las empresas renuevan el almacenamiento heredado para satisfacer los requisitos de inteligencia artificial y análisis en tiempo real, adoptan tejidos de menor latencia y se alinean con modelos de adquisición centrados en la nube.[1] La demanda se ve reforzada por la expansión de centros de datos a hiperescala, las actualizaciones de infraestructura definida por software y los mandatos regulatorios que priorizan las capacidades de nube soberana. Los proveedores se benefician del aumento de los volúmenes de datos en el borde vinculados a los despliegues de 5G e Industria 4.0, y de los objetivos de sostenibilidad que favorecen las matrices flash de bajo consumo energético. La competencia se centra en la innovación de software y la entrega basada en suscripción, lo que permite lanzamientos de funciones más rápidos y un gasto predecible.
Conclusiones Clave del Informe
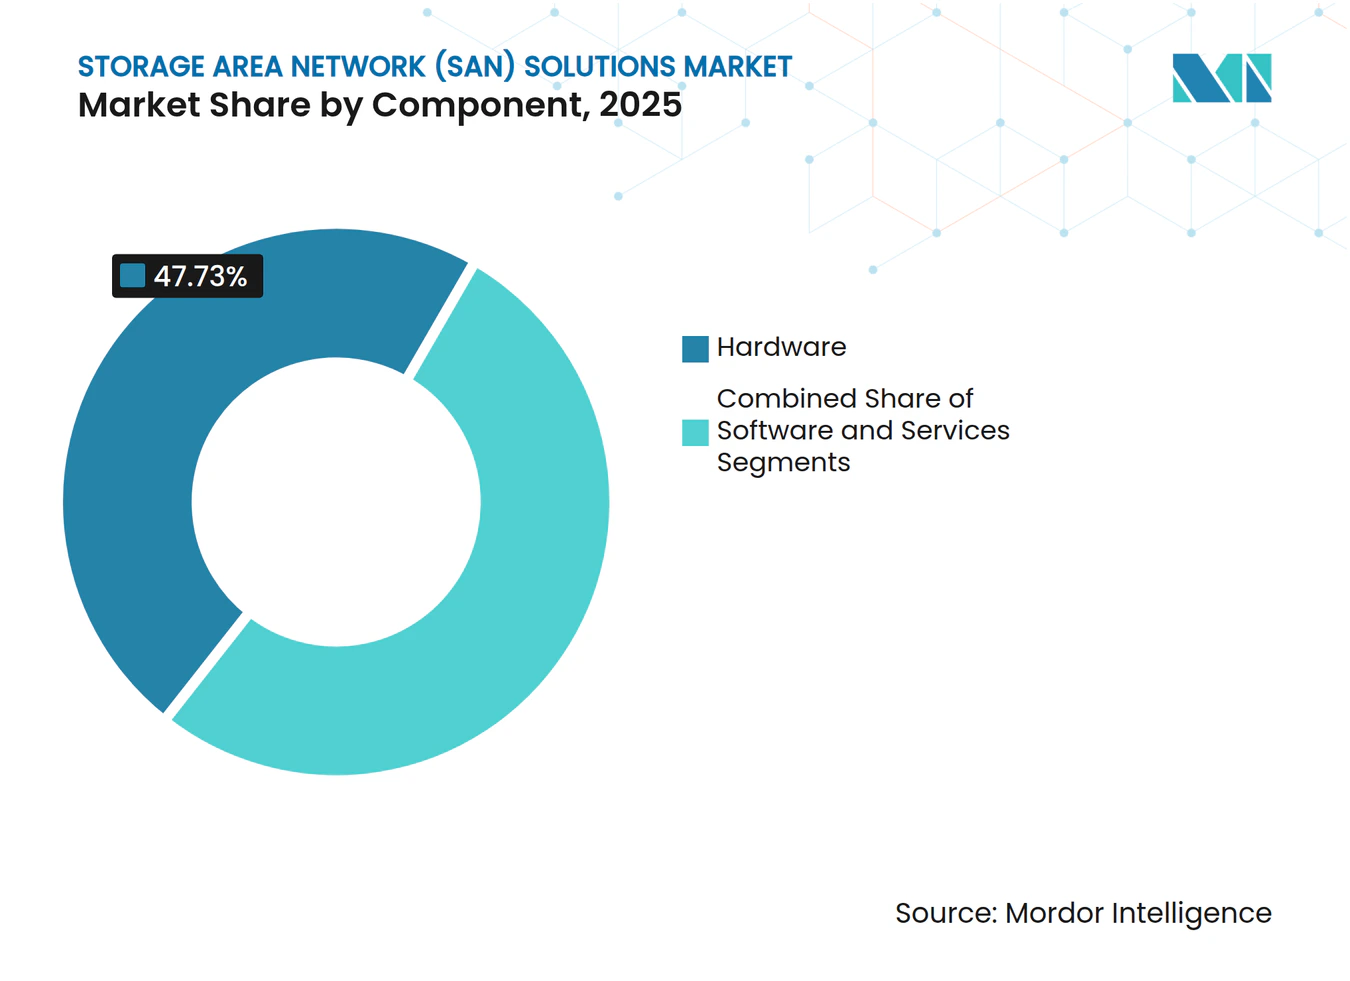
- Por componente, el hardware representó el 47,73% de la participación del mercado de Redes de Área de Almacenamiento en 2025; se proyecta que las soluciones de software registren la CAGR más rápida del 6,33% hasta 2031.
- Por tipo de SAN, las SAN de servidores a hiperescala representaron el 38,94% de la participación en ingresos en 2025 en el mercado de Redes de Área de Almacenamiento, mientras que las SAN virtuales/definidas por software se expandirán a una CAGR del 5,98% hasta 2031.
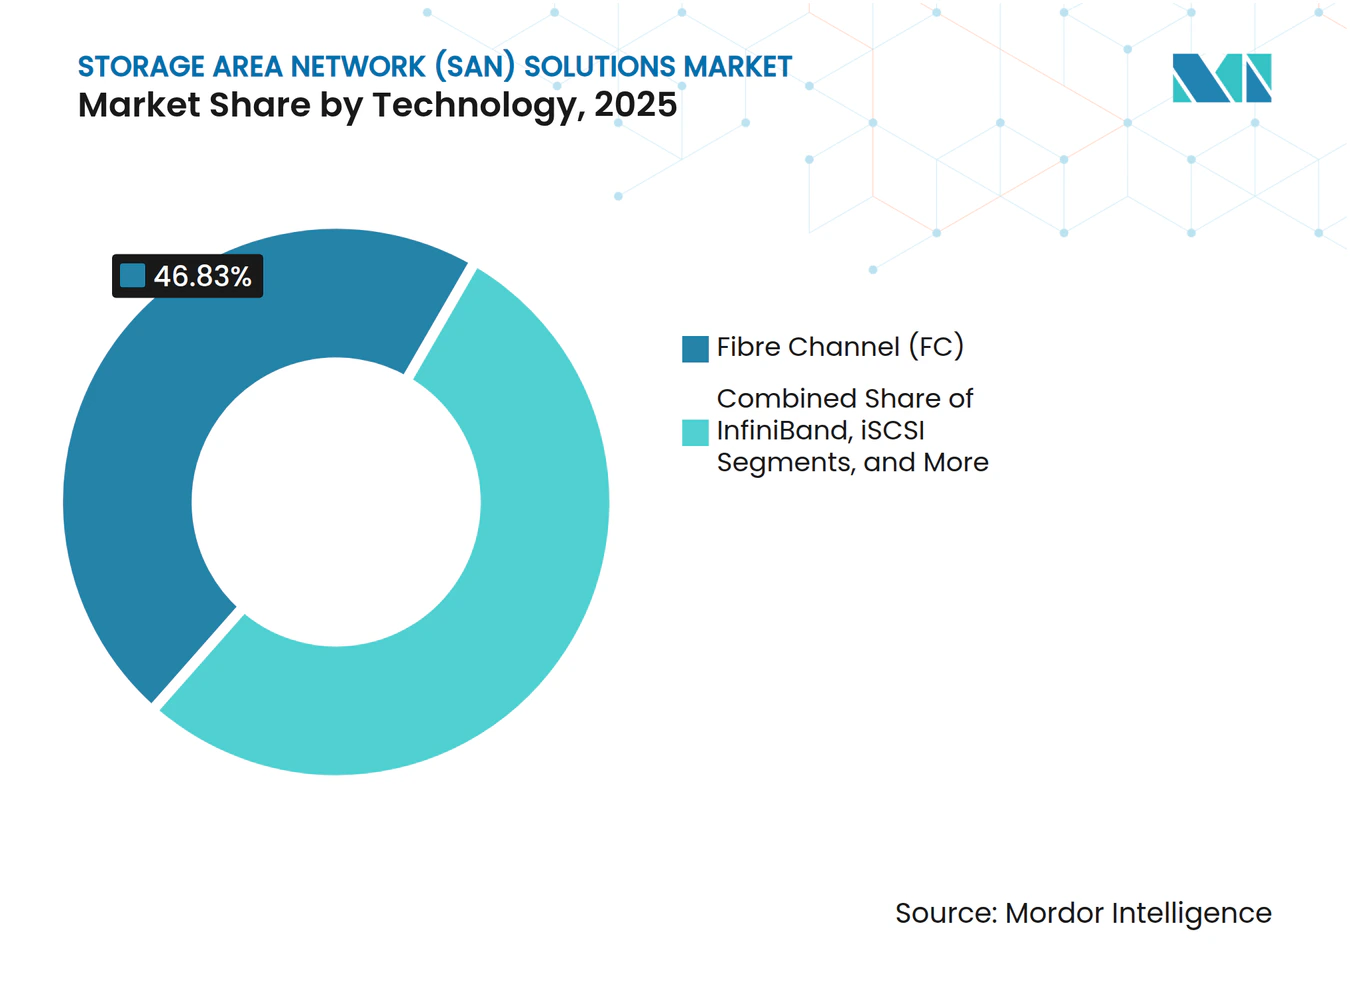
- Por tecnología, el canal de fibra lideró con una participación del 46,83% del tamaño del mercado de Redes de Área de Almacenamiento en 2025; NVMe sobre Tejidos avanza a una CAGR del 6,31% hasta 2031.
- Por industria de usuario final, el sector BFSI capturó el 28,93% de la participación en 2025 en el mercado de Redes de Área de Almacenamiento, mientras que salud y ciencias de la vida crece a una CAGR del 5,88% hacia 2031.
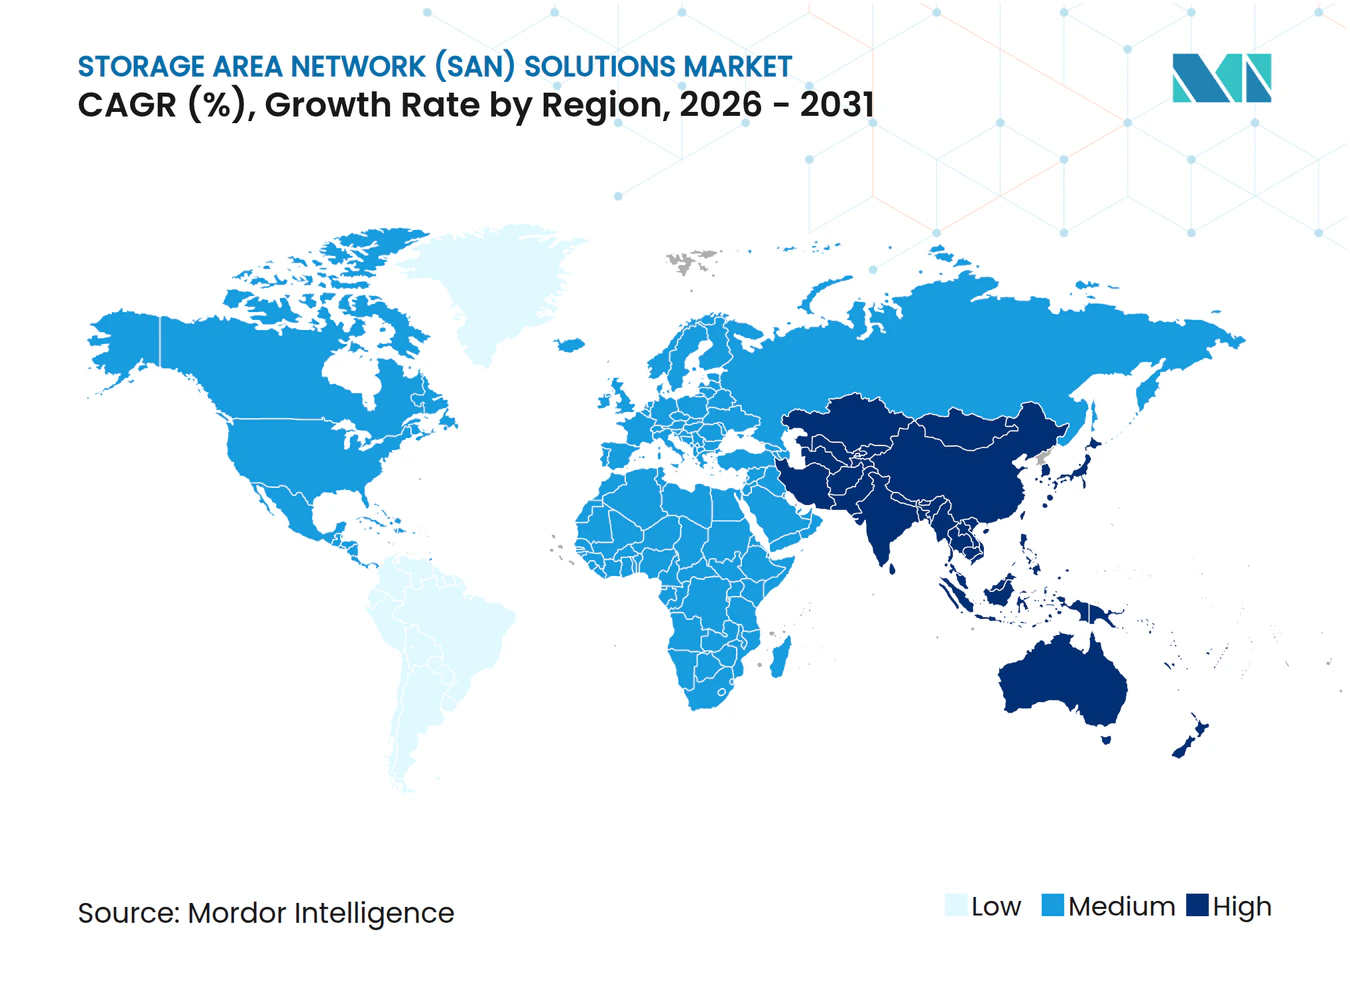
- Por geografía, América del Norte representó el 39,84% del tamaño del mercado de Redes de Área de Almacenamiento en 2025, mientras que Asia-Pacífico avanza a una CAGR del 6,12% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Explosión de cargas de trabajo de IA/ML y análisis en tiempo real | +1.2% | Global, concentrado en América del Norte y APAC | Corto plazo (≤ 2 años) |
| Adopción rápida de NVMe sobre Tejidos en centros de datos de Nivel 1 | +0.8% | América del Norte y Europa, en expansión hacia APAC | Mediano plazo (2-4 años) |
| Migración de DAS/NAS a SAN agrupadas en nubes híbridas | +0.7% | Global, liderado por América del Norte y Europa | Mediano plazo (2-4 años) |
| Incentivos gubernamentales para infraestructura de nube soberana | +0.5% | Núcleo de APAC, en expansión hacia MEA y América Latina | Largo plazo (≥ 4 años) |
| Proliferación de datos en el borde desde nodos 5G e Industria 4.0 | +0.4% | Global, adopción temprana en mercados desarrollados | Largo plazo (≥ 4 años) |
| Demanda impulsada por ESG para SAN basadas en flash de bajo consumo energético | +0.3% | Europa y América del Norte, en expansión global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Explosión de cargas de trabajo de IA/ML y análisis en tiempo real
Las canalizaciones modernas de entrenamiento e inferencia de IA dependen de flujos masivos de E/S paralelas que saturan las matrices tradicionales basadas en disco, haciendo que las SAN flash de latencia ultrabaja sean indispensables. Los clústeres de GPU alcanzan una eficiencia óptima solo cuando el almacenamiento puede sostener un rendimiento de millones de IOPS con latencia de submilisegundo. Las empresas que migran el desarrollo de modelos a cómputo de alta densidad reportan ciclos de entrenamiento un 40% más rápidos tras reemplazar los discos giratorios por matrices flash NVMe. Los proveedores de servicios financieros, los operadores de telecomunicaciones y los fabricantes de equipos originales del sector automotriz amplían la capacidad flash para acomodar modelos de lenguaje de gran escala y cargas de trabajo de visión en tiempo real que de otro modo se estancarían en el almacenamiento heredado. A medida que los despliegues de IA se amplían, la demanda de tejidos escalables y de alto ancho de banda consolida el mercado de Red de Área de Almacenamiento como piedra angular de la infraestructura de IA empresarial.
Adopción rápida de NVMe sobre Tejidos en centros de datos de Nivel 1
NVMe-oF extiende el paralelismo de las unidades NVMe a través de tejidos compartidos, proporcionando a los servidores acceso remoto al almacenamiento a la velocidad de un disco local. Los primeros adoptantes en escenarios de negociación de alta frecuencia y detección de fraudes documentan respuestas de menos de 100 µs y un 30% de mejora en la latencia de las aplicaciones tras la implementación de NVMe-oF.[2] El soporte para transportes de Canal de Fibra, Ethernet e InfiniBand facilita la migración desde topologías existentes, permitiendo a los operadores mezclar equipos heredados y de nueva generación. Las actualizaciones de tejido coinciden con servidores PCIe Gen5 y redes de 400 Gb/s, creando un ciclo de renovación sincronizado que acelera la penetración del protocolo. A medida que los estándares maduran y las certificaciones de múltiples proveedores se amplían, NVMe-oF se convierte en el camino de facto para aprovechar el rendimiento completo de los medios flash de próxima generación.
Migración de DAS/NAS a SAN agrupadas en nubes híbridas
Las estrategias híbridas exigen un grupo unificado que abarque racks en las instalaciones y depósitos de nube pública. Las SAN definidas por software abstraen el hardware, automatizan la clasificación por niveles y presentan un espacio de nombres único, reduciendo el tiempo de gestión en un 25% y aumentando la utilización en un 40%.[3] La colocación basada en políticas permite que los conjuntos de datos activos residan en flash local mientras las copias más frías se trasladan al almacenamiento de objetos en la nube, reduciendo tanto la latencia como el costo. Las políticas coherentes de protección de datos simplifican el cumplimiento de auditorías en distintas jurisdicciones. En consecuencia, los directores de información identifican las SAN agrupadas como la base de las arquitecturas preparadas para la nube que mantienen los datos críticos cerca del cómputo mientras permiten la expansión elástica hacia nubes públicas.
Incentivos gubernamentales para infraestructura de nube soberana
Los países que financian nubes domésticas insisten en el almacenamiento de datos dentro de la región, gestionado por proveedores verificados. El 14.º Plan Quinquenal de China por sí solo destina USD 1,4 billones a infraestructura digital, una parte considerable de la cual se dirige hacia sistemas de almacenamiento conformes con las directrices de seguridad nacional.[4] El programa de Mercado Único Digital de Europa respalda iniciativas similares, impulsando a los proveedores a ofrecer planos de control con restricción geográfica y cifrado certificado. Los proveedores que incorporan motores de políticas, integración de gestión de claves y criptografía poscuántica obtienen ventaja de primer movimiento en licitaciones vinculadas a la modernización del sector público y las actualizaciones de infraestructura crítica.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Elevado CAPEX inicial y brecha de habilidades para SAN de Canal de Fibra | -0.6% | Global, que afecta particularmente la adopción por parte de las PYME | Corto plazo (≤ 2 años) |
| Problemas persistentes de interoperabilidad entre equipos de múltiples proveedores | -0.4% | Global, concentrado en entornos empresariales complejos | Mediano plazo (2-4 años) |
| Aumento de las primas por ransomware que impulsan el cambio hacia el almacenamiento de objetos | -0.3% | América del Norte y Europa, en expansión hacia APAC | Corto plazo (≤ 2 años) |
| Tejidos de memoria CXL optimizados para IA que amenazan la relevancia de las SAN | -0.2% | América del Norte y APAC, primeros adoptantes empresariales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Elevado CAPEX inicial y brecha de habilidades para SAN de Canal de Fibra
Las empresas medianas pueden gastar más de USD 500.000 en paquetes de conmutadores, HBA y matrices antes de considerar el personal especializado. Los administradores de Canal de Fibra certificados exigen salarios superiores, aunque CompTIA señala un déficit del 35% en profesionales de almacenamiento cualificados a nivel mundial. Muchos líderes de TI evitan el gasto optando por alternativas iSCSI basadas en Ethernet o SAN definidas por software que se apoyan en el talento de red existente. Los proveedores mitigan el obstáculo con ofertas de suscripción de pago por crecimiento, pero el impacto inicial del precio y las exigencias de formación siguen frenando la expansión del Canal de Fibra entre las organizaciones con presupuesto limitado.
Problemas persistentes de interoperabilidad entre equipos de múltiples proveedores
A pesar de los estándares T11 y SNIA, las desviaciones de firmware, las peculiaridades de zonificación y las API de gestión propietarias generan entre un 15% y un 20% más de sobrecarga operativa en tejidos heterogéneos. Las complejidades de integración prolongan los tiempos de implementación y disparan los tickets de soporte cuando las herramientas de orquestación se encuentran con HBA o microcódigos de matrices incompatibles. Las cargas de trabajo en contenedores agravan el problema porque los complementos CSI y los operadores de Kubernetes difieren según el proveedor. Las empresas favorecen cada vez más las pilas de un solo proveedor o abstraen el almacenamiento mediante capas de virtualización para evitar el ajuste entre plataformas, pero hacerlo limita el poder de negociación y puede aumentar el riesgo de dependencia del proveedor.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
Las Soluciones de Software Aceleran la Modernización de la InfraestructuraEl tamaño del mercado de Redes de Área de Almacenamiento para hardware representó el 47,73% de los ingresos en 2025, aunque el componente de software se acelera a una CAGR del 6,33%. Las empresas priorizan las capas de abstracción que protegen las aplicaciones de los cambios de hardware, automatizan el aprovisionamiento y aplican políticas de manera uniforme en todos los sitios. El almacenamiento definido por software reutiliza servidores de uso general en bloques resilientes, reduciendo el costo total de propiedad hasta en un 35%. Los proveedores incorporan operaciones de inteligencia artificial que pronostican puntos críticos de capacidad y ajustan los niveles de QoS sin intervención humana. Los precios por suscripción en la nube alinean los presupuestos con el consumo, convirtiendo las renovaciones intensivas en capital en gastos operativos predecibles. En respuesta, los fabricantes de hardware establecidos preinstalan licencias avanzadas en los estantes de controladores, combinando complementos de análisis y virtualización que difuminan la línea entre equipos físicos y código.
Los servicios forman el tercer pilar, que abarca evaluación, despliegue, soporte y ofertas gestionadas. A medida que las arquitecturas crecen en complejidad, las organizaciones contratan equipos especializados para migrar datos con tiempo de inactividad cero y mantener el cumplimiento en múltiples plataformas. El auge de los clústeres en el borde y los despliegues de nube soberana impulsa aún más la demanda de servicios profesionales, reforzando la importancia del componente en las relaciones a largo plazo con los proveedores. En todas las categorías, el giro hacia la orientación al software redefine la ventaja competitiva, convirtiendo la velocidad de entrega de funciones y la amplitud de la integración de API en criterios de compra decisivos.



Por Tipo de SAN:
Las Arquitecturas a Hiperescala Lideran Mientras que las vSAN Disrumpen los Modelos TradicionalesLas SAN de servidores a hiperescala controlaron el 38,94% de la participación del mercado de Redes de Área de Almacenamiento en 2025, lo que refleja el apetito de capacidad de los proveedores de nube y las empresas a escala web. Estos diseños anclan clústeres a nivel de petabytes en nodos x86 estándar con codificación de borrado distribuida que ofrece escalabilidad lineal. Los proveedores apilan servidores de 3 pulgadas en grupos de diez, conectándolos con enlaces de 400 Gb/s para mantener saturadas las granjas de GPU. Mientras tanto, las SAN virtuales y definidas por software crecen a una CAGR del 5,98% a medida que las empresas del mercado medio actualizan sus entornos de virtualización existentes en lugar de reemplazar por completo las matrices propietarias. Dichas SAN virtuales se integran de forma nativa con los hipervisores, consolidando la gestión de cómputo y almacenamiento en una única consola que reduce la carga operativa.
Las SAN de Canal de Fibra tradicionales permanecen arraigadas en los sistemas transaccionales de nivel 1 que exigen un rendimiento determinista, aunque el crecimiento se limita a renovaciones de controladores y ampliaciones incrementales de capacidad. Las SAN iSCSI encuentran un nicho en despliegues sensibles al costo donde el Ethernet de gigabit es suficiente. A lo largo del horizonte de pronóstico, el péndulo oscila hacia topologías convergidas e hiperconvergidas que agrupan almacenamiento, cómputo y, en ocasiones, redes en bloques modulares, lo que permite una escalabilidad rápida sin personal especializado. Esta realineación canaliza el capital hacia servidores de uso general y código en lugar de chasis monolíticos, reforzando la tendencia hacia hardware estandarizado envuelto en capas de software orquestado.
Por Tecnología:
El Dominio del Canal de Fibra Enfrenta la Disrupción de NVMe-oFLa tecnología de Canal de Fibra retuvo el 46,83% de los ingresos en 2025, un testimonio de su fiabilidad sólida y sus protocolos de zonificación bien comprendidos. La hoja de ruta de 64 Gb/s del Canal de Fibra y su latencia determinista vinculan las bases de datos de misión crítica y las descargas de mainframe a mallas multitejido. Sin embargo, el tamaño del mercado de Redes de Área de Almacenamiento se inclina hacia NVMe sobre Tejidos, que crece a una CAGR del 6,31% a medida que los usuarios buscan tiempos de respuesta en microsegundos. NVMe sobre Tejidos permite el acceso directo a la memoria flash a través de transportes Ethernet, InfiniBand o Canal de Fibra, garantizando rutas de adopción sin interrupciones. Los primeros despliegues revelan reducciones de latencia del 50% y el doble de rendimiento para cargas de trabajo de análisis que antes estaban limitadas por las colas SCSI.
iSCSI continúa sirviendo a entornos más pequeños donde Ethernet de 10 o 25 Gb/s cumple los objetivos de rendimiento, mientras que InfiniBand atiende a clústeres de computación de alto rendimiento y supernodos de GPU que demandan el máximo ancho de banda. El Canal de Fibra sobre Ethernet (FCoE) se desvanece a medida que los clientes optan por mantener tejidos de Canal de Fibra puros o dan el salto directamente a NVMe basado en Ethernet. Para el ascenso de NVMe sobre Tejidos es fundamental la maduración de la compatibilidad de extremo a extremo entre adaptadores de bus de host, conmutadores y firmware de controladores, áreas que muchos proveedores abordan a través de laboratorios conjuntos de interoperabilidad y arquitecturas de referencia.

Por Industria de Usuario Final:
El Liderazgo del BFSI se Encuentra con la Innovación en SaludEl sector BFSI retuvo el 28,93% de la participación en ingresos en 2025, impulsado por el comercio algorítmico, el análisis de riesgos en tiempo real y los estrictos mandatos de retención. Los bancos renuevan las matrices cada tres años para mantener una latencia inferior al microsegundo mientras comprimen las instalaciones para adaptarse a los centros de colocación de alta densidad. Salud y Ciencias de la Vida, que avanza a una CAGR del 5,88%, ingiere petabytes de datos de imágenes y genómica que exigen almacenamiento de alta capacidad y seguro. Las canalizaciones de genómica ejecutan trabajos de cómputo paralelo que transmiten archivos a escala de terabytes, lo que convierte el rendimiento y el cifrado en características imprescindibles.
Los sectores de Tecnologías de la Información y Telecomunicaciones consumen grandes porciones de capacidad para alojamiento, IaaS y cargas de trabajo del núcleo 5G, apoyándose en SAN definidas por software que se conectan a canalizaciones ágiles de DevOps. La manufactura aprovecha matrices reforzadas en pasarelas de borde en el piso de producción para habilitar la inspección de inteligencia artificial en línea y los gemelos digitales. Los proyectos gubernamentales van desde el archivado de vigilancia de ciudades inteligentes hasta la telemetría de defensa, con cláusulas de nube soberana que determinan la selección de proveedores. El comercio minorista y el comercio electrónico despliegan clústeres SAN detrás de motores de recomendación personalizados, donde los retrasos de milisegundos se traducen directamente en pérdida de ingresos durante los eventos de compras de mayor demanda.
Análisis Geográfico
Mercado de Soluciones de Red de Área de Almacenamiento (SAN) en América del Norte
América del Norte mantuvo el 39,84% de los ingresos de 2025, respaldada por maduros campus a hiperescala y una financiación agresiva para la investigación en inteligencia artificial. Las instituciones financieras de Estados Unidos persiguen tejidos de latencia ultrarrápida para el comercio de valores, mientras que los gigantes de la nube invierten capital en superclústeres de GPU que exigen niveles NVMe a escala de petabytes. La modernización del sector público de Canadá y la digitalización de la industria de recursos amplían aún más la demanda regional, mientras que los fabricantes mexicanos integran SAN en el borde en líneas de ensamblaje de Industria 4.0 que se sincronizan a través de los corredores del T-MEC.
Mercado de Soluciones de Red de Área de Almacenamiento (SAN) en Asia-Pacífico
Asia-Pacífico registra el crecimiento más rápido con una CAGR del 6,12% hasta 2031, impulsada por el plan de construcción digital de China por 1,4 billones de USD y el floreciente motor de exportación de servicios de tecnologías de la información de India. Los requisitos de nube soberana impulsan a los proveedores locales a incluir firmware de controladores auditado por agencias estatales, mientras que los proveedores extranjeros se alinean con los mandatos de empresas conjuntas. Japón avanza en integraciones de automatización de fábricas que combinan la memoria flash NVMe con análisis en tiempo real, y las empresas de telecomunicaciones de Corea del Sur adoptan dispositivos SAN compactos en los nodos de borde 5G. Las naciones de la ASEAN despliegan redes troncales SAN para aceleradores de gobierno electrónico y fintech, apoyándose en centros de datos regionales para cumplir con los mandatos de baja latencia.
Mercado de Soluciones de Red de Área de Almacenamiento (SAN) en Europa
Europa mantiene un impulso sostenido, aprovechando el cumplimiento del RGPD y NIS2 para justificar ciclos de actualización a flash que reducen el consumo energético hasta en un 70%. Los gigantes alemanes del sector automotriz y de maquinaria instalan clústeres SAN industriales que alimentan simulaciones de gemelos digitales, mientras que Francia amplía su capacidad de nube soberana para programas de atención sanitaria y defensa. El sector financiero del Reino Unido continúa invirtiendo a pesar de los cambios regulatorios posteriores al Brexit, exigiendo replicación transfronteriza hacia centros de negociación europeos. Las economías del sur de la Unión Europea, incluidas Italia y España, modernizan la TI de la administración pública, favoreciendo modelos de suscripción de pago por uso que se ajustan a los presupuestos del ejercicio fiscal.
Panorama Competitivo
Concentración del Mercado
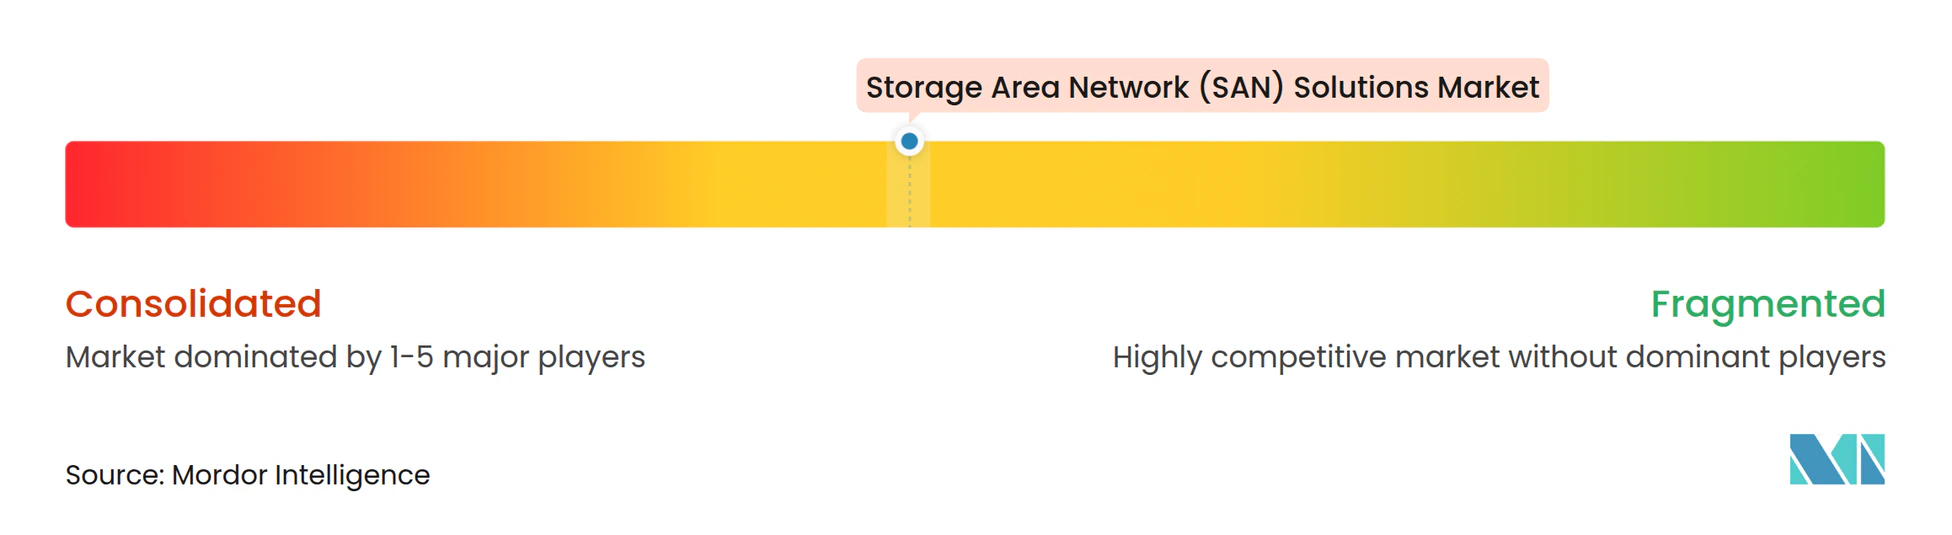
El mercado de Red de Área de Almacenamiento muestra una concentración moderada. Dell, HPE e IBM encabezan las tablas de ingresos gracias a sus carteras integrales y canales globales, pero los competidores que priorizan el software erosionan la participación de los incumbentes al desacoplar el valor del hardware propietario. Pure Storage y Nutanix convierten la innovación en flash y la hiperconvergencia en reservas rápidas. Las nubes a hiperescala internalizan el diseño de controladores, ejerciendo presión sobre los precios de los fabricantes de equipos originales y acelerando funciones como la compresión de datos transparente y el análisis a nivel de rack.
Las fusiones y adquisiciones reconfiguran el campo. La compra de VMware por parte de Broadcom por USD 61 mil millones alinea el silicio de redes con la virtualización del almacenamiento, prometiendo pilas unificadas que se extienden desde la tarjeta de interfaz de red hasta el hipervisor. HPE integró Juniper Networks en una transacción de USD 14 mil millones para fusionar las redes impulsadas por IA con el almacenamiento componible. Las empresas emergentes especializadas en servicios de datos de Kubernetes aseguran financiación de capital de riesgo, ofreciendo instantáneas nativas de la nube que prescinden de los constructos LUN heredados. En todas las etapas, las suscripciones de ingresos recurrentes y la telemetría de toda la flota dominan las conversaciones de comercialización, señalando un giro permanente alejado de los márgenes de hardware de una sola vez.
La diferenciación de los proveedores depende de cuatro palancas: velocidad de las funciones de software, referencias de eficiencia energética, marcos integrados de operaciones de IA y conjuntos de herramientas de cumplimiento. Aquellos que sobresalen en asociaciones de ecosistemas, particularmente con proveedores de aceleradores de GPU y CPU, obtienen preferencia entre los compradores que construyen fábricas de IA. Las variantes orientadas al borde con aprovisionamiento sin intervención y características térmicas reforzadas abordan los casos de uso emergentes de micro centros de datos. En conjunto, la dirección del mercado favorece a los actores que pueden adaptar las arquitecturas rápidamente a medida que evolucionan los tipos de medios, las velocidades de red y los panoramas regulatorios.
Líderes de la Industria de Soluciones de Red de Área de Almacenamiento (SAN)
-
Dell Inc.
-
Hewlett Packard Enterprise Development LP
-
IBM Corporation
-
Cisco Systems, Inc.
-
NetApp, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Soluciones de Red de Área de Almacenamiento (SAN) Empresas cubiertas en este informe
- Dell Inc.
- Hewlett Packard Enterprise Development LP
- IBM Corporation
- Cisco Systems, Inc.
- NetApp, Inc.
- Huawei Technologies Co., Ltd.
- Fujitsu Limited
- NEC Corporation
- Hitachi, Ltd.
- Broadcom Inc.
- Pure Storage, Inc.
- Oracle Corporation
- Juniper Networks, Inc.
- DataCore Software Corporation
- Nutanix, Inc.
- Citrix Systems, Inc.
- Lenovo Group Limited
- Quantum Corporation
- Western Digital Corporation
- Seagate Technology Holdings plc
- Infinidat Ltd.
- Tintri, Inc. (a DDN company)
- Brocade Communications Systems LLC
- Marvell Technology, Inc.
- Extreme Networks, Inc.
Desarrollos recientes de la industria en Mercado de Soluciones de Red de Área de Almacenamiento (SAN)
- Octubre de 2024: Dell Technologies comprometió USD 2.500 millones en almacenamiento PowerScale optimizado para IA con NVMe-oF integrado, dirigido a cargas de trabajo de submilisegundo.
- Septiembre de 2024: Hewlett Packard Enterprise cerró la adquisición de Juniper Networks por USD 14.000 millones, creando una pila integral de redes y almacenamiento para nubes híbridas.
- Agosto de 2024: Pure Storage presentó FlashBlade//S500 que ofrece 75 PB por rack con un consumo de energía un 85% menor en comparación con las matrices de HDD.
- Julio de 2024: NetApp se asoció con NVIDIA para integrar ONTAP con los sistemas DGX para la aceleración de IA generativa.
Alcance del Informe Global del Mercado de Soluciones de Red de Área de Almacenamiento (SAN)
Resumen de la segmentación
| Hardware |
| Software |
| Servicios |
| SAN Tradicional / Canal de Fibra |
| SAN iSCSI |
| SAN Virtual / Definida por Software (vSAN) |
| SAN de Servidor a Hiperescala |
| SAN de Servidor Empresarial |
| Canal de Fibra (FC) |
| Canal de Fibra sobre Ethernet (FCoE) |
| InfiniBand |
| iSCSI |
| NVMe sobre Tejidos (NVMe-oF) |
| Otras Tecnologías |
| Banca, Servicios Financieros y Seguros (BFSI) |
| TI y Telecomunicaciones |
| Gobierno y Sector Público |
| Salud y Ciencias de la Vida |
| Manufactura |
| Comercio Minorista y Comercio Electrónico |
| Medios de Comunicación y Entretenimiento |
| Energía y Servicios Públicos |
| Otras Industrias de Usuarios Finales |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| ASEAN | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
| Por Componente | Hardware | ||
| Software | |||
| Servicios | |||
| Por Tipo de SAN | SAN Tradicional / Canal de Fibra | ||
| SAN iSCSI | |||
| SAN Virtual / Definida por Software (vSAN) | |||
| SAN de Servidor a Hiperescala | |||
| SAN de Servidor Empresarial | |||
| Por Tecnología | Canal de Fibra (FC) | ||
| Canal de Fibra sobre Ethernet (FCoE) | |||
| InfiniBand | |||
| iSCSI | |||
| NVMe sobre Tejidos (NVMe-oF) | |||
| Otras Tecnologías | |||
| Por Industria de Usuario Final | Banca, Servicios Financieros y Seguros (BFSI) | ||
| TI y Telecomunicaciones | |||
| Gobierno y Sector Público | |||
| Salud y Ciencias de la Vida | |||
| Manufactura | |||
| Comercio Minorista y Comercio Electrónico | |||
| Medios de Comunicación y Entretenimiento | |||
| Energía y Servicios Públicos | |||
| Otras Industrias de Usuarios Finales | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América del Sur | Brasil | ||
| Argentina | |||
| Resto de América del Sur | |||
| Europa | Reino Unido | ||
| Alemania | |||
| Francia | |||
| Italia | |||
| España | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| Japón | |||
| India | |||
| Corea del Sur | |||
| ASEAN | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de África | |||
Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene hoy el segmento global de soluciones de Red de Área de Almacenamiento y qué tasa de crecimiento se espera hasta 2030?
Los ingresos se sitúan en 23,07 mil millones de USD en 2025 y se proyecta que alcancen 31,47 mil millones de USD en 2031 con una trayectoria de CAGR del 5,31%.
¿Qué región muestra la expansión más rápida para las soluciones de Red de Área de Almacenamiento durante el período de pronóstico?
Asia-Pacífico lidera con una CAGR del 6,12% hasta 2031, respaldada por el gasto en infraestructura digital de China y el auge de los servicios en la nube de India.
¿Por qué las empresas están migrando a NVMe sobre Tejidos para los nuevos despliegues de SAN?
NVMe-oF ofrece una latencia inferior a 100 µs y duplica el rendimiento en comparación con los protocolos basados en SCSI, permitiendo un entrenamiento de IA más rápido y cargas de trabajo de análisis en tiempo real.
¿Qué porción de los despliegues globales controlaron las organizaciones del sector BFSI en 2025?
Las entidades de Banca, Servicios Financieros y Seguros representaron el 28,93% de los ingresos totales de SAN ese año.
¿Cómo reducen las SAN definidas por software el costo total en comparación con las matrices tradicionales?
El almacenamiento virtualizado puede reutilizar servidores de uso general y reducir el costo total de propiedad hasta en un 35% mientras automatiza la gestión basada en políticas.