
Tamaño y Participación del Mercado de Artículos Deportivos
Análisis del Mercado de Artículos Deportivos por Mordor Intelligence
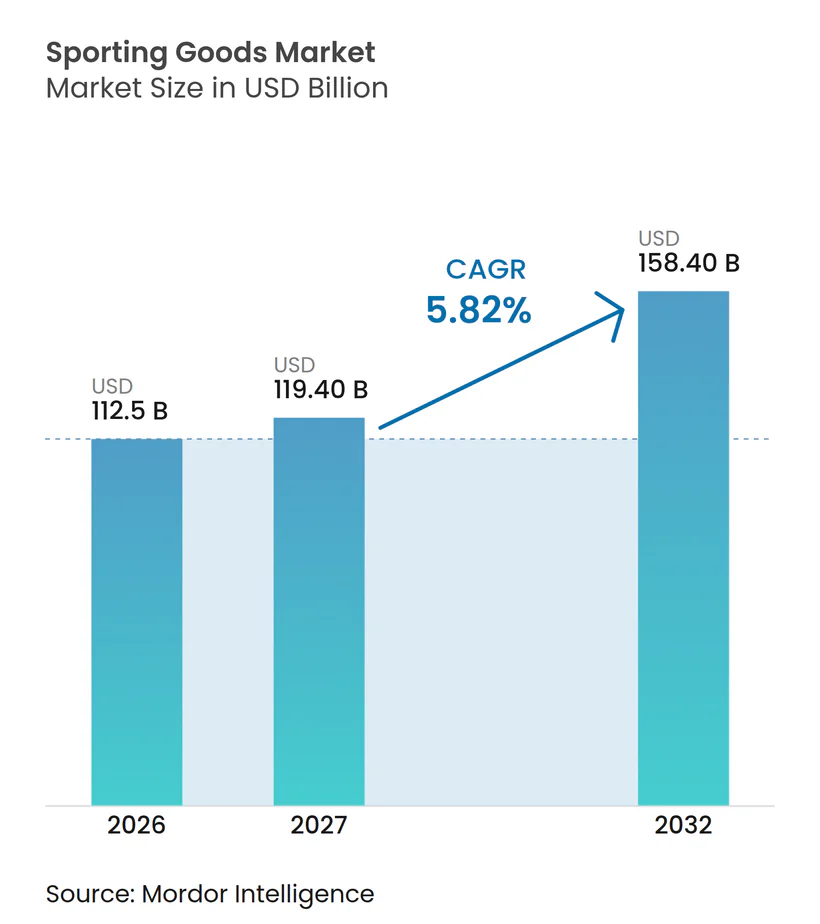
El tamaño del mercado de artículos deportivos se valoró en 112,5 mil millones de USD en 2026 y se estima que crecerá desde 119,4 mil millones de USD en 2027 hasta alcanzar 158,4 mil millones de USD en 2032, con un CAGR del 5,82% durante el período de pronóstico (2027-2032).
La práctica regular de actividad física en los Estados Unidos sustenta una base de usuarios de equipamiento, y la construcción en una sola pieza de los hierros de golf ofrece a los proveedores una propuesta funcional de reemplazo. Llegar a los golfistas y usuarios de gimnasios combina los pedidos en línea con las oportunidades de evaluar los productos físicamente. Esa oferta depende de información creíble sobre rendimiento y conformidad, ya que los riesgos de falsificación y seguridad complican la elección del equipamiento. La tarea comercial difiere, por tanto, según el producto, lo que demuestra una ventaja constructiva para los hierros de golf y establece la autenticidad para los cascos de ciclismo de seguridad crítica vendidos en línea.
Conclusiones Clave del Informe
- Por tipo de producto, el equipamiento representó una participación del 37,52% en el mercado de artículos deportivos en 2026, mientras que se proyecta que los accesorios crecerán más rápido con un CAGR del 6,78% durante 2027-2032.
- Por tipos de deporte, los deportes al aire libre representaron una participación del 61,39% del tamaño del mercado de artículos deportivos en 2026, y se prevé que los deportes de aventura crezcan más rápido con un CAGR del 6,25% durante 2027-2032.
- Entre los usuarios finales, los hombres representaron el 52,63% del gasto en 2026 y fueron el segmento más grande, mientras que se prevé que el segmento femenino crezca más rápido con un CAGR del 7,45% durante 2027-2032.
- Las ventas fuera de línea lideraron los canales de distribución con el 61,45% del gasto en 2026, mientras que se prevé que las ventas en línea crezcan más rápido con un CAGR del 8,15% durante 2027-2032.
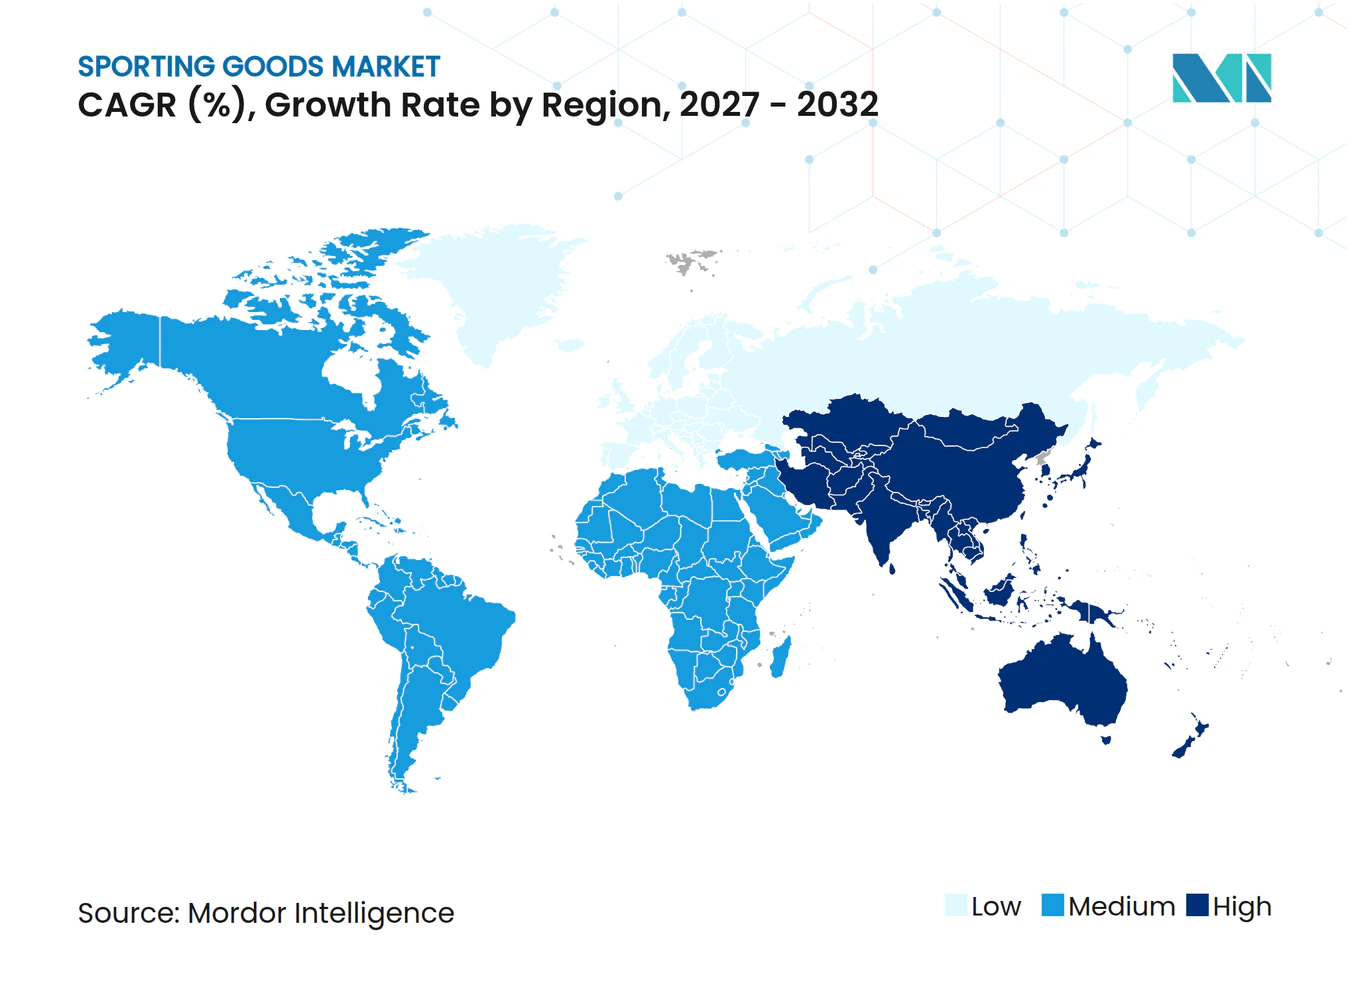
- Geográficamente, América del Norte tuvo la mayor participación del gasto con el 41,57% en 2026, y se prevé que Asia-Pacífico crezca más rápido con un CAGR del 8,05% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente conciencia sobre la salud y el estado físico | +2.2% | Los Estados Unidos | Largo plazo (≥ 4 años) |
| Innovación en materiales y diseño de productos | +1.7% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Influencia de los grandes eventos deportivos | +1% | Los Estados Unidos, Canadá y México | Corto plazo (≤ 2 años) |
| Expansión del comercio electrónico y las ventas directas al consumidor | +1.8% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Redes sociales y marketing de influencers | +0.4% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| La creciente participación de mujeres y jóvenes en diversas actividades deportivas | +0.9% | El Reino Unido | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente conciencia sobre la salud y el estado físico
Una población creciente dedicada al fitness respalda el uso de equipamiento de manera más directa cuando la participación se vuelve habitual y depende de artículos deportivos específicos. Los usuarios de mancuernas en instalaciones de fitness de EE. UU. crecieron a una tasa anual compuesta del 6,4% entre 2021 y 2025, alcanzando 26,4 millones en 2025.[1] Los usuarios semanales representaron el 56,4% de esta población de usuarios de mancuernas. El uso repetido hace que las pesas libres sean relevantes para una rutina de ejercicio establecida en lugar de una ocasión deportiva puntual. La creciente base de usuarios en EE. UU. se combina, por tanto, con un hábito mayoritariamente semanal, lo que ancla la oportunidad del fitness en el uso recurrente de las instalaciones.
Innovación en materiales y diseño de productos
El diseño de fabricación puede reforzar el argumento de actualización de equipamiento al modificar la distribución del peso dentro de un formato de palo familiar. Cobra añadió los hierros de golf 3DP MB y 3DP X impresos en 3D a su línea de productos en 2026.[2] El 3DP X utiliza sinterización láser directa de metal para crear un diseño de una sola pieza sin el inserto de cara utilizado en otros hierros de mejora de juego. Su retícula interna ahorra peso, mejora la distribución del peso y permite una cara más delgada. Una diferencia de construcción que los golfistas pueden evaluar en función de sus necesidades de lanzamiento y perdón ofrece a las marcas un argumento de sustitución basado en el rendimiento en el juego.
Influencia de los grandes eventos deportivos
Los grandes torneos otorgan al equipamiento de competición un papel técnico en las operaciones del partido. Durante la Copa Mundial de la FIFA 2026 en Canadá, México y los Estados Unidos, el balón oficial de partido conectado adidas TRIONDA transmitió datos de movimiento y contacto a los árbitros de revisión de video desde el 11 de junio. Su sensor capturó aceleración, giro, rotación y cada contacto a 500 lecturas por segundo. Los datos transmitidos se combinaron con cámaras de seguimiento óptico para crear un modelo digital en vivo y continuo del partido. Para el proveedor, el balón fue, por tanto, un insumo para un sistema de arbitraje, cuya función dependía tanto de la transmisión de datos como del juego.
Expansión del comercio electrónico y las ventas directas al consumidor
Las ventas digitales pueden ampliar el acceso al equipamiento deportivo a través de rutas de compra que combinan pedidos remotos con interacción en tienda. Decathlon SE informó que las ventas digitales representaron el 20,2% de sus ventas globales en 2025. Su medición abarcó el comercio electrónico, los pedidos en tiendas conectadas y las ventas en mercados externos. Los pedidos en tiendas conectadas sitúan los puntos de venta físicos dentro de este modelo de ventas digitales. Dado que el 20,2% incluye pedidos en tiendas conectadas y ventas en mercados externos, mide el alcance digital a través de canales en lugar de un alejamiento de las tiendas físicas.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Proliferación de productos falsificados | -0.9% | Sitios de fabricación en China | Largo plazo (≥ 4 años) |
| Riesgos de lesiones y seguridad derivados del equipamiento | -0.7% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Panorama regulatorio complejo y fragmentado | -0.4% | Los Estados Unidos y China | Mediano plazo (2-4 años) |
| Problemas de recursos y mano de obra | -0.2% | Los Estados Unidos y centros de fabricación asiáticos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Proliferación de productos falsificados
El equipamiento falsificado puede comprometer la función protectora que un ciclista está adquiriendo, convirtiendo la autenticidad en parte del rendimiento del equipamiento. AliExpress informó que Specialized confirmó productos falsificados mediante compras de prueba y encontró que los cascos y cuadros de ciclismo falsificados no cumplían las normas de seguridad, en ocasiones de forma catastrófica. Un casco que no cumple su norma de seguridad puede obligar al comprador a reemplazar un artículo adquirido para su protección. Esto convierte la verificación en una tarea adicional a la hora de seleccionar equipamiento de seguridad crítica, imponiendo una carga comercial a las transacciones que dependen de la confianza. Una investigación de marzo de 2025 llevó a las autoridades policiales chinas a cerrar 2 instalaciones de fabricación de piezas y cuadros de bicicleta falsificados después de que Specialized señalara problemas de calidad y AliExpress compartiera información. El cierre de una fábrica específica no puede validar cada artículo ofrecido en línea, lo que mantiene la autenticación a nivel de producto como un posible coste de la compra de equipamiento posterior.
Riesgos de lesiones y seguridad derivados del equipamiento
Los fallos de seguridad pueden retirar del uso equipamiento esencial incluso cuando el deportista ya lo ha adquirido. El 23 de febrero de 2026, Petzl retiró del mercado ciertos piolets NOMIC y ERGONOMIC porque los mangos podían romperse sin previo aviso, creando un riesgo de caída y posibles lesiones graves o la muerte.[3] Los lotes afectados comprendían piolets NOMIC fabricados entre diciembre de 2017 y junio de 2020, y piolets ERGONOMIC fabricados entre junio de 2018 y diciembre de 2021. Petzl instruyó a los usuarios afectados a dejar de usar estos piolets, convirtiendo el uso continuado en un sustituto inaceptable de la reposición. La solución ofrecida en febrero de 2026 consistía en mangos de repuesto gratuitos con los gastos de envío y devolución cubiertos, condicionada a la devolución previa del mango original. Esa secuencia deja a los escaladores afectados sin el equipamiento retirado durante el intercambio, por lo que eliminar el precio de reposición no elimina la interrupción.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Escala del Equipamiento y Demanda de Dispositivos PortátilesEl equipamiento representó una participación del 37,52% del tamaño del mercado de artículos deportivos en 2026. Dentro del segmento más grande, Callaway Golf Company reportó 1,38 mil millones de USD en ventas netas de palos y pelotas de golf en 2025. Acushnet informó que Titleist tuvo un recuento del 72% de pelotas en los circuitos profesionales mundiales en 2025, más de 7 veces el del competidor más cercano. El desarrollo de pelotas de golf de Titleist comienza escuchando a los jugadores y termina con la validación del rendimiento antes del lanzamiento, lo que convierte la adopción profesional en un punto de referencia para el posicionamiento especializado de pelotas de golf.
Se prevé que los accesorios sean el segmento de más rápido crecimiento, con un CAGR del 6,78% durante 2027-2032. Los ingresos del segmento de productos de fitness y ocio de Garmin crecieron un 25% interanual en el segundo trimestre de 2026, principalmente por la fuerte demanda de dispositivos portátiles avanzados. Los equipos de protección tienen un caso de uso obligatorio en las competiciones de la IIHF, cuyas reglas 2026/27 exigen cascos de hockey sobre hielo aprobados con correas de barbilla correctamente abrochadas durante los calentamientos y en las superficies de juego, banquillos o boxes de penalización. Estos distintos factores desencadenantes favorecen propuestas de proveedores separadas, actualizaciones tecnológicas para accesorios de entrenamiento y protección conforme a la competición para los jugadores sujetos a las reglas de cascos.


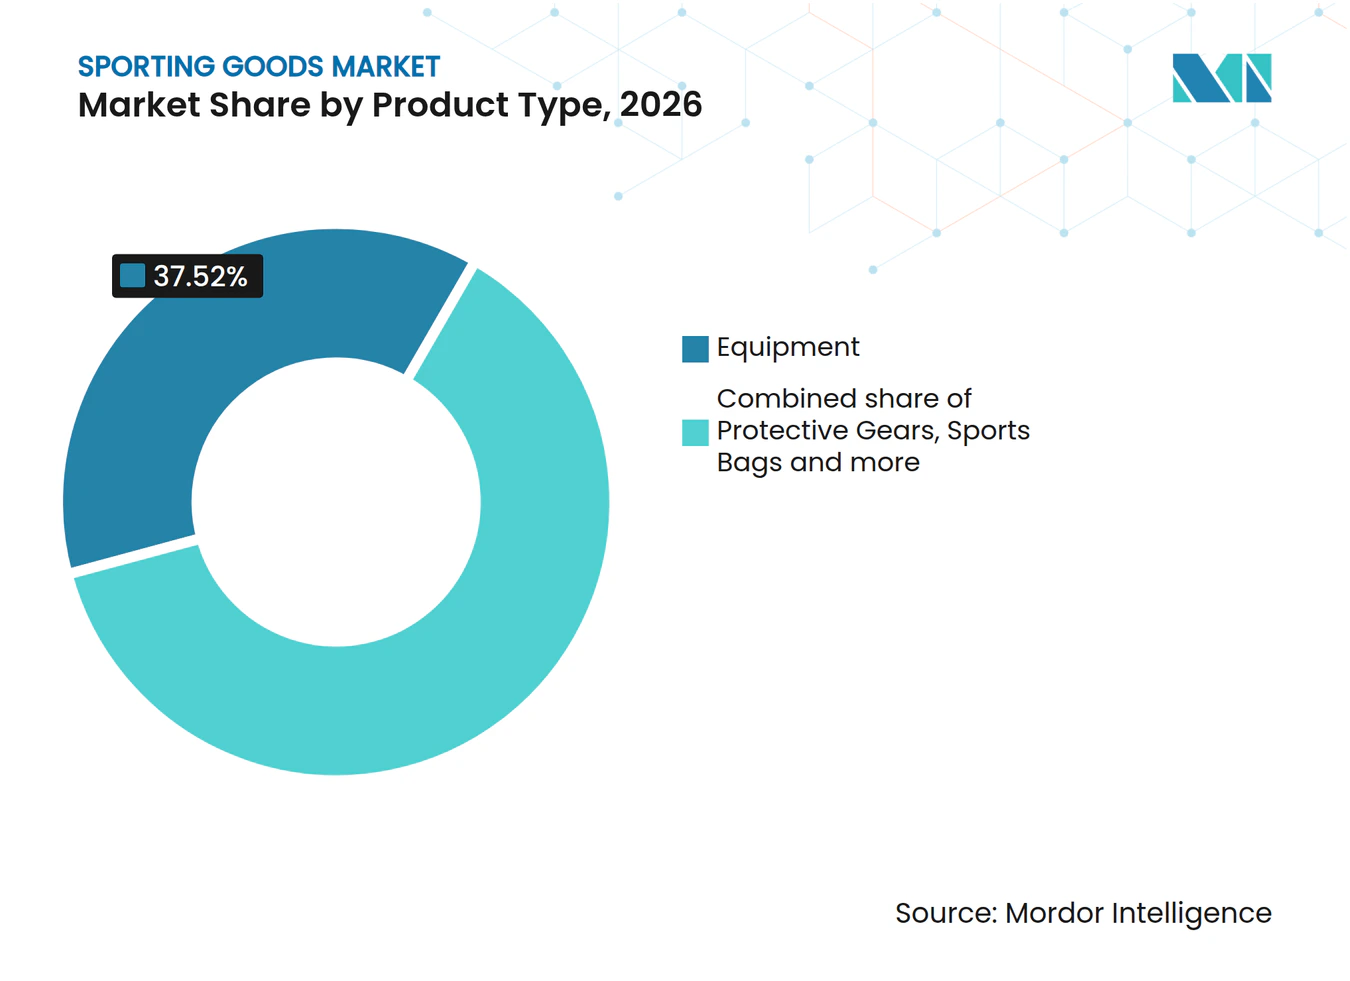
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Tipo de Deporte:
Escala de los Deportes al Aire Libre y Exposición a los Deportes de InviernoLos deportes al aire libre representaron una participación del 61,39% en el mercado de artículos deportivos en 2026. La Fundación Nacional de Golf contabilizó 29,1 millones de estadounidenses de 6 años o más que jugaron al golf en un campo en 2025. Los campos de golf de los Estados Unidos registraron más de 500 millones de rondas en cada año entre 2020 y 2025. El segmento más grande contiene, por tanto, un entorno sustancial de uso repetido, donde los artículos respaldan muchas ocasiones de juego entre una base establecida de participantes al aire libre.
Se prevé que los deportes de aventura sean el segmento de más rápido crecimiento, con un CAGR del 6,25% durante 2027-2032. Amer Sports reportó un crecimiento de dos dígitos en sus franquicias de equipamiento de deportes de invierno en 2025, con reservas récord de esquís y tablas de snowboard y participación a pesar de la escasa nieve en algunas regiones. Ese rendimiento de la franquicia demuestra que la escasa nieve localizada no impidió el crecimiento en el negocio de equipamiento de invierno de Amer Sports. Amer Sports también identificó el snowboard y el equipamiento de protección como oportunidades de crecimiento incremental, dando a su negocio de deportes de aventura categorías sobre las que construir.

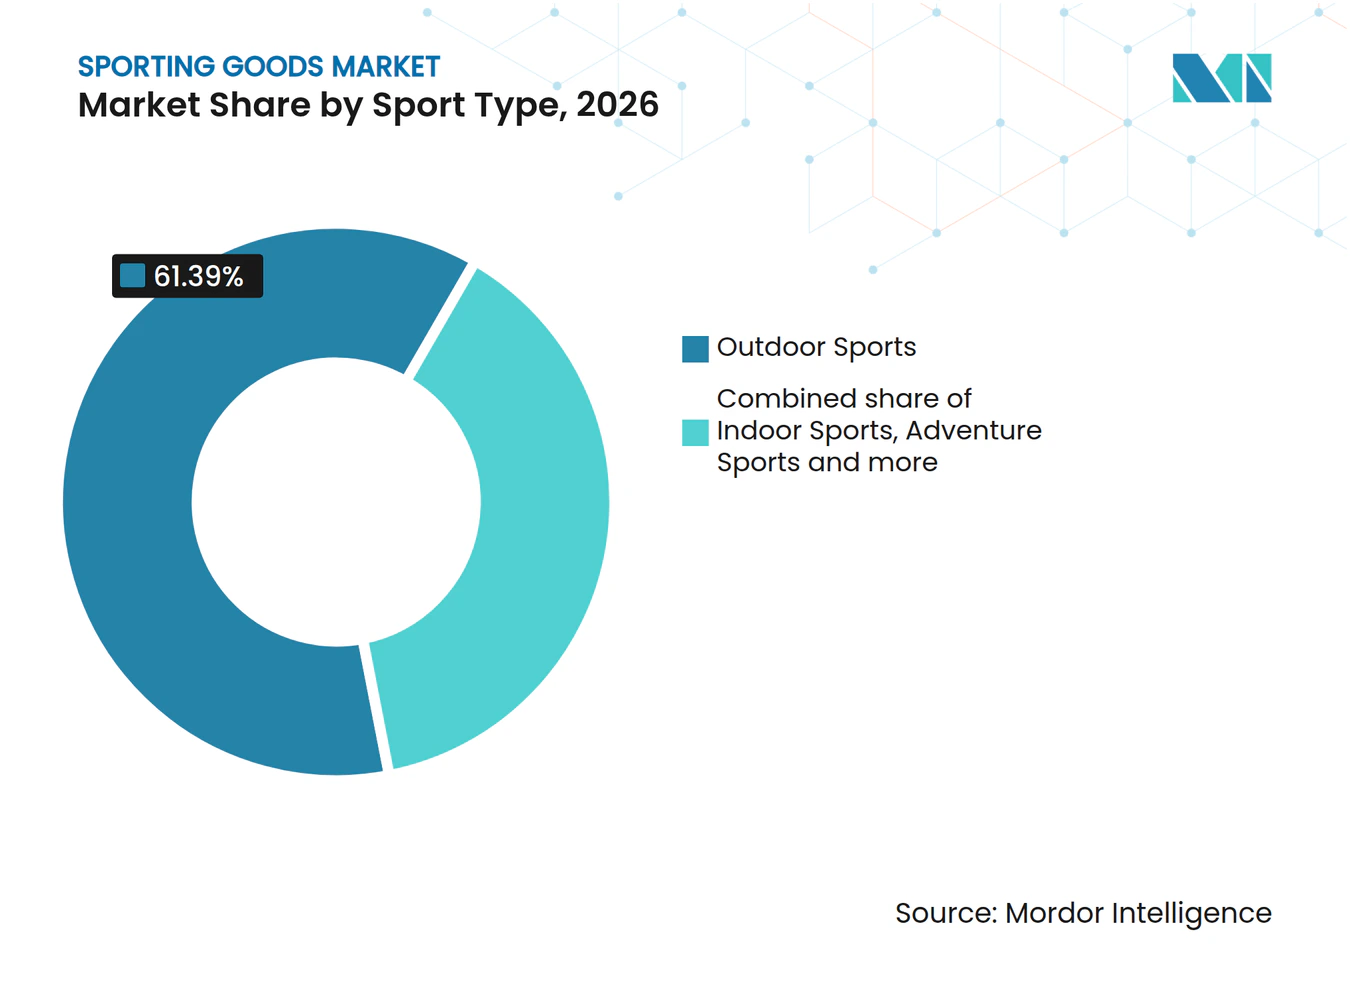
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Deporte Organizado y Participación FemeninaLos hombres fueron el segmento más grande, representando el 52,63% del gasto en 2026. Las instituciones miembro de la NCAA de los Estados Unidos reportaron de forma autónoma 318.949 estudiantes-atletas masculinos en deportes de campeonato en las Divisiones I, II y III durante el año académico 2024-25. El deporte organizado ofrece a los proveedores de equipamiento una población definida de jugadores cuyas actividades deportivas se desarrollan dentro de estructuras de competición establecidas.
Se prevé que las mujeres sean el segmento de más rápido crecimiento, con un CAGR del 7,45% durante 2027-2032. Se estima que 193.000 mujeres australianas de 15 años o más participaron en el golf al menos una vez en 2025. Los niños tenían patrones de actividad específicos por edad en la encuesta del año académico 2024-25 de Inglaterra para edades de 5 a 16 años, con los deportes de equipo y el fitness más comunes entre los niños mayores y caminar, bailar y nadar más prevalentes entre los niños más pequeños. La participación femenina en el golf proporciona una audiencia específica del deporte para las ofertas de equipamiento, mientras que las diferencias de actividad entre los niños favorecen las gamas juveniles organizadas por edad y actividad.
Por Canal de Distribución:
Prueba de Productos y Alcance Digital al ClienteLas ventas fuera de línea fueron el segmento más grande, con una participación del 61,45% del gasto en 2026. Decathlon SE reportó una red mundial de 1.902 tiendas a 31 de diciembre de 2025. DICK'S Sporting Goods abrió una House of Sport en Baton Rouge, Luisiana, en mayo de 2025, donde los clientes podían probar equipamiento de béisbol, sóftbol, lacrosse y fútbol antes de comprarlo. Ese formato convierte el comercio minorista físico en un lugar para evaluar el equipamiento durante su uso, añadiendo una función de selección a la propia transacción.
Se prevé que las ventas en línea sean el segmento de más rápido crecimiento, con un CAGR del 8,15% durante 2027-2032. El director financiero de Sigma Sports afirmó que tanto los canales de venta en línea como los físicos impulsaron el crecimiento en su negocio minorista de ciclismo en el Reino Unido en 2025. El crecimiento simultáneo de los canales en línea y físico en el mismo año demuestra que, en el negocio especializado de ciclismo de Sigma Sports, la expansión en línea no requirió que las ventas en tienda cayeran.
Análisis Geográfico
Mercado de Artículos Deportivos de América del Norte
América del Norte representó una participación del 41,57% del tamaño del mercado de artículos deportivos en 2026. En los Estados Unidos, las ventas de tiendas de artículos deportivos alcanzaron 5,46 mil millones de USD en julio de 2026, un 7,5% más que en julio de 2025. Las ventas de la misma categoría de tiendas hasta julio de 2026 fueron un 8,2% superiores a las del período correspondiente de 2025. En Canadá, el programa introductorio de hockey de bajo coste NHL/NHLPA First Shift tuvo un récord de 9.447 participantes, incluidas 4.002 niñas, en 2025-26 e incluyó un conjunto de equipamiento Bauer. El crecimiento de las tiendas en los Estados Unidos y el programa introductorio con equipamiento incluido de Canadá apuntan a diferentes tareas minoristas: atender la actividad establecida y equipar a los nuevos participantes en hockey.
Mercado de Artículos Deportivos de Asia-Pacífico
Se prevé que Asia-Pacífico sea la geografía de más rápido crecimiento, con un CAGR del 8,05% durante 2027-2032. En China, el valor de las ventas de artículos deportivos en JD, Taobao, Tmall y Douyin aumentó un 15,89% en 2025 en comparación con 2024. En los establecimientos minoristas por encima del umbral de tamaño designado por China, la Oficina Nacional de Estadísticas registró un crecimiento nominal del 15,7% en las ventas de artículos deportivos y de entretenimiento en 2025 frente a 2024, sin ajuste por cambios de precios. Para las marcas de equipamiento que entran en China, la disponibilidad en las principales plataformas chinas puede convertir el creciente gasto relacionado con el deporte en un conjunto más amplio de rutas digitales hacia los usuarios.
En la Unión Europea, el Eurobarómetro de 2026 encontró que el 39% de los encuestados nunca hacía ejercicio ni practicaba deporte, 6 puntos porcentuales por debajo de 2022. La población inactiva otorga a la construcción de la participación un papel diferente al de las actualizaciones de equipamiento para quienes ya practican deporte. En América del Sur, Decathlon Brasil abrió su primera tienda exclusiva de deportes de raqueta en Río de Janeiro en 2025, añadiendo un formato de venta especializado. Dentro de Oriente Medio y África, el 59,1% de los adultos saudíes cumplió los niveles recomendados de actividad física semanal en 2025, junto con programas comunitarios ampliados, acceso a espacios públicos e infraestructura deportiva. Captar a los residentes inactivos de la Unión Europea, la venta minorista especializada de raquetas en Brasil y atender a los usuarios de deporte comunitario en Arabia Saudí requieren diferentes ofertas de equipamiento y asociaciones minoristas.
Marco Regulatorio y Perspectivas
Esta comparación examina jurisdicciones seleccionadas desde la perspectiva de un importador independiente de equipamiento deportivo relacionado con bicicletas y equipos de protección. Las calificaciones ponderan la claridad y la carga de las obligaciones de entrada de productos para un importador que opera sin un agente fabricante local. Los ejemplos se refieren a bicicletas para niños en Brasil y a cascos de ciclismo o patinaje especificados en otros lugares, incluidos los marcos de equipos de protección individual (EPI) en Alemania y Arabia Saudí.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Alemania | China | Brasil | Arabia Saudí |
|---|---|---|---|---|---|
| Autoridad principal | Comisión de Seguridad de Productos de Consumo | Autoridades de vigilancia del mercado de los Länder | Ministerio de Industria y Tecnología de la Información para normas; regulador del mercado de Linyi para la aplicación local | Inmetro | Organización Saudí de Normas, Metrología y Calidad |
| Instrumentos clave o dirección | 16 CFR Parte 1203; presentación electrónica de certificados efectiva el 8 de julio de 2026, con entradas en zonas de comercio exterior cubiertas incorporadas gradualmente el 8 de enero de 2027 | Reglamento (UE) 2016/425; referencia EN 1078:2012+A1:2012 retenida hasta septiembre de 2026 | GB 24429-2009; consulta de revisión del 14 de octubre al 12 de diciembre de 2026; ciclo de proyecto de 16 meses; implementación propuesta 12 meses después de la publicación | Portarias 424/2021 y 137/2022; bicicletas para niños con altura máxima de asiento de 435 mm a 635 mm; evaluación del procedimiento general de importación en la agenda de 2026 | La regulación de EPI incluye EN 1078; el plan de 2026 contempla la adopción de EN 1078:2012+A1:2012; los períodos originales de acción correctiva de 1 año y de comercialización de productos no conformes de máximo 2 años han transcurrido |
| Efecto comercial | El importador certifica a partir de un programa de pruebas razonable; conserva registros durante al menos 3 años; presenta electrónicamente los datos del certificado cubierto | El importador de EPI de terceros países establecido en la UE verifica la evaluación del fabricante, el expediente técnico, el marcado CE y los documentos; conserva la declaración durante 10 años tras la comercialización y garantiza que la documentación técnica esté disponible a petición; retiene los EPI presuntamente no conformes hasta que se restablezca la conformidad | Los cascos deportivos cubiertos deben cumplir los requisitos de seguridad y ensayo; el trabajo adicional propuesto sobre seguridad textil depende de la adopción | Certificación y licencia no automática con consentimiento previo de Inmetro; cascos, rodilleras y guantes fuera de este régimen de bicicletas; algunos componentes de juego-deporte que imitan equipamiento profesional con dimensiones no estándar pueden estar sujetos a normas de juguetes separadas | El agente saudí del fabricante extranjero, o el importador si no hay agente, obtiene la certificación de Tipo 3 de un organismo notificado bajo ISO/IEC 17067 antes de la comercialización |
| Atractivo actual de la política | Medio | Medio | Medio | Bajo | Medio |
| Dirección futura del atractivo de la política | Endurecimiento | Sin cambios | Endurecimiento | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | |||||
La calificación de los Estados Unidos refleja el trabajo de certificación y presentación, con la incorporación gradual de la zona de comercio exterior que añade un paso de cumplimiento para esa ruta de entrada. La referencia de casco retenida de Alemania y la entrada del plan de Arabia Saudí con la misma edición respaldan la continuidad, con sus respectivas obligaciones de documentación y certificación que mantienen una carga de trabajo de cumplimiento. La adición propuesta de seguridad textil en China respalda un juicio de endurecimiento condicionado a la adopción y al período de implementación declarado. La baja calificación de Brasil refleja la orientación de abril de 2026 que exige el consentimiento previo de Inmetro para las bicicletas para niños cubiertas, mientras que el punto de la agenda de la Portaria 137/2022 de 2026 programa una evaluación procedimental general en lugar de cambiar la licencia.
Etapas de la Cadena de Valor
La cadena de valor compara cómo las empresas de diseño, fabricación, distribución y venta minorista generan ingresos y coordinan la entrega. En 2025, Amer Sports obtuvo aproximadamente el 86% de su cartera completa de productos, incluidas prendas de vestir y calzado, de proveedores estratégicos externos. Ningún proveedor de Nivel 1 representó más de aproximadamente el 15% de su suministro total. Sus órdenes de compra generalmente a precio fijo y renovadas anualmente ofrecen a Amer Sports una oportunidad anual de renegociar condiciones, mientras que los proveedores asumen los cambios en los costes de producción dentro del precio de pedido acordado.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Diseño de productos y marca | Diseñadores de equipamiento como Nike, Inc. | Ventas de productos de marca al por mayor y directas | Coordinación entre diseños de marca propia y producción por contratistas | Conservar las especificaciones del producto y calificar rutas de producción alternativas |
| Fabricación y ensamblaje | Fabricantes de artículos duros como Amer Sports | Ventas de esquís, fijaciones, bates y pelotas de béisbol fabricados | Adecuar la capacidad de fábrica a los diferentes requisitos de producción de artículos duros | Calificar capacidad adicional para el proceso de producción relevante |
| Distribución y logística | Operadores de distribución como Amer Sports | Distribución integrada en las ventas de productos de marca | Coordinación entre centros operados directamente y externamente | Establecer transferencias de despacho comunes y responsabilidades de escalada |
| Venta al por mayor y venta minorista directa | Vendedores al por mayor y directos como Adidas Group y Nike, Inc.; minoristas multideporte como Decathlon SE | Ingresos de productos al por mayor y ventas minoristas al usuario final | Coordinación de compromisos de venta al por mayor, tienda propia y comercio electrónico | Definir ofertas y responsabilidades de cumplimiento específicas por canal |
| Fuente: Mordor Intelligence | ||||
Amer Sports operó directamente 9 de sus 22 centros de distribución en 2025, con terceros operando el resto en una red compartida entre sus marcas. Junto con su abastecimiento predominantemente externo, esa red sitúa la producción y el despacho en relaciones operativas externas separadas. Amer Sports depende, por tanto, de coordinar las transferencias de proveedor a distribución para entregar sus productos de marca, por lo que la diversificación de la fabricación por sí sola no puede eliminar la dependencia del despacho.
Panorama Competitivo
Concentración del Mercado
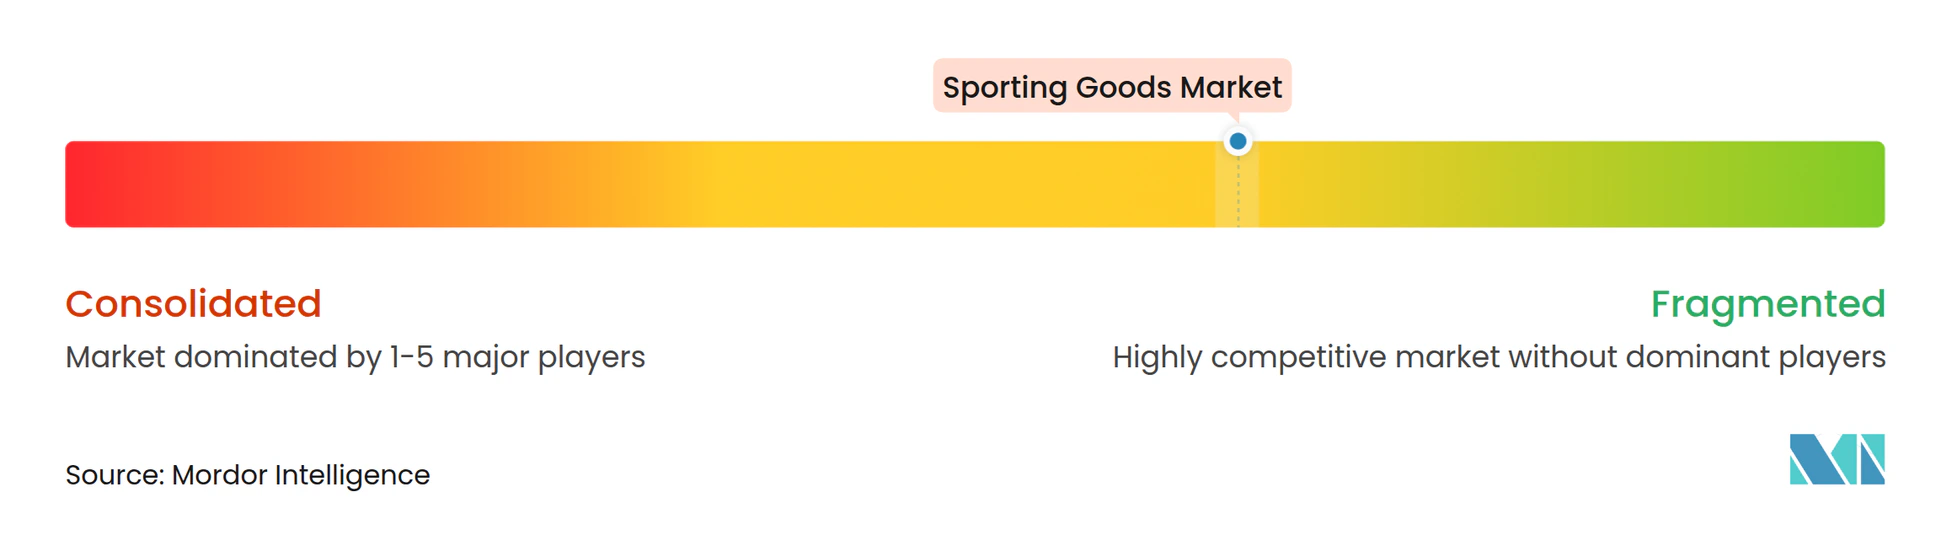
La oferta competitiva es diversa, con Nike, Inc. diseñando y vendiendo ropa deportiva, calzado, equipamiento y accesorios en todo el mundo. Adidas Group es una empresa de artículos deportivos y ropa deportiva cuya marca adidas registró un crecimiento de ventas del 13% en términos neutrales en cuanto a divisas en 2025. En 2025, Puma SE y sus filiales vendieron calzado, ropa y accesorios PUMA y Cobra Golf en todo el mundo a través de mayoristas, minoristas y tiendas propias, incluidas las tiendas en línea, mientras que Under Armour, Inc. vende ropa de alto rendimiento, calzado y accesorios. Los ingresos por equipamiento de la marca NIKE fueron de 611 millones de USD en el trimestre finalizado el 31 de agosto de 2026, frente a 630 millones de USD en el mismo trimestre de 2025, un descenso del 3%. Decathlon SE combina el diseño, la producción y la distribución de artículos deportivos, posicionando a un minorista integrado junto a marcas cuyo equipamiento o accesorios forman parte de carteras de productos más amplias.
El modelo integrado de diseño, producción y distribución de Decathlon SE conectó el desarrollo de productos con las ventas orientadas al consumidor a través de su red mundial en 2025. El grupo vendió 1.230 millones de productos en todos los canales en 2025. Las ventas netas crecieron un 4,0% tras el ajuste por tipo de cambio, frente al 5,6% en monedas locales en 2025. Un proveedor que utiliza minoristas independientes debe coordinar el mismo traspaso de producto a estante entre organizaciones separadas, lo que convierte la integración de Decathlon SE en un modelo competitivo diferenciado.
La ejecución regulatoria puede convertirse en una capacidad competitiva cuando los registros de proveedores y las comunicaciones con los minoristas afectan a la facilidad con que un producto puede ofrecerse a la venta. En 2025, Adidas Group amplió el intercambio de información sobre el estado de los minoristas, el alcance a proveedores y el seguimiento en respuesta al aumento de la legislación estatal en EE. UU., incluidos los requisitos de la Agencia de Protección Ambiental sobre sustancias perfluoroalquiladas y polifluoroalquiladas. La respuesta abarcó su cartera de productos más amplia, vinculando la información del lado del proveedor con las relaciones comerciales minoristas orientadas al cliente. Los socios minoristas que reciben actualizaciones de estado e información de seguimiento del proveedor pueden hacer un seguimiento del progreso en materia de cumplimiento en toda su gama.
Líderes de la Industria de Artículos Deportivos
-
Nike, Inc.
-
Adidas Group
-
Puma SE
-
Under Armour, Inc.
-
Decathlon SE
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Artículos Deportivos Empresas cubiertas en este informe
- Nike, Inc.
- Adidas Group
- Puma SE
- Under Armour, Inc.
- ASICS Corporation
- Decathlon SE
- New Balance Athletics, Inc.
- Columbia Sportswear Company
- Gunn & Moore (GM)
- Amer Sports Corporation
- MRF Limited
- Head NV
- Anta Sports Products Ltd.
- VF Corporation
- Dunlop Sport
- Lululemon Athletica Inc.
- Hanesbrands Inc. (Champion)
- Yonex Co., Ltd.
- Callaway Golf Company
- Diadora S.p.A.
Oportunidades Clave para los Participantes del Mercado
Las oportunidades que se presentan a continuación comparan el reemplazo de equipamiento de protección con las compras respaldadas por subvenciones de escuelas y clubes comunitarios. Su valor comercial depende de si el desencadenante de la compra es una norma de uso obligatorio o una decisión de financiación discrecional. Los proveedores pueden alinear la calificación del producto y las cotizaciones con esos diferentes desencadenantes, concentrando el esfuerzo de venta en los compradores cuyas compras permitidas coincidan con el equipamiento ofrecido.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento principal | Estrategia recomendada | Principal barrera | Posibles beneficiarios |
|---|---|---|---|---|---|
| Protección de hockey resistente a cortes | El requisito de uso de la NCAA comienza en 2027-28 para el hockey sobre hielo masculino de División I y el hockey sobre hielo femenino de la Asociación Nacional Colegial | Jugadores y programas universitarios afectados | Preparar paquetes de reemplazo específicos por temporada y verificar la calificación del producto para la norma de uso adoptada | Calificación del producto para la norma de uso adoptada | Proveedores de protección de hockey como Bauer |
| Equipamiento pequeño para programas escolares | La ventana de solicitud de subvención 2026-27 cierra el 30 de noviembre de 2026 | Solo escuelas miembro de la NCHSAA de Carolina del Norte | Cotizar equipamiento pequeño para iniciativas elegibles lideradas por escuelas | Incertidumbre de adjudicación tras revisión discrecional | Distribuidores de equipamiento escolar |
| Equipamiento duradero para clubes comunitarios | La segunda ronda de financiación de la Ciudad de Canning cierra el 2 de marzo de 2027 | Organizaciones comunitarias incorporadas y clubes deportivos en la Ciudad de Canning, Australia Occidental | Empaquetar equipamiento con una duración superior a 12 meses; excluir equipamiento deportivo consumible y solicitudes escolares | Las adjudicaciones limitadas pueden dejar un saldo de compra sin financiar | Proveedores de equipamiento duradero para clubes |
| Fuente: Mordor Intelligence | |||||
Al convertir la protección opcional en un requisito en la temporada 2027-28, la norma de la NCAA ofrece a los proveedores de hockey afectados un plazo definido, mientras que los compradores financiados por subvenciones dependen de decisiones de adjudicación discrecionales. Los paquetes de subvenciones deben ajustarse a la elegibilidad del solicitante y del equipamiento de cada programa. La prioridad comercial recae, por tanto, en la protección de hockey calificada para los programas universitarios afectados, mientras que el negocio de subvenciones requiere paquetes adaptados al uso permitido de cada comprador.
Desarrollos recientes de la industria en Artículos Deportivos
- Jul 2026: La NCAA anunció el requisito de usar equipamiento resistente a cortes para el hockey sobre hielo masculino de División I y el hockey sobre hielo femenino de la Asociación Nacional Colegial, a partir de la temporada 2027-28.
- Jun 2026: El balón oficial de partido adidas TRIONDA transmitió datos de movimiento y contacto a los árbitros de revisión de video durante la Copa Mundial de la FIFA 2026 en Canadá, México y los Estados Unidos, desde el 11 de junio.
- Feb 2026: Petzl retiró del mercado determinados piolets NOMIC fabricados entre diciembre de 2017 y junio de 2020 y piolets ERGONOMIC fabricados entre junio de 2018 y diciembre de 2021. Los mangos podían romperse sin previo aviso, creando un riesgo de caída con posibles lesiones graves o la muerte, y se instruyó a los usuarios afectados a dejar de usarlos.
Artículos Deportivos Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado mundial de artículos deportivos mide el gasto anual del usuario final en bienes adquiridos para la participación en deportes y actividades físicas relacionadas. Abarca los artículos deportivos vendidos en todo el mundo a través de canales minoristas.
Exclusiones del alcance: La ropa deportiva y el calzado atlético vendidos como categorías de productos separadas, las instalaciones deportivas, las membresías de gimnasio y los servicios de entrenamiento, las materias primas y los componentes vendidos por separado utilizados para fabricar artículos deportivos, y los servicios de reparación y mantenimiento de artículos deportivos vendidos por separado quedan excluidos.
Descripción General de la Segmentación
- Por Tipo de Producto
- Equipamiento
- Equipos de Protección
- Bolsas Deportivas
- Accesorios
- Por Tipo de Deporte
- Deportes al Aire Libre
- Deportes de Interior
- Deportes de Aventura
- Otros Deportes (Deportes con Ruedas/Engranajes)
- Por Usuario Final
- Mujeres
- Hombres
- Niños
- Por Canal de Distribución
- Fuera de Línea
- En Línea
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- Europa
- Alemania
- Reino Unido
- Italia
- Francia
- España
- Países Bajos
- Polonia
- Bélgica
- Suecia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Indonesia
- Corea del Sur
- Tailandia
- Singapur
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Colombia
- Chile
- Perú
- Resto de América del Sur
- Oriente Medio y África
- Sudáfrica
- Arabia Saudita
- Emiratos Árabes Unidos
- Nigeria
- Egipto
- Marruecos
- Turquía
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Fuentes como la serie mensual de comercio minorista de la Oficina del Censo de EE. UU. ayudan a rastrear la actividad minorista de artículos deportivos, mientras que la evidencia sobre actividad física de la Organización Mundial de la Salud y la encuesta Active Lives de Sport England proporcionan contexto de participación. La investigación sectorial de la Federación Mundial de la Industria de Artículos Deportivos puede aportar contexto sobre la cadena de valor y la industria, y las clasificaciones aduaneras públicas pueden enmarcar los flujos comerciales sin tratar los envíos como ventas al usuario final.
Los informes de las empresas, los materiales para inversores y la prensa empresarial de reputación pueden aclarar las carteras de productos, la combinación de canales, la exposición geográfica y los cambios en los precios o la disponibilidad de productos. Estas fuentes son ilustrativas y no exhaustivas, y otras fuentes adicionales informan la recopilación, la validación y la aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas primarias y las encuestas se nutren de ejecutivos de marcas y minoristas de artículos deportivos, líderes de productos y categorías, responsables de distribución y especialistas regionales de mercado para contrastar las interpretaciones de fuentes secundarias sobre los límites de las categorías, la cobertura de los canales minoristas, la demanda regional y el comportamiento de compra, con las respuestas contradictorias verificadas frente a la evidencia pública de empresas e industria. Cuando no se dispone de evidencia directa, los analistas registran la brecha, utilizan indicadores observables comparables y comprueban si las hipótesis alternativas modifican materialmente la estimación. Los hallazgos se triangulan entre las perspectivas de los encuestados y los datos publicados independientes antes de que informen el modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos: 20% | Asia-Pacífico: 40% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 35% | Europa, Oriente Medio y África: 30% |
| Actores menores: 20% | Gerentes: 45% | América: 30% |
Dimensionamiento y Previsión del Mercado
El modelo comienza con una estimación descendente del gasto minorista mundial del usuario final en artículos deportivos y, a continuación, distribuye el total entre tipo de producto, tipo de deporte, usuario final, canal de distribución y geografía utilizando evidencia de segmentos y divulgaciones de empresas. Los indicadores útiles incluyen las ventas minoristas de artículos deportivos declaradas, los ingresos de los hogares y el gasto de los consumidores, la participación en fitness y deporte, las divulgaciones de canales de minoristas y marcas, y los flujos comerciales como verificación cruzada del lado de la oferta. Los analistas pueden utilizar la regresión multivariante para relacionar el movimiento histórico del mercado con los indicadores de demanda relevantes y el análisis de escenarios cuando las condiciones de participación, combinación minorista o precios puedan cambiar materialmente. Las participaciones de los segmentos se construyen a partir de divisiones de categorías publicadas, evidencia de empresas y canales, y evidencia de participación o uso de productos, con las participaciones resultantes verificadas frente al total. Las comprobaciones selectivas ascendentes, como los resúmenes de ventas de proveedores y minoristas o el precio minorista muestreado multiplicado por las unidades, pueden poner a prueba categorías seleccionadas, mientras que las brechas de cobertura se registran y las comprobaciones no se extienden más allá de su alcance respaldado. Los especialistas regionales pueden revisar los supuestos de previsión a nivel de variables e identificar diferencias locales para una verificación adicional.
Ciclo de Validación y Actualización de Datos
Los analistas triangulan el total modelado y las estimaciones de segmentos frente a señales independientes de comercio minorista, empresas, comercio y participación, y luego investigan las variaciones materiales, los valores atípicos y los movimientos interanuales inconsistentes antes de la aprobación. Un segundo analista revisa la interpretación de las fuentes, los cálculos, la coherencia de las unidades y la conciliación de las participaciones de los segmentos con el total. Se vuelve a contactar con el propietario de la fuente o el especialista en la materia cuando la evidencia es contradictoria, las definiciones no están claras o cambia un supuesto material. El modelo se actualiza anualmente, se revisa entre ciclos cuando eventos materiales modifican la participación, el acceso minorista, el suministro de productos o los precios, y se somete a una revisión actualizada de fuentes y cálculos antes de su entrega.
Comparación del Dimensionamiento del Mercado de Artículos Deportivos de Mordor Intelligence con Otras Estimaciones Publicadas
Las estimaciones publicadas sobre artículos deportivos divergen sustancialmente porque el límite del mercado denominado no siempre contabiliza los mismos productos, incluso cuando la cobertura es global y las estimaciones se expresan en USD. Mordor Intelligence define este informe en torno al gasto minorista del usuario final en equipamiento, equipos de protección, bolsas deportivas y accesorios, excluyendo la ropa deportiva independiente y el calzado atlético, y las dos estimaciones externas que se presentan a continuación incluyen explícitamente la ropa y el calzado en su cobertura de productos.
Los principales factores de divergencia son las categorías de productos incluidas y el tamaño resultante del conjunto de ingresos. El Editor A de Investigación de Mercado Global describe un mercado de artículos deportivos que incluye calzado atlético y ropa deportiva, mientras que el Editor B de Investigación de Mercado Global define un mercado de equipamiento y ropa deportiva con la ropa y el calzado como categorías de productos. Esas adiciones amplían la cesta medida más allá del límite de este informe y pueden contribuir a totales más elevados, por lo que las cifras publicadas representan cestas de productos más amplias.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 119,4 mil millones de USD (2027) | |
| Editor A de Investigación de Mercado Global | 570,57 mil millones de USD (2026) | En su base de 2026, esta estimación supera en un 377,9% el valor de este informe para 2027 de 119,4 mil millones de USD, un año después. El mercado publicado incluye calzado atlético y ropa deportiva, lo que amplía la cesta de productos. |
| Editor B de Investigación de Mercado Global | 774,5 mil millones de USD (2026) | En su base de 2026, esta estimación supera en un 548,7% el valor de este informe para 2027 de 119,4 mil millones de USD, un año después. El mercado publicado incluye ropa y calzado junto con equipamiento, lo que amplía la cesta de productos. |
La comparación refleja diferentes perímetros de productos, así como diferentes años de medición. Los totales externos incluyen ingresos por ropa y calzado que este informe deja fuera de la cesta de artículos deportivos, por lo que describen mercados de productos de consumo más amplios.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de artículos deportivos?
El tamaño fue de 112,5 mil millones de USD en 2026 y se estima en 119,4 mil millones de USD en 2027, alcanzando 158,4 mil millones de USD en 2032 con un CAGR del 5,82% durante 2027-2032.
¿Qué impulsa la demanda de equipamiento deportivo y accesorios?
El uso recurrente del estado físico y la innovación de productos respaldan la demanda. En los Estados Unidos, el 56,4% de los usuarios de mancuernas en instalaciones de fitness participaron semanalmente en 2025.
¿Qué categoría de producto lidera las ventas de artículos deportivos?
El equipamiento tuvo la mayor participación con el 37,52% en 2026. Se prevé que los accesorios crezcan más rápido con un CAGR del 6,78% durante 2027-2032.
¿Qué empresas compiten en artículos deportivos?
Los principales participantes incluyen Nike, Inc., Adidas Group, Puma SE, Under Armour, Inc. y Decathlon SE.
¿Qué desafío de seguridad afecta al equipamiento de participación?
Los fallos de seguridad pueden interrumpir la participación. El retiro de mercado de Petzl en febrero de 2026 instruyó a los usuarios afectados de piolets NOMIC y ERGONOMIC a dejar de usar los productos.
¿Qué regiones lideran la demanda y el crecimiento de artículos deportivos?
América del Norte tuvo el 41,57% del gasto en 2026. Se prevé que Asia-Pacífico crezca más rápido con un CAGR del 8,05% durante 2027-2032.