
Tamaño y cuota del mercado de dispositivos de monitorización de glucosa en sangre en España
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 517.13 Millones de dólares |
| Tamaño del Mercado (2026) | 563.61 Millones de dólares |
| Tamaño del Mercado (2031) | 866.79 Millones de dólares |
| Growth Rate (2026 - 2031) | 8.99 % |
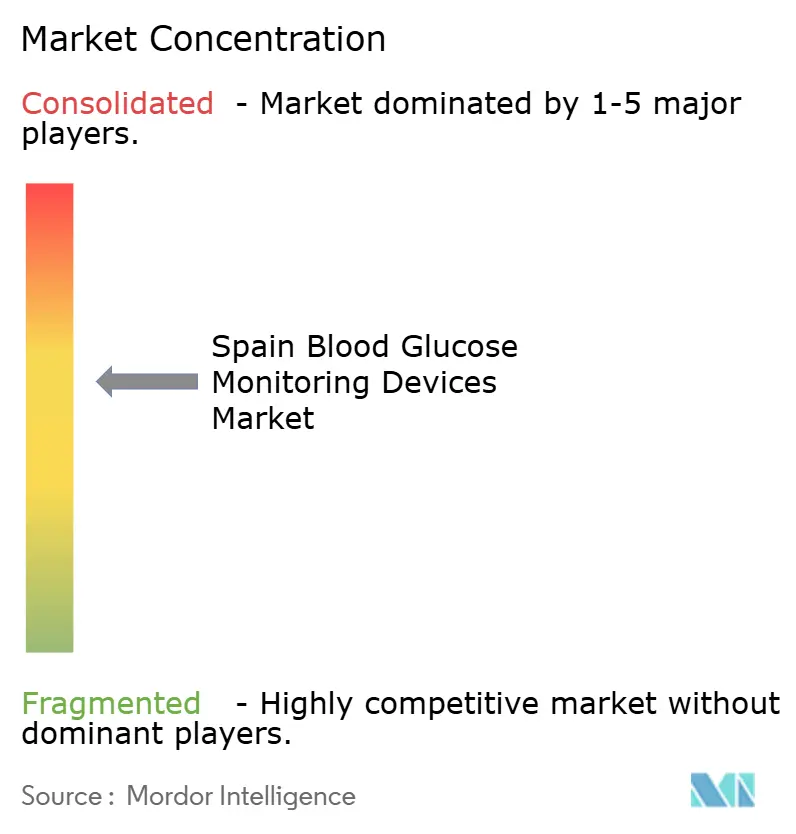
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de dispositivos de monitorización de glucosa en sangre en España por Mordor Intelligence
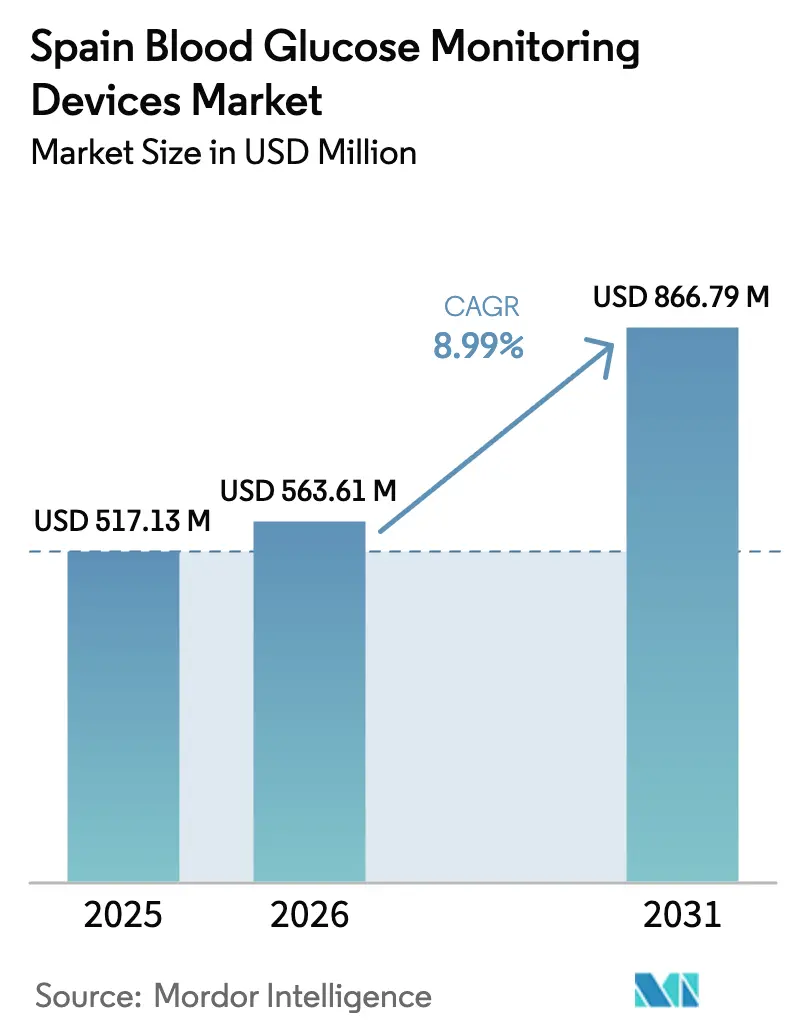
El tamaño del mercado de dispositivos de monitorización de glucosa en sangre en España en 2026 se estima en 563,61 millones de USD, en crecimiento desde el valor de 2025 de 517,13 millones de USD, con proyecciones para 2031 que muestran 866,79 millones de USD, creciendo a una CAGR del 8,99% durante el período 2026-2031.
En España, según la Organización Mundial de la Salud (OMS), al 25 de junio de 2022, se habían administrado un total de 102.258.825 dosis de vacunas. Independientemente de los antecedentes de diabetes, la hiperglucemia al ingreso hospitalario es un predictor significativo de muerte por todas las causas en pacientes hospitalizados con COVID-19 que no se encuentran en estado crítico. España se encontraba entre los países más gravemente afectados por la pandemia de COVID-19 en 2020. Se implementó un confinamiento nacional total desde el 14 de marzo de 2020 hasta el 21 de junio de 2020 para limitar la epidemia debido al aumento de casos.
El gobierno reinstauró un estado de emergencia el 25 de octubre debido al repunte de casos tras un período de casi 4 meses durante el cual se habían levantado ciertas medidas restrictivas. Esto incluyó medidas de confinamiento parcial con restricciones de movilidad que se extenderían hasta el 9 de mayo de 2021.
Los elementos fundamentales del tratamiento de la diabetes tipo 1 incluyen los dispositivos médicos (DT1). Entre estos dispositivos se encuentran las bombas de insulina, los monitores continuos de glucosa (MCG) y los medidores de glucosa en sangre. Estos dispositivos están asociados a una mejor gestión de la glucosa y a una reducción de la hipoglucemia.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado de dispositivos de monitorización de glucosa en sangre en España
Aumento de la población con diabetes tipo 1 en España
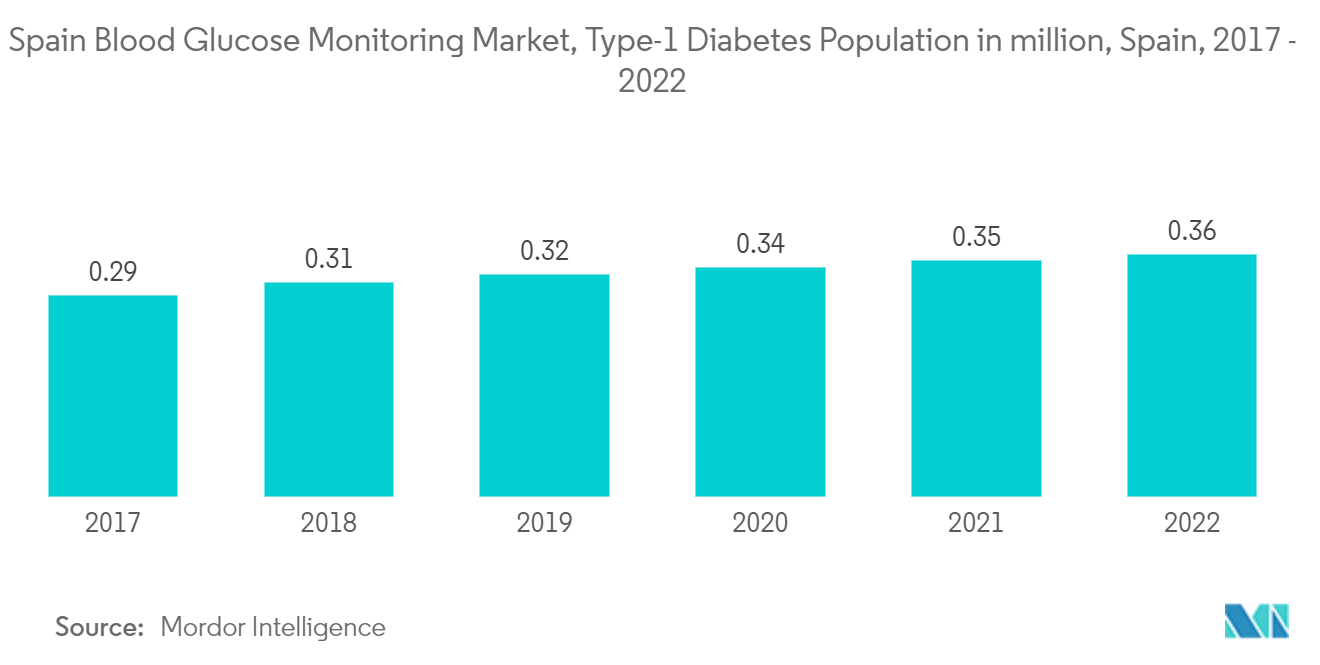
Durante el período de previsión, la población de personas con diabetes tipo 1 en España creció a una tasa superior al 3%. En 2021, más de 0,35 millones de personas viven con diabetes tipo 1. Se estima que la diabetes afecta hasta al 13,8% de los adultos en España, con aproximadamente un 6% con diabetes no diagnosticada. Se han observado tasas de prevalencia similares en la Comunitat Valenciana, que cuenta con cinco millones de habitantes. En este ámbito, los médicos de atención primaria supervisan a la mayoría de los pacientes diabéticos y trabajan en estrecha colaboración con los endocrinólogos para gestionar los casos más complejos. Numerosos estudios han concluido que las personas con diabetes tienen más probabilidades de presentar episodios graves de COVID-19, peores resultados clínicos y una mayor tasa de mortalidad. La Sociedad Española de Diabetes (SED) prevé que la tasa de mortalidad aumente, ya que el riesgo de mortalidad para la población diabética en España se estima en torno al 7,3%, frente al 0,9%-3% para la población no diabética.
Como resultado de los factores mencionados, se prevé el crecimiento del mercado estudiado en España.
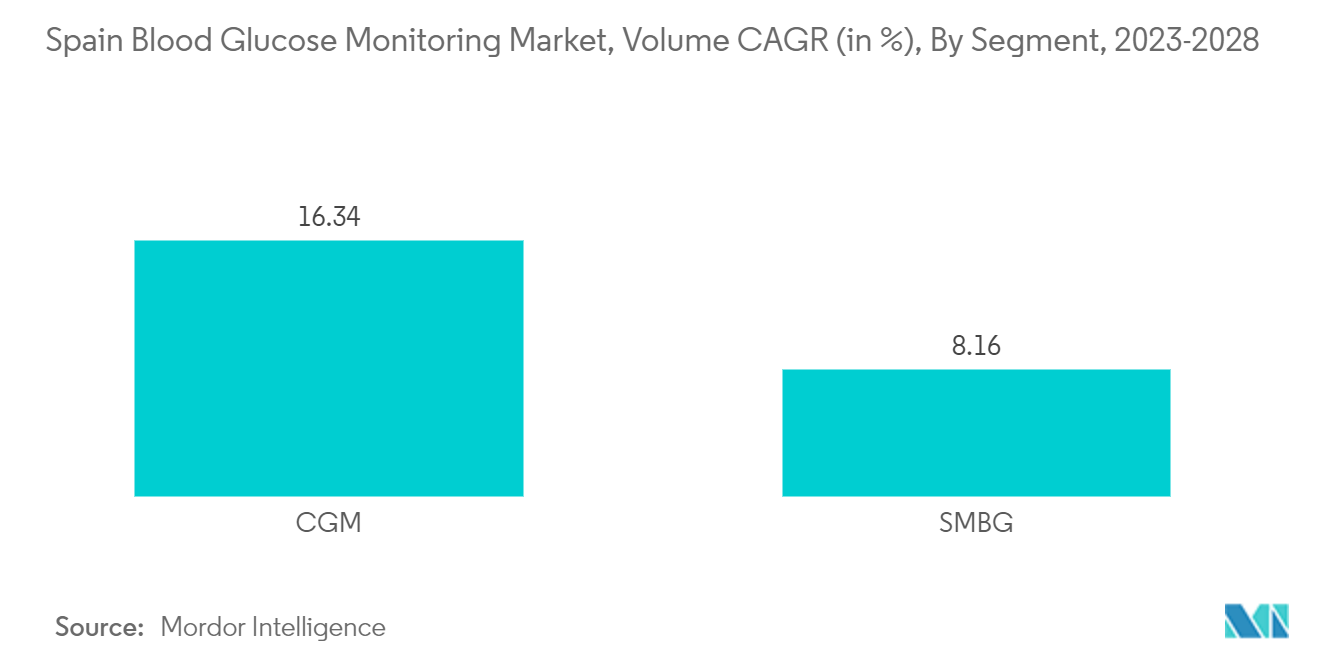
La monitorización continua de glucosa registra la CAGR más alta en el mercado de dispositivos de monitorización de glucosa en sangre en España.
La pandemia de COVID-19 pone de relieve la necesidad imperativa de mantener un buen control glucémico en los pacientes con diabetes, ya que numerosos estudios observacionales han indicado que una diabetes mal controlada está asociada a un mayor riesgo de hospitalización y mortalidad por enfermedades víricas. La frecuencia de la monitorización de los niveles de glucosa varía según el tipo de diabetes, que difiere de un paciente a otro. Los pacientes con diabetes tipo 1 deben controlar regularmente sus niveles de glucosa en sangre para hacer un seguimiento de estos y ajustar la dosificación de insulina en consecuencia. Los dispositivos modernos de MCG proporcionan una representación integral de los patrones y tendencias de glucosa en sangre, en contraste con las comprobaciones tradicionales de los niveles de glucosa a intervalos predeterminados. Además, los dispositivos contemporáneos de monitorización continua de glucosa pueden mostrar retrospectivamente las tendencias de los niveles de glucosa en sangre mediante la descarga de datos, o bien proporcionar una representación en tiempo real de los niveles de glucosa a través de pantallas receptoras.
El uso de MCG por parte de los pacientes con diabetes tipo 1 es considerablemente menor en comparación con los pacientes con diabetes tipo 2. Sin embargo, el gasto de los pacientes con diabetes tipo 1 en estos dispositivos es casi el doble que el de los pacientes con diabetes tipo 2. Los modelos de MCG más recientes, el Abbott Freestyle Libre y el Dexcom G6, superaron numerosas barreras técnicas. No obstante, los elevados costes y las incertidumbres sobre su eficacia y necesidad han impedido que la monitorización continua de glucosa sea ampliamente utilizada por las personas con diabetes tipo 2. Los dispositivos de monitorización continua de glucosa están abaratándose gracias a nuevas tecnologías, como la integración con teléfonos móviles.
Panorama competitivo
El mercado de dispositivos de monitorización de glucosa en sangre en España está moderadamente fragmentado, con pocos fabricantes principales presentes en el mercado de dispositivos MCG y una competencia de mercado muy elevada en el mercado de automonitorización de glucosa en sangre (AMGB). El mercado de dispositivos MCG está dominado por unos pocos actores principales, como Dexcom, Medtronic, Abbott y Senseonics. El mercado de dispositivos de medición de glucosa en sangre comprende más actores de carácter genérico, como Roche, LifeScan, Arkray, Ascensia, entre otros. Las innovaciones tecnológicas de los últimos años han ayudado a las empresas a consolidar su presencia en el mercado.
Líderes de la industria de dispositivos de monitorización de glucosa en sangre en España
Roche
Abbott
Medtronics
Dexcom
LifeScan
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial


Oportunidades de mercado y perspectivas futuras
La Estrategia de Salud Digital de España 2021-2026 y la iniciativa España Digital respaldan un impulso coordinado para ampliar el uso de datos de MCG y AMGC dentro de los flujos de trabajo del Sistema Nacional de Salud, incluyendo atención primaria y endocrinología. Una inversión de 220 millones EUR en las comunidades autónomas para proyectos de salud digital hasta diciembre de 2025 respalda proyectos de salud digital que integran la MCG con aplicaciones móviles y monitorización remota.
El Real Decreto 415/2026, publicado en mayo de 2026, formaliza los procesos de Evaluación de Tecnologías Sanitarias para dispositivos médicos digitales y tecnologías de diagnóstico in vitro, lo que afecta a los requisitos probatorios para las soluciones de MCG y de MGS conectadas. La actividad de control de mercado de la AEMPS también refuerza el etiquetado conforme, la preparación para la vigilancia poscomercialización y los sistemas de calidad de los distribuidores en los canales en línea y fuera de línea, proporcionando una base más clara para la adopción y el seguimiento basados en evidencia. Los fabricantes con carteras en España (Abbott, Dexcom, Medtronic, Roche, LifeScan) pueden alinear las actualizaciones de productos y los servicios de datos con el enfoque de evaluación de ETS en evolución a medida que se profundiza la gobernanza de la salud digital.
Novedades recientes del sector
- Mayo de 2026: Abbott Laboratories obtuvo el Marcado CE para el sistema Libre Duo, descrito como la primera tecnología de detección dual de glucosa y cetonas para personas con diabetes. La aprobación permite lanzamientos previstos en países europeos seleccionados a finales de 2026. Este desarrollo amplía la cartera de Abbott en gestión de glucosa en el punto de atención y puede ampliar el acceso al mercado para soluciones integradas de detección metabólica.
- Febrero de 2026: Roche Diagnostics presentó un plan de reducción de plantilla (ERE) que afecta a 50 empleados en su sede de Sant Cugat del Vallès, en España. La medida indica una optimización continua de su presencia en España y podría afectar al servicio y soporte locales de los dispositivos para diabetes.
- Febrero de 2026: Roche Diagnostics presentó un plan de reducción de plantilla (ERE) que afecta a 50 empleados en su sede de Sant Cugat del Vallès, en España. La medida indica una optimización continua de su presencia en España y podría afectar al servicio y soporte locales de los dispositivos para diabetes.


Marco de la metodología de investigación y alcance del informe
Definición y cobertura del mercado
Este mercado abarca los ingresos generados en España por dispositivos y consumibles utilizados para medir la glucosa en sangre, incluyendo medidores y tiras de automonitorización y sistemas de monitorización continua de glucosa y sus dispositivos portátiles relacionados, en los ámbitos hospitalario, clínico, farmacéutico y de atención domiciliaria.
Exclusiones del alcance: excluimos los fármacos para la diabetes, los dispositivos de administración de insulina (como plumas o bombas) y los analizadores de laboratorio generales no utilizados para la monitorización de glucosa en sangre a nivel del paciente.
Descripción general de la segmentación
- Dispositivo
- Dispositivos de automonitorización de glucosa en sangre
- Dispositivos glucómetros
- Tiras reactivas
- Lancetas
- Dispositivos de monitorización continua de glucosa en sangre
- Sensores
- Consumibles duraderos (receptores y transmisores)
- Dispositivos de automonitorización de glucosa en sangre
- Canal de distribución
- En línea
- Fuera de línea
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para establecer los límites de la demanda y construir parámetros realistas para volúmenes, precios y uso clínico en España. Nos basamos en señales de salud pública y de utilización, como la prevalencia de la diabetes y los patrones de tratamiento, y luego relacionamos esas señales con las vías de adopción de dispositivos en los distintos entornos asistenciales.
Las fuentes revisadas incluyen publicaciones y conjuntos de datos de acceso libre, como el Ministerio de Sanidad de España, la Organización Mundial de la Salud, las estadísticas de salud de la OCDE, Eurostat y la Federación Internacional de Diabetes, junto con revistas clínicas revisadas por pares sobre resultados de MCG y AMGC. Como complemento, también utilizamos informes de empresas y presentaciones a inversores, avisos de contratación y licitación cuando estaban disponibles, prensa de reputación reconocida, así como suscripciones de pago para datos financieros e inteligencia empresarial, y bases de datos de patentes para comprender los ciclos de los productos. Los ejemplos aquí mencionados son solo indicativos, y también se utilizaron muchas otras fuentes para la recopilación de datos, la verificación cruzada y la aclaración de dudas.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar cómo se utiliza y se paga la monitorización en España, ya que esto determina directamente la demanda de unidades y el consumo repetido de consumibles. Hablamos con una combinación de participantes del canal, clínicos y perfiles operativos involucrados en las vías de atención a la diabetes, y los comentarios recibidos se utilizaron para confirmar los niveles de adopción de MCG frente a AMGC, los ciclos de reemplazo habituales y las bandas de precios realistas tras los efectos de la contratación pública.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 33% | Directivos (CXO): 17% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 31% |
| Actores más pequeños: 22% | Gerentes: 52% |
Dimensionamiento y previsión del mercado
El dimensionamiento parte de una construcción de la demanda de arriba hacia abajo que utiliza señales específicas de España sobre diabetes y monitorización para reconstruir los volúmenes probables de pruebas y detección. Estos volúmenes se convierten luego en valor utilizando rangos de precios que coinciden con el comportamiento de compra observado. Corroboramos los totales mediante aproximaciones selectivas de abajo hacia arriba, como comprobaciones de precios de SKU muestreados, verificaciones de canales de distribución y consolidaciones limitadas de ingresos de proveedores, lo que ayuda a ajustar el conteo excesivo y las lagunas faltantes.
Las entradas clave del modelo incluyen la prevalencia de la diabetes y las tendencias de la población diagnosticada, la proporción de pacientes con regímenes intensivos de insulina que suelen realizar pruebas con mayor frecuencia, la adopción de MCG en las cohortes elegibles, el consumo promedio de tiras por usuario activo de AMGC, la duración de uso del sensor y la frecuencia de reemplazo, y los efectos observables de la contratación pública que comprimen los precios en los canales públicos. Para la previsión, se utilizó un análisis de escenarios en torno al reembolso y la velocidad de adopción, seguido de un suavizado de la serie temporal resultante para que la volatilidad a corto plazo no exagere el crecimiento a largo plazo. Cuando no fue posible una consolidación limpia de abajo hacia arriba, cubrimos las lagunas utilizando ratios de cobertura obtenidos de las entrevistas y luego volvimos a verificar el resultado frente a indicadores de demanda independientes, de modo que la cifra final se mantenga realista.
Validación de datos y ciclo de actualización
Los resultados se verifican en varios pasos, comenzando con comprobaciones básicas de variación por año, de modo que los cambios repentinos en unidades, precios o combinación de productos se expliquen por un desencadenante claro y no por un error de modelización. También comparamos los niveles de consumo implícitos por paciente con lo que los clínicos y los encuestados del canal consideran típico para España, y revisamos los valores atípicos antes de la aprobación final.
Antes de la publicación, el modelo y los supuestos clave pasan por una revisión interna de analistas para que las matemáticas, las definiciones y la lógica de las series temporales se mantengan coherentes en todo el informe. Los informes se actualizan anualmente, y se activan actualizaciones intermedias cuando un evento material modifica los precios, el reembolso o la adopción. Justo antes de la entrega, realizamos una revisión final para garantizar que los clientes reciban la versión más actualizada.
Tamaño del mercado español de dispositivos de monitorización de glucosa en sangre de Mordor Intelligence comparado con otras estimaciones publicadas
Los tamaños de mercado publicados a menudo difieren porque las empresas no coinciden en qué cuentan, a qué año se anclan y cómo tratan los precios en canales influenciados por el reembolso público y las licitaciones. Las diferencias también surgen cuando un modelo está orientado a unidades, cubriendo tiras y sensores, y otro está orientado al valor con precios promedio más amplios.
La tabla de referencia muestra una dispersión notable, y en el modelo de Mordor Intelligence el total de España cuenta la AMGC y la MCG conjuntamente, pero mantiene solo los componentes de monitorización de glucosa y los productos duraderos asociados, en lugar de incluir la administración de insulina o un hardware de gestión de la diabetes más amplio. Las brechas también pueden originarse en la rapidez con la que se asume que aumenta la adopción de MCG, si el uso de tiras se modela por usuario activo o por paciente diagnosticado, y cómo se gestionan a lo largo de los años el momento de conversión de divisas y la transferencia de la inflación.
Comparación de referencia
| Fuente | Tamaño del mercado | Lagunas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 563,61 millones USD (2026) | |
| Consultora Regional A | 482,60 millones USD (2026) | Utiliza un conjunto de valor más estrecho con supuestos de adopción de MCG más conservadores y tiende a promediar los precios sin modelar explícitamente la intensidad del consumo de tiras ni los ciclos de reemplazo de sensores. |
| Revista Comercial B | 600,00 millones USD (2026) | Probablemente aplica una inclusión de categoría más amplia (hardware adyacente para el cuidado de la diabetes) y utiliza una progresión de precio medio de venta combinada más alta, sin mostrar vínculos claros con el consumo por usuario ni con los efectos de precios vinculados a licitaciones. |
Al observar las tres cifras, la principal conclusión es que los límites del alcance y la forma en que los volúmenes de consumibles se traducen en valor explican la mayor parte de la brecha, más que las pequeñas diferencias matemáticas. Al vincular el valor de nuevo con los factores de uso, como el número de usuarios activos, la frecuencia de uso de tiras y el reemplazo de sensores, mantenemos la estimación trazable a variables que pueden volver a verificarse y actualizarse a medida que cambien la adopción y los precios en España.


Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de dispositivos de monitorización de glucosa en sangre en España?
Se espera que el tamaño del mercado de dispositivos de monitorización de glucosa en sangre en España alcance los 563,61 millones de USD en 2026 y crezca a una CAGR del 8,99% para llegar a 866,79 millones de USD en 2031.
¿Cuál es el tamaño actual del mercado de dispositivos de monitorización de glucosa en sangre en España?
En 2026, se espera que el tamaño del mercado de dispositivos de monitorización de glucosa en sangre en España alcance los 563,61 millones de USD.
¿Quiénes son los actores clave en el mercado de dispositivos de monitorización de glucosa en sangre en España?
Roche, Abbott, Medtronics, Dexcom y LifeScan son las principales empresas que operan en el mercado de dispositivos de monitorización de glucosa en sangre en España.
¿Qué años abarca este mercado de dispositivos de monitorización de glucosa en sangre en España y cuál fue el tamaño del mercado en 2025?
En 2025, el tamaño del mercado de dispositivos de monitorización de glucosa en sangre en España se estimó en 563,61 millones de USD. El informe abarca el tamaño histórico del mercado de dispositivos de monitorización de glucosa en sangre en España para los años: 2019, 2020, 2021, 2022, 2023 y 2024. El informe también prevé el tamaño del mercado de dispositivos de monitorización de glucosa en sangre en España para los años: 2026, 2027, 2028, 2029, 2030 y 2031.
Última actualización de la página el:



