
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
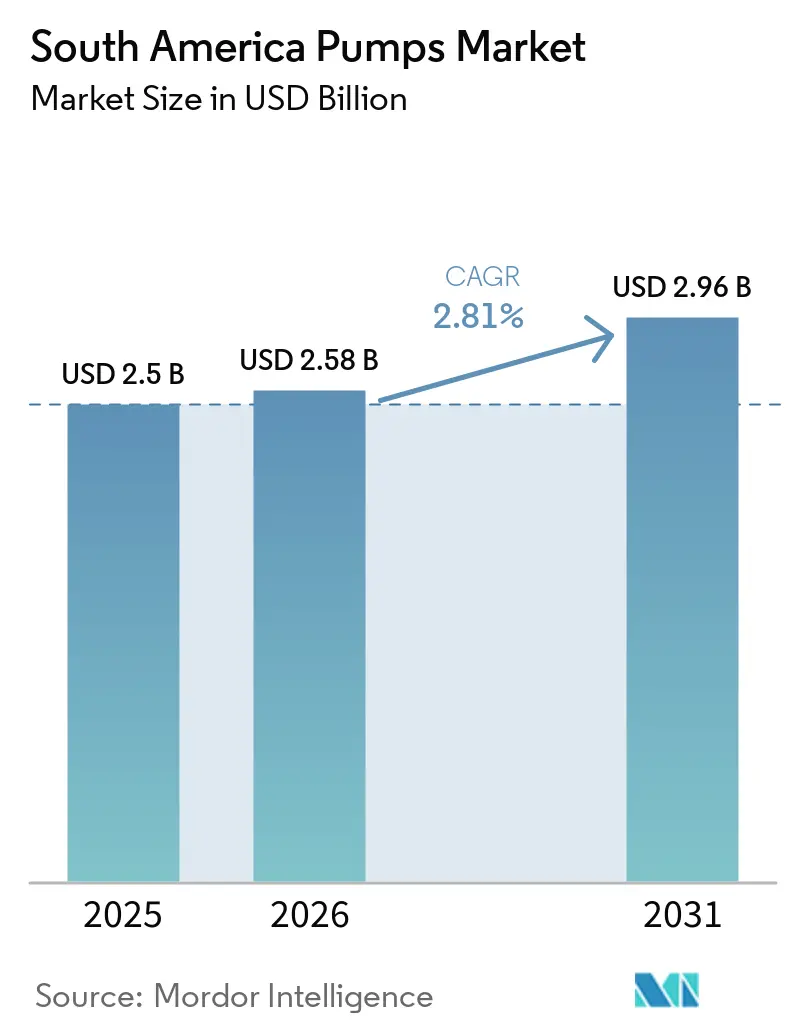
| Tamaño del mercado en el año base (2025) | 2.5 Mil millones de dólares |
| Tamaño del Mercado (2026) | 2.58 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.96 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 2.81 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Bombas en América del Sur por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Bombas de América del Sur sea de 2,5 mil millones de USD en 2025, 2,58 mil millones de USD en 2026, y alcance 2,96 mil millones de USD en 2031, creciendo a una CAGR de 2,81% de 2026 a 2031. Las redes municipales heredadas siguen sustentando los volúmenes de referencia, aunque el catalizador de crecimiento se está desplazando hacia el programa de pre-sal de Petrobras de 111 mil millones de USD, los proyectos de salmuera de litio en el Atacama y las expansiones de minas de cobre que demandan diseños de alta presión y resistentes a la corrosión.[1] Chile y Perú juntos cuentan con más de 120 mil millones de USD en capital minero aprobado, incrementando la demanda de bombas sumergibles y de lodos impulsadas por energía solar que pueden operar a altitudes superiores a 4.000 metros.[2] Al mismo tiempo, la ola de privatización del saneamiento en Brasil en 2024 desbloqueó 100 mil millones de USD para mejoras en infraestructura hídrica, acelerando los ciclos de reemplazo de equipos en el mercado de bombas de América del Sur.
Conclusiones Clave del Informe
- Por tipo de bomba, las bombas centrífugas representaron el 49,9% de la participación del mercado de bombas de América del Sur en 2025 y se prevé que se expandan a una CAGR del 4% hasta 2031.
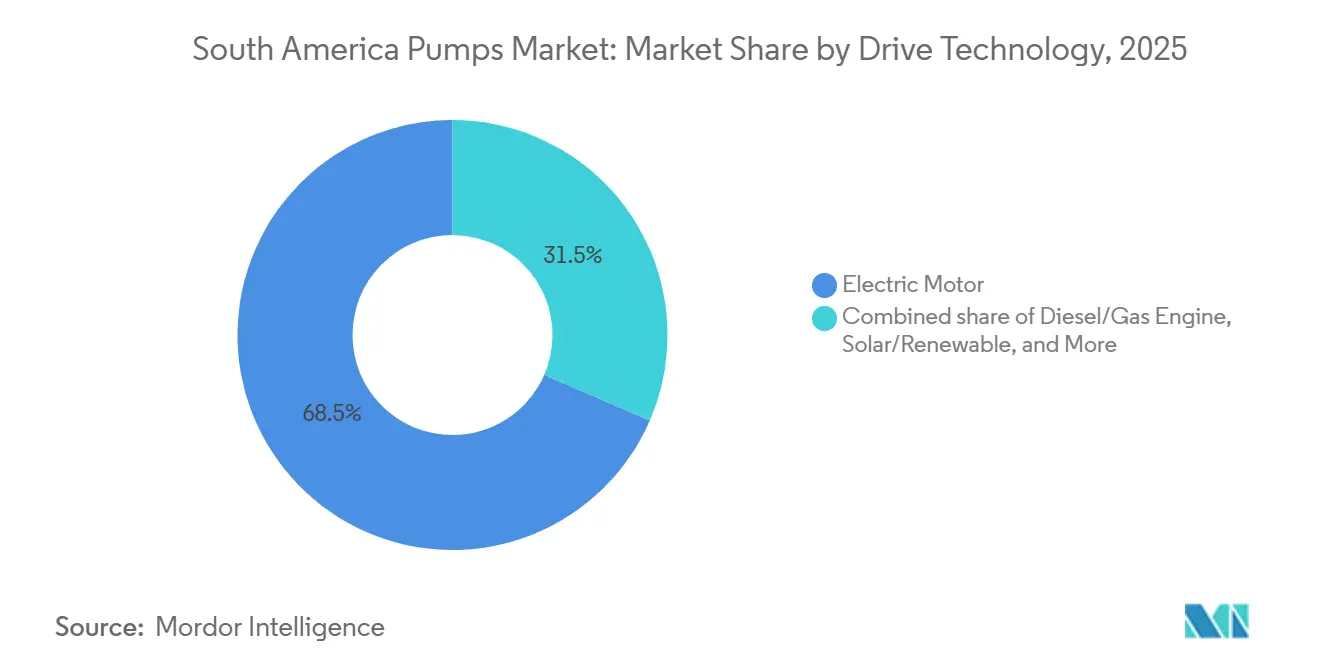
- Por tecnología de accionamiento, las unidades de motor eléctrico concentraron una participación del 68,5% en 2025, mientras que la energía solar y otras fuentes renovables registraron la CAGR más rápida del 9,2% hasta 2031.
- Por posición, las bombas de superficie representaron el 53,7% de los ingresos en 2025; las bombas sumergibles avanzan a una CAGR del 6,3% hasta 2031.
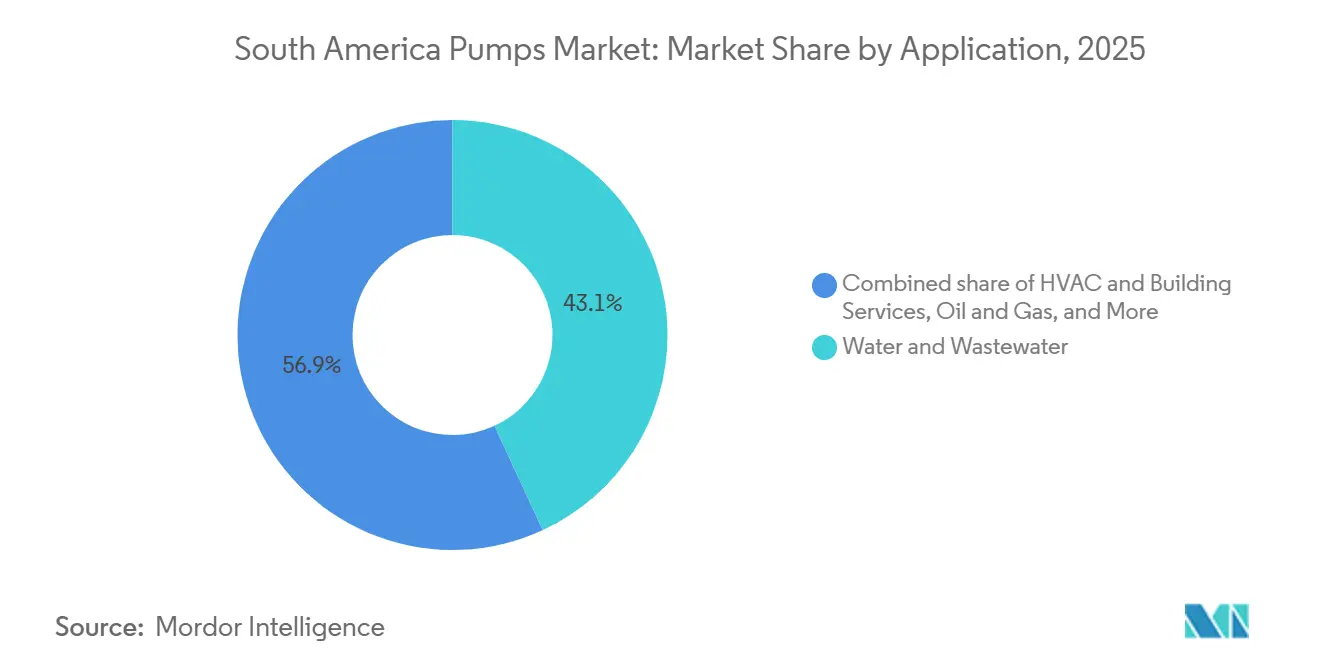
- Por aplicación, agua y aguas residuales capturaron el 43,1% del tamaño del mercado de bombas de América del Sur en 2025 y se proyecta que crezca a una CAGR del 3,8% hasta 2031.
- Por geografía, Brasil dominó con una participación de ingresos del 46% en 2025 y está proyectado para crecer a una CAGR del 3,6% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Rápida expansión de la infraestructura de agua y aguas residuales | 0.8% | Brasil (São Paulo, Río de Janeiro, Minas Gerais), Colombia (Bogotá, Medellín), Perú (Lima, Arequipa) | Mediano plazo (2-4 años) |
| Revitalización del sector de petróleo y gas en alta mar en Brasil y Guyana | 0.7% | Brasil (Cuenca de Santos, Cuenca de Campos), efecto secundario en centros de fabricación en Río de Janeiro, Niterói | Largo plazo (≥ 4 años) |
| Crecimiento en el gasto agrícola y de irrigación | 0.5% | Brasil (Cerrado, Mato Grosso), Perú (valles de Ica, Arequipa), Chile (Valle Central), Argentina (región de las Pampas) | Mediano plazo (2-4 años) |
| Aumento del CAPEX en el sector minero (cobre/litio en Chile y Perú) | 0.6% | Chile (Atacama, Antofagasta, Coquimbo), Perú (Arequipa, Moquegua, Tacna) | Largo plazo (≥ 4 años) |
| Proyectos de extracción de salmuera de litio que requieren bombas especializadas | 0.3% | Chile (Salar de Atacama), Argentina (provincias de Salta, Jujuy, Catamarca) | Mediano plazo (2-4 años) |
| Plantas piloto tempranas de CCS e hidrógeno azul que crean demanda de nicho | 0.1% | Brasil (alta mar en la Cuenca de Santos), Chile (proyecto Haru Oni, Magallanes), pilotos tempranos en Argentina | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Rápida Expansión de la Infraestructura de Agua y Aguas Residuales
La privatización del saneamiento en Brasil en 2024 colocó 17 empresas estatales de servicios públicos bajo operación privada, desbloqueando USD 100 mil millones para la renovación de redes que prioriza bombas de alta eficiencia dimensionadas por encima del 85% de eficiencia hidráulica.[3] Solo Sabesp se comprometió a invertir USD 3,5 mil millones para alcanzar el 95% de cobertura de recolección de aguas residuales para 2029, una iniciativa que requerirá aproximadamente 12.000 unidades sumergibles y de turbina vertical. La planta Salitre de Bogotá, puesta en marcha en 2024, ya opera con 24 bombas sumergibles clasificadas para 4 m³/s y establece un referente regional para el tratamiento secundario. Las asociaciones público-privadas de irrigación de Perú, lideradas por Chavimochic III, requieren diseños centrífugos capaces de elevar agua 200 m desde acuíferos costeros, y cada instalación especifica pruebas ISO 9906 para descartar importaciones de baja eficiencia. El plan de desalinización de USD 2 mil millones de Chile necesita bombas de alimentación para ósmosis inversa fabricadas en acero inoxidable dúplex para manejar ciclos de servicio de 60 a 80 bar.
Revitalización del Sector de Petróleo y Gas en Alta Mar en Brasil y Guyana
Petrobras destinó USD 111 mil millones para 14 unidades de producción flotante hasta 2029, cada una equipada con bombas multifásicas submarinas que deben soportar 15.000 psi y fracciones de gas del 90%. El campo Búzios despliega sistemas de Curtiss-Wright diseñados para extender la vida útil del pozo hasta 10 años mientras se reduce el riesgo de hidratos. TechnipFMC y Sulzer suministran bombas de inyección de CO₂ para el piloto de separación HISEP que planea 2 millones de t/año de reinyección de carbono para 2027, abriendo un nicho para diseños de servicio supercrítico. El bloque Stabroek de Guyana elevará la producción en alta mar de América del Sur por encima de 1,2 millones de b/d para 2027, lo que alimenta la demanda de bombas de inyección de agua en superficie y de agua producida ensambladas en astilleros de Río de Janeiro para cumplir con las normas de contenido local. El contrato de tubería flexible de USD 350 millones de Baker Hughes en 2024 señala que los paquetes de bombas asociados seguirán siendo una prioridad de adquisición hasta 2030.
Aumento del CAPEX en el Sector Minero en Chile y Perú en Cobre/Litio
Chile aprobó USD 83 mil millones en inversión en cobre hasta 2033; los proyectos en El Teniente y Spence necesitan bombas de relaves que impulsen sólidos del 60 al 70% a elevaciones superiores a los 4.000 m, donde la densidad del aire reduce el enfriamiento del motor en un 40%. Perú alberga una cartera de proyectos de USD 40 mil millones liderada por Tía María, que especifica unidades centrífugas de alta presión clasificadas de 150 a 200 hp para el transporte de mineral. Los circuitos de agua de circuito cerrado que reciclan el 90% del agua de proceso aumentan la exposición a la corrosión, por lo que las aleaciones dúplex y de alto cromo son ahora estándar en las carcasas de lodo. Metso redujo los plazos de entrega a 8-10 semanas al abrir centros de ensamblaje en Lima y São Paulo, un movimiento que aumenta la captura de servicios posventa mientras ancla el mercado de bombas en América del Sur a piezas de fabricantes de equipos originales. Los yacimientos de litio y cobre de alta altitud de Argentina en Salta y Catamarca también requieren bombas capaces de ciclos de servicio accionados por energía solar, reforzando la adopción de accionamientos híbridos de batería.
Proyectos de Extracción de Salmuera de Litio que Requieren Bombas Especializadas
SQM y Albemarle produjeron 180.000 t de carbonato de litio equivalente en 2024 en el Salar de Atacama utilizando bombas sumergibles de salmuera clasificadas para fluidos a 40 °C y densidades 1,3 veces la del agua. Doce proyectos argentinos planean 250.000 t/año para 2028, cada uno requiriendo de 20 a 30 bombas de extracción diseñadas para exposición a la sal durante 24 horas. Los pilotos de extracción directa de litio de Lilac Solutions y Eramet necesitan bombas de filtración de alta presión que ciclen salmuera a 50-100 bar, elevando los valores unitarios incluso cuando los volúmenes caen entre un 30 y un 40%. Los precios de venta promedio unitarios pueden aumentar un 70% porque las partes en contacto con el fluido cambian de acero inoxidable 316 a Hastelloy, inclinando los ingresos hacia proveedores con experiencia en procesamiento químico. El salar de Uyuni en Bolivia permanece sin explotar, pero representa una demanda latente de 500 a 700 bombas especializadas si el riesgo político disminuye, una ventaja futura ya rastreada por los fabricantes de equipos originales globales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del tipo de cambio que infla los costos de importación | -0.5% | Argentina (impacto nacional), Brasil (estados dependientes de importaciones), efecto secundario en Paraguay, Uruguay | Corto plazo (≤ 2 años) |
| Altos gastos de electricidad y mantenimiento | -0.3% | Argentina (tras la reforma de subsidios), Chile (altas tarifas industriales), Brasil (variaciones regionales en costos de energía) | Corto plazo (≤ 2 años) |
| Sequías provocadas por el clima que causan suministro de agua intermitente | -0.2% | Chile (regiones de Atacama, Coquimbo), Brasil (estados del sur, São Paulo), Argentina (región de Cuyo) | Mediano plazo (2-4 años) |
| Proliferación de bombas importadas falsificadas o de baja especificación | -0.2% | Brasil (zonas industriales de São Paulo, Río de Janeiro), Argentina (Buenos Aires), Perú (Lima), Colombia (Bogotá) | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Tipo de Cambio que Infla los Costos de Importación
El peso argentino perdió el 90% frente al dólar en 2024, elevando los costos de desembarque de bombas europeas hasta en un 60% y llevando a muchas minas a diferir reemplazos u optar por la reparación local. El real brasileño cotizó entre 4,8 y 5,6 por dólar, introduciendo variaciones presupuestarias del 20% que favorecen a las marcas nacionales que obtienen el 70% de los componentes localmente. La caída del 12% de la moneda chilena erosionó el poder adquisitivo de los mineros y alentó pruebas de unidades asiáticas de menor precio que carecen de la norma ISO 9906 pero que superan al precio de lista en un 35%. El proyecto Salitre de Bogotá absorbió USD 15 millones adicionales cuando el peso colombiano cayó un 8%, agudizando la atención sobre las coberturas cambiarias en las licitaciones municipales.[4] La adopción limitada de contratos a plazo deja a las empresas de servicios públicos expuestas a movimientos al contado que pueden desplazar el costo total instalado en un 15% en un solo año.
Proliferación de Bombas Importadas Falsificadas o de Baja Especificación
Brasil registró un aumento del 30% en importaciones de bombas no certificadas con precios un 40% por debajo de los equivalentes de marca, pero que muestran fallas dentro de los 24 meses debido a rodamientos inferiores. Los compradores argentinos, presionados por la inflación, obtuvieron un estimado del 40% de los volúmenes de 2024 de proveedores que no ofrecen datos de rendimiento de terceros, aumentando el gasto energético del ciclo de vida en dos dígitos. Las minas de cobre de Perú vincularon un aumento del 15% en el tiempo de inactividad no planificado a piezas de desgaste falsificadas que carecen de aleaciones de alto cromo capaces de resistir partículas de 2 mm. El organismo de normalización de Chile emitió una alerta pública después de que un incendio en un edificio de gran altura se atribuyó a una bomba de HVAC que se sobrecalentó porque el motor carecía de protección contra sobrecarga térmica. Ante la ausencia de normas armonizadas de importación del Mercosur, el hardware no conforme se mueve libremente a través de las fronteras, por lo que los compradores exigen cada vez más la certificación ISO 9906 en la etapa de licitación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Bomba:
Los Diseños Centrífugos Dominan las Funciones de Alto CaudalLos modelos centrífugos mantuvieron una participación del 49,9% en 2025 y se prevé que avancen al 4,0% hasta 2031, respaldados por licitaciones de Sabesp que requieren entre 8.000 y 10.000 unidades de alto caudal.[5] Los paquetes de 15 MW de Sulzer en São Lourenço elevan el agua 300 m y ejemplifican la escala del segmento. Las bombas de desplazamiento positivo abordan funciones de medición hasta 20.000 psi, pero su sobreprecio del 40–60% las mantiene en servicios de nicho. Los circuitos de circuito cerrado en crecimiento en las minas de cobre chilenas añaden demanda de carcasas centrífugas resistentes a la corrosión, reforzando el mercado de bombas de América del Sur.
Las mejoras en bombas centrífugas también reducen el gasto energético, ya que las carcasas de doble voluta reducen el empuje radial en un 20%, prolongando la vida útil de los rodamientos. Los diseños de desplazamiento positivo ganan terreno en la extracción directa de litio, pero siguen siendo una minoría. Las piezas falsificadas siguen siendo un riesgo, aunque los impulsores revestidos de cerámica de los fabricantes de equipos originales ahora elevan el tiempo medio entre fallos a 12.000 horas, protegiendo los presupuestos municipales y estabilizando la industria de bombas de América del Sur.
Por Tecnología de Accionamiento:
El Crecimiento Solar Supera a la Red EléctricaLos motores eléctricos mantuvieron una participación del 68,5% en 2025 gracias a las redes urbanas y tarifas cercanas a 0,10 USD por kWh. Los híbridos solares con batería, que se expanden a una CAGR del 9,2%, permiten a las granjas del Cerrado evitar extensiones de red de 50.000 USD por km. Las unidades de Grundfos con baterías de litio de 10 kWh funcionan 24 horas y reducen el diésel en un 95%. El impuesto al carbono de Chile añade 20 USD por tonelada de CO₂, presionando a los mineros a adoptar paquetes híbridos que reducen el combustible en un 70%.
Las normas de motores IE3 aparecen ahora en la mayoría de las licitaciones brasileñas y chilenas, prohibiendo las importaciones IE1 y elevando la eficiencia de cable a agua en cuatro puntos. Las bombas de accionamiento magnético crecen en petroquímica bajo los mandatos de cero fugas de la CONAMA 382. El aumento arancelario de Argentina triplicó los precios de la energía industrial, impulsando a las fábricas hacia variadores de frecuencia que reducen el consumo en un 30% en el plazo de un año, profundizando el argumento del mercado de bombas de América del Sur a favor de los controles premium.



Por Posición:
La Superficie Sigue Liderando, las Sumergibles se AceleranLas bombas de superficie capturaron una participación del 53,7% en 2025 porque son fáciles de mantener y cuestan un 30% menos de instalar en líneas de relaves. Sin embargo, la demanda de bombas sumergibles crece un 6,3% anual a medida que los acuíferos descienden 20 m en São Paulo y los ríos se secan en toda Argentina. Las turbinas verticales de KSB en el proyecto Chavimochic de Perú demuestran una elevación de 200 m a un caudal de 3 m³/s, probando la competencia en pozos profundos.
Los diseños verticales en línea obtienen pedidos de modernización de las 15.000 torres de Santiago tras el código de construcción de 2024 que exigió variadores de velocidad variable por encima de 5 hp. Las bombas sumergibles funcionan 15 dB más silenciosamente, ayudando a Buenos Aires a cumplir los límites nocturnos de 55 dB. Sabesp reemplaza ahora 2.000 unidades de superficie por bombas sumergibles a prueba de vandalismo, un cambio que añade resiliencia y amplía el tamaño del mercado de bombas de América del Sur para equipos subterráneos.
Por Aplicación:
Agua y Aguas Residuales Anclan el Volumen a Largo PlazoAgua y aguas residuales representaron el 43,1% de los ingresos de 2025 y crecieron un 3,8% hasta 2031, ya que Brasil apunta a una cobertura de tratamiento del 90%. São Paulo por sí sola comprará entre 50.000 y 60.000 nuevas bombas, incluidas bombas sumergibles resistentes a obstrucciones para sólidos de 80 mm. Las asociaciones público-privadas de irrigación de Perú necesitan conjuntos centrífugos de 1.000 hp para elevar los acuíferos costeros, fortaleciendo el tamaño del mercado de bombas de América del Sur para servicios agrícolas.
El petróleo y el gas ocupan el segundo lugar porque Petrobras planea 2.500 unidades submarinas y de cubierta hasta 2029. Las bombas de relaves mineros deben mover partículas de 2 mm en lodos al 70% de sólidos, y Codelco especifica 100 modelos de servicio pesado para El Teniente. Las modernizaciones de HVAC siguen con entre 3.000 y 4.000 bombas de velocidad variable en las torres de Santiago. Las aplicaciones sanitarias en alimentos y farmacéutica generan altos márgenes gracias a los diseños electropulidos certificados 3-A.[6] Los proyectos de energía térmica añaden 1.500 unidades de alimentación de calderas para 2028, completando la demanda del mercado de bombas de América del Sur.

Análisis Geográfico
Mercado de Bombas de Brasil
Brasil retuvo el 46% de los ingresos de 2025 y, con una CAGR del 3,6%, sigue siendo el ancla de crecimiento del mercado de bombas de América del Sur. Los pozos de pre-sal a profundidades de 2.800 m dependen de bombas multifásicas clasificadas para 15.000 psi, mientras que la modernización de Sabesp por 3,5 mil millones de USD impulsa grandes pedidos municipales. Los fabricantes nacionales utilizan un 70% de contenido local y reducen el tiempo de inactividad en un 30%, una ventaja sobre las importaciones.
Mercado de Bombas de Chile
La cartera de proyectos de Chile con 83 mil millones de USD en inversión minera y 2 mil millones de USD en proyectos de desalinización impulsa la demanda de bombas a pesar de la sequía crónica. Las operaciones de relaves a 4.000 m de altitud requieren motores sobredimensionados para contrarrestar la baja densidad del aire, y los estanques de litio necesitan carcasas resistentes a la corrosión. Los códigos de Santiago ahora obligan a instalar variadores de velocidad para sistemas HVAC por encima de 5 hp, generando un nicho de modernización dentro del mercado de bombas de América del Sur.
Mercado de Bombas de América del Sur
Argentina lidia con turbulencias cambiarias que incrementan los precios de importación hasta en un 60%, lo que estimula el comercio de bombas usadas pero abre el riesgo de falsificaciones. Los salares de litio en Salta y Jujuy seguirán adquiriendo 30 unidades de extracción por sitio. La planta Salitre de Colombia y las APP de irrigación de Perú por 24 mil millones de USD mantienen estables los pedidos municipales. Paraguay, Uruguay y Bolivia siguen siendo mercados pequeños, pero muestran potencial de crecimiento gracias a las mejoras en la represa de Itaipú y la construcción de plantas de celulosa, añadiendo flujo incremental a la industria de bombas de América del Sur.
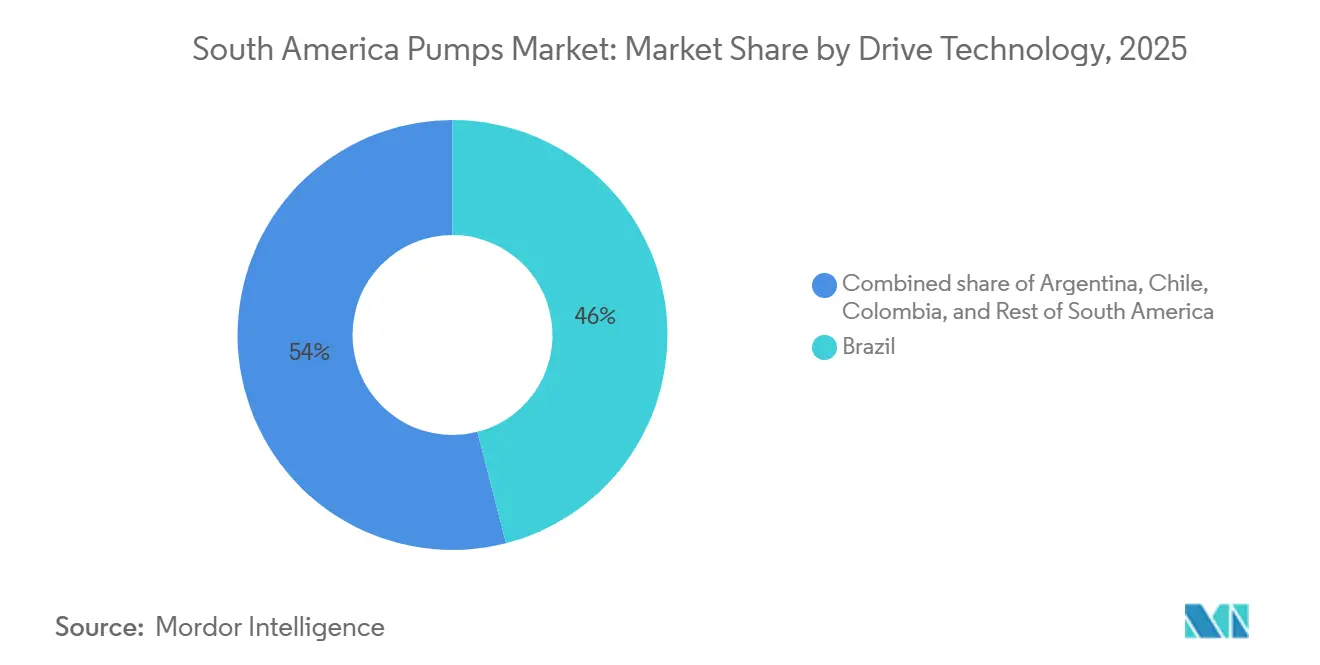
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Panorama Competitivo
Concentración del Mercado
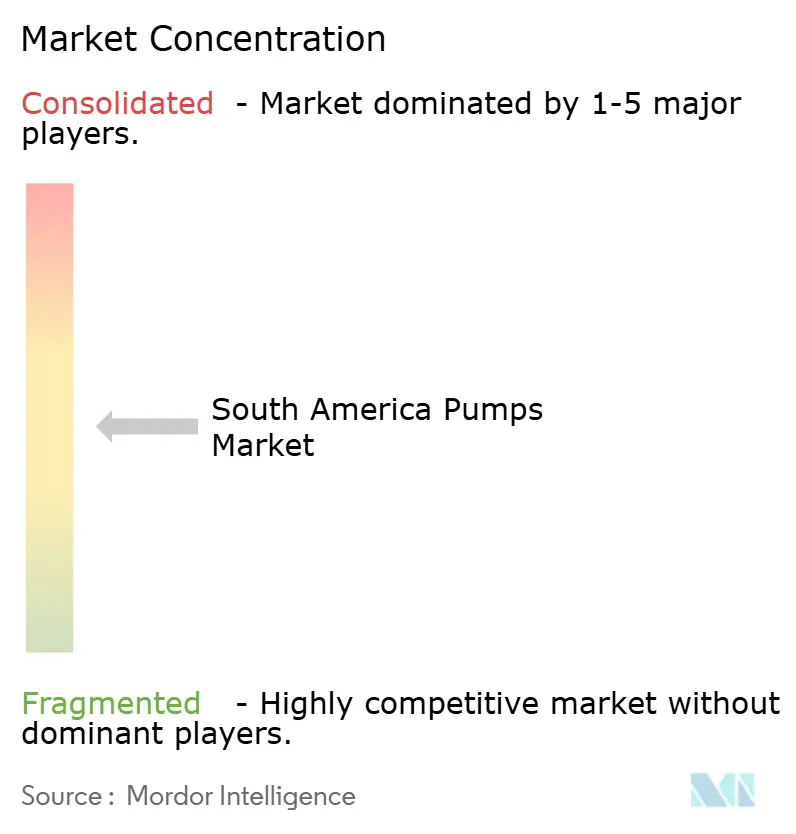
El Mercado de Bombas de América del Sur está moderadamente concentrado. Los centros de Metso en Perú y Brasil en 2024 redujeron los tiempos de entrega a 8 semanas y aseguraron los ingresos por repuestos con un margen bruto del 45% según METSO.COM. Ebara adquirió Asanvil de Uruguay para profundizar la densidad de servicio al sur del Amazonas.
Las alianzas tecnológicas dan forma al mercado de bombas de América del Sur: TechnipFMC y Sulzer codesarrollan módulos submarinos preparados para CO₂, mientras que Grundfos y Wilo combinan paneles solares con baterías integradas que reducen el diésel en un 90% en las granjas del Cerrado. Netzsch abrió una planta de tornillo múltiple en Brasil para cumplir las normas de contenido doméstico del 60%. Los competidores chinos Kaiquan y Leo ofrecen precios un 30% por debajo de los rivales europeos, aunque tienen dificultades con el cumplimiento de la norma ISO 9906, lo que limita su adopción a usuarios sensibles al precio.
Las fusiones y adquisiciones siguen activas; Flowserve adquirió MOGAS por 305 millones de USD para integrar válvulas de servicio severo en su oferta de bombas, ampliando su alcance en los proyectos de Petrobras. Alfa Laval persigue contratos de salmuera de litio, aprovechando su conocimiento químico para compensar menores volúmenes unitarios pero mayores precios de venta promedio. Los fabricantes de equipos originales locales apuntan a los servicios de reacondicionamiento porque las fluctuaciones del tipo de cambio favorecen las reconstrucciones sobre las importaciones, amortiguando los ingresos cuando los presupuestos de capital se ajustan en el mercado de bombas de América del Sur.
Líderes de la Industria de Bombas en América del Sur
-
Grundfos Holding A/S
-
Flowserve Corporation
-
Xylem Inc.
-
Sulzer Ltd.
-
KSB SE & Co. KGaA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Bombas de América del Sur Empresas cubiertas en este informe
- Grundfos Holding A/S
- Flowserve Corporation
- Sulzer Ltd.
- Ebara Corporation
- Xylem Inc.
- KSB SE & Co. KGaA
- Wilo SE
- The Weir Group PLC
- ITT Inc.
- Ruhrpumpen Group
- Industria Schneider Motobombas Ltda.
- IMBIL Bombas Hidraulicas
- Bombas Leao S.A.
- Peerless Pump Company
- Pentair plc
- Kirloskar Brothers Ltd.
Desarrollos recientes de la industria en Mercado de Bombas de América del Sur
- Noviembre de 2025: La suiza Sulzer obtuvo un contrato para entregar sistemas de paquetes de inyección de agua para las unidades FPSO P-84 y P-85 de Seatrium, destinadas a operar bajo Petrobras en Brasil. El contrato abarca conjuntos de bombas integrados para ambos buques de producción flotante, destinados al despliegue por parte de Petrobras en los campos Atapu y Sépia, ubicados a aproximadamente 200 kilómetros de la costa de Río de Janeiro.
- Julio de 2025: Sulzer inauguró su tercera instalación en Argentina, reforzando su presencia operativa. El nuevo centro de servicio en Ezeiza, dedicado a servicios de turbomaquinaria y bombas, abarca una amplia superficie de 2.600 metros cuadrados.
- Junio de 2024: TechnipFMC eligió a Sulzer Flow Equipment como socio para desarrollar soluciones innovadoras de bombas submarinas de CO₂. La innovadora tecnología HISEP de Petrobras permite la separación en el lecho marino del gas natural rico en CO₂ del petróleo.
Alcance del Informe del Mercado de Bombas en América del Sur
Las bombas, dispositivos mecánicos, convierten la energía para elevar, transportar o comprimir fluidos, ya sean líquidos o gases. Al transformar la energía mecánica en energía hidráulica o neumática, las bombas generan una diferencia de presión que impulsa los fluidos de zonas de menor a mayor presión.
El mercado de bombas en América del Sur está segmentado por tipo de bomba, tecnología de accionamiento, posición, aplicación y geografía. Por tipo de bomba, el mercado está segmentado en centrífuga y desplazamiento positivo. Por tecnología de accionamiento, el mercado está segmentado en motor eléctrico, motor diésel/gas, solar/renovable y accionamiento magnético/sin sello. Por posición, el mercado está segmentado en superficie, sumergible y vertical en línea. Por aplicación, el mercado está segmentado en agua y aguas residuales, química y petroquímica, HVAC y servicios de edificios, petróleo y gas, alimentos y bebidas, minería y metales, generación de energía, farmacéutica y biotecnología, y otros. El informe también cubre los tamaños de mercado y pronósticos para el mercado de bombas en América del Sur en los principales países. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
Resumen de la segmentación
Por Tipo de Bomba
| Centrífuga |
| Desplazamiento Positivo |
Por Tecnología de Accionamiento
| Motor Eléctrico |
| Motor Diésel/Gas |
| Solar/Renovable |
| Accionamiento Magnético/Sin Sello |
Por Posición
| Superficie |
| Sumergible |
| Vertical en Línea |
Por Aplicación
| Agua y Aguas Residuales |
| Química y Petroquímica |
| HVAC y Servicios de Edificios |
| Petróleo y Gas (Upstream, Midstream, Downstream) |
| Alimentos y Bebidas |
| Minería y Metales |
| Generación de Energía (Térmica, Nuclear, Renovables) |
| Farmacéutica y Biotecnología |
| Otros |
Por Geografía
| Brasil |
| Argentina |
| Chile |
| Colombia |
| Resto de América del Sur |
| Por Tipo de Bomba | Centrífuga |
| Desplazamiento Positivo | |
| Por Tecnología de Accionamiento | Motor Eléctrico |
| Motor Diésel/Gas | |
| Solar/Renovable | |
| Accionamiento Magnético/Sin Sello | |
| Por Posición | Superficie |
| Sumergible | |
| Vertical en Línea | |
| Por Aplicación | Agua y Aguas Residuales |
| Química y Petroquímica | |
| HVAC y Servicios de Edificios | |
| Petróleo y Gas (Upstream, Midstream, Downstream) | |
| Alimentos y Bebidas | |
| Minería y Metales | |
| Generación de Energía (Térmica, Nuclear, Renovables) | |
| Farmacéutica y Biotecnología | |
| Otros | |
| Por Geografía | Brasil |
| Argentina | |
| Chile | |
| Colombia | |
| Resto de América del Sur |
Preguntas Clave Respondidas en el Informe
¿Qué ingresos generará el mercado de bombas de América del Sur en 2031?
Se proyecta que las ventas alcancen 2,96 mil millones de USD, frente a 2,58 mil millones de USD en 2026, lo que refleja una CAGR del 2,81% para 2026-2031.
¿Qué impulsa el crecimiento de la demanda de bombas en América del Sur?
La privatización del saneamiento, los proyectos petroleros de presal y el CAPEX minero expanden el mercado de bombas en América del Sur.
¿Qué tipo de bomba tiene la mayor participación?
Los modelos centrífugos lideran con una participación del 49,9% gracias a su alta eficiencia de caudal.
¿Qué tan rápido está creciendo el bombeo accionado por energía solar?
Los sistemas solar-batería registran una CAGR del 9,2% hasta 2030 a medida que las granjas fuera de la red evitan costosas extensiones de red eléctrica.
¿Por qué están ganando popularidad las bombas sumergibles?
La caída de los niveles freáticos en Brasil y Argentina hace que las sumergibles de pozo profundo sean esenciales para una extracción confiable.
¿Qué tan concentrada es la competencia entre proveedores?
El campo está moderadamente fragmentado, con las cinco principales empresas controlando aproximadamente el 35% de los ingresos.