
Tamaño y Participación del Mercado de Préstamos para Motocicletas en América del Sur
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
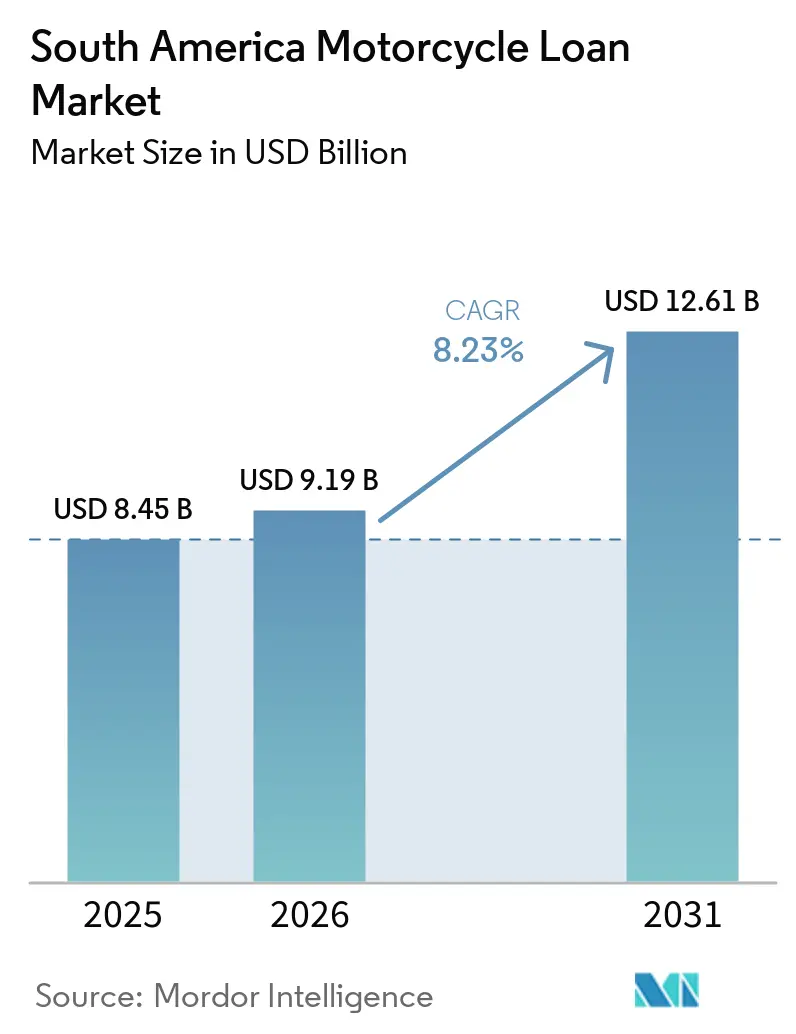
| Tamaño del mercado en el año base (2025) | 8.45 Mil millones de dólares |
| Tamaño del Mercado (2026) | 9.19 Mil millones de dólares |
| Tamaño del Mercado (2031) | 12.61 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 8.23 % |
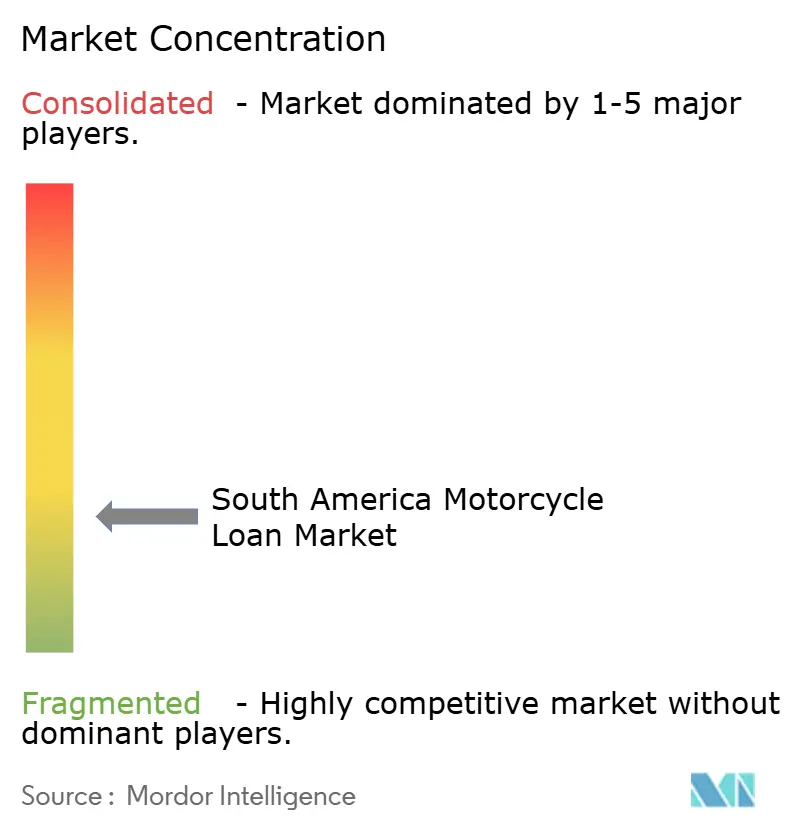
| Concentración del Mercado | Bajo |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Préstamos para Motocicletas en América del Sur por Mordor Intelligence
El tamaño del mercado de préstamos para motocicletas en América del Sur fue valorado en 8,45 mil millones de USD en 2025, se estima en 9,19 mil millones de USD en 2026 y se proyecta que alcance los 12,61 mil millones de USD en 2031, registrando una CAGR del 8,23% de 2026 a 2031. La adquisición de motocicletas sigue estrechamente vinculada a la movilidad del hogar, el trabajo de reparto y la actividad de pequeñas empresas en toda la región. El crédito formal está llegando a prestatarios que anteriormente dependían de compras en efectivo, prestamistas informales o acuerdos con concesionarios. El mercado de préstamos para motocicletas en América del Sur se beneficia, por tanto, cuando los prestamistas reducen los requisitos de pago inicial y adaptan los planes de reembolso a los patrones de ingresos. Las redes de concesionarios siguen dando forma a la originación de préstamos, aunque los proveedores digitales están ampliando el acceso más allá de las redes de sucursales tradicionales. Los programas de crédito público y las alianzas con plataformas también están centrando la atención en los prestatarios que utilizan motocicletas para generar ingresos.
Conclusiones Clave del Informe
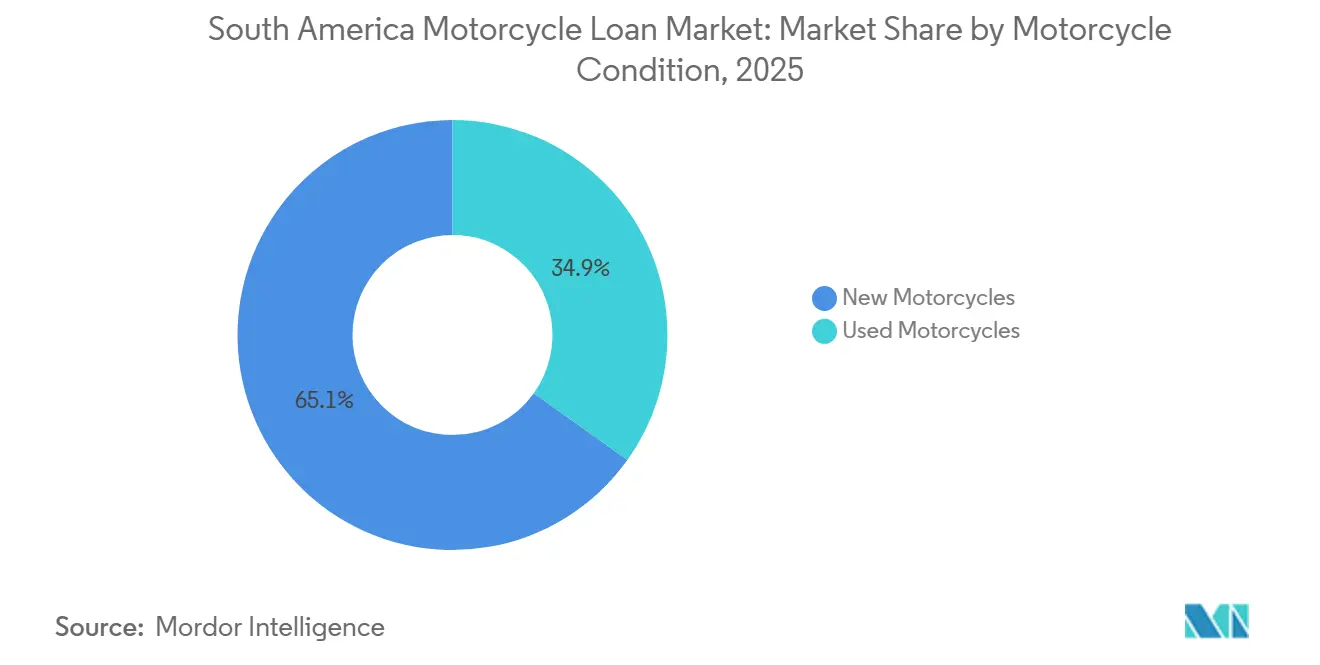
- Por condición de la motocicleta, las motocicletas nuevas representaron el 65,1% de la participación del mercado de préstamos para motocicletas en América del Sur en 2025, mientras que se proyecta que las motocicletas usadas crezcan a una CAGR del 9,8% hasta 2031.
- Por tipo de proveedor, los bancos representaron el 39,5% de la participación del mercado de préstamos para motocicletas en América del Sur en 2025, mientras que se proyecta que los prestamistas fintech y digitales crezcan a una CAGR del 11,5% hasta 2031.
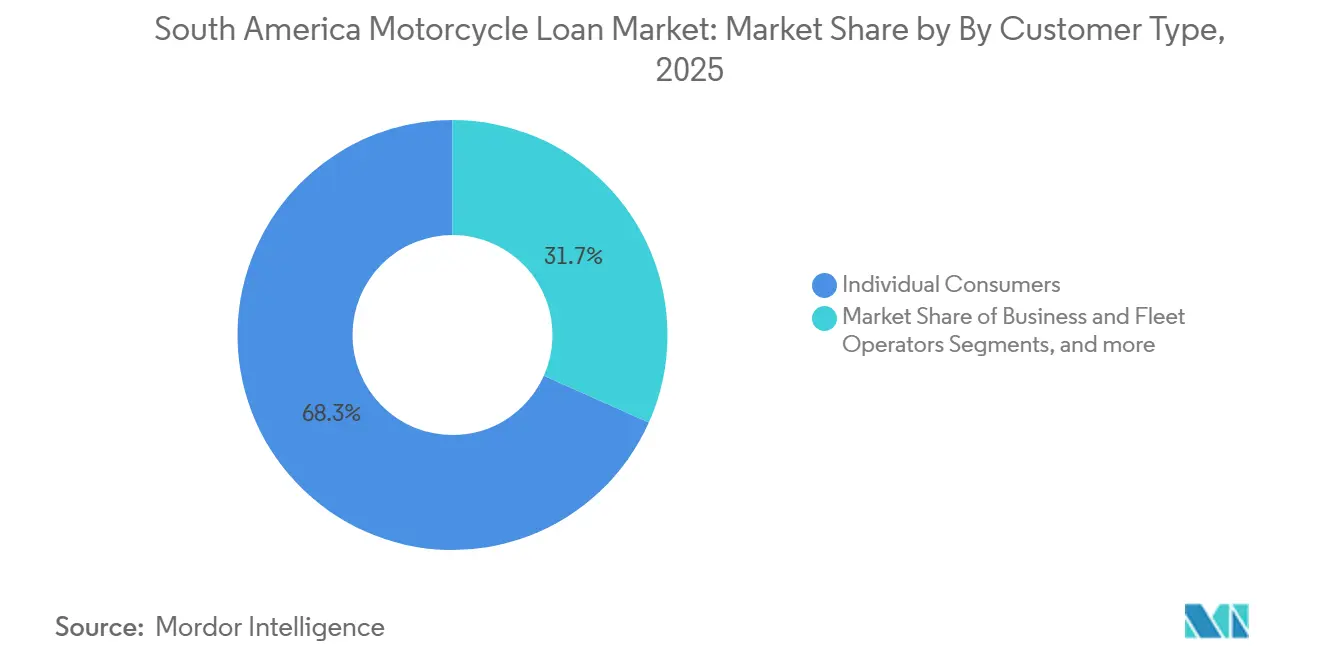
- Por tipo de cliente, los consumidores individuales representaron el 68,3% de la participación del mercado de préstamos para motocicletas en América del Sur en 2025, mientras que se proyecta que los trabajadores independientes, trabajadores gig y microempresarios crezcan a una CAGR del 10,5% hasta 2031.
- Por plazo del préstamo, los préstamos que superan los 36 meses representaron el 58,4% de la participación del mercado de préstamos para motocicletas en América del Sur en 2025, mientras que se proyecta que los préstamos de 36 meses o menos crezcan a una CAGR del 9,5% hasta 2031.
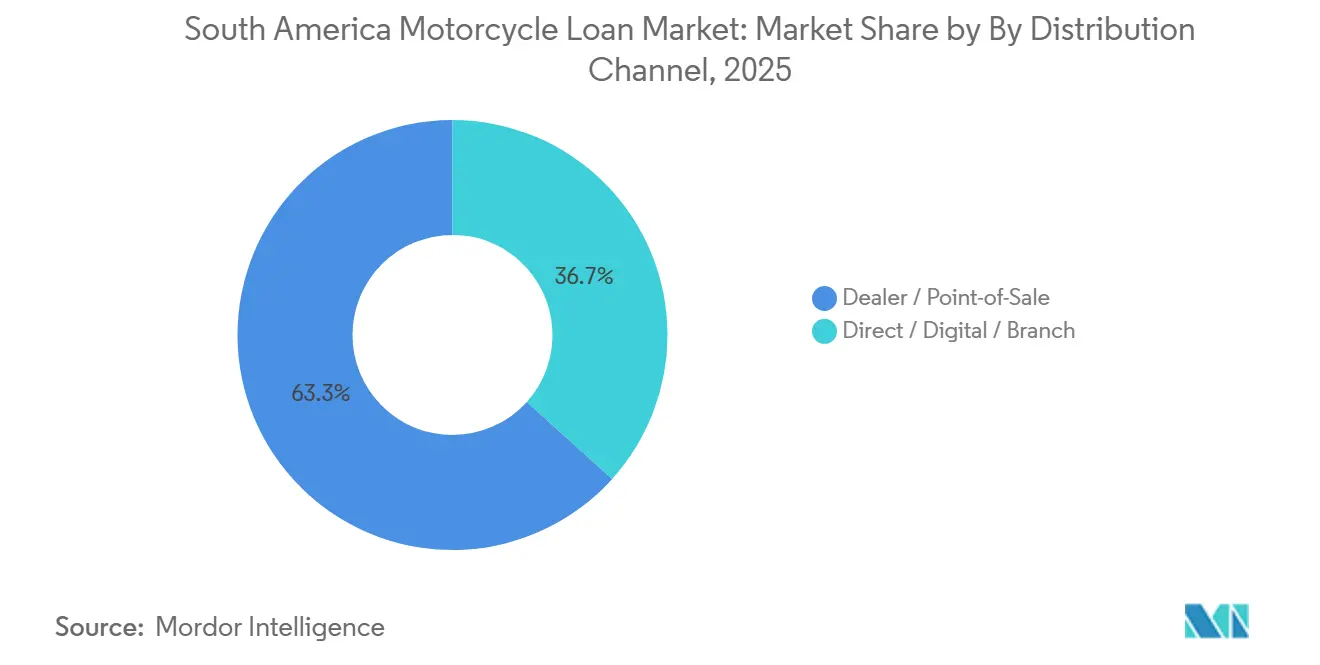
- Por canal de distribución, los canales de concesionario y punto de venta representaron el 63,3% de la participación del mercado de préstamos para motocicletas en América del Sur en 2025, mientras que se proyecta que los canales directo, digital y de sucursal crezcan a una CAGR del 12,2% hasta 2031.
- Por geografía, Brasil representó el 65,6% de la participación del mercado de préstamos para motocicletas en América del Sur en 2025, mientras que se proyecta que Colombia crezca a una CAGR del 11,2% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Préstamos para Motocicletas en América del Sur
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Proyección de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Acceso a la Propiedad de Motocicletas a Precios Asequibles Mediante Financiamiento | +2.1% | Brasil, Colombia, Argentina | Mediano plazo (2-4 años) |
| Las Motocicletas como Soluciones Esenciales de Movilidad Urbana | +1.8% | Brasil, Colombia, Perú, Argentina | Corto plazo (≤ 2 años) |
| Crecimiento de la Entrega de Última Milla y el Trabajo en Plataformas Basado en Motocicletas | +1.9% | Brasil, Colombia, Chile, Perú | Mediano plazo (2-4 años) |
| Las Motocicletas como Activos Generadores de Ingresos | +1.4% | Brasil, Colombia, Argentina, Perú | Largo plazo (≥ 4 años) |
| Expansión de Canales de Crédito Integrados, de Concesionario y Alternativos | +1.6% | Brasil, Colombia, Chile | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Acceso a la Propiedad de Motocicletas a Precios Asequibles Mediante Financiamiento
El crédito para motocicletas se ha convertido en una vía importante hacia la propiedad para compradores de bajos ingresos y compradores por primera vez en toda América del Sur. En Colombia, una proporción significativa de las motocicletas vendidas en 2025 fueron adquiridas a crédito, y Hero reportó que casi el 60% de sus unidades fueron financiadas. La red de concesionarios de Bajaj ofreció 16 alianzas de financiamiento, incluyendo Addi, Banco de Bogotá y Sufi, lo que brindó a los compradores varias vías para obtener un préstamo. Perú vendió 425.880 motocicletas en 2025, respaldado por el acceso al crédito, la disponibilidad de inventario y una inflación en Lima del 1,51% [1]Mercado de Motocicletas: Perú Lidera el Crecimiento en América del Sur y Establece un Récord en 2025 | ECONOMÍA | GESTIÓN. Estas condiciones respaldan el mercado de préstamos para motocicletas en América del Sur porque una motocicleta tiene un precio de compra más bajo y una cuota mensual más baja que un automóvil. Banco Finandina ofreció financiamiento de hasta el 110% del valor de compra de una motocicleta y plazos de hasta 60 meses, lo que redujo la barrera del pago inicial para los compradores por primera vez.
Las Motocicletas como Soluciones Esenciales de Movilidad Urbana
Las motocicletas satisfacen las necesidades de transporte diario de trabajadores y hogares en ciudades donde el transporte público, los tiempos de desplazamiento y las limitaciones de ingresos condicionan las decisiones de compra. Brasil vendió 2.197.851 motocicletas en 2025, su mayor volumen desde 2003 y un incremento del 17,1% respecto a 2024 [2]Abraciclo, "Projeção para 2026 Produção Estimada em 2.070.000 Motocicletas," Correio Central, correiocentral.com.br.. Abraciclo espera que los registros brasileños alcancen 2,3 millones de unidades en 2026, lo que mantiene la base de vehículos relevante para prestamistas y concesionarios. Colombia registró 1,1 millones de motocicletas en 2025, un total anual récord. El mercado de préstamos para motocicletas en América del Sur se beneficia de este papel porque el acceso al crédito determina si muchos hogares pueden adquirir el vehículo que utilizan a diario. Los productos de crédito que combinan financiamiento del vehículo, seguro y procesamiento digital sencillo pueden facilitar este proceso de compra para los prestatarios.
Crecimiento de la Entrega de Última Milla y el Trabajo en Plataformas Basado en Motocicletas
Las plataformas de reparto han creado un gran grupo de repartidores cuyos ingresos pueden rastrearse a través de viajes completados y registros de pago. Este grupo de prestatarios a menudo carece de un recibo de sueldo estándar, pero puede proporcionar un registro consistente de actividad a través de los datos de la plataforma. La demanda de motocicletas en Perú y Colombia aumentó considerablemente a finales de 2025, impulsada por la actividad de reparto y el acceso más fácil al crédito. El mercado de préstamos para motocicletas en América del Sur tiene la oportunidad de utilizar estos registros junto con las verificaciones de crédito convencionales. El programa Move Brasil de Brasil utiliza la participación en plataformas como criterio de elegibilidad para el crédito subsidiado para motocicletas. El programa se aplica a los repartidores basados en aplicaciones que cumplen las condiciones de actividad requeridas, lo que demuestra que la actividad del repartidor puede incorporarse a las decisiones de financiamiento. Los prestamistas que pueden verificar los ingresos a través de estos registros pueden llegar a trabajadores que la evaluación crediticia basada en sucursales ha excluido con frecuencia.
Las Motocicletas como Activos Generadores de Ingresos
Una motocicleta financiada para reparto, transporte de pasajeros o uso en microempresas respalda el reembolso a través de los ingresos que ayuda a generar. Los prestatarios que utilizan una motocicleta para trabajar tienen una razón directa para mantener el vehículo disponible y cumplir con los pagos del préstamo. La Corporación Financiera Internacional identificó los datos alternativos como una forma de apoyar la inclusión financiera cuando los registros convencionales de las centrales de riesgo son limitados. Su trabajo de 2026 describe cómo los datos conductuales y operativos pueden complementar la información crediticia estándar para clientes desatendidos. En Brasil, Move Brasil ofrece tasas anuales del 11,5%-12,5% para los repartidores elegibles. El mercado de préstamos para motocicletas en América del Sur está atrayendo, en consecuencia, la atención de prestamistas cautivos, empresas fintech e instituciones públicas que se dirigen a la misma base de prestatarios trabajadores.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Proyección de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altas Tasas de Interés y Limitaciones de Asequibilidad para los Prestatarios | -1.5% | Brasil, Argentina, Colombia | Corto plazo (≤ 2 años) |
| Inflación y Presión sobre el Poder Adquisitivo de los Hogares | -1.2% | Argentina, Brasil | Mediano plazo (2-4 años) |
| Historial Crediticio Limitado y Desafíos en la Verificación de Ingresos Informales | -1.0% | Colombia, Perú, Bolivia, Ecuador | Largo plazo (≥ 4 años) |
| Incumplimiento Crediticio, Fraude y Riesgos de Recuperación de Vehículos | -0.8% | Todas las geografías | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altas Tasas de Interés y Limitaciones de Asequibilidad para los Prestatarios
Las tasas de interés siguen siendo una barrera directa para los prestatarios que consideran un préstamo para motocicleta, ya que los costos de financiamiento pueden variar significativamente según la calidad crediticia del prestatario y las condiciones del prestamista. El programa Mi Moto de Argentina ofreció tasas del 40%-53% TNA en 2026 y plazos de hasta 72 meses [3]Banco de la Nación Argentina, "El Banco Nación Lanza Financiamiento 100% Digital para la Compra de Motos," Banco de la Nación Argentina, prensa.bna.com.ar.. Los plazos más largos pueden reducir las cuotas mensuales, pero también extienden el compromiso de pago del prestatario. Los repartidores pueden ser menos sensibles a las tasas cuando la motocicleta respalda ingresos regulares, mientras que los compradores asalariados por primera vez enfrentan un límite de ingresos más estricto. Las divulgaciones completas del costo efectivo en Brasil y los requisitos de protección al consumidor en Colombia pueden hacer más visible el costo total del endeudamiento. El mercado de préstamos para motocicletas en América del Sur debe equilibrar el acceso al préstamo con estructuras de precios y pagos claras que los prestatarios puedan sostener.
Inflación y Presión sobre el Poder Adquisitivo de los Hogares
El poder adquisitivo de los hogares afecta el pago inicial, las cuotas y los costos operativos asociados a una motocicleta financiada. Esta presión es especialmente importante cuando los prestatarios también enfrentan mayores costos de alimentación, alquiler y combustible. El volumen de motocicletas de Perú en 2025 fue respaldado por una inflación en Lima del 1,51%, lo que ayudó a preservar las condiciones para las compras de los consumidores. En contraste, los mercados que enfrentan una presión elevada en los costos del hogar requieren plazos más largos o tasas más bajas para mantener las cuotas mensuales manejables. El mercado de préstamos para motocicletas en América del Sur está más expuesto cuando la asequibilidad se debilita entre los compradores por primera vez con ahorros limitados. Los prestamistas pueden responder a través del plazo del préstamo, el monto financiado y el diseño del pago, pero estas medidas deben mantenerse coherentes con los requisitos de desempeño crediticio.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Condición de la Motocicleta: Las Motocicletas Nuevas Anclan el Volumen, las Motocicletas Usadas se Aceleran
Las motocicletas nuevas representaron el 65,1% de la participación del mercado de préstamos para motocicletas en América del Sur en 2025, respaldadas por redes de concesionarios y programas de financiamiento cautivo. Los concesionarios pueden ofrecer la motocicleta y el préstamo durante la misma visita del cliente. Banco Honda operó a través de más de 1.100 puntos de concesionarios de motocicletas en Brasil, y Honda Financial Services representó el 47% de las ventas de motocicletas Honda en Brasil durante 2025 [4]. Este vínculo entre la compra y el financiamiento respalda los volúmenes de préstamos para unidades nuevas. También otorga a los prestamistas cautivos una conexión directa con el cliente, el concesionario y la marca del vehículo. El mercado de préstamos para motocicletas en América del Sur continúa dependiendo de este modelo para los compradores por primera vez que buscan un vehículo nuevo con garantía clara y soporte del concesionario. El financiamiento de motocicletas nuevas también se beneficia de valores de vehículos estandarizados, lo que puede simplificar la aprobación del préstamo y la evaluación de la garantía. El modelo sigue siendo más sólido donde la cobertura de concesionarios de marca es amplia. Puede ser menos accesible en ubicaciones más pequeñas que tienen menos concesionarios formales.
Se proyecta que las motocicletas usadas se expandan a una CAGR del 9,8% de 2026 a 2031, contribuyendo al crecimiento del tamaño del mercado de préstamos para motocicletas en América del Sur a medida que más compradores buscan vehículos de menor costo. Las motocicletas previamente financiadas ingresan al mercado secundario cuando los propietarios originales reemplazan o venden sus vehículos, creando un mayor grupo de prestatarios potenciales. Banco Finandina financia motocicletas de hasta cuatro años de antigüedad, atendiendo a una parte de la base de compradores de vehículos usados. Los prestamistas fintech pueden evaluar la garantía de motocicletas usadas sin depender de una sola marca de vehículo. La investigación del Banco Central do Brasil ha indicado que los prestamistas de vehículos aplican precios diferentes para vehículos usados y prestatarios con puntajes más bajos. El uso intensivo para reparto puede reducir el valor de las motocicletas que reingresan al mercado secundario. Los prestamistas deben, por tanto, considerar el kilometraje, el mantenimiento y el estado del vehículo al evaluar la garantía. El segmento de usados ofrece acceso a compradores más allá de las redes formales de concesionarios de motocicletas nuevas. También requiere métodos de tasación más sólidos a medida que crece la oferta en el mercado secundario.


Por Tipo de Proveedor: Los Bancos Lideran, los Prestamistas Fintech y Digitales se Expanden Más Rápido
Los bancos representaron el 39,5% de la participación del mercado de préstamos para motocicletas en América del Sur en 2025, lo que refleja su capacidad de financiamiento y sus sistemas de cumplimiento establecidos. Los productos bancarios siguen siendo importantes para los clientes con documentación de ingresos estándar y registros crediticios establecidos. Sus redes de sucursales y relaciones con concesionarios también respaldan la distribución regional. Banco BV reportó una cartera de motocicletas y vehículos nuevos de 5 mil millones de BRL (1 mil millones de USD) en el primer trimestre de 2026. Los bancos pueden competir a través de un procesamiento digital más rápido y una cobertura más amplia de concesionarios. Sus requisitos de documentación aún pueden limitar el acceso para trabajadores gig y prestatarios por primera vez, creando espacio para proveedores con diferentes métodos de evaluación crediticia. La industria de préstamos para motocicletas en América del Sur incluye bancos, empresas financieras especializadas, prestamistas cautivos y proveedores digitales con fortalezas distintas.
Se proyecta que los prestamistas fintech y digitales crezcan a una CAGR del 11,5% hasta 2031, respaldando el tamaño del mercado de préstamos para motocicletas en América del Sur a medida que los canales digitales amplían el acceso a prestatarios más allá de las redes bancarias tradicionales. Su modelo es adecuado para solicitudes en línea, verificación electrónica y evaluación crediticia basada en datos. La Resolución CMN 5.159 amplió las opciones comerciales disponibles para las fintech de crédito brasileñas en agosto de 2024. La resolución respalda la originación directa por parte de entidades digitales elegibles en los puntos de venta de los concesionarios. Las instituciones financieras no bancarias pueden ofrecer condiciones flexibles donde los procesos de la banca comercial son menos adecuados para el prestatario. Las empresas de financiamiento cautivo retienen una ventaja porque sus préstamos están vinculados a la decisión de compra en un concesionario de marca. El mercado de préstamos para motocicletas en América del Sur da a los proveedores digitales margen para llegar a prestatarios fuera de las principales ciudades. También requiere que estos prestamistas gestionen el riesgo sin el largo historial operativo de algunos bancos establecidos. Sistemas de datos más sólidos pueden mejorar el acceso para trabajadores con ingresos informales pero rastreables. La competencia dependerá de la velocidad, la confiabilidad y la asequibilidad del proceso de préstamo de cada proveedor.
Por Tipo de Cliente: Los Consumidores Individuales Dominan, los Trabajadores Gig y los Microempresarios Impulsan el Crecimiento
Los consumidores individuales representaron el 68,3% de la participación del mercado de préstamos para motocicletas en América del Sur en 2025, porque el transporte personal sigue siendo el principal caso de uso de propiedad. Las motocicletas ofrecen una alternativa de menor costo para los desplazamientos y los viajes diarios. Muchos prestatarios consumidores utilizan el vehículo para una combinación de movilidad del hogar y generación de ingresos ocasional. Esto hace que el producto sea relevante para diversos grupos de ingresos. Colombia registró 1,1 millones de registros de motocicletas en 2025, lo que demuestra el amplio papel de las motocicletas en el transporte personal. Las compras financiadas a crédito representaron el 50% de las transacciones de motocicletas en Colombia en 2025. El diseño de préstamos al consumidor sigue siendo, por tanto, central para los volúmenes de préstamos regionales. Los prestatarios empresariales y de flota forman un grupo de clientes más pequeño, pero atienden necesidades formales de reparto y logística. Los clientes individuales siguen siendo sensibles al pago inicial, el plazo y el costo total del financiamiento. Estos factores condicionan la disponibilidad del crédito para motocicletas en toda la región.
Se proyecta que los trabajadores independientes, trabajadores gig y microempresarios crezcan a una CAGR del 10,5% hasta 2031, respaldando el tamaño del mercado de préstamos para motocicletas en América del Sur a medida que aumenta la demanda de vehículos generadores de ingresos. Su demanda está vinculada a la necesidad de un vehículo que respalde el reparto, los servicios de transporte o el comercio local. Los registros de plataformas pueden mostrar el trabajo completado y la actividad de pago incluso cuando un prestatario carece de un documento de salario convencional. La Corporación Financiera Internacional ha destacado los datos alternativos como una herramienta para evaluar a los prestatarios desatendidos. El programa público de Brasil para repartidores confirma que este grupo está recibiendo apoyo crediticio específico. Más del 50% de las operaciones de crédito para motocicletas en Colombia se dirigieron a prestatarios menores de 35 años. Muchos clientes de este grupo de edad están accediendo a las finanzas formales a través de un préstamo para motocicleta. El mercado de préstamos para motocicletas en América del Sur puede atenderlos cuando la evaluación crediticia reconoce una actividad confiable más allá de los registros de nómina. Los prestamistas deben igualmente evaluar la volatilidad de los ingresos y el estado operativo de los vehículos de trabajo. Los productos que alinean los reembolsos con los ingresos reales pueden ser útiles para este grupo de clientes.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Plazo del Préstamo: Los Préstamos que Superan los 36 Meses Lideran, los Préstamos a Corto Plazo Crecen Más Rápido
Los préstamos que superan los 36 meses representaron el 58,4% de la participación del mercado de préstamos para motocicletas en América del Sur en 2025. Los plazos más largos reducen la cuota mensual para los prestatarios con ingresos disponibles limitados. Esto puede hacer posible la compra de una motocicleta nueva cuando un plazo más corto produciría un pago inasequible. Banco Nación ofreció financiamiento Mi Moto con plazos de hasta 72 meses. El programa proporcionó una vía digital para los compradores argentinos elegibles. Los plazos más largos son especialmente relevantes en entornos de préstamos con tasas altas. Ayudan a los prestatarios a gestionar los pagos mensuales, pero extienden el período durante el cual persiste el riesgo crediticio. El mercado de préstamos para motocicletas en América del Sur utiliza estas estructuras para respaldar el acceso amplio de los consumidores. Los prestamistas deben equilibrar el beneficio del pago frente a la antigüedad y el estado esperado de la motocicleta. Este equilibrio es importante cuando el vehículo se utiliza intensivamente para actividad comercial.
Se proyecta que los préstamos de 36 meses o menos crezcan a una CAGR del 9,5% hasta 2031, contribuyendo al tamaño del mercado de préstamos para motocicletas en América del Sur a medida que los prestamistas ofrecen opciones de reembolso más cortas para prestatarios con mayor capacidad de reembolso o uso más intensivo del vehículo. El uso diario para reparto puede acortar el ciclo de reemplazo práctico de una motocicleta en comparación con el uso para transporte personal. Un préstamo más corto puede alinear el plazo de financiamiento más estrechamente con el período en que el vehículo conserva un valor operativo confiable. Los prestamistas digitales también pueden estructurar calendarios de pago en torno a los flujos de caja semanales o diarios de los trabajadores. Dichos calendarios difieren de las cuotas bancarias mensuales estándar. La industria de préstamos para motocicletas en América del Sur puede utilizar plazos más cortos para los repartidores que esperan reemplazar vehículos de alto kilometraje antes. Estos préstamos pueden ser adecuados para prestatarios que generan ingresos regulares a través de la motocicleta financiada. El enfoque requiere un seguimiento cercano del comportamiento de pago y el estado del activo subyacente. Puede no ser adecuado para todos los compradores de menores ingresos que necesitan la cuota mensual más baja posible. La elección del plazo seguirá reflejando el equilibrio entre asequibilidad, vida útil del activo y patrones de ingresos del prestatario.
Por Canal de Distribución: Los Canales de Concesionario y Punto de Venta Lideran, los Canales Directo y Digital Crecen Más Rápido
Los canales de concesionario y punto de venta representaron el 63,3% de la participación del mercado de préstamos para motocicletas en América del Sur en 2025. La mayoría de las compras de motocicletas nuevas aún comienzan en un concesionario físico donde los compradores pueden inspeccionar el vehículo. La oferta de préstamo puede entonces presentarse junto con el precio del vehículo, el seguro y las condiciones de entrega. Esto crea un proceso sencillo para los compradores de vehículos nuevos por primera vez. Los proveedores de financiamiento cautivo se benefician porque están conectados a la red de concesionarios de su marca. Honda Financial Services respaldó el 47% de las ventas de motocicletas Honda en Brasil durante 2025. El personal del concesionario también puede ayudar a los clientes a completar la documentación y comprender las opciones de pago. Esto sigue siendo una ventaja útil en mercados donde los prestatarios prefieren el apoyo presencial. El mercado de préstamos para motocicletas en América del Sur depende de estas redes para la originación de alto volumen de motocicletas nuevas. Los canales de concesionario siguen siendo importantes incluso a medida que las solicitudes digitales se vuelven más comunes.
Se proyecta que los canales directo, digital y de sucursal crezcan a una CAGR del 12,2% de 2026 a 2031, respaldando el tamaño del mercado de préstamos para motocicletas en América del Sur a medida que los prestamistas amplían el acceso digital y las rutas de originación alternativas. El procesamiento digital puede reducir la necesidad de que un prestatario visite una sucursal antes de que se apruebe un préstamo. Bancolombia ofrece crédito para motocicletas a través de Tu360Movilidad, que combina el proceso de financiamiento con servicios relacionados en línea. Las verificaciones de identidad electrónicas y la documentación digital pueden reducir los retrasos en el proceso crediticio. Estas capacidades son útiles en ciudades secundarias y áreas rurales donde la cobertura de sucursales es menos densa. Los canales directos también pueden ayudar a los prestamistas a llegar a los compradores de motocicletas usadas fuera de una red de concesionarios de marca. El mercado de préstamos para motocicletas en América del Sur continuará utilizando canales tanto físicos como digitales porque el proceso de compra del cliente difiere según el estado del vehículo y la preferencia del prestatario. Una vía digital no elimina el valor de las relaciones con los concesionarios. En cambio, añade una ruta alternativa para los solicitantes que buscan comodidad o una mayor variedad de proveedores. La competencia entre canales dependerá de la velocidad de aprobación, el soporte al cliente y la evaluación responsable del riesgo.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Brasil representó el 65,6% de la participación del mercado de préstamos para motocicletas en América del Sur en 2025 y se mantuvo como la mayor base de préstamos de la región. El país vendió 2.197.851 motocicletas en 2025, su mayor volumen anual desde 2003. Abraciclo proyecta 2,3 millones de registros en 2026 y una producción de motocicletas de 2,07 millones de unidades en Manaos. Banco Honda mantiene una cartera de préstamos sustancial, lo que refleja su presencia significativa en el financiamiento de motocicletas y automóviles. JBIC también ha suscrito un acuerdo de cofinanciamiento con Banco Honda para respaldar el financiamiento de ventas de motocicletas y automóviles. El programa Move Brasil de Brasil proporciona crédito dedicado para motocicletas a los repartidores elegibles, respaldando el financiamiento a través de Caixa Econômica Federal y Banco do Brasil. El programa también ofrece condiciones de préstamo preferenciales a los prestatarios elegibles. Además, las regulaciones de crédito al consumidor de Brasil exigen que los prestamistas proporcionen a los prestatarios información clara y transparente sobre los costos de financiamiento.
Se proyecta que Colombia crezca a una CAGR del 11,2% de 2026 a 2031, la tasa más rápida entre los países mencionados. El país registró 1,1 millones de motocicletas en 2025, un nivel récord superior al de 2024. La mitad de las ventas de motocicletas en Colombia en 2025 fueron financiadas a través de crédito de Bancolombia, Sufi, Banco Finandina, BBVA Colombia y Yamaha Motor Finance Colombia, que ofrecen productos de préstamo para motocicletas. Rayros Servicios Financieros se unió a Colombia Fintech en agosto de 2025 y anunció planes para expandirse a más ciudades antes de finales de 2026. Perú registró 425.880 ventas de motocicletas en 2025, un volumen anual récord y un crecimiento del 25,3% respecto a 2024. La menor inflación y la mejora del empleo respaldaron las condiciones para los préstamos y las compras de vehículos en Perú. La Superintendencia de Banca, Seguros y AFP proporciona el marco regulatorio para los préstamos de vehículos en Perú.
El programa digital Mi Moto de Banco Nación ofrece plazos de hasta 72 meses. Santander Consumer y Zanella lanzaron una oferta de financiamiento a tasa fija a 48 meses en 2025. Chile sigue siendo operativamente relevante para los préstamos digitales de motocicletas porque es la sede de Galgo+. Ecuador registró un crecimiento del 25,3% en las ventas de motocicletas en 2025, mientras que las ventas de motocicletas en Venezuela disminuyeron un 16,6% durante el año. Estas variadas condiciones por país muestran que el crédito para motocicletas depende tanto de la demanda de vehículos como de la capacidad general de los hogares para endeudarse. El tamaño del mercado de préstamos para motocicletas en América del Sur refleja esta combinación de sistemas de préstamos maduros, mercados de crédito formal de rápido crecimiento y países más pequeños con condiciones de demanda desiguales.
Panorama Competitivo
El mercado de préstamos para motocicletas en América del Sur tiene una baja concentración de proveedores, con los bancos manteniendo una participación significativa del valor de los préstamos en 2025. Los prestamistas cautivos de los fabricantes de equipos originales (OEM) tienen una posición sólida porque su financiamiento está integrado con las redes de concesionarios de marca. La cartera de Banco Honda alcanzó los 9,1 mil millones de BRL (1,6 mil millones de USD). Moody's Local Brasil confirmó la calificación a largo plazo AAA—br de Banco Honda con perspectiva estable en noviembre de 2025. El acceso a los concesionarios, las relaciones con las marcas y los vínculos posventa respaldan este modelo cautivo. Banco Yamaha Motor do Brasil también recibió una facilidad de cofinanciamiento de JBIC de 100 millones de USD en marzo de 2025 para servicios financieros que incluyen el financiamiento de ventas de motocicletas. Estas relaciones muestran el apoyo institucional continuo al financiamiento de vehículos de marca. Los proveedores cautivos retienen una ventaja clara cuando los clientes compran una motocicleta nueva en un concesionario formal.
Los bancos comerciales compiten a través de la capacidad de financiamiento, los procesos de cumplimiento establecidos y los procesos digitales de atención al cliente. Banco BV reportó una cartera de motocicletas y vehículos nuevos de 5 mil millones de BRL (0,90 mil millones de USD), con valor de conversión suministrado, en el primer trimestre de 2026. Su volumen de financiamiento de motocicletas creció un 22% respecto al primer trimestre de 2025. La plataforma Tu360Movilidad de Bancolombia proporciona una opción digital para las solicitudes de financiamiento de motocicletas. Banco Nación también proporciona una vía digital a través de su oferta Mi Moto. Estos movimientos se centran en reducir la fricción del proceso para los prestatarios que prefieren los servicios en línea. Los bancos aún enfrentan desafíos cuando los solicitantes tienen ingresos informales o registros crediticios incompletos. El mercado de préstamos para motocicletas en América del Sur les da una razón para añadir fuentes de datos y estructuras de reembolso que se adapten mejor a estos prestatarios.
Las empresas fintech están ampliando el acceso al crédito a clientes a los que los modelos estándar de sucursales les resulta costoso atender. La Resolución CMN 5.159 proporciona un cambio de política relevante porque permite a las fintech de crédito brasileñas elegibles respaldar el financiamiento en el punto de venta. Rayros Servicios Financieros se ha centrado en los microcréditos para motocicletas en municipios colombianos más pequeños. El programa Move Brasil es otro desarrollo estratégico porque dirige el crédito subsidiado hacia los repartidores basados en aplicaciones elegibles. Estos ejemplos reflejan la competencia por los trabajadores de plataformas, los compradores de motocicletas usadas y los prestatarios por primera vez. Los prestamistas que utilizan datos de actividad verificables pueden llegar a clientes que carecen de recibos de sueldo convencionales. Al mismo tiempo, las normas de divulgación al consumidor se aplican a todos los tipos de proveedores y limitan el alcance de los precios opacos. La competencia está, por tanto, aumentando, pero ninguna evidencia en el material suministrado indica que un pequeño grupo de prestamistas nombrados controle la mayor parte del valor de los préstamos regionales.
Líderes de la Industria de Préstamos para Motocicletas en América del Sur
-
Banco Honda S.A.
-
Banco Yamaha Motor do Brasil S.A.
-
Banco Finandina S.A.
-
Créditos Orbe S.A.S. (CrediOrbe)
-
Banco Santander Brasil
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Mayo de 2026: Banco BV reveló que su cartera de préstamos para motocicletas y vehículos nuevos alcanzó los 5 mil millones de BRL (1 mil millones de USD). Los volúmenes de financiamiento de motocicletas crecieron un 22% respecto al primer trimestre de 2025.
- Marzo de 2026: JBIC cofinanció 100 millones de USD con Banco Yamaha Motor do Brasil S.A. para servicios financieros que incluyen el financiamiento de ventas de motocicletas. La porción de JBIC fue de 50 millones de USD.
- Febrero de 2026: JBIC firmó un acuerdo de préstamo de cofinanciamiento de 180 millones de USD con Banco Honda S.A. para el financiamiento de ventas de motocicletas y automóviles de marca Honda en Brasil. La facilidad incluyó una porción de JBIC de 108 millones de USD.
- Diciembre de 2025: Moody's Local Brasil confirmó la calificación crediticia a largo plazo AAA.br de Banco Honda S.A. con perspectiva estable. La comunicación de la calificación citó un crecimiento de la cartera del 38% hasta los 9,1 mil millones de BRL (1,6 mil millones de USD) a junio de 2025.


Alcance del Informe del Mercado de Préstamos para Motocicletas en América del Sur
| Motocicleta |
| Automóvil de Pasajeros |
| Vehículo Comercial |
| Bancos |
| Instituciones Financieras No Bancarias |
| Fabricantes de Equipos Originales |
| Otros (Empresas fintech) |
| Menos del 25% |
| 25-50% |
| 51-75% |
| Más del 75% |
| Menos de 3 Años |
| 3-5 Años |
| Más de 5 Años |
| Brasil |
| Argentina |
| Colombia |
| Resto de América del Sur |
| Por Tipo de Vehículo | Motocicleta |
| Automóvil de Pasajeros | |
| Vehículo Comercial | |
| Por Tipo de Proveedor | Bancos |
| Instituciones Financieras No Bancarias | |
| Fabricantes de Equipos Originales | |
| Otros (Empresas fintech) | |
| Por Porcentaje del Monto Aprobado | Menos del 25% |
| 25-50% | |
| 51-75% | |
| Más del 75% | |
| Por Plazo | Menos de 3 Años |
| 3-5 Años | |
| Más de 5 Años | |
| Por País | Brasil |
| Argentina | |
| Colombia | |
| Resto de América del Sur |


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de los préstamos para motocicletas en América del Sur para 2031?
Se proyecta que el mercado de préstamos para motocicletas en América del Sur alcance los 12,6 mil millones de USD en 2031, creciendo a una CAGR del 8,2% desde 2026.
¿Qué país tiene la mayor base regional de financiamiento de motocicletas?
Brasil representó el 65,6% de la participación del mercado de préstamos para motocicletas en América del Sur en 2025 y cuenta con la infraestructura de concesionarios y préstamos más desarrollada de la región.
¿Qué grupo de prestatarios está creciendo más rápido en el financiamiento de motocicletas?
Se proyecta que los trabajadores independientes, trabajadores gig y microempresarios crezcan a una CAGR del 10,5% hasta 2031.
¿Qué tipo de proveedor está creciendo más rápido en América del Sur?
Se proyecta que los prestamistas fintech y digitales crezcan a una CAGR del 11,5% hasta 2031, respaldados por la originación en línea y la evaluación crediticia alternativa.
¿Las motocicletas usadas están adquiriendo mayor importancia para los prestamistas?
Sí. Se proyecta que los préstamos para motocicletas usadas crezcan a una CAGR del 9,8% hasta 2031, a medida que más vehículos previamente financiados ingresan al mercado secundario.
¿Cuál es el canal líder para la originación de préstamos para motocicletas?
Los canales de concesionario y punto de venta representaron el 63,3% del valor de los préstamos regionales en 2025, mientras que los canales directo y digital están creciendo más rápido.
Última actualización de la página el:



