
Taille et part du marché des prêts moto en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 8.45 Milliards de dollars |
| Taille du Marché (2026) | 9.19 Milliards de dollars |
| Taille du Marché (2031) | 12.61 Milliards de dollars |
| Growth Rate (2026 - 2031) | 8.23 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des prêts moto en Amérique du Sud par Mordor Intelligence
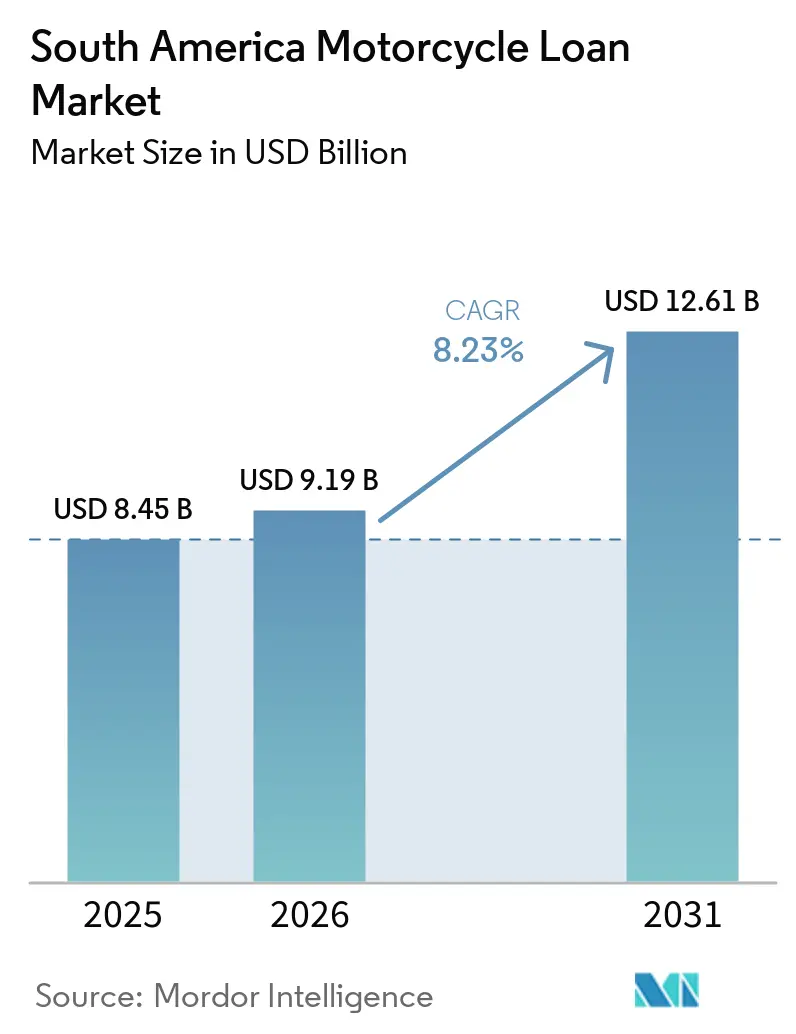
La taille du marché des prêts moto en Amérique du Sud était évaluée à 8,45 milliards USD en 2025, est estimée à 9,19 milliards USD en 2026, et devrait atteindre 12,61 milliards USD d'ici 2031, enregistrant un CAGR de 8,23 % de 2026 à 2031. Les achats de motos restent étroitement liés à la mobilité des ménages, au travail de livraison et à l'activité des petites entreprises dans toute la région. Le crédit formel atteint des emprunteurs qui dépendaient auparavant d'achats en espèces, de prêteurs informels ou d'arrangements avec les concessionnaires. Le marché des prêts moto en Amérique du Sud bénéficie donc de la réduction des exigences de paiement initial par les prêteurs et de l'adaptation des plans de remboursement aux schémas de revenus. Les réseaux de concessionnaires continuent de façonner l'origination des prêts, bien que les prestataires numériques étendent l'accès au-delà des réseaux d'agences traditionnels. Les programmes de crédit public et les partenariats avec les plateformes concentrent également l'attention sur les emprunteurs qui utilisent les motos pour générer des revenus.
Principaux Enseignements du Rapport
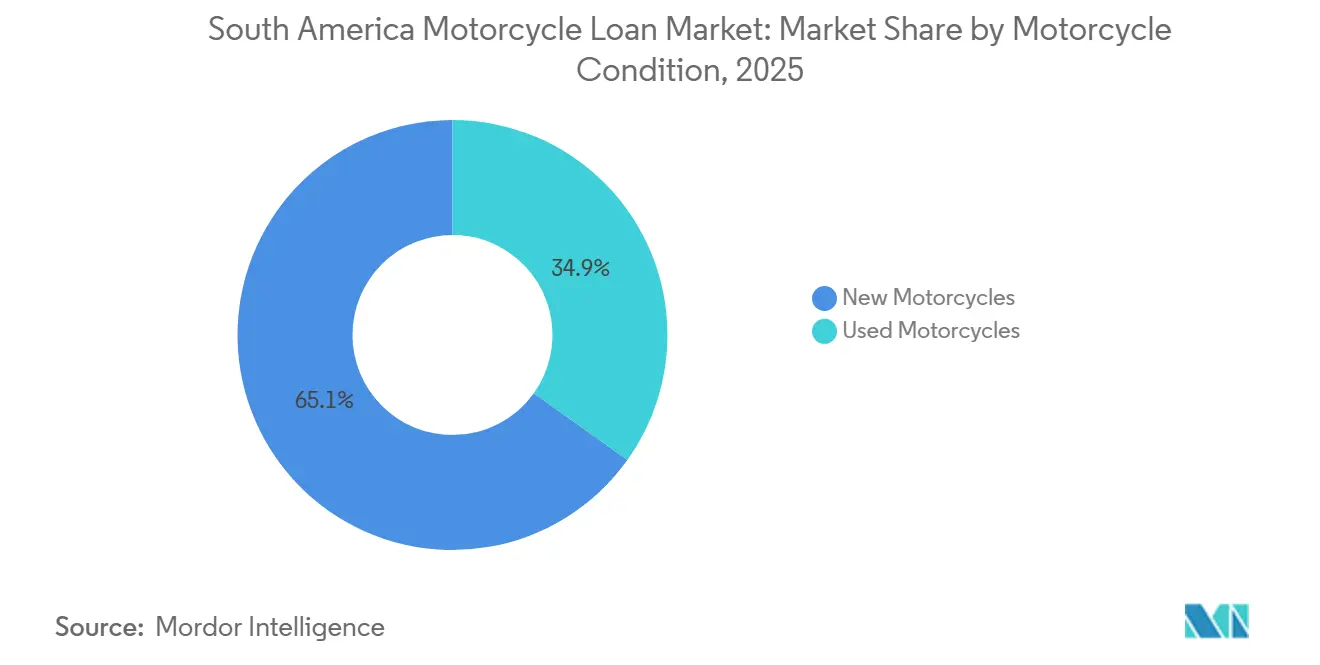
- Par état de la moto, les motos neuves détenaient 65,1 % de la part du marché des prêts moto en Amérique du Sud en 2025, tandis que les motos d'occasion devraient croître à un CAGR de 9,8 % jusqu'en 2031.
- Par type de prestataire, les banques détenaient 39,5 % de la part du marché des prêts moto en Amérique du Sud en 2025, tandis que les fintech et les prêteurs numériques devraient croître à un CAGR de 11,5 % jusqu'en 2031.
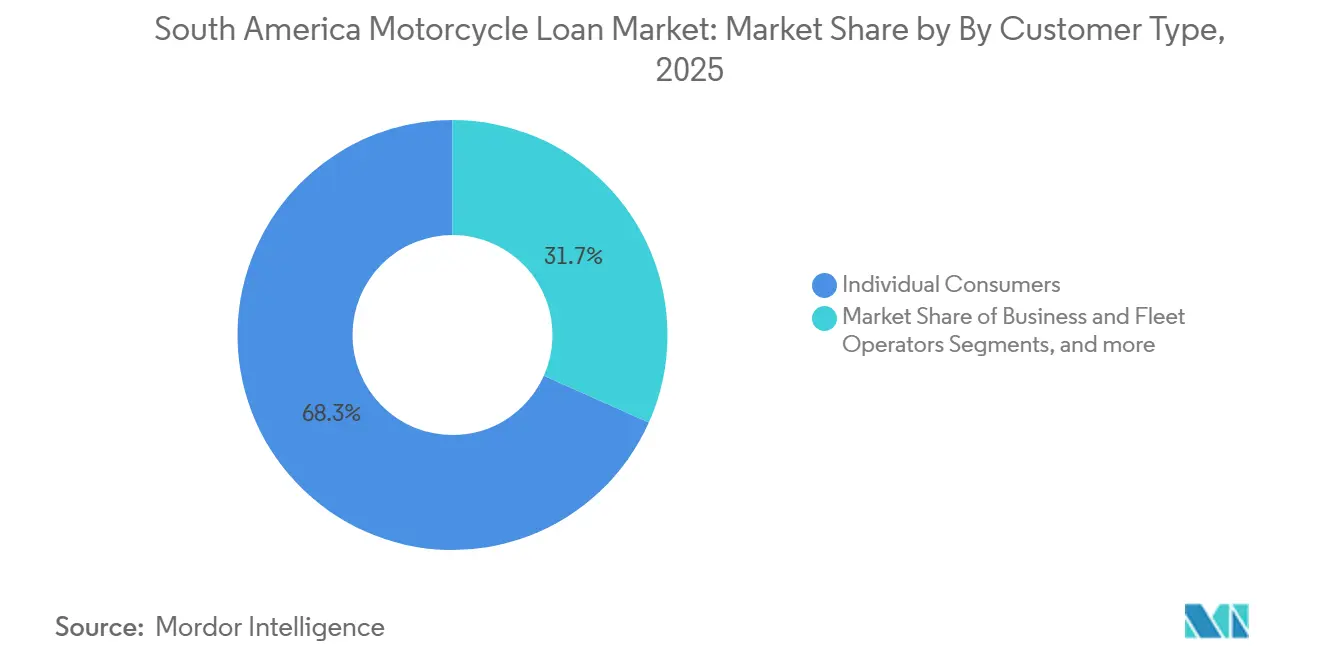
- Par type de client, les consommateurs particuliers détenaient 68,3 % de la part du marché des prêts moto en Amérique du Sud en 2025, tandis que les travailleurs indépendants, les travailleurs gig et les micro-entrepreneurs devraient croître à un CAGR de 10,5 % jusqu'en 2031.
- Par durée de prêt, les prêts dépassant 36 mois détenaient 58,4 % de la part du marché des prêts moto en Amérique du Sud en 2025, tandis que les prêts de 36 mois ou moins devraient croître à un CAGR de 9,5 % jusqu'en 2031.
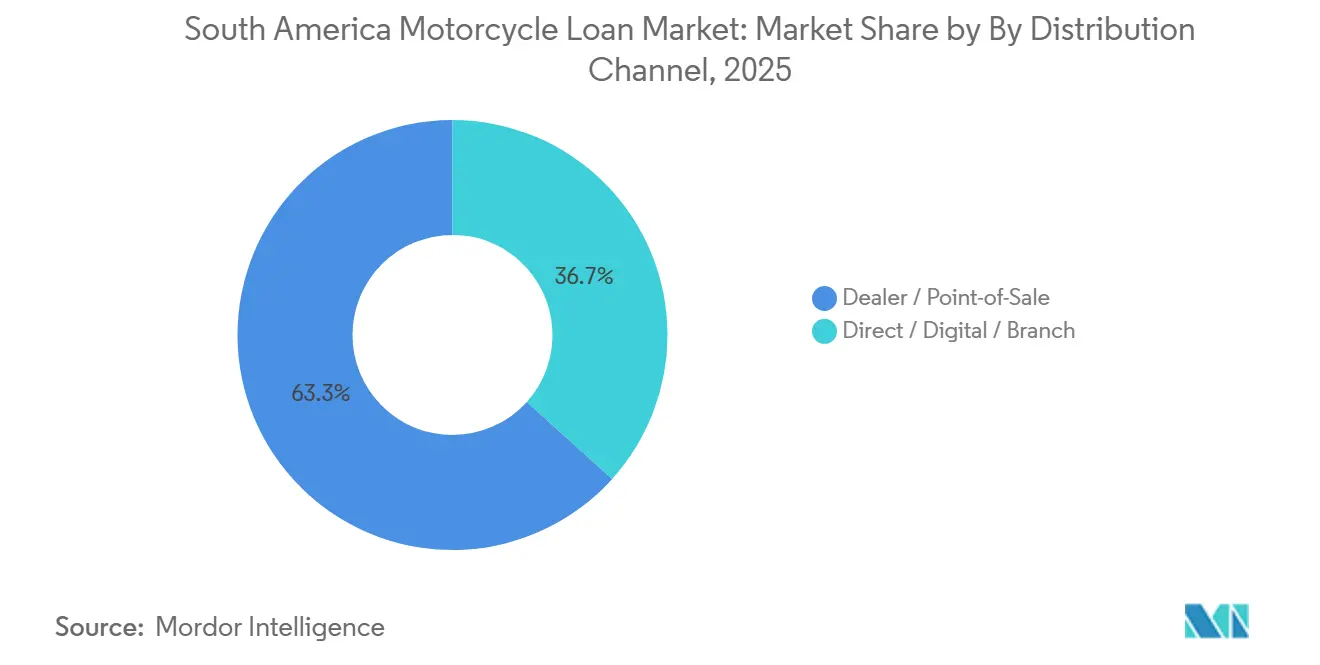
- Par canal de distribution, les canaux concessionnaire et point de vente détenaient 63,3 % de la part du marché des prêts moto en Amérique du Sud en 2025, tandis que les canaux direct, numérique et agence devraient croître à un CAGR de 12,2 % jusqu'en 2031.
- Par géographie, le Brésil détenait 65,6 % de la part du marché des prêts moto en Amérique du Sud en 2025, tandis que la Colombie devrait croître à un CAGR de 11,2 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des prêts moto en Amérique du Sud
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur la Prévision du CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Accès à la Propriété de Moto Abordable par le Financement | +2.1% | Brésil, Colombie, Argentine | Moyen terme (2 à 4 ans) |
| Les Motos comme Solutions de Mobilité Urbaine Essentielles | +1.8% | Brésil, Colombie, Pérou, Argentine | Court terme (≤ 2 ans) |
| Croissance de la Livraison du Dernier Kilomètre et du Travail sur Plateforme à Moto | +1.9% | Brésil, Colombie, Chili, Pérou | Moyen terme (2 à 4 ans) |
| Les Motos comme Actifs Générateurs de Revenus | +1.4% | Brésil, Colombie, Argentine, Pérou | Long terme (≥ 4 ans) |
| Expansion des Canaux de Crédit Intégrés, Concessionnaires et Alternatifs | +1.6% | Brésil, Colombie, Chili | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Accès à la Propriété de Moto Abordable par le Financement
Le crédit moto est devenu une voie d'accès à la propriété importante pour les acheteurs à faibles revenus et les primo-accédants en Amérique du Sud. En Colombie, une part significative des motos vendues en 2025 ont été achetées à crédit, et Hero a indiqué que près de 60 % de ses unités étaient financées. Le réseau de concessionnaires de Bajaj proposait 16 partenariats de financement, dont Addi, Banco de Bogotá et Sufi, offrant aux acheteurs plusieurs voies pour obtenir un prêt. Le Pérou a vendu 425 880 motos en 2025, soutenu par l'accès au crédit, la disponibilité des stocks et une inflation à Lima de 1,51 % [1]Marché de la Moto : le Pérou mène la croissance en Amérique du Sud et établit un record en 2025 | ÉCONOMIE | GESTION. Ces conditions soutiennent le marché des prêts moto en Amérique du Sud car une moto affiche un prix d'achat et une mensualité inférieurs à ceux d'une voiture. Banco Finandina proposait un financement allant jusqu'à 110 % de la valeur d'achat d'une moto et des durées allant jusqu'à 60 mois, ce qui a réduit la barrière du paiement initial pour les primo-accédants.
Les Motos comme Solutions de Mobilité Urbaine Essentielles
Les motos répondent aux besoins de transport quotidien des travailleurs et des ménages dans les villes où les transports en commun, les temps de trajet et les contraintes de revenus influencent les décisions d'achat. Le Brésil a vendu 2 197 851 motos en 2025, son volume le plus élevé depuis 2003 et une augmentation de 17,1 % par rapport à 2024 [2]Abraciclo, "Projeção para 2026 Produção Estimada em 2.070.000 Motocicletas," Correio Central, correiocentral.com.br.. Abraciclo prévoit que les immatriculations brésiliennes atteindront 2,3 millions d'unités en 2026, ce qui maintient le parc de véhicules pertinent pour les prêteurs et les concessionnaires. La Colombie a enregistré 1,1 million de motos en 2025, un total annuel record. Le marché des prêts moto en Amérique du Sud bénéficie de ce rôle car l'accès au crédit détermine si de nombreux ménages peuvent acheter le véhicule qu'ils utilisent quotidiennement. Les produits de crédit combinant financement du véhicule, assurance et traitement numérique simplifié peuvent faciliter ce parcours d'achat pour les emprunteurs.
Croissance de la Livraison du Dernier Kilomètre et du Travail sur Plateforme à Moto
Les plateformes de livraison ont créé un large groupe de livreurs dont les revenus peuvent être retracés grâce aux courses effectuées et aux relevés de paiement. Ce groupe d'emprunteurs manque souvent d'une fiche de paie standard, mais peut fournir un historique d'activité cohérent via les données de la plateforme. La demande de motos au Pérou et en Colombie a fortement augmenté fin 2025, soutenue par l'activité de livraison et un accès facilité au crédit. Le marché des prêts moto en Amérique du Sud a la possibilité d'utiliser ces données en complément des vérifications de crédit conventionnelles. Le programme Move Brasil au Brésil utilise la participation à une plateforme comme critère d'éligibilité pour le crédit moto subventionné. Le programme s'applique aux livreurs utilisant des applications qui remplissent les conditions d'activité requises, montrant que l'activité des livreurs peut être intégrée dans les décisions de financement. Les prêteurs capables de vérifier les revenus via ces données peuvent atteindre des travailleurs que la souscription en agence a souvent exclus.
Les Motos comme Actifs Générateurs de Revenus
Une moto financée pour la livraison, le transport de passagers ou une micro-entreprise soutient le remboursement grâce aux revenus qu'elle contribue à générer. Les emprunteurs utilisant une moto à des fins professionnelles ont une raison directe de maintenir le véhicule disponible et d'honorer les paiements du prêt. La Société Financière Internationale a identifié les données alternatives comme un moyen de soutenir l'inclusion financière lorsque les dossiers conventionnels des bureaux de crédit sont limités. Ses travaux de 2026 décrivent comment les données comportementales et opérationnelles peuvent compléter les informations de crédit standard pour les clients mal desservis. Au Brésil, Move Brasil offre des taux annuels de 11,5 % à 12,5 % pour les livreurs éligibles. Le marché des prêts moto en Amérique du Sud attire par conséquent l'attention des prêteurs captifs, des entreprises fintech et des institutions publiques qui ciblent la même base d'emprunteurs actifs.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur la Prévision du CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Taux d'Intérêt Élevés et Contraintes d'Accessibilité pour les Emprunteurs | -1.5% | Brésil, Argentine, Colombie | Court terme (≤ 2 ans) |
| Inflation et Pression sur le Pouvoir d'Achat des Ménages | -1.2% | Argentine, Brésil | Moyen terme (2 à 4 ans) |
| Historiques de Crédit Limités et Difficultés de Vérification des Revenus Informels | -1.0% | Colombie, Pérou, Bolivie, Équateur | Long terme (≥ 4 ans) |
| Risques de Défaut de Crédit, de Fraude et de Récupération de Véhicule | -0.8% | Toutes les géographies | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Taux d'Intérêt Élevés et Contraintes d'Accessibilité pour les Emprunteurs
Les taux d'intérêt restent un obstacle direct pour les emprunteurs envisageant un prêt moto, car les coûts de financement peuvent varier considérablement selon la qualité de crédit de l'emprunteur et les conditions du prêteur. Le programme Mi Moto en Argentine proposait des taux de 40 % à 53 % TNA en 2026 et des durées allant jusqu'à 72 mois [3]Banco de la Nación Argentina, "El Banco Nación Lanza Financiamiento 100% Digital para la Compra de Motos," Banco de la Nación Argentina, prensa.bna.com.ar.. Des durées plus longues peuvent réduire les mensualités, mais elles prolongent également l'engagement de paiement de l'emprunteur. Les livreurs peuvent être moins sensibles aux taux lorsque la moto soutient des revenus réguliers, tandis que les primo-accédants salariés font face à une limite de revenus plus stricte. Les obligations de divulgation du coût effectif total au Brésil et les exigences de protection des consommateurs en Colombie peuvent rendre le coût total de l'emprunt plus visible. Le marché des prêts moto en Amérique du Sud doit équilibrer l'accès au prêt avec des structures de tarification et de paiement claires que les emprunteurs peuvent maintenir.
Inflation et Pression sur le Pouvoir d'Achat des Ménages
Le pouvoir d'achat des ménages affecte l'apport initial, les mensualités et les coûts d'exploitation associés à une moto financée. Cette pression est particulièrement importante lorsque les emprunteurs font également face à des coûts alimentaires, locatifs et énergétiques plus élevés. Le volume de motos au Pérou en 2025 a été soutenu par une inflation à Lima de 1,51 %, ce qui a contribué à préserver les conditions favorables aux achats des consommateurs. En revanche, les marchés confrontés à une pression élevée sur les coûts des ménages nécessitent des durées plus longues ou des taux plus bas pour maintenir des mensualités abordables. Le marché des prêts moto en Amérique du Sud est plus exposé lorsque l'accessibilité financière s'affaiblit chez les primo-accédants disposant d'une épargne limitée. Les prêteurs peuvent réagir via la durée du prêt, le montant financé et la conception des paiements, mais ces mesures doivent rester cohérentes avec les exigences de performance du crédit.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par État de la Moto : les Motos Neuves Ancrent les Volumes, les Motos d'Occasion Accélèrent
Les motos neuves détenaient 65,1 % de la part du marché des prêts moto en Amérique du Sud en 2025, soutenues par les réseaux de concessionnaires et les programmes de financement captif. Les concessionnaires peuvent proposer la moto et le prêt lors de la même visite du client. Banco Honda opérait via plus de 1 100 points de vente de motos au Brésil, et Honda Financial Services représentait 47 % des ventes de motos Honda au Brésil en 2025 [4]. Ce lien entre achat et financement soutient les volumes de prêts pour les unités neuves. Il donne également aux prêteurs captifs une connexion directe avec le client, le concessionnaire et la marque du véhicule. Le marché des prêts moto en Amérique du Sud continue de s'appuyer sur ce modèle pour les primo-accédants cherchant un véhicule neuf avec une garantie claire et un soutien du concessionnaire. Le crédit moto neuf bénéficie également de valeurs de véhicules standardisées, ce qui peut simplifier l'approbation du prêt et l'évaluation des garanties. Le modèle reste le plus solide là où la couverture des concessionnaires de marque est large. Il peut être moins accessible dans les petites localités disposant de moins de concessionnaires formels.
Les motos d'occasion devraient se développer à un CAGR de 9,8 % de 2026 à 2031, contribuant à la croissance de la taille du marché des prêts moto en Amérique du Sud à mesure que davantage d'acheteurs recherchent des véhicules moins coûteux. Les motos précédemment financées entrent sur le marché secondaire lorsque les propriétaires d'origine les remplacent ou les vendent, créant un plus grand bassin d'emprunteurs potentiels. Banco Finandina finance des motos jusqu'à quatre ans, répondant à une partie de la base d'acheteurs de véhicules d'occasion. Les prêteurs fintech peuvent évaluer les garanties sur motos d'occasion sans dépendre d'une seule marque de véhicule. Les recherches de la Banco Central do Brasil ont indiqué que les prêteurs sur véhicules appliquent des tarifications différentes pour les véhicules d'occasion et les emprunteurs à score plus faible. Une utilisation intensive pour la livraison peut réduire la valeur des motos qui réintègrent le marché secondaire. Les prêteurs doivent donc tenir compte du kilométrage, de l'entretien et de l'état du véhicule lors de l'évaluation des garanties. Le segment d'occasion offre un accès aux acheteurs au-delà des réseaux formels de concessionnaires de motos neuves. Il nécessite également des méthodes d'évaluation plus solides à mesure que l'offre sur le marché secondaire augmente.


Par Type de Prestataire : les Banques en Tête, les fintech et Prêteurs Numériques en Expansion la Plus Rapide
Les banques détenaient 39,5 % de la part du marché des prêts moto en Amérique du Sud en 2025, reflétant leur capacité de financement et leurs systèmes de conformité établis. Les produits bancaires restent importants pour les clients disposant d'une documentation de revenus standard et d'un historique de crédit établi. Leurs réseaux d'agences et leurs relations avec les concessionnaires soutiennent également la distribution régionale. Banco BV a déclaré un portefeuille moto et véhicules neufs de 5 milliards BRL (1 milliard USD) au premier trimestre 2026. Les banques peuvent se démarquer grâce à un traitement numérique plus rapide et une couverture plus large des concessionnaires. Leurs exigences documentaires peuvent encore limiter l'accès aux travailleurs gig et aux primo-emprunteurs, créant de l'espace pour des prestataires utilisant des méthodes de souscription différentes. Le secteur des prêts moto en Amérique du Sud comprend des banques, des sociétés de financement spécialisées, des prêteurs captifs et des prestataires numériques aux atouts distincts.
Les fintech et les prêteurs numériques devraient croître à un CAGR de 11,5 % jusqu'en 2031, soutenant la taille du marché des prêts moto en Amérique du Sud à mesure que les canaux numériques élargissent l'accès aux emprunteurs au-delà des réseaux bancaires traditionnels. Leur modèle est adapté aux demandes en ligne, à la vérification électronique et à la souscription basée sur les données. La Résolution CMN 5 159 a élargi les options commerciales disponibles pour les fintech de crédit brésiliennes en août 2024. La résolution soutient l'origination directe par des entités numériques éligibles aux points de vente des concessionnaires. Les institutions financières non bancaires peuvent offrir des conditions flexibles là où les processus des banques commerciales sont moins adaptés à l'emprunteur. Les sociétés de financement captif conservent un avantage car leurs prêts sont liés à la décision d'achat chez un concessionnaire de marque. Le marché des prêts moto en Amérique du Sud offre aux prestataires numériques la possibilité d'atteindre des emprunteurs en dehors des grandes villes. Il exige également de ces prêteurs qu'ils gèrent le risque sans le long historique opérationnel de certaines banques établies. Des systèmes de données plus solides pourraient améliorer l'accès pour les travailleurs aux revenus informels mais traçables. La concurrence dépendra de la rapidité, de la fiabilité et de l'accessibilité du processus de prêt de chaque prestataire.
Par Type de Client : les Consommateurs Particuliers Dominent, les Travailleurs Gig et les Micro-Entrepreneurs Stimulent la Croissance
Les consommateurs particuliers détenaient 68,3 % de la part du marché des prêts moto en Amérique du Sud en 2025, car le transport personnel reste le principal cas d'usage de la propriété. Les motos offrent une alternative moins coûteuse pour les trajets domicile-travail et les déplacements quotidiens. De nombreux emprunteurs consommateurs utilisent le véhicule à la fois pour la mobilité du ménage et pour la génération occasionnelle de revenus. Cela rend le produit pertinent pour des groupes de revenus variés. La Colombie a enregistré 1,1 million d'immatriculations de motos en 2025, démontrant le rôle large des motos dans le transport personnel. Les achats financés par crédit représentaient 50 % des transactions de motos colombiennes en 2025. La conception des prêts à la consommation reste donc centrale pour les volumes de crédit régionaux. Les emprunteurs professionnels et de flotte constituent un groupe de clients plus restreint mais répondent aux besoins formels de livraison et de logistique. Les clients particuliers restent sensibles aux apports initiaux, à la durée et au coût total du financement. Ces facteurs déterminent la disponibilité du crédit moto dans toute la région.
Les travailleurs indépendants, les travailleurs gig et les micro-entrepreneurs devraient croître à un CAGR de 10,5 % jusqu'en 2031, soutenant la taille du marché des prêts moto en Amérique du Sud à mesure que la demande de véhicules générateurs de revenus augmente. Leur demande est liée au besoin d'un véhicule qui soutient la livraison, les services de transport ou le commerce local. Les données de plateforme peuvent montrer le travail effectué et l'activité de paiement même lorsqu'un emprunteur ne dispose pas d'un document de salaire conventionnel. La SFI a mis en avant les données alternatives comme outil d'évaluation des emprunteurs mal desservis. Le programme public brésilien pour les livreurs confirme que ce groupe bénéficie d'un soutien de crédit ciblé. Plus de 50 % des opérations de crédit moto colombiennes étaient destinées à des emprunteurs de moins de 35 ans. De nombreux clients de ce groupe d'âge accèdent à la finance formelle via un prêt moto. Le marché des prêts moto en Amérique du Sud peut les servir lorsque la souscription reconnaît une activité fiable au-delà des fiches de paie. Les prêteurs doivent néanmoins évaluer la volatilité des revenus et l'état opérationnel des véhicules de travail. Les produits alignant les remboursements sur les revenus réels peuvent être utiles pour ce groupe de clients.

Par Durée de Prêt : les Prêts Dépassant 36 Mois en Tête, les Prêts à Court Terme Croissent Plus Vite
Les prêts dépassant 36 mois représentaient 58,4 % de la part du marché des prêts moto en Amérique du Sud en 2025. Les durées plus longues réduisent la mensualité pour les emprunteurs disposant d'un revenu disponible limité. Cela peut rendre l'achat d'une moto neuve possible lorsqu'une durée plus courte produirait un paiement inabordable. Banco Nación proposait le financement Mi Moto avec des durées allant jusqu'à 72 mois. Le programme offrait une voie numérique pour les acheteurs argentins éligibles. Les durées plus longues sont particulièrement pertinentes dans les environnements de prêt à taux élevés. Elles aident les emprunteurs à gérer les mensualités mais prolongent la période pendant laquelle le risque de crédit demeure. Le marché des prêts moto en Amérique du Sud utilise ces structures pour soutenir un large accès des consommateurs. Les prêteurs doivent équilibrer l'avantage de paiement par rapport à l'âge et à l'état attendu de la moto. Cet équilibre est important lorsque le véhicule est utilisé intensivement pour une activité commerciale.
Les prêts de 36 mois ou moins devraient croître à un CAGR de 9,5 % jusqu'en 2031, contribuant à la taille du marché des prêts moto en Amérique du Sud à mesure que les prêteurs proposent des options de remboursement plus courtes pour les emprunteurs ayant une capacité de remboursement plus élevée ou une utilisation plus intensive du véhicule. L'utilisation quotidienne pour la livraison peut raccourcir le cycle de remplacement pratique d'une moto par rapport à une utilisation pour le transport personnel. Un prêt plus court peut aligner la durée du financement plus étroitement avec la période pendant laquelle le véhicule conserve une valeur opérationnelle fiable. Les prêteurs numériques peuvent également structurer les échéanciers de paiement autour des flux de trésorerie hebdomadaires ou quotidiens des travailleurs. Ces échéanciers diffèrent des mensualités bancaires standard. Le secteur des prêts moto en Amérique du Sud peut utiliser des durées plus courtes pour les livreurs qui prévoient de remplacer plus tôt les véhicules à kilométrage élevé. Ces prêts peuvent convenir aux emprunteurs qui génèrent des revenus réguliers grâce à la moto financée. L'approche nécessite un suivi étroit du comportement de paiement et de l'état de l'actif sous-jacent. Elle peut ne pas convenir à tous les acheteurs à faibles revenus qui ont besoin de la mensualité la plus faible possible. Le choix de la durée continuera de refléter l'arbitrage entre accessibilité, durée de vie de l'actif et schémas de revenus de l'emprunteur.
Par Canal de Distribution : les Canaux Concessionnaire et Point de Vente en Tête, les Canaux Direct et Numérique Croissent le Plus Vite
Les canaux concessionnaire et point de vente détenaient 63,3 % de la part du marché des prêts moto en Amérique du Sud en 2025. La plupart des achats de motos neuves commencent encore chez un concessionnaire physique où les acheteurs peuvent inspecter le véhicule. L'offre de prêt peut ensuite être présentée aux côtés du prix du véhicule, de l'assurance et des conditions de livraison. Cela crée un processus simple pour les primo-acheteurs de véhicules neufs. Les prestataires de financement captif en bénéficient car ils sont connectés au réseau de concessionnaires de leur marque. Honda Financial Services a soutenu 47 % des ventes de motos Honda au Brésil en 2025. Le personnel des concessionnaires peut également aider les clients à compléter la documentation et à comprendre les options de paiement. Cela reste un avantage utile sur les marchés où les emprunteurs préfèrent un accompagnement en personne. Le marché des prêts moto en Amérique du Sud dépend de ces réseaux pour l'origination à haut volume de motos neuves. Les canaux concessionnaires restent importants même si les demandes numériques deviennent plus courantes.
Les canaux direct, numérique et agence devraient croître à un CAGR de 12,2 % de 2026 à 2031, soutenant la taille du marché des prêts moto en Amérique du Sud à mesure que les prêteurs élargissent l'accès numérique et les voies d'origination alternatives. Le traitement numérique peut réduire la nécessité pour un emprunteur de se rendre en agence avant l'approbation d'un prêt. Bancolombia propose le crédit moto via Tu360Movilidad, qui combine le processus de financement avec des services connexes en ligne. Les vérifications d'identité électroniques et la documentation numérique peuvent réduire les délais dans le parcours de crédit. Ces capacités sont utiles dans les villes secondaires et les zones rurales où la couverture des agences est moins dense. Les canaux directs peuvent également aider les prêteurs à atteindre les acheteurs de motos d'occasion en dehors d'un réseau de concessionnaires de marque. Le marché des prêts moto en Amérique du Sud continuera d'utiliser à la fois les canaux physiques et numériques car le parcours client diffère selon l'état du véhicule et les préférences de l'emprunteur. Une voie numérique n'élimine pas la valeur des relations avec les concessionnaires. Elle ajoute plutôt une voie alternative pour les candidats recherchant la commodité ou un choix de prestataire plus large. La concurrence entre canaux dépendra de la rapidité d'approbation, du service client et d'une évaluation responsable du risque.
Analyse géographique
Le Brésil détenait 65,6 % de la part du marché des prêts moto en Amérique du Sud en 2025 et est resté la plus grande base de crédit de la région. Le pays a vendu 2 197 851 motos en 2025, son volume annuel le plus élevé depuis 2003. Abraciclo prévoit 2,3 millions d'immatriculations en 2026 et une production de motos de 2,07 millions d'unités à Manaus. Banco Honda maintient un portefeuille de prêts substantiel, reflétant sa présence significative dans le financement de motos et d'automobiles. La JBIC a également conclu un accord de cofinancement avec Banco Honda pour soutenir le financement des ventes de motos et d'automobiles. Le programme Move Brasil au Brésil fournit un crédit moto dédié aux livreurs éligibles, soutenant le financement via Caixa Econômica Federal et Banco do Brasil. Le programme offre également des conditions de prêt préférentielles aux emprunteurs éligibles. De plus, la réglementation brésilienne sur le crédit à la consommation exige des prêteurs qu'ils fournissent aux emprunteurs des informations claires et transparentes concernant les coûts de financement.
La Colombie devrait croître à un CAGR de 11,2 % de 2026 à 2031, le taux le plus rapide parmi les pays mentionnés. Le pays a enregistré 1,1 million de motos en 2025, un niveau record supérieur à 2024. La moitié des ventes de motos colombiennes en 2025 ont été financées par crédit auprès de Bancolombia, Sufi, Banco Finandina, BBVA Colombia et Yamaha Motor Finance Colombia, qui proposent des produits de prêt moto. Rayros Servicios Financieros a rejoint Colombia Fintech en août 2025 et a annoncé des plans d'expansion vers davantage de villes d'ici fin 2026. Le Pérou a enregistré 425 880 ventes de motos en 2025, un volume annuel record et une croissance de 25,3 % par rapport à 2024. Une inflation plus faible et une amélioration de l'emploi ont soutenu les conditions favorables au crédit et aux achats de véhicules au Pérou. La Superintendencia de Banca, Seguros y AFP fournit le cadre réglementaire pour le crédit automobile au Pérou.
Le programme numérique Mi Moto de Banco Nación propose des durées allant jusqu'à 72 mois. Santander Consumer et Zanella ont lancé une offre de financement à taux fixe sur 48 mois en 2025. Le Chili reste opérationnellement pertinent pour le crédit moto numérique car il est le siège de Galgo+. L'Équateur a enregistré une croissance de 25,3 % des ventes de motos en 2025, tandis que les ventes de motos au Venezuela ont diminué de 16,6 % au cours de l'année. Ces conditions nationales variées montrent que le crédit moto dépend à la fois de la demande de véhicules et de la capacité globale des ménages à emprunter. La taille du marché des prêts moto en Amérique du Sud reflète ce mélange de systèmes de crédit matures, de marchés de crédit formel en forte croissance et de pays plus petits aux conditions de demande inégales.
Paysage concurrentiel
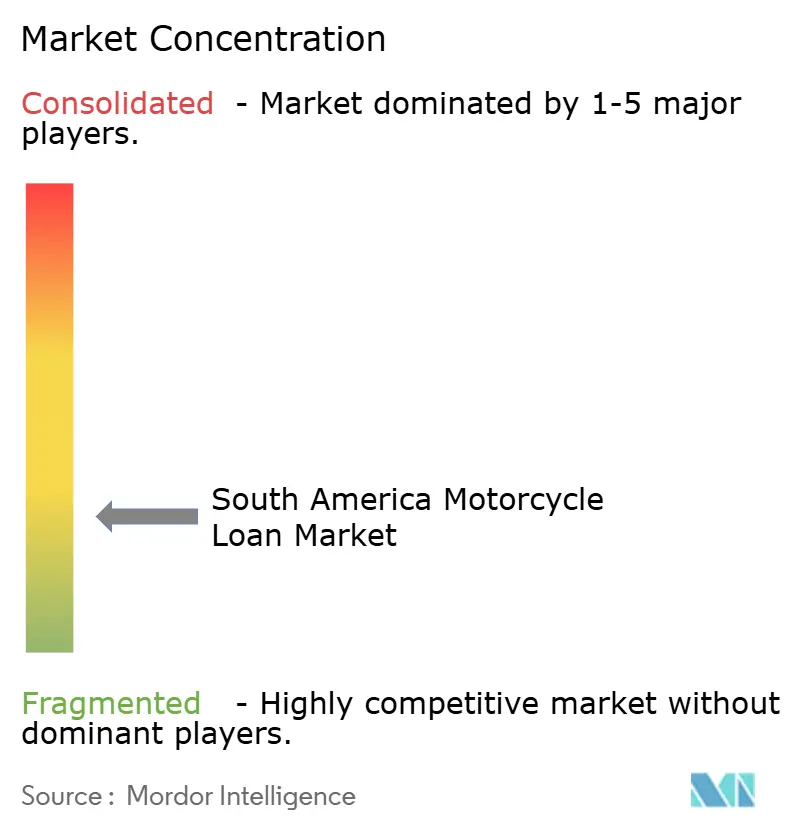
Le marché des prêts moto en Amérique du Sud présente une faible concentration de prestataires, les banques détenant une part significative de la valeur des prêts en 2025. Les prêteurs captifs OEM occupent une position solide car leur financement est intégré aux réseaux de concessionnaires de marque. Le portefeuille de Banco Honda a atteint 9,1 milliards BRL (1,6 milliard USD). Moody's Local Brasil a confirmé la notation à long terme AAA—br de Banco Honda avec une perspective stable en novembre 2025. L'accès aux concessionnaires, les relations de marque et les liens après-vente soutiennent ce modèle captif. Banco Yamaha Motor do Brasil a également reçu une facilité de cofinancement JBIC de 100 millions USD en mars 2025 pour des services financiers incluant le financement des ventes de motos. Ces relations témoignent d'un soutien institutionnel continu au financement de véhicules de marque. Les prestataires captifs conservent un avantage clair lorsque les clients achètent une moto neuve chez un concessionnaire formel.
Les banques commerciales se démarquent par leur capacité de financement, leurs processus de conformité établis et leurs parcours clients numériques. Banco BV a déclaré un portefeuille moto et véhicules neufs de 5 milliards BRL (0,90 milliard USD) au premier trimestre 2026. Son volume de financement moto a augmenté de 22 % par rapport au premier trimestre 2025. La plateforme Tu360Movilidad de Bancolombia offre une option numérique pour les demandes de financement moto. Banco Nación propose également une voie numérique via son offre Mi Moto. Ces initiatives visent à réduire les frictions de traitement pour les emprunteurs qui préfèrent les services en ligne. Les banques font encore face à des défis lorsque les candidats ont des revenus informels ou des dossiers de crédit incomplets. Le marché des prêts moto en Amérique du Sud leur donne une raison d'ajouter des sources de données et des structures de remboursement mieux adaptées à ces emprunteurs.
Les entreprises fintech étendent l'accès au crédit aux clients que les modèles d'agences standard trouvent coûteux à servir. La Résolution CMN 5 159 constitue un changement de politique pertinent car elle permet aux fintech de crédit brésiliennes éligibles de soutenir le financement au point de vente. Rayros Servicios Financieros s'est concentré sur les micro-prêts moto dans les petites municipalités colombiennes. Le programme Move Brasil est un autre développement stratégique car il oriente le crédit subventionné vers les livreurs éligibles utilisant des applications. Ces exemples reflètent la concurrence pour les travailleurs de plateforme, les acheteurs de motos d'occasion et les primo-emprunteurs. Les prêteurs qui utilisent des données d'activité vérifiables peuvent atteindre des clients qui n'ont pas de fiches de paie conventionnelles. Dans le même temps, les règles de divulgation aux consommateurs s'appliquent à tous les types de prestataires et limitent la portée d'une tarification opaque. La concurrence s'intensifie donc, mais aucun élément dans les données fournies n'indique qu'un petit groupe de prêteurs nommés contrôle la majeure partie de la valeur des prêts régionaux.
Leaders du secteur des prêts moto en Amérique du Sud
Banco Honda S.A.
Banco Yamaha Motor do Brasil S.A.
Banco Finandina S.A.
Créditos Orbe S.A.S. (CrediOrbe)
Banco Santander Brasil
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Mai 2026 : Banco BV a révélé que son portefeuille de prêts moto et véhicules neufs avait atteint 5 milliards BRL (1 milliard USD). Les volumes de financement moto ont augmenté de 22 % par rapport au premier trimestre 2025.
- Mars 2026 : la JBIC a cofinancé 100 millions USD avec Banco Yamaha Motor do Brasil S.A. pour des services financiers incluant le financement des ventes de motos. La part JBIC s'élevait à 50 millions USD.
- Février 2026 : la JBIC a signé un accord de prêt de cofinancement de 180 millions USD avec Banco Honda S.A. pour le financement des ventes de motos et d'automobiles de marque Honda au Brésil. La facilité comprenait une part JBIC de 108 millions USD.
- Décembre 2025 : Moody's Local Brasil a confirmé la notation de crédit à long terme AAA.br de Banco Honda S.A. avec une perspective stable. La communication de notation citait une croissance du portefeuille de 38 % à 9,1 milliards BRL (1,6 milliard USD) au 30 juin 2025.


Périmètre du rapport sur le marché des prêts moto en Amérique du Sud
| Deux-roues |
| Voiture particulière |
| Véhicule commercial |
| Banques |
| Institutions financières non bancaires |
| Équipementiers |
| Autres (entreprises fintech) |
| Moins de 25 % |
| 25-50 % |
| 51-75 % |
| Plus de 75 % |
| Moins de 3 ans |
| 3-5 ans |
| Plus de 5 ans |
| Brésil |
| Argentine |
| Colombie |
| Reste de l'Amérique du Sud |
| Par type de véhicule | Deux-roues |
| Voiture particulière | |
| Véhicule commercial | |
| Par type de fournisseur | Banques |
| Institutions financières non bancaires | |
| Équipementiers | |
| Autres (entreprises fintech) | |
| Par pourcentage du montant accordé | Moins de 25 % |
| 25-50 % | |
| 51-75 % | |
| Plus de 75 % | |
| Par durée | Moins de 3 ans |
| 3-5 ans | |
| Plus de 5 ans | |
| Par pays | Brésil |
| Argentine | |
| Colombie | |
| Reste de l'Amérique du Sud |


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du crédit moto en Amérique du Sud d'ici 2031 ?
Le marché des prêts moto en Amérique du Sud devrait atteindre 12,6 milliards USD d'ici 2031, avec un CAGR de 8,2 % à partir de 2026.
Quel pays dispose de la plus grande base régionale de financement moto ?
Le Brésil détenait 65,6 % de la part du marché des prêts moto en Amérique du Sud en 2025 et dispose de l'infrastructure de concessionnaires et de crédit la plus développée de la région.
Quel groupe d'emprunteurs connaît la croissance la plus rapide dans le financement moto ?
Les travailleurs indépendants, les travailleurs gig et les micro-entrepreneurs devraient croître à un CAGR de 10,5 % jusqu'en 2031.
Quel type de prestataire connaît la croissance la plus rapide en Amérique du Sud ?
Les fintech et les prêteurs numériques devraient croître à un CAGR de 11,5 % jusqu'en 2031, soutenus par l'origination en ligne et la souscription alternative.
Les motos d'occasion deviennent-elles plus importantes pour les prêteurs ?
Oui. Les prêts sur motos d'occasion devraient croître à un CAGR de 9,8 % jusqu'en 2031, à mesure que davantage de véhicules précédemment financés entrent sur le marché secondaire.
Quel est le principal canal d'origination des prêts moto ?
Les canaux concessionnaire et point de vente détenaient 63,3 % de la valeur des prêts régionaux en 2025, tandis que les canaux direct et numérique connaissent une croissance plus rapide.
Dernière mise à jour de la page le:



