
Größe und Marktanteil des Motorradkreditmarkts in Südamerika
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
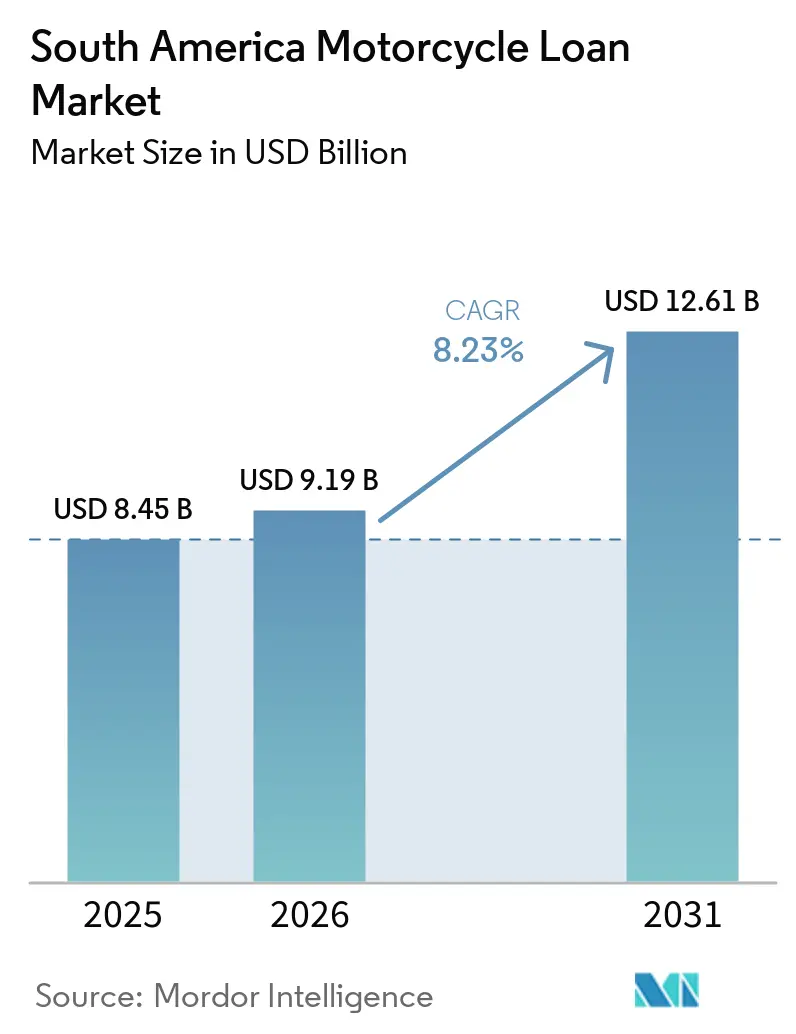
| Marktgröße im Basisjahr (2025) | 8.45 Milliarden US-Dollar |
| Marktgröße (2026) | 9.19 Milliarden US-Dollar |
| Marktgröße (2031) | 12.61 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 8.23 % |
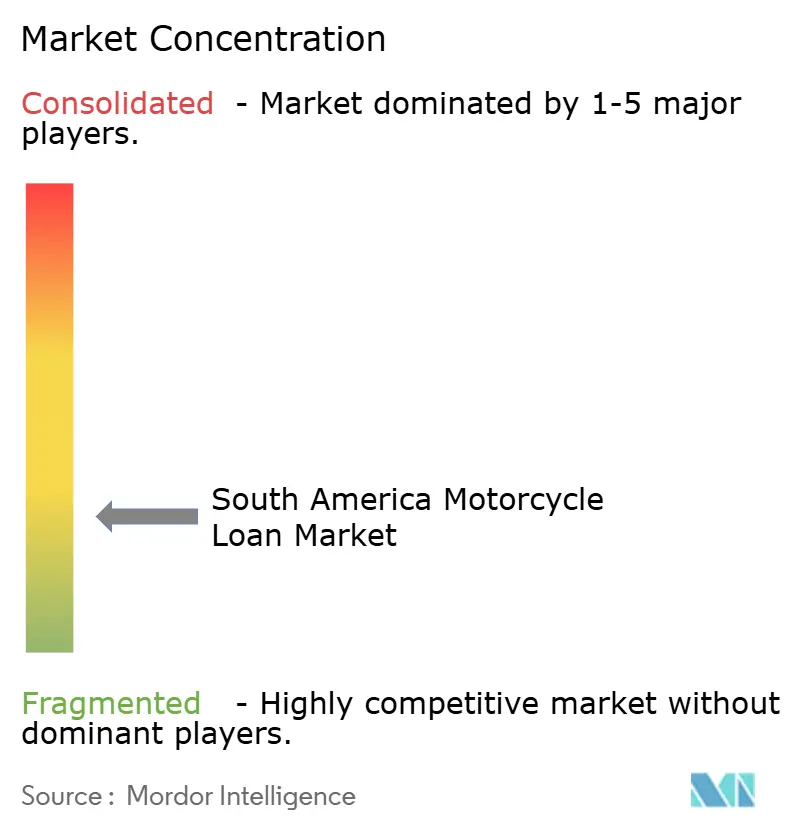
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Motorradkreditmarkts in Südamerika von Mordor Intelligence
Die Marktgröße des Südamerika Motorrad-Darlehensmarkts wurde im Jahr 2025 auf 8,45 Milliarden USD geschätzt, wird im Jahr 2026 auf 9,19 Milliarden USD veranschlagt und soll bis 2031 einen Wert von 12,61 Milliarden USD erreichen, wobei eine CAGR von 8,23 % von 2026 bis 2031 verzeichnet wird. Motorradkäufe sind in der gesamten Region eng mit der Haushaltsmobilität, der Liefertätigkeit und der Aktivität kleiner Unternehmen verknüpft. Formelle Kredite erreichen Kreditnehmer, die bisher auf Barkäufe, informelle Kreditgeber oder Händlervereinbarungen angewiesen waren. Der Südamerika Motorrad-Darlehensmarkt profitiert daher, wenn Kreditgeber die Anzahlungsanforderungen reduzieren und die Rückzahlungspläne an die Einkommensmuster anpassen. Händlernetzwerke prägen nach wie vor die Darlehensvergabe, obwohl digitale Anbieter den Zugang über traditionelle Filialnetze hinaus ausweiten. Öffentliche Kreditprogramme und Plattformpartnerschaften richten ihr Augenmerk zudem auf Kreditnehmer, die Motorräder zur Einkommenserzielung nutzen.
Wichtigste Erkenntnisse des Berichts
- Nach Motorradzustand hielten neue Motorräder im Jahr 2025 einen Marktanteil von 65,1 % am Südamerika Motorrad-Darlehensmarkt, während gebrauchte Motorräder bis 2031 voraussichtlich mit einer CAGR von 9,8 % wachsen werden.
- Nach Anbietertyp hielten Banken im Jahr 2025 einen Marktanteil von 39,5 % am Südamerika Motorrad-Darlehensmarkt, während fintech- und digitale Kreditgeber bis 2031 voraussichtlich mit einer CAGR von 11,5 % wachsen werden.
- Nach Kundentyp hielten Privatkunden im Jahr 2025 einen Marktanteil von 68,3 % am Südamerika Motorrad-Darlehensmarkt, während Selbstständige, Gig-Arbeiter und Kleinstunternehmer bis 2031 voraussichtlich mit einer CAGR von 10,5 % wachsen werden.
- Nach Darlehenslaufzeit hielten Darlehen mit einer Laufzeit von mehr als 36 Monaten im Jahr 2025 einen Marktanteil von 58,4 % am Südamerika Motorrad-Darlehensmarkt, während Darlehen mit einer Laufzeit von 36 Monaten oder weniger bis 2031 voraussichtlich mit einer CAGR von 9,5 % wachsen werden.
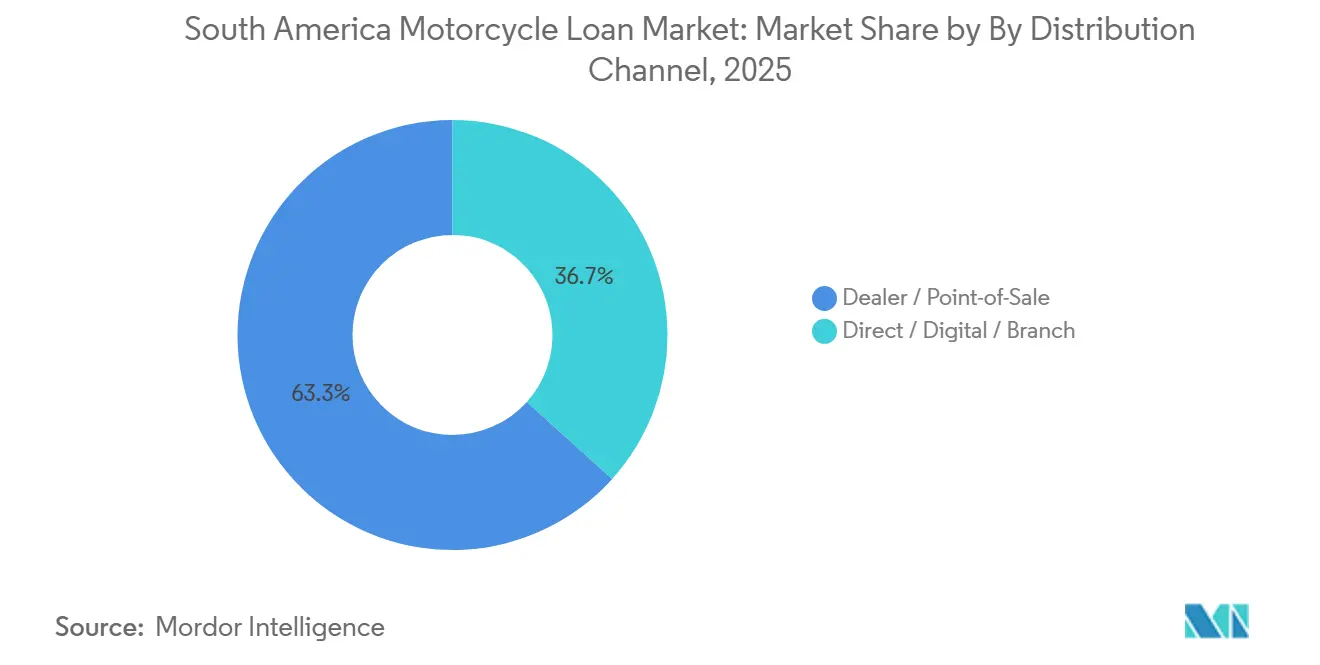
- Nach Vertriebskanal hielten Händler- und Point-of-Sale-Kanäle im Jahr 2025 einen Marktanteil von 63,3 % am Südamerika Motorrad-Darlehensmarkt, während direkte, digitale und Filialkanäle bis 2031 voraussichtlich mit einer CAGR von 12,2 % wachsen werden.
- Nach Geografie hielt Brasilien im Jahr 2025 einen Marktanteil von 65,6 % am Südamerika Motorrad-Darlehensmarkt, während Kolumbien bis 2031 voraussichtlich mit einer CAGR von 11,2 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im Motorradkreditmarkt Südamerika
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erschwinglicher Motorradbesitz durch Finanzierung | +2.1% | Brasilien, Kolumbien, Argentinien | Mittelfristig (2–4 Jahre) |
| Motorräder als unverzichtbare städtische Mobilitätslösungen | +1.8% | Brasilien, Kolumbien, Peru, Argentinien | Kurzfristig (≤ 2 Jahre) |
| Wachstum der Letzten-Meile-Lieferung und motorradbasierter Plattformarbeit | +1.9% | Brasilien, Kolumbien, Chile, Peru | Mittelfristig (2–4 Jahre) |
| Motorräder als einkommensgenerierende Vermögenswerte | +1.4% | Brasilien, Kolumbien, Argentinien, Peru | Langfristig (≥ 4 Jahre) |
| Ausweitung eingebetteter, händler- und alternativer Kreditkanäle | +1.6% | Brasilien, Kolumbien, Chile | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Erschwinglicher Motorradbesitz durch Finanzierung
Motorradkredite sind für einkommensschwächere Käufer und Erstkäufer in ganz Südamerika zu einem wichtigen Weg zum Eigentumserwerb geworden. In Kolumbien wurde im Jahr 2025 ein erheblicher Anteil der verkauften Motorräder auf Kredit erworben, und Hero berichtete, dass fast 60 % seiner Einheiten finanziert wurden. Das Händlernetzwerk von Bajaj bot 16 Finanzierungspartnerschaften an, darunter Addi, Banco de Bogotá und Sufi, die Käufern mehrere Wege zur Sicherung eines Darlehens eröffneten. Peru verkaufte im Jahr 2025 425.880 Motorräder, unterstützt durch Kreditverfügbarkeit, Lagerbestandsverfügbarkeit und eine Inflation in Lima von 1,51 % [1]Motorradmarkt: Peru führt das Wachstum in Südamerika an und stellt 2025 einen Rekord auf | WIRTSCHAFT | MANAGEMENT. Diese Bedingungen stützen den Südamerika Motorrad-Darlehensmarkt, da ein Motorrad einen niedrigeren Kaufpreis und eine niedrigere monatliche Rate als ein Auto aufweist. Banco Finandina bot eine Finanzierung von bis zu 110 % des Kaufwerts eines Motorrads und Laufzeiten von bis zu 60 Monaten an, was die anfängliche Zahlungshürde für Erstkäufer senkte.
Motorräder als unverzichtbare städtische Mobilitätslösungen
Motorräder decken den täglichen Transportbedarf von Arbeitnehmern und Haushalten in Städten, in denen öffentliche Verkehrsmittel, Reisezeiten und Einkommensbeschränkungen die Kaufentscheidungen prägen. Brasilien verkaufte im Jahr 2025 2.197.851 Motorräder, das höchste Volumen seit 2003 und ein Anstieg von 17,1 % gegenüber 2024 [2]Abraciclo, "Projeção para 2026 Produção Estimada em 2.070.000 Motocicletas," Correio Central, correiocentral.com.br.. Abraciclo erwartet, dass die brasilianischen Zulassungen im Jahr 2026 2,3 Millionen Einheiten erreichen werden, was die Fahrzeugbasis für Kreditgeber und Händler relevant hält. Kolumbien verzeichnete im Jahr 2025 1,1 Millionen Motorradzulassungen, ein Rekord-Jahresgesamtwert. Der Südamerika Motorrad-Darlehensmarkt profitiert von dieser Rolle, da der Zugang zu Krediten darüber entscheidet, ob viele Haushalte das Fahrzeug kaufen können, das sie täglich nutzen. Kreditprodukte, die Fahrzeugfinanzierung, Versicherung und einfache digitale Abwicklung kombinieren, können diesen Kaufweg für Kreditnehmer erleichtern.
Wachstum der Letzten-Meile-Lieferung und motorradbasierter Plattformarbeit
Lieferplattformen haben eine große Gruppe von Fahrern geschaffen, deren Einkommen anhand abgeschlossener Fahrten und Zahlungsaufzeichnungen nachvollzogen werden kann. Diese Kreditnehmergruppe verfügt häufig nicht über einen standardmäßigen Gehaltsnachweis, kann jedoch durch Plattformdaten eine konsistente Aktivitätsaufzeichnung vorweisen. Die Motorradnachfrage in Peru und Kolumbien stieg Ende 2025 stark an, da Lieferaktivitäten und ein erleichterter Kreditzugang Käufe unterstützten. Der Südamerika Motorrad-Darlehensmarkt hat die Möglichkeit, diese Aufzeichnungen neben konventionellen Kreditprüfungen zu nutzen. Brasiliens Move-Brasil-Programm nutzt die Plattformteilnahme als Eignungskriterium für subventionierte Motorradkredite. Das Programm gilt für app-basierte Lieferfahrer, die die erforderlichen Aktivitätsbedingungen erfüllen, und zeigt, dass die Fahreraktivität in Finanzierungsentscheidungen einbezogen werden kann. Kreditgeber, die Einkommen anhand dieser Aufzeichnungen verifizieren können, können Arbeitnehmer erreichen, die durch filialbasiertes Underwriting häufig ausgeschlossen wurden.
Motorräder als einkommensgenerierende Vermögenswerte
Ein für Lieferung, Personentransport oder Kleinstunternehmen finanziertes Motorrad unterstützt die Rückzahlung durch das Einkommen, das es zur Erzielung beiträgt. Kreditnehmer, die ein Motorrad für die Arbeit nutzen, haben einen direkten Anreiz, das Fahrzeug verfügbar zu halten und die Darlehenszahlungen aufrechtzuerhalten. Die International Finance Corporation identifizierte alternative Daten als Möglichkeit zur Unterstützung der finanziellen Inklusion, wenn konventionelle Büroaufzeichnungen begrenzt sind. Ihre Arbeit aus dem Jahr 2026 beschreibt, wie Verhaltens- und Betriebsdaten standardmäßige Kreditinformationen für unterversorgte Kunden ergänzen können. In Brasilien bietet Move Brasil Jahreszinssätze von 11,5 %–12,5 % für berechtigte Lieferfahrer. Der Südamerika Motorrad-Darlehensmarkt zieht daher die Aufmerksamkeit von Captive-Kreditgebern, fintech-Unternehmen und öffentlichen Institutionen auf sich, die dieselbe arbeitende Kreditnehmerbasis ansprechen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Zinssätze und Einschränkungen der Kreditnehmerbezahlbarkeit | -1.5% | Brasilien, Argentinien, Kolumbien | Kurzfristig (≤ 2 Jahre) |
| Inflation und Kaufkraftdruck der Haushalte | -1.2% | Argentinien, Brasilien | Mittelfristig (2–4 Jahre) |
| Begrenzte Kredithistorien und Herausforderungen bei der Verifizierung informeller Einkommen | -1.0% | Kolumbien, Peru, Bolivien, Ecuador | Langfristig (≥ 4 Jahre) |
| Kreditausfall, Betrug und Fahrzeugrücknahmerisiken | -0.8% | Alle Regionen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Zinssätze und Einschränkungen der Kreditnehmerbezahlbarkeit
Zinssätze bleiben eine direkte Hürde für Kreditnehmer, die ein Motorrad-Darlehen in Betracht ziehen, da die Finanzierungskosten je nach Kreditqualität des Kreditnehmers und den Konditionen des Kreditgebers erheblich variieren können. Argentiniens Mi-Moto-Programm bot im Jahr 2026 Zinssätze von 40 %–53 % TNA und Laufzeiten von bis zu 72 Monaten an [3]Banco de la Nación Argentina, "El Banco Nación Lanza Financiamiento 100% Digital para la Compra de Motos," Banco de la Nación Argentina, prensa.bna.com.ar.. Längere Laufzeiten können die monatlichen Raten senken, verlängern jedoch auch die Zahlungsverpflichtung des Kreditnehmers. Lieferfahrer reagieren möglicherweise weniger empfindlich auf Zinssätze, wenn das Motorrad regelmäßige Einnahmen unterstützt, während angestellte Erstkäufer einer festen Einkommensgrenze unterliegen. Vollständige Offenlegungen der effektiven Gesamtkosten in Brasilien und Verbraucherschutzanforderungen in Kolumbien können die Gesamtkosten der Kreditaufnahme transparenter machen. Der Südamerika Motorrad-Darlehensmarkt muss den Kreditzugang mit klaren Preisstrukturen und Zahlungsstrukturen in Einklang bringen, die Kreditnehmer dauerhaft tragen können.
Inflation und Kaufkraftdruck der Haushalte
Die Kaufkraft der Haushalte beeinflusst die Anzahlung, die Raten und die Betriebskosten eines finanzierten Motorrads. Dieser Druck ist besonders bedeutsam, wenn Kreditnehmer gleichzeitig höheren Lebensmittel-, Miet- und Kraftstoffkosten gegenüberstehen. Das Motorradvolumen Perus im Jahr 2025 wurde durch eine Inflation in Lima von 1,51 % gestützt, was dazu beitrug, die Bedingungen für Verbraucherkäufe zu erhalten. Im Gegensatz dazu erfordern Märkte mit erhöhtem Haushaltskostendruck längere Laufzeiten oder niedrigere Zinssätze, um die monatlichen Zahlungen erschwinglich zu halten. Der Südamerika Motorrad-Darlehensmarkt ist stärker exponiert, wenn die Bezahlbarkeit bei Erstkäufern mit begrenzten Ersparnissen nachlässt. Kreditgeber können durch Darlehenslaufzeit, Finanzierungsbetrag und Zahlungsgestaltung reagieren, diese Maßnahmen müssen jedoch mit den Anforderungen an die Kreditperformance vereinbar bleiben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Motorradzustand: Neue Motorräder sichern das Volumen, gebrauchte Motorräder beschleunigen
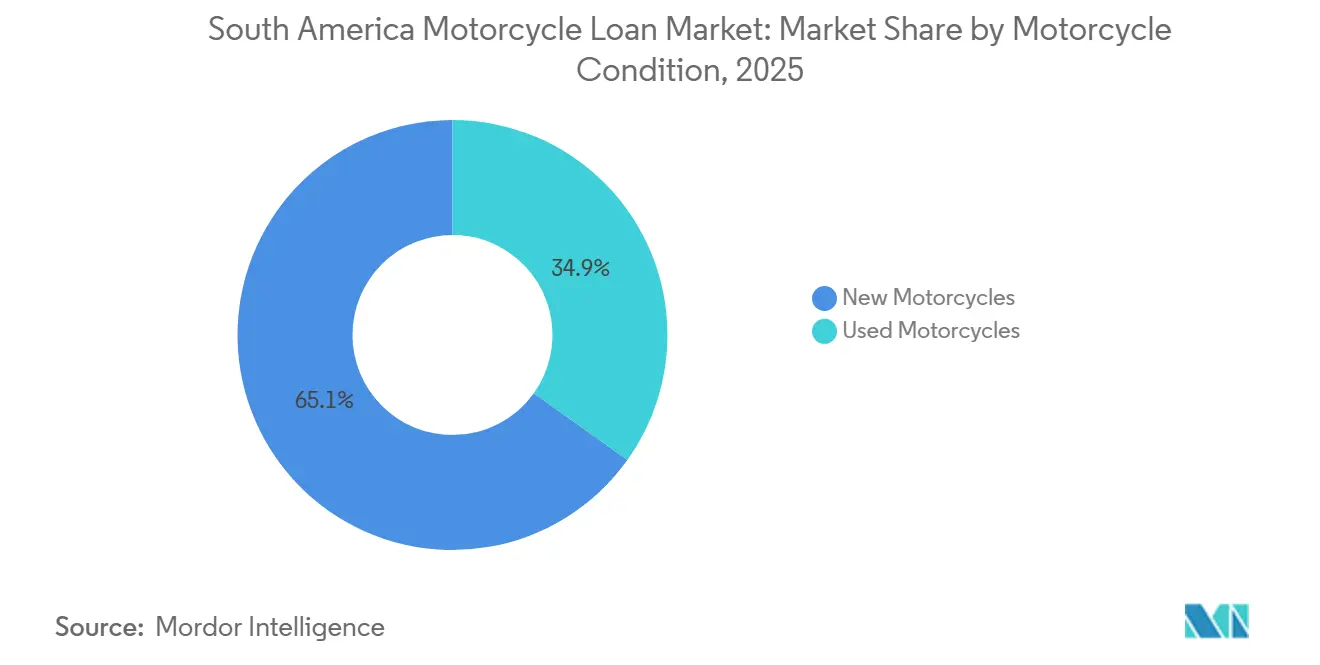
Neue Motorräder hielten im Jahr 2025 einen Marktanteil von 65,1 % am Südamerika Motorrad-Darlehensmarkt, gestützt durch Händlernetzwerke und Captive-Finanzierungsprogramme. Händler können das Motorrad und das Darlehen beim selben Kundenbesuch anbieten. Banco Honda betrieb in Brasilien mehr als 1.100 Motorradhändlerpunkte, und Honda Financial Services entfiel im Jahr 2025 auf 47 % der Honda-Motorradverkäufe in Brasilien [4]. Diese Verbindung zwischen Kauf und Finanzierung stützt die Darlehensvolumina für neue Einheiten. Sie gibt Captive-Kreditgebern auch eine direkte Verbindung zum Kunden, Händler und Fahrzeugmarke. Der Südamerika Motorrad-Darlehensmarkt verlässt sich weiterhin auf dieses Modell für Erstkäufer, die ein neues Fahrzeug mit klarer Garantie und Händlerunterstützung suchen. Die Kreditvergabe für neue Motorräder profitiert auch von standardisierten Fahrzeugwerten, was die Darlehensgenehmigung und die Sicherheitenbewertung vereinfachen kann. Das Modell ist am stärksten dort, wo die Händlerabdeckung von Marken breit ist. Es ist möglicherweise weniger zugänglich an kleineren Standorten mit weniger formellen Händlern.
Gebrauchte Motorräder werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 9,8 % wachsen und zur Vergrößerung des Südamerika Motorrad-Darlehensmarkts beitragen, da mehr Käufer kostengünstigere Fahrzeuge suchen. Zuvor finanzierte Motorräder gelangen als Gebrauchtfahrzeuge auf den Markt, wenn ursprüngliche Eigentümer ihre Fahrzeuge ersetzen oder verkaufen, was einen größeren Pool potenzieller Kreditnehmer schafft. Banco Finandina finanziert Motorräder bis zu vier Jahre alt und bedient damit einen Teil der Käuferbasis für Gebrauchtfahrzeuge. fintech-Kreditgeber können Gebrauchtmotorradsicherheiten bewerten, ohne sich auf eine einzelne Fahrzeugmarke zu stützen. Forschungen der Banco Central do Brasil haben darauf hingewiesen, dass Fahrzeugkreditgeber für Gebrauchtfahrzeuge und Kreditnehmer mit niedrigerer Bonität unterschiedliche Preisgestaltungen anwenden. Intensive Liefernutzung kann den Wert von Motorrädern senken, die wieder auf den Gebrauchtmarkt gelangen. Kreditgeber müssen daher Kilometerstand, Wartung und Fahrzeugzustand bei der Sicherheitenbewertung berücksichtigen. Das Gebrauchtsegment bietet Zugang zu Käufern jenseits formeller Neumotorrad-Händlernetzwerke. Es erfordert auch stärkere Bewertungsmethoden, da das Angebot auf dem Sekundärmarkt wächst.


Nach Anbietertyp: Banken führen, fintech- und digitale Kreditgeber wachsen am schnellsten
Banken hielten im Jahr 2025 einen Marktanteil von 39,5 % am Südamerika Motorrad-Darlehensmarkt, was ihre Finanzierungskapazität und etablierten Compliance-Systeme widerspiegelt. Bankprodukte bleiben für Kunden mit standardmäßiger Einkommensdokumentation und etablierten Kredithistorien wichtig. Ihre Filialnetze und Händlerbeziehungen unterstützen auch die regionale Distribution. Banco BV meldete ein Motorrad- und Neufahrzeugportfolio von 5 Milliarden BRL (1 Milliarde USD) im ersten Quartal 2026. Banken können durch schnellere digitale Abwicklung und breitere Händlerabdeckung konkurrieren. Ihre Dokumentationsanforderungen können den Zugang für Gig-Arbeiter und Erstkreditnehmer nach wie vor einschränken, was Raum für Anbieter mit anderen Underwriting-Methoden schafft. Die Südamerika Motorrad-Darlehensbranche umfasst Banken, spezialisierte Finanzierungsunternehmen, Captive-Kreditgeber und digitale Anbieter mit unterschiedlichen Stärken.
fintech- und digitale Kreditgeber werden bis 2031 voraussichtlich mit einer CAGR von 11,5 % wachsen und die Marktgröße des Südamerika Motorrad-Darlehensmarkts unterstützen, da digitale Kanäle den Zugang zu Kreditnehmern über traditionelle Banknetzwerke hinaus ausweiten. Ihr Modell eignet sich für Online-Anträge, elektronische Verifizierung und datengestütztes Underwriting. Die CMN-Resolution 5.159 erweiterte im August 2024 die Geschäftsmöglichkeiten für brasilianische Kredit-fintech-Unternehmen. Die Resolution unterstützt die direkte Vergabe durch berechtigte digitale Einheiten an Händler-Point-of-Sale-Stellen. Nichtbanken-Finanzinstitute können flexible Konditionen anbieten, wo kommerzielle Bankprozesse weniger gut zum Kreditnehmer passen. Captive-Finanzierungsunternehmen behalten einen Vorteil, da ihre Darlehen mit der Kaufentscheidung bei einem Markenhändler verknüpft sind. Der Südamerika Motorrad-Darlehensmarkt gibt digitalen Anbietern die Möglichkeit, Kreditnehmer außerhalb der führenden Städte zu erreichen. Er erfordert auch, dass diese Kreditgeber Risiken ohne die lange Betriebsgeschichte einiger etablierter Banken managen. Stärkere Datensysteme können den Zugang für Arbeitnehmer mit informellen, aber nachvollziehbaren Einkommen verbessern. Der Wettbewerb wird von der Geschwindigkeit, Zuverlässigkeit und Erschwinglichkeit des Darlehensprozesses jedes Anbieters abhängen.
Nach Kundentyp: Privatkunden dominieren, Gig-Arbeiter und Kleinstunternehmer treiben das Wachstum
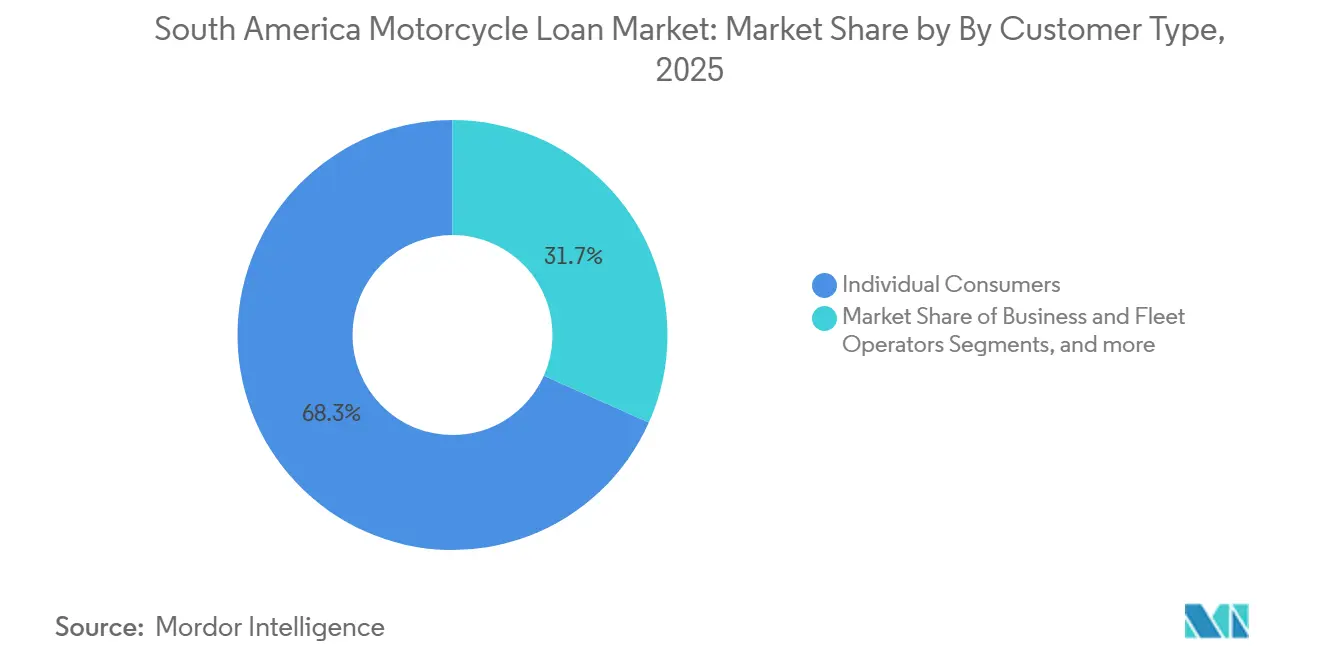
Privatkunden hielten im Jahr 2025 einen Marktanteil von 68,3 % am Südamerika Motorrad-Darlehensmarkt, da der persönliche Transport der wichtigste Nutzungsfall für den Eigentumserwerb bleibt. Motorräder bieten eine kostengünstigere Alternative für Pendeln und tägliche Fahrten. Viele Verbraucherkreditnehmer nutzen das Fahrzeug für eine Kombination aus Haushaltsmobilität und gelegentlicher Einkommenserzielung. Dies macht das Produkt für verschiedene Einkommensgruppen relevant. Kolumbien verzeichnete im Jahr 2025 1,1 Millionen Motorradzulassungen und demonstrierte damit die breite Rolle von Motorrädern im Personentransport. Kreditfinanzierte Käufe machten im Jahr 2025 50 % der kolumbianischen Motorradtransaktionen aus. Das Design von Verbraucherdarlehen bleibt daher zentral für die regionalen Kreditvolumina. Geschäfts- und Flottennutzer bilden eine kleinere Kundengruppe, bedienen jedoch formelle Liefer- und Logistikbedürfnisse. Privatkunden bleiben empfindlich gegenüber Anzahlungen, Laufzeiten und Gesamtfinanzierungskosten. Diese Faktoren prägen die Verfügbarkeit von Motorradkrediten in der gesamten Region.
Selbstständige, Gig-Arbeiter und Kleinstunternehmer werden bis 2031 voraussichtlich mit einer CAGR von 10,5 % wachsen und die Marktgröße des Südamerika Motorrad-Darlehensmarkts unterstützen, da die Nachfrage nach einkommensgenerierenden Fahrzeugen steigt. Ihre Nachfrage ist mit dem Bedarf an einem Fahrzeug verknüpft, das Lieferung, Fahrdienste oder lokalen Handel unterstützt. Plattformaufzeichnungen können abgeschlossene Arbeit und Zahlungsaktivitäten zeigen, auch wenn ein Kreditnehmer kein konventionelles Gehaltsnachweis-Dokument besitzt. Die IFC hat alternative Daten als Instrument zur Bewertung unterversorgter Kreditnehmer hervorgehoben. Brasiliens öffentliches Programm für Lieferfahrer bestätigt, dass diese Gruppe gezielte Kreditunterstützung erhält. Mehr als 50 % der kolumbianischen Motorradkreditoperationen richteten sich an Kreditnehmer unter 35 Jahren. Viele Kunden in dieser Altersgruppe treten durch ein Motorrad-Darlehen in die formelle Finanzierung ein. Der Südamerika Motorrad-Darlehensmarkt kann sie bedienen, wenn das Underwriting zuverlässige Aktivitäten jenseits von Gehaltsabrechnungen anerkennt. Kreditgeber müssen weiterhin die Einkommensvolatilität und den Betriebszustand von Arbeitsfahrzeugen bewerten. Produkte, die Rückzahlungen an tatsächliche Einnahmen anpassen, können für diese Kundengruppe nützlich sein.

Nach Darlehenslaufzeit: Darlehen mit mehr als 36 Monaten führen, kurzfristige Darlehen wachsen schneller
Darlehen mit einer Laufzeit von mehr als 36 Monaten machten im Jahr 2025 einen Marktanteil von 58,4 % am Südamerika Motorrad-Darlehensmarkt aus. Längere Laufzeiten reduzieren die monatliche Rate für Kreditnehmer mit begrenztem verfügbarem Einkommen. Dies kann einen Neumotorradkauf ermöglichen, wenn eine kürzere Laufzeit eine unerschwingliche Zahlung ergeben würde. Banco Nación bot Mi-Moto-Finanzierung mit Laufzeiten von bis zu 72 Monaten an. Das Programm bot einen digitalen Weg für berechtigte argentinische Käufer. Längere Laufzeiten sind besonders relevant in Hochzins-Kreditumgebungen. Sie helfen Kreditnehmern, monatliche Zahlungen zu verwalten, verlängern jedoch den Zeitraum, in dem das Kreditrisiko bestehen bleibt. Der Südamerika Motorrad-Darlehensmarkt nutzt diese Strukturen, um einen breiten Verbraucherzugang zu unterstützen. Kreditgeber müssen den Zahlungsvorteil gegen das Alter und den erwarteten Zustand des Motorrads abwägen. Dieses Gleichgewicht ist wichtig, wenn das Fahrzeug intensiv für kommerzielle Aktivitäten genutzt wird.
Darlehen mit einer Laufzeit von 36 Monaten oder weniger werden bis 2031 voraussichtlich mit einer CAGR von 9,5 % wachsen und zur Marktgröße des Südamerika Motorrad-Darlehensmarkts beitragen, da Kreditgeber kürzere Rückzahlungsoptionen für Kreditnehmer mit höherer Rückzahlungskapazität oder intensiverer Fahrzeugnutzung anbieten. Tägliche Liefernutzung kann den praktischen Ersatzzyklus eines Motorrads im Vergleich zur persönlichen Transportnutzung verkürzen. Ein kürzeres Darlehen kann die Finanzierungslaufzeit enger an den Zeitraum anpassen, in dem das Fahrzeug einen zuverlässigen Betriebswert behält. Digitale Kreditgeber können auch Zahlungspläne rund um wöchentliche oder tägliche Arbeitnehmer-Cashflows strukturieren. Solche Pläne unterscheiden sich von standardmäßigen monatlichen Bankraten. Die Südamerika Motorrad-Darlehensbranche kann kürzere Laufzeiten für Fahrer nutzen, die erwarten, hochkilometerstarke Fahrzeuge früher zu ersetzen. Diese Darlehen können Kreditnehmern entsprechen, die durch das finanzierte Motorrad regelmäßige Einnahmen erzielen. Der Ansatz erfordert eine enge Überwachung des Zahlungsverhaltens und des Zustands des zugrunde liegenden Vermögenswerts. Er eignet sich möglicherweise nicht für alle einkommensschwächeren Käufer, die die kleinstmögliche monatliche Rate benötigen. Die Laufzeitwahl wird weiterhin den Kompromiss zwischen Erschwinglichkeit, Vermögenslebensdauer und Einkommensmustern des Kreditnehmers widerspiegeln.
Nach Vertriebskanal: Händler- und Point-of-Sale-Kanäle führen, direkte und digitale Kanäle wachsen am schnellsten
Händler- und Point-of-Sale-Kanäle hielten im Jahr 2025 einen Marktanteil von 63,3 % am Südamerika Motorrad-Darlehensmarkt. Die meisten Neumotorradkäufe beginnen nach wie vor bei einem physischen Händler, wo Käufer das Fahrzeug besichtigen können. Das Darlehensangebot kann dann zusammen mit dem Fahrzeugpreis, der Versicherung und den Lieferbedingungen präsentiert werden. Dies schafft einen unkomplizierten Prozess für Erstkäufer neuer Fahrzeuge. Captive-Finanzierungsanbieter profitieren, da sie mit dem Händlernetzwerk ihrer Marke verbunden sind. Honda Financial Services unterstützte im Jahr 2025 47 % der Honda-Motorradverkäufe in Brasilien. Händlermitarbeiter können Kunden auch bei der Vervollständigung der Dokumentation und dem Verständnis der Zahlungsoptionen helfen. Dies bleibt ein nützlicher Vorteil in Märkten, in denen Kreditnehmer persönliche Unterstützung bevorzugen. Der Südamerika Motorrad-Darlehensmarkt ist für die Vergabe von Neumotorrad-Darlehen in hohem Volumen auf diese Netzwerke angewiesen. Händlerkanäle bleiben wichtig, auch wenn digitale Anträge häufiger werden.
Direkte, digitale und Filialkanäle werden von 2026 bis 2031 voraussichtlich mit einer CAGR von 12,2 % wachsen und die Marktgröße des Südamerika Motorrad-Darlehensmarkts unterstützen, da Kreditgeber den digitalen Zugang und alternative Vergabewege ausweiten. Die digitale Abwicklung kann den Bedarf eines Kreditnehmers reduzieren, eine Filiale aufzusuchen, bevor ein Darlehen genehmigt wird. Bancolombia bietet Motorradkredite über Tu360Movilidad an, das den Finanzierungsprozess mit verwandten Dienstleistungen online kombiniert. Elektronische Identitätsprüfungen und digitale Dokumentation können Verzögerungen im Kreditprozess reduzieren. Diese Fähigkeiten sind in Sekundärstädten und ländlichen Gebieten nützlich, wo die Filialabdeckung weniger dicht ist. Direkte Kanäle können Kreditgebern auch helfen, Gebrauchtmotorradkäufer außerhalb eines Markenhändlernetzwerks zu erreichen. Der Südamerika Motorrad-Darlehensmarkt wird weiterhin sowohl physische als auch digitale Kanäle nutzen, da der Kundenweg je nach Fahrzeugzustand und Kreditnehmerpräferenz unterschiedlich ist. Ein digitaler Weg eliminiert nicht den Wert von Händlerbeziehungen. Stattdessen fügt er einen alternativen Weg für Antragsteller hinzu, die Komfort oder eine breitere Anbieterauswahl suchen. Der Kanalwettbewerb wird von Genehmigungsgeschwindigkeit, Kundensupport und verantwortungsvoller Risikobewertung abhängen.
Geografische Analyse
Brasilien hielt im Jahr 2025 einen Marktanteil von 65,6 % am Südamerika Motorrad-Darlehensmarkt und blieb die größte Kreditbasis der Region. Das Land verkaufte im Jahr 2025 2.197.851 Motorräder, das höchste Jahresvolumen seit 2003. Abraciclo prognostiziert 2,3 Millionen Zulassungen im Jahr 2026 und eine Motorradproduktion von 2,07 Millionen Einheiten in Manaus. Banco Honda unterhält ein erhebliches Darlehensportfolio, das seine bedeutende Präsenz in der Motorrad- und Automobilfinanzierung widerspiegelt. JBIC hat auch eine Co-Finanzierungsvereinbarung mit Banco Honda abgeschlossen, um die Motorrad- und Automobilverkaufsfinanzierung zu unterstützen. Brasiliens Move-Brasil-Programm bietet dedizierte Motorradkredite für berechtigte Lieferfahrer und unterstützt die Finanzierung über Caixa Econômica Federal und Banco do Brasil. Das Programm bietet auch bevorzugte Kreditkonditionen für berechtigte Kreditnehmer. Darüber hinaus verpflichten Brasiliens Verbraucherkreditvorschriften Kreditgeber, Kreditnehmern klare und transparente Informationen über Finanzierungskosten bereitzustellen.
Kolumbien wird von 2026 bis 2031 voraussichtlich mit einer CAGR von 11,2 % wachsen, der schnellsten Rate unter den genannten Ländern. Das Land verzeichnete im Jahr 2025 1,1 Millionen Motorradzulassungen, ein Rekordniveau über dem von 2024. Die Hälfte der kolumbianischen Motorradverkäufe im Jahr 2025 wurde durch Kredite von Bancolombia, Sufi, Banco Finandina, BBVA Colombia und Yamaha Motor Finance Colombia finanziert, die Motorrad-Darlehensprodukte anbieten. Rayros Servicios Financieros trat im August 2025 Colombia Fintech bei und kündigte Pläne an, bis Ende 2026 in weitere Städte zu expandieren. Peru verzeichnete im Jahr 2025 425.880 Motorradverkäufe, ein Rekord-Jahresvolumen und ein Wachstum von 25,3 % gegenüber 2024. Niedrigere Inflation und verbesserte Beschäftigung unterstützten die Bedingungen für Kreditvergabe und Fahrzeugkäufe in Peru. Die Superintendencia de Banca, Seguros y AFP bietet den regulatorischen Rahmen für die Fahrzeugkreditvergabe in Peru.
Das digitale Mi-Moto-Programm von Banco Nación bietet Laufzeiten von bis zu 72 Monaten. Santander Consumer und Zanella lancierten im Jahr 2025 ein 48-monatiges Festzins-Finanzierungsangebot. Chile bleibt für die digitale Motorradkreditvergabe operativ relevant, da es der Hauptsitz von Galgo+ ist. Ecuador verzeichnete im Jahr 2025 ein Motorradverkaufswachstum von 25,3 %, während die Motorradverkäufe in Venezuela im selben Jahr um 16,6 % zurückgingen. Diese unterschiedlichen Länderbedingungen zeigen, dass Motorradkredite sowohl von der Fahrzeugnachfrage als auch von der allgemeinen Fähigkeit der Haushalte zur Kreditaufnahme abhängen. Die Marktgröße des Südamerika Motorrad-Darlehensmarkts spiegelt diese Mischung aus reifen Kreditsystemen, schnell wachsenden formellen Kreditmärkten und kleineren Ländern mit ungleichmäßigen Nachfragebedingungen wider.
Wettbewerbslandschaft
Der Südamerika Motorrad-Darlehensmarkt weist eine geringe Anbieterkonzentration auf, wobei Banken im Jahr 2025 einen erheblichen Anteil am Darlehenswert halten. OEM-Captive-Kreditgeber nehmen eine starke Position ein, da ihre Finanzierung in Markenhändlernetzwerke integriert ist. Das Portfolio von Banco Honda erreichte 9,1 Milliarden BRL (1,6 Milliarden USD). Moody's Local Brasil bestätigte im November 2025 das langfristige AAA—br-Rating von Banco Honda mit stabilem Ausblick. Händlerzugang, Markenbeziehungen und Verbindungen nach dem Verkauf unterstützen dieses Captive-Modell. Banco Yamaha Motor do Brasil erhielt im März 2025 auch eine JBIC-Co-Finanzierungsfazilität von 100 Millionen USD für Finanzdienstleistungen, die die Motorradverkaufsfinanzierung umfassen. Diese Beziehungen zeigen die anhaltende institutionelle Unterstützung für die Markenfahrzeugfinanzierung. Captive-Anbieter behalten einen klaren Vorteil, wenn Kunden ein neues Motorrad bei einem formellen Händler kaufen.
Geschäftsbanken konkurrieren durch Finanzierungskapazität, etablierte Compliance-Prozesse und digitale Kundenprozesse. Banco BV meldete ein Motorrad- und Neufahrzeugportfolio von 5 Milliarden BRL (0,90 Milliarden USD, umgerechneter Konversionswert) im ersten Quartal 2026. Sein Motorradfinanzierungsvolumen wuchs im ersten Quartal 2025 um 22 %. Die Tu360Movilidad-Plattform von Bancolombia bietet eine digitale Option für Motorradfinanzierungsanträge. Banco Nación bietet auch einen digitalen Weg über sein Mi-Moto-Angebot. Diese Schritte konzentrieren sich auf die Reduzierung von Bearbeitungsreibungen für Kreditnehmer, die Online-Dienste bevorzugen. Banken stehen weiterhin vor Herausforderungen, wenn Antragsteller informelle Einkommen oder unvollständige Kredithistorien haben. Der Südamerika Motorrad-Darlehensmarkt gibt ihnen einen Anreiz, Datenquellen und Rückzahlungsstrukturen hinzuzufügen, die besser zu diesen Kreditnehmern passen.
fintech-Unternehmen erweitern den Kreditzugang für Kunden, die standardmäßige Filialmodelle kostspielig zu bedienen finden. Die CMN-Resolution 5.159 stellt eine relevante politische Änderung dar, da sie berechtigten brasilianischen Kredit-fintech-Unternehmen ermöglicht, Point-of-Sale-Finanzierungen zu unterstützen. Rayros Servicios Financieros hat sich auf Motorrad-Mikrodarlehen in kleineren kolumbianischen Gemeinden konzentriert. Das Move-Brasil-Programm ist eine weitere strategische Entwicklung, da es subventionierte Kredite auf berechtigte app-basierte Lieferfahrer ausrichtet. Diese Beispiele spiegeln den Wettbewerb um Plattformarbeiter, Gebrauchtmotorradkäufer und Erstkreditnehmer wider. Kreditgeber, die verifizierbare Aktivitätsdaten nutzen, können Kunden erreichen, denen konventionelle Gehaltsabrechnungen fehlen. Gleichzeitig gelten Verbraucheroffenlegungsregeln für alle Anbietertypen und begrenzen den Spielraum für undurchsichtige Preisgestaltung. Der Wettbewerb nimmt daher zu, aber keine Belege im bereitgestellten Material deuten darauf hin, dass eine kleine Gruppe namentlich genannter Kreditgeber den größten Teil des regionalen Darlehenswerts kontrolliert.
Marktführer in der Motorradkreditbranche Südamerika
Banco Honda S.A.
Banco Yamaha Motor do Brasil S.A.
Banco Finandina S.A.
Créditos Orbe S.A.S. (CrediOrbe)
Banco Santander Brasil
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Mai 2026: Banco BV gab bekannt, dass sein Motorrad- und Neufahrzeug-Darlehensportfolio 5 Milliarden BRL (1 Milliarde USD) erreicht hat. Die Motorradfinanzierungsvolumina wuchsen im ersten Quartal 2025 um 22 %.
- März 2026: JBIC co-finanzierte 100 Millionen USD mit Banco Yamaha Motor do Brasil S.A. für Finanzdienstleistungen, die die Motorradverkaufsfinanzierung umfassen. Der JBIC-Anteil betrug 50 Millionen USD.
- Februar 2026: JBIC unterzeichnete eine Co-Finanzierungs-Darlehensvereinbarung über 180 Millionen USD mit Banco Honda S.A. für die Honda-Marken-Motorrad- und Automobilverkaufsfinanzierung in Brasilien. Die Fazilität umfasste einen JBIC-Anteil von 108 Millionen USD.
- Dezember 2025: Moody's Local Brasil bestätigte das langfristige Kreditrating AAA.br von Banco Honda S.A. mit stabilem Ausblick. Die Ratingmitteilung nannte ein Portfoliowachstum von 38 % auf 9,1 Milliarden BRL (1,6 Milliarden USD) zum Stand Juni 2025.


Berichtsumfang des Motorradkreditmarkts Südamerika
| Zweirad |
| Personenkraftwagen |
| Nutzfahrzeug |
| Banken |
| Nichtbanken-Finanzinstitute (NBFCs) |
| OEMs (Originalausrüstungshersteller) |
| Sonstige (fintech-Unternehmen) |
| Weniger als 25 % |
| 25–50 % |
| 51–75 % |
| Mehr als 75 % |
| Weniger als 3 Jahre |
| 3–5 Jahre |
| Mehr als 5 Jahre |
| Brasilien |
| Argentinien |
| Kolumbien |
| Übriges Südamerika |
| Nach Fahrzeugtyp | Zweirad |
| Personenkraftwagen | |
| Nutzfahrzeug | |
| Nach Anbietertyp | Banken |
| Nichtbanken-Finanzinstitute (NBFCs) | |
| OEMs (Originalausrüstungshersteller) | |
| Sonstige (fintech-Unternehmen) | |
| Nach Prozentsatz des genehmigten Betrags | Weniger als 25 % |
| 25–50 % | |
| 51–75 % | |
| Mehr als 75 % | |
| Nach Laufzeit | Weniger als 3 Jahre |
| 3–5 Jahre | |
| Mehr als 5 Jahre | |
| Nach Land | Brasilien |
| Argentinien | |
| Kolumbien | |
| Übriges Südamerika |


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird die Motorradkreditvergabe in Südamerika bis 2031 erreichen?
Der Südamerika Motorrad-Darlehensmarkt wird bis 2031 voraussichtlich einen Wert von 12,6 Milliarden USD erreichen und von 2026 an mit einer CAGR von 8,2 % wachsen.
Welches Land hat die größte regionale Motorradfinanzierungsbasis?
Brasilien hielt im Jahr 2025 einen Marktanteil von 65,6 % am Südamerika Motorrad-Darlehensmarkt und verfügt über die tiefste Händler- und Kreditinfrastruktur der Region.
Welche Kreditnehmergruppe wächst in der Motorradfinanzierung am schnellsten?
Selbstständige, Gig-Arbeiter und Kleinstunternehmer werden bis 2031 voraussichtlich mit einer CAGR von 10,5 % wachsen.
Welcher Anbietertyp wächst in Südamerika am schnellsten?
fintech- und digitale Kreditgeber werden bis 2031 voraussichtlich mit einer CAGR von 11,5 % wachsen, unterstützt durch Online-Vergabe und alternatives Underwriting.
Werden Gebrauchtmotorräder für Kreditgeber immer wichtiger?
Ja. Gebrauchtmotorrad-Darlehen werden bis 2031 voraussichtlich mit einer CAGR von 9,8 % wachsen, da mehr zuvor finanzierte Fahrzeuge auf den Gebrauchtmarkt gelangen.
Was ist der führende Kanal für die Motorrad-Darlehensvergabe?
Händler- und Point-of-Sale-Kanäle hielten im Jahr 2025 einen Anteil von 63,3 % am regionalen Darlehenswert, während direkte und digitale Kanäle schneller wachsen.
Seite zuletzt aktualisiert am:



