
南米オートバイローン市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
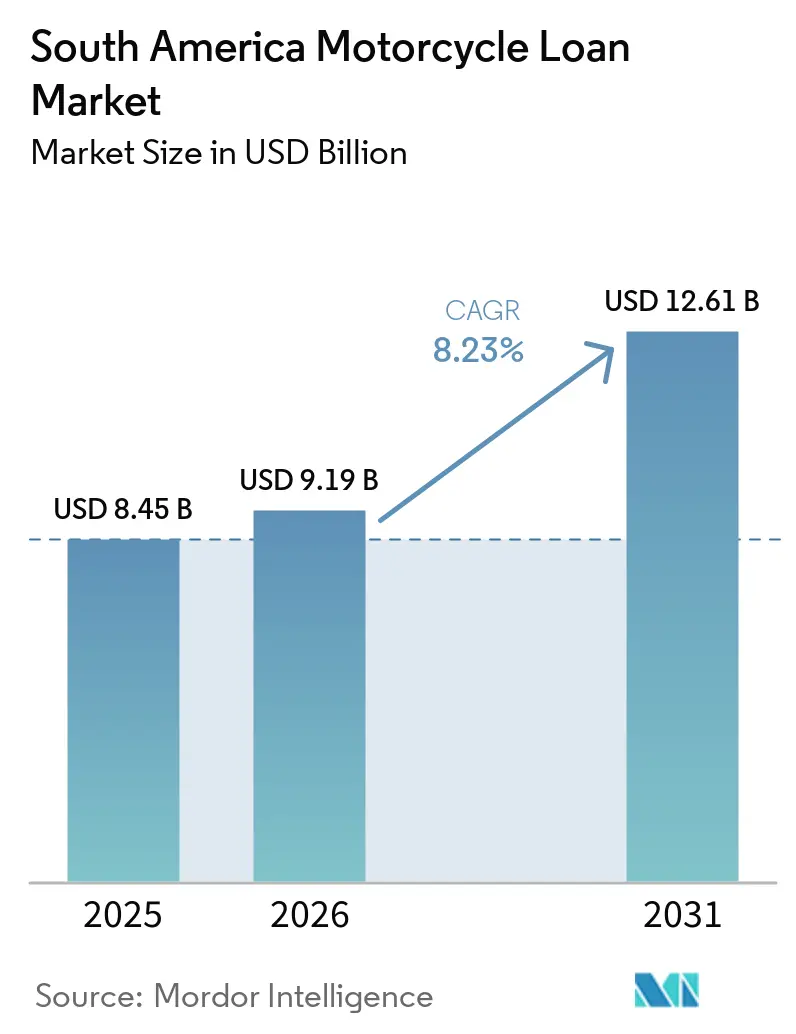
| 基準年の市場規模 (2025) | 8.45 十億米ドル |
| 市場規模 (2026) | 9.19 十億米ドル |
| 市場規模 (2031) | 12.61 十億米ドル |
| Growth Rate (2026 - 2031) | 8.23 % |
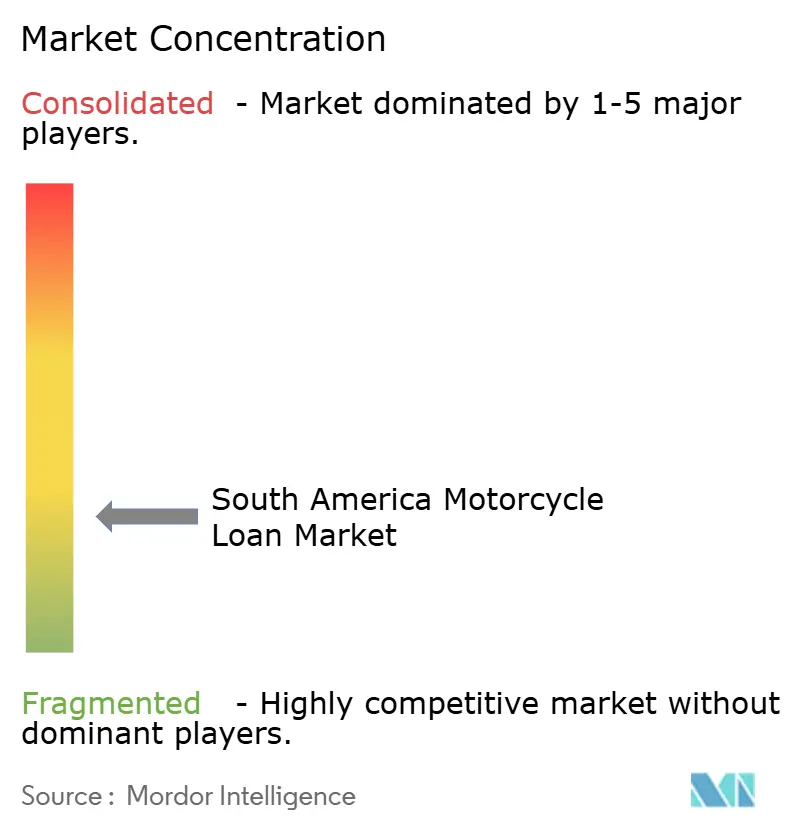
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南米オートバイローン市場分析
南米オートバイローン市場規模は2025年に84.5億米ドル(8.45 ビリオン 米ドル)と評価され、2026年には91.9億米ドル(9.19 ビリオン 米ドル)と推定され、2031年までに126.1億米ドル(12.61 ビリオン 米ドル)に達すると予測されており、2026年から2031年にかけてCAGR 8.23%を記録する見込みです。オートバイの購入は、同地域全体において家庭の移動手段、配達業務、および中小企業活動と密接に結びついています。正規の信用は、以前は現金購入、非公式の貸し手、またはディーラーとの取り決めに頼っていた借り手にも届くようになっています。南米オートバイローン市場は、したがって、貸し手が頭金要件を引き下げ、返済計画を収入パターンに適応させることで恩恵を受けます。ディーラーネットワークは依然としてローン組成を形成していますが、デジタルプロバイダーは従来の支店ネットワークを超えてアクセスを拡大しています。公的信用プログラムおよびプラットフォームパートナーシップも、オートバイを収入獲得に使用する借り手への注目を集めています。
主要レポートのポイント
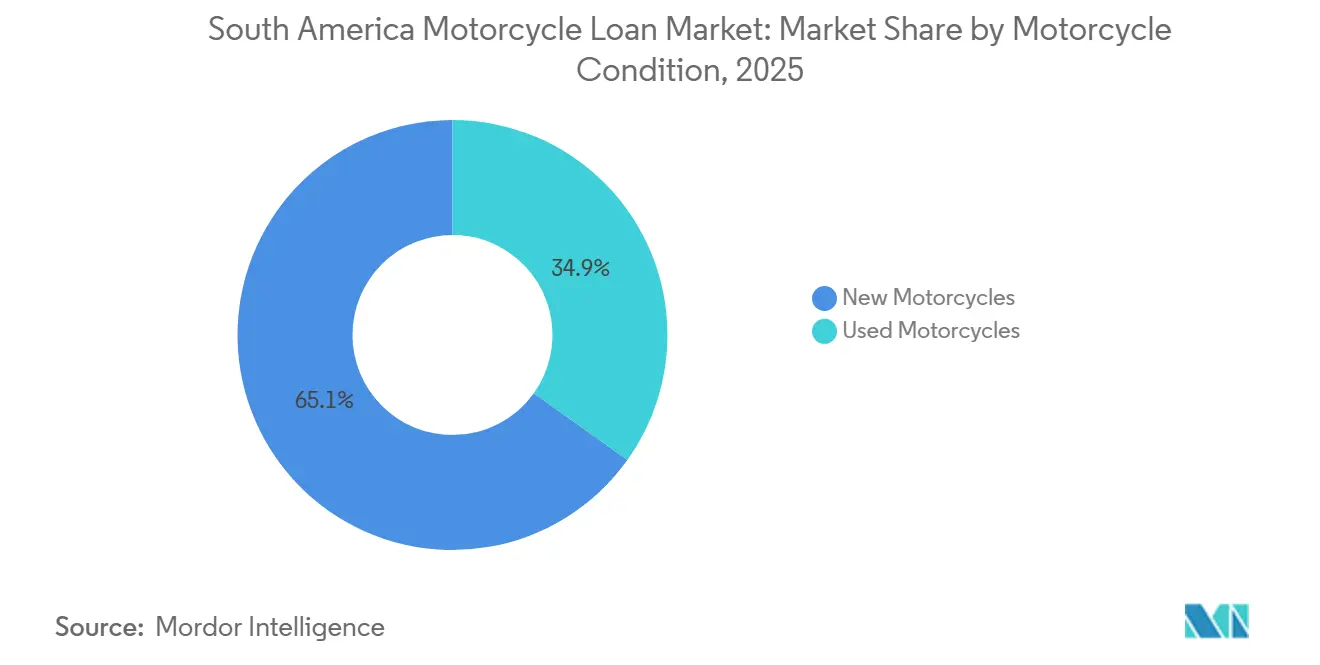
- オートバイの状態別では、新車が2025年の南米オートバイローン市場シェアの65.1%を占め、中古車は2031年にかけてCAGR 9.8%で成長すると予測されています。
- プロバイダータイプ別では、銀行が2025年の南米オートバイローン市場シェアの39.5%を占め、fintechおよびデジタル貸し手は2031年にかけてCAGR 11.5%で成長すると予測されています。
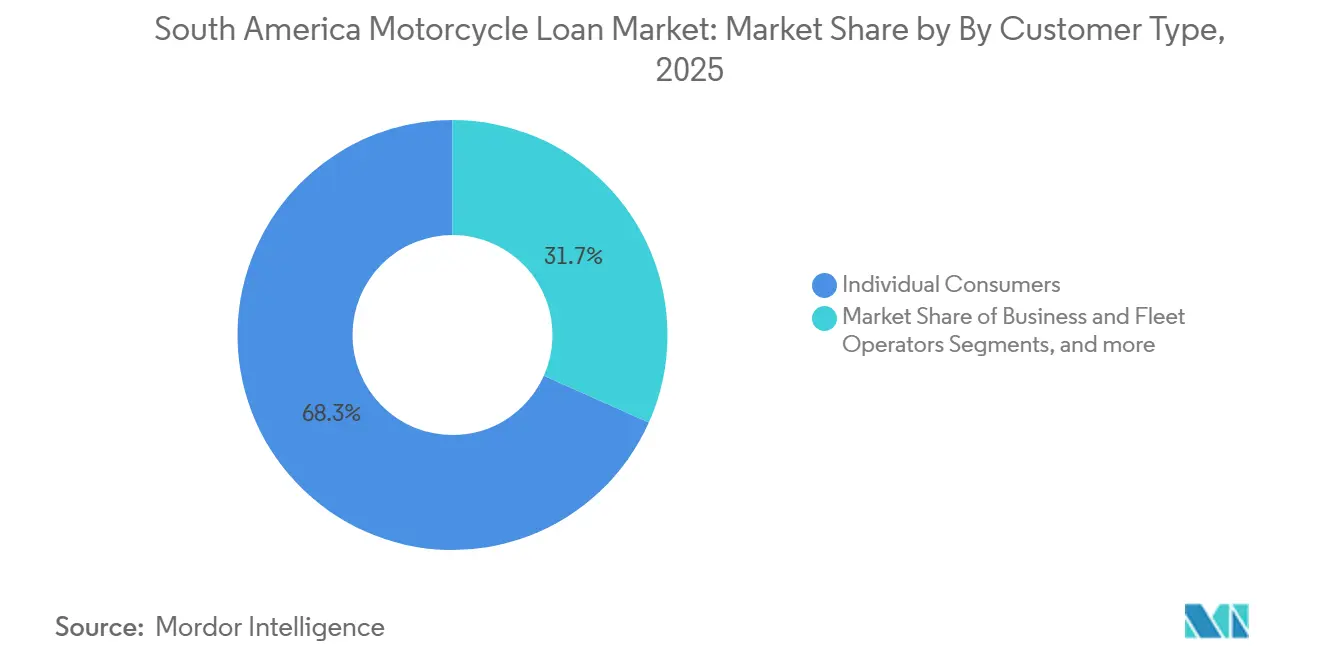
- 顧客タイプ別では、個人消費者が2025年の南米オートバイローン市場シェアの68.3%を占、自営業者、ギグワーカー、マイクロ起業家は2031年にかけてCAGR 10.5%で成長すると予測されています。
- ローン期間別では、36ヶ月超のローンが2025年の南米オートバイローン市場シェアの58.4%を占め、36ヶ月以下のローンは2031年にかけてCAGR 9.5%で成長すると予測されています。
- 販売チャネル別では、ディーラーおよびPOSチャネルが2025年の南米オートバイローン市場シェアの63.3%を占め、ダイレクト、デジタル、ブランチチャネルは2031年にかけてCAGR 12.2%で成長すると予測されています。
- 地域別では、ブラジルが2025年の南米オートバイローン市場シェアの65.6%を占め、コロンビアは2031年にかけてCAGR 11.2%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
南米オートバイローン市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 融資によるオートバイの手頃な所有 | +2.1% | ブラジル、コロンビア、アルゼンチン | 中期(2〜4年) |
| 必須の都市移動手段としてのオートバイ | +1.8% | ブラジル、コロンビア、ペルー、アルゼンチン | 短期(2年以内) |
| ラストマイル配達およびオートバイを活用したプラットフォームワークの成長 | +1.9% | ブラジル、コロンビア、チリ、ペルー | 中期(2〜4年) |
| 収入創出資産としてのオートバイ | +1.4% | ブラジル、コロンビア、アルゼンチン、ペルー | 長期(4年以上) |
| 組み込み型、ディーラー、および代替信用チャネルの拡大 | +1.6% | ブラジル、コロンビア、チリ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
融資によるオートバイの手頃な所有
オートバイ信用は、南米全域の低所得者層および初めての購入者にとって所有への重要な経路となっています。コロンビアでは、2025年に販売されたオートバイの相当数がクレジットで購入され、Heroは自社ユニットの約60%が融資を受けたと報告しています。Bajajのディーラーネットワークは、Addi、Banco de Bogotá、Sufiを含む16の融資パートナーシップを提供し、購入者がローンを確保するための複数の経路を提供しました。ペルーは2025年に425,880台のオートバイを販売し、信用アクセス、在庫の可用性、およびリマのインフレ率1.51%に支えられました [1]オートバイ市場:ペルーが南米の成長をリードし、2025年に記録を樹立 | 経済 | 経営。これらの条件は、オートバイが自動車よりも低い購入価格と低い月々の支払いを持つため、南米オートバイローン市場を支援します。Banco Finandina はオートバイの購入価格の最大110%の融資と最長60ヶ月の条件を提供し、初めての購入者の初期支払い障壁を引き下げました。
必須の都市移動手段としてのオートバイ
オートバイは、公共交通機関、移動時間、および収入制約が購入決定を形成する都市において、労働者と家庭の日常的な交通ニーズに応えています。ブラジルは2025年に2,197,851台のオートバイを販売し、2003年以来最高の販売台数であり、2024年比17.1%増となりました [2]Abraciclo、「2026年の見通し:推定生産台数2,070,000台のオートバイ」、Correio Central、correiocentral.com.br。。Abracicloはブラジルの登録台数が2026年に230万台に達すると予想しており、これにより車両ベースは貸し手とディーラーにとって引き続き重要です。コロンビアは2025年に110万台のオートバイを登録し、年間記録を更新しました。南米オートバイローン市場は、信用へのアクセスが多くの家庭が毎日使用する車両を購入できるかどうかを決定するため、この役割から恩恵を受けます。車両融資、保険、シンプルなデジタル処理を組み合わせた信用商品は、借り手にとってこの購入経路をより容易にすることができます。
ラストマイル配達およびオートバイを活用したプラットフォームワークの成長
配達プラットフォームは、完了したトリップと支払い記録を通じて収入を追跡できる大規模なライダーグループを生み出しました。この借り手グループは標準的な給与明細を持たないことが多いですが、プラットフォームデータを通じて一貫した活動記録を提供できます。ペルーとコロンビアのオートバイ需要は、配達活動と容易な信用アクセスが購入を支援したため、2025年後半に急増しました。南米オートバイローン市場は、これらの記録を従来の信用審査と並行して活用する機会があります。ブラジルのMove Brasilプログラムは、プラットフォームへの参加を補助金付きオートバイ信用の資格基準として使用しています。このプログラムは、必要な活動条件を満たすアプリベースの配達ライダーに適用され、ライダーの活動が融資決定に組み込まれることを示しています。これらの記録を通じて収入を確認できる貸し手は、支店ベースの審査がしばしば除外してきた労働者にリーチできます。
収入創出資産としてのオートバイ
配達、旅客輸送、またはマイクロビジネス用途のために融資されたオートバイは、それが生み出す収入を通じて返済を支援します。仕事にオートバイを使用する借り手は、車両を利用可能な状態に保ち、ローンの支払いを維持する直接的な理由を持っています。国際金融公社(IFC)は、従来の信用局の記録が限られている場合に金融包摂を支援する方法として代替データを特定しました。2026年の報告書では、行動データおよび運用データが、十分なサービスを受けていない顧客の標準的な信用情報を補完できる方法を説明しています。ブラジルでは、Move Brasilが対象となる配達ライダーに年率11.5%〜12.5%を提供しています。南米オートバイローン市場は、したがって、同じ労働借り手層をターゲットにしているキャプティブ貸し手、fintech企業、および公的機関から注目を集めています。
制約の影響分析*
| 制約 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高金利と借り手の支払い能力の制約 | -1.5% | ブラジル、アルゼンチン、コロンビア | 短期(2年以内) |
| インフレと家庭の購買力への圧力 | -1.2% | アルゼンチン、ブラジル | 中期(2〜4年) |
| 限られた信用履歴と非公式収入の確認の課題 | -1.0% | コロンビア、ペルー、ボリビア、エクアドル | 長期(4年以上) |
| 信用不履行、詐欺、および車両回収リスク | -0.8% | 全地域 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高金利と借り手の支払い能力の制約
金利は、融資コストが借り手の信用品質と貸し手の条件によって大幅に異なる可能性があるため、オートバイローンを検討している借り手にとって直接的な障壁となっています。アルゼンチンのMi Motoプログラムは2026年に40%〜53%のTNA(名目年率)の金利と最長72ヶ月の条件を提供しました [3]Banco de la Nación Argentina、「Banco NaciónがMotos購入のための100%デジタル融資を開始」、Banco de la Nación Argentina、prensa.bna.com.ar。。長い期間は月々の分割払いを下げることができますが、借り手の支払いコミットメントも延長します。配達ライダーはオートバイが定期的な収入を支援する場合に金利に対してあまり敏感でない可能性がありますが、給与所得の初めての購入者はより厳しい収入制限に直面します。ブラジルにおける実効コストの完全開示とコロンビアにおける消費者保護要件は、借入の総コストをより可視化することができます。南米オートバイローン市場は、借り手が維持できる明確な価格設定と支払い構造とともに、ローンアクセスのバランスを取る必要があります。
インフレと家庭の購買力への圧力
家庭の購買力は、融資されたオートバイに関連する頭金、分割払い、および運用コストに影響します。この圧力は、借り手が食料、家賃、燃料コストの上昇にも直面している場合に特に重要です。ペルーの2025年のオートバイ販売台数は、リマのインフレ率1.51%に支えられ、消費者購入の条件を維持するのに役立ちました。対照的に、家庭コストの圧力が高い市場では、月々の支払いを管理可能な水準に保つために、より長い期間またはより低い金利が必要です。南米オートバイローン市場は、貯蓄が限られた初めての購入者の間で支払い能力が低下した場合により影響を受けます。貸し手はローン期間、融資額、および支払い設計を通じて対応できますが、これらの措置は信用パフォーマンス要件と一致している必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
オートバイの状態別:新車が販売量を支え、中古車が加速
新車は2025年の南米オートバイローン市場シェアの65.1%を占め、ディーラーネットワークとキャプティブファイナンスプログラムに支えられています。ディーラーは同じ顧客訪問中にオートバイとローンを提供できます。Banco Hondaはブラジルで1,100以上のオートバイディーラーシップポイントを通じて運営しており、Honda Financial Servicesは2025年にブラジルでのHondaオートバイ販売の47%を占めました [4]。購入と融資のこのリンクは、新車ローン量を支援します。また、キャプティブ貸し手に顧客、ディーラー、および車両ブランドへの直接的なつながりを与えます。南米オートバイローン市場は、明確な保証とディーラーサポートを持つ新車を求める初めての購入者のためにこのモデルに引き続き依存しています。新車ローンはまた、標準化された車両価値から恩恵を受け、ローン承認と担保評価を簡素化できます。このモデルは、ブランドディーラーのカバレッジが広い場所で最も強力です。正式なディーラーシップが少ない小規模な場所ではアクセスが制限される可能性があります。
中古車は2026年から2031年にかけてCAGR 9.8%で拡大すると予測されており、より多くの購入者が低コストの車両を求めるにつれて南米オートバイローン市場規模の成長に貢献します。以前に融資されたオートバイは、元の所有者が車両を交換または売却するにつれて中古市場に参入し、潜在的な借り手のより大きなプールを生み出します。Banco Finandina は最長4年のオートバイを融資し、中古車購入者ベースの一部に対応しています。fintech貸し手は、単一の車両ブランド依存せずに中古オートバイの担保を評価できます。ブラジル中央銀行の調査は、車両貸し手が中古車と低スコアの借り手に異なる価格設定を適用することを示しています。重い配達使用は、中古市場に再参入するオートバイの価値を下げる可能性があります。したがって、貸し手は担保を評価する際に走行距離、メンテナンス、および車両状態を考慮する必要があります。中古セグメントは、正式な新車ディーラーネットワーク以外の購入者へのアクセスを提供します。また、中古市場の供給が増加するにつれて、より強力な査定方法が必要です。


プロバイダータイプ別:銀行がリード、fintechおよびデジタル貸し手が最速で拡大
銀行は2025年の南米オートバイローン市場シェアの39.5%を占め、その資金調達能力と確立されたコンプライアンスシステムを反映しています。銀行商品は、標準的な収入書類と確立された信用記録を持つ顧客にとって引き続き重要です。支店ネットワークとディーラー関係も地域的な流通を支援します。Banco BVは2026年第1四半期にBRL 50億(USD 10億)のオートバイおよび新車ポートフォリオを報告しました。銀行はより速いデジタル処理とより広いディーラーカバレッジを通じて競争できます。書類要件は依然としてギグワーカーと初めての借り手のアクセスを制限する可能性があり、異なる審査方法を持つプロバイダーの余地を生み出しています。南米オートバイローン産業には、銀行、専門金融会社、キャプティブ貸し手、および異なる強みを持つデジタルプロバイダーが含まれます。
fintechおよびデジタル貸し手は2031年にかけてCAGR 11.5%で成長すると予測されており、デジタルチャネルが従来の銀行ネットワーク以外の借り手へのアクセスを拡大するにつれて南米オートバイローン市場規模を支援します。そのモデルはオンライン申請、電子確認、およびデータ主導の審査に適しています。CMN決議5,159は2024年8月にブラジルの信用fintechが利用できるビジネスオプションを拡大しました。この決議は、適格なデジタルエンティティによるディーラーの販売時点での直接組成を支援します。ノンバンク金融機関は、商業銀行のプロセスが借り手に適していない場合に柔軟な条件を提供できます。キャプティブファイナンス会社は、そのローンがブランドディーラーでの購入決定に結びついているため、優位性を保持しています。南米オートバイローン市場は、デジタルプロバイダーが主要都市以外の借り手にリーチする余地を与えます。また、これらの貸し手は一部の既存銀行の長い運営履歴なしにリスクを管理する必要があります。より強力なデータシステムは、非公式だが追跡可能な収入を持つ労働者へのアクセスを改善する可能性があります。競争は、各プロバイダーのローンプロセスの速度、信頼性、および手頃さに依存します。
顧客タイプ別:個人消費者が支配、ギグワーカーとマイクロ起業家が成長を牽引
個人消費者は2025年の南米オートバイローン市場シェアの68.3%を占めました。これは個人輸送が主な所有用途であるためです。オートバイは通勤と日常の移動のための低コスト代替手段を提供します。多くの消費者借り手は、家庭の移動手段と時折の収入創出の組み合わせのために車両を使用します。これにより、製品はさまざまな収入グループにわたって関連性を持ちます。コロンビアは2025年に110万台のオートバイ登録を記録し、個人輸送におけるオートバイの広範な役割を示しています。信用融資による購入は2025年のコロンビアのオートバイ取引の50%を占めました。したがって、消費者ローンの設計は地域の融資量の中心であり続けます。法人およびフリートの借り手はより小さな顧客グループを形成しますが、正式な配達および物流ニーズに対応します。個人顧客は頭金、期間の長さ、および総融資コストに敏感であり続けます。これらの要因は、地域全体でのオートバイ信用の可用性を形成します。
自営業者、ギグワーカー、マイクロ起業家は2031年にかけてCAGR 10.5%で成長すると予測されており、収入創出車両への需要が増加するにつれて南米オートバイローン市場規模を支援します。彼らの需要は、配達、ライドサービス、または地域商業を支援する車両の必要性に結びついています。プラットフォーム記録は、借り手が従来の給与書類を持っていない場合でも、完了した作業と支払い活動を示すことができます。IFCは、十分なサービスを受けていない借り手を評価するためのツールとして代替データを強調しています。配達ライダーのためのブラジルの公的プログラムは、このグループが集中した信用支援を受けていることを確認しています。コロンビアのオートバイ信用業務の50%以上が35歳未満の借り手に向けられていました。この年齢層の多くの顧客は、オートバイローンを通じて正式な金融に参入しています。南米オートバイローン市場は、審査が給与記録を超えた信頼できる活動を認識する場合に彼らにサービスを提供できます。貸し手は依然として収入の変動性と業務用車両の運用状態を評価する必要があります。実際の収入に合わせた返済を行う商品は、この顧客グループにとって有用です。
注記: 個々のセグメントのすべてのセグメントシェアはレポート購入時に入手可能
ローン期間別:36ヶ月超のローンがリード、短期ローンが速く成長
36ヶ月超のローンは2025年の南米オートバイローン市場シェアの58.4%を占めました。長い期間は、可処分所得が限られた借り手の月々の分割払いを削減します。これにより、短い期間では手頃でない支払いが生じる場合に新しいオートバイの購入が可能になります。Banco Naciónは最長72ヶ月の条件でMi Moto融資を提供しました。このプログラムは、対象となるアルゼンチンの購入者にデジタルルートを提供しました。長い期間は高金利の融資環境において特に関連性があります。借り手が月々の支払いを管理するのに役立ちますが、信用リスクが残る期間を延長します。南米オートバイローン市場は、広範な消費者アクセスを支援するためにこれらの構造を使用しています。貸し手は支払いの利点と車両の年齢および予想状態のバランスを取る必要があります。このバランスは、車両が商業活動に集中的に使用される場合に重要です。
36ヶ月以下のローンは2031年にかけてCAGR 9.5%で成長すると予測されており、貸し手が返済能力が高い借り手またはより集中的な車両使用のために短い返済オプションを提供するにつれて南米オートバイローン市場規模に貢献します。毎日の配達使用は、個人輸送使用と比較してオートバイの実際の交換サイクルを短縮する可能性があります。短いローンは、車両が信頼できる運用価値を保持する期間により密接に融資期間を合わせることができます。デジタル貸し手はまた、週次または日次の労働者のキャッシュフローに合わせた支払いスケジュールを構成する可能性があります。そのようなスケジュールは標準的な月次銀行分割払いとは異なります。南米オートバイローン産業は、高走行距離の車両をより早く交換することを期待するライダーに短い期間を使用できます。これらのローンは、融資されたオートバイを通じて定期的な収入を生み出す借り手に適している可能性があります。このアプローチは、支払い行動と基礎となる資産の状態の綿密な監視を必要とします。最小限の月々の分割払いを必要とするすべての低所得購入者に適しているわけではないかもしれません。期間の選択は、支払い能力、資産寿命、および借り手の収入パターン間のトレードオフを反映し続けます。
販売チャネル別:ディーラーおよびPOSチャネルがリード、ダイレクトおよびデジタルチャネルが最速で成長
ディーラーおよびPOSチャネルは2025年の南米オートバイローン市場シェアの63.3%を占めました。ほとんどの新車オートバイの購入は依然として、購入者が車両を検査できる物理的なディーラーで始まります。ローンの提案は、車両価格、保険、および納車条件とともに提示されます。これにより、初めての新車購入者にとって簡単なプロセスが生まれます。キャプティブファイナンスプロバイダーは、ブランドのディーラーネットワークに接続されているため恩恵を受けます。Honda Financial Servicesは2025年にブラジルでのHondaオートバイ販売の47%を支援しました。ディーラースタッフはまた、顧客が書類を完成させ、支払いの選択肢を理解するのを助けることができます。これは、借り手が対面サポートを好む市場では有用な優位性であり続けます。南米オートバイローン市場は、大量の新車オートバイ組成のためにこれらのネットワークに依存しています。デジタル申請がより一般的になっても、ディーラーチャネルは引き続き重要です。
ダイレクト、デジタル、ブランチチャネルは2026年から2031年にかけてCAGR 12.2%で成長すると予測されており、貸し手がデジタルアクセスと代替組成ルートを拡大するにつれて南米オートバイローン市場規模を支援します。デジタル処理は、ローンが承認される前に借り手が支店を訪問する必要性を減らすことができます。Bancolombia はTu360Movilidadを通じてオートバイ信用を提供しており、融資プロセスと関連サービスをオンラインで組み合わせています。電子的な本人確認とデジタル書類は、信用の旅における遅延を減らすことができます。これらの機能は、支店のカバレッジが少ない地方都市や農村地域で有用です。ダイレクトチャネルはまた、ブランドディーラーネットワーク以外の中古オートバイ購入者にリーチするのに役立ちます。南米オートバイローン市場は、顧客旅が車両の状態と借り手の好みによって異なるため、物理的チャネルとデジタルチャネルの両方を引き続き使用します。デジタルルートはディーラー関係の価値を排除しません。代わりに、利便性またはより広いプロバイダーの選択を求める申請者に代替ルートを追加します。チャネル競争は、承認速度、顧客サポート、および責任あるリスク評価に依存します。
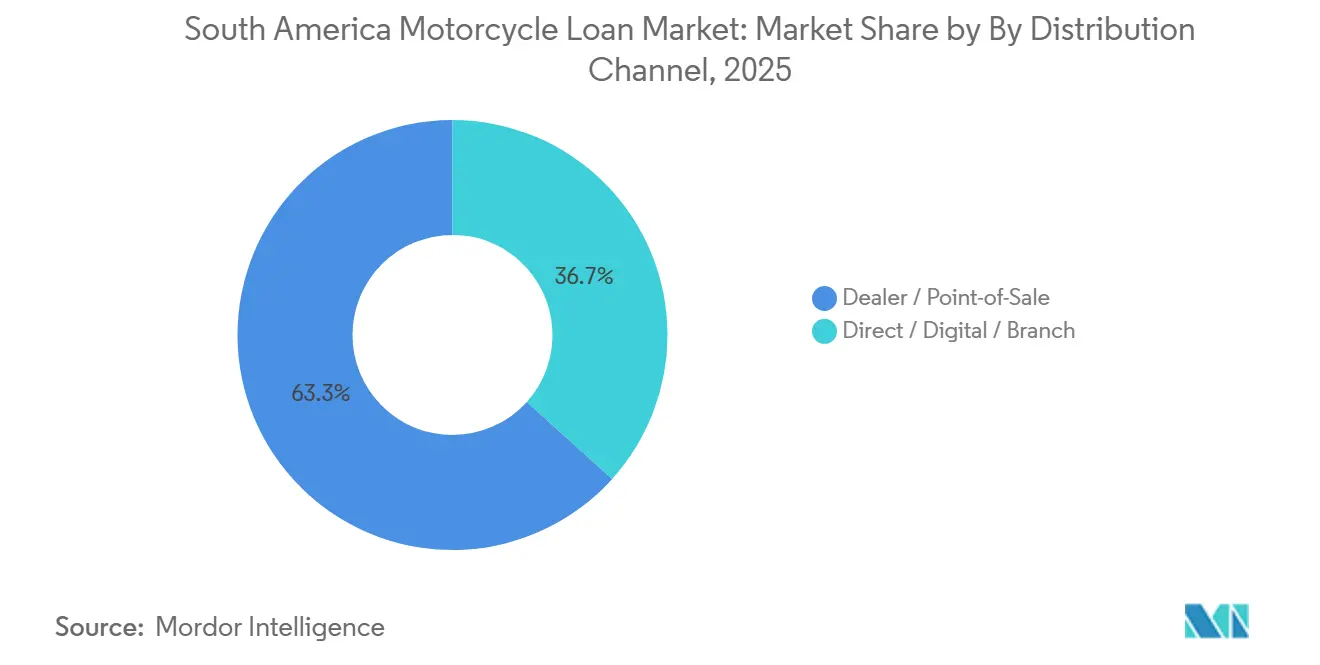
注記: 個々のセグメントのすべてのセグメントシェアはレポート購入時に入手可能
地域分析
ブラジルは2025年の南米オートバイローン市場シェアの65.6%を占め、地域最大の融資基盤であり続けました。同国は2025年に2,197,851台のオートバイを販売し、2003年以来最高の年間販売台数でした。Abracicloは2026年に230万台の登録とマナウスでの207万台のオートバイ生産を予測しています。Banco Hondaはオートバイおよび自動車融資における重要なプレゼンスを反映した相当規模のローンポートフォリオを維持しています。JBICはまた、ブラジルでのオートバイおよび自動車販売融資を支援するためにBanco Hondaと共同融資契約を締結しました。ブラジルのMove Brasilプログラムは、Caixa Econômica FederalおよびBanco do Brasilを通じた融資を支援し、対象となる配達ライダーに専用のオートバイ信用を提供します。このプログラムはまた、対象となる借り手に優遇融資条件を提供します。さらに、ブラジルの消費者信用規制は、貸し手が融資コストに関する明確で透明な情報を借り手に提供することを義務付けています。
コロンビアは2026年から2031年にかけてCAGR 11.2%で成長すると予測されており、記載された国の中で最速の成長率です。同国は2025年に110万台のオートバイを登録し、2024年を上回る記録的な水準でした。2025年のコロンビアのオートバイ販売の半分は、オートバイ融資商品を提供するBancolombia、Sufi、Banco Finandina、BBVA Colombia、Yamaha Motor Finance Colombiaからの信用を通じて融資されました。Rayros Servicios Financierosは2025年8月にColombia Fintechに加入し、2026年末までにより多くの都市に拡大する計画を発表しました。ペルーは2025年に425,880台のオートバイ販売を記録し、年間記録であり2024年比25.3%の成長でした。低インフレと雇用改善がペルーでの融資と車両購入の条件を支援しました。銀行・保険・年金監督庁(Superintendencia de Banca, Seguros y AFP)はペルーでの車両融資の規制環境を提供しています。
Banco NaciónのデジタルMi Motoプログラムは最長72ヶ月の条件を提供しています。Santander ConsumerとZanellaは2025年に48ヶ月の固定金利融資オファーを開始しました。チリは、Galgo+の本社があるため、デジタルオートバイ融資において運営上重要であり続けます。エクアドルは2025年にオートバイ販売が25.3%成長し、ベネズエラのオートバイ販売は同年16.6%減少しました。これらの多様な国の状況は、オートバイ信用が車両需要と家庭の借入能力の両方に依存することを示しています。南米オートバイローン市場規模は、成熟した融資システム、急成長する正式な信用市場、および不均一な需要条件を持つ小規模な国のこの組み合わせを反映しています。
競合環境
南米オートバイローン市場はプロバイダーの集中度が低く、銀行が2025年のローン価値の相当なシェアを保持しています。OEMキャプティブ貸し手は、その融資がブランドディーラーネットワークと統合されているため、強力な地位を保持しています。Banco Hondaのポートフォリオは91億ブラジルレアル(16億米ドル)に達しました。Moody's Local Brasilは2025年11月にBanco HondaのAAA—br長期格付けを安定した見通しで確認しました。ディーラーアクセス、ブランド関係、および販売後のリンクがこのキャプティブモデルを支援しています。Banco Yamaha Motor do Brasilはまた、オートバイ販売融資を含む金融サービスのために2025年3月にJBICから1億米ドルの共同融資ファシリティを受けました。これらの関係は、ブランド車両融資への継続的な機関的支援を示しています。キャプティブプロバイダーは、顧客が正式なディーラーから新しいオートバイを購入する場合に明確な優位性を保持しています。
商業銀行は、資金調達能力、確立されたコンプライアンスプロセス、およびデジタル顧客の旅を通じて競争しています。Banco BVは2026年第1四半期に50億ブラジルレアル(9億米ドル)のオートバイおよび新車ポートフォリオを報告しました。そのオートバイ融資量は2025年第1四半期から22%増加しました。BancolombiのTu360Movilidadプラットフォームはオートバイ融資申請のデジタルオプションを提供しています。Banco NaciónはまたMi Moto提供を通じてデジタルルートを提供しています。これらの動きは、オンラインサービスを好む借り手の処理の摩擦を減らすことに焦点を当てています。銀行は依然として、申請者が非公式な収入または不完全な信用記録を持つ場合に課題に直面しています。南米オートバイローン市場は、これらの借り手により適したデータソースと返済構造を追加する理由を銀行に与えています。
fintech企業は、標準的な支店モデルがサービスを提供するのにコストがかかると感じる顧客への信用アクセスを拡大しています。CMN決議5,159は、適格なブラジルの信用fintechが販売時点での融資を支援できるようにするため、関連する政策変更を提供します。Rayros Servicios Financierosは、コロンビアの小規模な自治体でのオートバイマイクロローンに焦点を当てています。Move Brasilプログラムは、対象となるアプリベースの配達ライダーに補助金付き信用を向けるため、別の戦略的発展です。これらの例は、プラットフォームワーカー、中古オートバイ購入者、および初めての借り手をめぐる競争を反映しています。検証可能な活動データを使用する貸し手は、従来の給与明細を持たない顧客にリーチできる可能性があります。同時に、消費者開示規則はプロバイダータイプ全体に適用され、不透明な価格設定の余地を制限します。したがって、競争は激化していますが、提供された資料には、少数の指名された貸し手が地域のローン価値の大部分を支配しているという証拠はありません。
南米オートバイローン産業リーダー
Banco Honda S.A.
Banco Yamaha Motor do Brasil S.A.
Banco Finandina S.A.
Créditos Orbe S.A.S. (CrediOrbe)
Banco Santander Brasil
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年5月:Banco BVは、オートバイおよび新車ローンポートフォリオが50億ブラジルレアル(10億米ドル)に達したことを開示しました。オートバイ融資量は2025年第1四半期から22%増加しました。
- 2026年3月:JBICはBanco Yamaha Motor do Brasil S.A.とオートバイ販売融資を含む金融サービスのために1米ドルを共同融資しました。JBIC部分は5,000万米ドルでした。
- 2026年2月:JBICはBanco Honda S.A.とブラジルでのHondaブランドのオートバイおよび自動車販売融資のために1億8,000万米ドルの共同融資ローン契約を締結しました。ファシリティにはJBIC部分として1億800万米ドルが含まれていました。
- 2025年12月:Moody's Local BrasilはBanco Honda S.A.のAAA.br長期信用格付けを安定した見通しで確認しました。格付けコミュニケーションは、2025年6月時点でのBRL 91億(16億米ドル)へのポートフォリオ38%成長を引用しました。


南米オートバイローン市場レポートの範囲
| 二輪車 |
| 乗用車 |
| 商用車 |
| 銀行 |
| NBFC(ノンバンク金融サービス) |
| OEM(完成車メーカー) |
| その他(fintech企業) |
| 25%未満 |
| 25~50% |
| 51~75% |
| 75%超 |
| 3年未満 |
| 3~5年 |
| 5年超 |
| ブラジル |
| アルゼンチン |
| コロンビア |
| その他南米諸国 |
| 車両タイプ別 | 二輪車 |
| 乗用車 | |
| 商用車 | |
| プロバイダータイプ別 | 銀行 |
| NBFC(ノンバンク金融サービス) | |
| OEM(完成車メーカー) | |
| その他(fintech企業) | |
| 承認金額の割合別 | 25%未満 |
| 25~50% | |
| 51~75% | |
| 75%超 | |
| 返済期間別 | 3年未満 |
| 3~5年 | |
| 5年超 | |
| 国別 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| その他南米諸国 |


レポートで回答される主要な質問
2031年までの南米オートバイ融資の予測値はいくらですか?
南米オートバイローン市場は2031年までに126億米ドル(12.6 ビリオン 米ドル)に達すると予測されており、2026年からCAGR 8.2%で成長します。
地域最大のオートバイ融資基盤を持つ国はどこですか?
ブラジルは2025年の南米オートバイローン市場シェアの65.6%を占め、地域で最も深いディーラーおよび融資インフラを持っています。
オートバイ融資で最も速く成長している借り手グループはどれですか?
自営業者、ギグワーカー、マイクロ起業家は2031年にかけてCAGR 10.5%で成長すると予測されています。
南米で最も速く成長しているプロバイダータイプはどれですか?
fintechおよびデジタル貸し手は、オンライン組成と代替審査に支えられ、2031年にかけてCAGR 11.5%で成長すると予測されています。
中古オートバイは貸し手にとってより重要になっていますか?
はい。中古オートバイローンは、以前に融資されたより多くの車両が中古市場に参入するにつれて、2031年にかけてCAGR 9.8%で成長すると予測されています。
オートバイローン組成の主要チャネルは何ですか?
ディーラーおよびPOSチャネルは2025年の地域ローン価値の63.3%を占め、ダイレクトおよびデジタルチャネルはより速く成長しています。
最終更新日:



