
Tamanho e Participação do Mercado de Empréstimos para Motocicletas na América do Sul
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
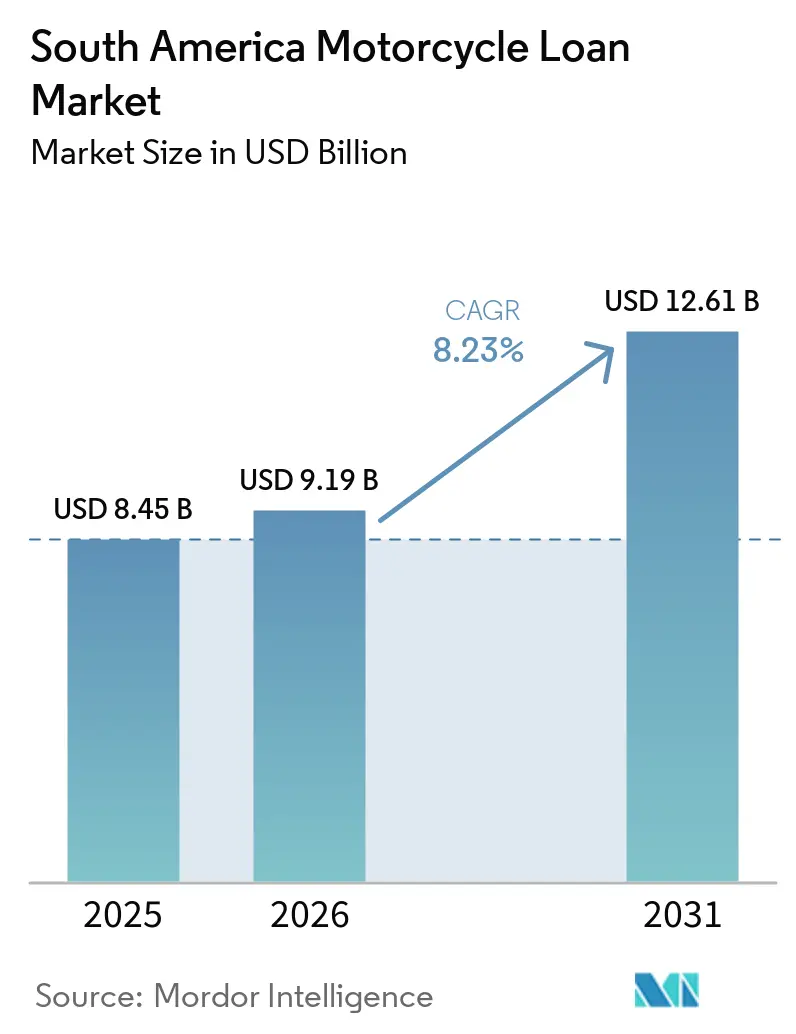
| Tamanho do mercado no ano base (2025) | 8.45 Bilhões de dólares |
| Tamanho do Mercado (2026) | 9.19 Bilhões de dólares |
| Tamanho do Mercado (2031) | 12.61 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 8.23 % |
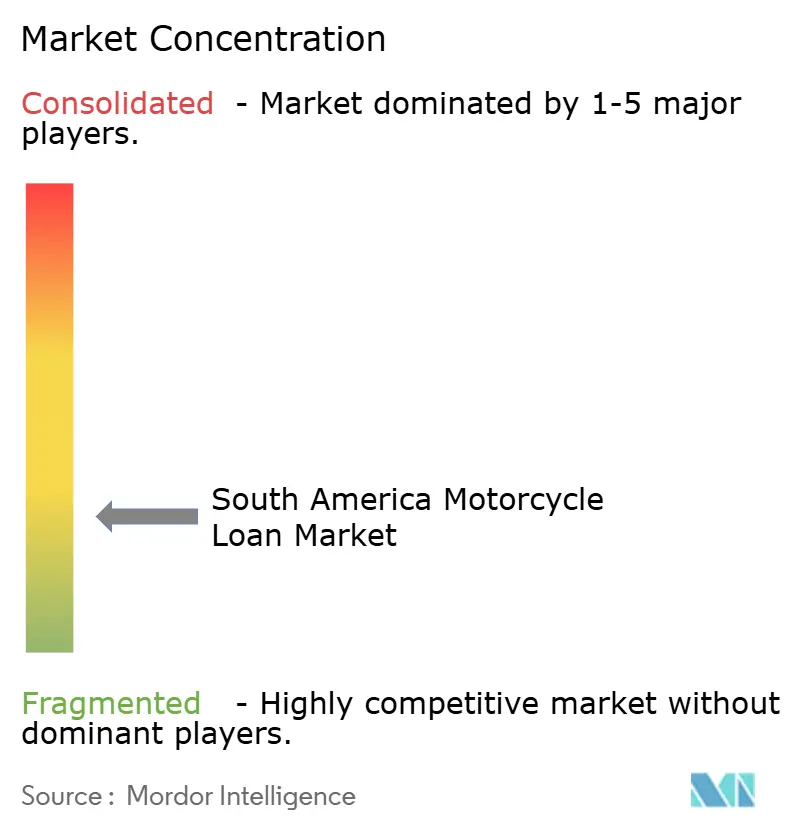
| Concentração do Mercado | Baixo |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Empréstimos para Motocicletas na América do Sul por Mordor Intelligence
O tamanho do mercado de empréstimos para motocicletas na América do Sul foi avaliado em 8,45 bilhões de USD em 2025, estimado em 9,19 bilhões de USD em 2026, e previsto para atingir 12,61 bilhões de USD até 2031, registrando um CAGR de 8,23% de 2026 a 2031. A aquisição de motocicletas permanece estreitamente ligada à mobilidade domiciliar, ao trabalho de entrega e à atividade de pequenas empresas em toda a região. O crédito formal está alcançando tomadores que anteriormente dependiam de compras à vista, credores informais ou acordos com concessionárias. O mercado de empréstimos para motocicletas na América do Sul, portanto, se beneficia quando os credores reduzem os requisitos de pagamento inicial e adaptam os planos de pagamento aos padrões de renda. As redes de concessionárias ainda moldam a originação de empréstimos, embora os provedores digitais estejam ampliando o acesso além das redes tradicionais de agências. Programas de crédito público e parcerias com plataformas também estão direcionando atenção para tomadores que utilizam motocicletas para gerar renda.
Principais Conclusões do Relatório
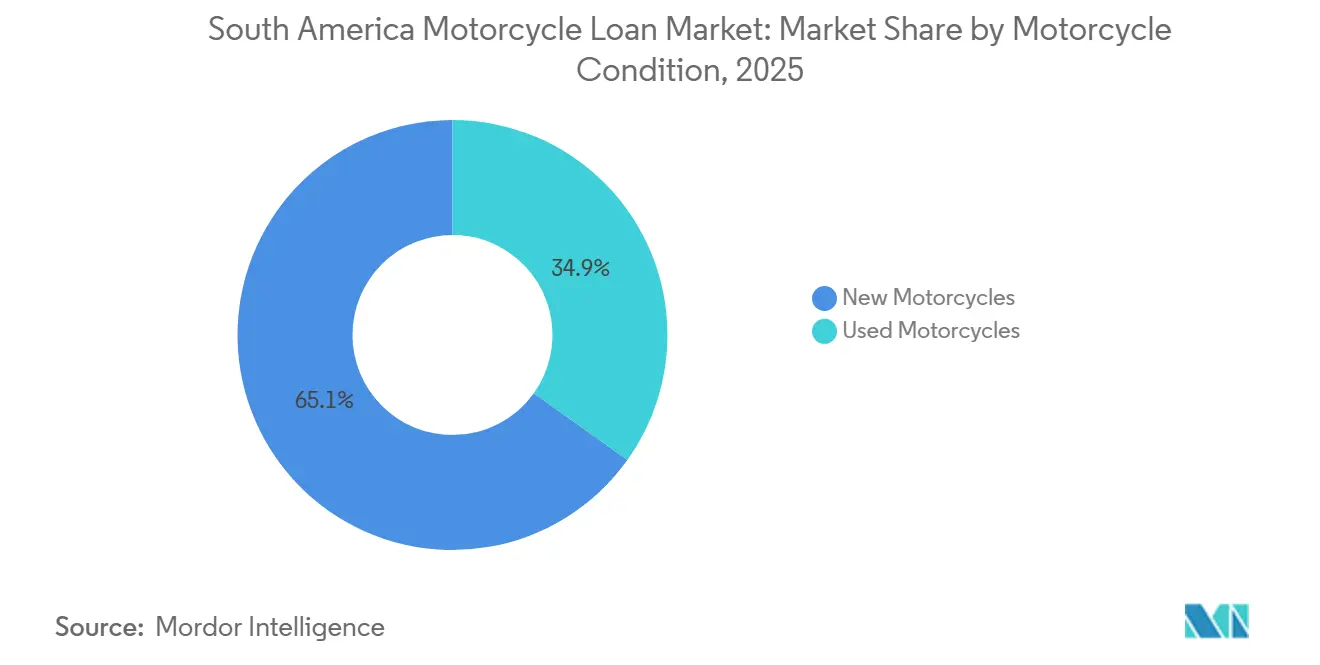
- Por condição da motocicleta, as motocicletas novas detinham 65,1% da participação do mercado de empréstimos para motocicletas na América do Sul em 2025, enquanto as motocicletas usadas têm previsão de crescimento a um CAGR de 9,8% até 2031.
- Por tipo de fornecedor, os bancos detinham 39,5% da participação do mercado de empréstimos para motocicletas na América do Sul em 2025, enquanto as fintechs e credores digitais têm previsão de crescimento a um CAGR de 11,5% até 2031.
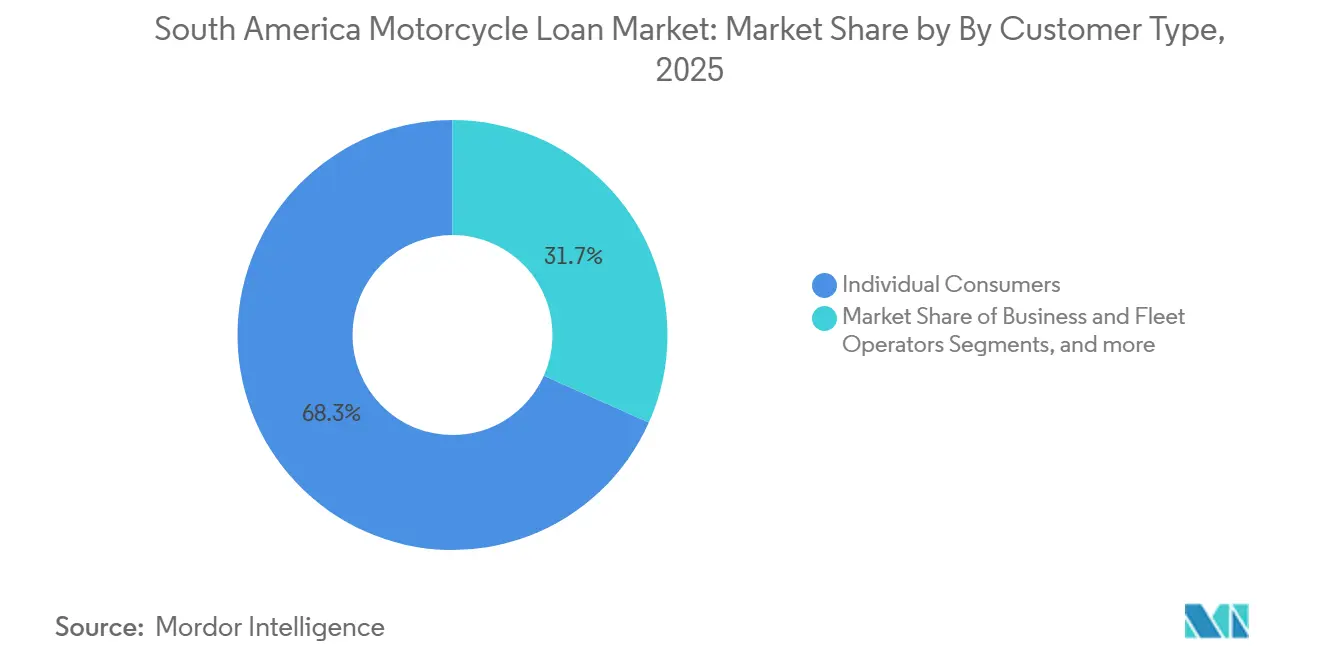
- Por tipo de cliente, os consumidores individuais detinham 68,3% da participação do mercado de empréstimos para motocicletas na América do Sul em 2025, enquanto os trabalhadores autônomos, trabalhadores de plataforma e microempreendedores têm previsão de crescimento a um CAGR de 10,5% até 2031.
- Por prazo do empréstimo, os empréstimos com prazo superior a 36 meses detinham 58,4% da participação do mercado de empréstimos para motocicletas na América do Sul em 2025, enquanto os empréstimos de 36 meses ou menos têm previsão de crescimento a um CAGR de 9,5% até 2031.
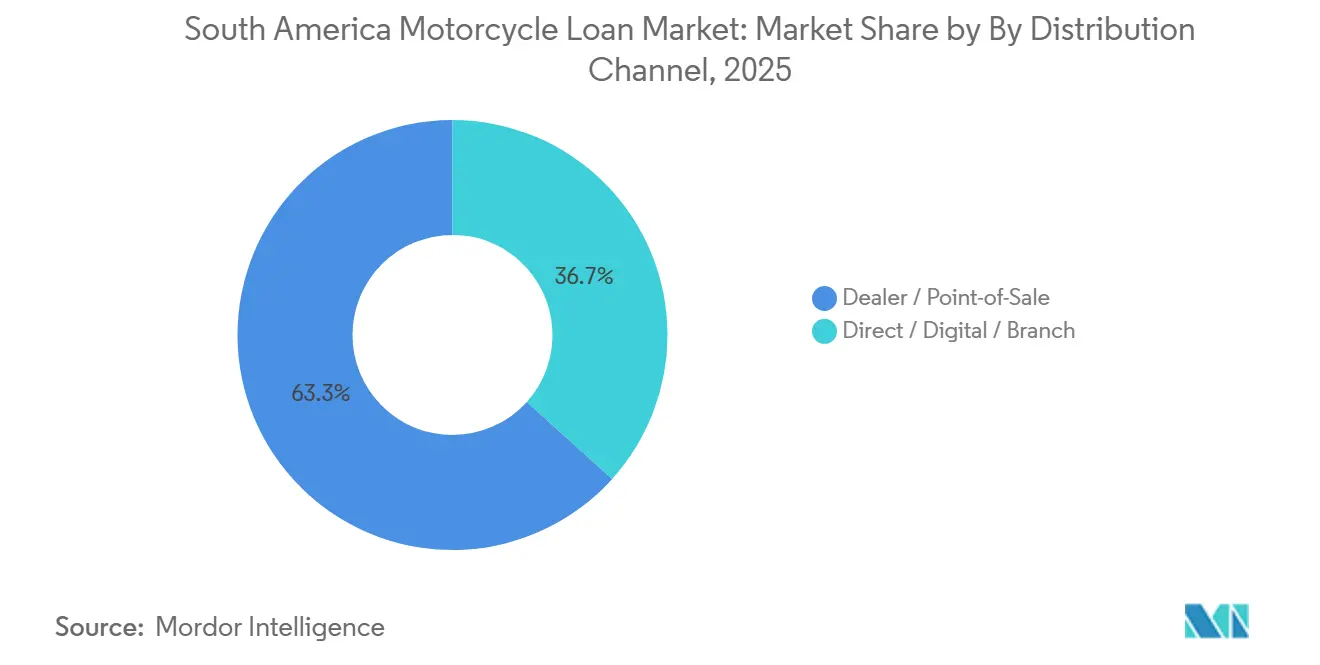
- Por canal de distribuição, os canais de concessionária e ponto de venda detinham 63,3% da participação do mercado de empréstimos para motocicletas na América do Sul em 2025, enquanto os canais direto, digital e de agência têm previsão de crescimento a um CAGR de 12,2% até 2031.
- Por geografia, o Brasil detinha 65,6% da participação do mercado de empréstimos para motocicletas na América do Sul em 2025, enquanto a Colômbia tem previsão de crescimento a um CAGR de 11,2% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Empréstimos para Motocicletas na América do Sul
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aquisição Acessível de Motocicletas por Meio de Financiamento | +2.1% | Brasil, Colômbia, Argentina | Médio prazo (2 a 4 anos) |
| Motocicletas como Soluções Essenciais de Mobilidade Urbana | +1.8% | Brasil, Colômbia, Peru, Argentina | Curto prazo (≤ 2 anos) |
| Crescimento da Entrega de Última Milha e do Trabalho em Plataformas Baseado em Motocicletas | +1.9% | Brasil, Colômbia, Chile, Peru | Médio prazo (2 a 4 anos) |
| Motocicletas como Ativos Geradores de Renda | +1.4% | Brasil, Colômbia, Argentina, Peru | Longo prazo (≥ 4 anos) |
| Expansão de Canais de Crédito Incorporados, de Concessionárias e Alternativos | +1.6% | Brasil, Colômbia, Chile | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Aquisição Acessível de Motocicletas por Meio de Financiamento
O crédito para motocicletas tornou-se uma importante via de acesso à propriedade para compradores de baixa renda e de primeira compra em toda a América do Sul. Na Colômbia, uma parcela significativa das motocicletas vendidas em 2025 foi adquirida por meio de crédito, e a Hero relatou que quase 60% de suas unidades foram financiadas. A rede de concessionárias da Bajaj ofereceu 16 parcerias de financiamento, incluindo Addi, Banco de Bogotá e Sufi, o que proporcionou aos compradores diversas formas de obter um empréstimo. O Peru vendeu 425.880 motocicletas em 2025, apoiado pelo acesso ao crédito, disponibilidade de estoque e inflação de Lima de 1,51% [1]Mercado de Motocicletas: Peru Lidera o Crescimento na América do Sul e Estabelece Recorde em 2025 | ECONOMIA | GESTÃO. Essas condições sustentam o mercado de empréstimos para motocicletas na América do Sul porque uma motocicleta tem um preço de compra mais baixo e uma prestação mensal menor do que um automóvel. O Banco Finandina ofereceu financiamento de até 110% do valor de compra de uma motocicleta e prazos de até 60 meses, o que reduziu a barreira do pagamento inicial para compradores de primeira compra.
Motocicletas como Soluções Essenciais de Mobilidade Urbana
As motocicletas atendem às necessidades diárias de transporte de trabalhadores e domicílios em cidades onde o transporte público, os tempos de deslocamento e as restrições de renda moldam as decisões de compra. O Brasil vendeu 2.197.851 motocicletas em 2025, seu maior volume desde 2003 e um aumento de 17,1% em relação a 2024 [2]Abraciclo, "Projeção para 2026 Produção Estimada em 2.070.000 Motocicletas," Correio Central, correiocentral.com.br.. A Abraciclo espera que os emplacamentos brasileiros atinjam 2,3 milhões de unidades em 2026, o que mantém a base de veículos relevante para credores e concessionárias. A Colômbia registrou 1,1 milhão de motocicletas em 2025, um recorde anual. O mercado de empréstimos para motocicletas na América do Sul se beneficia desse papel porque o acesso ao crédito determina se muitos domicílios podem adquirir o veículo que utilizam todos os dias. Produtos de crédito que combinam financiamento do veículo, seguro e processamento digital simplificado podem tornar esse caminho de compra mais fácil para os tomadores.
Crescimento da Entrega de Última Milha e do Trabalho em Plataformas Baseado em Motocicletas
As plataformas de entrega criaram um grande grupo de entregadores cuja renda pode ser rastreada por meio de viagens concluídas e registros de pagamento. Esse grupo de tomadores frequentemente não possui um contracheque padrão, mas pode fornecer um registro consistente de atividade por meio dos dados da plataforma. A demanda por motocicletas no Peru e na Colômbia aumentou acentuadamente no final de 2025, à medida que a atividade de entrega e o acesso mais fácil ao crédito sustentaram as compras. O mercado de empréstimos para motocicletas na América do Sul tem a oportunidade de utilizar esses registros em conjunto com as verificações de crédito convencionais. O programa Move Brasil do Brasil utiliza a participação em plataformas como critério de elegibilidade para crédito subsidiado para motocicletas. O programa se aplica a entregadores por aplicativo que atendem às condições de atividade exigidas, demonstrando que a atividade do entregador pode ser incorporada às decisões de financiamento. Os credores que conseguem verificar a renda por meio desses registros podem alcançar trabalhadores que a análise de crédito baseada em agências frequentemente excluiu.
Motocicletas como Ativos Geradores de Renda
Uma motocicleta financiada para entrega, transporte de passageiros ou uso em micronegócios sustenta o pagamento por meio da renda que ajuda a gerar. Os tomadores que utilizam uma motocicleta para trabalhar têm um motivo direto para manter o veículo disponível e honrar as prestações do empréstimo. A Corporação Financeira Internacional identificou dados alternativos como uma forma de apoiar a inclusão financeira quando os registros convencionais de bureaus de crédito são limitados. Seu trabalho de 2026 descreve como dados comportamentais e operacionais podem complementar as informações de crédito padrão para clientes desassistidos. No Brasil, o Move Brasil oferece taxas anuais de 11,5% a 12,5% para entregadores elegíveis. O mercado de empréstimos para motocicletas na América do Sul está, consequentemente, atraindo a atenção de credores cativos, fintechs e instituições públicas que visam a mesma base de tomadores trabalhadores.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altas Taxas de Juros e Restrições de Acessibilidade para Tomadores | -1.5% | Brasil, Argentina, Colômbia | Curto prazo (≤ 2 anos) |
| Inflação e Pressão sobre o Poder de Compra dos Domicílios | -1.2% | Argentina, Brasil | Médio prazo (2 a 4 anos) |
| Histórico de Crédito Limitado e Desafios de Verificação de Renda Informal | -1.0% | Colômbia, Peru, Bolívia, Equador | Longo prazo (≥ 4 anos) |
| Inadimplência, Fraude e Riscos de Recuperação de Veículos | -0.8% | Todas as geografias | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Altas Taxas de Juros e Restrições de Acessibilidade para Tomadores
As taxas de juros continuam sendo uma barreira direta para os tomadores que consideram um empréstimo para motocicleta, pois os custos de financiamento podem variar significativamente dependendo da qualidade de crédito do tomador e das condições do credor. O programa Mi Moto da Argentina ofereceu taxas de 40% a 53% TNA em 2026 e prazos de até 72 meses [3]Banco de la Nación Argentina, "El Banco Nación Lanza Financiamiento 100% Digital para la Compra de Motos," Banco de la Nación Argentina, prensa.bna.com.ar.. Prazos mais longos podem reduzir as prestações mensais, mas também prolongam o compromisso de pagamento do tomador. Os entregadores por plataforma podem ser menos sensíveis às taxas quando a motocicleta sustenta ganhos regulares, enquanto os compradores de primeira compra assalariados enfrentam um limite de renda mais rígido. As divulgações completas do custo efetivo total no Brasil e os requisitos de proteção ao consumidor na Colômbia podem tornar o custo total do crédito mais visível. O mercado de empréstimos para motocicletas na América do Sul deve equilibrar o acesso ao crédito com estruturas de precificação e pagamento claras que os tomadores consigam sustentar.
Inflação e Pressão sobre o Poder de Compra dos Domicílios
O poder de compra dos domicílios afeta o valor da entrada, as prestações e os custos operacionais associados a uma motocicleta financiada. Essa pressão é especialmente importante quando os tomadores também enfrentam custos mais elevados com alimentação, aluguel e combustível. O volume de motocicletas do Peru em 2025 foi sustentado pela inflação de Lima de 1,51%, o que ajudou a preservar as condições para as compras dos consumidores. Em contraste, os mercados que enfrentam elevada pressão sobre os custos domiciliares exigem prazos mais longos ou taxas mais baixas para manter as prestações mensais acessíveis. O mercado de empréstimos para motocicletas na América do Sul fica mais exposto quando a acessibilidade se deteriora entre os compradores de primeira compra com poupança limitada. Os credores podem responder por meio do prazo do empréstimo, do valor financiado e do desenho das prestações, mas essas medidas devem permanecer consistentes com os requisitos de desempenho do crédito.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Condição da Motocicleta: Motocicletas Novas Ancoram o Volume, Motocicletas Usadas Aceleram
As motocicletas novas detinham 65,1% da participação do mercado de empréstimos para motocicletas na América do Sul em 2025, sustentadas pelas redes de concessionárias e pelos programas de financiamento cativo. As concessionárias podem oferecer a motocicleta e o empréstimo durante a mesma visita do cliente. O Banco Honda operava por meio de mais de 1.100 pontos de concessionárias de motocicletas no Brasil, e a Honda Financial Services respondeu por 47% das vendas de motocicletas Honda no Brasil durante 2025 [4]. Esse vínculo entre a compra e o financiamento sustenta os volumes de empréstimos para unidades novas. Também confere aos credores cativos uma conexão direta com o cliente, a concessionária e a marca do veículo. O mercado de empréstimos para motocicletas na América do Sul continua a depender desse modelo para compradores de primeira compra que buscam um veículo novo com garantia clara e suporte da concessionária. O crédito para motocicletas novas também se beneficia de valores de veículos padronizados, o que pode simplificar a aprovação do empréstimo e a avaliação de garantias. O modelo permanece mais forte onde a cobertura de concessionárias de marcas é ampla. Pode ser menos acessível em localidades menores que possuem menos concessionárias formais.
As motocicletas usadas têm previsão de expansão a um CAGR de 9,8% de 2026 a 2031, contribuindo para o crescimento do tamanho do mercado de empréstimos para motocicletas na América do Sul à medida que mais compradores buscam veículos de menor custo. As motocicletas previamente financiadas entram no mercado secundário à medida que os proprietários originais substituem ou vendem seus veículos, criando um conjunto maior de potenciais tomadores. O Banco Finandina financia motocicletas com até quatro anos de uso, atendendo a uma parte da base de compradores de veículos usados. Os credores fintech podem avaliar a garantia de motocicletas usadas sem depender de uma única marca de veículo. Pesquisas do Banco Central do Brasil indicaram que os credores de veículos aplicam precificação diferenciada para veículos usados e tomadores com pontuação mais baixa. O uso intensivo para entrega pode reduzir o valor das motocicletas que reingressam no mercado secundário. Os credores devem, portanto, considerar a quilometragem, a manutenção e as condições do veículo ao avaliar as garantias. O segmento de usados oferece acesso a compradores além das redes formais de concessionárias de motocicletas novas. Também exige métodos de avaliação mais robustos à medida que a oferta no mercado secundário cresce.


Por Tipo de Fornecedor: Bancos Lideram, Fintechs e Credores Digitais Expandem Mais Rapidamente
Os bancos detinham 39,5% da participação do mercado de empréstimos para motocicletas na América do Sul em 2025, refletindo sua capacidade de captação e seus sistemas de conformidade estabelecidos. Os produtos bancários continuam importantes para clientes com documentação de renda padrão e histórico de crédito estabelecido. Suas redes de agências e relacionamentos com concessionárias também sustentam a distribuição regional. O Banco BV reportou um portfólio de motocicletas e veículos novos de BRL 5 bilhões (USD 1 bilhão) no primeiro trimestre de 2026. Os bancos podem competir por meio de processamento digital mais rápido e maior cobertura de concessionárias. Seus requisitos de documentação ainda podem limitar o acesso para trabalhadores de plataforma e tomadores de primeira compra, criando espaço para provedores com métodos de análise de crédito diferentes. O setor de empréstimos para motocicletas na América do Sul inclui bancos, financeiras especializadas, credores cativos e provedores digitais com pontos fortes distintos.
As fintechs e os credores digitais têm previsão de crescimento a um CAGR de 11,5% até 2031, sustentando o tamanho do mercado de empréstimos para motocicletas na América do Sul à medida que os canais digitais ampliam o acesso a tomadores além das redes bancárias tradicionais. Seu modelo é adequado para solicitações online, verificação eletrônica e análise de crédito baseada em dados. A Resolução CMN 5.159 ampliou as opções de negócios disponíveis para as fintechs de crédito brasileiras em agosto de 2024. A resolução apoia a originação direta por entidades digitais elegíveis nos pontos de venda das concessionárias. As instituições financeiras não bancárias podem oferecer condições flexíveis onde os processos dos bancos comerciais são menos adequados ao tomador. As financeiras cativas mantêm uma vantagem porque seus empréstimos estão vinculados à decisão de compra em uma concessionária de marca. O mercado de empréstimos para motocicletas na América do Sul oferece aos provedores digitais espaço para alcançar tomadores fora das principais cidades. Também exige que esses credores gerenciem o risco sem o longo histórico operacional de alguns bancos incumbentes. Sistemas de dados mais robustos podem melhorar o acesso para trabalhadores com ganhos informais, mas rastreáveis. A competição dependerá da velocidade, confiabilidade e acessibilidade do processo de empréstimo de cada provedor.
Por Tipo de Cliente: Consumidores Individuais Dominam, Trabalhadores Autônomos e Microempreendedores Impulsionam o Crescimento
Os consumidores individuais detinham 68,3% da participação do mercado de empréstimos para motocicletas na América do Sul em 2025, pois o transporte pessoal continua sendo o principal caso de uso de propriedade. As motocicletas oferecem uma alternativa de menor custo para o deslocamento e as viagens diárias. Muitos tomadores consumidores utilizam o veículo para uma combinação de mobilidade domiciliar e geração de renda ocasional. Isso torna o produto relevante para grupos de renda variados. A Colômbia registrou 1,1 milhão de emplacamentos de motocicletas em 2025, demonstrando o amplo papel das motocicletas no transporte pessoal. As compras financiadas por crédito responderam por 50% das transações de motocicletas colombianas em 2025. O desenho do crédito ao consumidor, portanto, permanece central para os volumes de crédito regionais. Os tomadores empresariais e de frota formam um grupo de clientes menor, mas atendem às necessidades formais de entrega e logística. Os clientes individuais permanecem sensíveis ao valor da entrada, ao prazo e ao custo total do financiamento. Esses fatores moldam a disponibilidade do crédito para motocicletas em toda a região.
Os trabalhadores autônomos, trabalhadores de plataforma e microempreendedores têm previsão de crescimento a um CAGR de 10,5% até 2031, sustentando o tamanho do mercado de empréstimos para motocicletas na América do Sul à medida que a demanda por veículos geradores de renda aumenta. Sua demanda está ligada à necessidade de um veículo que sustente entregas, serviços de transporte ou comércio local. Os registros de plataforma podem mostrar trabalho concluído e atividade de pagamento mesmo quando o tomador não possui um documento de salário convencional. A Corporação Financeira Internacional destacou os dados alternativos como uma ferramenta para avaliar tomadores desassistidos. O programa público do Brasil para entregadores confirma que esse grupo está recebendo suporte de crédito direcionado. Mais de 50% das operações de crédito para motocicletas na Colômbia foram direcionadas a tomadores com menos de 35 anos. Muitos clientes nessa faixa etária estão ingressando no sistema financeiro formal por meio de um empréstimo para motocicleta. O mercado de empréstimos para motocicletas na América do Sul pode atendê-los quando a análise de crédito reconhece atividade confiável além dos registros de folha de pagamento. Os credores ainda devem avaliar a volatilidade da renda e as condições operacionais dos veículos de trabalho. Produtos que alinham os pagamentos com os ganhos reais podem ser úteis para esse grupo de clientes.

Por Prazo do Empréstimo: Empréstimos com Prazo Superior a 36 Meses Lideram, Empréstimos de Curto Prazo Crescem Mais Rapidamente
Os empréstimos com prazo superior a 36 meses responderam por 58,4% da participação do mercado de empréstimos para motocicletas na América do Sul em 2025. Prazos mais longos reduzem a prestação mensal para tomadores com renda disponível limitada. Isso pode tornar a compra de uma motocicleta nova possível quando um prazo mais curto produziria uma prestação inacessível. O Banco Nación ofereceu o financiamento Mi Moto com prazos de até 72 meses. O programa forneceu uma via digital para compradores argentinos elegíveis. Prazos mais longos são particularmente relevantes em ambientes de crédito com taxas elevadas. Eles ajudam os tomadores a gerenciar as prestações mensais, mas prolongam o período durante o qual o risco de crédito permanece. O mercado de empréstimos para motocicletas na América do Sul utiliza essas estruturas para apoiar o amplo acesso dos consumidores. Os credores devem equilibrar o benefício da prestação em relação à idade e às condições esperadas da motocicleta. Esse equilíbrio é importante quando o veículo é utilizado intensivamente para atividade comercial.
Os empréstimos de 36 meses ou menos têm previsão de crescimento a um CAGR de 9,5% até 2031, contribuindo para o tamanho do mercado de empréstimos para motocicletas na América do Sul à medida que os credores oferecem opções de pagamento mais curtas para tomadores com maior capacidade de pagamento ou uso mais intensivo do veículo. O uso diário para entrega pode encurtar o ciclo de substituição prática de uma motocicleta em comparação com o uso para transporte pessoal. Um empréstimo mais curto pode alinhar o prazo do financiamento mais estreitamente com o período em que o veículo mantém valor operacional confiável. Os credores digitais também podem estruturar cronogramas de pagamento em torno dos fluxos de caixa semanais ou diários dos trabalhadores. Esses cronogramas diferem das prestações mensais bancárias padrão. O setor de empréstimos para motocicletas na América do Sul pode utilizar prazos mais curtos para entregadores que esperam substituir veículos de alta quilometragem mais cedo. Esses empréstimos podem ser adequados para tomadores que geram renda regular por meio da motocicleta financiada. A abordagem requer monitoramento próximo do comportamento de pagamento e das condições do ativo subjacente. Pode não ser adequada para todos os compradores de baixa renda que precisam da menor prestação mensal possível. A escolha do prazo continuará a refletir o equilíbrio entre acessibilidade, vida útil do ativo e padrões de renda do tomador.
Por Canal de Distribuição: Canais de Concessionária e Ponto de Venda Lideram, Canais Direto e Digital Crescem Mais Rapidamente
Os canais de concessionária e ponto de venda detinham 63,3% da participação do mercado de empréstimos para motocicletas na América do Sul em 2025. A maioria das compras de motocicletas novas ainda começa em uma concessionária física onde os compradores podem inspecionar o veículo. A oferta de empréstimo pode então ser apresentada junto com o preço do veículo, o seguro e as condições de entrega. Isso cria um processo simples para compradores de primeira compra de veículos novos. Os provedores de financiamento cativo se beneficiam porque estão conectados à rede de concessionárias de sua marca. A Honda Financial Services apoiou 47% das vendas de motocicletas Honda no Brasil durante 2025. Os funcionários das concessionárias também podem ajudar os clientes a completar a documentação e entender as opções de pagamento. Isso continua sendo uma vantagem útil em mercados onde os tomadores preferem suporte presencial. O mercado de empréstimos para motocicletas na América do Sul depende dessas redes para a originação de alto volume de motocicletas novas. Os canais de concessionárias permanecem importantes mesmo com o aumento das solicitações digitais.
Os canais direto, digital e de agência têm previsão de crescimento a um CAGR de 12,2% de 2026 a 2031, sustentando o tamanho do mercado de empréstimos para motocicletas na América do Sul à medida que os credores expandem o acesso digital e as rotas alternativas de originação. O processamento digital pode reduzir a necessidade de o tomador visitar uma agência antes de o empréstimo ser aprovado. A Bancolombia oferece crédito para motocicletas por meio do Tu360Movilidad, que combina o processo de financiamento com serviços relacionados online. Verificações eletrônicas de identidade e documentação digital podem reduzir os atrasos na jornada de crédito. Essas capacidades são úteis em cidades secundárias e áreas rurais onde a cobertura de agências é menos densa. Os canais diretos também podem ajudar os credores a alcançar compradores de motocicletas usadas fora de uma rede de concessionárias de marca. O mercado de empréstimos para motocicletas na América do Sul continuará a utilizar canais físicos e digitais porque a jornada do cliente difere por condição do veículo e preferência do tomador. Uma via digital não elimina o valor dos relacionamentos com concessionárias. Em vez disso, adiciona uma rota alternativa para solicitantes que buscam conveniência ou maior escolha de provedores. A competição entre canais dependerá da velocidade de aprovação, do suporte ao cliente e da avaliação responsável do risco.
Análise Geográfica
O Brasil detinha 65,6% da participação do mercado de empréstimos para motocicletas na América do Sul em 2025 e permaneceu como a maior base de crédito da região. O país vendeu 2.197.851 motocicletas em 2025, seu maior volume anual desde 2003. A Abraciclo projeta 2,3 milhões de emplacamentos em 2026 e produção de motocicletas de 2,07 milhões de unidades em Manaus. O Banco Honda mantém um portfólio de empréstimos substancial, refletindo sua presença significativa no financiamento de motocicletas e automóveis. O JBIC também celebrou um acordo de cofinanciamento com o Banco Honda para apoiar o financiamento de vendas de motocicletas e automóveis. O programa Move Brasil do Brasil fornece crédito dedicado para motocicletas para entregadores elegíveis, apoiando o financiamento por meio da Caixa Econômica Federal e do Banco do Brasil. O programa também oferece condições de crédito preferenciais para tomadores elegíveis. Adicionalmente, as regulamentações de crédito ao consumidor do Brasil exigem que os credores forneçam aos tomadores informações claras e transparentes sobre os custos de financiamento.
A Colômbia tem previsão de crescimento a um CAGR de 11,2% de 2026 a 2031, a taxa mais rápida entre os países mencionados. O país registrou 1,1 milhão de motocicletas em 2025, um nível recorde acima de 2024. Metade das vendas de motocicletas colombianas em 2025 foi financiada por crédito da Bancolombia, Sufi, Banco Finandina, BBVA Colombia e Yamaha Motor Finance Colombia S.A.S., que oferecem produtos de crédito para motocicletas. A Rayros Servicios Financieros ingressou na Colombia Fintech em agosto de 2025 e anunciou planos de expansão para mais cidades até o final de 2026. O Peru registrou 425.880 vendas de motocicletas em 2025, um volume anual recorde e crescimento de 25,3% em relação a 2024. A menor inflação e a melhora no emprego sustentaram as condições para o crédito e as compras de veículos no Peru. A Superintendencia de Banca, Seguros y AFP fornece o ambiente regulatório para o crédito de veículos no Peru.
O programa digital Mi Moto do Banco Nación oferece prazos de até 72 meses. O Santander Consumer e a Zanella lançaram uma oferta de financiamento a taxa fixa de 48 meses em 2025. O Chile permanece operacionalmente relevante para o crédito digital para motocicletas porque é a sede da Galgo+. O Equador registrou crescimento de 25,3% nas vendas de motocicletas em 2025, enquanto as vendas de motocicletas na Venezuela caíram 16,6% durante o ano. Essas condições variadas por país mostram que o crédito para motocicletas depende tanto da demanda por veículos quanto da capacidade mais ampla dos domicílios de tomar empréstimos. O tamanho do mercado de empréstimos para motocicletas na América do Sul reflete essa combinação de sistemas de crédito maduros, mercados de crédito formal em rápido crescimento e países menores com condições de demanda desiguais.
Cenário Competitivo
O mercado de empréstimos para motocicletas na América do Sul tem baixa concentração de provedores, com os bancos detendo uma parcela significativa do valor dos empréstimos em 2025. Os credores cativos de OEM detêm uma posição forte porque seu financiamento está integrado às redes de concessionárias de marca. O portfólio do Banco Honda atingiu BRL 9,1 bilhões (USD 1,6 bilhão). A Moody's Local Brasil afirmou a classificação de longo prazo AAA—br do Banco Honda com perspectiva estável em novembro de 2025. O acesso às concessionárias, os relacionamentos com as marcas e os vínculos pós-venda sustentam esse modelo cativo. O Banco Yamaha Motor do Brasil também recebeu uma facilidade de cofinanciamento de USD 100 milhões do JBIC em março de 2025 para serviços financeiros que incluem o financiamento de vendas de motocicletas. Esses relacionamentos demonstram o contínuo apoio institucional ao financiamento de veículos de marca. Os provedores cativos mantêm uma vantagem clara quando os clientes compram uma motocicleta nova em uma concessionária formal.
Os bancos comerciais competem por meio de capacidade de captação, processos de conformidade estabelecidos e jornadas digitais para clientes. O Banco BV reportou um portfólio de motocicletas e veículos novos de BRL 5 bilhões (USD 0,90 bilhão), com valor de conversão fornecido, no primeiro trimestre de 2026. Seu volume de financiamento de motocicletas cresceu 22% em relação ao primeiro trimestre de 2025. A plataforma Tu360Movilidad da Bancolombia oferece uma opção digital para solicitações de financiamento de motocicletas. O Banco Nación também oferece uma via digital por meio de sua oferta Mi Moto. Essas iniciativas focam na redução do atrito no processamento para tomadores que preferem serviços online. Os bancos ainda enfrentam desafios quando os solicitantes têm renda informal ou registros de crédito incompletos. O mercado de empréstimos para motocicletas na América do Sul lhes dá um motivo para adicionar fontes de dados e estruturas de pagamento que melhor se adequem a esses tomadores.
As fintechs estão ampliando o acesso ao crédito para clientes que os modelos padrão de agências consideram custosos de atender. A Resolução CMN 5.159 representa uma mudança de política relevante porque permite que fintechs de crédito brasileiras elegíveis apoiem o financiamento no ponto de venda. A Rayros Servicios Financieros tem se concentrado em microcréditos para motocicletas em municípios colombianos menores. O programa Move Brasil é outro desenvolvimento estratégico porque direciona crédito subsidiado para entregadores por aplicativo elegíveis. Esses exemplos refletem a competição por trabalhadores de plataforma, compradores de motocicletas usadas e tomadores de primeira compra. Os credores que utilizam dados de atividade verificáveis podem alcançar clientes que não possuem contracheques convencionais. Ao mesmo tempo, as regras de divulgação ao consumidor se aplicam a todos os tipos de provedores e limitam o escopo para precificação opaca. A competição está, portanto, aumentando, mas nenhuma evidência no material fornecido indica que um pequeno grupo de credores nomeados controla a maior parte do valor dos empréstimos regionais.
Líderes do Setor de Empréstimos para Motocicletas na América do Sul
-
Banco Honda S.A.
-
Banco Yamaha Motor do Brasil S.A.
-
Banco Finandina S.A.
-
Créditos Orbe S.A.S. (CrediOrbe)
-
Banco Santander Brasil
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Maio de 2026: O Banco BV divulgou que seu portfólio de empréstimos para motocicletas e veículos novos atingiu BRL 5 bilhões (USD 1 bilhão). Os volumes de financiamento de motocicletas cresceram 22% em relação ao primeiro trimestre de 2025.
- Março de 2026: O JBIC cofinanciou USD 100 milhões com o Banco Yamaha Motor do Brasil S.A. para serviços financeiros que incluem o financiamento de vendas de motocicletas. A parcela do JBIC foi de USD 50 milhões.
- Fevereiro de 2026: O JBIC assinou um acordo de empréstimo de cofinanciamento de USD 180 milhões com o Banco Honda S.A. para o financiamento de vendas de motocicletas e automóveis da marca Honda no Brasil. A facilidade incluiu uma parcela de USD 108 milhões do JBIC.
- Dezembro de 2025: A Moody's Local Brasil afirmou a classificação de crédito de longo prazo AAA.br do Banco Honda S.A. com perspectiva estável. A comunicação da classificação citou crescimento de 38% do portfólio para BRL 9,1 bilhões (USD 1,6 bilhão) em junho de 2025.


Escopo do Relatório do Mercado de Empréstimos para Motocicletas na América do Sul
| Duas Rodas |
| Automóvel de Passeio |
| Veículo Comercial |
| Bancos |
| Instituições Financeiras Não Bancárias |
| Fabricantes de Equipamentos Originais |
| Outros (Empresas de fintech) |
| Menos de 25% |
| 25-50% |
| 51-75% |
| Mais de 75% |
| Menos de 3 Anos |
| 3-5 Anos |
| Mais de 5 Anos |
| Brasil |
| Argentina |
| Colômbia |
| Restante da América do Sul |
| Por Tipo de Veículo | Duas Rodas |
| Automóvel de Passeio | |
| Veículo Comercial | |
| Por Tipo de Fornecedor | Bancos |
| Instituições Financeiras Não Bancárias | |
| Fabricantes de Equipamentos Originais | |
| Outros (Empresas de fintech) | |
| Por Percentual do Valor Aprovado | Menos de 25% |
| 25-50% | |
| 51-75% | |
| Mais de 75% | |
| Por Prazo | Menos de 3 Anos |
| 3-5 Anos | |
| Mais de 5 Anos | |
| Por País | Brasil |
| Argentina | |
| Colômbia | |
| Restante da América do Sul |


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do crédito para motocicletas na América do Sul até 2031?
O mercado de empréstimos para motocicletas na América do Sul tem previsão de atingir 12,6 bilhões de USD até 2031, crescendo a um CAGR de 8,2% a partir de 2026.
Qual país possui a maior base regional de financiamento de motocicletas?
O Brasil detinha 65,6% da participação do mercado de empréstimos para motocicletas na América do Sul em 2025 e possui a infraestrutura mais profunda de concessionárias e crédito da região.
Qual grupo de tomadores está crescendo mais rapidamente no financiamento de motocicletas?
Os trabalhadores autônomos, trabalhadores de plataforma e microempreendedores têm previsão de crescimento a um CAGR de 10,5% até 2031.
Qual tipo de provedor está crescendo mais rapidamente na América do Sul?
As fintechs e os credores digitais têm previsão de crescimento a um CAGR de 11,5% até 2031, sustentados pela originação online e pela análise de crédito alternativa.
As motocicletas usadas estão se tornando mais importantes para os credores?
Sim. Os empréstimos para motocicletas usadas têm previsão de crescimento a um CAGR de 9,8% até 2031, à medida que mais veículos previamente financiados entram no mercado secundário.
Qual é o principal canal para a originação de empréstimos para motocicletas?
Os canais de concessionária e ponto de venda detinham 63,3% do valor regional dos empréstimos em 2025, enquanto os canais direto e digital estão crescendo mais rapidamente.
Página atualizada pela última vez em:



