
Tamaño y Participación del Mercado de CEP Doméstico de América del Sur
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
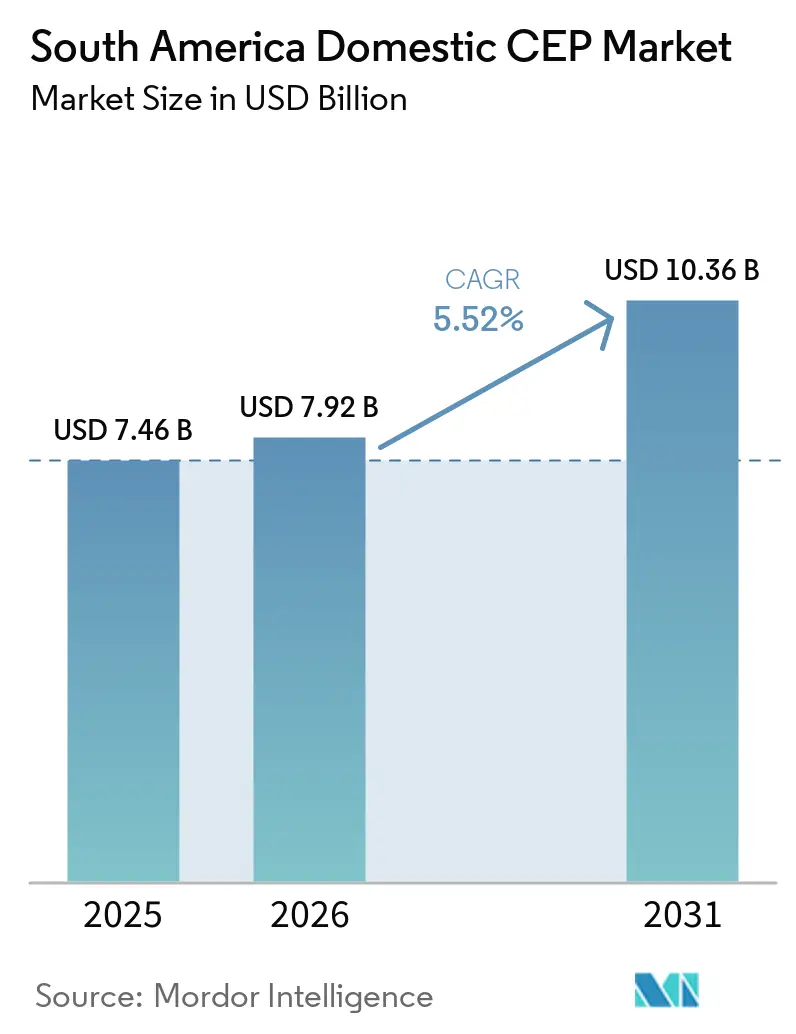
| Tamaño del mercado en el año base (2025) | 7.46 Mil millones de dólares |
| Tamaño del Mercado (2026) | 7.92 Mil millones de dólares |
| Tamaño del Mercado (2031) | 10.36 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.52 % |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de CEP Doméstico de América del Sur por Mordor Intelligence
El tamaño del Mercado de CEP Doméstico de América del Sur fue valorado en 7,46 mil millones de USD en 2025 y se estima que crecerá desde 7,92 mil millones de USD en 2026 hasta alcanzar los 10,36 mil millones de USD en 2031, a una CAGR del 5,52% durante el período de pronóstico (2026-2031).
La densidad de pedidos de comercio electrónico aumentaba en las grandes ciudades y en los corredores urbanos más pequeños, lo que impulsó los volúmenes de paquetería y la inversión en cumplimiento. Los sistemas de pago instantáneo redujeron el tiempo entre el pago y la liberación del envío, haciendo que la integración con las plataformas de pago fuera más importante para los transportistas. Los operadores de marketplaces e integradores globales invertían en capacidad de clasificación, cumplimiento y última milla, lo que modificó la posición competitiva de los proveedores convencionales. El mercado de CEP doméstico de América del Sur ofrecía oportunidades para los operadores que se conectaban eficazmente con los sistemas de marketplace y prestaban un servicio fiable a precios competitivos. Los costos de combustible, los incidentes de seguridad y las limitaciones viales continuaron pesando sobre los márgenes y el alcance de la red.
Conclusiones Clave del Informe
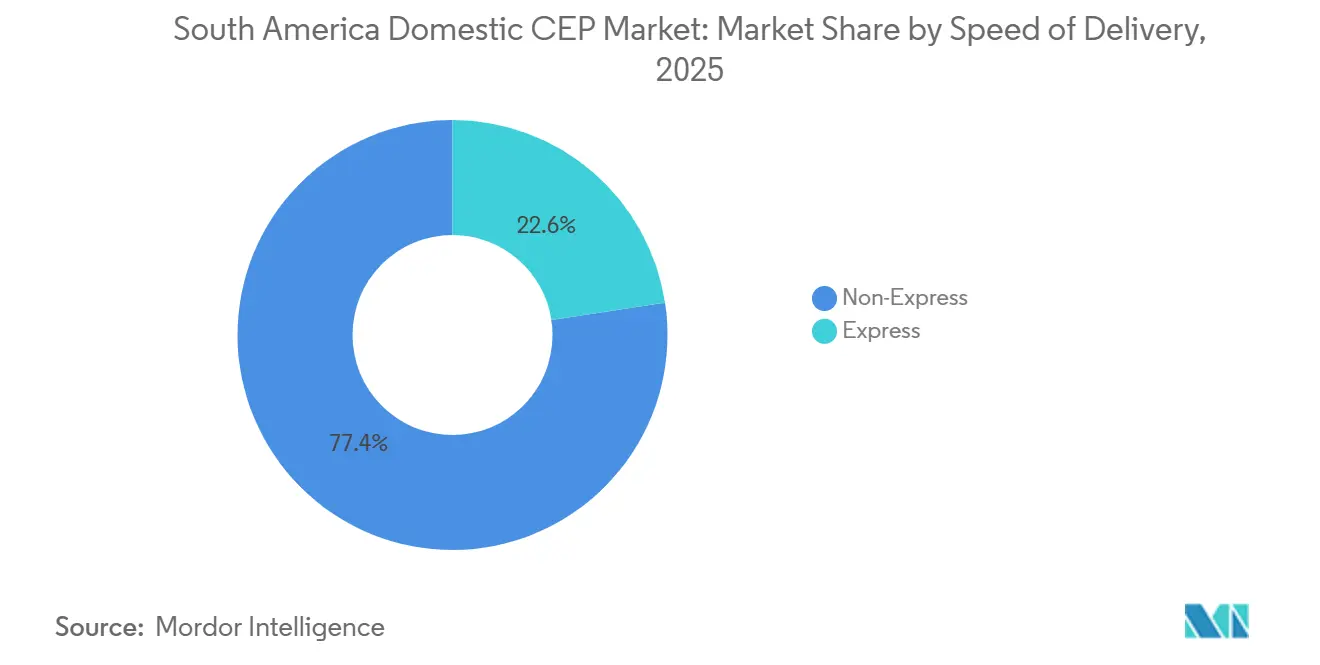
- Por velocidad de entrega, los servicios no expresos representaron el 77,40% de la participación del mercado de CEP doméstico de América del Sur en 2025, mientras que se pronosticó que la entrega expresa crecería a una CAGR del 6,44% hasta 2031.
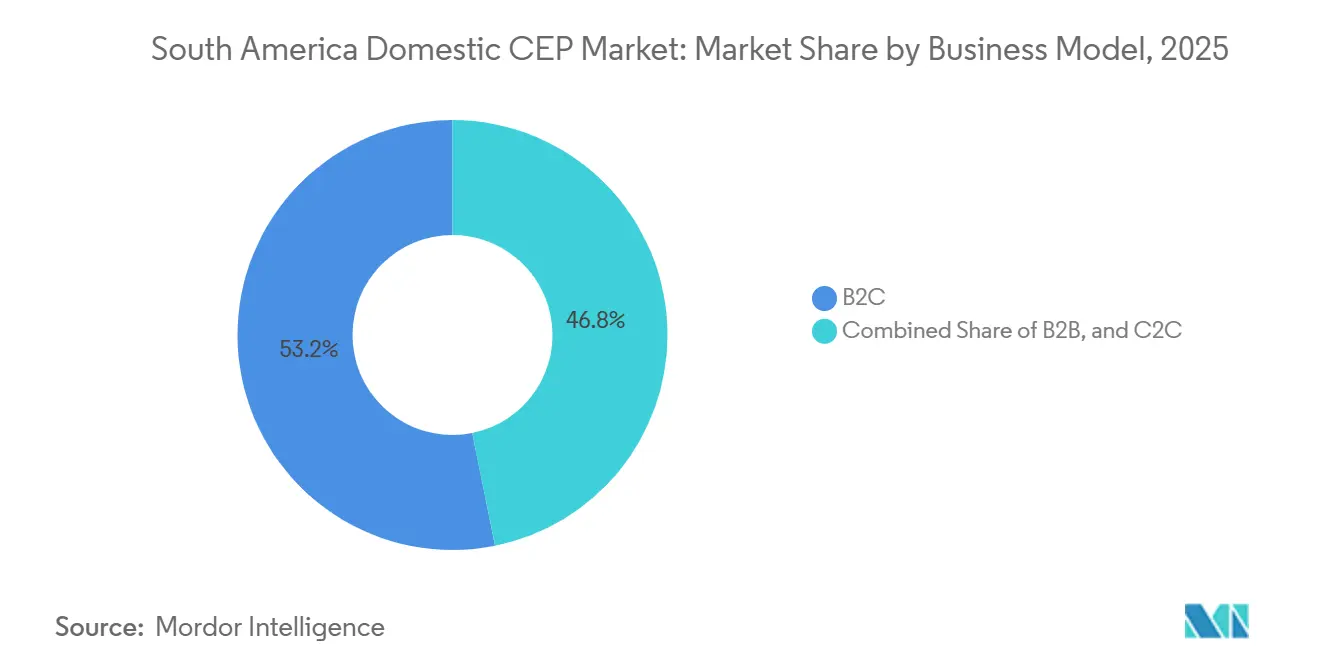
- Por modelo de negocio, B2C representó el 53,17% del tamaño del mercado de CEP doméstico de América del Sur en 2025 y también registró la CAGR proyectada más alta del 6,61% hasta 2031.
- Por peso de envío, los envíos de peso ligero representaron el 72,54% del tamaño del mercado de CEP doméstico de América del Sur en 2025 y se pronosticó que se expandirían a una CAGR del 5,69% hasta 2031.
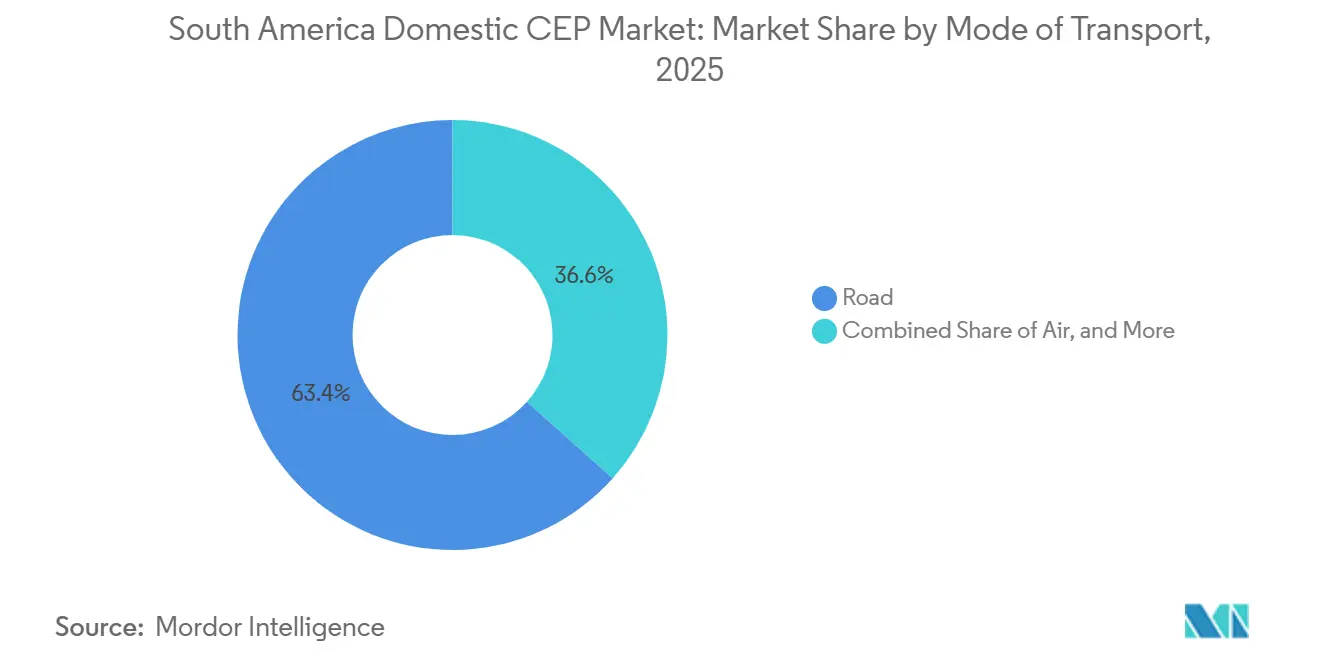
- Por modo de transporte, el transporte terrestre representó el 63,39% de la participación del mercado de CEP doméstico de América del Sur en 2025, mientras que se pronosticó que el flete aéreo crecería a una CAGR del 6,32% hasta 2031.
- Por industria de usuario final, la manufactura representó el 39,24% del tamaño del mercado de CEP doméstico de América del Sur en 2025, mientras que se pronosticó que el comercio electrónico se expandiría a una CAGR del 6,01% hasta 2031.
- Por país, Brasil representó el 50,45% de la participación del mercado de CEP doméstico de América del Sur en 2025, mientras que se pronosticó que Perú crecería a una CAGR del 6,60% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de CEP Doméstico de América del Sur
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Densidad de Paquetes de Comercio Electrónico y Expansión del Cumplimiento en Marketplaces | +1.8% | Brasil, Argentina, Chile, Colombia | Corto plazo (≤ 2 años) |
| Expectativas de Entrega en el Mismo Día y al Día Siguiente en los Principales Corredores Urbanos | +0.9% | São Paulo, Buenos Aires, Santiago, Bogotá, Lima | Corto plazo (≤ 2 años) |
| Adopción de Pagos Instantáneos que Permite una Liberación de Pedidos más Rápida | +0.8% | Brasil principalmente, Colombia y Chile como mercados secundarios | Mediano plazo (2-4 años) |
| Expansión de Dark Stores y Micro-Centros de Cumplimiento | +0.6% | Brasil, con expansión a Chile y Colombia | Mediano plazo (2-4 años) |
| Inversión en Corredores de Transporte e Infraestructura Multimodal | +0.4% | Cono Sur, Brasil, Paraguay, Argentina, Chile | Largo plazo (≥ 4 años) |
| Demanda de Paquetes para Salud, Perecederos y con Control de Temperatura | +0.4% | Brasil, Colombia, Perú | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Densidad de Paquetes de Comercio Electrónico y Expansión del Cumplimiento en Marketplaces
El comercio electrónico siguió siendo la principal fuente de demanda de paquetería doméstica en el mercado de CEP doméstico de América del Sur. MercadoLibre procesó 95 pedidos por segundo en el cuarto trimestre de 2025 y entregó el 75% de los pedidos brasileños en un plazo de 48 horas tras expandirse a 27 centros de cumplimiento. La empresa anunció un plan de inversión para 2026 con el objetivo de contar con 42 centros de distribución, lo que indica una expansión continua de la capacidad de cumplimiento en marketplaces. Shopee abrió 3 centros de cumplimiento en 2026 y el volumen de pedidos de su red de cumplimiento aumentó 15 veces respecto a los 12 meses anteriores. Loggi informó que el uso de puntos PUDO entre las pequeñas y medianas empresas brasileñas aumentó un 53% interanual en el primer semestre de 2026. La inversión en plataformas trasladó más responsabilidad sobre la capacidad de la red de los transportistas a los marketplaces, haciendo que el acceso de los transportistas al volumen dependiera más de la integración digital y operativa.
Adopción de Pagos Instantáneos que Permite una Liberación de Pedidos más Rápida
El sistema Pix de Brasil procesó casi 80 mil millones de transacciones en 2025, un 25,7% más que en 2024, mientras que los pagos de consumidor a empresa representaron el 43% de sus transacciones. La confirmación inmediata eliminó los retrasos de conciliación que anteriormente retenían los pedidos antes del despacho. DHL Express Brasil integró el procesamiento de Pix con dLocal en febrero de 2026, y su volumen de pagos mediante Pix aumentó un 400% tras la integración. DHL también reportó un aumento del 31% en su tasa de pago en línea y tiempos de liberación de paquetes más cortos. Ebanx prevé que Pix represente el 45% de las ventas en línea de Brasil para finales de 2026, frente al 42% en 2025. Los sistemas de pago en Colombia y Chile podrían respaldar mejoras comparables, aunque se esperaba que sus curvas de adopción siguieran a Brasil con posterioridad.
Expectativas de Entrega en el Mismo Día y al Día Siguiente en los Principales Corredores Urbanos
La entrega en un plazo de 48 horas se convirtió en un referente de servicio importante en las principales ciudades atendidas por el mercado de CEP doméstico de América del Sur. Amazon Brasil introdujo Amazon Now en 2026 con una promesa de entrega en 15 minutos en 8 ciudades a través de micro-centros de distribución cercanos. La empresa está abriendo 3 centros de distribución por semana en 2026, frente a 2 por semana en 2025. Rappi expandió Turbo a más de 120 dark stores en 13 ciudades brasileñas e introdujo Turbo Farma en febrero de 2026 para la entrega de productos farmacéuticos en 10 minutos. La expansión de 99Compras anunciada en julio de 2026 extendió la actividad de comercio rápido a São Paulo y más de 20 municipios metropolitanos. Estos modelos favorecieron a los operadores con enrutamiento flexible y capacidad de cumplimiento cercana al cliente frente a los diseños de rutas estáticas.
Expansión de Dark Stores y Micro-Centros de Cumplimiento
Las dark stores estaban cambiando la ubicación y el momento de los flujos de paquetería en el mercado de CEP doméstico de América del Sur. Shopper inauguró su primer centro de distribución fuera de São Paulo en Brasilia en septiembre de 2026, junto con 6 dark stores en Brasília y Goiânia. La operación permitía entregas en 20 minutos y demostró que el modelo podía extenderse a otras grandes áreas urbanas. La colocación de inventario cercano mejoró la densidad de rutas y redujo la distancia recorrida para pedidos urgentes. También permitió a los operadores de plataformas cumplir algunos pedidos internamente en lugar de entregarlos a los transportistas de paquetería. Esto redujo el grupo de destinatarios para los transportistas convencionales en las categorías de entrega más rápida.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Precio del Combustible, Impuestos y Divisas | -1.1% | Brasil, Chile, Argentina, Perú | Corto plazo (≤ 2 años) |
| Calidad Vial, Congestión y Limitaciones de Entrega en Zonas Remotas | -0.7% | Brasil, Perú, Colombia, Resto de América del Sur | Largo plazo (≥ 4 años) |
| Robo de Paquetes, Fraude y Costos de Seguridad | -0.4% | Brasil, Perú, Argentina | Mediano plazo (2-4 años) |
| Disponibilidad de Celdas de Batería y Preparación para la Electrificación | -0.3% | Regional, con concentración a corto plazo en Brasil y Chile | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio del Combustible, Impuestos y Divisas
Una interrupción del suministro a principios de 2026 elevó los costos del petróleo y aumentó los precios del diésel en Brasil en más de un 20%. La ANTT de Brasil exigió incrementos mínimos en las tarifas de flete terrestre de entre el 4,8% y el 7%, pero el diésel siguió siendo un costo importante para los transportistas de larga distancia. Chile también enfrentó fuertes aumentos en los precios del combustible tras el desmantelamiento de su esquema de estabilización de combustibles. Los operadores con márgenes netos del 3% al 7% tenían capacidad limitada para absorber estos cambios. Los movimientos cambiarios en Argentina elevaron el costo de los insumos importados para los proveedores que percibían ingresos en moneda local. Los transportistas más pequeños enfrentaron mayor presión de consolidación cuando los contratos carecían de protección frente al combustible o la inflación.
Calidad Vial, Congestión y Limitaciones de Entrega en Zonas Remotas
Las redes viales transportaban más del 60% del movimiento de carga doméstica en Brasil, pero las rutas secundarias y terciarias aún limitaban una cobertura de paquetería confiable. Los servicios de entrega más rápidos se concentraban en torno a São Paulo, Río de Janeiro, Curitiba y Belo Horizonte. El terreno y los centros de población dispersos de Perú incrementaron los costos de última milla fuera de Lima, donde las carreteras y el direccionamiento eran menos consistentes. La geografía montañosa de Colombia también limitó la economía de los servicios expresos en ciudades secundarias. Se esperaba que el Corredor Bioceánico del Capricornio abriera nuevas rutas troncales, aunque un conector vial brasileño necesario de 13 kilómetros seguía sin financiamiento.[1]"El Corredor Bioceánico del Capricornio, Paraguay en el Centro de la Integración Sudamericana," Banco Interamericano de Desarrollo, iadb.org Estas limitaciones mantuvieron elevados los costos de entrega en zonas remotas durante gran parte del período de pronóstico.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Velocidad de Entrega: Los Servicios No Expresos Respaldaron la Mayor Base de Ingresos
Los servicios no expresos representaron el 77,40% de la participación del mercado de CEP doméstico de América del Sur en 2025. El envío económico se adaptaba a los consumidores sensibles al costo y a las cadenas de suministro que daban mayor importancia al gasto total en flete que a la velocidad. Esta base de ingresos ayudó a los transportistas a construir densidad de rutas y mantener una amplia cobertura de red. La escala de estos flujos también respaldó la economía de los servicios más rápidos en rutas comunes. Proporcionó a los proveedores una amplia base de envíos desde la cual desarrollar productos de mayor velocidad.
Se pronosticó que la entrega expresa crecería a una CAGR del 6,44% de 2026 a 2031. La demanda de ventanas de entrega más cortas se estaba extendiendo desde las principales ciudades brasileñas hacia ciudades secundarias y países vecinos. El desempeño de MercadoLibre en 48 horas en 2025 ilustró el estándar de servicio que las operaciones de plataforma estaban estableciendo. Es probable que la adopción del servicio expreso se mantuviera más fuerte en las áreas urbanas densas donde los volúmenes de entrega pudieran respaldar la base de costos requerida. Se esperaba que las ciudades más pequeñas mantuvieran una mayor dependencia de los servicios no expresos. Esta diferencia requería que los proveedores gestionaran modelos de servicio separados dentro de la misma red.


Por Modelo de Negocio: La Demanda B2C Lideró los Ingresos y el Crecimiento
B2C representó el 53,17% del tamaño del mercado de CEP doméstico de América del Sur en 2025. También fue el modelo de negocio de más rápido crecimiento, con una CAGR proyectada del 6,61% hasta 2031. El comercio electrónico de consumo generó una demanda constante de paquetería en una base creciente de pequeños vendedores en línea. Pix redujo la fricción en el proceso de pago y acortó el tiempo necesario para liberar los pedidos pagados a la red de entrega. También aumentó la importancia del intercambio confiable de datos en tiempo real entre vendedores y transportistas.
B2B continuó respaldando la reposición de piezas, la distribución industrial y el transporte de documentos. Su contribución relativa estaba bajo presión a medida que la contratación digital y el cumplimiento en marketplaces reemplazaban algunos flujos mayoristas tradicionales. Los servicios C2C fueron respaldados por plataformas de reventa y aplicaciones de entrega por encargo, aunque seguían siendo más pequeños y tenían menores ingresos por paquete. Las devoluciones de consumidores crearon un requisito operativo adicional bajo el Código de Defensa del Consumidor de Brasil. Los transportistas necesitaban fijar el precio de los movimientos de devolución con precisión para proteger la rentabilidad B2C. Estas necesidades operativas hicieron que los canales de consumo fueran más exigentes de lo que los simples volúmenes de entrega saliente sugerían.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Peso de Envío: Los Envíos de Peso Ligero Mantuvieron su Liderazgo
Los envíos de peso ligero representaron el 72,54% de los ingresos en 2025 y se pronosticó que crecerían a una CAGR del 5,69% hasta 2031. La ropa, los accesorios, los productos de belleza, los productos farmacéuticos y la electrónica más pequeña respaldaron esta combinación. Los envíos de peso mediano atendían electrodomésticos y algunos requisitos B2B, pero su peso relativo estaba disminuyendo. Los envíos pesados seguían concentrados en piezas automotrices y equipos industriales. Sus necesidades especializadas de manejo limitaban su papel en las redes de entrega de consumo de alta frecuencia.
El modelo de cumplimiento local de Amazon Brasil atendía entre el 55% y el 60% de la demanda en el Sudeste y estaba diseñado para surtidos de productos ligeros y de rápida rotación. Su promesa de 15 minutos era práctica para artículos pequeños mantenidos cerca de los clientes. La alta densidad de paradas redujo los costos unitarios de entrega, aunque los clientes sensibles al precio limitaron los ingresos por envío. Esto hizo que la optimización de rutas fuera importante para la rentabilidad en el mercado de CEP doméstico de América del Sur. El programa de centros de distribución de MercadoLibre se basó en colocar inventario ligero cerca de los códigos postales urbanos densos.[2]"Mercado Libre Lanza su Servicio de Envíos Aéreos en la Argentina," AAACI, aaaci.org.ar Este enfoque aumentó el valor de la colocación de inventario, así como de la ejecución del transporte.
Por Modo de Transporte: El Transporte Terrestre Mantuvo su Escala, Mientras el Aéreo se Expandió más Rápido
El transporte terrestre mantuvo una participación de ingresos del 63,39% en 2025, lo que lo convirtió en el modo principal en el mercado de CEP doméstico de América del Sur. Las redes viales conectaban los principales corredores logísticos en Brasil y el Cono Sur. Su escala respaldó la entrega de paquetes estándar y económicos en grandes áreas. Los costos de combustible y la congestión vial crearon riesgos de precios y servicio. Estas limitaciones eran particularmente importantes en rutas largas con menor densidad de entrega.
Se pronosticó que el flete aéreo crecería a una CAGR del 6,32% hasta 2031, la tasa más alta entre los modos de transporte. Los paquetes de salud, las exportaciones perecederas y la electrónica de alto valor respaldaron su uso donde la certeza de tiempo era importante. MercadoLibre lanzó vuelos de carga dedicados en Argentina durante 2026 utilizando la capacidad de Aerolíneas Argentinas para atender Ushuaia, Bariloche, Neuquén y Trelew. LATAM Cargo reportó un crecimiento del 43% en los volúmenes farmacéuticos en 2025 en 221 rutas certificadas CEIV Pharma. El ferrocarril, las vías fluviales y los servicios intermodales seguían siendo más pequeños, pero podrían ganar relevancia a medida que mejorara la infraestructura de corredores. Su desarrollo podría proporcionar alternativas donde la capacidad vial estuviera limitada.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Usuario Final: La Manufactura Mantuvo el Liderazgo en Ingresos Mientras el Comercio Electrónico Creció más Rápido
La manufactura generó el 39,24% de los ingresos de CEP doméstico en 2025. Las cadenas de suministro automotrices, de bienes de consumo y de equipos agrícolas respaldaron los envíos comerciales regulares en Brasil y Argentina. Se esperaba que este patrón redujera el liderazgo de la manufactura en la combinación de ingresos con el tiempo. Los modelos de ingresos de los transportistas deberían tener en cuenta un equilibrio cambiante entre consignaciones industriales y de consumo.
Se pronosticó que el comercio electrónico crecería a una CAGR del 6,01% hasta 2031. La salud siguió siendo una actividad de alto valor porque los medicamentos sensibles a la temperatura requerían un manejo controlado. Los requisitos de ANVISA para las buenas prácticas de distribución respaldaron la demanda de procesos de cadena de frío validados y monitoreo de temperatura. Peli BioThermal se asoció con Polar Group en marzo de 2026 para expandir el embalaje de cadena de frío reutilizable y de un solo uso en Brasil. BFSI respaldó los movimientos de documentos y paquetes seguros vinculados a necesidades de custodia y regulatorias. Una mayor participación del consumidor podría reducir los ingresos promedio por paquete porque los envíos de consumo suelen ser más ligeros y de menor precio. Los proveedores con capacidades especializadas podrían compensar parte de esta presión a través de movimientos de salud de mayor valor.
Análisis Geográfico
Brasil representó el 50,45% de la participación del mercado de CEP doméstico de América del Sur en 2025. El país combinó la inversión en marketplaces, el uso de pagos instantáneos y la infraestructura de comercio electrónico más desarrollada de la región.[3]"Resolução RDC No. 430/2020," Gobierno de Brasil, gov.br Las transacciones Pix aumentaron un 25,7% hasta casi 80 mil millones en 2025, y los pagos de consumidor a empresa alcanzaron el 43% de toda la actividad Pix. El objetivo de centros de distribución de MercadoLibre para 2026 mostró que la expansión del cumplimiento se estaba desplazando desde el Sudeste hacia el interior.
Perú registró la tasa de crecimiento proyectada más rápida con una CAGR del 6,60% hasta 2031. La actividad de mensajería creció un 15% en 2025 y se esperaba que aumentara entre un 15% y un 20% en 2026. El Puerto de Chancay manejó 336.200 TEU durante su primer semestre de operaciones completas tras su apertura. Redujo el tiempo de tránsito marítimo de Shanghái a Lima de 42 a 23 días y redujo los costos de envío en un 20%. Chile tenía más del 70% de su red vial pavimentada y cobertura de Chilexpress en 346 comunas.
Argentina siguió siendo una economía importante de paquetería doméstica a pesar de la volatilidad cambiaria. MercadoLibre está utilizando servicio aéreo dedicado en 2026 para mejorar el acceso a las ciudades patagónicas y remotas. Colombia registró 84,1 millones de envíos de mensajería expresa en el tercer trimestre de 2025, incluidos 61,4 millones de paquetes individuales de consumidores.[4]"Mercado Libre lanza su servicio de envíos aéreos en la Argentina," La Nación, lanacion.com.ar DHL amplió su campus de Bogotá con un edificio de 30.000 m², extendiendo su capacidad de logística premium y de salud. DHL anunció la adquisición de Aero Cargas S.A. de Uruguay en septiembre de 2026, estableciendo su primera operación directa en Montevideo.
Panorama Competitivo
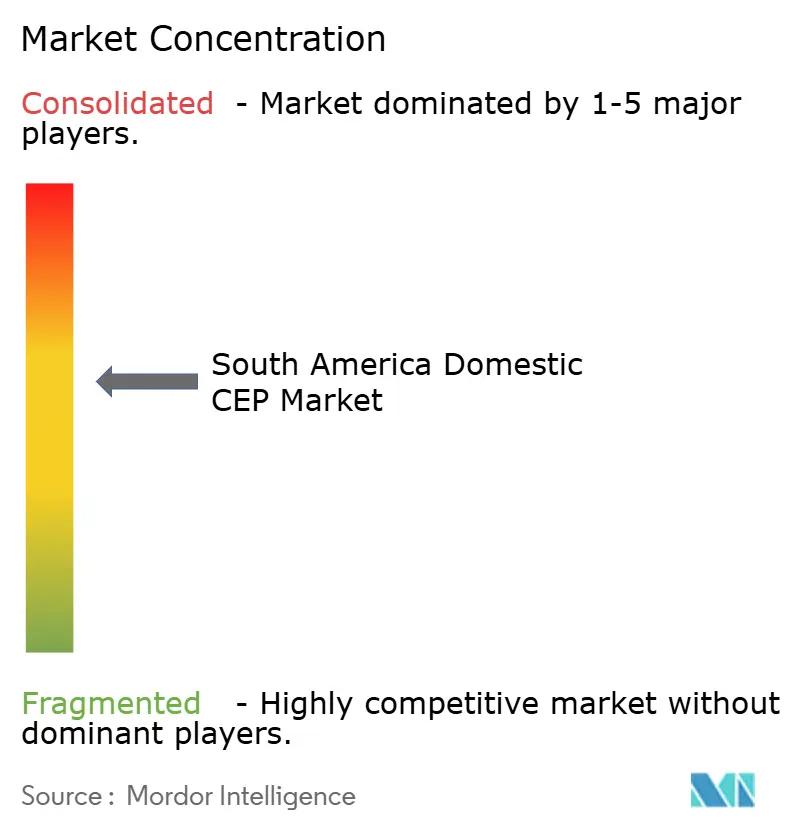
El mercado de CEP doméstico de América del Sur estaba moderadamente concentrado a nivel nacional y distribuido entre clústeres de ciudades. La logística integrada en marketplaces se convirtió en un referente clave de desempeño porque las principales plataformas dirigían grandes volúmenes a través de sus propias flotas y redes de clasificación. MercadoLibre enrutó el 94% de sus paquetes a través de su propia infraestructura en 2025. Los operadores postales tradicionales respondieron con programas plurianuales que combinaban la entrega física con funciones de pago digital y seguimiento. Los proveedores enfocados en tecnología utilizaron la planificación dinámica de rutas y una mayor conectividad de plataformas para competir con las redes establecidas.
Loggi aumentó sus conexiones de comercio electrónico de 28 a 49 en 2025, cubriendo el 90% del comercio minorista en línea utilizado por las pequeñas y medianas empresas. DHL comprometió recursos para un hub en São Paulo destinado al servicio al día siguiente, y anunció planes para expandir su alcance regional a través de la adquisición de Aero Cargas en septiembre de 2026. MercadoLibre fortaleció su presencia de cumplimiento a través de un programa de 2026 con el objetivo de contar con 42 centros de distribución. Estos movimientos aumentaron la importancia de la densidad de red, la conectividad de plataformas y la entrega en tiempo definido. Los integradores globales se enfocaron más estrechamente en la logística de salud y especializada donde los requisitos de servicio eran más altos.
La logística de salud ofrecía un área defendible porque la infraestructura de cadena de frío, la certificación y el personal capacitado creaban barreras de entrada. La entrega de última milla en ciudades secundarias también seguía siendo accesible a medida que se desarrollaban las redes PUDO y los volúmenes de pequeños vendedores. Los proveedores de transporte por aplicación y comercio rápido aumentaron la presión de precios en las categorías de entrega urbana rápida a través de grandes grupos de conductores. La integración de Pix se convirtió en un requisito competitivo porque una confirmación más rápida mejoró la liberación de pedidos y la eficiencia del capital de trabajo.
Líderes de la Industria de CEP Doméstico de América del Sur
-
Empresa Brasileira de Correios e Telegrafos
-
MercadoLibre, Inc.
-
DHL Group
-
Loggi Tecnologia Ltda.
-
La Poste Group (Including DPD Group)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: DHL Global Forwarding adquirió Aero Cargas S.A., un agente de carga con sede en Montevideo con más de 58 años de experiencia en logística sudamericana, estableciendo la primera operación directa de DHL en Uruguay. La adquisición amplía la red del Cono Sur de DHL hacia las Ciencias de la Vida, la logística de salud e industrial, y se integra en su clúster Perú-Ecuador-Argentina-Chile como parte del plan de inversión estratégica del grupo.
- Septiembre de 2026: Shopper inauguró su primer centro de distribución fuera de São Paulo, una instalación de 7.000 m² en Brasilia, junto con 6 dark stores en Brasilia y Goiania. La operación permitió entregas en 20 minutos las 24 horas del día y se proyectó que crearía 840 empleos en la región Centro-Oeste para finales de año.
- Agosto de 2026: Loggi lanzó una plataforma logística de autoservicio para las pequeñas y medianas empresas brasileñas, que permite la incorporación digital, la gestión automatizada de envíos y la integración con más de 40 plataformas de comercio electrónico, con despacho en el mismo día disponible desde el primer registro.
- Agosto de 2026: DHL Supply Chain introdujo la solución de embalaje térmico reutilizable Platinum en Brasil para la logística de salud, utilizando paneles de aislamiento al vacío y materiales de enfriamiento de cambio de fase para mantener el control de temperatura hasta 196 horas, alineado con los requisitos de buenas prácticas de distribución de ANVISA.


Alcance del Informe del Mercado de CEP Doméstico de América del Sur
| Expreso |
| No Expreso |
| Empresa a Empresa (B2B) |
| Empresa a Consumidor (B2C) |
| Consumidor a Consumidor (C2C) |
| Envíos de Peso Ligero |
| Envíos de Peso Mediano |
| Envíos de Peso Pesado |
| Aéreo |
| Terrestre |
| Otros |
| Comercio Electrónico |
| Servicios Financieros (BFSI) |
| Salud |
| Manufactura |
| Industria Primaria |
| Comercio Mayorista y Minorista (Presencial) |
| Otros |
| Argentina |
| Brasil |
| Chile |
| Colombia |
| Perú |
| Resto de América del Sur |
| Por Velocidad de Entrega | Expreso |
| No Expreso | |
| Por Modelo de Negocio | Empresa a Empresa (B2B) |
| Empresa a Consumidor (B2C) | |
| Consumidor a Consumidor (C2C) | |
| Por Peso de Envío | Envíos de Peso Ligero |
| Envíos de Peso Mediano | |
| Envíos de Peso Pesado | |
| Por Modo de Transporte | Aéreo |
| Terrestre | |
| Otros | |
| Por Industria de Usuario Final | Comercio Electrónico |
| Servicios Financieros (BFSI) | |
| Salud | |
| Manufactura | |
| Industria Primaria | |
| Comercio Mayorista y Minorista (Presencial) | |
| Otros | |
| Por País | Argentina |
| Brasil | |
| Chile | |
| Colombia | |
| Perú | |
| Resto de América del Sur |


Preguntas Clave Respondidas en el Informe
¿Cuál fue el valor de la actividad de mensajería, expreso y paquetería doméstica en América del Sur?
El tamaño del mercado de CEP doméstico de América del Sur está valorado en 7,92 mil millones de USD en 2026 y se pronostica que alcanzará los 10,36 mil millones de USD en 2031. Los volúmenes de comercio electrónico y la inversión en cumplimiento respaldaron esta expansión en el mercado de CEP doméstico de América del Sur. La inversión en red se centró en centros de cumplimiento, capacidad de clasificación y cobertura de última milla.
¿Cuál fue la tasa de crecimiento proyectada hasta 2031?
Se pronosticó que el mercado de CEP doméstico de América del Sur crecería a una CAGR del 5,52% de 2026 a 2031. La integración de pagos y la capacidad de última milla fueron consideraciones operativas clave. Los costos de combustible y las limitaciones de entrega siguieron siendo riesgos importantes para los proveedores de servicios.
¿Qué categoría de velocidad de entrega tuvo la mayor participación?
Los servicios no expresos representaron el 77,40% de la participación de ingresos en 2025, mientras que se proyectó que la entrega expresa crecería más rápido a una CAGR del 6,44%. El envío económico continuó proporcionando la base de envíos más amplia. Los servicios más rápidos ganaron importancia principalmente donde la densidad de paquetes urbanos podía respaldarlos.
¿Qué canal de clientes impulsó el crecimiento?
B2C representó el 53,17% de la participación de ingresos en 2025 y se proyectó que crecería a una CAGR del 6,61% hasta 2031. Los pequeños vendedores en línea contribuyeron a la demanda de paquetes de consumo. La confirmación de pago y la gestión de devoluciones siguieron siendo elementos importantes del modelo de servicio.
¿Por qué el transporte aéreo se expandía más rápido que otros modos?
Los paquetes de salud, las exportaciones perecederas y la electrónica de alto valor respaldaron la CAGR proyectada del 6,32% del flete aéreo hasta 2031. Estos flujos requerían un transporte más rápido y controlado. La capacidad aérea dedicada mejoró el acceso a ubicaciones donde las redes viales tenían tiempos de tránsito más largos.
¿Qué país se esperaba que se expandiera más rápido?
Se pronosticó que Perú crecería a una CAGR del 6,60% hasta 2031, respaldado por la demanda de comercio electrónico provincial y nuevos flujos comerciales. La apertura del Puerto de Chancay respaldó estos flujos. La mejora de la conectividad comercial generó demanda adicional de servicios de entrega doméstica.
Última actualización de la página el:



