
Taille et part du marché CEP domestique en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 7.46 Milliards de dollars |
| Taille du Marché (2026) | 7.92 Milliards de dollars |
| Taille du Marché (2031) | 10.36 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.52 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché CEP domestique en Amérique du Sud par Mordor Intelligence
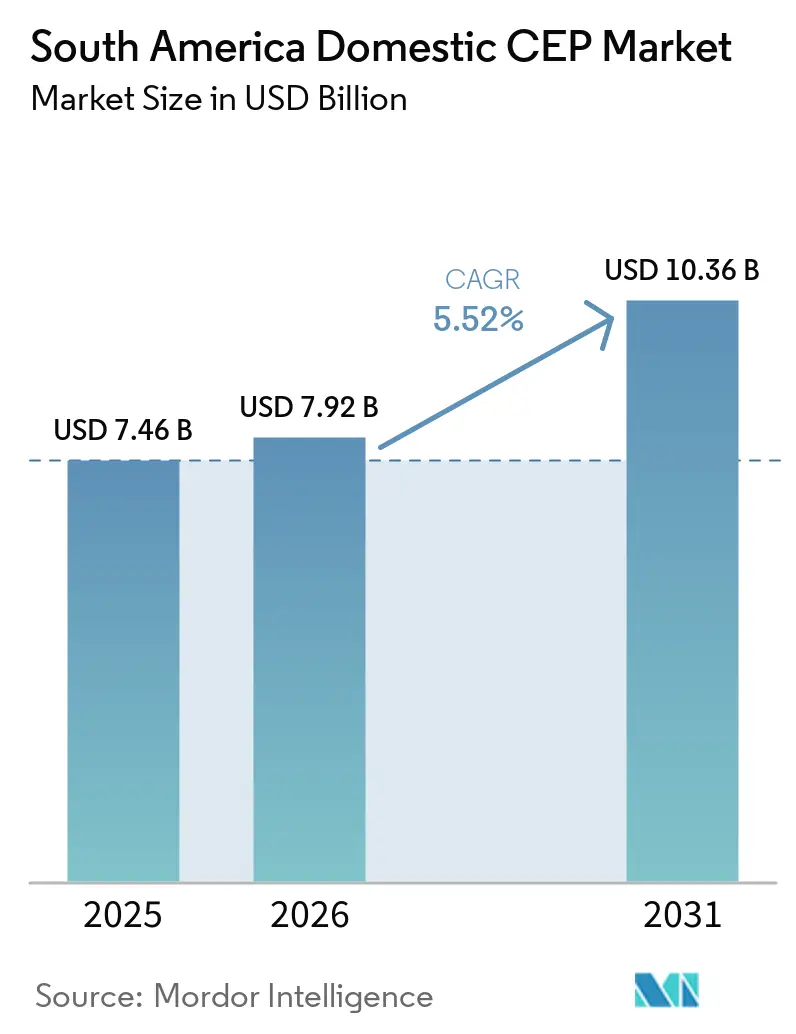
La taille du marché CEP domestique en Amérique du Sud était évaluée à 7,46 milliards USD en 2025 et devrait croître de 7,92 milliards USD en 2026 pour atteindre 10,36 milliards USD d'ici 2031, à un CAGR de 5,52 % durant la période de prévision (2026-2031).
La densité des commandes du commerce électronique augmentait dans les grandes villes et les corridors urbains plus petits, ce qui soutenait les volumes de colis et les investissements dans l'exécution des commandes. Les systèmes de paiement instantané réduisaient le délai entre la validation de la commande et la libération de l'expédition, rendant l'intégration avec les rails de paiement plus importante pour les transporteurs. Les opérateurs de places de marché et les intégrateurs mondiaux investissaient dans les capacités de tri, d'exécution des commandes et de livraison au dernier kilomètre, ce qui modifiait la position concurrentielle des prestataires conventionnels. Le marché CEP domestique en Amérique du Sud offrait des opportunités aux opérateurs qui se connectaient efficacement aux systèmes des places de marché et fournissaient un service fiable à des prix compétitifs. Les coûts de carburant, les incidents de sécurité et les contraintes routières continuaient de peser sur les marges et la portée du réseau.
Points clés du rapport
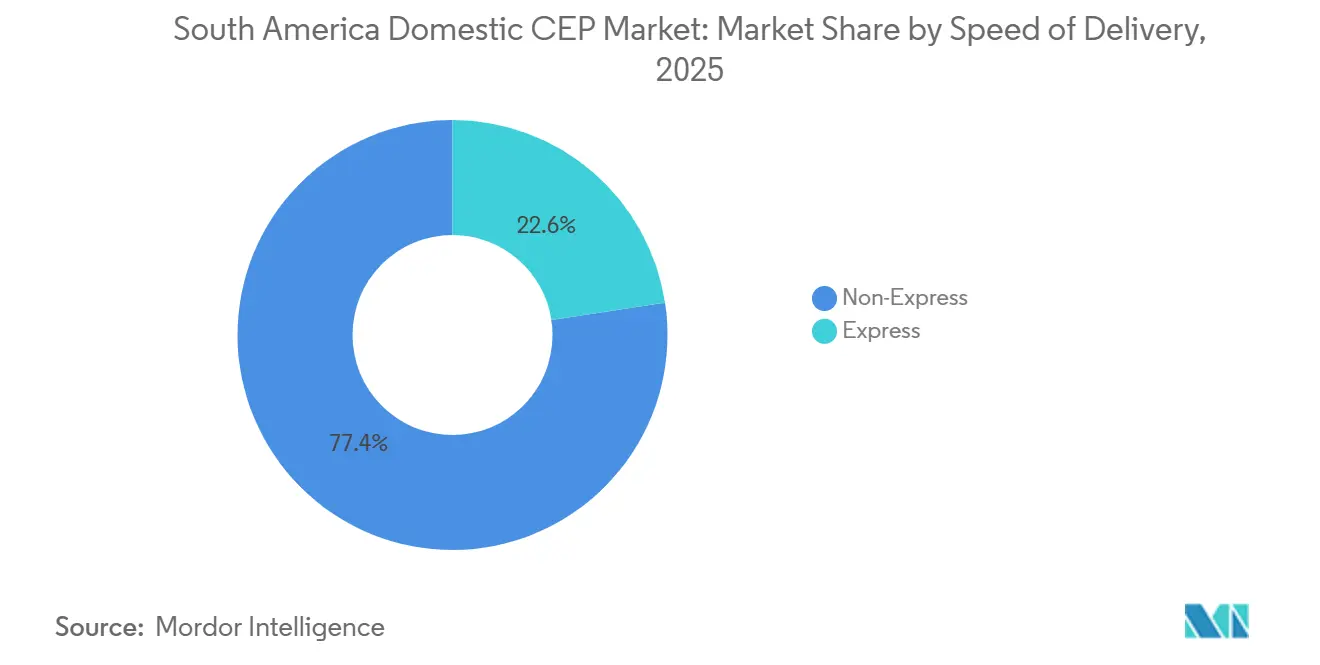
- Par vitesse de livraison, les services non-express détenaient 77,40 % de la part du marché CEP domestique en Amérique du Sud en 2025, tandis que la livraison express devrait croître à un CAGR de 6,44 % jusqu'en 2031.
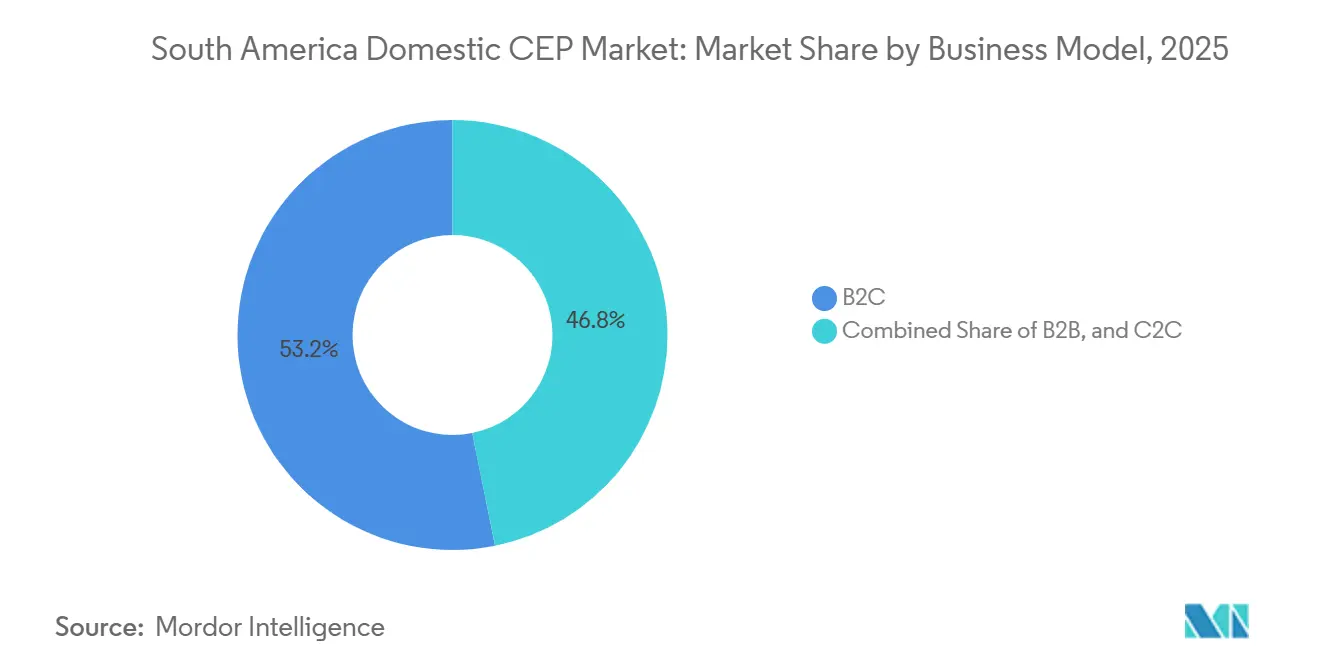
- Par modèle commercial, le B2C détenait 53,17 % de la taille du marché CEP domestique en Amérique du Sud en 2025 et enregistrait également le CAGR projeté le plus élevé à 6,61 % jusqu'en 2031.
- Par poids d'expédition, les expéditions légères représentaient 72,54 % de la taille du marché CEP domestique en Amérique du Sud en 2025 et devraient se développer à un CAGR de 5,69 % jusqu'en 2031.
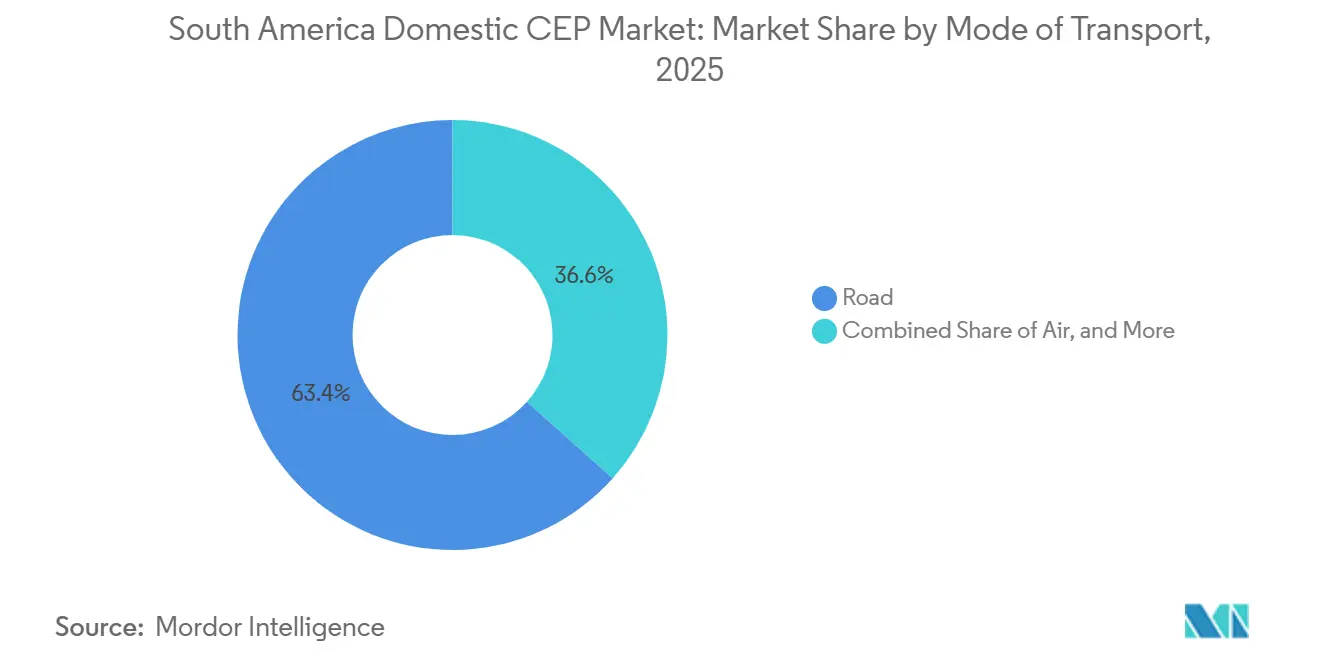
- Par mode de transport, le transport routier détenait 63,39 % de la part du marché CEP domestique en Amérique du Sud en 2025, tandis que le fret aérien devrait croître à un CAGR de 6,32 % jusqu'en 2031.
- Par secteur d'utilisation final, la fabrication détenait 39,24 % de la taille du marché CEP domestique en Amérique du Sud en 2025, tandis que le commerce électronique devrait se développer à un CAGR de 6,01 % jusqu'en 2031.
- Par pays, le Brésil détenait 50,45 % de la part du marché CEP domestique en Amérique du Sud en 2025, tandis que le Pérou devrait croître à un CAGR de 6,60 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché CEP domestique en Amérique du Sud
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Densité des colis du commerce électronique et expansion de l'exécution des commandes sur les places de marché | +1.8% | Brésil, Argentine, Chili, Colombie | Court terme (≤ 2 ans) |
| Attentes en matière de livraison le jour même et le lendemain dans les principaux corridors urbains | +0.9% | São Paulo, Buenos Aires, Santiago, Bogotá, Lima | Court terme (≤ 2 ans) |
| Adoption du paiement instantané permettant une libération plus rapide des commandes | +0.8% | Brésil principalement, Colombie et Chili en suivent | Moyen terme (2-4 ans) |
| Expansion des dark stores et de l'exécution des commandes de proximité | +0.6% | Brésil, avec expansion vers le Chili et la Colombie | Moyen terme (2-4 ans) |
| Investissement dans les corridors de transport et les infrastructures multimodales | +0.4% | Cône Sud, Brésil, Paraguay, Argentine, Chili | Long terme (≥ 4 ans) |
| Demande de colis pour la santé, les denrées périssables et le transport sous température contrôlée | +0.4% | Brésil, Colombie, Pérou | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Densité des colis du commerce électronique et expansion de l'exécution des commandes sur les places de marché
Le commerce électronique est resté la principale source de demande de colis domestiques sur le marché CEP domestique en Amérique du Sud. MercadoLibre a traité 95 commandes par seconde au quatrième trimestre 2025 et a livré 75 % des commandes brésiliennes dans les 48 heures après avoir étendu son réseau à 27 centres d'exécution des commandes. L'entreprise a annoncé un plan d'investissement pour 2026 ciblant 42 centres de distribution, indiquant une expansion continue de la capacité d'exécution des commandes sur les places de marché. Shopee a ouvert 3 centres d'exécution des commandes en 2026, et le volume de commandes de son réseau d'exécution a été multiplié par 15 au cours des 12 mois précédents. Loggi a rapporté que l'utilisation des points PUDO parmi les petites et moyennes entreprises brésiliennes a augmenté de 53 % d'une année sur l'autre au premier semestre 2026. L'investissement des plateformes a transféré davantage de responsabilité en matière de capacité réseau des transporteurs vers les places de marché, rendant l'accès des transporteurs aux volumes plus dépendant de l'intégration numérique et opérationnelle.
Adoption du paiement instantané permettant une libération plus rapide des commandes
Le système Pix du Brésil a traité près de 80 milliards de transactions en 2025, en hausse de 25,7 % par rapport à 2024, tandis que les paiements de consommateur à entreprise représentaient 43 % de ses transactions. La confirmation immédiate a supprimé les délais de rapprochement qui retenaient auparavant les commandes avant leur expédition. DHL Express Brésil a intégré le traitement Pix avec dLocal en février 2026, et son volume de paiements Pix a augmenté de 400 % après l'intégration. DHL a également signalé une hausse de 31 % de son taux de paiement en ligne et des délais de libération des colis plus courts. Ebanx prévoit que Pix représentera 45 % des ventes en ligne du Brésil d'ici fin 2026, contre 42 % en 2025. Les systèmes de paiement en Colombie et au Chili pourraient soutenir des améliorations comparables, bien que leurs courbes d'adoption aient été attendues à la suite de celle du Brésil.
Attentes en matière de livraison le jour même et le lendemain dans les principaux corridors urbains
La livraison dans les 48 heures est devenue un critère de service important dans les plus grandes villes desservies par le marché CEP domestique en Amérique du Sud. Amazon Brésil a lancé Amazon Now en 2026 avec une promesse de livraison en 15 minutes dans 8 villes via des micro-centres de distribution à proximité. L'entreprise ouvre 3 centres de distribution par semaine en 2026, contre 2 par semaine en 2025. Rappi a étendu Turbo à plus de 120 dark stores dans 13 villes brésiliennes et a lancé Turbo Farma en février 2026 pour la livraison pharmaceutique en 10 minutes. L'expansion de 99Compras annoncée en juillet 2026 a étendu l'activité de commerce rapide à São Paulo et à plus de 20 municipalités métropolitaines. Ces modèles favorisaient les opérateurs disposant d'un routage flexible et d'une capacité d'exécution des commandes proche du client plutôt que des conceptions d'itinéraires statiques.
Expansion des dark stores et de l'exécution des commandes de proximité
Les dark stores modifiaient la localisation et le calendrier des flux de colis sur le marché CEP domestique en Amérique du Sud. Shopper a ouvert son premier centre de distribution en dehors de São Paulo à Brasília en septembre 2026, ainsi que 6 dark stores à Brasília et Goiânia. L'opération permettait une livraison en 20 minutes et montrait que le modèle pouvait s'étendre à d'autres grandes zones urbaines. Le placement des stocks à proximité améliorait la densité des itinéraires et réduisait la distance parcourue pour les commandes sensibles au temps. Cela permettait également aux opérateurs de plateformes d'exécuter certaines commandes en interne plutôt que de les confier aux transporteurs de colis. Cela réduisait le volume adressable pour les transporteurs conventionnels dans les catégories de livraison les plus rapides.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix du carburant, des taxes et des devises | -1.1% | Brésil, Chili, Argentine, Pérou | Court terme (≤ 2 ans) |
| Qualité des routes, congestion et contraintes de livraison en zones éloignées | -0.7% | Brésil, Pérou, Colombie, reste de l'Amérique du Sud | Long terme (≥ 4 ans) |
| Vol de colis, fraude et coûts de sécurité | -0.4% | Brésil, Pérou, Argentine | Moyen terme (2-4 ans) |
| Disponibilité des cellules de batteries et préparation à l'électrification | -0.3% | Régional, avec concentration à court terme au Brésil et au Chili | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix du carburant, des taxes et des devises
Une perturbation de l'approvisionnement début 2026 a fait augmenter les coûts pétroliers et a entraîné une hausse des prix du diesel au Brésil de plus de 20 %. L'ANTT du Brésil a exigé des augmentations minimales des tarifs de fret routier de 4,8 % à 7 %, mais le diesel est resté un coût majeur pour les transporteurs longue distance. Le Chili a également subi de fortes hausses des prix du carburant après la suppression de son mécanisme de stabilisation des prix du carburant. Les opérateurs avec des marges nettes de 3 % à 7 % avaient une capacité limitée à absorber ces changements. Les mouvements de devises en Argentine ont augmenté le coût des intrants importés pour les prestataires percevant des revenus en monnaie locale. Les transporteurs plus petits faisaient face à une pression de consolidation accrue lorsque les contrats ne comportaient pas de protection contre le carburant ou l'inflation.
Qualité des routes, congestion et contraintes de livraison en zones éloignées
Les réseaux routiers assuraient plus de 60 % du mouvement de cargo domestique au Brésil, mais les routes secondaires et tertiaires limitaient encore une couverture fiable des colis. Les services de livraison rapide étaient concentrés autour de São Paulo, Rio de Janeiro, Curitiba et Belo Horizonte. Le relief du Pérou et la dispersion des centres de population augmentaient les coûts de livraison au dernier kilomètre en dehors de Lima, où les routes et l'adressage étaient moins cohérents. La géographie montagneuse de la Colombie contraignait également l'économie des services express dans les villes secondaires. Le Corridor Biocéanique du Capricorne devait ouvrir de nouveaux axes routiers principaux, bien qu'un tronçon routier brésilien nécessaire de 13 kilomètres soit resté sans financement.[1]"Le Corridor Biocéanique du Capricorne, le Paraguay au cœur de l'intégration sud-américaine," Banque interaméricaine de développement, iadb.org Ces contraintes ont maintenu les coûts de livraison en zones éloignées élevés pendant une grande partie de la période de prévision.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par vitesse de livraison : les services non-express ont soutenu la plus grande base de revenus
Les services non-express détenaient 77,40 % de la part du marché CEP domestique en Amérique du Sud en 2025. L'expédition économique convenait aux consommateurs sensibles aux coûts et aux chaînes d'approvisionnement qui accordaient plus d'importance au coût total du fret qu'à la rapidité. Cette base de revenus aidait les transporteurs à construire la densité des itinéraires et à maintenir une large couverture réseau. L'ampleur de ces flux soutenait également l'économie des services plus rapides sur les itinéraires communs. Elle donnait aux prestataires une large base d'expéditions à partir de laquelle développer des produits à vitesse supérieure.
La livraison express devrait croître à un CAGR de 6,44 % de 2026 à 2031. La demande de délais de livraison plus courts se répandait des plus grandes villes brésiliennes vers les villes secondaires et les pays voisins. La performance de MercadoLibre en 48 heures en 2025 illustrait le standard de service que les opérations des places de marché établissaient. L'adoption de l'express devrait rester la plus forte dans les zones urbaines denses où les volumes de livraison pouvaient soutenir la base de coûts requise. Les villes plus petites devraient conserver une plus grande dépendance aux services non-express. Cette différence obligeait les prestataires à gérer des modèles de service distincts au sein du même réseau.


Par modèle commercial : la demande B2C a dominé les revenus et la croissance
Le B2C représentait 53,17 % de la taille du marché CEP domestique en Amérique du Sud en 2025. C'était également le modèle commercial à la croissance la plus rapide, avec un CAGR prévu de 6,61 % jusqu'en 2031. Le commerce électronique grand public créait une demande régulière de colis auprès d'une base croissante de petits vendeurs en ligne. Pix a réduit les frictions lors du paiement et raccourci le délai nécessaire pour libérer les commandes payées vers le réseau de livraison. Il a également accru l'importance d'un échange de données en temps réel fiable entre les vendeurs et les transporteurs.
Le B2B continuait de soutenir le réapprovisionnement en pièces, la distribution industrielle et le transport de documents. Sa contribution relative était sous pression car les achats numériques et l'exécution des commandes sur les places de marché remplaçaient certains flux de gros traditionnels. Les services C2C étaient soutenus par les plateformes de revente et les applications de livraison à la demande, bien qu'ils soient restés plus petits et aient eu un revenu par colis plus faible. Les retours des consommateurs créaient une exigence opérationnelle supplémentaire en vertu du Code de défense du consommateur brésilien. Les transporteurs devaient tarifer avec précision les mouvements de retour pour protéger la rentabilité du B2C. Ces besoins opérationnels rendaient les canaux grand public plus exigeants que les simples volumes de livraison sortante ne le suggéraient.

Par poids d'expédition : les expéditions légères ont maintenu leur avance
Les expéditions légères représentaient 72,54 % des revenus en 2025 et devraient croître à un CAGR de 5,69 % jusqu'en 2031. Les vêtements, les accessoires, les produits de beauté, les produits pharmaceutiques et les petits appareils électroniques soutenaient cette composition. Les expéditions de poids moyen servaient les appareils électroménagers et certains besoins B2B, mais leur poids relatif diminuait. Les expéditions lourdes restaient concentrées dans les pièces automobiles et les équipements industriels. Leurs besoins de manutention spécialisée limitaient leur rôle dans les réseaux de livraison grand public à haute fréquence.
Le modèle d'exécution locale d'Amazon Brésil répondait à 55 % à 60 % de la demande dans le Sud-Est et était conçu pour des assortiments de produits légers et à rotation rapide. Sa promesse de 15 minutes était pratique pour les petits articles stockés à proximité des clients. Une densité d'arrêts élevée réduisait les coûts unitaires de livraison, bien que les clients sensibles aux prix limitaient le revenu par expédition. Cela rendait l'optimisation des itinéraires importante pour la rentabilité sur le marché CEP domestique en Amérique du Sud. Le programme de centres de distribution de MercadoLibre reposait sur le placement de stocks légers à proximité des codes postaux urbains denses.[2]"Mercado Libre Lanza su Servicio de Envíos Aéreos en la Argentina," AAACI, aaaci.org.ar Cette approche augmentait la valeur du placement des stocks ainsi que de l'exécution du transport.
Par mode de transport : la route a conservé son échelle, tandis que l'aérien s'est développé plus rapidement
Le transport routier a conservé une part de revenus de 63,39 % en 2025, ce qui en faisait le mode principal sur le marché CEP domestique en Amérique du Sud. Les réseaux routiers reliaient les principaux corridors logistiques au Brésil et dans le Cône Sud. Leur échelle soutenait la livraison de colis standard et économique sur de vastes zones. Les coûts de carburant et la congestion routière créaient des risques de tarification et de service. Ces contraintes étaient particulièrement importantes sur les longues routes à faible densité de livraison.
Le fret aérien devrait croître à un CAGR de 6,32 % jusqu'en 2031, le taux le plus élevé parmi les modes de transport. Les colis de santé, les exportations périssables et l'électronique haut de gamme soutenaient son utilisation là où la certitude des délais importait. MercadoLibre a lancé des vols cargo dédiés en Argentine en 2026 en utilisant la capacité d'Aerolíneas Argentinas pour desservir Ushuaia, Bariloche, Neuquén et Trelew. LATAM Cargo a signalé une croissance de 43 % des volumes pharmaceutiques en 2025 sur 221 routes certifiées CEIV Pharma. Le rail, les voies navigables et les services intermodaux restaient plus petits mais pourraient gagner en pertinence à mesure que l'infrastructure des corridors s'améliorait. Leur développement pourrait offrir des alternatives là où la capacité routière était contrainte.
Par secteur d'utilisation final : la fabrication a conservé le leadership en revenus tandis que le commerce électronique croissait plus vite
La fabrication a généré 39,24 % des revenus CEP domestiques en 2025. Les chaînes d'approvisionnement automobiles, de biens de consommation et d'équipements agricoles soutenaient des expéditions commerciales régulières au Brésil et en Argentine. Cette tendance devrait réduire l'avance de la fabrication dans la composition des revenus au fil du temps. Les modèles de revenus des transporteurs devraient tenir compte d'un équilibre changeant entre les expéditions industrielles et grand public.
Le commerce électronique devrait croître à un CAGR de 6,01 % jusqu'en 2031. La santé restait une activité à haute valeur ajoutée car les médicaments sensibles à la température nécessitaient une manutention contrôlée. Les exigences de l'ANVISA en matière de bonnes pratiques de distribution soutenaient la demande de processus de chaîne du froid validés et de surveillance de la température. Peli BioThermal s'est associé à Polar Group en mars 2026 pour développer les emballages de chaîne du froid réutilisables et à usage unique au Brésil. Le BFSI soutenait les mouvements de documents et de colis sécurisés liés aux besoins de garde et réglementaires. Une part grand public plus élevée pourrait réduire le revenu moyen par colis car les expéditions grand public étaient souvent plus légères et moins chères. Les prestataires dotés de capacités spécialisées pourraient compenser une partie de cette pression grâce à des mouvements de santé à plus haute valeur ajoutée.
Analyse géographique
Le Brésil détenait 50,45 % de la part du marché CEP domestique en Amérique du Sud en 2025. Le pays combinait l'investissement des places de marché, l'utilisation du paiement instantané et l'infrastructure de commerce électronique la plus développée de la région.[3]"Resolução RDC No. 430/2020," Gouvernement du Brésil, gov.br Les transactions Pix ont augmenté de 25,7 % pour atteindre près de 80 milliards en 2025, et les paiements de consommateur à entreprise ont atteint 43 % de toute l'activité Pix. L'objectif de centres de distribution de MercadoLibre pour 2026 montrait que l'expansion de l'exécution des commandes se déplaçait du Sud-Est vers l'intérieur du pays.
Le Pérou a enregistré le taux de croissance prévu le plus rapide à un CAGR de 6,60 % jusqu'en 2031. L'activité de messagerie a augmenté de 15 % en 2025 et devrait augmenter de 15 % à 20 % en 2026. Le Port de Chancay a traité 336 200 EVP au cours de son premier semestre de pleine exploitation après son ouverture. Il a réduit le temps de transit maritime de Shanghai à Lima de 42 à 23 jours et réduit les coûts d'expédition de 20 %. Le Chili avait plus de 70 % de son réseau routier asphalté et une couverture Chilexpress dans 346 communes.
L'Argentine est restée une économie de colis domestiques importante malgré la volatilité des devises. MercadoLibre utilise un service aérien dédié en 2026 pour améliorer l'accès aux villes de Patagonie et aux villes éloignées. La Colombie a enregistré 84,1 millions d'expéditions de messagerie express au troisième trimestre 2025, dont 61,4 millions de colis individuels de consommateurs.[4]"Mercado Libre lanza su servicio de envíos aéreos en la Argentina," La Nación, lanacion.com.ar DHL a agrandi son campus de Bogotá avec un bâtiment de 30 000 m², étendant ses capacités logistiques premium et de santé. DHL a annoncé l'acquisition d'Aero Cargas S.A. en Uruguay en septembre 2026, établissant sa première opération directe à Montevideo.
Paysage concurrentiel
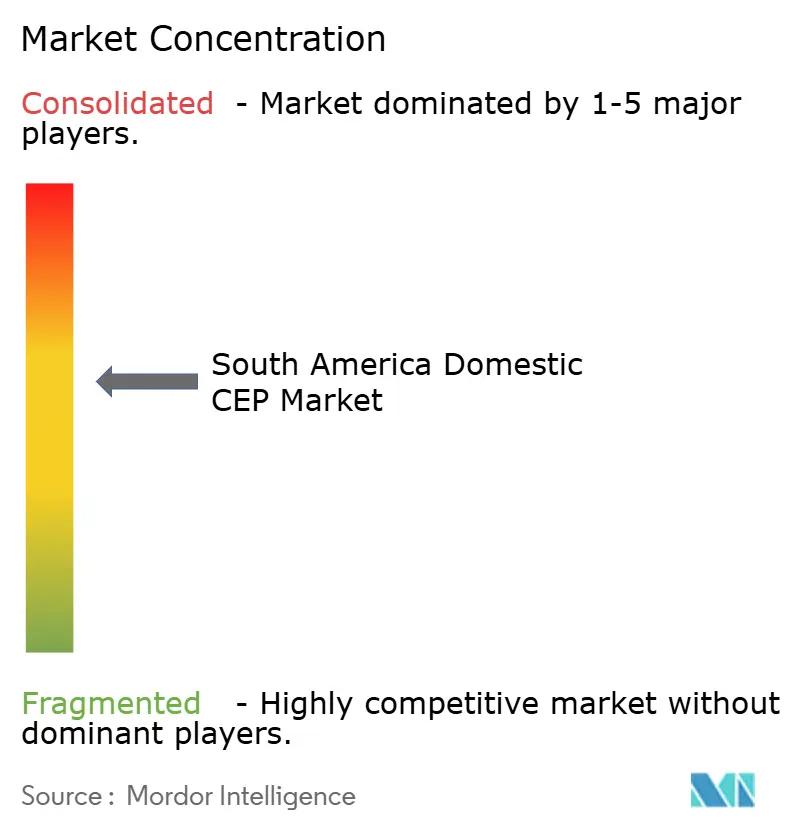
Le marché CEP domestique en Amérique du Sud était modérément concentré au niveau national et réparti entre des clusters de villes. La logistique intégrée aux places de marché est devenue un critère de performance clé car les principales plateformes dirigeaient de grandes parts de volume via leurs propres flottes et réseaux de tri. MercadoLibre acheminait 94 % de ses colis via sa propre infrastructure en 2025. Les opérateurs postaux historiques ont répondu par des programmes pluriannuels combinant la livraison physique avec des fonctions de paiement numérique et de suivi. Les prestataires axés sur la technologie utilisaient la planification dynamique des itinéraires et une connectivité plus large aux plateformes pour concurrencer les réseaux établis.
Loggi a augmenté ses connexions au commerce électronique de 28 à 49 en 2025, couvrant 90 % du commerce en ligne utilisé par les petites et moyennes entreprises. DHL a engagé des ressources pour un hub à São Paulo destiné au service le lendemain, et a annoncé des plans pour étendre sa portée régionale via l'acquisition d'Aero Cargas en septembre 2026. MercadoLibre a renforcé sa présence en matière d'exécution des commandes grâce à un programme 2026 ciblant 42 centres de distribution. Ces mouvements ont accru l'importance de la densité du réseau, de la connectivité aux plateformes et de la livraison à délai défini. Les intégrateurs mondiaux se sont concentrés davantage sur la santé et la logistique spécialisée où les exigences de service étaient plus élevées.
La logistique de santé offrait un domaine défendable car l'infrastructure de chaîne du froid, la certification et le personnel formé créaient des barrières à l'entrée. La livraison au dernier kilomètre dans les villes secondaires restait également ouverte à mesure que les réseaux PUDO et les volumes de petits vendeurs se développaient. Les prestataires de covoiturage et de commerce rapide ont accru la pression sur les prix dans les catégories de livraison urbaine rapide grâce à de grands bassins de chauffeurs. L'intégration Pix est devenue une exigence concurrentielle car une confirmation plus rapide améliorait la libération des commandes et l'efficacité du fonds de roulement.
Leaders du secteur CEP domestique en Amérique du Sud
Empresa Brasileira de Correios e Telegrafos
MercadoLibre, Inc.
DHL Group
Loggi Tecnologia Ltda.
La Poste Group (Including DPD Group)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Septembre 2026 : DHL Global Forwarding a acquis Aero Cargas S.A., un transitaire basé à Montevideo avec plus de 58 ans d'expérience en logistique sud-américaine, établissant la première opération directe de DHL en Uruguay. L'acquisition étend le réseau du Cône Sud de DHL aux sciences de la vie, à la santé et à la logistique industrielle, et s'intègre à son cluster Pérou-Équateur-Argentine-Chili dans le cadre du plan d'investissement stratégique du groupe.
- Septembre 2026 : Shopper a inauguré son premier centre de distribution en dehors de São Paulo, une installation de 7 000 m² à Brasília, ainsi que 6 dark stores à Brasília et Goiânia. L'opération permettait une livraison en 20 minutes 24 heures sur 24 et devrait créer 840 emplois dans la région Centre-Ouest d'ici la fin de l'année.
- Août 2026 : Loggi a lancé une plateforme logistique en libre-service pour les petites et moyennes entreprises brésiliennes, permettant l'intégration numérique, la gestion automatisée des expéditions et l'intégration avec plus de 40 plateformes de commerce électronique, avec une expédition le jour même disponible dès la première inscription.
- Août 2026 : DHL Supply Chain a introduit la solution d'emballage thermique réutilisable Platinum au Brésil pour la logistique de santé, utilisant des panneaux d'isolation sous vide et des matériaux de refroidissement à changement de phase pour maintenir le contrôle de la température jusqu'à 196 heures, conformément aux exigences de bonnes pratiques de distribution de l'ANVISA.


Périmètre du rapport sur le marché CEP domestique en Amérique du Sud
| Express |
| Non-express |
| Entreprise à entreprise (B2B) |
| Entreprise à consommateur (B2C) |
| Consommateur à consommateur (C2C) |
| Expéditions légères |
| Expéditions de poids moyen |
| Expéditions lourdes |
| Aérien |
| Routier |
| Autres |
| Commerce électronique |
| Services financiers (BFSI) |
| Santé |
| Fabrication |
| Industrie primaire |
| Commerce de gros et de détail (hors ligne) |
| Autres |
| Argentine |
| Brésil |
| Chili |
| Colombie |
| Pérou |
| Reste de l'Amérique du Sud |
| Par vitesse de livraison | Express |
| Non-express | |
| Par modèle commercial | Entreprise à entreprise (B2B) |
| Entreprise à consommateur (B2C) | |
| Consommateur à consommateur (C2C) | |
| Par poids d'expédition | Expéditions légères |
| Expéditions de poids moyen | |
| Expéditions lourdes | |
| Par mode de transport | Aérien |
| Routier | |
| Autres | |
| Par secteur d'utilisation final | Commerce électronique |
| Services financiers (BFSI) | |
| Santé | |
| Fabrication | |
| Industrie primaire | |
| Commerce de gros et de détail (hors ligne) | |
| Autres | |
| Par pays | Argentine |
| Brésil | |
| Chili | |
| Colombie | |
| Pérou | |
| Reste de l'Amérique du Sud |


Questions clés auxquelles répond le rapport
Quelle était la valeur de l'activité de messagerie, d'express et de colis domestiques en Amérique du Sud ?
La taille du marché CEP domestique en Amérique du Sud est évaluée à 7,92 milliards USD en 2026 et devrait atteindre 10,36 milliards USD d'ici 2031. Les volumes du commerce électronique et les investissements dans l'exécution des commandes ont soutenu cette expansion sur le marché CEP domestique en Amérique du Sud. Les investissements dans le réseau se sont concentrés sur les centres d'exécution des commandes, la capacité de tri et la couverture au dernier kilomètre.
Quel était le taux de croissance prévu jusqu'en 2031 ?
Le marché CEP domestique en Amérique du Sud devrait croître à un CAGR de 5,52 % de 2026 à 2031. L'intégration des paiements et la capacité de livraison au dernier kilomètre étaient des considérations opérationnelles clés. Les coûts de carburant et les contraintes de livraison restaient des risques importants pour les prestataires de services.
Quelle catégorie de vitesse de livraison détenait la plus grande part ?
Les services non-express détenaient 77,40 % de la part des revenus en 2025, tandis que la livraison express devrait croître plus rapidement à un CAGR de 6,44 %. L'expédition économique continuait de fournir la base d'expéditions la plus large. Les services plus rapides ont gagné en importance principalement là où la densité de colis urbains pouvait les soutenir.
Quel canal client a stimulé la croissance ?
Le B2C détenait 53,17 % de la part des revenus en 2025 et devrait croître à un CAGR de 6,61 % jusqu'en 2031. Les petits vendeurs en ligne ont contribué à la demande de colis grand public. La confirmation des paiements et la gestion des retours restaient des éléments importants du modèle de service.
Pourquoi le transport aérien se développait-il plus rapidement que les autres modes ?
Les colis de santé, les exportations périssables et l'électronique haut de gamme soutenaient le CAGR prévu de 6,32 % du fret aérien jusqu'en 2031. Ces flux nécessitaient un transport plus rapide et plus contrôlé. La capacité aérienne dédiée améliorait l'accès aux destinations où les réseaux routiers avaient des temps de transit plus longs.
Quel pays devrait se développer le plus rapidement ?
Le Pérou devrait croître à un CAGR de 6,60 % jusqu'en 2031, soutenu par la demande de commerce électronique provincial et de nouveaux flux commerciaux. L'ouverture du Port de Chancay a soutenu ces flux. Une meilleure connectivité commerciale a créé une demande supplémentaire pour les services de livraison domestiques.
Dernière mise à jour de la page le:



