
Größe und Marktanteil des südamerikanischen Inlands-CEP-Marktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 7.46 Milliarden US-Dollar |
| Marktgröße (2026) | 7.92 Milliarden US-Dollar |
| Marktgröße (2031) | 10.36 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.52 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des südamerikanischen Inlands-CEP-Marktes von Mordor Intelligence
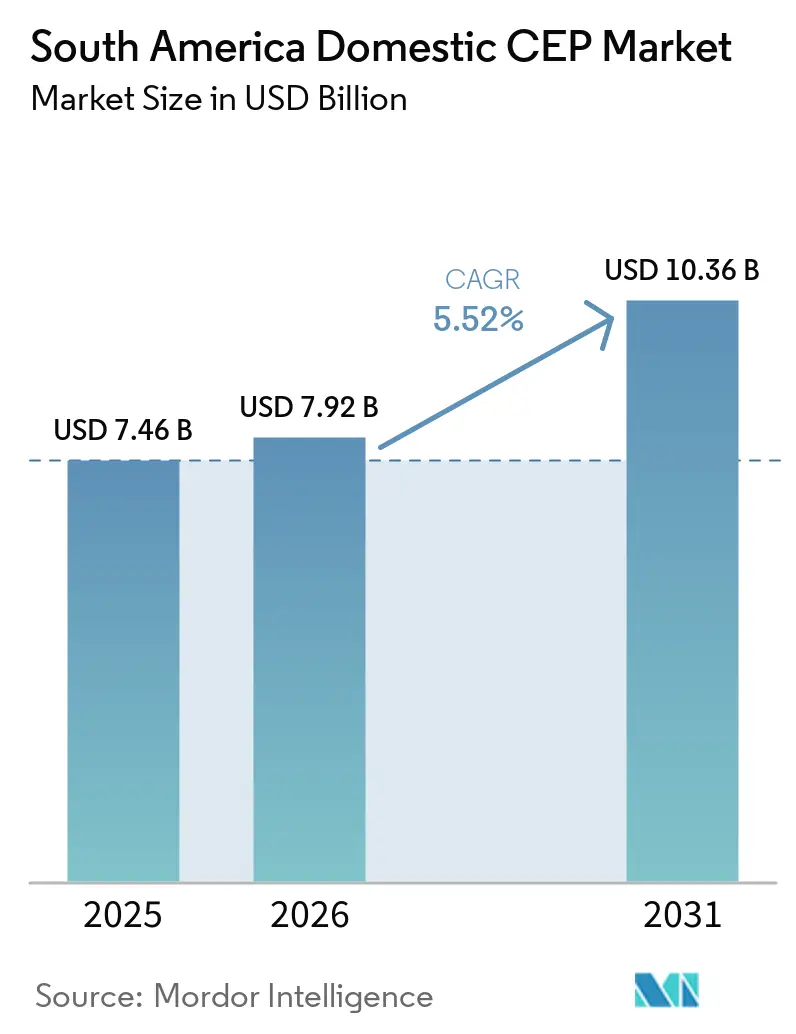
Die Größe des südamerikanischen Inlands-CEP-Marktes wurde im Jahr 2025 auf 7,46 Milliarden USD geschätzt und wird voraussichtlich von 7,92 Milliarden USD im Jahr 2026 auf 10,36 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,52 % während des Prognosezeitraums (2026–2031).
Die E-Commerce-Auftragsdichte nahm in großen Städten und kleineren städtischen Korridoren zu, was Paketvolumina und Investitionen in die Auftragsabwicklung unterstützte. Sofortzahlungssysteme verkürzten die Zeit zwischen dem Kassenvorgang und der Sendungsfreigabe, wodurch die Integration mit Zahlungsinfrastrukturen für Spediteure wichtiger wurde. Marktplatzbetreiber und globale Integratoren investierten in Sortier-, Fulfillment- und Zustellkapazitäten auf der letzten Meile, was die Wettbewerbsposition konventioneller Anbieter veränderte. Der südamerikanische Inlands-CEP-Markt bot Chancen für Betreiber, die sich effektiv mit Marktplatzsystemen vernetzten und zuverlässigen Service zu wettbewerbsfähigen Preisen lieferten. Kraftstoffkosten, Sicherheitsvorfälle und Straßenbeschränkungen belasteten weiterhin die Margen und die Netzwerkreichweite.
Wichtigste Erkenntnisse des Berichts
- Nach Liefergeschwindigkeit hielten Nicht-Express-Dienste im Jahr 2025 einen Marktanteil von 77,40 % am südamerikanischen Inlands-CEP-Markt, während Express-Lieferungen bis 2031 voraussichtlich mit einer CAGR von 6,44 % wachsen werden.
- Nach Geschäftsmodell hielt B2C im Jahr 2025 einen Anteil von 53,17 % am südamerikanischen Inlands-CEP-Markt und verzeichnete zugleich die höchste prognostizierte CAGR von 6,61 % bis 2031.
- Nach Sendungsgewicht machten Leichtsendungen im Jahr 2025 72,54 % des südamerikanischen Inlands-CEP-Marktes aus und wurden bis 2031 mit einer CAGR von 5,69 % prognostiziert.
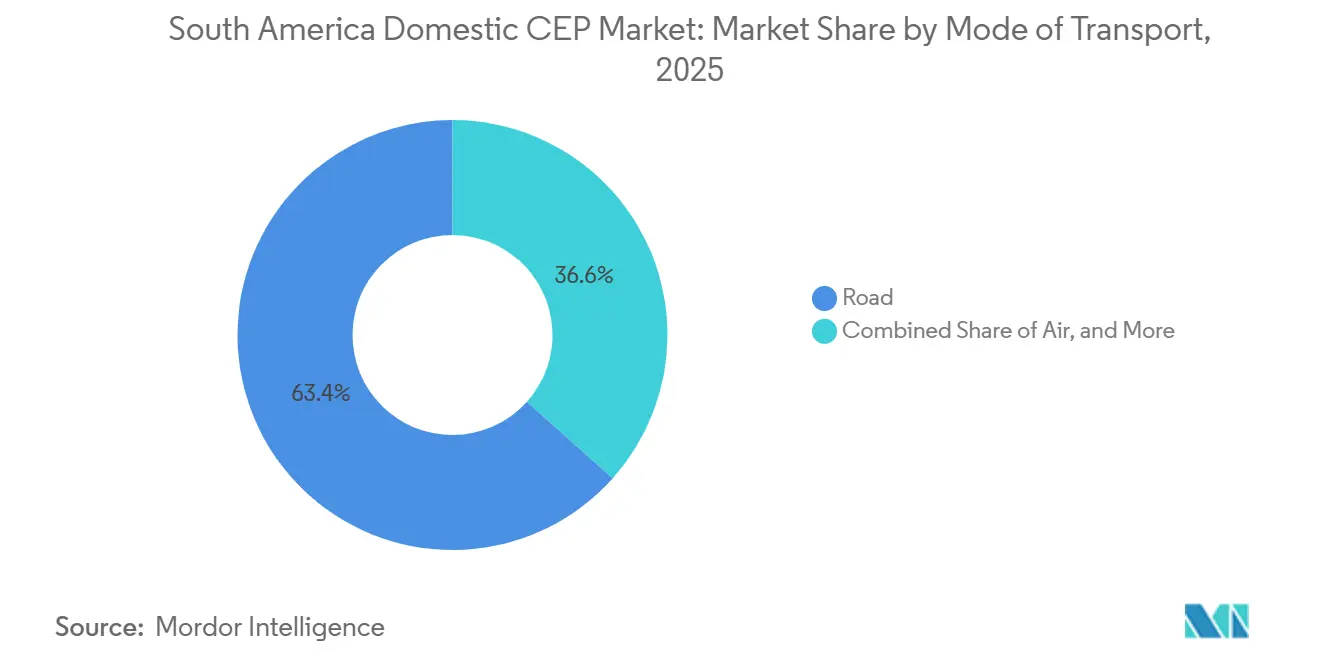
- Nach Transportmodus hielt der Straßentransport im Jahr 2025 einen Marktanteil von 63,39 % am südamerikanischen Inlands-CEP-Markt, während Luftfracht bis 2031 voraussichtlich mit einer CAGR von 6,32 % wachsen wird.
- Nach Endverbraucherbranche hielt die Fertigung im Jahr 2025 einen Anteil von 39,24 % am südamerikanischen Inlands-CEP-Markt, während E-Commerce bis 2031 voraussichtlich mit einer CAGR von 6,01 % wachsen wird.
- Nach Land hielt Brasilien im Jahr 2025 einen Marktanteil von 50,45 % am südamerikanischen Inlands-CEP-Markt, während Peru bis 2031 voraussichtlich mit einer CAGR von 6,60 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im südamerikanischen Inlands-CEP-Markt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| E-Commerce-Paketdichte und Expansion der Marktplatz-Auftragsabwicklung | +1.8% | Brasilien, Argentinien, Chile, Kolumbien | Kurzfristig (≤ 2 Jahre) |
| Erwartungen an Same-Day- und Next-Day-Lieferung in wichtigen städtischen Korridoren | +0.9% | São Paulo, Buenos Aires, Santiago, Bogotá, Lima | Kurzfristig (≤ 2 Jahre) |
| Einführung von Sofortzahlungen zur schnelleren Auftragsfreigabe | +0.8% | Primär Brasilien, Kolumbien und Chile folgen nach | Mittelfristig (2–4 Jahre) |
| Expansion von Dark Stores und Micro-Fulfillment-Zentren | +0.6% | Brasilien, mit Ausweitung auf Chile und Kolumbien | Mittelfristig (2–4 Jahre) |
| Investitionen in Transportkorridore und multimodale Infrastruktur | +0.4% | Südlicher Kegel, Brasilien, Paraguay, Argentinien, Chile | Langfristig (≥ 4 Jahre) |
| Nachfrage nach Paketen für Gesundheitswesen, Verderbliches und temperaturkontrollierte Sendungen | +0.4% | Brasilien, Kolumbien, Peru | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
E-Commerce-Paketdichte und Expansion der Marktplatz-Auftragsabwicklung
E-Commerce blieb die primäre Quelle der Inlandspaket-Nachfrage im südamerikanischen Inlands-CEP-Markt. MercadoLibre verarbeitete im vierten Quartal 2025 95 Bestellungen pro Sekunde und lieferte 75 % der brasilianischen Bestellungen innerhalb von 48 Stunden, nachdem das Unternehmen auf 27 Fulfillment-Center ausgebaut hatte. Das Unternehmen kündigte einen Investitionsplan für 2026 an, der auf 42 Verteilzentren abzielt, und signalisierte damit eine weitere Expansion der Marktplatz-Fulfillment-Kapazität. Shopee eröffnete 2026 3 Fulfillment-Center, und das Auftragsvolumen seines Fulfillment-Netzwerks stieg im Vergleich zu den vorangegangenen 12 Monaten um das 15-Fache. Loggi berichtete, dass die Nutzung von PUDO-Punkten durch brasilianische kleine und mittelständische Unternehmen im ersten Halbjahr 2026 im Jahresvergleich um 53 % gestiegen ist. Plattforminvestitionen verlagerten mehr Verantwortung für die Netzwerkkapazität von Spediteuren auf Marktplätze, wodurch der Zugang der Spediteure zu Volumen stärker von der digitalen und operativen Integration abhing.
Einführung von Sofortzahlungen zur schnelleren Auftragsfreigabe
Brasiliens Pix-System verarbeitete im Jahr 2025 fast 80 Milliarden Transaktionen, ein Anstieg von 25,7 % gegenüber 2024, während Verbraucher-zu-Unternehmen-Zahlungen 43 % seiner Transaktionen ausmachten. Die sofortige Bestätigung beseitigte Abstimmungsverzögerungen, die Bestellungen zuvor vor dem Versand zurückgehalten hatten. DHL Express Brasilien integrierte die Pix-Verarbeitung mit dLocal im Februar 2026, und sein Pix-Zahlungsvolumen stieg nach der Integration um 400 %. DHL berichtete auch von einem Anstieg seiner Online-Zahlungsrate um 31 % und kürzeren Paketfreigabezeiten. Ebanx plant, dass Pix bis Ende 2026 45 % des brasilianischen Online-Umsatzes ausmachen wird, verglichen mit 42 % im Jahr 2025. Zahlungssysteme in Kolumbien und Chile könnten vergleichbare Verbesserungen unterstützen, obwohl ihre Adoptionskurven voraussichtlich später als die Brasiliens verlaufen werden.
Erwartungen an Same-Day- und Next-Day-Lieferung in wichtigen städtischen Korridoren
Die Lieferung innerhalb von 48 Stunden wurde zu einem wichtigen Servicemaßstab in den größten Städten, die vom südamerikanischen Inlands-CEP-Markt bedient werden. Amazon Brasilien führte 2026 Amazon Now mit einem 15-Minuten-Lieferversprechen in 8 Städten über nahegelegene Mikro-Verteilzentren ein. Das Unternehmen eröffnet 2026 jede Woche 3 Verteilzentren, verglichen mit 2 pro Woche im Jahr 2025. Rappi erweiterte Turbo auf mehr als 120 Dark Stores in 13 brasilianischen Städten und führte im Februar 2026 Turbo Farma für die 10-minütige Lieferung von Arzneimitteln ein. Die im Juli 2026 angekündigte Expansion von 99Compras weitete die Quick-Commerce-Aktivität auf São Paulo und mehr als 20 Metropolgemeinden aus. Diese Modelle begünstigten Betreiber mit flexibler Routenplanung und kundenaher Fulfillment-Kapazität gegenüber statischen Routenkonzepten.
Expansion von Dark Stores und Micro-Fulfillment-Zentren
Dark Stores veränderten den Standort und den Zeitpunkt von Paketströmen im südamerikanischen Inlands-CEP-Markt. Shopper eröffnete im September 2026 sein erstes Verteilzentrum außerhalb von São Paulo in Brasília, zusammen mit 6 Dark Stores in Brasília und Goiânia. Der Betrieb unterstützte die Lieferung innerhalb von 20 Minuten und zeigte, dass das Modell auf andere große Ballungsräume ausgeweitet werden kann. Die nahe Lagerplatzierung verbesserte die Routendichte und verkürzte die zurückgelegte Strecke für zeitkritische Bestellungen. Sie ermöglichte es Plattformbetreibern auch, einige Bestellungen intern abzuwickeln, anstatt sie an Paketspediteure weiterzugeben. Dies verringerte den adressierbaren Pool für konventionelle Spediteure in den schnellsten Lieferkategorien.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kraftstoffpreis-, Steuer- und Währungsvolatilität | -1.1% | Brasilien, Chile, Argentinien, Peru | Kurzfristig (≤ 2 Jahre) |
| Straßenqualität, Staus und Lieferbeschränkungen in abgelegenen Gebieten | -0.7% | Brasilien, Peru, Kolumbien, Rest Südamerikas | Langfristig (≥ 4 Jahre) |
| Paketdiebstahl, Betrug und Sicherheitskosten | -0.4% | Brasilien, Peru, Argentinien | Mittelfristig (2–4 Jahre) |
| Verfügbarkeit von Batteriezellen und Elektrifizierungsbereitschaft | -0.3% | Regional, mit kurzfristiger Konzentration in Brasilien und Chile | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kraftstoffpreis-, Steuer- und Währungsvolatilität
Eine Versorgungsunterbrechung Anfang 2026 erhöhte die Ölkosten und ließ die Dieselpreise in Brasilien um mehr als 20 % steigen. Brasiliens ANTT forderte Mindesterhöhungen der Straßenfrachtkosten von 4,8 % bis 7 %, aber Diesel blieb ein wesentlicher Kostenfaktor für Fernstreckenspediteure. Chile sah sich ebenfalls mit starken Kraftstoffpreiserhöhungen konfrontiert, nachdem sein Kraftstoffstabilisierungsprogramm eingestellt wurde. Betreiber mit Nettomargen von 3 % bis 7 % hatten nur begrenzte Kapazität, diese Veränderungen zu absorbieren. Währungsbewegungen in Argentinien erhöhten die Kosten für importierte Vorleistungen für Anbieter, die Einnahmen in lokaler Währung erzielen. Kleinere Spediteure standen unter größerem Konsolidierungsdruck, wenn Verträge keinen Kraftstoff- oder Inflationsschutz enthielten.
Straßenqualität, Staus und Lieferbeschränkungen in abgelegenen Gebieten
Straßennetze beförderten mehr als 60 % des inländischen Güterverkehrs in Brasilien, aber sekundäre und tertiäre Routen schränkten weiterhin eine zuverlässige Paketabdeckung ein. Schnellere Lieferdienste konzentrierten sich auf São Paulo, Rio de Janeiro, Curitiba und Belo Horizonte. Perus Gelände und verstreute Bevölkerungszentren erhöhten die Kosten der letzten Meile außerhalb von Lima, wo Straßen und Adressierung weniger konsistent waren. Kolumbiens Gebirgsgeografie schränkte auch die Wirtschaftlichkeit von Express-Diensten in Sekundärstädten ein. Der Capricorn Bioceanic Corridor sollte neue Hauptrouten erschließen, obwohl ein benötigter 13 Kilometer langer brasilianischer Straßenanschluss noch nicht finanziert war.[1]„Der Capricorn Bioceanic Corridor, Paraguay im Zentrum der südamerikanischen Integration,” Interamerikanische Entwicklungsbank, iadb.org Diese Einschränkungen hielten die Lieferkosten in abgelegenen Gebieten während eines Großteils des Prognosezeitraums hoch.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Liefergeschwindigkeit: Nicht-Express-Dienste stützten die größte Umsatzbasis
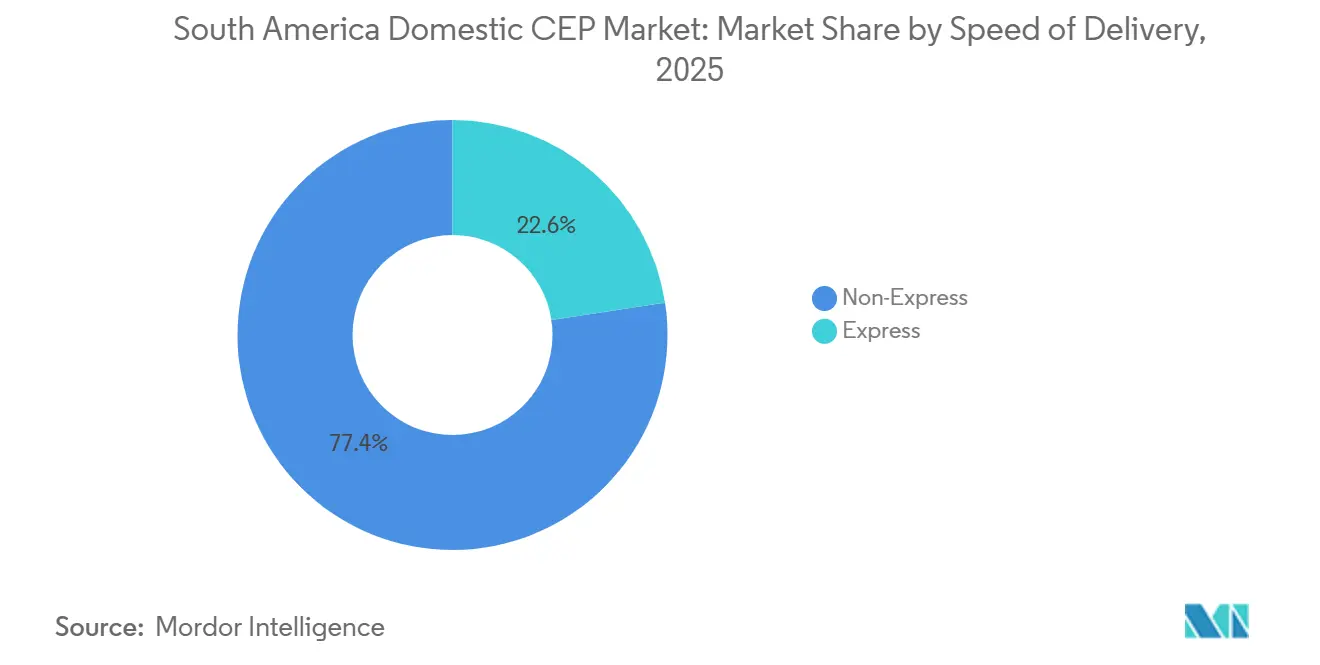
Nicht-Express-Dienste hielten im Jahr 2025 einen Marktanteil von 77,40 % am südamerikanischen Inlands-CEP-Markt. Günstige Versandoptionen eigneten sich für kostenbewusste Verbraucher und Lieferketten, die den Gesamtfrachtaufwand höher gewichteten als die Geschwindigkeit. Diese Umsatzbasis half Spediteuren, Routendichte aufzubauen und eine breite Netzwerkabdeckung aufrechtzuerhalten. Das Ausmaß dieser Ströme unterstützte auch die Wirtschaftlichkeit schnellerer Dienste auf gemeinsamen Routen. Es gab Anbietern eine breite Sendungsbasis, von der aus sie schnellere Produkte entwickeln konnten.
Express-Lieferungen wurden bis 2031 mit einer CAGR von 6,44 % prognostiziert. Die Nachfrage nach kürzeren Lieferfenstern breitete sich von den größten brasilianischen Städten auf Sekundärstädte und Nachbarländer aus. MercadoLibres 48-Stunden-Leistung im Jahr 2025 veranschaulichte den Servicestandard, den Plattformbetriebe setzten. Die Express-Akzeptanz dürfte in dichten städtischen Gebieten am stärksten bleiben, wo Liefervolumina die erforderliche Kostenbasis unterstützen können. Kleinere Städte werden voraussichtlich stärker auf Nicht-Express-Dienste angewiesen bleiben. Dieser Unterschied erforderte von Anbietern, separate Servicemodelle innerhalb desselben Netzwerks zu verwalten.


Nach Geschäftsmodell: B2C-Nachfrage führte Umsatz und Wachstum an
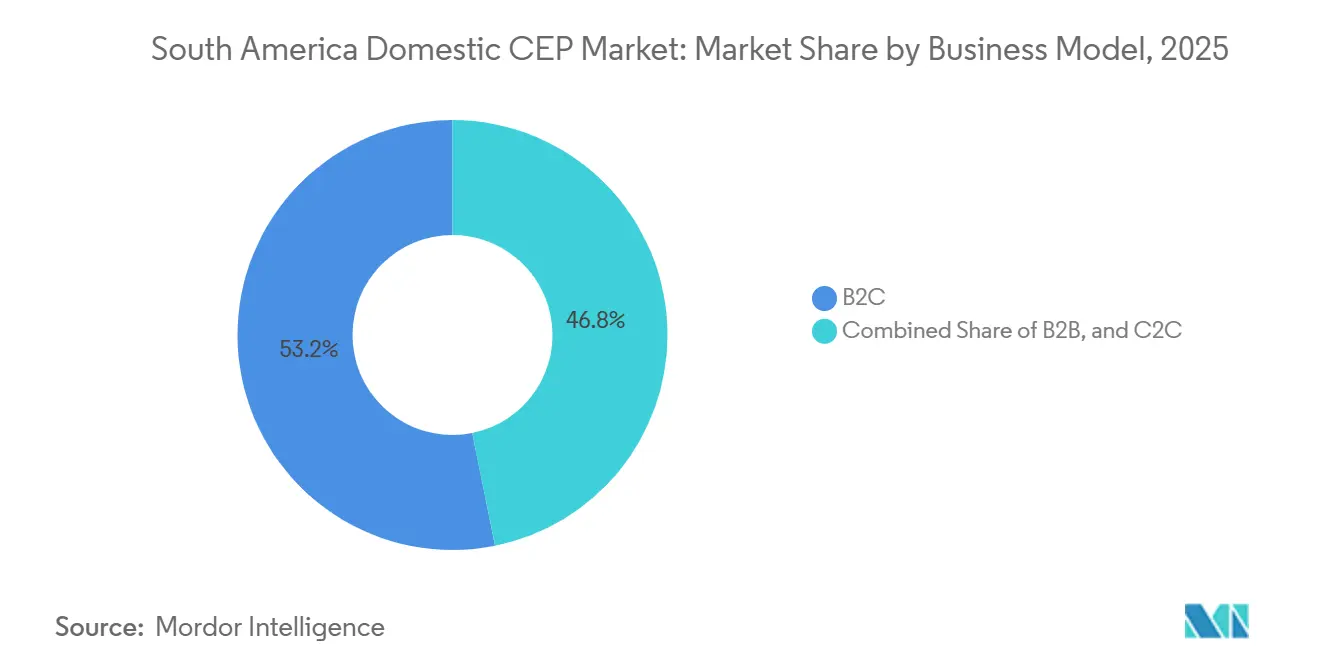
B2C machte im Jahr 2025 53,17 % des südamerikanischen Inlands-CEP-Marktes aus. Es war auch das am schnellsten wachsende Geschäftsmodell mit einer prognostizierten CAGR von 6,61 % bis 2031. Verbraucher-E-Commerce schuf eine stetige Paketnachfrage bei einer wachsenden Basis kleiner Online-Verkäufer. Pix reduzierte die Reibung beim Kassenvorgang und verkürzte die Zeit, die benötigt wurde, um bezahlte Bestellungen an das Liefernetzwerk freizugeben. Es erhöhte auch die Bedeutung eines zuverlässigen Echtzeit-Datenaustauschs zwischen Verkäufern und Spediteuren.
B2B unterstützte weiterhin die Ersatzteilversorgung, den Industrievertrieb und den Dokumententransport. Sein relativer Beitrag stand unter Druck, da digitale Beschaffung und Marktplatz-Fulfillment einige traditionelle Großhandelsströme ersetzten. C2C-Dienste wurden durch Wiederverkaufsplattformen und Gig-Delivery-Anwendungen unterstützt, blieben jedoch kleiner und hatten einen geringeren Umsatz pro Paket. Verbraucherrücksendungen schufen eine zusätzliche Betriebsanforderung im Rahmen des brasilianischen Verbraucherschutzkodex. Spediteure mussten Rücksendebewegungen genau bepreisen, um die B2C-Rentabilität zu schützen. Diese betrieblichen Anforderungen machten Verbraucherkanäle anspruchsvoller, als einfache ausgehende Liefervolumina vermuten ließen.

Nach Sendungsgewicht: Leichtsendungen behielten ihre Führungsposition
Leichtsendungen machten im Jahr 2025 72,54 % des Umsatzes aus und wurden bis 2031 mit einer CAGR von 5,69 % prognostiziert. Bekleidung, Accessoires, Schönheitsprodukte, Arzneimittel und kleinere Elektronikgeräte unterstützten diesen Mix. Mittelschwere Sendungen bedienten Haushaltsgeräte und einige B2B-Anforderungen, aber ihr relativer Anteil nahm ab. Schwere Sendungen blieben auf Automobilteile und Industrieanlagen konzentriert. Ihr spezieller Handhabungsbedarf begrenzte ihre Rolle in hochfrequenten Verbraucherliefernetzwerken.
Amazons lokales Fulfillment-Modell in Brasilien bediente 55 % bis 60 % der Nachfrage im Südosten und war für leichte, schnell drehende Produktsortimente konzipiert. Sein 15-Minuten-Versprechen war für kleine Artikel, die nah beim Kunden gelagert werden, praktisch. Eine hohe Haltedichte reduzierte die Stücklieferkosten, obwohl preissensible Kunden den Umsatz pro Sendung begrenzten. Dies machte die Routenoptimierung für die Rentabilität im südamerikanischen Inlands-CEP-Markt wichtig. MercadoLibres Verteilzentrum-Programm basierte darauf, leichte Bestände nahe an dichten städtischen Postleitzahlen zu platzieren.[2]„Mercado Libre Lanza su Servicio de Envíos Aéreos en la Argentina,” AAACI, aaaci.org.ar Dieser Ansatz erhöhte den Wert der Bestandsplatzierung ebenso wie der Transportdurchführung.
Nach Transportmodus: Straße behielt die Größenordnung, während Luft schneller expandierte
Der Straßentransport behielt im Jahr 2025 einen Umsatzanteil von 63,39 %, was ihn zum Kernmodus im südamerikanischen Inlands-CEP-Markt machte. Straßennetze verbanden die wichtigsten Logistikkorridore in Brasilien und im Südlichen Kegel. Ihre Größenordnung unterstützte die Standard- und Günstigpaketlieferung über große Gebiete. Kraftstoffkosten und Straßenstaus schufen Preis- und Servicerisiken. Diese Einschränkungen waren besonders wichtig auf langen Routen mit geringerer Lieferdichte.
Luftfracht wurde bis 2031 mit einer CAGR von 6,32 % prognostiziert, der höchsten Rate unter den Transportmodi. Gesundheitspakete, verderbliche Exporte und hochwertige Elektronik unterstützten ihre Nutzung, wo Terminsicherheit wichtig war. MercadoLibre startete 2026 dedizierte Frachtflüge in Argentinien unter Nutzung der Kapazität von Aerolíneas Argentinas, um Ushuaia, Bariloche, Neuquén und Trelew zu bedienen. LATAM Cargo berichtete von einem Wachstum von 43 % bei pharmazeutischen Volumina im Jahr 2025 auf 221 CEIV Pharma-zertifizierten Routen. Schiene, Wasserwege und intermodale Dienste blieben kleiner, könnten aber an Bedeutung gewinnen, wenn sich die Korridorinfrastruktur verbessert. Ihre Entwicklung könnte Alternativen bieten, wo die Straßenkapazität eingeschränkt ist.
Nach Endverbraucherbranche: Fertigung hielt die Umsatzführerschaft, während E-Commerce schneller wuchs
Die Fertigung erwirtschaftete im Jahr 2025 39,24 % des inländischen CEP-Umsatzes. Automobil-, Konsumgüter- und Landmaschinen-Lieferketten unterstützten regelmäßige Geschäftssendungen in Brasilien und Argentinien. Dieses Muster sollte den Vorsprung der Fertigung im Umsatzmix im Laufe der Zeit verringern. Spediteur-Umsatzmodelle müssten ein sich veränderndes Gleichgewicht zwischen Industrie- und Verbrauchersendungen berücksichtigen.
E-Commerce wurde bis 2031 mit einer CAGR von 6,01 % prognostiziert. Das Gesundheitswesen blieb eine hochwertige Aktivität, da temperaturempfindliche Arzneimittel eine kontrollierte Handhabung erforderten. Die ANVISA-Anforderungen für gute Vertriebspraktiken unterstützten die Nachfrage nach validierten Kühlkettenprozessen und Temperaturüberwachung. Peli BioThermal ging im März 2026 eine Partnerschaft mit Polar Group ein, um wiederverwendbare und Einweg-Kühlkettenverpackungen in Brasilien auszubauen. BFSI unterstützte Dokument- und Sicherheitspaketbewegungen, die mit Verwahrungs- und Regulierungsanforderungen verbunden sind. Ein höherer Verbraucheranteil könnte den durchschnittlichen Umsatz pro Paket senken, da Verbrauchersendungen oft leichter und günstiger sind. Anbieter mit Spezialkenntnissen könnten einen Teil dieses Drucks durch höherwertige Gesundheitsbewegungen ausgleichen.
Geografische Analyse
Brasilien hielt im Jahr 2025 einen Marktanteil von 50,45 % am südamerikanischen Inlands-CEP-Markt. Das Land kombinierte Marktplatzinvestitionen, Sofortzahlungsnutzung und die am weitesten entwickelte E-Commerce-Infrastruktur der Region.[3]„Resolução RDC Nr. 430/2020,” Regierung Brasiliens, gov.br Pix-Transaktionen stiegen 2025 um 25,7 % auf fast 80 Milliarden, und Verbraucher-zu-Unternehmen-Zahlungen erreichten 43 % aller Pix-Aktivitäten. MercadoLibres Verteilzentrum-Ziel für 2026 zeigte, dass die Fulfillment-Expansion vom Südosten in das Landesinnere voranschritt.
Peru verzeichnete die schnellste prognostizierte Wachstumsrate mit einer CAGR von 6,60 % bis 2031. Die Kuriertätigkeit wuchs 2025 um 15 % und sollte 2026 um 15 % bis 20 % steigen. Der Hafen von Chancay verarbeitete in seinem ersten halben Jahr des Vollbetriebs nach der Eröffnung 336.200 TEU. Er reduzierte die Seetransitzeit von Shanghai nach Lima von 42 auf 23 Tage und senkte die Versandkosten um 20 %. Chile hatte mehr als 70 % seines Straßennetzes asphaltiert und Chilexpress-Abdeckung in 346 Gemeinden.
Argentinien blieb trotz Währungsvolatilität eine wichtige Inlandspaket-Wirtschaft. MercadoLibre nutzt 2026 dedizierten Luftdienst, um den Zugang zu patagonischen und abgelegenen Städten zu verbessern. Kolumbien verzeichnete im dritten Quartal 2025 84,1 Millionen Express-Nachrichtensendungen, darunter 61,4 Millionen einzelne Verbraucherpakete.[4]„Mercado Libre lanza su servicio de envíos aéreos en la Argentina,” La Nación, lanacion.com.ar DHL erweiterte seinen Bogotá-Campus um ein 30.000 m² großes Gebäude und baute seine Premium- und Gesundheitslogistikkapazität aus. DHL kündigte im September 2026 die Übernahme von Uruguays Aero Cargas S.A. an und etablierte damit seinen ersten direkten Betrieb in Montevideo.
Wettbewerbslandschaft
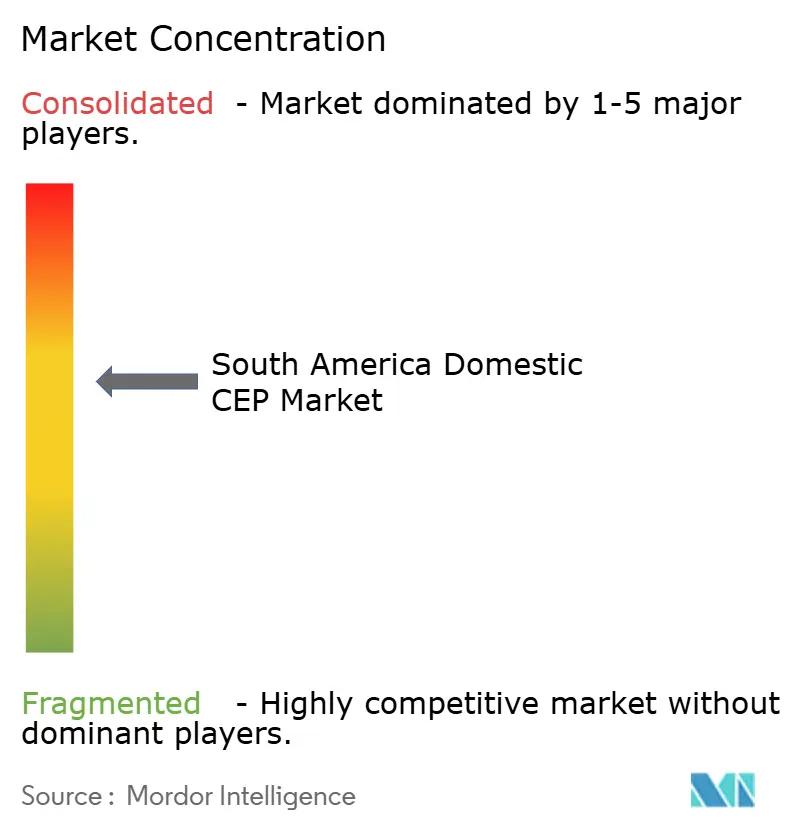
Der südamerikanische Inlands-CEP-Markt war auf nationaler Ebene mäßig konzentriert und über Stadtcluster verteilt. Marktplatz-integrierte Logistik wurde zu einem wichtigen Leistungsmaßstab, da führende Plattformen große Anteile des Volumens über ihre eigenen Flotten und Sortiernetzwerke leiteten. MercadoLibre leitete 2025 94 % seiner Pakete über seine eigene Infrastruktur. Traditionelle Postbetreiber reagierten mit mehrjährigen Programmen, die physische Lieferung mit digitalen Zahlungs- und Tracking-Funktionen kombinierten. Technologieorientierte Anbieter nutzten dynamische Routenplanung und breitere Plattformkonnektivität, um mit etablierten Netzwerken zu konkurrieren.
Loggi erhöhte seine E-Commerce-Verbindungen im Jahr 2025 von 28 auf 49 und deckte damit 90 % des Online-Einzelhandels kleiner und mittelständischer Unternehmen ab. DHL verpflichtete Ressourcen für einen São Paulo-Hub für den Next-Day-Service und kündigte Pläne an, seine regionale Reichweite durch die Aero Cargas-Übernahme im September 2026 auszubauen. MercadoLibre stärkte seine Fulfillment-Präsenz durch ein 2026er Programm mit dem Ziel von 42 Verteilzentren. Diese Schritte erhöhten die Bedeutung von Netzwerkdichte, Plattformkonnektivität und termingebundener Lieferung. Globale Integratoren konzentrierten sich stärker auf Gesundheitswesen und Speziallogistik, wo die Serviceanforderungen höher waren.
Gesundheitslogistik bot einen verteidigbaren Bereich, da Kühlketteninfrastruktur, Zertifizierung und geschultes Personal Markteintrittsbarrieren schufen. Die Zustellung auf der letzten Meile in Sekundärstädten blieb ebenfalls offen, da sich PUDO-Netzwerke und Kleinverkäufervolumina entwickelten. Fahrdienst- und Quick-Commerce-Anbieter erhöhten den Preisdruck in schnellen städtischen Lieferkategorien durch große Fahrerpools. Die Pix-Integration wurde zu einer Wettbewerbsanforderung, da eine schnellere Bestätigung die Auftragsfreigabe und die Effizienz des Betriebskapitals verbesserte.
Marktführer im südamerikanischen Inlands-CEP-Markt
Empresa Brasileira de Correios e Telegrafos
MercadoLibre, Inc.
DHL Group
Loggi Tecnologia Ltda.
La Poste Group (Including DPD Group)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- September 2026: DHL Global Forwarding übernahm Aero Cargas S.A., einen in Montevideo ansässigen Frachtdienstleister mit über 58 Jahren Erfahrung in der südamerikanischen Logistik, und etablierte damit DHLs ersten direkten Betrieb in Uruguay. Die Übernahme erweitert DHLs Netzwerk im Südlichen Kegel in die Bereiche Life Sciences, Gesundheitswesen und Industrielogistik und integriert sich in seinen Peru-Ecuador-Argentinien-Chile-Cluster als Teil des strategischen Investitionsplans der Gruppe.
- September 2026: Shopper eröffnete sein erstes Verteilzentrum außerhalb von São Paulo, eine 7.000 m² große Anlage in Brasília, zusammen mit 6 Dark Stores in Brasília und Goiânia. Der Betrieb ermöglichte eine 20-minütige Lieferung 24 Stunden am Tag und sollte bis Jahresende 840 Arbeitsplätze in der Mitte-West-Region schaffen.
- August 2026: Loggi startete eine Self-Service-Logistikplattform für brasilianische kleine und mittelständische Unternehmen, die digitales Onboarding, automatisiertes Sendungsmanagement und Integration mit mehr als 40 E-Commerce-Plattformen ermöglicht, mit Same-Day-Versand ab der ersten Registrierung.
- August 2026: DHL Supply Chain führte in Brasilien die Platinum-Lösung für wiederverwendbare Thermoverpackungen für die Gesundheitslogistik ein, die Vakuumisolationspaneele und Phasenwechsel-Kühlmaterialien verwendet, um die Temperaturkontrolle für bis zu 196 Stunden aufrechtzuerhalten, in Übereinstimmung mit den ANVISA-Anforderungen für gute Vertriebspraktiken.


Berichtsumfang des südamerikanischen Inlands-CEP-Marktes
| Express |
| Nicht-Express |
| Unternehmen-zu-Unternehmen (B2B) |
| Unternehmen-zu-Verbraucher (B2C) |
| Verbraucher-zu-Verbraucher (C2C) |
| Leichtsendungen |
| Mittelschwere Sendungen |
| Schwere Sendungen |
| Luft |
| Straße |
| Sonstige |
| E-Commerce |
| Finanzdienstleistungen (BFSI) |
| Gesundheitswesen |
| Fertigung |
| Primärindustrie |
| Groß- und Einzelhandel (Offline) |
| Sonstige |
| Argentinien |
| Brasilien |
| Chile |
| Kolumbien |
| Peru |
| Rest Südamerikas |
| Nach Liefergeschwindigkeit | Express |
| Nicht-Express | |
| Nach Geschäftsmodell | Unternehmen-zu-Unternehmen (B2B) |
| Unternehmen-zu-Verbraucher (B2C) | |
| Verbraucher-zu-Verbraucher (C2C) | |
| Nach Sendungsgewicht | Leichtsendungen |
| Mittelschwere Sendungen | |
| Schwere Sendungen | |
| Nach Transportmodus | Luft |
| Straße | |
| Sonstige | |
| Nach Endverbraucherbranche | E-Commerce |
| Finanzdienstleistungen (BFSI) | |
| Gesundheitswesen | |
| Fertigung | |
| Primärindustrie | |
| Groß- und Einzelhandel (Offline) | |
| Sonstige | |
| Nach Land | Argentinien |
| Brasilien | |
| Chile | |
| Kolumbien | |
| Peru | |
| Rest Südamerikas |


Im Bericht beantwortete Schlüsselfragen
Wie hoch war der Wert der inländischen Kurier-, Express- und Pakettätigkeit in Südamerika?
Die Größe des südamerikanischen Inlands-CEP-Marktes wird im Jahr 2026 auf 7,92 Milliarden USD geschätzt und soll bis 2031 10,36 Milliarden USD erreichen. E-Commerce-Volumina und Fulfillment-Investitionen unterstützten diese Expansion im südamerikanischen Inlands-CEP-Markt. Netzwerkinvestitionen konzentrierten sich auf Fulfillment-Center, Sortierkapazität und Abdeckung der letzten Meile.
Wie hoch war die prognostizierte Wachstumsrate bis 2031?
Der südamerikanische Inlands-CEP-Markt wurde mit einer CAGR von 5,52 % von 2026 bis 2031 prognostiziert. Zahlungsintegration und Kapazität der letzten Meile waren wichtige betriebliche Überlegungen. Kraftstoffkosten und Lieferbeschränkungen blieben wichtige Risiken für Dienstleister.
Welche Liefergeschwindigkeitskategorie hielt den größten Anteil?
Nicht-Express-Dienste hielten im Jahr 2025 einen Umsatzanteil von 77,40 %, während Express-Lieferungen mit einer CAGR von 6,44 % schneller wachsen sollten. Günstige Versandoptionen lieferten weiterhin die breitere Sendungsbasis. Schnellere Dienste gewannen hauptsächlich dort an Bedeutung, wo die städtische Paketdichte sie unterstützen konnte.
Welcher Kundenkanal trieb das Wachstum an?
B2C hielt im Jahr 2025 einen Umsatzanteil von 53,17 % und sollte bis 2031 mit einer CAGR von 6,61 % wachsen. Kleine Online-Verkäufer trugen zur Verbraucherpaket-Nachfrage bei. Zahlungsbestätigung und Retourenmanagement blieben wesentliche Elemente des Servicemodells.
Warum expandierte der Lufttransport schneller als andere Modi?
Gesundheitspakete, verderbliche Exporte und hochwertige Elektronik unterstützten die prognostizierte CAGR von 6,32 % der Luftfracht bis 2031. Diese Ströme erforderten schnelleren und kontrollierten Transport. Dedizierte Luftkapazität verbesserte den Zugang zu Standorten, wo Straßennetze längere Transitzeiten hatten.
Welches Land sollte am schnellsten expandieren?
Peru wurde bis 2031 mit einer CAGR von 6,60 % prognostiziert, unterstützt durch provinzielle E-Commerce-Nachfrage und neue Handelsströme. Die Eröffnung des Hafens von Chancay unterstützte diese Ströme. Verbesserte Handelskonnektivität schuf zusätzliche Nachfrage nach inländischen Lieferdiensten.
Seite zuletzt aktualisiert am:



