
Tamanho e Participação do Mercado de CEP Doméstico da América do Sul
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
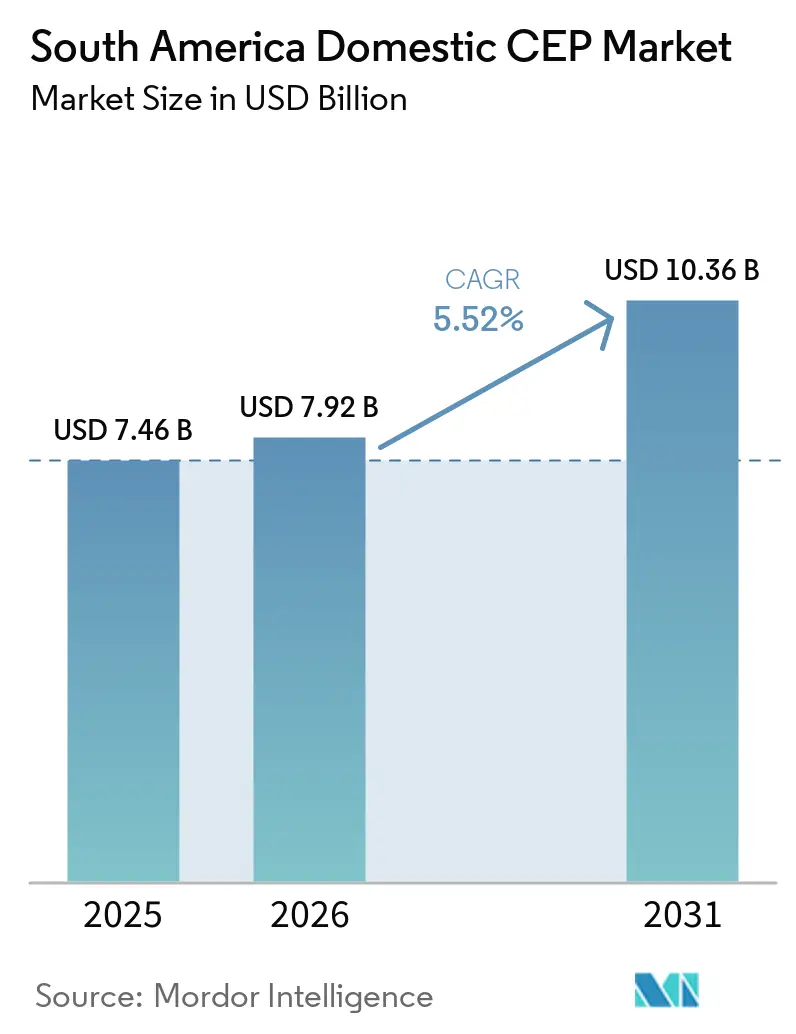
| Tamanho do mercado no ano base (2025) | 7.46 Bilhões de dólares |
| Tamanho do Mercado (2026) | 7.92 Bilhões de dólares |
| Tamanho do Mercado (2031) | 10.36 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.52 % |
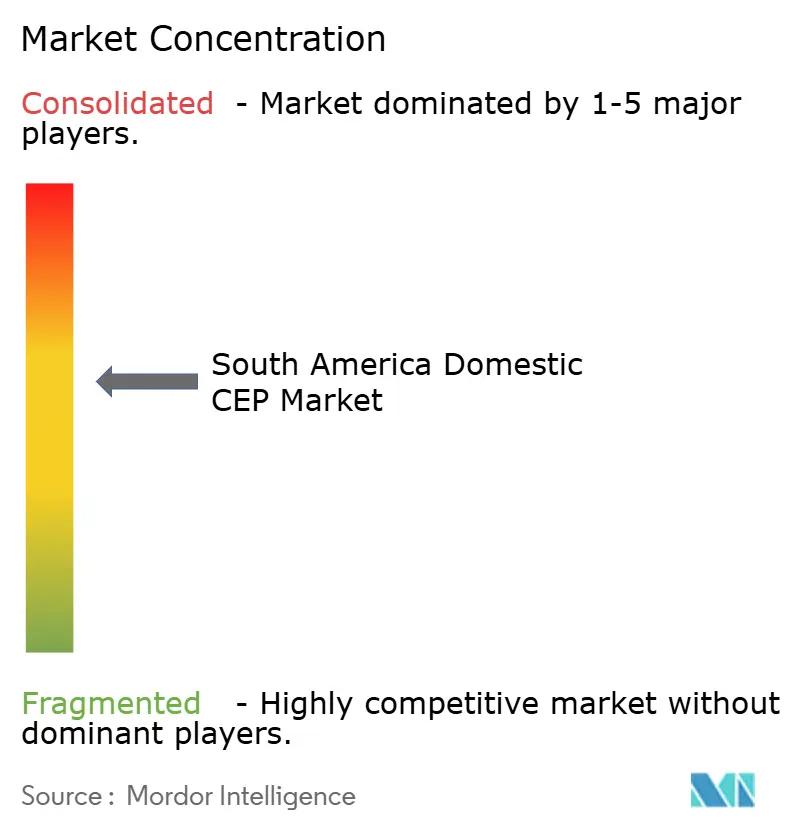
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de CEP Doméstico da América do Sul por Mordor Intelligence
O tamanho do Mercado de CEP Doméstico da América do Sul foi avaliado em 7,46 bilhões de USD em 2025 e estima-se que cresça de 7,92 bilhões de USD em 2026 para atingir 10,36 bilhões de USD até 2031, a um CAGR de 5,52% durante o período de previsão (2026-2031).
A densidade de pedidos de e-commerce estava aumentando nas grandes cidades e nos corredores urbanos menores, o que sustentou os volumes de encomendas e os investimentos em fulfillment. Os sistemas de pagamento instantâneo reduziram o tempo entre o checkout e a liberação da remessa, tornando a integração com os sistemas de pagamento mais importante para as transportadoras. Operadores de marketplace e integradores globais estavam investindo em capacidade de triagem, fulfillment e última milha, o que alterou a posição competitiva dos provedores convencionais. O mercado de CEP doméstico da América do Sul ofereceu oportunidades para operadores que se conectaram efetivamente com os sistemas de marketplace e entregaram serviços confiáveis a preços competitivos. Os custos de combustível, incidentes de segurança e restrições rodoviárias continuaram a pressionar as margens e o alcance da rede.
Principais Conclusões do Relatório
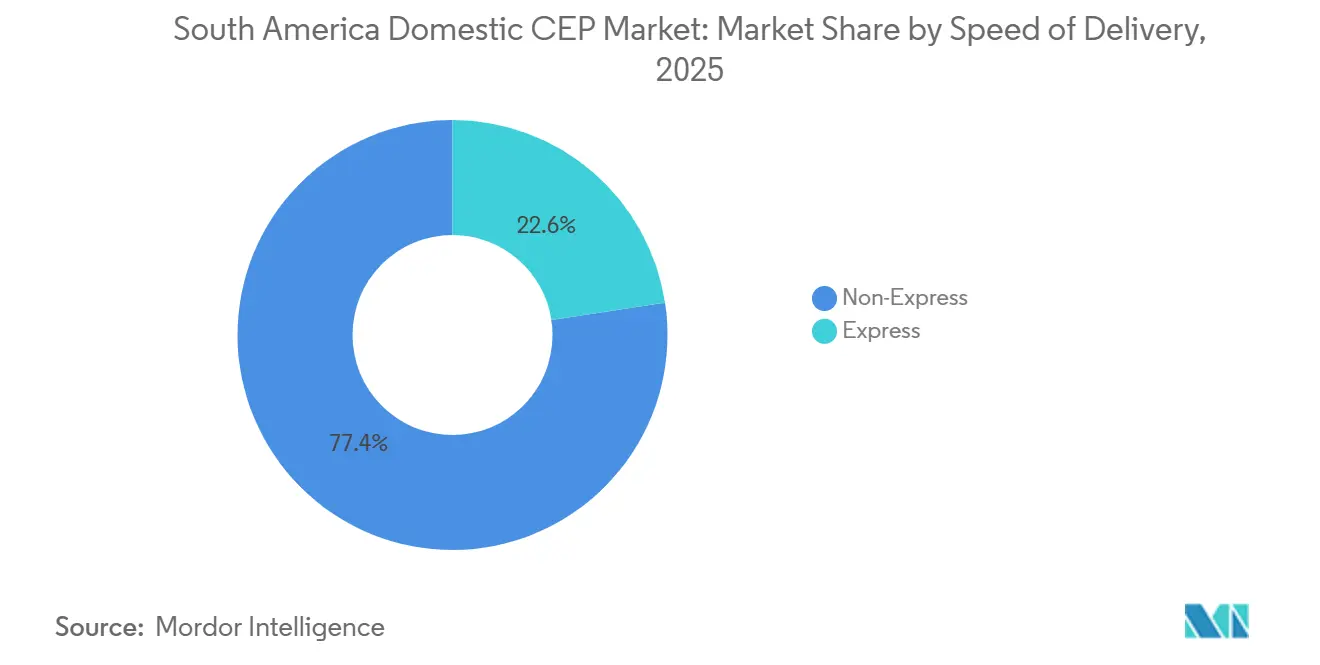
- Por velocidade de entrega, os serviços não expressos detinham 77,40% da participação do mercado de CEP doméstico da América do Sul em 2025, enquanto a entrega expressa foi prevista para crescer a um CAGR de 6,44% até 2031.
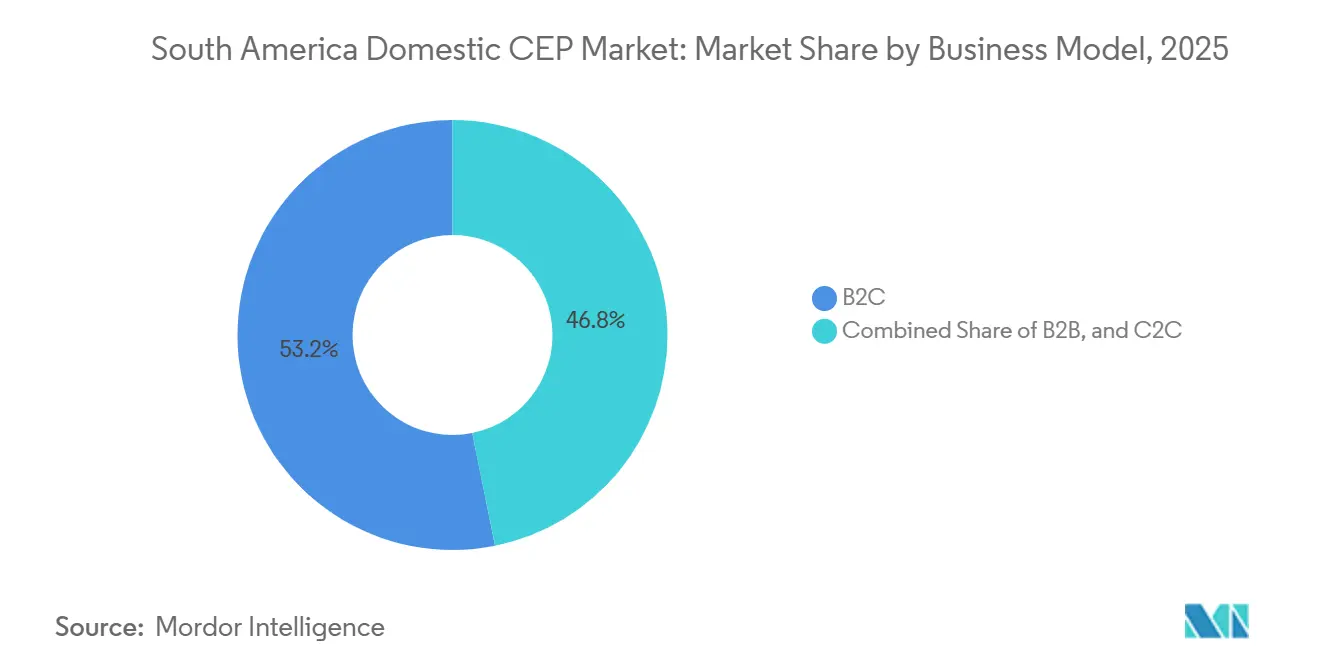
- Por modelo de negócio, o B2C detinha 53,17% do tamanho do mercado de CEP doméstico da América do Sul em 2025 e também registrou o maior CAGR projetado de 6,61% até 2031.
- Por peso de remessa, as remessas de peso leve representaram 72,54% do tamanho do mercado de CEP doméstico da América do Sul em 2025 e foram previstas para expandir a um CAGR de 5,69% até 2031.
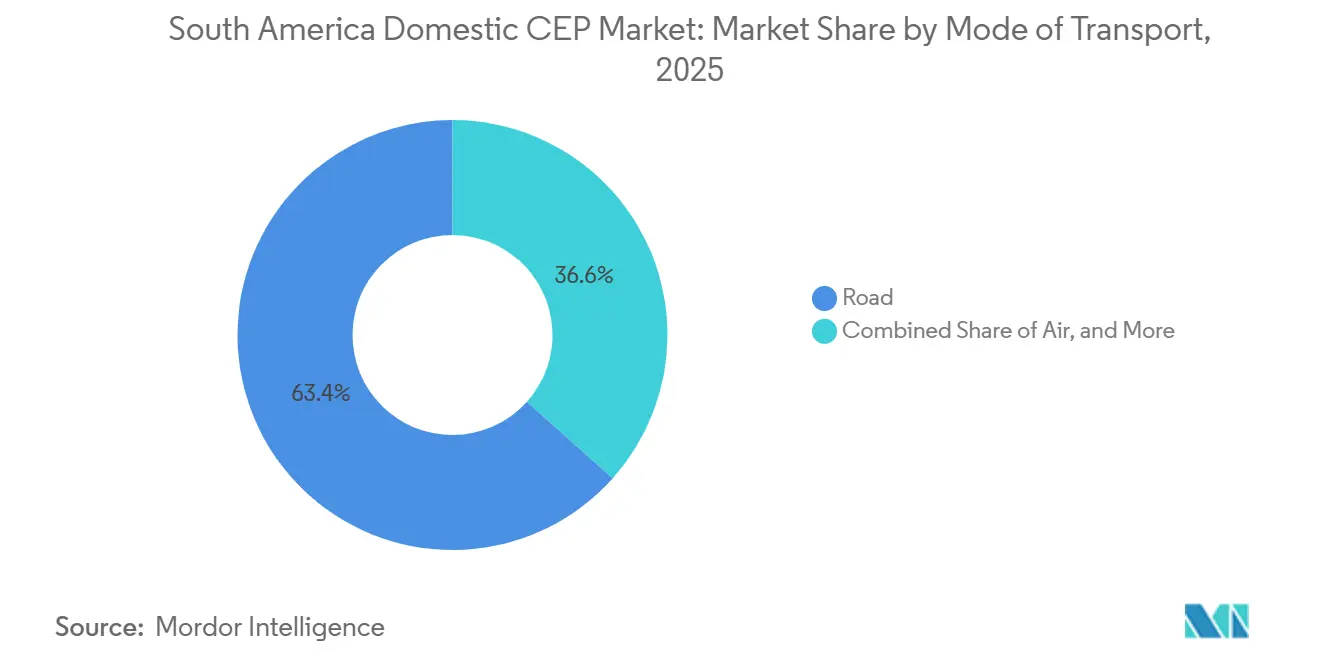
- Por modo de transporte, o transporte rodoviário detinha 63,39% da participação do mercado de CEP doméstico da América do Sul em 2025, enquanto o frete aéreo foi previsto para crescer a um CAGR de 6,32% até 2031.
- Por setor de usuário final, a manufatura detinha 39,24% do tamanho do mercado de CEP doméstico da América do Sul em 2025, enquanto o e-commerce foi previsto para expandir a um CAGR de 6,01% até 2031.
- Por país, o Brasil detinha 50,45% da participação do mercado de CEP doméstico da América do Sul em 2025, enquanto o Peru foi previsto para crescer a um CAGR de 6,60% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de CEP Doméstico da América do Sul
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Densidade de Encomendas de E-Commerce e Expansão do Fulfillment de Marketplace | +1.8% | Brasil, Argentina, Chile, Colômbia | Curto prazo (≤ 2 anos) |
| Expectativas de Entrega no Mesmo Dia e no Dia Seguinte nos Principais Corredores Urbanos | +0.9% | São Paulo, Buenos Aires, Santiago, Bogotá, Lima | Curto prazo (≤ 2 anos) |
| Adoção de Pagamento Instantâneo Permitindo Liberação Mais Rápida de Pedidos | +0.8% | Brasil principalmente, Colômbia e Chile em seguida | Médio prazo (2-4 anos) |
| Expansão de Dark Stores e Micro-Fulfillment | +0.6% | Brasil, com expansão para Chile e Colômbia | Médio prazo (2-4 anos) |
| Investimento em Corredores de Transporte e Infraestrutura Multimodal | +0.4% | Cone Sul, Brasil, Paraguai, Argentina, Chile | Longo prazo (≥ 4 anos) |
| Demanda por Encomendas de Saúde, Perecíveis e com Controle de Temperatura | +0.4% | Brasil, Colômbia, Peru | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Densidade de Encomendas de E-Commerce e Expansão do Fulfillment de Marketplace
O e-commerce permaneceu como a principal fonte de demanda de encomendas domésticas no mercado de CEP doméstico da América do Sul. O MercadoLibre processou 95 pedidos por segundo no quarto trimestre de 2025 e entregou 75% dos pedidos brasileiros em até 48 horas após expandir para 27 centros de fulfillment. A empresa anunciou um plano de investimento para 2026 com foco em 42 centros de distribuição, indicando a expansão contínua da capacidade de fulfillment de marketplace. A Shopee abriu 3 centros de fulfillment em 2026, e o volume de pedidos de sua rede de fulfillment aumentou 15 vezes em relação aos 12 meses anteriores. A Loggi relatou que o uso de pontos PUDO entre pequenas e médias empresas brasileiras aumentou 53% em relação ao ano anterior no primeiro semestre de 2026. O investimento em plataformas transferiu mais responsabilidade pela capacidade de rede das transportadoras para os marketplaces, tornando o acesso das transportadoras ao volume mais dependente da integração digital e operacional.
Adoção de Pagamento Instantâneo Permitindo Liberação Mais Rápida de Pedidos
O sistema Pix do Brasil processou quase 80 bilhões de transações em 2025, um aumento de 25,7% em relação a 2024, enquanto os pagamentos de consumidor para empresa representaram 43% de suas transações. A confirmação imediata eliminou os atrasos de reconciliação que anteriormente retinham os pedidos antes do despacho. A DHL Express Brasil integrou o processamento do Pix com a dLocal em fevereiro de 2026, e seu volume de pagamentos via Pix aumentou 400% após a integração. A DHL também relatou um aumento de 31% em sua taxa de pagamento online e tempos mais curtos de liberação de encomendas. A Ebanx prevê que o Pix represente 45% das vendas online do Brasil até o final de 2026, em comparação com 42% em 2025. Os sistemas de pagamento na Colômbia e no Chile poderiam apoiar melhorias comparáveis, embora suas curvas de adoção fossem esperadas para seguir o Brasil mais tarde.
Expectativas de Entrega no Mesmo Dia e no Dia Seguinte nos Principais Corredores Urbanos
A entrega em até 48 horas tornou-se um importante referencial de serviço nas maiores cidades atendidas pelo mercado de CEP doméstico da América do Sul. A Amazon Brasil introduziu o Amazon Now em 2026 com uma promessa de entrega em 15 minutos em 8 cidades por meio de microcentros de distribuição próximos. A empresa está abrindo 3 centros de distribuição por semana em 2026, em comparação com 2 por semana em 2025. O Rappi expandiu o Turbo para mais de 120 dark stores em 13 cidades brasileiras e introduziu o Turbo Farma em fevereiro de 2026 para entrega farmacêutica em 10 minutos. A expansão do 99Compras anunciada em julho de 2026 estendeu a atividade de quick-commerce para São Paulo e mais de 20 municípios metropolitanos. Esses modelos favoreceram operadores com roteamento flexível e capacidade de fulfillment próxima ao cliente em detrimento de designs de rotas estáticas.
Expansão de Dark Stores e Micro-Fulfillment
As dark stores estavam mudando a localização e o timing dos fluxos de encomendas no mercado de CEP doméstico da América do Sul. A Shopper abriu seu primeiro centro de distribuição fora de São Paulo, em Brasília, em setembro de 2026, juntamente com 6 dark stores em Brasília e Goiânia. A operação suportou entrega em até 20 minutos e demonstrou que o modelo poderia se expandir para outras grandes áreas urbanas. O posicionamento próximo do estoque melhorou a densidade de rotas e reduziu a distância percorrida para pedidos sensíveis ao tempo. Também permitiu que os operadores de plataforma cumprissem alguns pedidos internamente, em vez de entregá-los às transportadoras de encomendas. Isso reduziu o pool endereçável para transportadoras convencionais nas categorias de entrega mais rápida.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade de Preços de Combustível, Impostos e Câmbio | -1.1% | Brasil, Chile, Argentina, Peru | Curto prazo (≤ 2 anos) |
| Qualidade das Estradas, Congestionamento e Restrições de Entrega em Áreas Remotas | -0.7% | Brasil, Peru, Colômbia, Restante da América do Sul | Longo prazo (≥ 4 anos) |
| Roubo de Encomendas, Fraude e Custos de Segurança | -0.4% | Brasil, Peru, Argentina | Médio prazo (2-4 anos) |
| Disponibilidade de Células de Bateria e Prontidão para Eletrificação | -0.3% | Regional, com concentração de curto prazo no Brasil e Chile | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade de Preços de Combustível, Impostos e Câmbio
Uma interrupção no fornecimento no início de 2026 elevou os custos do petróleo e aumentou os preços do diesel no Brasil em mais de 20%. A ANTT do Brasil exigiu aumentos mínimos nas tarifas de frete rodoviário de 4,8% a 7%, mas o diesel permaneceu um custo importante para as transportadoras de longa distância. O Chile também enfrentou aumentos acentuados nos preços dos combustíveis após o encerramento de seu esquema de estabilização de combustíveis. Operadores com margens líquidas de 3% a 7% tinham capacidade limitada para absorver essas mudanças. As variações cambiais na Argentina elevaram o custo dos insumos importados para provedores que auferiam receita em moeda local. As transportadoras menores enfrentaram maior pressão de consolidação onde os contratos não tinham proteção contra combustível ou inflação.
Qualidade das Estradas, Congestionamento e Restrições de Entrega em Áreas Remotas
As redes rodoviárias transportavam mais de 60% do movimento de carga doméstica no Brasil, mas as rotas secundárias e terciárias ainda limitavam a cobertura confiável de encomendas. Os serviços de entrega mais rápidos estavam concentrados em torno de São Paulo, Rio de Janeiro, Curitiba e Belo Horizonte. O terreno do Peru e os centros populacionais dispersos aumentaram os custos de última milha fora de Lima, onde as estradas e o endereçamento eram menos consistentes. A geografia montanhosa da Colômbia também restringiu a economia dos serviços expressos nas cidades secundárias. O Corredor Bioceânico do Capricórnio deveria abrir novas rotas de tronco, embora um conector rodoviário brasileiro necessário de 13 quilômetros permanecesse sem financiamento.[1]"The Capricorn Bioceanic Corridor, Paraguay at the Center of South American Integration," Inter-American Development Bank, iadb.org Essas restrições mantiveram os custos de entrega em áreas remotas elevados durante grande parte do período de previsão.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Velocidade de Entrega: Serviços Não Expressos Sustentaram a Maior Base de Receita
Os serviços não expressos detinham 77,40% da participação do mercado de CEP doméstico da América do Sul em 2025. O envio econômico era adequado para consumidores sensíveis ao custo e cadeias de suprimentos que davam maior peso à despesa total de frete do que à velocidade. Essa base de receita ajudou as transportadoras a construir densidade de rotas e manter ampla cobertura de rede. A escala desses fluxos também sustentou a economia dos serviços mais rápidos em rotas comuns. Proporcionou aos provedores uma ampla base de remessas a partir da qual desenvolver produtos de maior velocidade.
A entrega expressa foi prevista para crescer a um CAGR de 6,44% de 2026 a 2031. A demanda por janelas de entrega mais curtas estava se espalhando das maiores cidades brasileiras para cidades secundárias e países vizinhos. O desempenho de 48 horas do MercadoLibre em 2025 ilustrou o padrão de serviço que as operações de plataforma estavam estabelecendo. A adoção do serviço expresso provavelmente permaneceria mais forte em áreas urbanas densas, onde os volumes de entrega poderiam suportar a base de custos necessária. Esperava-se que as cidades menores mantivessem uma maior dependência dos serviços não expressos. Essa diferença exigiu que os provedores gerenciassem modelos de serviço separados dentro da mesma rede.


Por Modelo de Negócio: A Demanda B2C Liderou a Receita e o Crescimento
O B2C representou 53,17% do tamanho do mercado de CEP doméstico da América do Sul em 2025. Foi também o modelo de negócio de crescimento mais rápido, com um CAGR previsto de 6,61% até 2031. O e-commerce de consumo criou demanda constante de encomendas em uma base crescente de pequenos vendedores online. O Pix reduziu o atrito no checkout e encurtou o tempo necessário para liberar pedidos pagos para a rede de entrega. Também aumentou a importância da troca confiável de dados em tempo real entre vendedores e transportadoras.
O B2B continuou a apoiar o reabastecimento de peças, a distribuição industrial e o transporte de documentos. Sua contribuição relativa estava sob pressão à medida que a aquisição digital e o fulfillment de marketplace substituíam alguns fluxos tradicionais de atacado. Os serviços C2C foram apoiados por plataformas de revenda e aplicativos de entrega por gig, embora permanecessem menores e com menor receita por encomenda. As devoluções de consumidores criaram um requisito operacional adicional sob o Código de Defesa do Consumidor do Brasil. As transportadoras precisavam precificar os movimentos de devolução com precisão para proteger a rentabilidade do B2C. Essas necessidades operacionais tornaram os canais de consumo mais exigentes do que os simples volumes de entrega de saída sugeriam.

Por Peso de Remessa: Remessas de Peso Leve Mantiveram sua Liderança
As remessas de peso leve representaram 72,54% da receita em 2025 e foram previstas para crescer a um CAGR de 5,69% até 2031. Vestuário, acessórios, produtos de beleza, produtos farmacêuticos e eletrônicos menores sustentaram essa composição. As remessas de peso médio atenderam eletrodomésticos e alguns requisitos B2B, mas seu peso relativo estava diminuindo. As remessas pesadas permaneceram concentradas em peças automotivas e equipamentos industriais. Suas necessidades especializadas de manuseio limitaram seu papel nas redes de entrega de consumo de alta frequência.
O modelo de fulfillment local da Amazon Brasil atendeu de 55% a 60% da demanda no Sudeste e foi projetado para sortimentos de produtos leves e de rápida movimentação. Sua promessa de 15 minutos era prática para itens pequenos mantidos próximos aos clientes. A alta densidade de paradas reduziu os custos unitários de entrega, embora os clientes sensíveis ao preço limitassem a receita por remessa. Isso tornou a otimização de rotas importante para a rentabilidade no mercado de CEP doméstico da América do Sul. O programa de centros de distribuição do MercadoLibre baseou-se no posicionamento de estoque leve próximo a códigos postais urbanos densos.[2]"Mercado Libre Lanza su Servicio de Envíos Aéreos en la Argentina," AAACI, aaaci.org.ar Essa abordagem aumentou o valor do posicionamento de estoque, bem como da execução do transporte.
Por Modo de Transporte: O Rodoviário Manteve a Escala, Enquanto o Aéreo Expandiu Mais Rapidamente
O transporte rodoviário manteve 63,39% de participação na receita em 2025, tornando-o o modo principal no mercado de CEP doméstico da América do Sul. As redes rodoviárias conectaram os principais corredores logísticos no Brasil e no Cone Sul. Sua escala sustentou a entrega de encomendas padrão e econômica em grandes áreas. Os custos de combustível e o congestionamento rodoviário criaram riscos de precificação e serviço. Essas restrições eram particularmente importantes em rotas longas com menor densidade de entrega.
O frete aéreo foi previsto para crescer a um CAGR de 6,32% até 2031, a maior taxa entre os modos de transporte. Encomendas de saúde, exportações perecíveis e eletrônicos de alto valor sustentaram seu uso onde a certeza de tempo era importante. O MercadoLibre lançou voos de carga dedicados na Argentina durante 2026 usando a capacidade da Aerolíneas Argentinas para atender Ushuaia, Bariloche, Neuquén e Trelew. A LATAM Cargo relatou crescimento de 43% nos volumes farmacêuticos em 2025 em 221 rotas certificadas CEIV Pharma. Ferrovias, hidrovias e serviços intermodais permaneceram menores, mas poderiam ganhar relevância à medida que a infraestrutura de corredores melhorasse. Seu desenvolvimento poderia fornecer alternativas onde a capacidade rodoviária estava restrita.
Por Setor de Usuário Final: A Manufatura Manteve a Liderança de Receita Enquanto o E-Commerce Cresceu Mais Rapidamente
A manufatura gerou 39,24% da receita de CEP doméstico em 2025. As cadeias de suprimentos automotivas, de bens de consumo e de equipamentos agrícolas sustentaram remessas comerciais regulares no Brasil e na Argentina. Esperava-se que esse padrão reduzisse a liderança da manufatura na composição de receita ao longo do tempo. Os modelos de receita das transportadoras precisariam levar em conta um equilíbrio em mudança entre consignações industriais e de consumo.
O e-commerce foi previsto para crescer a um CAGR de 6,01% até 2031. A saúde permaneceu uma atividade de alto valor porque os medicamentos sensíveis à temperatura exigiam manuseio controlado. Os requisitos da ANVISA para boas práticas de distribuição sustentaram a demanda por processos validados de cadeia fria e monitoramento de temperatura. A Peli BioThermal fez parceria com a Polar Group em março de 2026 para expandir as embalagens de cadeia fria reutilizáveis e de uso único no Brasil. O BFSI sustentou movimentos de documentos e encomendas seguras vinculados a necessidades de custódia e regulatórias. Uma participação maior do consumidor poderia reduzir a receita média por encomenda porque as remessas de consumo eram frequentemente mais leves e de menor preço. Provedores com capacidades especializadas poderiam compensar parte dessa pressão por meio de movimentos de saúde de maior valor.
Análise Geográfica
O Brasil detinha 50,45% da participação do mercado de CEP doméstico da América do Sul em 2025. O país combinou investimento em marketplace, uso de pagamento instantâneo e a infraestrutura de e-commerce mais desenvolvida da região.[3]"Resolução RDC No. 430/2020," Government of Brazil, gov.br As transações Pix aumentaram 25,7% para quase 80 bilhões em 2025, e os pagamentos de consumidor para empresa atingiram 43% de toda a atividade Pix. A meta de centros de distribuição do MercadoLibre para 2026 mostrou que a expansão do fulfillment estava se movendo do Sudeste para o interior.
O Peru registrou a taxa de crescimento prevista mais rápida, com um CAGR de 6,60% até 2031. A atividade de courier cresceu 15% em 2025 e esperava-se que aumentasse de 15% a 20% em 2026. O Porto de Chancay movimentou 336.200 TEUs durante seu primeiro semestre de operações completas após a abertura. Reduziu o tempo de trânsito oceânico de Xangai a Lima de 42 para 23 dias e reduziu os custos de envio em 20%. O Chile tinha mais de 70% de sua rede rodoviária pavimentada e cobertura da Chilexpress em 346 municípios.
A Argentina permaneceu uma importante economia de encomendas domésticas apesar da volatilidade cambial. O MercadoLibre está usando serviço aéreo dedicado em 2026 para melhorar o acesso às cidades patagônicas e remotas. A Colômbia registrou 84,1 milhões de remessas de mensagens expressas no terceiro trimestre de 2025, incluindo 61,4 milhões de encomendas individuais de consumidores.[4]"Mercado Libre lanza su servicio de envíos aéreos en la Argentina," La Nación, lanacion.com.ar A DHL expandiu seu campus em Bogotá com um edifício de 30.000 m², ampliando sua capacidade de logística premium e de saúde. A DHL anunciou a aquisição da Aero Cargas S.A. do Uruguai em setembro de 2026, estabelecendo sua primeira operação direta em Montevidéu.
Cenário Competitivo
O mercado de CEP doméstico da América do Sul estava moderadamente concentrado no nível nacional e distribuído entre clusters de cidades. A logística integrada a marketplaces tornou-se um referencial de desempenho fundamental porque as principais plataformas direcionavam grandes parcelas de volume por meio de suas próprias frotas e redes de triagem. O MercadoLibre roteou 94% de suas encomendas por meio de sua própria infraestrutura em 2025. Os operadores postais tradicionais responderam com programas plurianuais que combinavam entrega física com funções de pagamento digital e rastreamento. Os provedores focados em tecnologia usaram planejamento dinâmico de rotas e conectividade mais ampla com plataformas para competir com redes estabelecidas.
A Loggi aumentou suas conexões de e-commerce de 28 para 49 em 2025, cobrindo 90% do varejo online usado por pequenas e médias empresas. A DHL comprometeu recursos para um hub em São Paulo destinado ao serviço no dia seguinte, e anunciou planos para expandir seu alcance regional por meio da aquisição da Aero Cargas em setembro de 2026. O MercadoLibre fortaleceu sua presença de fulfillment por meio de um programa de 2026 com foco em 42 centros de distribuição. Esses movimentos aumentaram a importância da densidade de rede, da conectividade com plataformas e da entrega com prazo definido. Os integradores globais concentraram-se mais de perto na saúde e na logística especializada, onde os requisitos de serviço eram mais elevados.
A logística de saúde ofereceu uma área defensável porque a infraestrutura de cadeia fria, a certificação e o pessoal treinado criaram barreiras à entrada. A entrega de última milha em cidades secundárias também permaneceu aberta à medida que as redes PUDO e os volumes de pequenos vendedores se desenvolviam. Os provedores de transporte por aplicativo e quick-commerce aumentaram a pressão de preços nas categorias de entrega urbana rápida por meio de grandes pools de motoristas. A integração com o Pix tornou-se um requisito competitivo porque a confirmação mais rápida melhorou a liberação de pedidos e a eficiência do capital de giro.
Líderes do Setor de CEP Doméstico da América do Sul
Empresa Brasileira de Correios e Telegrafos
MercadoLibre, Inc.
DHL Group
Loggi Tecnologia Ltda.
La Poste Group (Including DPD Group)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: A DHL Global Forwarding adquiriu a Aero Cargas S.A., um agente de cargas sediado em Montevidéu com mais de 58 anos de experiência em logística sul-americana, estabelecendo a primeira operação direta da DHL no Uruguai. A aquisição expande a rede do Cone Sul da DHL para Ciências da Vida, saúde e logística industrial, e se integra ao seu cluster Peru-Equador-Argentina-Chile como parte do plano de investimento estratégico do grupo.
- Setembro de 2026: A Shopper inaugurou seu primeiro centro de distribuição fora de São Paulo, uma instalação de 7.000 m² em Brasília, juntamente com 6 dark stores em Brasília e Goiânia. A operação permitiu entrega em 20 minutos 24 horas por dia e foi projetada para criar 840 empregos na região Centro-Oeste até o final do ano.
- Agosto de 2026: A Loggi lançou uma plataforma de logística de autoatendimento para pequenas e médias empresas brasileiras, permitindo integração digital, gerenciamento automatizado de remessas e integração com mais de 40 plataformas de e-commerce, com despacho no mesmo dia disponível a partir do primeiro cadastro.
- Agosto de 2026: A DHL Supply Chain introduziu a solução de embalagem térmica reutilizável Platinum no Brasil para logística de saúde, usando painéis de isolamento a vácuo e materiais de resfriamento de mudança de fase para manter o controle de temperatura por até 196 horas, alinhada com os requisitos de boas práticas de distribuição da ANVISA.


Escopo do Relatório do Mercado de CEP Doméstico da América do Sul
| Expresso |
| Não Expresso |
| Empresa para Empresa (B2B) |
| Empresa para Consumidor (B2C) |
| Consumidor para Consumidor (C2C) |
| Remessas de Peso Leve |
| Remessas de Peso Médio |
| Remessas de Peso Pesado |
| Aéreo |
| Rodoviário |
| Outros |
| E-Commerce |
| Serviços Financeiros (BFSI) |
| Saúde |
| Manufatura |
| Indústria Primária |
| Comércio Atacadista e Varejista (Presencial) |
| Outros |
| Argentina |
| Brasil |
| Chile |
| Colômbia |
| Peru |
| Restante da América do Sul |
| Por Velocidade de Entrega | Expresso |
| Não Expresso | |
| Por Modelo de Negócio | Empresa para Empresa (B2B) |
| Empresa para Consumidor (B2C) | |
| Consumidor para Consumidor (C2C) | |
| Por Peso de Remessa | Remessas de Peso Leve |
| Remessas de Peso Médio | |
| Remessas de Peso Pesado | |
| Por Modo de Transporte | Aéreo |
| Rodoviário | |
| Outros | |
| Por Setor de Usuário Final | E-Commerce |
| Serviços Financeiros (BFSI) | |
| Saúde | |
| Manufatura | |
| Indústria Primária | |
| Comércio Atacadista e Varejista (Presencial) | |
| Outros | |
| Por País | Argentina |
| Brasil | |
| Chile | |
| Colômbia | |
| Peru | |
| Restante da América do Sul |


Principais Perguntas Respondidas no Relatório
Qual foi o valor da atividade doméstica de courier, expresso e encomendas na América do Sul?
O tamanho do mercado de CEP doméstico da América do Sul é avaliado em 7,92 bilhões de USD em 2026 e previsto para atingir 10,36 bilhões de USD até 2031. Os volumes de e-commerce e o investimento em fulfillment sustentaram essa expansão no mercado de CEP doméstico da América do Sul. O investimento em rede concentrou-se em centros de fulfillment, capacidade de triagem e cobertura de última milha.
Qual foi a taxa de crescimento prevista até 2031?
O mercado de CEP doméstico da América do Sul foi previsto para crescer a um CAGR de 5,52% de 2026 a 2031. A integração de pagamentos e a capacidade de última milha foram considerações operacionais fundamentais. Os custos de combustível e as restrições de entrega permaneceram riscos importantes para os provedores de serviços.
Qual categoria de velocidade de entrega detinha a maior participação?
Os serviços não expressos detinham 77,40% de participação na receita em 2025, enquanto a entrega expressa foi projetada para crescer mais rapidamente a um CAGR de 6,44%. O envio econômico continuou a fornecer a base de remessas mais ampla. Os serviços mais rápidos ganharam importância principalmente onde a densidade de encomendas urbanas podia sustentá-los.
Qual canal de clientes impulsionou o crescimento?
O B2C detinha 53,17% de participação na receita em 2025 e foi projetado para crescer a um CAGR de 6,61% até 2031. Os pequenos vendedores online contribuíram para a demanda de encomendas de consumo. A confirmação de pagamento e o gerenciamento de devoluções permaneceram elementos relevantes do modelo de serviço.
Por que o transporte aéreo estava expandindo mais rapidamente do que outros modos?
Encomendas de saúde, exportações perecíveis e eletrônicos de alto valor sustentaram o CAGR previsto de 6,32% do frete aéreo até 2031. Esses fluxos exigiam transporte mais rápido e controlado. A capacidade aérea dedicada melhorou o acesso a locais onde as redes rodoviárias tinham tempos de trânsito mais longos.
Qual país deveria expandir mais rapidamente?
O Peru foi previsto para crescer a um CAGR de 6,60% até 2031, sustentado pela demanda de e-commerce provincial e novos fluxos comerciais. A abertura do Porto de Chancay sustentou esses fluxos. A melhoria da conectividade comercial criou demanda adicional por serviços de entrega doméstica.
Página atualizada pela última vez em:



