
Tamaño y Participación del Mercado de Seguros de Salud de Singapur
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 4.96 Mil millones de dólares |
| Tamaño del Mercado (2026) | 5.59 Mil millones de dólares |
| Tamaño del Mercado (2031) | 7.75 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.75 % |
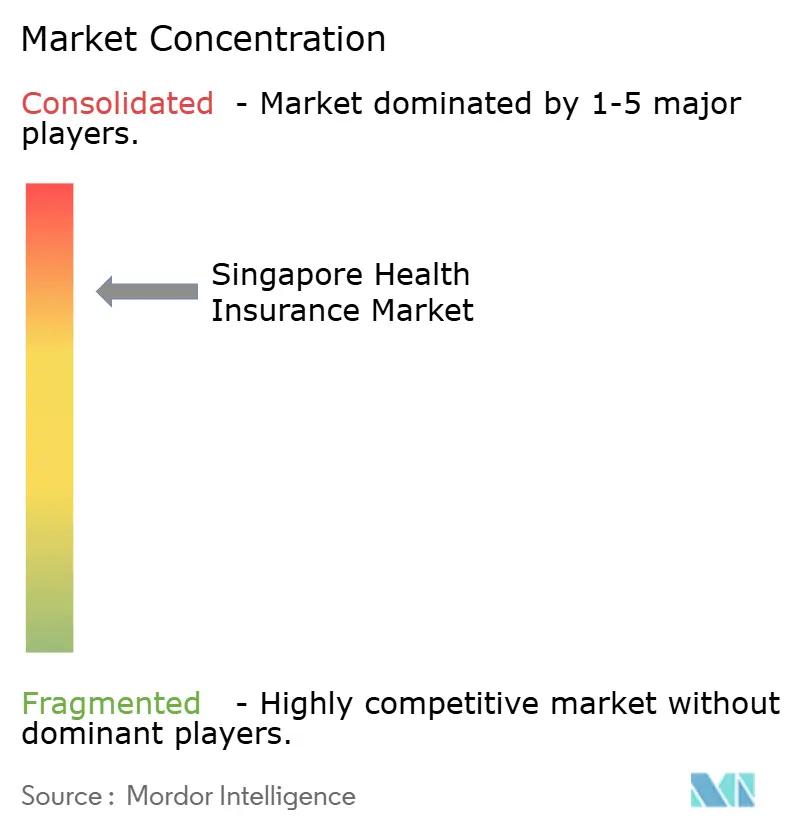
| Concentración del Mercado | Alto |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Seguros de Salud de Singapur por Mordor Intelligence
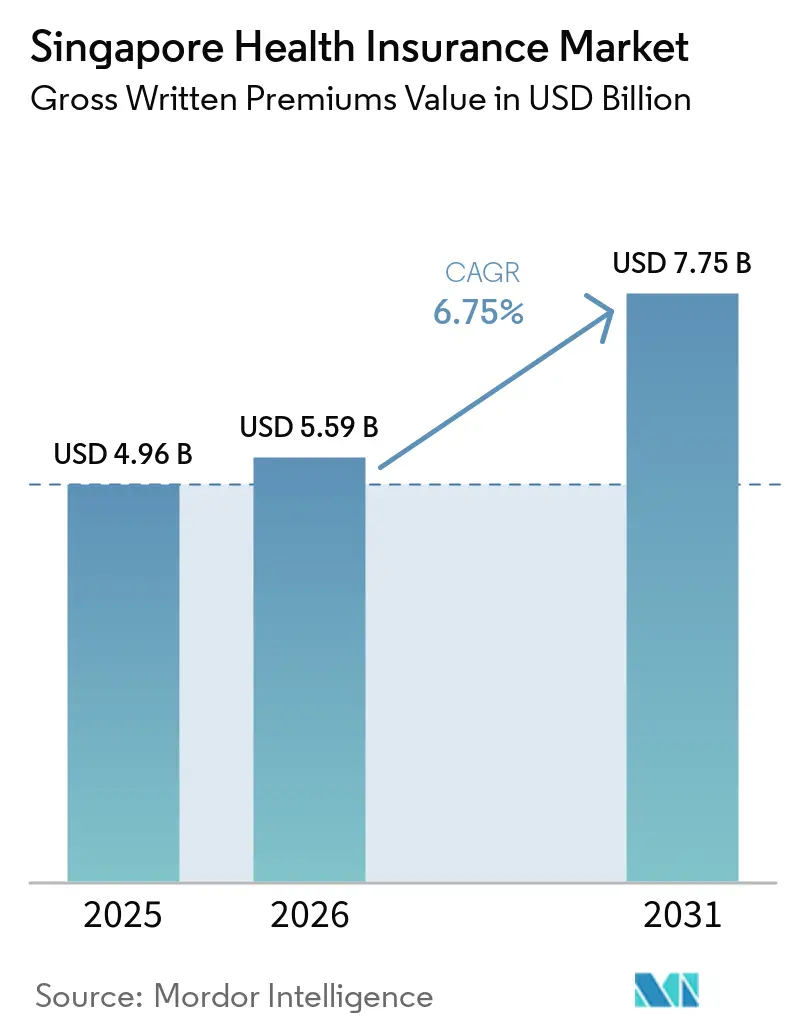
El tamaño del Mercado de Seguros de Salud de Singapur en términos de valor de primas brutas emitidas fue de 4,96 mil millones de USD en 2025 y se estima que crecerá desde 5,59 mil millones de USD en 2026 hasta alcanzar los 7,75 mil millones de USD en 2031, a una CAGR del 6,75% durante el período de pronóstico (2026-2031).
La inflación de costos médicos alcanzó el 16,9% en 2026, lo que incrementa la presión sobre los siniestros y refuerza la necesidad de cobertura de salud. Se proyecta que el presupuesto gubernamental de atención médica aumente de 21 mil millones de SGD (15,6 mil millones de USD) en 2025 a 30 mil millones de SGD (22,3 mil millones de USD) en 2030, apoyando la demanda de protección privada complementaria. Las primas de nuevos negocios ponderadas aumentaron más del 10% interanual durante los primeros 9 meses de 2025, mostrando una demanda continua de pólizas antes del período de pronóstico. Se espera que el envejecimiento de la población de Singapur y el creciente uso de beneficios para empleadores respalden el crecimiento de las primas, mientras que la asequibilidad seguirá siendo una restricción importante. El mercado de seguros de salud de Singapur también está siendo reformado por las normas sobre coberturas adicionales, los modelos de servicio digital y una gestión más estrecha de los siniestros de atención médica.
Conclusiones Clave del Informe
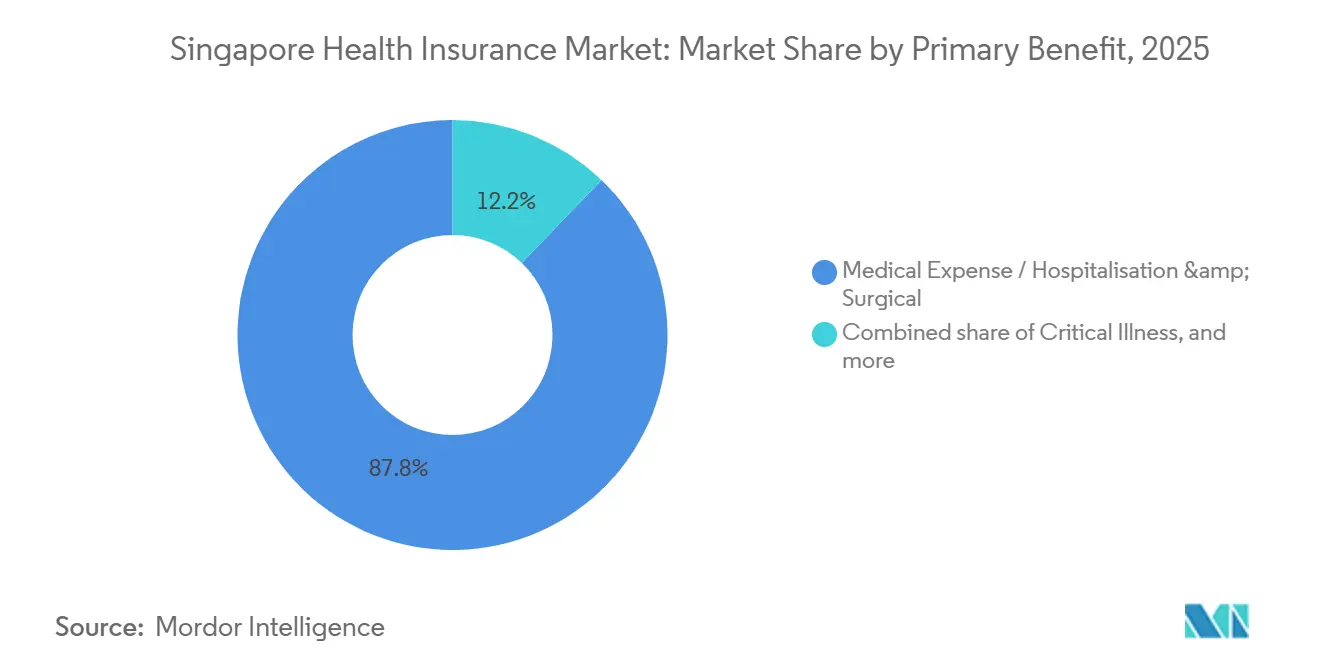
- Por beneficio principal, los gastos médicos/hospitalización y cirugía representaron el 87,8% de la participación del mercado de seguros de salud de Singapur en 2025, mientras que se proyecta que la atención a largo plazo crezca a una CAGR del 9% hasta 2031.
- Por cliente, los asegurados individuales representaron el 52,8% de la participación del mercado de seguros de salud de Singapur en 2025, mientras que se proyecta que el grupo empleador - PYME crezca a una CAGR del 8,1% hasta 2031.
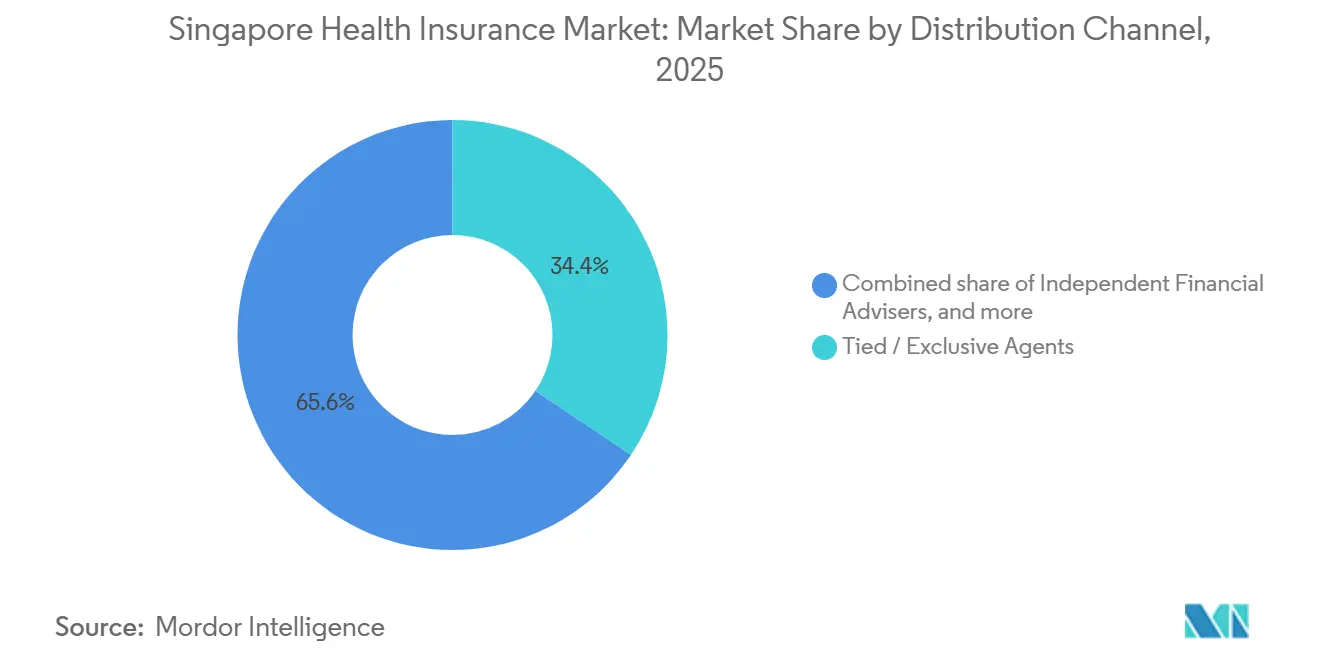
- Por canal de distribución, los agentes vinculados/exclusivos representaron el 34,4% de la participación del mercado de seguros de salud de Singapur en 2025, mientras que se proyecta que los canales directos y digitales de aseguradoras crezcan a una CAGR del 9,6% hasta 2031.
- Por geografía, la región central representó el 25,5% de la participación del mercado de seguros de salud de Singapur en 2025, mientras que se proyecta que la región norte crezca a una CAGR del 7,2% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Seguros de Salud de Singapur
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aumento de los Costos de Atención Médica y los Gastos de Tratamiento en Hospitales Privados | +1.5% | Global, más agudo en la Región Central | Corto plazo (≤ 2 años) |
| Demanda de Planes de Escudo Integrado y Cobertura Complementaria más allá de MediShield Life | +1.8% | Nacional, concentrado en las Regiones Central y Este | Mediano plazo (2-4 años) |
| Envejecimiento de la Población y Creciente Carga de Enfermedades Crónicas | +1.4% | Nacional, con la Región Norte como corredor de crecimiento | Largo plazo (≥ 4 años) |
| Demanda de Beneficios de Salud Integrales Patrocinados por el Empleador | +0.9% | Nacional, incluidos los clústeres de pequeñas y medianas empresas en las zonas industriales del Norte y el Oeste | Mediano plazo (2-4 años) |
| Requisitos Obligatorios de Seguro Médico para Trabajadores Extranjeros | +0.5% | Nacional, especialmente en actividades de construcción y marina en el Oeste y el Norte | Corto plazo (≤ 2 años) |
| Demanda de Acceso a la Atención Médica Digital y Conveniente | +0.6% | Nacional, en todas las regiones | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de los Costos de Atención Médica y los Gastos de Tratamiento en Hospitales Privados
La inflación de costos médicos alcanzó el 16,9% en Singapur en 2026, ejerciendo presión directa sobre los costos de siniestros y las decisiones de fijación de precios de las aseguradoras. El gasto de SingHealth aumentó de 4,4 mil millones de SGD (3,26 mil millones de USD) en 2019 a 6,1 mil millones de SGD (4,51 mil millones de USD) en 2024, mientras que la atención hospitalaria representó el 63,8% del gasto[1] "Tendencias en Costos y Utilización de la Atención Médica en SingHealth 2019-2024, Los Efectos del Envejecimiento de la Población," Annals of Singapore, annals.edu.sg. Este patrón convierte la cobertura hospitalaria en una prioridad continua para los hogares, incluso cuando las primas aumentan. Las facturas de tratamiento más elevadas pueden reducir los márgenes de las aseguradoras y llevar a diseños de cobertura más limitados. También hacen que la protección complementaria sea más relevante porque la exposición financiera derivada de la hospitalización se vuelve mayor. El mercado de seguros de salud de Singapur debe, por tanto, equilibrar la asequibilidad con la necesidad de mantener una protección significativa en hospitales privados.
Demanda de Plan de Escudo Integrado y Cobertura Complementaria más allá de MediShield Life
El Plan de Escudo Integrado combina la cobertura obligatoria de MediShield Life con un seguro privado que permite a los asegurados seleccionar clases de sala más elevadas. Alrededor del 72% de la población de Singapur contaba con un Plan de Escudo Integrado en el primer semestre de 2025. El marco revisado de coberturas adicionales entró en vigor en abril de 2026 y eliminó la cobertura del deducible requerido para las coberturas adicionales recién vendidas. El límite anual de copago aumentó de 3.000 SGD (2.220 USD) a 6.000 SGD (4.440 USD) bajo los nuevos requisitos[2]Ministerio de Salud, Singapur, "Nuevos Requisitos para las Coberturas Adicionales del Plan de Escudo Integrado para Fortalecer la Sostenibilidad del Seguro de Salud Privado y Abordar el Aumento de los Costos de Atención Médica," Ministerio de Salud, Singapur, moh.gov.sg. Estas normas limitan la diferenciación basada en una cobertura adicional extensa y ponen mayor énfasis en el servicio, las relaciones con los proveedores y el diseño claro de los planes. El mercado de seguros de salud de Singapur puede captar asegurados cuando las coberturas adicionales de menor costo mejoran el punto de entrada para compradores que anteriormente habían reducido su cobertura.
Envejecimiento de la Población y Creciente Carga de Enfermedades Crónicas
Los ciudadanos de Singapur de 65 años o más representaron el 20,7% de los ciudadanos en junio de 2025, y Singapur se convirtió en el primer país superenvejecido del Sudeste Asiático en 2026 según el umbral de las Naciones Unidas[3]https://www.researchgate.net/publication/369733194_Population_Ageing_in_Singapore. Los adultos de 80 años o más alcanzaron los 145.000 en 2025, tras aumentar un 60% durante la década anterior. Las enfermedades crónicas incrementan tanto el uso de la atención médica como el valor de la cobertura de seguros en los grupos de mayor edad. Los adultos mayores con multimorbilidad incurrieron en un gasto anual en atención médica de 15.148 SGD (11.210 USD), en comparación con 2.806 SGD (2.076 USD) para aquellos sin enfermedades crónicas. Esta diferencia de costos fortalece la demanda de cobertura que aborda las enfermedades crónicas, la hospitalización y la atención posterior al alta. Es probable que el mercado de seguros de salud de Singapur otorgue mayor importancia a la gestión de enfermedades, ya que la fijación de precios por sí sola no puede abordar el mayor riesgo de siniestros asociado con múltiples condiciones.
Demanda de Beneficios de Salud Integrales Patrocinados por el Empleador
La cobertura médica grupal se ha vuelto más importante para los empleadores que buscan reclutar y retener trabajadores. Los requisitos de la Etapa 2 del Ministerio de Mano de Obra entraron en vigor el 1 de julio de 2025, aumentando el límite anual obligatorio de reclamaciones para los titulares de Permiso de Trabajo y Pase S de 15.000 SGD (11.100 USD) a 60.000 SGD (44.400 USD). Las normas también exigen el reembolso hospitalario directo por parte de las aseguradoras y estandarizan las cláusulas de exclusión clave. Estos cambios incrementan el gasto mínimo en seguros para los empleadores con trabajadores extranjeros en construcción, marina, manufactura y servicios. También hacen que el diseño de los planes y la fijación de precios basada en la edad sean más relevantes para los empleadores con grupos de trabajadores de mayor edad. Los portales digitales de recursos humanos, los beneficios modulares y el soporte de cumplimiento normativo pueden ayudar a las aseguradoras a atender esta parte del mercado de seguros de salud de Singapur.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aumento de Primas y Presiones de Asequibilidad para la Cobertura de Hospitales Privados | -0.8% | Nacional, más agudo entre los asegurados individuales de mayor edad | Corto plazo (≤ 2 años) |
| Escalada de Costos de Siniestros y Presión sobre la Sostenibilidad de los Planes de Escudo Integrado | -0.9% | Nacional, concentrado en los Planes de Escudo Integrado de hospitales privados | Mediano plazo (2-4 años) |
| Cambios Regulatorios que Aumentan la Participación en los Costos y Limitan la Cobertura Adicional Extensa | -0.5% | Nacional | Corto plazo (≤ 2 años) |
| Dependencia de la Cobertura de Salud Pública que Limita la Necesidad de Seguro Privado Adicional | -0.4% | Nacional, más pronunciado entre los hogares de menores ingresos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de Primas y Presiones de Asequibilidad para la Cobertura de Hospitales Privados
La asequibilidad de las primas continúa limitando la amplitud de la cobertura de hospitales privados, a pesar de las primas más bajas para algunas coberturas adicionales nuevas. Seis de las siete aseguradoras del Plan de Escudo Integrado aumentaron las primas de coberturas adicionales en 2025 después de que los siniestros netos aumentaran entre un 9% y un 27% en 2024. Cinco de las siete aseguradoras también aumentaron las primas del plan base en 2026, en algunos casos con tasas de dos dígitos. El costo combinado de un plan base y una cobertura adicional puede seguir aumentando para los hogares de mediana y mayor edad. Los compradores sensibles al precio pueden orientarse hacia planes hospitalarios reestructurados en lugar de la cobertura de hospitales privados. Este movimiento puede restringir el crecimiento de las primas en el segmento superior del mercado de seguros de salud de Singapur.
Escalada de Costos de Siniestros y Presión sobre la Sostenibilidad del Plan de Escudo Integrado
La rentabilidad del Plan de Escudo Integrado sigue bajo presión porque tanto la frecuencia de siniestros como los valores promedio de los mismos han aumentado. Los asegurados con coberturas adicionales tenían 1,4 veces más probabilidades de presentar un siniestro que los asegurados sin coberturas adicionales, y su tamaño promedio de siniestro también era 1,4 veces mayor. Esta diferencia motivó las reformas de deducible y copago de abril de 2026. El cáncer, la diabetes y la obesidad continúan incrementando el costo de los siniestros de atención médica. Las aseguradoras necesitan redes de proveedores más sólidas, revisión de siniestros y prácticas de suscripción para gestionar estas presiones. El mercado de seguros de salud de Singapur seguirá siendo sensible a la capacidad de las aseguradoras para reducir los costos de siniestros evitables sin debilitar la cobertura útil.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Beneficio Principal: Los Gastos Médicos Anclan la Cobertura, la Atención a Largo Plazo Apoya el Crecimiento
Los gastos médicos/hospitalización y cirugía representaron el 87,8% de la participación del mercado de seguros de salud de Singapur en 2025, confirmando el papel central de la cobertura hospitalaria en el sistema de seguros del país. MediShield Life proporciona la base obligatoria, mientras que el Plan de Escudo Integrado añade cobertura privada para los asegurados que buscan opciones de sala más elevadas. Alrededor del 72% de los residentes contaba con un Plan de Escudo Integrado en el primer semestre de 2025, lo que muestra el amplio alcance de la protección hospitalaria. Los planes de enfermedades críticas siguen siendo una categoría secundaria relevante porque proporcionan apoyo financiero ante condiciones graves. Los productos de efectivo hospitalario e ingresos por discapacidad atienden las necesidades de reemplazo de ingresos para trabajadores autónomos y empleados cuya cobertura grupal no reemplaza los ingresos perdidos.
Se proyecta que la atención a largo plazo se expanda a una CAGR del 9% de 2026 a 2031, convirtiéndola en la categoría de beneficio principal de más rápido crecimiento en el mercado de seguros de salud de Singapur, y según el Ministerio de Salud (MOH) de Singapur, el crecimiento de los pagos de CareShield Life se duplicó del 2% al 4% anual a partir de enero de 2026. Los pagos mensuales comenzaron en 689 SGD (510 USD) en 2026 y se proyecta que alcancen los 806 SGD (596 USD) en 2030. Un paquete de apoyo a las primas del gobierno que supera los 570 millones de SGD (422 millones de USD) para 2026-2030 tiene como objetivo limitar los aumentos de primas a un promedio de 38 SGD (28 USD) anuales. Los productos complementarios pueden abordar la enfermería domiciliaria, la rehabilitación y la atención posthospitalaria a medida que la población de 80 años o más se expande, apoyando el crecimiento del tamaño del mercado de seguros de salud de Singapur.


Por Cliente: Los Asegurados Individuales Lideran, las Pequeñas y Medianas Empresas Crecen más Rápido
Los asegurados individuales representaron el 52,8% de la participación del mercado de seguros de salud de Singapur en 2025. La amplia titularidad de Planes de Escudo Integrado personales y la demanda de productos independientes de enfermedades críticas y discapacidad respaldan el segmento. La alta penetración del Plan de Escudo Integrado indica que la nueva demanda individual probablemente surgirá de actualizaciones de planes y productos de protección complementaria. En 2025, solo el 38% de los singapurenses contaba con cobertura de enfermedades críticas, lo que pone de relieve una brecha de protección más allá del seguro hospitalario. Los asegurados individuales continuarán evaluando la asequibilidad a medida que cambien las primas del plan base y las coberturas adicionales.
Se proyecta que el grupo empleador - PYME crezca a una CAGR del 8,1% hasta 2031. El segmento se beneficia de los requisitos de seguro para trabajadores extranjeros y de la creciente competencia entre empleadores por el talento. Los requisitos de la Etapa 2, implementados en julio de 2025, aumentaron el límite anual de reclamaciones para los titulares de Permiso de Trabajo y Pase S cubiertos a 60.000 SGD (44.400 USD). Las aseguradoras pueden reducir las barreras de adquisición de planes ofreciendo beneficios modulares, inscripción digital y servicios de cumplimiento normativo integrados. Los clientes del grupo empleador - grandes corporaciones/empresas multinacionales también generan primas significativas a través de programas de seguro médico grupal y seguro médico privado internacional. La distribución basada en plataformas puede ampliar el acceso para las empresas más pequeñas que anteriormente dependían de la compra a través de corredores, apoyando el tamaño del mercado de seguros de salud de Singapur.
Por Canal de Distribución: Los Agentes Conservan el Valor Consultivo, los Canales Digitales se Expanden más Rápido
Los agentes vinculados/exclusivos representaron el 34,4% de la participación del mercado de seguros de salud de Singapur en 2025. Su posición refleja la importancia de la orientación para los cambios en el Plan de Escudo Integrado, las revisiones de enfermedades críticas y las decisiones de atención a largo plazo. Los asesores financieros independientes siguen siendo activos en la comparación del Plan de Escudo Integrado para clientes individuales. Los corredores de seguros son importantes para los mandatos médicos grupales corporativos y multinacionales. La bancaseguros proporciona otra vía de acceso a los clientes que valoran el acceso a través de una institución financiera establecida. Estos canales siguen siendo relevantes donde las opciones de beneficios, las exclusiones y las necesidades personales requieren una explicación detallada.
Se prevé que los canales directos y digitales de aseguradoras crezcan a una CAGR del 9,6% de 2026 a 2031. Las plataformas digitales simplifican la emisión y la presentación de siniestros para productos con suscripción menos compleja. AIA+ contaba con 1,3 millones de usuarios registrados y una calificación de 4,7 estrellas en la tienda de aplicaciones en diciembre de 2025. Singlife procesó 22.930 solicitudes a través de EzSub entre febrero y abril de 2025, un aumento del 8% respecto al mismo período de 2024. Los canales digitales también pueden combinar la administración de seguros, la teleconsulta, el apoyo al bienestar y los servicios financieros en una sola interfaz para el cliente. Es probable que el mercado de seguros de salud de Singapur utilice un modelo de canal mixto porque los productos simples pueden migrar en línea. Al mismo tiempo, las decisiones complejas conservan un papel consultivo, apoyando el crecimiento del mercado de seguros de salud de Singapur.
Análisis Geográfico
Se espera que la Región Central represente el 25,5% de la participación del mercado de seguros de salud de Singapur en 2025, siendo la mayor participación entre las regiones de planificación del país. Su papel como centro financiero de Singapur y su concentración de hogares profesionales de altos ingresos respaldan la demanda de Planes de Escudo Integrado para hospitales privados, cobertura de enfermedades críticas de suma elevada y seguro médico privado internacional. Las oficinas multinacionales también contribuyen a los volúmenes de primas de seguros de salud grupales en la región. La Región Este se beneficia de áreas residenciales consolidadas, incluidas Tampines, Bedok y Pasir Ris. Muchos hogares en estas áreas adquieren un Plan de Escudo Integrado alineado con las salas de Clase A y B1 en hospitales reestructurados.
Se prevé que la Región Norte crezca a una CAGR del 7,2% durante 2026-2031, la tasa más rápida entre los segmentos geográficos. La expansión de las áreas residenciales en Woodlands, Sembawang y Yishun está aumentando la base potencial de clientes. Los clústeres de pequeñas y medianas empresas, junto con los trabajadores de manufactura y construcción, también respaldan la demanda de cobertura médica patrocinada por el empleador. Se proyecta que la población de Singapur alcance los 6,1 millones en junio de 2025, un aumento del 1,2% respecto a 2024, con el crecimiento de no residentes concentrado en construcción y trabajo doméstico. El mercado de seguros de salud de Singapur en la Región Norte también se beneficia de la demanda de complementos de CareShield Life y cobertura para salas de hospitales reestructurados.
La Región Oeste está emergiendo como un área de crecimiento corporativo a medida que las organizaciones se expanden en torno al Distrito del Lago Jurong. Se espera que este desarrollo respalde la demanda de seguro médico grupal entre empresas multinacionales y de mercado medio ubicadas fuera del Distrito Central de Negocios. Las actividades de construcción y marina en el Oeste también generan una demanda sostenida de seguro para trabajadores extranjeros conforme a los requisitos del Ministerio de Mano de Obra. Los requisitos regulatorios se aplican de manera uniforme en todo Singapur, ya que el marco de la Autoridad Monetaria de Singapur no varía según la región de planificación. Por lo tanto, las diferencias de crecimiento regional reflejan los perfiles de los hogares, los patrones de empleo y las preferencias de atención médica, más que las variaciones en las regulaciones de seguros. Si bien el mercado de seguros de salud de Singapur opera bajo una estructura regulatoria nacional, el desarrollo regional influye en la combinación de asegurados y productos de seguros, apoyando el tamaño general del mercado de seguros de salud de Singapur.
Panorama Competitivo
El mercado de seguros de salud de Singapur está dividido entre un segmento regulado del Plan de Escudo Integrado y un campo más amplio para enfermedades críticas, seguro médico grupal, seguro médico privado internacional y cobertura de accidentes y salud. Solo siete aseguradoras están aprobadas por el Ministerio de Salud para ofrecer el Plan de Escudo Integrado. Los deducibles y copagos requeridos limitan el alcance de la competencia basada únicamente en la profundidad de la cobertura. El marco de coberturas adicionales de abril de 2026 desplazó la competencia hacia el diseño de coberturas adicionales, las redes de proveedores, la calidad del servicio y los beneficios de bienestar. Las aseguradoras más grandes tienen ventaja en este entorno porque pueden invertir en controles de siniestros, distribución y atención al cliente.
Allianz anunció la adquisición de HSBC Life Singapore en julio de 2024 y firmó una asociación de distribución exclusiva de 15 años con HSBC Singapore. Este movimiento fortaleció la posición de bancaseguros de Allianz en soluciones de protección, salud, jubilación y patrimonio. Great Eastern internalizó la gestión de siniestros médicos y utilizó un sistema habilitado por inteligencia artificial para apoyar la administración de siniestros. Singlife introdujo nuevas coberturas adicionales del Plan de Escudo Integrado y un Beneficio de Apoyo a la Recuperación Care Collab que proporciona 20.000 SGD (14.900 USD) durante dos años para enfermería domiciliaria y rehabilitación. Estas acciones muestran que las aseguradoras están vinculando la cobertura con el apoyo a la atención, el alcance de distribución y la gestión de siniestros.
Las plataformas digitales, los programas de bienestar y el análisis de siniestros son prioridades competitivas centrales. Las aseguradoras utilizan estas herramientas para reducir la fricción administrativa y fomentar comportamientos más saludables entre los asegurados. AIA Singapore introdujo un programa de gestión de enfermedades crónicas para diabetes, hipertensión e hiperlipidemia en octubre de 2025 para sus primeros 1.500 asegurados elegibles. El programa estaba disponible sin costo adicional a través de la aplicación móvil Amped. Los productos asequibles de atención a personas mayores, los beneficios modulares para pequeñas y medianas empresas y la atención integrada posterior a la hospitalización siguen siendo áreas de oportunidad. El mercado de seguros de salud de Singapur está concentrado en la cobertura hospitalaria personal, mientras que las categorías de productos adyacentes permiten que más participantes compitan.
Líderes de la Industria de Seguros de Salud de Singapur
-
AIA Singapore Private Limited
-
The Great Eastern Life Assurance Company Limited
-
Prudential Assurance Company Singapore (Pte) Limited
-
Income Insurance Limited
-
Singapore Life Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Mayo 2026: AIA Singapore lanzó AIA Protect 3, un plan de enfermedades críticas dirigido a la brecha de protección del 74% en enfermedades críticas de Singapur, con primas desde 0,6 SGD (0,45 USD) por día que cubren cáncer, infarto de miocardio y accidente cerebrovascular. El plan utiliza una suscripción simplificada de 4 preguntas y se integra con AIA Vitality para recompensas de bienestar.
- Abril 2026: Las 7 aseguradoras del Plan de Escudo Integrado aprobadas por el Ministerio de Salud lanzaron nuevas suites de coberturas adicionales en cumplimiento del marco revisado. El Ministerio de Salud declaró que las nuevas coberturas adicionales para hospitales privados eran en promedio entre un 35% y un 40% más baratas que las coberturas adicionales de cobertura máxima heredadas.
- Abril 2026: Great Eastern introdujo GREAT SupremeHealth P Prime, con un límite de cobertura anual de 2,3 millones de SGD (1,7 millones de USD) y un límite de gastos de bolsillo de 6.500 SGD (4.800 USD). El producto se complementó con una cobertura adicional GREAT TotalCare 2 Prime.
- Octubre 2025: AIA Singapore y Amplify Health lanzaron un Programa de Gestión de Enfermedades Crónicas para diabetes, hipertensión e hiperlipidemia. El programa estaba disponible sin costo adicional para los primeros 1.500 asegurados elegibles a través de la aplicación móvil Amped.


Alcance del Informe del Mercado de Seguros de Salud de Singapur
| Gastos Médicos/Hospitalización y Cirugía |
| Enfermedades Críticas |
| Efectivo Hospitalario |
| Ingresos por Discapacidad |
| Atención a Largo Plazo |
| Individuos |
| Grupo Empleador - PYME |
| Grupo Empleador - Grandes Corporaciones/Empresas Multinacionales |
| Agentes Vinculados/Exclusivos |
| Asesores Financieros Independientes |
| Corredores de Seguros |
| Bancaseguros |
| Canales Directos y Digitales de Aseguradoras |
| Región Central |
| Región Este |
| Región Norte |
| Región Oeste |
| Por Beneficio Principal | Gastos Médicos/Hospitalización y Cirugía |
| Enfermedades Críticas | |
| Efectivo Hospitalario | |
| Ingresos por Discapacidad | |
| Atención a Largo Plazo | |
| Por Cliente | Individuos |
| Grupo Empleador - PYME | |
| Grupo Empleador - Grandes Corporaciones/Empresas Multinacionales | |
| Por Canal de Distribución | Agentes Vinculados/Exclusivos |
| Asesores Financieros Independientes | |
| Corredores de Seguros | |
| Bancaseguros | |
| Canales Directos y Digitales de Aseguradoras | |
| Por Geografía | Región Central |
| Región Este | |
| Región Norte | |
| Región Oeste |


Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para el seguro de salud en Singapur?
Se proyecta que el sector crezca a una CAGR del 6,8% de 2026 a 2031, alcanzando los 7,8 mil millones de USD en 2031. Este crecimiento refleja la demanda de protección privada junto con el aumento de los costos de atención médica.
¿Qué beneficio principal tiene la mayor participación en Singapur?
Los Gastos Médicos / Hospitalización y Cirugía lideraron con una participación del 87,8% en 2025. Su posición refleja el papel central de la protección hospitalaria en la estructura del Plan de Escudo Integrado.
¿Qué grupo de clientes está creciendo más rápido?
Se espera que el Grupo Empleador - PYME se expanda a una CAGR del 8,1% hasta 2031. Las normas de cobertura para trabajadores extranjeros y la competencia por el talento respaldan este crecimiento.
¿Por qué están cambiando las coberturas adicionales de los Planes de Escudo Integrado en Singapur?
Las nuevas normas de coberturas adicionales vigentes desde abril de 2026 exigen deducibles y elevan el límite anual de copago a 6.000 SGD. Los requisitos tienen como objetivo fortalecer la sostenibilidad y abordar el aumento de los costos de atención médica.
¿Qué canal de distribución se espera que crezca más rápido?
Se prevé que los Canales Directos y Digitales de Aseguradoras crezcan a una CAGR del 9,6% hasta 2031. Las herramientas digitales pueden simplificar las solicitudes, la gestión de pólizas, el acceso a teleconsultas y la presentación de siniestros.
¿Qué región se espera que crezca más rápido?
Se prevé que la Región Norte crezca a una CAGR del 7,2% hasta 2031. El desarrollo residencial, la actividad industrial y la demanda de cobertura médica para empleadores respaldan su expansión.
Última actualización de la página el:



