
シンガポール健康保険市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 4.96 十億米ドル |
| 市場規模 (2026) | 5.59 十億米ドル |
| 市場規模 (2031) | 7.75 十億米ドル |
| Growth Rate (2026 - 2031) | 6.75 % |
| 市場集中度 | 高 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるシンガポール健康保険市場分析
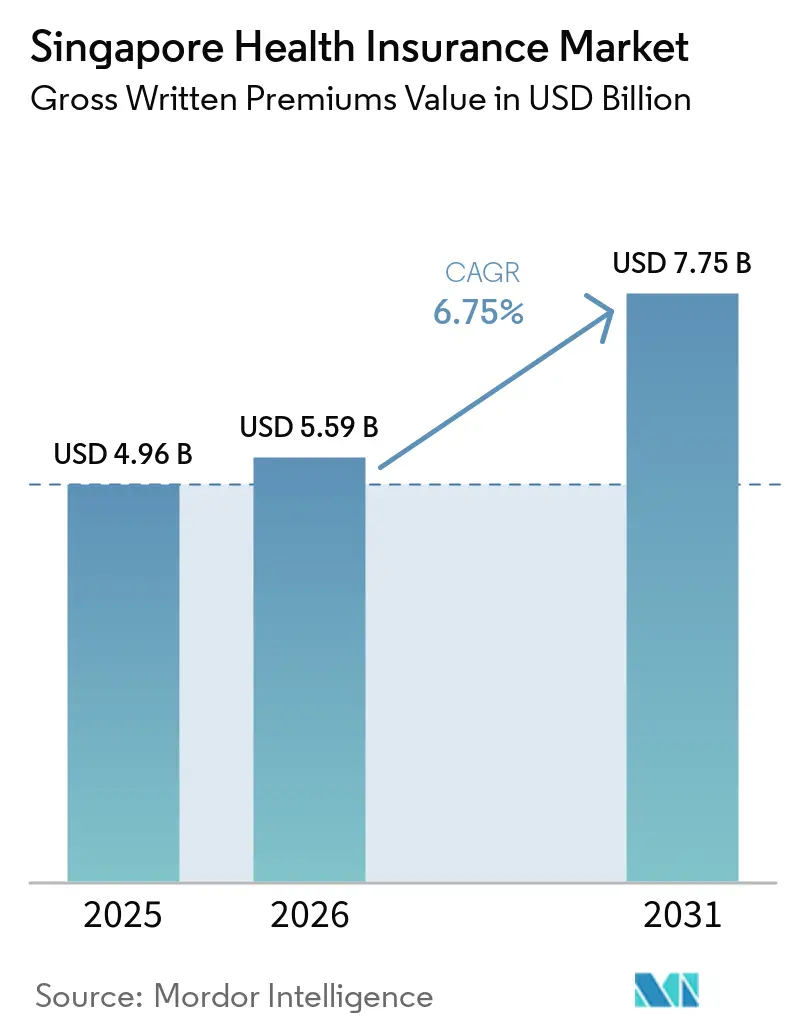
シンガポール健康保険市場の総収入保険料ベースの市場規模は、2025年に49.6 ビリオン 米ドルと評価され、2026年の55.9 ビリオン 米ドルから2031年には77.5 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)においてCAGR 6.75%で成長する見込みです。
医療費インフレは2026年に16.9%に達し、保険金請求への圧力が高まるとともに、医療保障の必要性が強まっています。政府の医療予算は2025年の210 ビリオン シンガポールドル(156 ビリオン 米ドル)から2030年には300 ビリオン シンガポールドル(223 ビリオン 米ドル)に増加する見込みであり、補完的な民間保障への需要を支えています。2025年最初の9か月間における加重新規事業保険料は前年比10%超の増加を示しており、予測期間前における継続的な保険需要を示しています。シンガポールの高齢化社会と雇用主福利厚生の利用拡大が保険料成長を支える一方、保険料の手頃さは引き続き重要な制約要因となる見込みです。シンガポール健康保険市場は、特約規制、デジタルサービスモデル、医療保険金請求の厳格な管理によっても再編されつつあります。
主要レポートのポイント
- 主要給付別では、医療費・入院・外科手術が2025年のシンガポール健康保険市場シェアの87.8%を占め、長期介護は2031年にかけてCAGR 9%で成長する見込みです。
- 顧客別では、個人保険契約者が2025年のシンガポール健康保険市場シェアの52.8%を占め、雇用主グループ – 中小企業は2031年にかけてCAGR 8.1%で成長する見込みです。
- 販売チャネル別では、専属・独占代理店が2025年のシンガポール健康保険市場シェアの34.4%を占め、直接・デジタル保険会社チャネルは2031年にかけてCAGR 9.6%で成長する見込みです。
- 地域別では、中央地域が2025年のシンガポール健康保険市場シェアの25.5%を占め、北部地域は2031年にかけてCAGR 7.2%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
シンガポール健康保険市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~) CAGR予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 医療費の上昇と民間病院治療費の増加 | +1.5% | グローバル、中央地域で最も顕著 | 短期(2年以内) |
| 統合シールドプランおよびメディシールドライフを超える補完的保障への需要 | +1.8% | 全国、中央地域および東部地域に集中 | 中期(2年~4年) |
| 高齢化社会と慢性疾患負担の増大 | +1.4% | 全国、北部地域が成長回廊として機能 | 長期(4年以上) |
| 包括的な雇用主負担健康給付への需要 | +0.9% | 全国、北部および西部工業地帯の中小企業クラスターを含む | 中期(2年~4年) |
| 外国人労働者に対する強制医療保険要件 | +0.5% | 全国、特に西部および北部の建設・海洋活動 | 短期(2年以内) |
| デジタルかつ利便性の高い医療アクセスへの需要 | +0.6% | 全国、全地域 | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
医療費の上昇と民間病院治療費の増加
医療費インフレは2026年にシンガポールで16.9%に達し、保険会社の保険金コストおよび価格決定に直接的な圧力をかけています。シングヘルスの支出は2019年の44 ビリオン シンガポールドル(3.26 ビリオン 米ドル)から2024年には61 ビリオン シンガポールドル(4.51 ビリオン 米ドル)に増加し、入院医療が支出の63.8%を占めました[1]「シングヘルスにおける医療費と医療利用のトレンド2019年~2024年、高齢化社会の影響」、シンガポール医学雑誌、annals.edu.sg。このパターンは、保険料が上昇した場合でも、入院保障が家庭にとって継続的な優先事項であることを示しています。治療費の高騰は保険会社のマージンを圧迫し、より限定的な保障設計につながる可能性があります。また、入院による経済的リスクが大きくなるため、補完的保障の重要性も高まります。したがって、シンガポール健康保険市場は、手頃な保険料と意味のある民間病院保障の維持との間でバランスを取る必要があります。
統合シールドプランおよびメディシールドライフを超える補完的保障への需要
統合シールドプランは、強制加入のメディシールドライフ保障と、保険契約者がより高い病棟クラスを選択できる民間保険を組み合わせたものです。2025年上半期には、シンガポール人口の約72%が統合シールドプランを保有していました。改訂された特約フレームワークは2026年4月に施行され、新規販売の特約における必要免責額の補償が廃止されました。新要件の下で、年間自己負担上限額は3,000 シンガポールドル(2,220 米ドル)から6,000 シンガポールドル(4,440 米ドル)に引き上げられました[2]シンガポール保健省、「民間健康保険の持続可能性強化と医療費上昇への対応のための統合シールドプラン特約に関する新要件」、シンガポール保健省、moh.gov.sg。これらの規制は、広範な特約保障に基づく差別化を制限し、サービス、プロバイダーとの関係、明確なプラン設計をより重視するものとなっています。シンガポール健康保険市場は、低コストの特約が以前に保障を縮小ていた購入者の参入障壁を下げることで、保険契約者を獲得できる可能性があります。
高齢化社会と慢性疾患負担の増大
2025年6月時点で65歳以上のシンガポール市民は市民全体の20.7%を占め、シンガポールは2026年に国連の基準の下で東南アジア初の超高齢社会となりました[3]https://www.researchgate.net/publication/369733194_Population_Ageing_in_Singapore。80歳以上の成人は2025年に145,000人に達し、過去10年間で60%増加しました。慢性疾患は、高齢者層全体における医療利用と保険保障の価値の両方を高めます。複数の慢性疾患を持つ高齢者の年間医療費は15,148 シンガポールドル(11,210 米ドル)であったのに対し、慢性疾患のない高齢者は2,806 シンガポールドル(2,076 米ドル)でした。このコスト差は、慢性疾患、入院、退院後のケアに対応する保障への需要を強化します。シンガポール健康保険市場は、複数の疾患に関連する高い保険金請求リスクを価格設定だけでは対処できないため、疾患管理をより重視するようになると考えられます。
包括的な雇用主負担健康給付への需要
グループ医療保障は、労働者の採用・定着を目指す雇用主にとってより重要性を増しています。人材省のステージ2要件が2025年7月1日に施行され、就労許可証およびSパス保有者に対する強制年間保険金上限額が15,000 シンガポールドル(11,100 米ドル)から60,000 シンガポールドル(44,400 米ドル)に引き上げられました。また、この規制は保険会社による直接病院払い戻しを義務付け、主要な免責条項を標準化しています。これらの変更により、建設、海洋、製造、サービス業に外国人労働者を雇用する雇用主の最低保険支出が増加します。また、高齢労働者グループを抱える雇用主にとって、プラン設計と年齢別価格設定がより重要になります。デジタル人事ポータル、モジュール式給付、コンプライアンス支援は、シンガポール健康保険市場のこの部分にサービスを提供する保険会社を支援できます。
抑制要因の影響分析*
| 抑制要因 | (~) CAGR予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 民間病院保障に対する 保険料上昇と手頃さへの圧力 | -0.8% | 全国、 高齢の個人保険契約者の間で最も顕著 | 短期 (2年以内) |
| 統合シールドプランの持続可能性に対する 保険金コストの増大と圧力 | -0.9% | 全国、 民間病院統合シールドプランに集中 | 中期 (2年~4年) |
| 自己負担増加と広範な特約保障制限をもたらす 規制変更 | -0.5% | 全国 | 短期 (2年以内) |
| 追加民間保険需要を制限する 公的医療保障への依存 | -0.4% | 全国、 低所得世帯で最も顕著 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
民間病院保障に対する保険料上昇と手頃さへの圧力
一部の新規特約の保険料が低下しているにもかかわらず、保険料の手頃さは民間病院保障の普及を引き続き制限しています。2024年に純保険金が9%から27%増加したことを受け、7社の統合シールドプラン保険会社のうち6社が2025年に特約保険料を引き上げました。また、7社のうち5社が2026年に基本プランの保険料を引き上げ、場合によっては二桁台の引き上げとなりました。基本プランと特約を合わせたコストは、中高年および高齢世帯にとって依然として上昇する可能性があります。価格に敏感な購入者は、民間病院保障よりも再編された病院プランに移行する可能性があります。この動きは、シンガポール健康保険市場の上位セグメントにおける保険料成長を制約する可能性があります。
統合シールドプランの持続可能性に対する保険金コストの増大と圧力
統合シールドプランの収益性は、保険金請求頻度と平均保険金額の両方が増加しているため、引き続き圧力にさらされています。特約を持つ保険契約者は特約を持たない保険契約者と比べて保険金を請求する可能性が1.4倍高く、平均保険金額も1.4倍高くなっていました。この差異が2026年4月の免責額および自己負担改革の根拠となりました。がん、糖尿病、肥満は引き続き医療保険金コストを増大させています。保険会社は、これらの圧力を管理するために、より強固なプロバイダーネットワーク、保険金審査、引受実務が必要です。シンガポール健康保険市場は、保険会社が有用な保障を弱めることなく回避可能な保険金コストを削減できるかどうかに引き続き敏感に反応するでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
主要給付別:医療費が保障の中核、長期介護が成長を支援
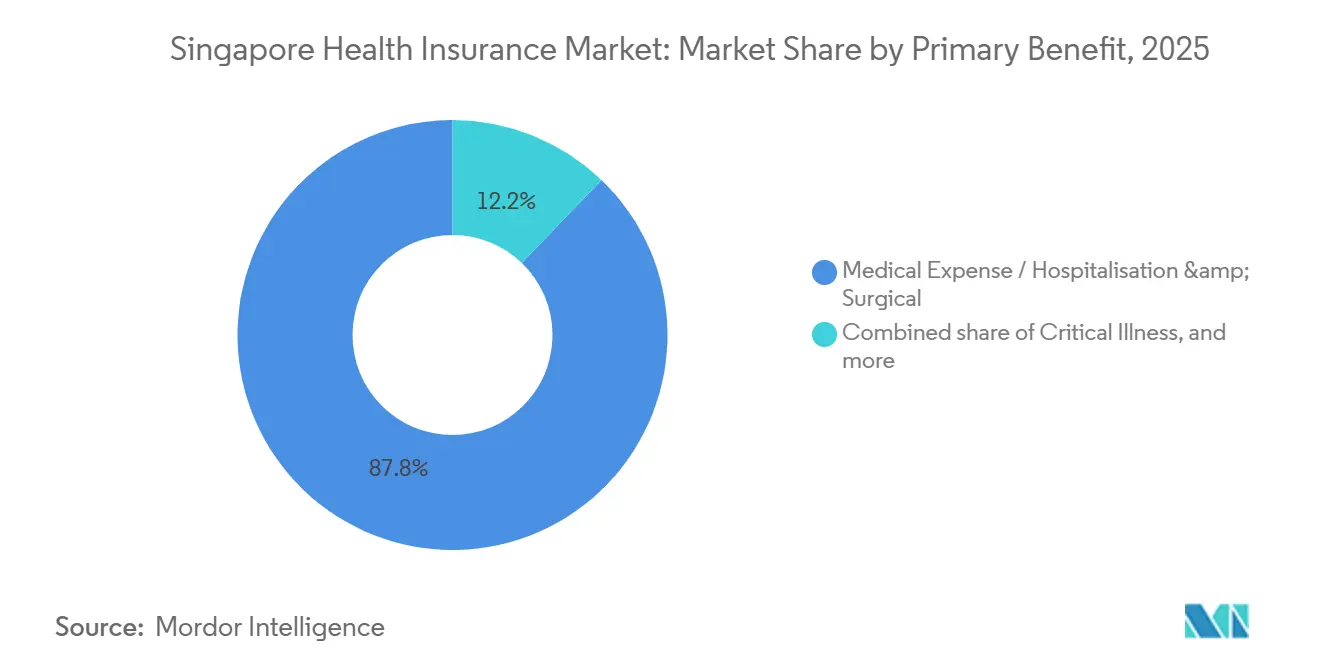
医療費・入院・外科手術は2025年のシンガポール健康保険市場シェアの87.8%を占め、国の保険制度における入院保障の中心的役割を確認しています。メディシールドライフが強制加入の基盤を提供し、統合シールドプランはより高い病棟オプションを求める保険契約者に民間保障を追加します。2025年上半期には、居住者の約72%が統合シールドプランを保有しており、入院保障の広範な普及を示しています。重大疾病プランは、深刻な疾患に対する経済的支援を提供するため、重要な二次カテゴリーとして残っています。入院現金および障害所得商品は、グループ保障が収入損失を補填しない自営業者や従業員の収入補填ニーズに対応します。
長期介護は2026年から2031年にかけてCAGR 9%で拡大する見込みであり、シンガポール健康保険市場において最も成長の速い主要給付カテゴリーとなっています。また、シンガポール保健省(MOH)によると、ケアシールドライフの給付成長率は2026年1月から年率2%から4%に倍増しました。月額給付は2026年に689 シンガポールドル(510 米ドル)から始まり、2030年までに806 シンガポールドル(596 米ドル)に達する見込みです。2026年から2030年にかけて5.7 ビリオン シンガポールドル(422 ミリオン 米ドル)を超える政府保険料支援パッケージは、保険料の増加を年平均38 シンガポールドル(28 米ドル)に抑えることを目的としています。80歳以上の人口が拡大するにつれ、補完的商品は在宅看護、リハビリテーション、退院後ケアに対応でき、シンガポール健康保険市場規模の成長を支援します。


顧客別:個人保険契約者がリード、中小企業が急成長
個人保険契約者は2025年のシンガポール健康保険市場シェアの52.8%を占めました。個人統合シールドプランの広範な保有と、単独の重大疾病・障害商品への需要がこのセグメントを支えています。統合シールドプランの高い普及率は、新規個人需要がプランのアップグレードや補完的保障商品から生まれる可能性が高いことを示しています。2025年には、シンガポール人の38%のみが重大疾病保障を保有しており、入院保険を超えた保障ギャップが浮き彫りになっています。個人保険契約者は、基本プランと特約の保険料が変化するにつれ、手頃さを引き続き評価するでしょう。
雇用主グループ – 中小企業は2031年にかけてCAGR 8.1%で成長する見込みです。このセグメントは、外国人労働者保険要件と人材獲得競争の激化から恩恵を受けています。2025年7月に施行されたステージ2要件により、就労許可証およびSパス保有者の年間保険金上限額が60,000 シンガポールドル(44,400 米ドル)に引き上げられました。保険会社は、モジュール式給付、デジタル加入、コンプライアンスサービスの一括提供によってプラン取得の障壁を下げることができます。雇用主グループ – 大企業・多国籍企業の顧客も、グループ医療保険および国際民間医療保険プログラムを通じて多大な保険料を生み出しています。プラットフォームベースの販売は、以前はブローカー主導の購入に依存していた中小企業のアクセスを拡大し、シンガポール健康保険市場規模を支援できます。
販売チャネル別:代理店が助言価値を維持、デジタルチャネルが急速に拡大
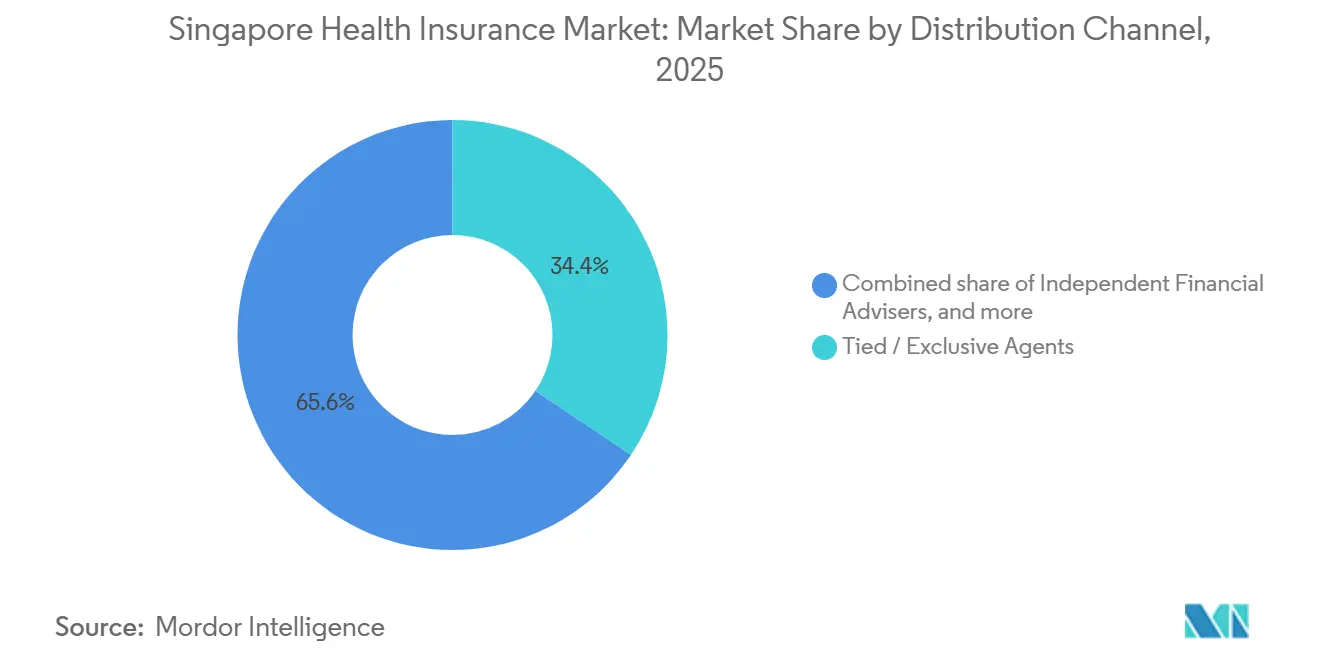
専属・独占代理店は2025年のシンガポール健康保険市場シェアの34.4%を占めました。その地位は、統合シールドプランの変更、重大疾病の見直し、長期介護の決定に対するガイダンスの重要性を反映しています。独立系ファイナンシャルアドバイザーは、個人顧客向けの統合シールドプランの比較において引き続き活発に活動しています。保険ブローカーは、法人および多国籍企業のグループ医療委託において重要な役割を果たしています。バンカシュアランスは、確立された金融機関を通じたアクセスを重視する顧客への別のルートを提供します。これらのチャネルは、給付の選択、免責事項、個人ニーズに詳細な説明が必要な場合に引き続き重要です。
直接・デジタル保険会社チャネルは2026年から2031年にかけてCAGR 9.6%で成長すると予測されています。デジタルプラットフォームは、引受が複雑でない商品の発行と保険金請求の提出を簡素化します。AIA+は2025年12月時点で130万人の登録ユーザーを持ち、アプリストアで4.7つ星の評価を得ていました。Singlifeは2025年2月から4月にかけてEzSubを通じて22,930件の申請を処理し、2024年の同期間から8%増加しました。デジタルチャネルは、保険管理、遠隔診療、ウェルネス支援、金融サービスを一つの顧客インターフェースに統合することもできます。シンガポール健康保険市場は、シンプルな商品がオンラインに移行できるため、混合チャネルモデルを採用する可能性が高いです。同時に、複雑な意思決定には助言的役割が残り、シンガポール健康保険市場の成長を支援します。
地域分析
中央地域は2025年のシンガポール健康保険市場シェアの25.5%を占め、国の計画地域の中で最大のシェアを占める見込みです。シンガポールの金融センターとしての役割と、高所得専門職世帯の集中が、民間病院統合シールドプラン、高額の重大疾保障、国際民間医療保険への需要を支えています。多国籍企業のオフィスも、この地域のグループ健康保険料収入に貢献しています。東部地域は、タンピネス、ベドック、パシルリスを含む確立された住宅地域から恩恵を受けています。これらの地域の多くの世帯は、再編された病院のAクラスおよびB1病棟に対応した統合シールドプランを購入しています。
北部地域は2026年から2031年にかけてCAGR 7.2%で成長すると予測されており、地理的セグメントの中で最も高い成長率となっています。ウッドランズ、センバワン、イシュンの住宅地域の拡大が潜在的な顧客基盤を増加させています。中小企業のクラスターや製造・建設労働者も、雇用主負担医療保障への需要を支えています。シンガポールの人口は2025年6月に610万人に達すると予測されており、2024年から1.2%増加し、非居住者の増加は建設および家事労働に集中しています。北部地域のシンガポール健康保険市場は、ケアシールドライフの上乗せ保障や再編された病院病棟の保障への需要からも恩恵を受けています。
西部地域は、組織がジュロン・レイク・ディストリクト周辺に拡大するにつれ、企業成長エリアとして台頭しています。この発展は、中央ビジネス地区外に立地する多国籍企業および中堅企業のグループ医療保険への需要を支えると期待されています。西部の建設・海洋活動も、人材省準拠の外国人労働者保険への持続的な需要を生み出しています。規制要件はシンガポール全体に一貫して適用されており、シンガポール通貨監督庁のフレームワークは計画地域によって異なりません。したがって、地域別の成長差異は、保険規制の違いではなく、世帯プロファイル、雇用パターン、医療の好みを反映しています。シンガポール健康保険市場は全国的な規制構造の下で運営されていますが、地域の発展が保険契約者と保険商品の組み合わせに影響を与え、シンガポール健康保険市場全体の規模を支援しています。
競合環境
シンガポール健康保険市場は、規制された統合シールドプランセグメントと、重大疾病、グループ医療、国際民間医療保険、傷害・健康保障のより広い分野に分かれています。統合シールドプランを提供することを保健省から承認されている保険会社は7社のみです。必要な免責額と自己負担は、保障の深さのみに基づく競争の範囲を制限しています。2026年4月の特約フレームワークは、競争を特約設計、プロバイダーネットワーク、サービス品質、ウェルネス給付に向けてシフトさせました。大手保険会社は、保険金管理、販売、顧客サポートに投資できるため、この環境で優位性を持っています。
Allianzは2024年7月にHSBC Life Singaporeの買収を発表し、HSBC Singaporeとの15年間の独占販売パートナーシップを締結しました。この動きにより、Allianzの保障、健康、退職、資産ソリューションにおけるバンカシュアランスの地位が強化されました。Great Easternは医療保険金管理を社内に取り込み、人工知能を活用したシステムを使用して保険金管理をサポートしました。Singlifeは新しい統合シールドプラン特約と、在宅看護およびリハビリテーションのために2年間で20,000 シンガポールドル(14,900 米ドル)を提供するケア・コラボ・リカバリー・サポート・ベネフィットを導入しました。これらの取り組みは、保険会社が保障とケアサポート、販売リーチ、保険金管理を結びつけていることを示しています。
デジタルプラットフォーム、ウェルネスプログラム、保険金分析は中心的な競争優先事項です。保険会社はこれらのツールを使用して管理上の摩擦を減らし、保険契約者のより健康的な行動を促進しています。AIA Singaporeは2025年10月に、最初の1,500人の適格保険契約者を対象に、糖尿病、高血圧、高脂血症の慢性疾患管理プログラムを導入しました。このプログラムはAmpedモバイルアプリケーションを通じて追加費用なしで利用可能でした。手頃な高齢者ケア商品、モジュール式中小企業給付、入院後の統合ケアは引き続き機会領域です。シンガポール健康保険市場は個人入院保障に集中していますが、隣接する商品カテゴリーにより多くの参加者が競争できます。
シンガポール健康保険業界のリーダー企業
AIA Singapore Private Limited
The Great Eastern Life Assurance Company Limited
Prudential Assurance Company Singapore (Pte) Limited
Income Insurance Limited
Singapore Life Limited
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年5月:AIA Singaporeは、シンガポールの74%の重大疾病保障ギャップを対象とした重大疾病プランであるAIA Protect 3を発売しました。保険料は1日あたり0.6 シンガポールドル(0.45 米ドル)からで、がん、心臓発作、脳卒中をカバーします。このプランは簡略化された4問の引受を使用し、ウェルネス報酬のためにAIA Vitalityと統合されています。
- 2026年4月:保健省が承認した7社すべての統合シールドプラン保険会社が、改訂されたフレームワークに準拠した新しい特約スイートを発売しました。保健省は、新しい民間病院特約は平均して従来の最大保障特約より35〜40%安価であると述べました。
- 2026年4月:Great Easternは、年間保障上限額230万 シンガポールドル(1.7 ミリオン 米ドル)および自己負担上限額6,500 シンガポールドル(4,800 米ドル)のGREAT SupremeHealth P Primeを導入しました。この商品はGREAT TotalCare 2 Prime特約と組み合わせて提供されました。
- 2025年10月:AIA SingaporeとAmplify Healthが、糖尿病、高血圧、高脂血症の慢性疾患管理プログラムを開始しました。このプログラムはAmpedモバイルアプリケーションを通じて、最初の1,500人の適格保険契約者に追加費用なしで提供されました。


シンガポール健康保険市場レポートの範囲
| 医療費・入院・外科手術 |
| 重大疾病 |
| 入院現金 |
| 障害所得 |
| 長期介護 |
| 個人 |
| 雇用主グループ – 中小企業 |
| 雇用主グループ – 大企業・多国籍企業 |
| 専属・独占代理店 |
| 独立系ファイナンシャルアドバイザー |
| 保険ブローカー |
| バンカシュアランス |
| 直接・デジタル保険会社チャネル |
| 中央地域 |
| 東部地域 |
| 北部地域 |
| 西部地域 |
| 主要給付別 | 医療費・入院・外科手術 |
| 重大疾病 | |
| 入院現金 | |
| 障害所得 | |
| 長期介護 | |
| 顧客別 | 個人 |
| 雇用主グループ – 中小企業 | |
| 雇用主グループ – 大企業・多国籍企業 | |
| 販売チャネル別 | 専属・独占代理店 |
| 独立系ファイナンシャルアドバイザー | |
| 保険ブローカー | |
| バンカシュアランス | |
| 直接・デジタル保険会社チャネル | |
| 地域別 | 中央地域 |
| 東部地域 | |
| 北部地域 | |
| 西部地域 |


レポートで回答される主要な質問
シンガポールの健康保険の予測成長率はどのくらいですか?
このセクターは2026年から2031年にかけてCAGR 6.8%で成長し、2031年までに78 ビリオン 米ドルに達すると予測されています。この成長は、医療費の上昇に伴う民間保障への需要を反映しています。
シンガポールで最大のシェアを持つ主要給付はどれですか?
医療費・入院・外科手術が2025年に87.8%のシェアでリードしました。その地位は、統合シールドプラン構造における入院保障の中心的役割を反映しています。
最も急速に成長している顧客グループはどれですか?
雇用主グループ – 中小企業は2031年にかけてCAGR 8.1%で拡大すると予想されています。外国人労働者保障規制と人材獲得競争がこの成長を支えています。
シンガポールで統合シールドプランの特約が変更されているのはなぜですか?
2026年4月に施行された新しい特約規制は、免責額を義務付け、年間自己負担上限額を6,000 シンガポールドルに引き上げます。この要件は、持続可能性を強化し、医療費の上昇に対処することを目的としています。
最も急速に成長すると予想される販売チャネルはどれですか?
直接・デジタル保険会社チャネルは2031年にかけてCAGR 9.6%で成長すると予測されています。デジタルツールは、申請、保険管理、遠隔診療アクセス、保険金請求の提出を簡素化できます。
最も急速に成長すると予想される地域はどれですか?
北部地域は2031年にかけてCAGR 7.2%で成長すると予測されています。住宅開発、工業活動、雇用主医療保障への需要がその拡大を支えています。
最終更新日:



