
Tamanho e Participação do Mercado de Seguros de Saúde de Singapura
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
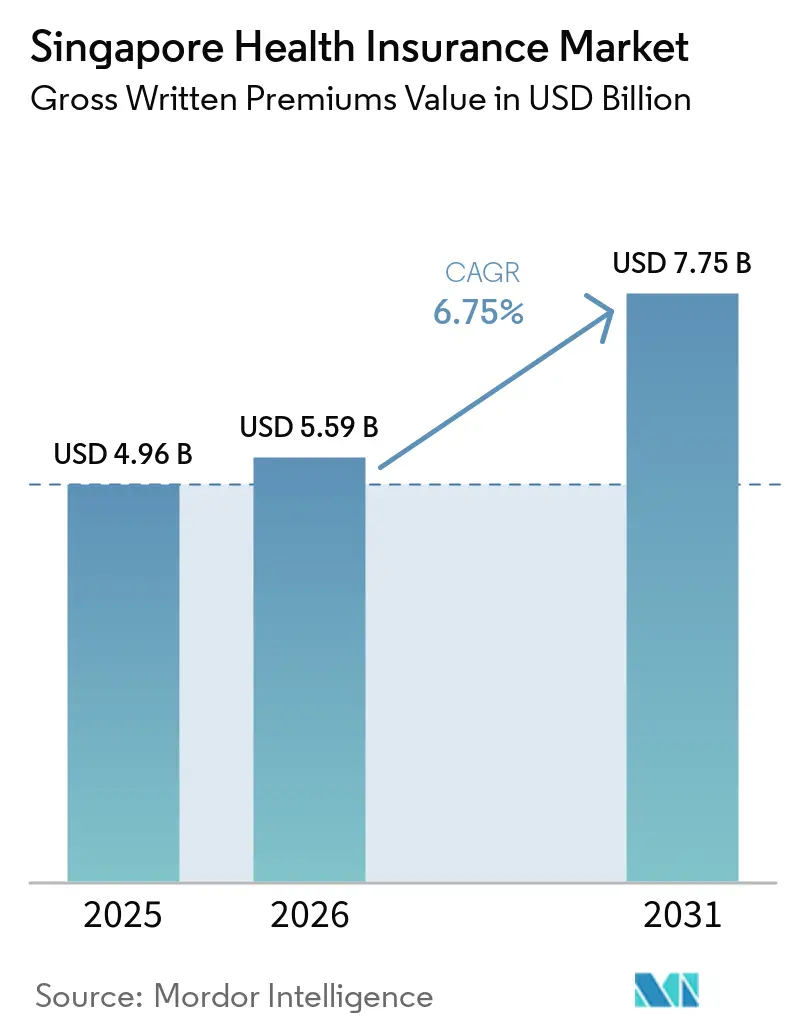
| Tamanho do mercado no ano base (2025) | 4.96 Bilhões de dólares |
| Tamanho do Mercado (2026) | 5.59 Bilhões de dólares |
| Tamanho do Mercado (2031) | 7.75 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.75 % |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Seguros de Saúde de Singapura por Mordor Intelligence
O tamanho do Mercado de Seguros de Saúde de Singapura em termos de valor de prêmios brutos emitidos foi avaliado em 4,96 bilhões de USD em 2025 e estima-se que cresça de 5,59 bilhões de USD em 2026 para atingir 7,75 bilhões de USD até 2031, a um CAGR de 6,75% durante o período de previsão (2026-2031).
A inflação dos custos médicos atingiu 16,9% em 2026, o que aumenta a pressão sobre as sinistros e reforça a necessidade de cobertura de saúde. O orçamento governamental para saúde está projetado para aumentar de SGD 21 bilhões (USD 15,6 bilhões) em 2025 para SGD 30 bilhões (USD 22,3 bilhões) até 2030, apoiando a demanda por proteção privada complementar. Os prêmios ponderados de novos negócios cresceram mais de 10% em relação ao ano anterior durante os primeiros 9 meses de 2025, demonstrando demanda contínua por apólices antes do período de previsão. O envelhecimento da população de Singapura e o uso crescente de benefícios por parte dos empregadores devem sustentar o crescimento dos prêmios, enquanto a acessibilidade continuará sendo uma restrição importante. O mercado de seguros de saúde de Singapura também está sendo remodelado por regras de cobertura adicional, modelos de serviços digitais e uma gestão mais rigorosa dos sinistros de saúde.
Principais Conclusões do Relatório
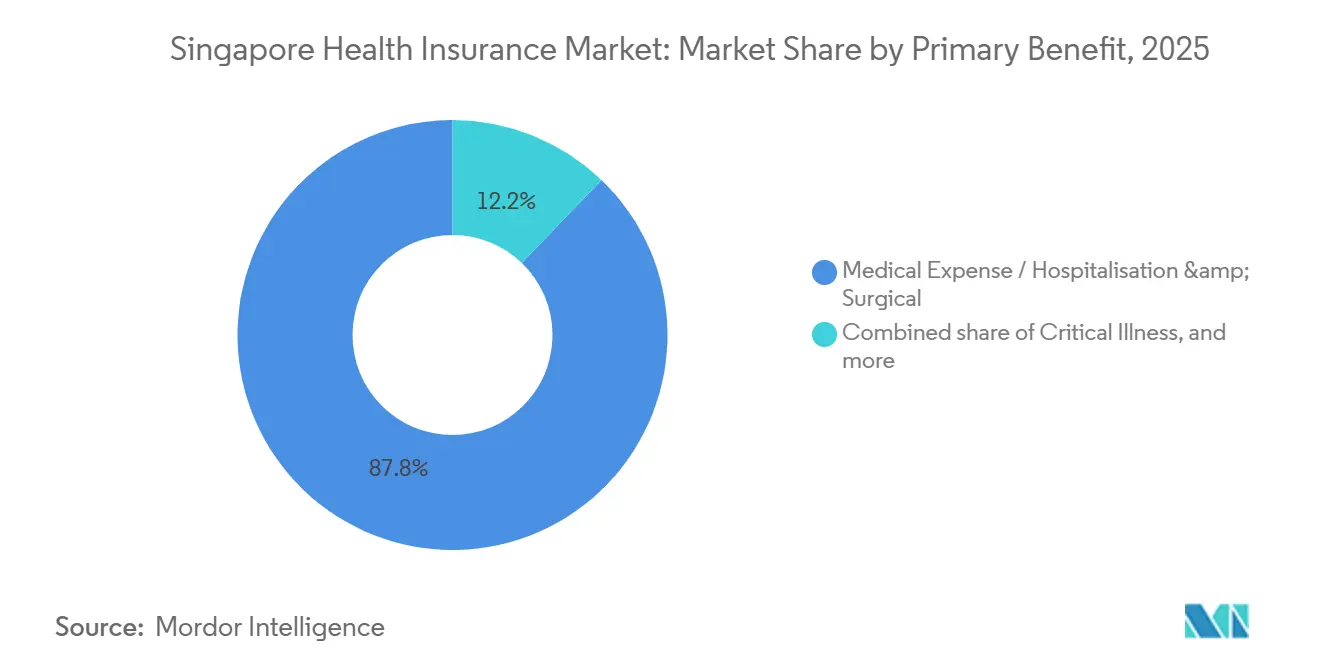
- Por benefício principal, despesas médicas/hospitalização e cirurgia representaram 87,8% da participação do mercado de seguros de saúde de Singapura em 2025, enquanto os cuidados de longa duração estão projetados para crescer a um CAGR de 9% até 2031.
- Por cliente, os segurados individuais representaram 52,8% da participação do mercado de seguros de saúde de Singapura em 2025, enquanto o grupo empresarial - PME está projetado para crescer a um CAGR de 8,1% até 2031.
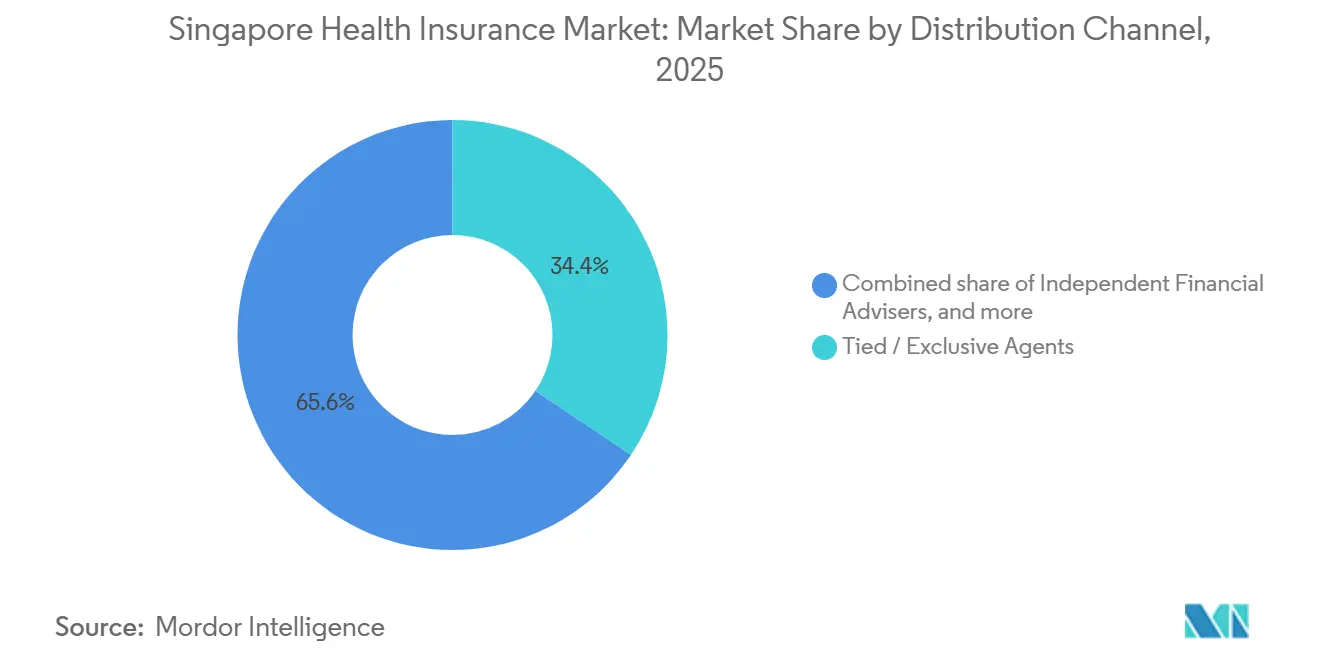
- Por canal de distribuição, os agentes vinculados/exclusivos representaram 34,4% da participação do mercado de seguros de saúde de Singapura em 2025, enquanto os canais diretos e digitais das seguradoras estão projetados para crescer a um CAGR de 9,6% até 2031.
- Por geografia, a região central representou 25,5% da participação do mercado de seguros de saúde de Singapura em 2025, enquanto a região norte está projetada para crescer a um CAGR de 7,2% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Seguros de Saúde de Singapura
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento dos Custos de Saúde e das Despesas com Tratamento em Hospitais Privados | +1.5% | Global, mais agudo na Região Central | Curto prazo (≤ 2 anos) |
| Demanda por Planos Integrados de Proteção e Cobertura Complementar Além do MediShield Life | +1.8% | Nacional, concentrado nas Regiões Central e Leste | Médio prazo (2-4 anos) |
| Envelhecimento da População e Crescente Carga de Doenças Crônicas | +1.4% | Nacional, com a Região Norte como corredor de crescimento | Longo prazo (≥ 4 anos) |
| Demanda por Benefícios de Saúde Abrangentes Patrocinados pelo Empregador | +0.9% | Nacional, incluindo clusters de pequenas e médias empresas nas áreas industriais Norte e Oeste | Médio prazo (2-4 anos) |
| Requisitos Obrigatórios de Seguro Médico para Trabalhadores Estrangeiros | +0.5% | Nacional, especialmente nas atividades de construção e marítimas no Oeste e Norte | Curto prazo (≤ 2 anos) |
| Demanda por Acesso Digital e Conveniente à Saúde | +0.6% | Nacional, em todas as regiões | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento dos Custos de Saúde e das Despesas com Tratamento em Hospitais Privados
A inflação dos custos médicos atingiu 16,9% em Singapura em 2026, exercendo pressão direta sobre os custos de sinistros e as decisões de precificação das seguradoras. As despesas do SingHealth aumentaram de SGD 4,4 bilhões (USD 3,26 bilhões) em 2019 para SGD 6,1 bilhões (USD 4,51 bilhões) em 2024, enquanto os cuidados hospitalares representaram 63,8% dos gastos[1]"Tendências em Custos e Utilização de Saúde no SingHealth 2019-2024, Os Efeitos do Envelhecimento da População," Annals of Singapore, annals.edu.sg. Esse padrão torna a cobertura hospitalar uma prioridade contínua para os domicílios, mesmo quando os prêmios aumentam. Contas de tratamento mais elevadas podem reduzir as margens das seguradoras e levar a designs de cobertura mais restritos. Elas também tornam a proteção complementar mais relevante, pois a exposição financeira decorrente da hospitalização se torna maior. O mercado de seguros de saúde de Singapura deve, portanto, equilibrar a acessibilidade com a necessidade de manter uma proteção hospitalar privada significativa.
Demanda por Plano Integrado de Proteção e Cobertura Complementar Além do MediShield Life
O Plano Integrado de Proteção combina a cobertura obrigatória do MediShield Life com um seguro privado que permite aos segurados selecionar classes de enfermaria superiores. Cerca de 72% da população de Singapura possuía um Plano Integrado de Proteção no primeiro semestre de 2025. O quadro revisado de cobertura adicional entrou em vigor em abril de 2026 e eliminou a cobertura da franquia obrigatória para coberturas adicionais recém-vendidas. O limite anual de copagamento aumentou de SGD 3.000 (USD 2.220) para SGD 6.000 (USD 4.440) sob os novos requisitos[2]Ministério da Saúde, Singapura, "Novos Requisitos para Coberturas Adicionais do Plano Integrado de Proteção para Fortalecer a Sustentabilidade do Seguro de Saúde Privado e Enfrentar o Aumento dos Custos de Saúde," Ministério da Saúde, Singapura, moh.gov.sg. Essas regras limitam a diferenciação baseada em cobertura adicional extensiva e colocam maior ênfase no serviço, nos relacionamentos com prestadores e no design claro dos planos. O mercado de seguros de saúde de Singapura pode conquistar segurados quando coberturas adicionais de menor custo melhoram o ponto de entrada para compradores que anteriormente reduziram a cobertura.
Envelhecimento da População e Crescente Carga de Doenças Crônicas
Os cidadãos de Singapura com 65 anos ou mais representavam 20,7% dos cidadãos em junho de 2025, e Singapura tornou-se o primeiro país super-envelhecido do Sudeste Asiático em 2026, segundo o limiar das Nações Unidas[3]https://www.researchgate.net/publication/369733194_Population_Ageing_in_Singapore. Adultos com 80 anos ou mais atingiram 145.000 em 2025, após um aumento de 60% na década anterior. As condições crônicas elevam tanto o uso de serviços de saúde quanto o valor da cobertura de seguro em grupos etários mais velhos. Idosos com multimorbidade incorreram em despesas anuais de saúde de SGD 15.148 (USD 11.210), em comparação com SGD 2.806 (USD 2.076) para aqueles sem condições crônicas. Essa diferença de custo fortalece a demanda por cobertura que aborde doenças crônicas, hospitalização e cuidados após a alta. O mercado de seguros de saúde de Singapura provavelmente dará maior peso à gestão de doenças, pois a precificação isolada não consegue abordar o maior risco de sinistros associado a múltiplas condições.
Demanda por Benefícios de Saúde Abrangentes Patrocinados pelo Empregador
A cobertura médica coletiva tornou-se mais importante para os empregadores que buscam recrutar e reter trabalhadores. Os requisitos da Fase 2 do Ministério da Força de Trabalho entraram em vigor em 1º de julho de 2025, aumentando o limite anual obrigatório de sinistros para titulares de Visto de Trabalho e Passe S de SGD 15.000 (USD 11.100) para SGD 60.000 (USD 44.400). As regras também exigem o reembolso hospitalar direto pelas seguradoras e padronizam as principais cláusulas de exclusão. Essas mudanças elevam os gastos mínimos com seguros para empregadores com trabalhadores estrangeiros na construção, marítimo, manufatura e serviços. Elas também tornam o design dos planos e a precificação baseada em idade mais relevantes para empregadores com grupos de trabalhadores mais velhos. Portais digitais de recursos humanos, benefícios modulares e suporte à conformidade podem ajudar as seguradoras a atender essa parte do mercado de seguros de saúde de Singapura.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento dos Prêmios e Pressões de Acessibilidade para Cobertura em Hospitais Privados | -0.8% | Nacional, mais agudo entre segurados individuais mais velhos | Curto prazo (≤ 2 anos) |
| Escalada dos Custos de Sinistros e Pressão sobre a Sustentabilidade dos Planos Integrados de Proteção | -0.9% | Nacional, concentrado nos Planos Integrados de Proteção de hospitais privados | Médio prazo (2-4 anos) |
| Mudanças Regulatórias que Aumentam o Compartilhamento de Custos e Limitam a Cobertura Adicional Extensiva | -0.5% | Nacional | Curto prazo (≤ 2 anos) |
| Dependência da Cobertura Pública de Saúde Limitando a Necessidade de Seguro Privado Adicional | -0.4% | Nacional, mais pronunciado entre domicílios de baixa renda | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento dos Prêmios e Pressões de Acessibilidade para Cobertura em Hospitais Privados
A acessibilidade dos prêmios continua a limitar a amplitude da cobertura em hospitais privados, apesar dos prêmios mais baixos para algumas novas coberturas adicionais. Seis das sete seguradoras do Plano Integrado de Proteção aumentaram os prêmios de cobertura adicional em 2025, após os sinistros líquidos terem crescido entre 9% e 27% em 2024. Cinco das sete seguradoras também aumentaram os prêmios do plano base em 2026, em alguns casos com taxas de dois dígitos. O custo combinado de um plano base e cobertura adicional ainda pode aumentar para domicílios de meia-idade e mais velhos. Compradores sensíveis ao preço podem migrar para planos hospitalares reestruturados em vez de cobertura em hospitais privados. Esse movimento pode restringir o crescimento dos prêmios na faixa superior do mercado de seguros de saúde de Singapura.
Escalada dos Custos de Sinistros e Pressão sobre a Sustentabilidade do Plano Integrado de Proteção
A rentabilidade do Plano Integrado de Proteção permanece sob pressão, pois tanto a frequência de sinistros quanto os valores médios dos sinistros aumentaram. Os segurados com coberturas adicionais tinham 1,4 vez mais probabilidade de acionar um sinistro do que os segurados sem coberturas adicionais, e o valor médio do sinistro também era 1,4 vez maior. Essa diferença embasou as reformas de franquia e copagamento de abril de 2026. Câncer, diabetes e obesidade continuam a aumentar o custo dos sinistros de saúde. As seguradoras precisam de redes de prestadores mais robustas, revisão de sinistros e práticas de subscrição para gerenciar essas pressões. O mercado de seguros de saúde de Singapura permanecerá sensível à capacidade das seguradoras de reduzir custos de sinistros evitáveis sem enfraquecer a cobertura útil.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Benefício Principal: Despesas Médicas Ancoram a Cobertura, Cuidados de Longa Duração Sustentam o Crescimento
Despesas médicas/hospitalização e cirurgia detinham 87,8% da participação do mercado de seguros de saúde de Singapura em 2025, confirmando o papel central da cobertura hospitalar no sistema de seguros do país. O MediShield Life fornece a base obrigatória, enquanto o Plano Integrado de Proteção adiciona cobertura privada para segurados que buscam opções de enfermaria superiores. Cerca de 72% dos residentes possuíam um Plano Integrado de Proteção no primeiro semestre de 2025, demonstrando o amplo alcance da proteção hospitalar. Os planos de doenças graves permanecem uma categoria secundária relevante, pois fornecem suporte financeiro em torno de condições sérias. Os produtos de subsídio hospitalar e renda por invalidez atendem às necessidades de reposição de renda para trabalhadores autônomos e empregados cuja cobertura coletiva não repõe os ganhos perdidos.
Os cuidados de longa duração estão projetados para expandir a um CAGR de 9% de 2026 a 2031, tornando-se a categoria de benefício principal de crescimento mais rápido no mercado de seguros de saúde de Singapura e, de acordo com o Ministério da Saúde (MOH) de Singapura, o crescimento dos pagamentos do CareShield Life dobrou de 2% para 4% ao ano a partir de janeiro de 2026. Os pagamentos mensais começaram em SGD 689 (USD 510) em 2026 e estão projetados para atingir SGD 806 (USD 596) até 2030. Um pacote de apoio governamental a prêmios superior a SGD 570 milhões (USD 422 milhões) para 2026–2030 tem como objetivo limitar os aumentos de prêmios a uma média de SGD 38 (USD 28) ao ano. Produtos complementares podem atender à enfermagem domiciliar, reabilitação e cuidados pós-hospitalares à medida que a população com 80 anos ou mais se expande, apoiando o crescimento do tamanho do mercado de seguros de saúde de Singapura.


Por Cliente: Segurados Individuais Lideram, Pequenas e Médias Empresas Crescem Mais Rápido
Os segurados individuais representaram 52,8% da participação do mercado de seguros de saúde de Singapura em 2025. A ampla titularidade de Planos Integrados de Proteção pessoais e a demanda por produtos independentes de doenças graves e invalidez sustentam o segmento. A alta penetração do Plano Integrado de Proteção indica que a nova demanda individual provavelmente surgirá de atualizações de planos e produtos de proteção complementar. Em 2025, apenas 38% dos singapurianos possuíam cobertura para doenças graves, destacando uma lacuna de proteção além do seguro hospitalar. Os segurados individuais continuarão a avaliar a acessibilidade à medida que os prêmios do plano base e da cobertura adicional mudam.
O grupo empresarial - PME está projetado para crescer a um CAGR de 8,1% até 2031. O segmento se beneficia dos requisitos de seguro para trabalhadores estrangeiros e da crescente competição dos empregadores por talentos. Os requisitos da Fase 2, implementados em julho de 2025, aumentaram o limite anual de sinistros para titulares de Visto de Trabalho e Passe S cobertos para SGD 60.000 (USD 44.400). As seguradoras podem reduzir as barreiras de aquisição de planos oferecendo benefícios modulares, inscrição digital e serviços integrados de conformidade. Os clientes do grupo empresarial - grandes corporações/multinacionais também geram prêmios significativos por meio de seguros médicos coletivos e programas internacionais de seguro médico privado. A distribuição baseada em plataformas pode ampliar o acesso para empresas menores que anteriormente dependiam de compras intermediadas por corretores, apoiando o tamanho do mercado de seguros de saúde de Singapura.
Por Canal de Distribuição: Agentes Mantêm Valor Consultivo, Canais Digitais Expandem Mais Rápido
Os agentes vinculados/exclusivos representaram 34,4% da participação do mercado de seguros de saúde de Singapura em 2025. Sua posição reflete a importância da orientação para mudanças no Plano Integrado de Proteção, revisões de doenças graves e decisões de cuidados de longa duração. Os consultores financeiros independentes permanecem ativos na comparação do Plano Integrado de Proteção para clientes individuais. Os corretores de seguros são importantes para mandatos médicos coletivos corporativos e multinacionais. O bancassurance oferece outra rota para clientes que valorizam o acesso por meio de uma instituição financeira estabelecida. Esses canais permanecem relevantes onde as escolhas de benefícios, exclusões e necessidades pessoais requerem explicação detalhada.
Os canais diretos e digitais das seguradoras estão previstos para crescer a um CAGR de 9,6% de 2026 a 2031. As plataformas digitais simplificam a emissão e o envio de sinistros para produtos com subscrição menos complexa. O AIA+ tinha 1,3 milhão de usuários registrados e uma avaliação de 4,7 estrelas na loja de aplicativos em dezembro de 2025. A Singlife processou 22.930 solicitações pelo EzSub entre fevereiro e abril de 2025, um aumento de 8% em relação ao mesmo período de 2024. Os canais digitais também podem combinar administração de seguros, teleconsulta, suporte ao bem-estar e serviços financeiros em uma única interface para o cliente. O mercado de seguros de saúde de Singapura provavelmente utilizará um modelo de canal misto, pois produtos simples podem migrar para o ambiente online. Ao mesmo tempo, decisões complexas mantêm um papel consultivo, apoiando o crescimento do mercado de seguros de saúde de Singapura.
Análise Geográfica
Espera-se que a Região Central represente 25,5% da participação do mercado de seguros de saúde de Singapura em 2025, representando a maior participação entre as regiões de planejamento do país. Seu papel como centro financeiro de Singapura e sua concentração de domicílios profissionais de alta renda sustentam a demanda por Planos Integrados de Proteção em hospitais privados, cobertura de doenças graves de maior valor segurado e seguro médico privado internacional. Os escritórios de multinacionais também contribuem para os volumes de prêmios de seguro de saúde coletivo na região - a Região Leste se beneficia de áreas residenciais consolidadas, incluindo Tampines, Bedok e Pasir Ris. Muitos domicílios nessas áreas adquirem um Plano Integrado de Proteção alinhado com as enfermarias Classe A e B1 em hospitais reestruturados.
A Região Norte está prevista para crescer a um CAGR de 7,2% durante 2026–2031, a taxa mais rápida entre os segmentos geográficos. A expansão das áreas residenciais em Woodlands, Sembawang e Yishun está aumentando a base potencial de clientes. Clusters de pequenas e médias empresas, juntamente com trabalhadores da manufatura e construção, também sustentam a demanda por cobertura médica patrocinada pelo empregador. A população de Singapura está projetada para atingir 6,1 milhões em junho de 2025, um aumento de 1,2% em relação a 2024, com o crescimento de não residentes concentrado na construção e no trabalho doméstico. O mercado de seguros de saúde de Singapura na Região Norte também se beneficia da demanda por complementos do CareShield Life e cobertura para enfermarias de hospitais reestruturados.
A Região Oeste está emergindo como uma área de crescimento corporativo à medida que as organizações se expandem em torno do Distrito do Lago Jurong. Espera-se que esse desenvolvimento sustente a demanda por seguro médico coletivo entre empresas multinacionais e de médio porte localizadas fora do Distrito Central de Negócios. As atividades de construção e marítimas no Oeste também criam demanda sustentada por seguro para trabalhadores estrangeiros em conformidade com o Ministério da Força de Trabalho. Os requisitos regulatórios se aplicam de forma consistente em toda Singapura, pois o quadro da Autoridade Monetária de Singapura não varia por região de planejamento. Portanto, as diferenças de crescimento regional refletem perfis domiciliares, padrões de emprego e preferências de saúde, e não variações nas regulamentações de seguros. Embora o mercado de seguros de saúde de Singapura opere sob uma estrutura regulatória nacional, o desenvolvimento regional influencia a composição dos segurados e dos produtos de seguro, apoiando o tamanho geral do mercado de seguros de saúde de Singapura.
Cenário Competitivo
O mercado de seguros de saúde de Singapura está dividido entre um segmento regulamentado do Plano Integrado de Proteção e um campo mais amplo para doenças graves, seguro médico coletivo, seguro médico privado internacional e cobertura de acidentes e saúde. Apenas sete seguradoras são aprovadas pelo Ministério da Saúde para oferecer o Plano Integrado de Proteção. As franquias e copagamentos obrigatórios limitam o escopo da concorrência baseada apenas na profundidade da cobertura. O quadro de cobertura adicional de abril de 2026 deslocou a concorrência para o design da cobertura adicional, redes de prestadores, qualidade do serviço e benefícios de bem-estar. As seguradoras maiores têm vantagem nesse ambiente porque podem investir em controles de sinistros, distribuição e suporte ao cliente.
A Allianz anunciou a aquisição da HSBC Life Singapore em julho de 2024 e firmou uma parceria de distribuição exclusiva de 15 anos com o HSBC Singapore. Esse movimento fortaleceu a posição de bancassurance da Allianz em soluções de proteção, saúde, aposentadoria e patrimônio. A Great Eastern internalizou a gestão de sinistros médicos e utilizou um sistema habilitado por inteligência artificial para apoiar a administração de sinistros. A Singlife introduziu novos complementos do Plano Integrado de Proteção e um Benefício de Suporte à Recuperação Care Collab que fornece SGD 20.000 (USD 14.900) ao longo de dois anos para enfermagem domiciliar e reabilitação. Essas ações mostram que as seguradoras estão vinculando a cobertura ao suporte de cuidados, ao alcance de distribuição e à gestão de sinistros.
Plataformas digitais, programas de bem-estar e análise de sinistros são prioridades competitivas centrais. As seguradoras utilizam essas ferramentas para reduzir o atrito administrativo e incentivar comportamentos mais saudáveis entre os segurados. A AIA Singapore introduziu um programa de gestão de doenças crônicas para diabetes, hipertensão e hiperlipidemia em outubro de 2025 para seus primeiros 1.500 segurados elegíveis. O programa estava disponível sem custo adicional por meio do aplicativo móvel Amped. Produtos acessíveis de cuidados para idosos, benefícios modulares para pequenas e médias empresas e cuidados integrados pós-hospitalização permanecem áreas de oportunidade. O mercado de seguros de saúde de Singapura está concentrado na cobertura hospitalar pessoal, enquanto as categorias de produtos adjacentes permitem que mais participantes concorram.
Líderes do Setor de Seguros de Saúde de Singapura
AIA Singapore Private Limited
The Great Eastern Life Assurance Company Limited
Prudential Assurance Company Singapore (Pte) Limited
Income Insurance Limited
Singapore Life Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Maio de 2026: A AIA Singapore lançou o AIA Protect 3, um plano de doenças graves voltado para a lacuna de proteção de 74% em doenças graves de Singapura, com prêmios a partir de SGD 0,6 (USD 0,45) por dia, cobrindo câncer, ataque cardíaco e acidente vascular cerebral. O plano utiliza subscrição simplificada com 4 perguntas e integra-se ao AIA Vitality para recompensas de bem-estar.
- Abril de 2026: Todas as 7 seguradoras do Plano Integrado de Proteção aprovadas pelo Ministério da Saúde lançaram novos conjuntos de coberturas adicionais em conformidade com o quadro revisado. O Ministério da Saúde declarou que as novas coberturas adicionais para hospitais privados eram, em média, 35-40% mais baratas do que as coberturas adicionais de cobertura máxima anteriores.
- Abril de 2026: A Great Eastern introduziu o GREAT SupremeHealth P Prime, com um limite anual de cobertura de SGD 2,3 milhões (USD 1,7 milhão) e um limite de desembolso próprio de SGD 6.500 (USD 4.800). O produto foi associado a uma cobertura adicional GREAT TotalCare 2 Prime.
- Outubro de 2025: A AIA Singapore e a Amplify Health lançaram um Programa de Gestão de Doenças Crônicas para diabetes, hipertensão e hiperlipidemia. O programa estava disponível sem custo adicional para os primeiros 1.500 segurados elegíveis por meio do aplicativo móvel Amped.


Escopo do Relatório do Mercado de Seguros de Saúde de Singapura
| Despesas Médicas/Hospitalização e Cirurgia |
| Doenças Graves |
| Subsídio Hospitalar |
| Renda por Invalidez |
| Cuidados de Longa Duração |
| Pessoas Físicas |
| Grupo Empresarial - PME |
| Grupo Empresarial - Grandes Corporações/Multinacionais |
| Agentes Vinculados/Exclusivos |
| Consultores Financeiros Independentes |
| Corretores de Seguros |
| Bancassurance |
| Canais Diretos e Digitais das Seguradoras |
| Região Central |
| Região Leste |
| Região Norte |
| Região Oeste |
| Por Benefício Principal | Despesas Médicas/Hospitalização e Cirurgia |
| Doenças Graves | |
| Subsídio Hospitalar | |
| Renda por Invalidez | |
| Cuidados de Longa Duração | |
| Por Cliente | Pessoas Físicas |
| Grupo Empresarial - PME | |
| Grupo Empresarial - Grandes Corporações/Multinacionais | |
| Por Canal de Distribuição | Agentes Vinculados/Exclusivos |
| Consultores Financeiros Independentes | |
| Corretores de Seguros | |
| Bancassurance | |
| Canais Diretos e Digitais das Seguradoras | |
| Por Geografia | Região Central |
| Região Leste | |
| Região Norte | |
| Região Oeste |


Principais Questões Respondidas no Relatório
Qual é a taxa de crescimento prevista para o seguro de saúde em Singapura?
O setor está projetado para crescer a um CAGR de 6,8% de 2026 a 2031, atingindo 7,8 bilhões de USD até 2031. Esse crescimento reflete a demanda por proteção privada em paralelo ao aumento dos custos de saúde.
Qual benefício principal tem a maior participação em Singapura?
Despesas Médicas / Hospitalização e Cirurgia lideraram com 87,8% de participação em 2025. Sua posição reflete o papel central da proteção hospitalar na estrutura do Plano Integrado de Proteção.
Qual grupo de clientes está crescendo mais rápido?
O Grupo Empresarial - PME deve expandir a um CAGR de 8,1% até 2031. Os requisitos de cobertura para trabalhadores estrangeiros e a competição por talentos sustentam esse crescimento.
Por que as coberturas adicionais dos Planos Integrados de Proteção estão mudando em Singapura?
As novas regras de cobertura adicional em vigor a partir de abril de 2026 exigem franquias e elevam o limite anual de copagamento para SGD 6.000. Os requisitos têm como objetivo fortalecer a sustentabilidade e enfrentar o aumento dos custos de saúde.
Qual canal de distribuição deve crescer mais rápido?
Os Canais Diretos e Digitais das Seguradoras estão previstos para crescer a um CAGR de 9,6% até 2031. As ferramentas digitais podem simplificar solicitações, gestão de apólices, acesso a teleconsultas e envio de sinistros.
Qual região deve crescer mais rápido?
A Região Norte está prevista para crescer a um CAGR de 7,2% até 2031. O desenvolvimento residencial, a atividade industrial e a demanda por cobertura médica empresarial sustentam sua expansão.
Página atualizada pela última vez em:



