
Größe und Marktanteil des Krankenversicherungsmarktes in Singapur
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 4.96 Milliarden US-Dollar |
| Marktgröße (2026) | 5.59 Milliarden US-Dollar |
| Marktgröße (2031) | 7.75 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.75 % |
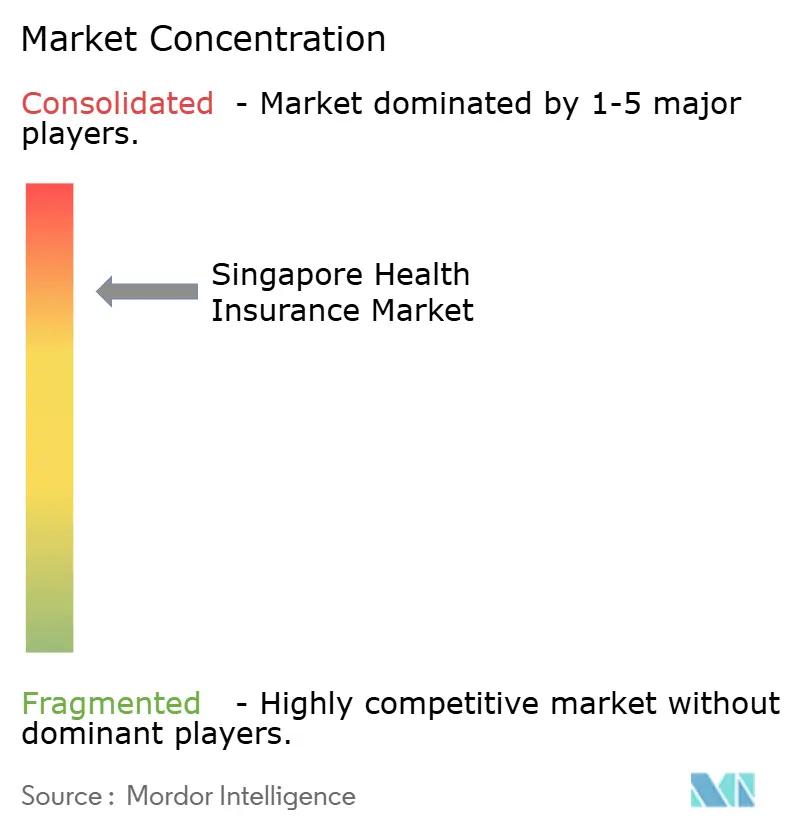
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Krankenversicherungsmarktes in Singapur von Mordor Intelligence
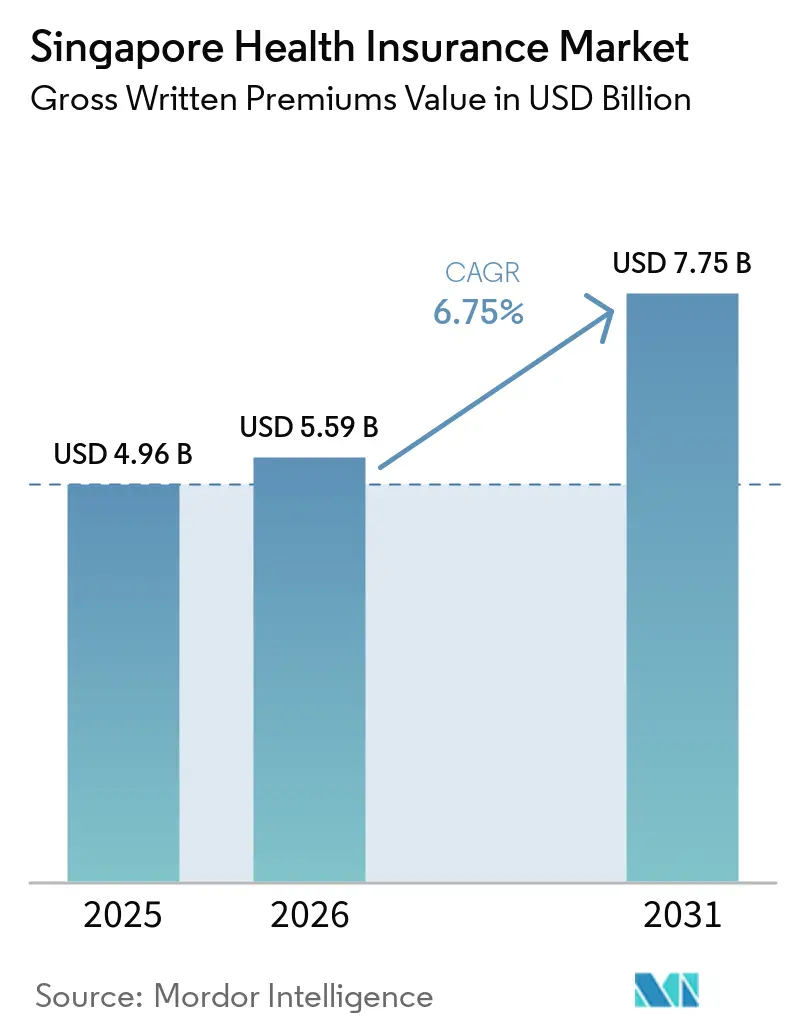
Die Größe des Krankenversicherungsmarktes in Singapur, gemessen am Wert der gebuchten Bruttoprämien, wurde im Jahr 2025 auf 4,96 Milliarden USD geschätzt und soll von 5,59 Milliarden USD im Jahr 2026 auf 7,75 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,75 % während des Prognosezeitraums (2026–2031).
Die medizinische Kosteninflation erreichte im Jahr 2026 16,9 %, was den Schadendruck erhöht und den Bedarf an Krankenversicherungsschutz verstärkt. Das staatliche Gesundheitsbudget soll von 21 Milliarden SGD (15,6 Milliarden USD) im Jahr 2025 auf 30 Milliarden SGD (22,3 Milliarden USD) bis 2030 steigen und damit die Nachfrage nach ergänzendem privatem Versicherungsschutz unterstützen. Die gewichteten Neugeschäftsprämien stiegen in den ersten 9 Monaten des Jahres 2025 um mehr als 10 % im Jahresvergleich, was auf eine anhaltende Policennachfrage vor dem Prognosezeitraum hindeutet. Singapurs alternde Bevölkerung und die zunehmende Nutzung von Arbeitgeberleistungen dürften das Prämienwachstum unterstützen, während die Erschwinglichkeit eine wichtige Einschränkung bleiben wird. Der Krankenversicherungsmarkt in Singapur wird auch durch Rider-Regelungen, digitale Servicemodelle und ein engeres Management von Krankenversicherungsansprüchen neu gestaltet.
Wichtigste Erkenntnisse des Berichts
- Nach Primärleistung entfielen im Jahr 2025 87,8 % des Marktanteils im Krankenversicherungsmarkt Singapur auf Krankheitskosten/Krankenhausaufenthalt & chirurgische Eingriffe, während die Langzeitpflege bis 2031 voraussichtlich mit einer CAGR von 9 % wachsen wird.
- Nach Kunde entfielen im Jahr 2025 52,8 % des Marktanteils im Krankenversicherungsmarkt Singapur auf Einzelversicherungsnehmer, während die Arbeitgebergruppe – KMU bis 2031 voraussichtlich mit einer CAGR von 8,1 % wachsen wird.
- Nach Vertriebskanal entfielen im Jahr 2025 34,4 % des Marktanteils im Krankenversicherungsmarkt Singapur auf gebundene/exklusive Agenten, während direkte & digitale Versicherungskanäle bis 2031 voraussichtlich mit einer CAGR von 9,6 % wachsen werden.
- Nach Geografie entfielen im Jahr 2025 25,5 % des Marktanteils im Krankenversicherungsmarkt Singapur auf die Zentralregion, während die Nordregion bis 2031 voraussichtlich mit einer CAGR von 7,2 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im Krankenversicherungsmarkt Singapur
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Gesundheitskosten und Behandlungskosten in Privatkliniken | +1.5% | Global, am stärksten in der Zentralregion | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach Integrated Shield Plans und ergänzendem Versicherungsschutz über MediShield Life hinaus | +1.8% | National, konzentriert in der Zentral- und Ostregion | Mittelfristig (2–4 Jahre) |
| Alternde Bevölkerung und wachsende Belastung durch chronische Krankheiten | +1.4% | National, mit der Nordregion als Wachstumskorridor | Langfristig (≥ 4 Jahre) |
| Nachfrage nach umfassenden arbeitgeberfinanzierten Gesundheitsleistungen | +0.9% | National, einschließlich kleiner und mittelständischer Unternehmenscluster in den Industriegebieten Nord und West | Mittelfristig (2–4 Jahre) |
| Obligatorische Krankenversicherungspflicht für ausländische Arbeitnehmer | +0.5% | National, insbesondere Bau- und Schifffahrtsaktivitäten im Westen und Norden | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach digitalem und komfortablem Gesundheitszugang | +0.6% | National, in allen Regionen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Gesundheitskosten und Behandlungskosten in Privatkliniken
Die medizinische Kosteninflation erreichte im Jahr 2026 in Singapur 16,9 % und übte direkten Druck auf die Schadenkosten und Preisentscheidungen der Versicherer aus. Die Ausgaben von SingHealth stiegen von 4,4 Milliarden SGD (3,26 Milliarden USD) im Jahr 2019 auf 6,1 Milliarden SGD (4,51 Milliarden USD) im Jahr 2024, wobei die stationäre Versorgung 63,8 % der Ausgaben ausmachte[1] „Trends bei Gesundheitskosten und -nutzung in SingHealth 2019–2024, Die Auswirkungen einer alternden Bevölkerung,” Annals of Singapore, annals.edu.sg. Dieses Muster macht den Krankenhausschutz zu einer dauerhaften Priorität für Haushalte, selbst wenn die Prämien steigen. Höhere Behandlungskosten können die Margen der Versicherer verringern und zu engeren Deckungskonzepten führen. Sie machen auch ergänzenden Versicherungsschutz relevanter, da das finanzielle Risiko durch einen Krankenhausaufenthalt größer wird. Der Krankenversicherungsmarkt in Singapur muss daher Erschwinglichkeit mit der Notwendigkeit in Einklang bringen, einen sinnvollen Privatklinikenversicherungsschutz aufrechtzuerhalten.
Nachfrage nach Integrated Shield Plans und ergänzendem Versicherungsschutz über MediShield Life hinaus
Der Integrated Shield Plan kombiniert die obligatorische MediShield Life-Deckung mit einer privaten Versicherung, die es den Versicherungsnehmern ermöglicht, höhere Stationsklassen zu wählen. Rund 72 % der Bevölkerung Singapurs besaßen im ersten Halbjahr 2025 einen Integrated Shield Plan. Der überarbeitete Rider-Rahmen trat im April 2026 in Kraft und schloss die Deckung des erforderlichen Selbstbehalts für neu verkaufte Rider aus. Die jährliche Zuzahlungsobergrenze wurde im Rahmen der neuen Anforderungen von 3.000 SGD (2.220 USD) auf 6.000 SGD (4.440 USD) angehoben[2]Gesundheitsministerium Singapur, „Neue Anforderungen für Integrated Shield Plan Rider zur Stärkung der Nachhaltigkeit der privaten Krankenversicherung und zur Bekämpfung steigender Gesundheitskosten,” Gesundheitsministerium Singapur, moh.gov.sg. Diese Regelungen begrenzen die Differenzierung auf Basis umfangreicher Rider-Deckung und legen größeren Wert auf Service, Anbieterbeziehungen und klares Plandesign. Der Krankenversicherungsmarkt in Singapur kann Versicherungsnehmer gewinnen, wenn kostengünstigere Rider den Einstiegspunkt für Käufer verbessern, die zuvor ihre Deckung reduziert hatten.
Alternde Bevölkerung und wachsende Belastung durch chronische Krankheiten
Singapurische Staatsbürger ab 65 Jahren machten im Juni 2025 20,7 % der Staatsbürger aus, und Singapur wurde 2026 nach dem Schwellenwert der Vereinten Nationen zum ersten hochbetagten Land Südostasiens[3]https://www.researchgate.net/publication/369733194_Population_Ageing_in_Singapore. Erwachsene ab 80 Jahren erreichten im Jahr 2025 145.000, nachdem sie im vorangegangenen Jahrzehnt um 60 % gestiegen waren. Chronische Erkrankungen erhöhen sowohl die Gesundheitsnutzung als auch den Wert des Versicherungsschutzes in älteren Altersgruppen. Ältere Erwachsene mit Multimorbidität verursachten jährliche Gesundheitsausgaben von 15.148 SGD (11.210 USD), verglichen mit 2.806 SGD (2.076 USD) für Personen ohne chronische Erkrankungen. Dieser Kostenunterschied stärkt die Nachfrage nach Versicherungsschutz, der chronische Krankheiten, Krankenhausaufenthalte und die Nachsorge nach der Entlassung abdeckt. Der Krankenversicherungsmarkt in Singapur wird dem Krankheitsmanagement voraussichtlich größeres Gewicht beimessen, da die Preisgestaltung allein das höhere Schadenrisiko bei mehreren Erkrankungen nicht bewältigen kann.
Nachfrage nach umfassenden arbeitgeberfinanzierten Gesundheitsleistungen
Die betriebliche Krankenversicherung ist für Arbeitgeber, die Arbeitnehmer gewinnen und halten möchten, wichtiger geworden. Die Stufe-2-Anforderungen des Ministeriums für Arbeitskräfte traten am 1. Juli 2025 in Kraft und erhöhten die obligatorische jährliche Schadengrenze für Inhaber von Arbeitserlaubnissen und S-Pass-Inhabern von 15.000 SGD (11.100 USD) auf 60.000 SGD (44.400 USD). Die Regelungen verlangen auch eine direkte Krankenhauserstattung durch Versicherer und standardisieren wichtige Ausschlussklauseln. Diese Änderungen erhöhen die Mindestversicherungsausgaben für Arbeitgeber mit ausländischen Arbeitnehmern in den Bereichen Bau, Schifffahrt, Fertigung und Dienstleistungen. Sie machen auch das Plandesign und die altersbasierte Preisgestaltung für Arbeitgeber mit älteren Belegschaftsgruppen relevanter. Digitale Personalportale, modulare Leistungen und Compliance-Unterstützung können Versicherern helfen, diesen Teil des Krankenversicherungsmarktes in Singapur zu bedienen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Prämien und Erschwinglichkeitsdruck bei der Privatklinikversicherung | -0.8% | National, am stärksten bei älteren Einzelversicherungsnehmern | Kurzfristig (≤ 2 Jahre) |
| Eskalierende Schadenkosten und Druck auf die Nachhaltigkeit der Integrated Shield Plans | -0.9% | National, konzentriert auf Integrated Shield Plans für Privatkliniken | Mittelfristig (2–4 Jahre) |
| Regulatorische Änderungen, die die Kostenbeteiligung erhöhen und umfangreiche Rider-Deckung einschränken | -0.5% | National | Kurzfristig (≤ 2 Jahre) |
| Abhängigkeit von der öffentlichen Krankenversicherung, die den Bedarf an zusätzlicher privater Versicherung einschränkt | -0.4% | National, am stärksten bei einkommensschwachen Haushalten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Prämien und Erschwinglichkeitsdruck bei der Privatklinikversicherung
Die Prämienbezahlbarkeit schränkt weiterhin den Umfang der Privatklinikversicherung ein, trotz niedrigerer Prämien für einige neue Rider. Sechs von sieben Integrated Shield Plan-Versicherern erhöhten im Jahr 2025 die Rider-Prämien, nachdem die Nettoschadenquote im Jahr 2024 um 9 % bis 27 % gestiegen war. Fünf von sieben Versicherern erhöhten im Jahr 2026 auch die Basisplanprämien, in einigen Fällen um zweistellige Raten. Die Gesamtkosten eines Basisplans und eines Riders können für mittelalte und ältere Haushalte weiterhin steigen. Preissensible Käufer könnten sich eher für umstrukturierte Krankenhauspläne als für eine Privatklinikversicherung entscheiden. Diese Entwicklung kann das Prämienwachstum am oberen Ende des Krankenversicherungsmarktes in Singapur einschränken.
Eskalierende Schadenkosten und Druck auf die Nachhaltigkeit der Integrated Shield Plans
Die Rentabilität der Integrated Shield Plans steht weiterhin unter Druck, da sowohl die Schadenhäufigkeit als auch die durchschnittlichen Schadenwerte gestiegen sind. Versicherungsnehmer mit Ridern stellten 1,4-mal häufiger einen Schadenantrag als Versicherungsnehmer ohne Rider, und ihre durchschnittliche Schadenhöhe war ebenfalls 1,4-mal höher. Dieser Unterschied floss in die Selbstbehalt- und Zuzahlungsreformen vom April 2026 ein. Krebs, Diabetes und Fettleibigkeit erhöhen weiterhin die Kosten von Krankenversicherungsansprüchen. Versicherer benötigen stärkere Anbieternetzwerke, Schadenprüfung und Zeichnungspraktiken, um diesen Druck zu bewältigen. Der Krankenversicherungsmarkt in Singapur wird weiterhin sensibel dafür sein, ob Versicherer vermeidbare Schadenkosten reduzieren können, ohne nützlichen Versicherungsschutz zu schwächen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Primärleistung: Krankheitskosten verankern die Deckung, Langzeitpflege unterstützt das Wachstum
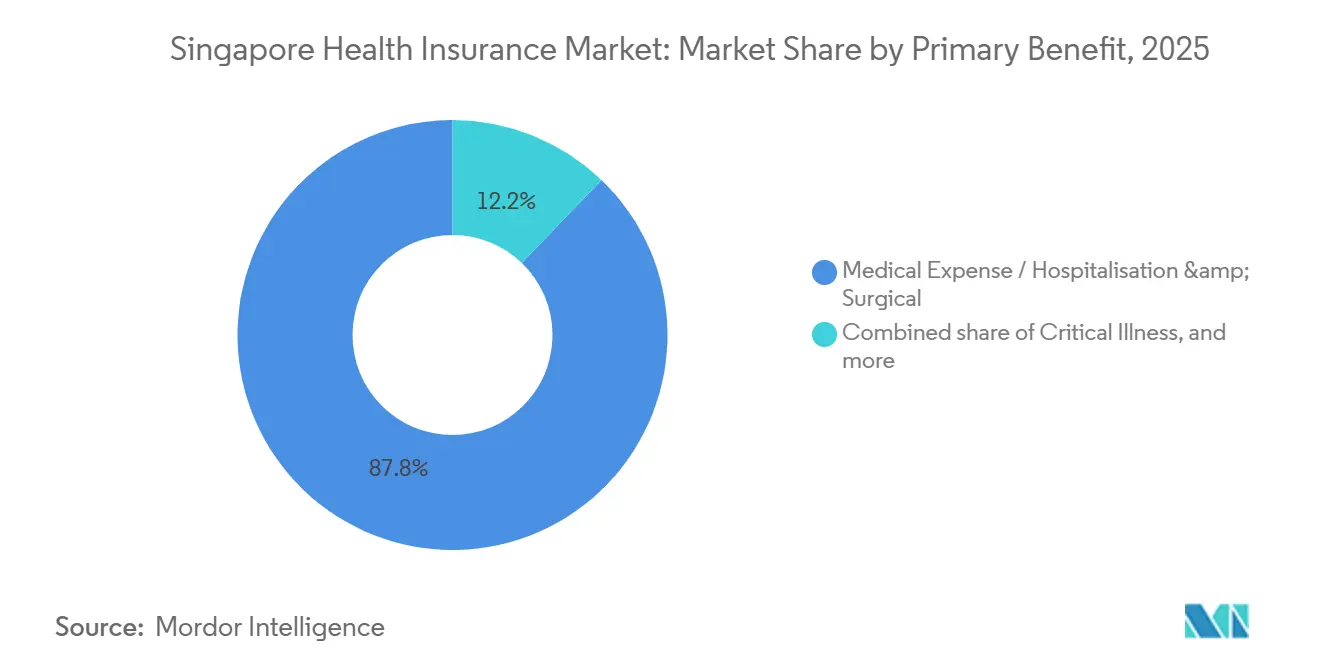
Krankheitskosten/Krankenhausaufenthalt & chirurgische Eingriffe hielten im Jahr 2025 87,8 % des Marktanteils im Krankenversicherungsmarkt Singapur und bestätigten die zentrale Rolle des stationären Versicherungsschutzes im Versicherungssystem des Landes. MediShield Life bildet die obligatorische Grundlage, während der Integrated Shield Plan privaten Versicherungsschutz für Versicherungsnehmer hinzufügt, die höhere Stationsoptionen anstreben. Rund 72 % der Einwohner besaßen im ersten Halbjahr 2025 einen Integrated Shield Plan, was die breite Reichweite des Krankenhausschutzes zeigt. Schwerkrankheitspläne bleiben eine wesentliche sekundäre Kategorie, da sie finanzielle Unterstützung bei schwerwiegenden Erkrankungen bieten. Krankenhausgeld- und Berufsunfähigkeitseinkommensprodukte decken den Einkommensersatzbedarf für Selbstständige und Arbeitnehmer, deren Gruppenversicherung keine entgangenen Einkünfte ersetzt.
Die Langzeitpflege soll von 2026 bis 2031 mit einer CAGR von 9 % wachsen und ist damit die am schnellsten wachsende Primärleistungskategorie im Krankenversicherungsmarkt Singapur. Laut dem Gesundheitsministerium (MOH) Singapur hat sich das Wachstum der CareShield Life-Auszahlungen ab Januar 2026 von 2 % auf 4 % jährlich verdoppelt. Die monatlichen Auszahlungen begannen im Jahr 2026 bei 689 SGD (510 USD) und sollen bis 2030 806 SGD (596 USD) erreichen. Ein staatliches Prämienunterstützungspaket von mehr als 570 Millionen SGD (422 Millionen USD) für 2026–2030 soll die Prämienerhöhungen auf durchschnittlich 38 SGD (28 USD) jährlich begrenzen. Ergänzende Produkte können häusliche Pflege, Rehabilitation und Nachsorge nach dem Krankenhausaufenthalt abdecken, da die Bevölkerung ab 80 Jahren wächst und das Wachstum der Größe des Krankenversicherungsmarktes in Singapur unterstützt.


Nach Kunde: Einzelversicherungsnehmer führen, kleine und mittelständische Unternehmen wachsen schneller
Einzelversicherungsnehmer machten im Jahr 2025 52,8 % des Marktanteils im Krankenversicherungsmarkt Singapur aus. Die breite Verbreitung persönlicher Integrated Shield Plans und die Nachfrage nach eigenständigen Schwerkrankheits- und Berufsunfähigkeitsprodukten unterstützen das Segment. Die hohe Integrated Shield Plan-Durchdringung deutet darauf hin, dass neue Einzelnachfrage wahrscheinlich aus Plan-Upgrades und ergänzenden Schutzprodukten entstehen wird. Im Jahr 2025 hatten nur 38 % der Singapurer eine Schwerkrankheitsversicherung, was eine Schutzlücke über die Krankenhausversicherung hinaus verdeutlicht. Einzelversicherungsnehmer werden die Erschwinglichkeit weiterhin bewerten, wenn sich Basisplan- und Rider-Prämien ändern.
Die Arbeitgebergruppe – KMU soll bis 2031 mit einer CAGR von 8,1 % wachsen. Das Segment profitiert von den Versicherungsanforderungen für ausländische Arbeitnehmer und dem zunehmenden Wettbewerb der Arbeitgeber um Talente. Die im Juli 2025 umgesetzten Stufe-2-Anforderungen erhöhten die jährliche Schadengrenze für gedeckte Inhaber von Arbeitserlaubnissen und S-Pass-Inhaber auf 60.000 SGD (44.400 USD). Versicherer können Planzugangshürden senken, indem sie modulare Leistungen, digitale Anmeldung und gebündelte Compliance-Dienste anbieten. Arbeitgebergruppe – große Unternehmen/multinationale Konzerne erzielen ebenfalls erhebliche Prämien durch betriebliche Krankenversicherungs- und internationale private Krankenversicherungsprogramme. Plattformbasierter Vertrieb kann den Zugang für kleinere Unternehmen erweitern, die bisher auf maklergeführten Einkauf angewiesen waren, und damit die Größe des Krankenversicherungsmarktes in Singapur unterstützen.
Nach Vertriebskanal: Agenten behalten Beratungswert, digitale Kanäle wachsen schneller
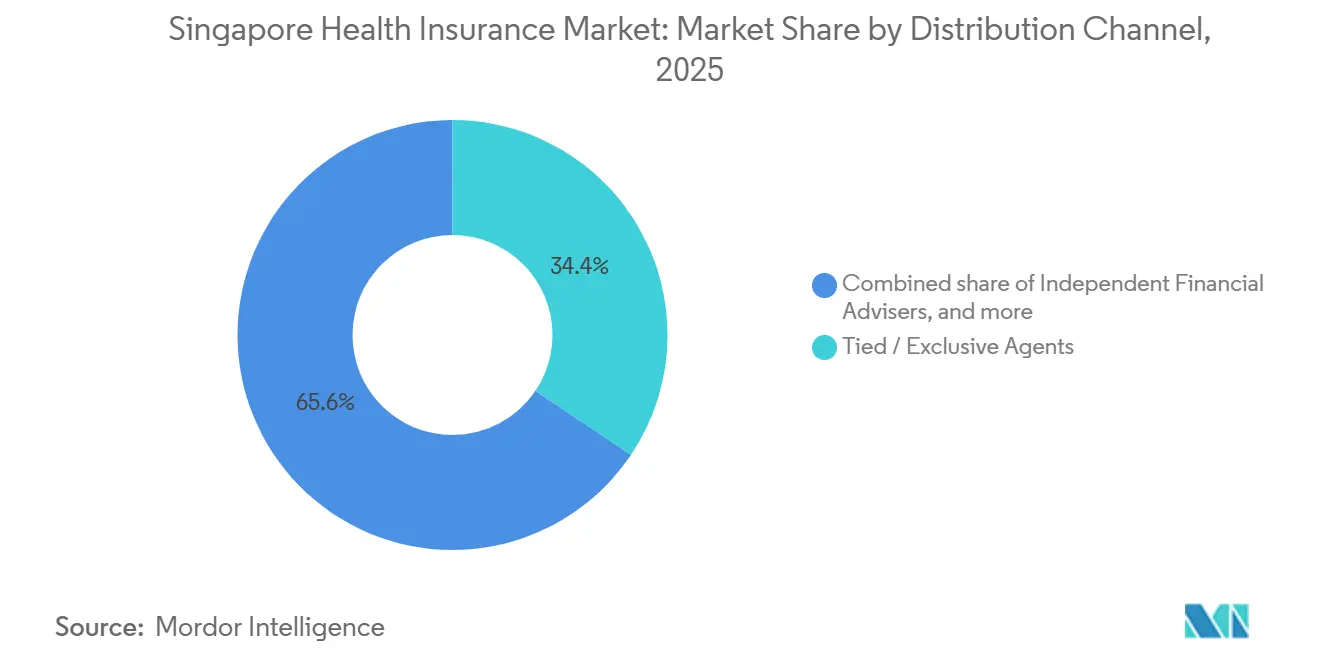
Gebundene/exklusive Agenten repräsentierten im Jahr 2025 34,4 % des Marktanteils im Krankenversicherungsmarkt Singapur. Ihre Position spiegelt die Bedeutung von Beratung bei Integrated Shield Plan-Änderungen, Schwerkrankheitsüberprüfungen und Langzeitpflegeentscheidungen wider. Unabhängige Finanzberater sind weiterhin aktiv beim Vergleich des Integrated Shield Plans für Einzelkunden. Versicherungsmakler sind wichtig für betriebliche und multinationale Gruppenmedizinmandate. Bancassurance bietet einen weiteren Zugang zu Kunden, die den Zugang über ein etabliertes Finanzinstitut schätzen. Diese Kanäle bleiben relevant, wo Leistungsoptionen, Ausschlüsse und persönliche Bedürfnisse eine detaillierte Erläuterung erfordern.
Direkte und digitale Versicherungskanäle sollen von 2026 bis 2031 mit einer CAGR von 9,6 % wachsen. Digitale Plattformen vereinfachen die Ausgabe und Schadeneinreichung für Produkte mit weniger komplexem Underwriting. AIA+ hatte bis Dezember 2025 1,3 Millionen registrierte Nutzer und eine 4,7-Sterne-App-Store-Bewertung. Singlife bearbeitete zwischen Februar und April 2025 22.930 Anträge über EzSub, ein Anstieg von 8 % gegenüber dem gleichen Zeitraum im Jahr 2024. Digitale Kanäle können auch Versicherungsverwaltung, Telekonsultation, Wellness-Unterstützung und Finanzdienstleistungen in einer Kundenschnittstelle kombinieren. Der Krankenversicherungsmarkt in Singapur wird voraussichtlich ein gemischtes Kanalmodell verwenden, da einfache Produkte online gehen können. Gleichzeitig behalten komplexe Entscheidungen eine Beratungsrolle und unterstützen das Wachstum im Krankenversicherungsmarkt Singapur.
Geografische Analyse
Die Zentralregion soll im Jahr 2025 25,5 % des Marktanteils im Krankenversicherungsmarkt Singapur ausmachen und damit den größten Anteil unter den Planungsregionen des Landes darstellen. Ihre Rolle als Finanzzentrum Singapurs und die Konzentration einkommensstarker Berufshaushalte unterstützen die Nachfrage nach Integrated Shield Plans für Privatkliniken, höheren Schwerkrankheitsversicherungssummen und internationaler privater Krankenversicherung. Multinationale Büros tragen ebenfalls zu den Gruppengesundheitsversicherungsprämienvolumina in der Region bei – die Ostregion profitiert von etablierten Wohngebieten, darunter Tampines, Bedok und Pasir Ris. Viele Haushalte in diesen Gebieten erwerben einen Integrated Shield Plan, der auf Klasse-A- und B1-Stationen in umstrukturierten Krankenhäusern ausgerichtet ist.
Die Nordregion soll im Zeitraum 2026–2031 mit einer CAGR von 7,2 % wachsen, der schnellsten Rate unter den geografischen Segmenten. Expandierende Wohngebiete in Woodlands, Sembawang und Yishun vergrößern die potenzielle Kundenbasis. Cluster kleiner und mittelständischer Unternehmen sowie Fertigungs- und Bauarbeiter unterstützen ebenfalls die Nachfrage nach arbeitgeberfinanzierter Krankenversicherung. Singapurs Bevölkerung soll im Juni 2025 6,1 Millionen erreichen, ein Anstieg von 1,2 % gegenüber 2024, wobei das Wachstum der Nichtansässigen auf Bau- und Haushaltsarbeit konzentriert ist. Der Krankenversicherungsmarkt in Singapur in der Nordregion profitiert auch von der Nachfrage nach CareShield Life-Aufstockungen und Versicherungsschutz für umstrukturierte Krankenhausstationen.
Die Westregion entwickelt sich zu einem Unternehmenswachstumsgebiet, da Organisationen rund um den Jurong Lake District expandieren. Diese Entwicklung soll die Nachfrage nach betrieblicher Krankenversicherung bei multinationalen und mittelständischen Unternehmen außerhalb des zentralen Geschäftsviertels unterstützen. Bau- und Schifffahrtsaktivitäten im Westen schaffen auch eine anhaltende Nachfrage nach der Ausländerarbeiterversicherung gemäß den Anforderungen des Ministeriums für Arbeitskräfte. Regulatorische Anforderungen gelten einheitlich in ganz Singapur, da der Rahmen der Währungsbehörde Singapurs nicht nach Planungsregion variiert. Daher spiegeln regionale Wachstumsunterschiede Haushaltsprofil, Beschäftigungsmuster und Gesundheitspräferenzen wider und nicht Unterschiede in den Versicherungsvorschriften. Während der Krankenversicherungsmarkt in Singapur unter einer nationalen Regulierungsstruktur operiert, beeinflusst die regionale Entwicklung die Mischung aus Versicherungsnehmern und Versicherungsprodukten und unterstützt die Gesamtgröße des Krankenversicherungsmarktes in Singapur.
Wettbewerbslandschaft
Der Krankenversicherungsmarkt in Singapur ist zwischen einem regulierten Integrated Shield Plan-Segment und einem breiteren Feld für Schwerkrankheits-, Gruppenmedizin-, internationale private Krankenversicherungs- sowie Unfall- und Gesundheitsversicherungen aufgeteilt. Nur sieben Versicherer sind vom Gesundheitsministerium zur Angebotserstellung für den Integrated Shield Plan zugelassen. Erforderliche Selbstbehalte und Zuzahlungen begrenzen den Spielraum für Wettbewerb, der ausschließlich auf der Deckungstiefe basiert. Der Rider-Rahmen vom April 2026 verlagerte den Wettbewerb auf Rider-Design, Anbieternetzwerke, Servicequalität und Wellness-Leistungen. Größere Versicherer haben in diesem Umfeld einen Vorteil, da sie in Schadenkontrolle, Vertrieb und Kundensupport investieren können.
Allianz kündigte im Juli 2024 die Übernahme von HSBC Life Singapore an und schloss eine 15-jährige exklusive Vertriebspartnerschaft mit HSBC Singapore. Dieser Schritt stärkte die Bancassurance-Position von Allianz in den Bereichen Schutz, Gesundheit, Altersvorsorge und Vermögenslösungen. Great Eastern übernahm das medizinische Schadenmanagement intern und nutzte ein System mit künstlicher Intelligenz zur Unterstützung der Schadenverwaltung. Singlife führte neue Integrated Shield Plan-Rider und einen Care Collab Recovery Support Benefit ein, der über zwei Jahre 20.000 SGD (14.900 USD) für häusliche Pflege und Rehabilitation bereitstellt. Diese Maßnahmen zeigen, dass Versicherer Versicherungsschutz mit Pflegeunterstützung, Vertriebsreichweite und Schadenmanagement verknüpfen.
Digitale Plattformen, Wellness-Programme und Schadenanalysen sind zentrale Wettbewerbsprioritäten. Versicherer nutzen diese Instrumente, um den Verwaltungsaufwand zu reduzieren und ein gesünderes Verhalten bei den Versicherungsnehmern zu fördern. AIA Singapore führte im Oktober 2025 ein Programm zum Management chronischer Krankheiten für Diabetes, Bluthochdruck und Hyperlipidämie für die ersten 1.500 berechtigten Versicherungsnehmer ein. Das Programm war ohne zusätzliche Kosten über die mobile Anwendung Amped verfügbar. Erschwingliche Seniorenpflegeprodukte, modulare KMU-Leistungen und integrierte Nachsorge nach dem Krankenhausaufenthalt bleiben Chancenbereiche. Der Krankenversicherungsmarkt in Singapur ist auf die persönliche Krankenhausversicherung konzentriert, während angrenzende Produktkategorien mehr Teilnehmern den Wettbewerb ermöglichen.
Marktführer in der Krankenversicherungsbranche Singapur
AIA Singapore Private Limited
The Great Eastern Life Assurance Company Limited
Prudential Assurance Company Singapore (Pte) Limited
Income Insurance Limited
Singapore Life Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Mai 2026: AIA Singapore lancierte AIA Protect 3, einen Schwerkrankheitsplan, der auf die 74%ige Schwerkrankheitsschutzlücke Singapurs abzielt, mit Prämien ab 0,6 SGD (0,45 USD) pro Tag für Krebs, Herzinfarkt und Schlaganfall. Der Plan verwendet vereinfachtes Underwriting mit 4 Fragen und ist mit AIA Vitality für Wellness-Prämien integriert.
- April 2026: Alle 7 vom Gesundheitsministerium zugelassenen Integrated Shield Plan-Versicherer lancierten neue Rider-Suiten in Übereinstimmung mit dem überarbeiteten Rahmen. Das Gesundheitsministerium erklärte, dass neue Privatklinik-Rider im Durchschnitt 35–40 % günstiger waren als Legacy-Maximaldeckungs-Rider.
- April 2026: Great Eastern führte GREAT SupremeHealth P Prime ein, mit einer jährlichen Deckungsgrenze von 2,3 Millionen SGD (1,7 Millionen USD) und einer Eigenbeteiligungsobergrenze von 6.500 SGD (4.800 USD). Das Produkt wurde mit einem GREAT TotalCare 2 Prime Rider kombiniert.
- Oktober 2025: AIA Singapore und Amplify Health lancierten ein Programm zum Management chronischer Krankheiten für Diabetes, Bluthochdruck und Hyperlipidämie. Das Programm war für die ersten 1.500 berechtigten Versicherungsnehmer ohne zusätzliche Kosten über die mobile Anwendung Amped verfügbar.


Berichtsumfang des Krankenversicherungsmarktes Singapur
| Krankheitskosten/Krankenhausaufenthalt & chirurgische Eingriffe |
| Schwerkrankheitsversicherung |
| Krankenhaustagegeld |
| Berufsunfähigkeitseinkommen |
| Langzeitpflege |
| Einzelpersonen |
| Arbeitgebergruppe – KMU |
| Arbeitgebergruppe – große Unternehmen/multinationale Konzerne |
| Gebundene/exklusive Agenten |
| Unabhängige Finanzberater |
| Versicherungsmakler |
| Bancassurance |
| Direkte & digitale Versicherungskanäle |
| Zentralregion |
| Ostregion |
| Nordregion |
| Westregion |
| Nach Primärleistung | Krankheitskosten/Krankenhausaufenthalt & chirurgische Eingriffe |
| Schwerkrankheitsversicherung | |
| Krankenhaustagegeld | |
| Berufsunfähigkeitseinkommen | |
| Langzeitpflege | |
| Nach Kunde | Einzelpersonen |
| Arbeitgebergruppe – KMU | |
| Arbeitgebergruppe – große Unternehmen/multinationale Konzerne | |
| Nach Vertriebskanal | Gebundene/exklusive Agenten |
| Unabhängige Finanzberater | |
| Versicherungsmakler | |
| Bancassurance | |
| Direkte & digitale Versicherungskanäle | |
| Nach Geografie | Zentralregion |
| Ostregion | |
| Nordregion | |
| Westregion |


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für die Krankenversicherung in Singapur?
Der Sektor soll von 2026 bis 2031 mit einer CAGR von 6,8 % wachsen und bis 2031 7,8 Milliarden USD erreichen. Dieses Wachstum spiegelt die Nachfrage nach privatem Versicherungsschutz neben steigenden Gesundheitskosten wider.
Welche Primärleistung hat den größten Anteil in Singapur?
Krankheitskosten / Krankenhausaufenthalt & chirurgische Eingriffe führten im Jahr 2025 mit einem Anteil von 87,8 %. Ihre Position spiegelt die zentrale Rolle des stationären Schutzes in der Integrated Shield Plan-Struktur wider.
Welche Kundengruppe wächst am schnellsten?
Die Arbeitgebergruppe – KMU soll bis 2031 mit einer CAGR von 8,1 % wachsen. Vorschriften zur Versicherung ausländischer Arbeitnehmer und der Wettbewerb um Talente unterstützen dieses Wachstum.
Warum ändern sich die Integrated Shield Plan-Rider in Singapur?
Neue Rider-Regelungen, die im April 2026 in Kraft traten, verlangen Selbstbehalte und erhöhen die jährliche Zuzahlungsobergrenze auf 6.000 SGD. Die Anforderungen sollen die Nachhaltigkeit stärken und steigende Gesundheitskosten bekämpfen.
Welcher Vertriebskanal soll am schnellsten wachsen?
Direkte & digitale Versicherungskanäle sollen bis 2031 mit einer CAGR von 9,6 % wachsen. Digitale Instrumente können Anträge, Policenverwaltung, Telekonsultationszugang und Schadeneinreichung vereinfachen.
Welche Region soll am schnellsten wachsen?
Die Nordregion soll bis 2031 mit einer CAGR von 7,2 % wachsen. Wohngebietsentwicklung, Industrieaktivität und Nachfrage nach arbeitgeberfinanzierter Krankenversicherung unterstützen ihre Expansion.
Seite zuletzt aktualisiert am:



