
Taille et part du marché de l'assurance santé à Singapour
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
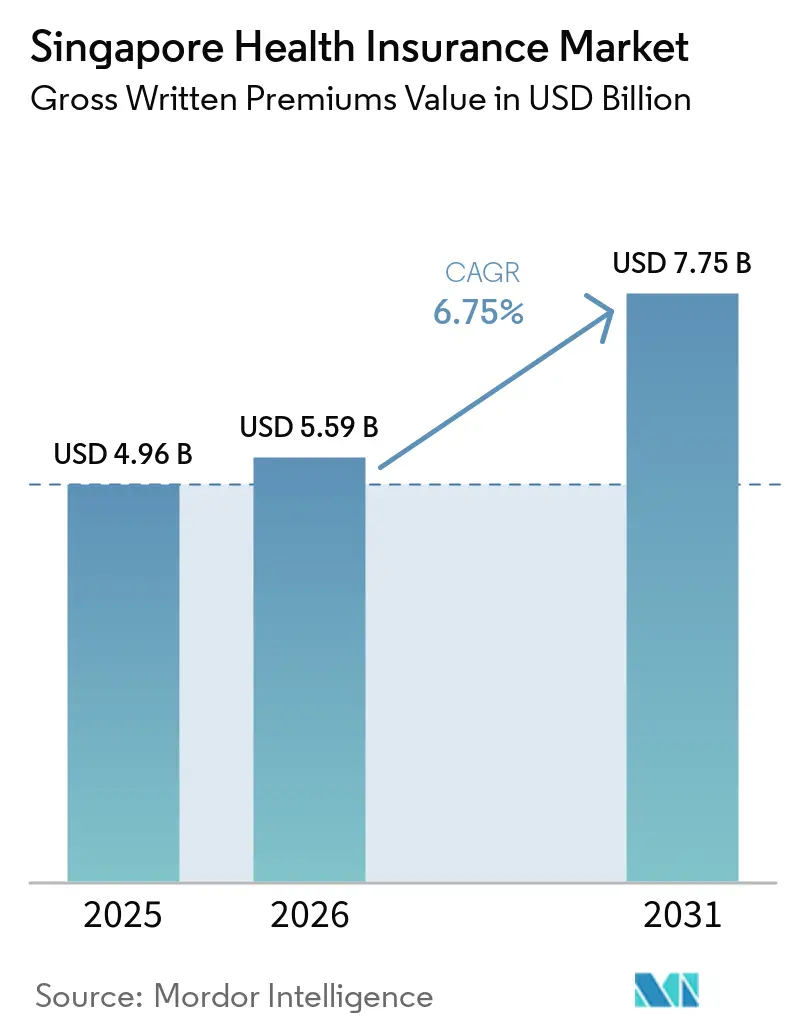
| Taille du marché de l'année de base (2025) | 4.96 Milliards de dollars |
| Taille du Marché (2026) | 5.59 Milliards de dollars |
| Taille du Marché (2031) | 7.75 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.75 % |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'assurance santé à Singapour par Mordor Intelligence
La taille du marché de l'assurance santé à Singapour, en termes de valeur des primes brutes émises, était évaluée à 4,96 milliards USD en 2025 et devrait croître de 5,59 milliards USD en 2026 pour atteindre 7,75 milliards USD d'ici 2031, à un CAGR de 6,75 % durant la période de prévision (2026-2031).
L'inflation des coûts médicaux a atteint 16,9 % en 2026, ce qui accroît la pression sur les sinistres et renforce la nécessité d'une couverture santé. Le budget gouvernemental consacré aux soins de santé devrait passer de 21 milliards SGD (15,6 milliards USD) en 2025 à 30 milliards SGD (22,3 milliards USD) d'ici 2030, soutenant la demande de protection privée complémentaire. Les nouvelles primes d'affaires pondérées ont augmenté de plus de 10 % d'une année sur l'autre au cours des 9 premiers mois de 2025, témoignant d'une demande soutenue de contrats avant la période de prévision. Le vieillissement de la population singapourienne et le recours croissant aux avantages sociaux offerts par les employeurs devraient soutenir la croissance des primes, tandis que l'accessibilité financière demeurera une contrainte importante. Le marché de l'assurance santé à Singapour est également reconfiguré par les règles relatives aux avenants, les modèles de services numériques et une gestion plus étroite des sinistres de soins de santé.
Principaux enseignements du rapport
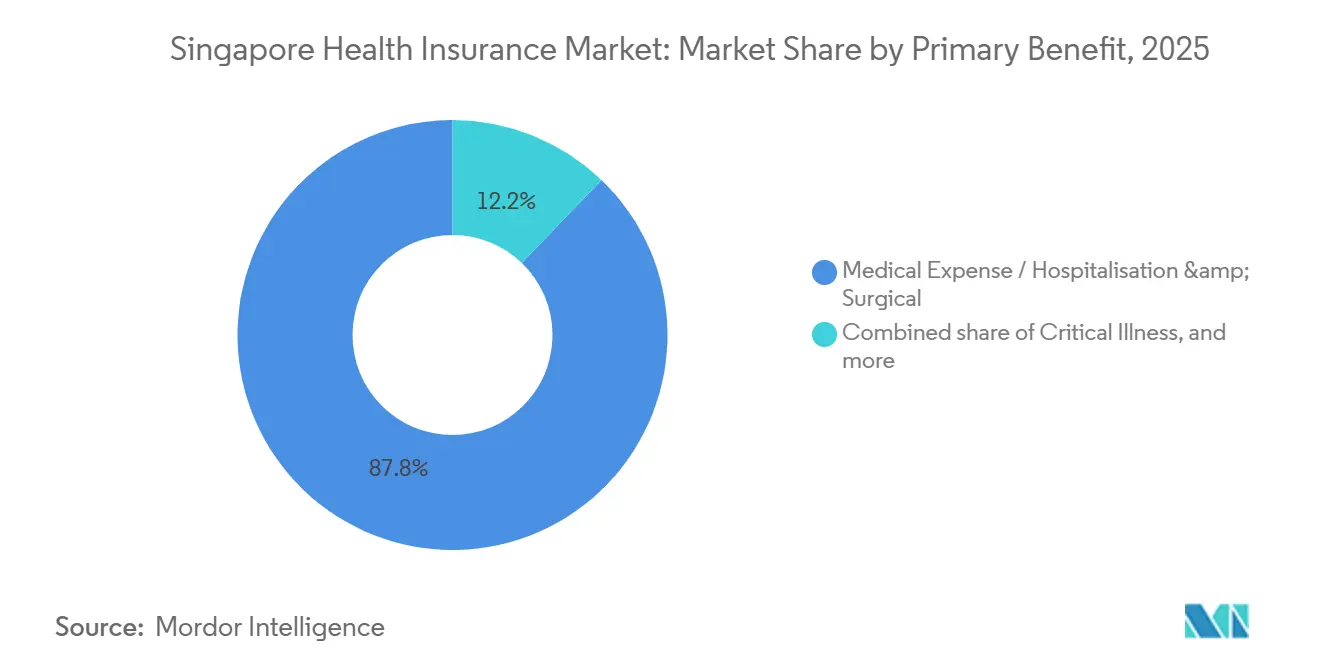
- Par prestation principale, les frais médicaux/hospitalisation et chirurgie représentaient 87,8 % de la part du marché de l'assurance santé à Singapour en 2025, tandis que les soins de longue durée devraient croître à un CAGR de 9 % jusqu'en 2031.
- Par client, les assurés individuels représentaient 52,8 % de la part du marché de l'assurance santé à Singapour en 2025, tandis que le groupe employeur – PME devrait croître à un CAGR de 8,1 % jusqu'en 2031.
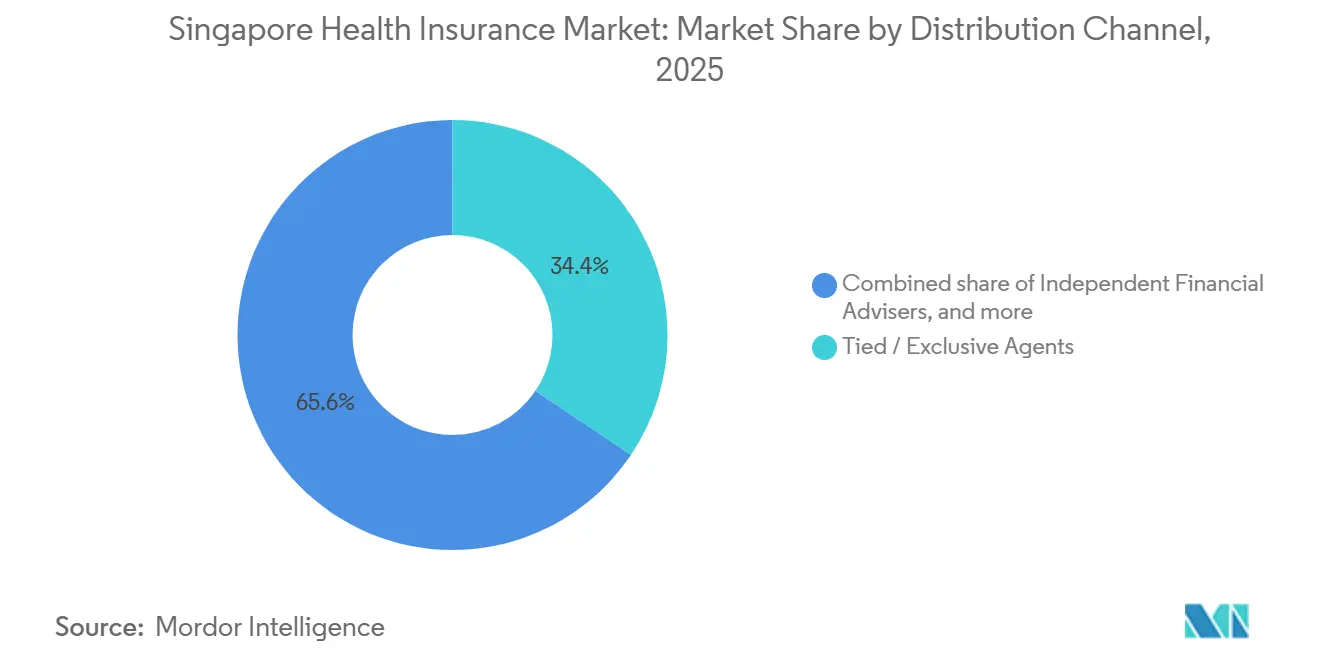
- Par canal de distribution, les agents liés/exclusifs représentaient 34,4 % de la part du marché de l'assurance santé à Singapour en 2025, tandis que les canaux directs et numériques des assureurs devraient croître à un CAGR de 9,6 % jusqu'en 2031.
- Par géographie, la région centrale représentait 25,5 % de la part du marché de l'assurance santé à Singapour en 2025, tandis que la région nord devrait croître à un CAGR de 7,2 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché de l'assurance santé à Singapour
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Hausse des coûts de santé et des frais de traitement dans les hôpitaux privés | +1.5% | Mondial, le plus aigu dans la région centrale | Court terme (≤ 2 ans) |
| Demande de plans de bouclier intégrés et de couverture complémentaire au-delà de MediShield Life | +1.8% | National, concentré dans les régions centrale et est | Moyen terme (2-4 ans) |
| Vieillissement de la population et charge croissante des maladies chroniques | +1.4% | National, avec la région nord comme corridor de croissance | Long terme (≥ 4 ans) |
| Demande de prestations de santé complètes financées par l'employeur | +0.9% | National, y compris les clusters de petites et moyennes entreprises dans les zones industrielles nord et ouest | Moyen terme (2-4 ans) |
| Exigences d'assurance médicale obligatoire pour les travailleurs étrangers | +0.5% | National, notamment les activités de construction et maritimes dans les régions ouest et nord | Court terme (≤ 2 ans) |
| Demande d'accès aux soins de santé numériques et pratiques | +0.6% | National, dans toutes les régions | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Hausse des coûts de santé et des frais de traitement dans les hôpitaux privés
L'inflation des coûts médicaux a atteint 16,9 % à Singapour en 2026, exerçant une pression directe sur les coûts des sinistres des assureurs et leurs décisions de tarification. Les dépenses de SingHealth ont augmenté de 4,4 milliards SGD (3,26 milliards USD) en 2019 à 6,1 milliards SGD (4,51 milliards USD) en 2024, tandis que les soins hospitaliers représentaient 63,8 % des dépenses[1]« Tendances des coûts et de l'utilisation des soins de santé à SingHealth 2019-2024, les effets du vieillissement de la population », Annals of Singapore, annals.edu.sg. Cette tendance fait de la couverture hospitalière une priorité permanente pour les ménages, même lorsque les primes augmentent. Des factures de traitement plus élevées peuvent réduire les marges des assureurs et conduire à des conceptions de couverture plus étroites. Elles rendent également la protection complémentaire plus pertinente, car l'exposition financière liée à l'hospitalisation devient plus importante. Le marché de l'assurance santé à Singapour doit donc trouver un équilibre entre l'accessibilité financière et la nécessité de maintenir une protection hospitalière privée significative.
Demande de plan de bouclier intégré et de couverture complémentaire au-delà de MediShield Life
Le plan de bouclier intégré combine la couverture obligatoire de MediShield Life avec une assurance privée permettant aux assurés de choisir des classes de chambre supérieures. Environ 72 % de la population singapourienne détenait un plan de bouclier intégré au premier semestre 2025. Le cadre révisé des avenants est entré en vigueur en avril 2026 et a supprimé la couverture de la franchise obligatoire pour les avenants nouvellement vendus. Le plafond annuel de co-paiement a été relevé de 3 000 SGD (2 220 USD) à 6 000 SGD (4 440 USD) dans le cadre des nouvelles exigences[2]Ministère de la Santé, Singapour, « Nouvelles exigences pour les avenants du plan de bouclier intégré afin de renforcer la durabilité de l'assurance santé privée et de faire face à la hausse des coûts de santé », Ministère de la Santé, Singapour, moh.gov.sg. Ces règles limitent la différenciation fondée sur une couverture étendue des avenants et mettent davantage l'accent sur la qualité du service, les relations avec les prestataires et la clarté de la conception des plans. Le marché de l'assurance santé à Singapour peut gagner des assurés lorsque des avenants moins coûteux améliorent le point d'entrée pour les acheteurs qui avaient précédemment réduit leur couverture.
Vieillissement de la population et charge croissante des maladies chroniques
Les citoyens singapouriens âgés de 65 ans et plus représentaient 20,7 % des citoyens en juin 2025, et Singapour est devenu le premier pays d'Asie du Sud-Est à atteindre le statut de pays super-vieilli en 2026 selon le seuil des Nations Unies[3]https://www.researchgate.net/publication/369733194_Population_Ageing_in_Singapore. Les adultes âgés de 80 ans et plus ont atteint 145 000 en 2025, après avoir augmenté de 60 % au cours de la décennie précédente. Les maladies chroniques augmentent à la fois le recours aux soins de santé et la valeur de la couverture d'assurance pour les groupes d'âge plus avancé. Les adultes âgés souffrant de multimorbidité ont engagé des dépenses de santé annuelles de 15 148 SGD (11 210 USD), contre 2 806 SGD (2 076 USD) pour ceux sans maladies chroniques. Cette différence de coût renforce la demande de couverture pour les maladies chroniques, l'hospitalisation et les soins après la sortie. Le marché de l'assurance santé à Singapour devrait accorder une plus grande importance à la gestion des maladies, car la tarification seule ne peut pas répondre au risque de sinistres plus élevé associé à des pathologies multiples.
Demande de prestations de santé complètes financées par l'employeur
La couverture médicale collective est devenue plus importante pour les employeurs cherchant à recruter et à fidéliser leurs collaborateurs. Les exigences de la phase 2 du Ministère de la Main-d'œuvre sont entrées en vigueur le 1er juillet 2025, augmentant le plafond annuel obligatoire des sinistres pour les titulaires de permis de travail et de pass S de 15 000 SGD (11 100 USD) à 60 000 SGD (44 400 USD). Les règles exigent également le remboursement direct des frais hospitaliers par les assureurs et standardisent les principales clauses d'exclusion. Ces changements augmentent les dépenses minimales d'assurance pour les employeurs ayant des travailleurs étrangers dans la construction, le secteur maritime, la fabrication et les services. Ils rendent également la conception des plans et la tarification en fonction de l'âge plus pertinentes pour les employeurs ayant des groupes de travailleurs plus âgés. Les portails numériques de ressources humaines, les avantages modulaires et le soutien à la conformité peuvent aider les assureurs à servir cette partie du marché de l'assurance santé à Singapour.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Hausse des primes et pressions sur l'accessibilité financière pour la couverture des hôpitaux privés | -0.8% | National, le plus aigu parmi les assurés individuels plus âgés | Court terme (≤ 2 ans) |
| Escalade des coûts des sinistres et pression sur la durabilité des plans de bouclier intégrés | -0.9% | National, concentré dans les plans de bouclier intégrés des hôpitaux privés | Moyen terme (2-4 ans) |
| Changements réglementaires augmentant le partage des coûts et limitant la couverture étendue des avenants | -0.5% | National | Court terme (≤ 2 ans) |
| Dépendance à la couverture des soins de santé publics limitant le besoin d'assurance privée supplémentaire | -0.4% | National, le plus prononcé parmi les ménages à faibles revenus | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse des primes et pressions sur l'accessibilité financière pour la couverture des hôpitaux privés
L'accessibilité financière des primes continue de limiter l'étendue de la couverture des hôpitaux privés, malgré des primes plus basses pour certains nouveaux avenants. Six des sept assureurs de plans de bouclier intégrés ont augmenté les primes des avenants en 2025 après que les sinistres nets ont augmenté de 9 % à 27 % en 2024. Cinq des sept assureurs ont également augmenté les primes des plans de base en 2026, dans certains cas à deux chiffres. Le coût combiné d'un plan de base et d'un avenant peut encore augmenter pour les ménages d'âge moyen et plus âgés. Les acheteurs sensibles aux prix peuvent se tourner vers des plans hospitaliers restructurés plutôt que vers une couverture des hôpitaux privés. Ce mouvement peut contraindre la croissance des primes à l'extrémité supérieure du marché de l'assurance santé à Singapour.
Escalade des coûts des sinistres et pression sur la durabilité des plans de bouclier intégrés
La rentabilité des plans de bouclier intégrés reste sous pression car la fréquence des sinistres et la valeur moyenne des sinistres ont toutes deux augmenté. Les assurés avec avenants étaient 1,4 fois plus susceptibles de déposer un sinistre que les assurés sans avenants, et leur montant moyen de sinistre était également 1,4 fois plus élevé. Cette différence a motivé les réformes de franchise et de co-paiement d'avril 2026. Le cancer, le diabète et l'obésité continuent d'augmenter le coût des sinistres de soins de santé. Les assureurs ont besoin de réseaux de prestataires plus solides, d'une révision des sinistres et de pratiques de souscription pour gérer ces pressions. Le marché de l'assurance santé à Singapour restera sensible à la capacité des assureurs à réduire les coûts de sinistres évitables sans affaiblir la couverture utile.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par prestation principale : les frais médicaux ancrent la couverture, les soins de longue durée soutiennent la croissance
Les frais médicaux/hospitalisation et chirurgie détenaient 87,8 % de la part du marché de l'assurance santé à Singapour en 2025, confirmant le rôle central de la couverture hospitalière dans le système d'assurance du pays. MediShield Life fournit la base obligatoire, tandis que le plan de bouclier intégré ajoute une couverture privée pour les assurés souhaitant des options de chambre supérieures. Environ 72 % des résidents détenaient un plan de bouclier intégré au premier semestre 2025, montrant la large portée de la protection hospitalière. Les plans de maladies graves restent une catégorie secondaire importante car ils fournissent un soutien financier autour des affections graves. Les produits de rente hospitalière et de revenu en cas d'invalidité répondent aux besoins de remplacement de revenu pour les travailleurs indépendants et les employés dont la couverture collective ne remplace pas les revenus perdus.
Les soins de longue durée devraient se développer à un CAGR de 9 % de 2026 à 2031, ce qui en fait la catégorie de prestation principale à la croissance la plus rapide sur le marché de l'assurance santé à Singapour, et selon le Ministère de la Santé (MOH), Singapour, la croissance des versements de CareShield Life a doublé de 2 % à 4 % annuellement à partir de janvier 2026. Les versements mensuels ont débuté à 689 SGD (510 USD) en 2026 et devraient atteindre 806 SGD (596 USD) d'ici 2030. Un programme de soutien aux primes gouvernementales dépassant 570 millions SGD (422 millions USD) pour 2026-2030 est destiné à limiter les augmentations de primes à une moyenne de 38 SGD (28 USD) annuellement. Les produits complémentaires peuvent répondre aux besoins de soins infirmiers à domicile, de rééducation et de soins post-hospitaliers à mesure que la population âgée de 80 ans et plus s'élargit, soutenant la croissance de la taille du marché de l'assurance santé à Singapour.


Par client : les assurés individuels en tête, les petites et moyennes entreprises croissent plus vite
Les assurés individuels représentaient 52,8 % de la part du marché de l'assurance santé à Singapour en 2025. La large détention de plans de bouclier intégrés personnels et la demande de produits autonomes de maladies graves et d'invalidité soutiennent le segment. La forte pénétration des plans de bouclier intégrés indique que la nouvelle demande individuelle proviendra probablement des mises à niveau de plans et des produits de protection complémentaire. En 2025, seulement 38 % des Singapouriens disposaient d'une couverture contre les maladies graves, mettant en évidence un déficit de protection au-delà de l'assurance hospitalière. Les assurés individuels continueront d'évaluer l'accessibilité financière à mesure que les primes des plans de base et des avenants évoluent.
Le groupe employeur – PME devrait croître à un CAGR de 8,1 % jusqu'en 2031. Le segment bénéficie des exigences d'assurance pour les travailleurs étrangers et de l'intensification de la concurrence entre employeurs pour attirer les talents. Les exigences de la phase 2, mises en œuvre en juillet 2025, ont augmenté le plafond annuel des sinistres pour les titulaires de permis de travail et de pass S couverts à 60 000 SGD (44 400 USD). Les assureurs peuvent abaisser les barrières d'acquisition de plans en proposant des avantages modulaires, une inscription numérique et des services de conformité groupés. Les clients du groupe employeur – grandes entreprises/multinationales génèrent également des primes importantes grâce aux programmes d'assurance médicale collective et d'assurance médicale privée internationale. La distribution basée sur des plateformes peut élargir l'accès aux petites entreprises qui dépendaient auparavant des achats par l'intermédiaire de courtiers, soutenant la taille du marché de l'assurance santé à Singapour.
Par canal de distribution : les agents conservent leur valeur de conseil, les canaux numériques se développent plus vite
Les agents liés/exclusifs représentaient 34,4 % de la part du marché de l'assurance santé à Singapour en 2025. Leur position reflète l'importance des conseils pour les changements de plans de bouclier intégrés, les révisions de maladies graves et les décisions de soins de longue durée. Les conseillers financiers indépendants restent actifs dans la comparaison des plans de bouclier intégrés pour les clients individuels. Les courtiers en assurance sont importants pour les mandats médicaux collectifs des entreprises et des multinationales. La bancassurance offre une autre voie d'accès aux clients qui apprécient l'accès par l'intermédiaire d'un établissement financier établi. Ces canaux restent pertinents lorsque les choix de prestations, les exclusions et les besoins personnels nécessitent des explications détaillées.
Les canaux directs et numériques des assureurs devraient croître à un CAGR de 9,6 % de 2026 à 2031. Les plateformes numériques simplifient l'émission et la soumission des sinistres pour les produits à souscription moins complexe. AIA+ comptait 1,3 million d'utilisateurs enregistrés et une note de 4,7 étoiles sur les boutiques d'applications en décembre 2025. Singlife a traité 22 930 demandes via EzSub entre février et avril 2025, soit une augmentation de 8 % par rapport à la même période en 2024. Les canaux numériques peuvent également combiner l'administration des assurances, la téléconsultation, le soutien au bien-être et les services financiers dans une seule interface client. Le marché de l'assurance santé à Singapour devrait utiliser un modèle de canal mixte car les produits simples peuvent migrer en ligne. Dans le même temps, les décisions complexes conservent un rôle de conseil, soutenant la croissance du marché de l'assurance santé à Singapour.
Analyse géographique
La région centrale devrait représenter 25,5 % de la part du marché de l'assurance santé à Singapour en 2025, représentant la plus grande part parmi les régions de planification du pays. Son rôle de centre financier de Singapour et sa concentration de ménages professionnels à hauts revenus soutiennent la demande de plans de bouclier intégrs pour hôpitaux privés, de couvertures de maladies graves à sommes élevées et d'assurances médicales privées internationales. Les bureaux multinationaux contribuent également aux volumes de primes d'assurance santé collective dans la région. La région est bénéficie de zones résidentielles établies, notamment Tampines, Bedok et Pasir Ris. De nombreux ménages dans ces zones souscrivent un plan de bouclier intégré aligné sur les salles de classe A et B1 dans les hôpitaux restructurés.
La région nord devrait croître à un CAGR de 7,2 % durant 2026-2031, le taux le plus rapide parmi les segments géographiques. L'expansion des zones résidentielles à Woodlands, Sembawang et Yishun augmente la base de clients potentiels. Les clusters de petites et moyennes entreprises, ainsi que les travailleurs de la fabrication et de la construction, soutiennent également la demande de couverture médicale financée par l'employeur. La population de Singapour devrait atteindre 6,1 millions en juin 2025, en hausse de 1,2 % par rapport à 2024, avec une croissance des non-résidents concentrée dans la construction et les travaux domestiques. Le marché de l'assurance santé à Singapour dans la région nord bénéficie également de la demande de compléments CareShield Life et de couverture pour les salles d'hôpitaux restructurés.
La région ouest émerge comme une zone de croissance pour les entreprises à mesure que les organisations s'étendent autour du district du lac Jurong. Ce développement devrait soutenir la demande d'assurance médicale collective parmi les entreprises multinationales et de taille intermédiaire situées en dehors du quartier central des affaires. Les activités de construction et maritimes dans l'ouest créent également une demande soutenue d'assurance pour travailleurs étrangers conforme aux exigences du Ministère de la Main-d'œuvre. Les exigences réglementaires s'appliquent de manière uniforme à Singapour, car le cadre de l'Autorité monétaire de Singapour ne varie pas selon les régions de planification. Par conséquent, les différences de croissance régionale reflètent les profils des ménages, les schémas d'emploi et les préférences en matière de soins de santé plutôt que des variations dans les réglementations d'assurance. Bien que le marché de l'assurance santé à Singapour opère sous une structure réglementaire nationale, le développement régional influence la composition des assurés et des produits d'assurance, soutenant la taille globale du marché de l'assurance santé à Singapour.
Paysage concurrentiel
Le marché de l'assurance santé à Singapour est divisé entre un segment réglementé de plans de bouclier intégrés et un champ plus large pour les maladies graves, l'assurance médicale collective, l'assurance médicale privée internationale et la couverture accidents et santé. Seuls sept assureurs sont approuvés par le Ministère de la Santé pour proposer le plan de bouclier intégré. Les franchises et co-paiements obligatoires limitent la portée de la concurrence basée uniquement sur la profondeur de la couverture. Le cadre des avenants d'avril 2026 a déplacé la concurrence vers la conception des avenants, les réseaux de prestataires, la qualité du service et les avantages liés au bien-être. Les grands assureurs ont un avantage dans cet environnement car ils peuvent investir dans le contrôle des sinistres, la distribution et le soutien aux clients.
Allianz a annoncé l'acquisition de HSBC Life Singapore en juillet 2024 et a conclu un partenariat de distribution exclusif de 15 ans avec HSBC Singapore. Cette démarche a renforcé la position de bancassurance d'Allianz dans les solutions de protection, de santé, de retraite et de gestion de patrimoine. Great Eastern a internalisé la gestion des sinistres médicaux et a utilisé un système basé sur l'intelligence artificielle pour soutenir l'administration des sinistres. Singlife a introduit de nouveaux avenants de plans de bouclier intégrés et un avantage de soutien à la récupération Care Collab qui fournit 20 000 SGD (14 900 USD) sur deux ans pour les soins infirmiers à domicile et la rééducation. Ces actions montrent que les assureurs associent la couverture au soutien aux soins, à la portée de distribution et à la gestion des sinistres.
Les plateformes numériques, les programmes de bien-être et l'analyse des sinistres sont des priorités concurrentielles centrales. Les assureurs utilisent ces outils pour réduire les frictions administratives et encourager des comportements plus sains parmi les assurés. AIA Singapore a lancé un programme de gestion des maladies chroniques pour le diabète, l'hypertension et l'hyperlipidémie en octobre 2025 pour ses 1 500 premiers assurés éligibles. Le programme était disponible sans frais supplémentaires via l'application mobile Amped. Les produits de soins aux personnes âgées abordables, les avantages modulaires pour les petites et moyennes entreprises et les soins intégrés après l'hospitalisation restent des domaines d'opportunité. Le marché de l'assurance santé à Singapour est concentré dans la couverture hospitalière personnelle, tandis que les catégories de produits adjacentes permettent à davantage de participants de se faire concurrence.
Leaders du secteur de l'assurance santé à Singapour
AIA Singapore Private Limited
The Great Eastern Life Assurance Company Limited
Prudential Assurance Company Singapore (Pte) Limited
Income Insurance Limited
Singapore Life Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Mai 2026 : AIA Singapore a lancé AIA Protect 3, un plan de maladies graves ciblant le déficit de protection contre les maladies graves de 74 % à Singapour, avec des primes à partir de 0,6 SGD (0,45 USD) par jour couvrant le cancer, la crise cardiaque et l'accident vasculaire cérébral. Le plan utilise une souscription simplifiée en 4 questions et s'intègre à AIA Vitality pour des récompenses liées au bien-être.
- Avril 2026 : Les 7 assureurs de plans de bouclier intégrés approuvés par le Ministère de la Santé ont lancé de nouvelles suites d'avenants conformément au cadre révisé. Le Ministère de la Santé a déclaré que les nouveaux avenants pour hôpitaux privés étaient en moyenne 35 à 40 % moins chers que les avenants à couverture maximale hérités.
- Avril 2026 : Great Eastern a introduit GREAT SupremeHealth P Prime, avec un plafond de couverture annuel de 2,3 millions SGD (1,7 million USD) et un plafond de dépenses personnelles de 6 500 SGD (4 800 USD). Le produit était associé à un avenant GREAT TotalCare 2 Prime.
- Octobre 2025 : AIA Singapore et Amplify Health ont lancé un programme de gestion des maladies chroniques pour le diabète, l'hypertension et l'hyperlipidémie. Le programme était disponible sans frais supplémentaires pour les 1 500 premiers assurés éligibles via l'application mobile Amped.


Périmètre du rapport sur le marché de l'assurance santé à Singapour
| Frais médicaux/Hospitalisation et chirurgie |
| Maladies graves |
| Rente hospitalière |
| Revenu en cas d'invalidité |
| Soins de longue durée |
| Particuliers |
| Groupe employeur – PME |
| Groupe employeur – grandes entreprises/multinationales |
| Agents liés/exclusifs |
| Conseillers financiers indépendants |
| Courtiers en assurance |
| Bancassurance |
| Canaux directs et numériques des assureurs |
| Région centrale |
| Région est |
| Région nord |
| Région ouest |
| Par prestation principale | Frais médicaux/Hospitalisation et chirurgie |
| Maladies graves | |
| Rente hospitalière | |
| Revenu en cas d'invalidité | |
| Soins de longue durée | |
| Par client | Particuliers |
| Groupe employeur – PME | |
| Groupe employeur – grandes entreprises/multinationales | |
| Par canal de distribution | Agents liés/exclusifs |
| Conseillers financiers indépendants | |
| Courtiers en assurance | |
| Bancassurance | |
| Canaux directs et numériques des assureurs | |
| Par géographie | Région centrale |
| Région est | |
| Région nord | |
| Région ouest |


Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour l'assurance santé à Singapour ?
Le secteur devrait croître à un CAGR de 6,8 % de 2026 à 2031, pour atteindre 7,8 milliards USD d'ici 2031. Cette croissance reflète la demande de protection privée parallèlement à la hausse des coûts de santé.
Quelle prestation principale détient la plus grande part à Singapour ?
Les frais médicaux / Hospitalisation et chirurgie ont mené avec une part de 87,8 % en 2025. Sa position reflète le rôle central de la protection hospitalière dans la structure du plan de bouclier intégré.
Quel groupe de clients connaît la croissance la plus rapide ?
Le groupe employeur – PME devrait se développer à un CAGR de 8,1 % jusqu'en 2031. Les règles de couverture des travailleurs étrangers et la concurrence pour les talents soutiennent cette croissance.
Pourquoi les avenants des plans de bouclier intégrés changent-ils à Singapour ?
Les nouvelles règles relatives aux avenants, effectives en avril 2026, exigent des franchises et relèvent le plafond annuel de co-paiement à 6 000 SGD. Ces exigences visent à renforcer la durabilité et à faire face à la hausse des coûts de santé.
Quel canal de distribution devrait connaître la croissance la plus rapide ?
Les canaux directs et numériques des assureurs devraient croître à un CAGR de 9,6 % jusqu'en 2031. Les outils numériques peuvent simplifier les demandes, la gestion des polices, l'accès à la téléconsultation et la soumission des sinistres.
Quelle région devrait connaître la croissance la plus rapide ?
La région nord devrait croître à un CAGR de 7,2 % jusqu'en 2031. Le développement résidentiel, l'activité industrielle et la demande de couverture médicale pour les employeurs soutiennent son expansion.
Dernière mise à jour de la page le:



