
Tamaño y Participación del Mercado de Sistemas de Control de Disturbios en Oriente Medio
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2019 - 2024 |
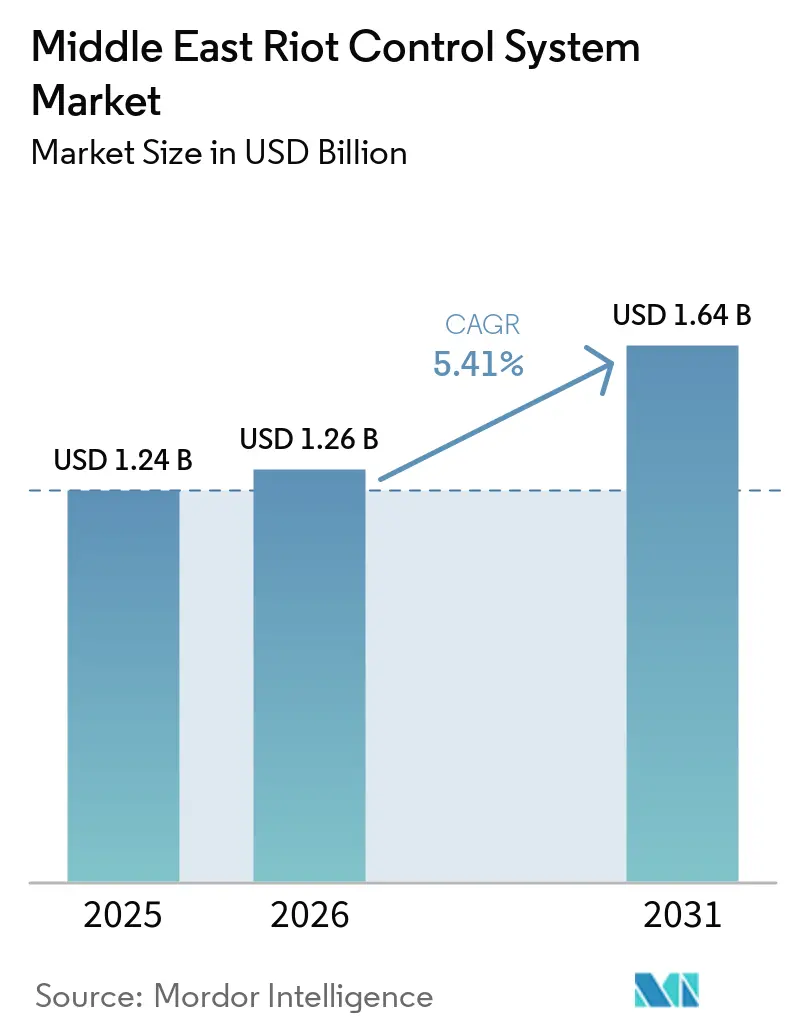
| Tamaño del Mercado (2026) | 1.26 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.64 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.41 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Control de Disturbios en Oriente Medio por Mordor Intelligence
El tamaño del mercado de sistemas de control de disturbios en Oriente Medio se valoró en 1,24 mil millones de USD en 2025 y se prevé que crezca desde 1,26 mil millones de USD en 2026 hasta alcanzar 1,64 mil millones de USD en 2031, a una CAGR del 5,41% durante el período de pronóstico (2026-2031). La demanda está siendo moldeada por la necesidad de renovar equipos tras disturbios civiles y de mantener la preparación operativa en grandes cuerpos policiales que deben responder en ciudades, en fronteras y en ubicaciones de infraestructura crítica. Los gobiernos también están vinculando las capacidades de orden público con la seguridad fronteriza, lo que favorece los equipos que pueden utilizarse en varios entornos operativos y ser portados por fuerzas que rotan entre misiones domésticas y de perímetro. Los requisitos de fabricación local en Arabia Saudita y los Emiratos Árabes Unidos están cambiando la forma en que los proveedores abordan la contratación, las asociaciones y la producción, particularmente cuando la elegibilidad para contratos depende de compromisos creíbles de contenido local. La integración digital se está volviendo más relevante donde los sistemas de seguridad pública están conectados a plataformas de ciudades inteligentes. Los controles de exportación y la escasez de insumos de materiales de protección pueden retrasar los pedidos, obligar a las agencias a mantener mayores inventarios y hacer que los plazos de entrega confiables sean un factor de mayor peso en la selección de proveedores.
Conclusiones Clave del Informe
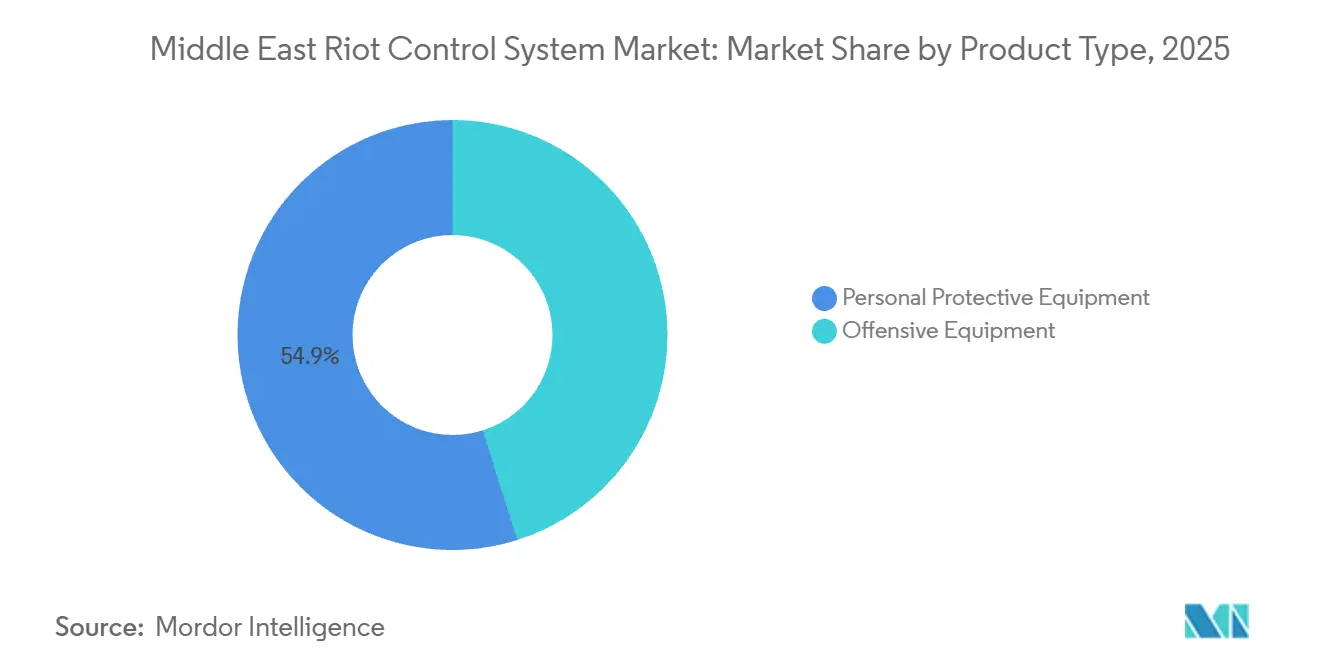
- Por tipo de producto, los equipos de protección personal representaron el 54,87% de los ingresos en 2025, mientras que se prevé que los equipos ofensivos crezcan a una CAGR del 6,17% hasta 2031.
- Por usuario final, las fuerzas del orden representaron el 66,84% de los ingresos en 2025, mientras que se prevé que las fuerzas especiales crezcan a una CAGR del 6,06% hasta 2031.
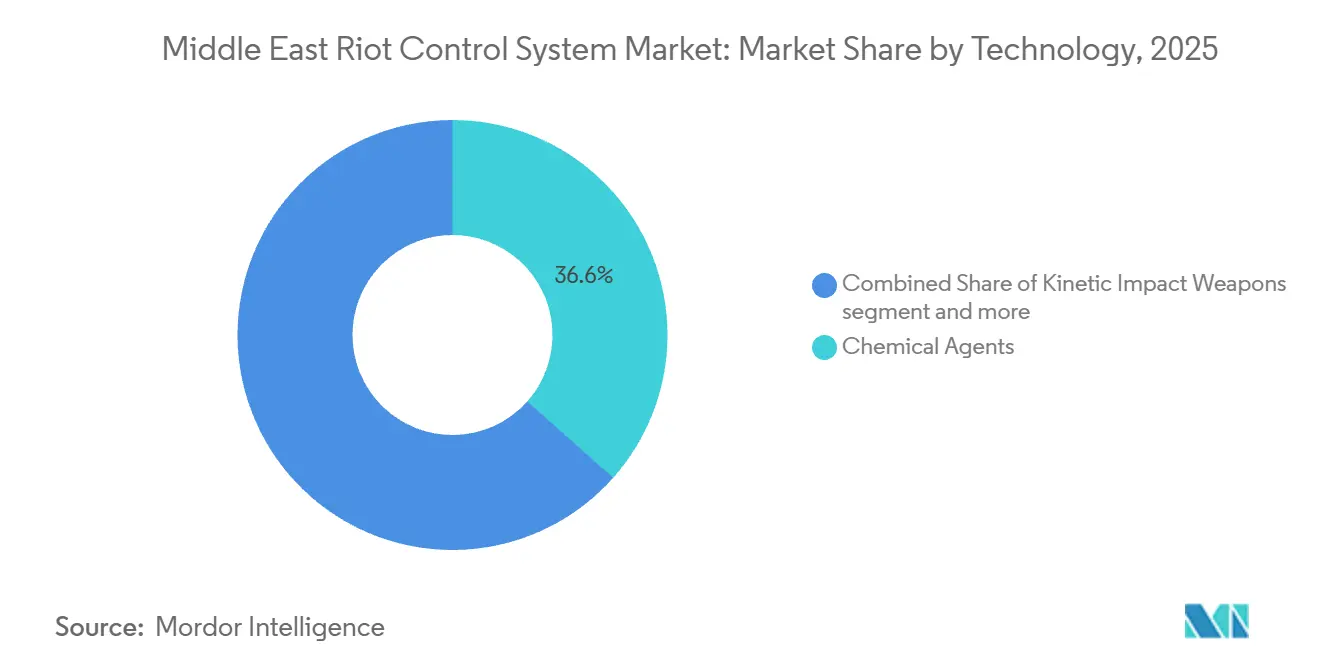
- Por tecnología, los agentes químicos representaron el 36,56% de los ingresos en 2025, mientras que se prevé que las armas electrónicas y sónicas crezcan a una CAGR del 7,01% hasta 2031.
- Por geografía, Arabia Saudita representó el 33,98% de los ingresos en 2025, mientras que se prevé que los EAU crezcan a una CAGR del 6,21% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (%) en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escalada de incidentes de disturbios civiles tras 2025 | +1.20% | Arabia Saudita, Israel, Irán y el resto de Oriente Medio | Corto plazo (≤ 2 años) |
| Intensificación de los programas de seguridad fronteriza (Mar Rojo y Sahel) | +0.90% | Arabia Saudita, EAU, socios de la coalición global | Mediano plazo (2-4 años) |
| Presupuestos de vigilancia policial en ciudades inteligentes del CCG (p. ej., NEOM) | +0.80% | Arabia Saudita, EAU | Mediano plazo (2-4 años) |
| Subsidios de adquisición a través del Programa Económico Tawazun | +0.60% | EAU, con efecto secundario en Arabia Saudita | Largo plazo (≥ 4 años) |
| Surgimiento de cargas irritantes biodegradables | +0.50% | Global, con ganancias tempranas en Israel y el CCG | Mediano plazo (2-4 años) |
| Rápida miniaturización de dispositivos acústicos de interpelación | +0.40% | Núcleo del CCG, con efecto secundario en Jordania y Egipto | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Escalada de Incidentes de Disturbios Civiles tras 2025
Las protestas iraníes que comenzaron en diciembre de 2025 se habían extendido a las 31 provincias para enero de 2026, generando una demanda sostenida sobre las fuerzas de seguridad desplegadas.[1] Los eventos pusieron de manifiesto cómo las operaciones prolongadas pueden consumir municiones menos letales, equipos de protección y suministros relacionados más rápido de lo que permiten los planes de reposición normales, especialmente cuando los despliegues abarcan múltiples ubicaciones simultáneamente. El mercado de sistemas de control de disturbios en Oriente Medio se beneficia, por tanto, cuando las agencias revisan los niveles de preparación y reponen equipos tras períodos de uso intensivo. Los gobiernos regionales cercanos a Irán y Siria pueden evaluar conjuntamente los requisitos de vigilancia policial doméstica y fronteriza cuando la inestabilidad se extiende a zonas vecinas, reduciendo la separación entre presupuestos de preparación que anteriormente se gestionaban de forma independiente. Este enfoque favorece la adquisición de sistemas escalables, incluidas municiones modulares y equipos de llamada acústica, en lugar de únicamente consumibles de uso único. También hace que la velocidad de entrega, el inventario local y el soporte del proveedor sean más importantes en el mercado de sistemas de control de disturbios en Oriente Medio.
Intensificación de los programas de seguridad fronteriza
Arabia Saudita anunció una coalición de defensa marítima de 43 naciones en julio de 2026 que cubre el Estrecho de Bab al-Mandab, el Mar Rojo y el Golfo de Adén, con sede en Riad. La coalición otorga a la seguridad fronteriza y marítima un lugar más permanente en la planificación de capacidades regionales, en lugar de tratar estos requisitos únicamente como una respuesta a corto plazo ante un incidente específico. Las unidades que gestionan patrullas marítimas y cruces terrestres también pueden apoyar operaciones de gestión de multitudes urbanas cuando sea necesario, lo que significa que sus requisitos de formación, movilidad, comunicaciones y equipamiento pueden solaparse. Este modelo operativo amplía la demanda de equipos portátiles y multifunción en el mercado de equipos de control de disturbios en Oriente Medio, especialmente equipos adecuados para un redespliegue rápido sin una estructura de apoyo separada. La presión migratoria que afecta a las rutas del Mar Rojo y el Mediterráneo también aumenta el valor de los sistemas que pueden moverse rápidamente entre misiones fronterizas y domésticas. Los proveedores con productos adecuados para varios entornos operativos pueden atender un conjunto más amplio de requisitos de adquisición.
Presupuestos de Vigilancia Policial en Ciudades Inteligentes del CCG
Los programas de ciudades inteligentes están orientando la adquisición de seguridad pública hacia sistemas conectados que se integran con redes de mando y control y monitoreo más amplias, desplazando la evaluación de una simple compra de hardware hacia una decisión de capacidad operativa más amplia. La Policía de Dubái desplegó vehículos de patrulla inteligente Ghiath mejorados con inteligencia artificial en 2026 a través de asociaciones con BYD y Al-Futtaim. La Policía de Abu Dabi también estableció un acuerdo de cooperación estratégica con Presight para una suite de vigilancia policial basada en inteligencia artificial. Estos proyectos ilustran por qué las agencias pueden preferir equipos que puedan compartir datos con sistemas de mando y apoyar una respuesta de campo coordinada, incluida la capacidad de proporcionar información de estado en tiempo real durante incidentes de orden público de rápida evolución. En el mercado de sistemas de control de disturbios en Oriente Medio, los cascos, escudos y equipos acústicos conectados pueden integrarse más fácilmente en diseños de seguridad pública inteligente. Los fabricantes que dependen únicamente de especificaciones de protección convencionales pueden ser menos competitivos cuando la conectividad digital forma parte de los criterios de licitación, incluso si su rendimiento de protección básico sigue siendo aceptable para los usuarios.
Surgimiento de Cargas Irritantes Biodegradables
Los requisitos medioambientales y de rendición de cuentas están animando a los proveedores a considerar agentes de control de multitudes con menor persistencia tras el despliegue, especialmente en entornos urbanos densos donde la limpieza, la documentación y la exposición pública son cuestiones operativas relevantes. Un estudio de 2024 informó que las formulaciones de líquido iónico de PAVA exhibían solubilidad en agua y efectos irritantes comparables a los de la capsaicina natural. Una investigación separada de 2024 evaluó un agente de humo a base de capsaicina con una concentración del 10% de capsaicina como alternativa al gas CS. Estos avances ofrecen a los fabricantes con capacidad química una vía para diferenciar sus ofertas en el mercado de sistemas de control de disturbios en Oriente Medio, ya que el diseño de formulaciones puede volverse tan importante como el lanzador o el hardware de dispersión. Las altas temperaturas en las ciudades del CCG también pueden favorecer ciclos de degradación más rápidos y reducir la contaminación superficial en espacios públicos cerrados. El cambio podría ampliar la brecha entre los proveedores que desarrollan formulaciones internamente y los que dependen de insumos irritantes estándar. Al mismo tiempo, los compradores evalúan el manejo medioambiental y la limpieza posterior al despliegue junto con la eficacia tradicional.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (%) en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Presión de licencias de exportación al estilo de la UE sobre proveedores de Oriente Medio y África | -0.80% | Arabia Saudita, Israel y mercados dependientes de proveedores europeos | Corto plazo (≤ 2 años) |
| Escasez de fibras de UHMWPE y aramida | -0.60% | Global, con efecto agudo en los proveedores de EPP para la región | Corto plazo (≤ 2 años) |
| Mayor escrutinio ESG por parte de fondos soberanos de inversión | -0.40% | Global, concentrado en los mercados de capitales europeos | Mediano plazo (2-4 años) |
| Mayor riesgo de percepción pública tras las imágenes de Sudán de 2024 | -0.30% | Resto de Oriente Medio, Israel y mercados de exportación | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Presión de Licencias de Exportación al Estilo de la UE sobre los Proveedores de Oriente Medio
La Decisión del Consejo (PESC) 2025/779 entró en vigor en abril de 2025 y reforzó los controles que rigen la exportación de tecnología y equipos militares desde los estados miembros de la UE.[2] La decisión exige que las autoridades de concesión de licencias consideren el riesgo de que los equipos puedan ser utilizados para la represión interna o para violaciones graves de los derechos humanos, situando las condiciones del país y los controles sobre el uso final en el centro de la revisión de exportaciones. Los agentes de control de disturbios enumerados en la categoría ML7 de la Lista Militar Común de la UE son directamente relevantes para este marco normativo. El mercado de sistemas de control de disturbios en Oriente Medio podría enfrentarse a plazos de adquisición más prolongados cuando los compradores dependan de proveedores europeos para irritantes, sistemas de electrochoque o dispositivos acústicos. Los organismos competentes podrán responder planificando los inventarios con mayor antelación o evaluando proveedores con cadenas de suministro no pertenecientes a la UE. No obstante, dicha elección puede introducir requisitos adicionales en materia de homologación, mantenimiento y familiarización del operador. La producción dentro de los Emiratos Árabes Unidos también puede resultar más atractiva, ya que reduce la dependencia de las importaciones y apoya la política industrial local.
Escasez de Fibras UHMWPE y Aramida
Las condiciones de suministro de materiales protectores son relevantes para el ciclo de adquisición de la región. La fibra de aramida es un insumo fundamental para chalecos, cascos y placas de armadura dura. Un aviso de la industria de abril de 2026 informó que los plazos de entrega de fibra de aramida habían pasado de 2-6 semanas a 12-18 semanas o más. Los plazos de entrega más largos pueden elevar los costos unitarios y dejar a las agencias con menos opciones cuando los pedidos se necesitan en plazos ajustados, especialmente tras períodos de despliegue intensivo que reducen las reservas de equipos disponibles. El mercado de sistemas de control de disturbios en Oriente Medio puede, por tanto, mostrar mayor interés en reservas estratégicas, ensamblaje local y proveedores con acceso más seguro a los materiales. La restricción también aumenta el valor de los acuerdos marco que protegen la capacidad de producción y los compromisos de entrega, ya que el acceso confiable puede importar tanto como el precio de compra cotizado para equipos de protección críticos. Esto es especialmente relevante para los compradores que no pueden aplazar los reemplazos sin afectar la preparación operativa.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por Tipo de Producto:
Los Equipos de Protección Lideran Mientras los Sistemas Ofensivos Crecen Más RápidoEl equipo de protección personal representó el 54,87% de la cuota del mercado de sistemas de control de disturbios en Oriente Medio en 2025. Este segmento incluye chalecos balísticos, portaplacas de cerámica, cascos, máscaras de gas, escudos balísticos y protectores faciales. Su demanda está respaldada por el tamaño de las fuerzas policiales y de seguridad permanentes en los países del GCC, Israel y otros mercados regionales. Se requiere una sustitución periódica porque el equipo se utiliza en entrenamiento, despliegue en campo y actualizaciones de cumplimiento periódicas, y cada una de estas actividades genera desgaste en textiles, viseras, cierres, filtros y placas de protección. Las adquisiciones también pueden estar vinculadas a normas de protección balística, incluidos los requisitos NIJ y VPAM, lo que puede llevar a los organismos a reemplazar el equipo incluso antes de que esté completamente agotado en servicio. Estos factores otorgan a la categoría de equipos de protección un papel estable en la industria.
Se prevé que el equipo ofensivo se expanda a una CAGR del 6,17% entre 2026 y 2031. El tamaño del mercado de sistemas de control de disturbios en Oriente Medio para el equipo ofensivo está respaldado por la demanda de sistemas de denegación de área, dispositivos de energía dirigida, plataformas de electrochoque y otras herramientas de respuesta gradual. Israel aprobó una Enmienda a la Ordenanza Policial en 2026 que permite el despliegue de cañones de agua únicamente con agua limpia y exige documentación audiovisual para cada uso. Este requisito fomenta el interés en cañones de espuma y alternativas a base de agua, donde las cargas químicas enfrentan un escrutinio adicional. También otorga mayor valor al equipo que permite a los organismos proporcionar una respuesta documentada y proporcional sin alterar el propósito operativo central del despliegue de cañones de agua.
Las categorías de munición incluyen balas de goma, proyectiles de saco de arena, granadas de esponja y balas de cera, y los proveedores están mejorando la precisión y el alcance. Los gases y aerosoles continúan acaparando un volumen significativo debido a su costo y a la familiaridad de los operadores, mientras que las granadas aturdidoras y de picadura siguen siendo relevantes para usos más reducidos y especializados. La coexistencia de estos productos significa que las adquisiciones aún pueden incluir consumibles convencionales incluso cuando los organismos evalúan alternativas con menor persistencia ambiental.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Las Fuerzas del Orden Mantienen la Escala Mientras las Fuerzas Especiales Ganan ImpulsoLas agencias de fuerzas del orden representaron el 66,84% del mercado de sistemas de control de disturbios en Oriente Medio en 2025. Su base de adquisiciones incluye las fuerzas del Ministerio del Interior de Arabia Saudita, los mandos de policía federal y de emirato de los EAU, y las organizaciones de policía y policía fronteriza de Israel. Las grandes instituciones suelen utilizar acuerdos marco plurianuales con un número limitado de proveedores aprobados, lo que proporciona a los equipos de adquisiciones continuidad y permite la estandarización de la formación, los repuestos, el mantenimiento y la documentación de los equipos. Esta estructura puede generar certeza de volumen para los proveedores, al tiempo que otorga a los compradores una considerable capacidad de negociación sobre precios, calendarios de entrega, requisitos de apoyo local y el alcance de la personalización de los productos. Los proveedores más pequeños pueden encontrar dificultades para acceder al mercado cuando carecen de un historial de suministro de las configuraciones de productos aprobadas y de su mantenimiento local durante todo el período contractual. El acuerdo favorece a los proveedores existentes con apoyo local, capacidades de entrega probadas y relaciones institucionales consolidadas. También hace que la cualificación inicial sea importante para las empresas que buscan entrar en el mercado de sistemas de control de disturbios en Oriente Medio. Los proveedores deben demostrar que sus equipos, formación, documentación, acuerdos de mantenimiento y disponibilidad de repuestos cumplen los requisitos operativos de la agencia compradora.
Se espera que el segmento de fuerzas especiales crezca a una CAGR del 6,06% hasta 2031. Estas unidades combinan cada vez más el trabajo antiterrorista con la respuesta rápida durante eventos de disturbios civiles, lo que modifica sus requisitos de equipamiento. En julio de 2025, Genasys anunció pedidos de LRAD por valor de 1 millón de USD para Oriente Medio, citando las incursiones fronterizas y las manifestaciones a gran escala como impulsores de la demanda. Las especificaciones de las fuerzas especiales favorecen sistemas más ligeros, dispositivos acústicos de interpelación compactos y equipos compatibles con plataformas aéreas o terrestres no tripuladas. La adquisición israelí de vehículos avanzados de control de disturbios ilustra este cambio hacia vehículos con cañones de espuma, boquillas de spray de pimienta, pulverizadores de malodorantes, láseres de puntería y cámaras de reconocimiento facial. Los proveedores capaces de mantener inventario preposicionado pueden estar mejor preparados para los requisitos vinculados a manifestaciones espontáneas. Este enfoque reduce la dependencia de las rutas logísticas globales estándar cuando las agencias necesitan un vehículo de reemplazo, un sistema acústico o existencias de consumibles con poco tiempo de antelación.
Por Tecnología:
Los Agentes Químicos Mantienen su Escala Mientras las Armas Electrónicas y Sónicas AvanzanLos agentes químicos representaron el 36,56% de la participación del mercado de sistemas de control de disturbios en Oriente Medio en 2025. La categoría incluye gas CS, aerosoles de oleorresina de capsicum, irritantes a base de PAVA y aditivos químicos utilizados en aplicaciones de cañones de agua. La Convención sobre Armas Químicas permite el uso de agentes de control de disturbios para fines de aplicación de la ley doméstica dentro de condiciones definidas. Este marco afecta la forma en que las agencias documentan y controlan sus existencias. Los productos químicos mantienen una amplia base de usuarios, pero su composición puede cambiar a medida que las agencias examinan alternativas de menor persistencia y aplican una supervisión más estricta. Las agencias pueden sopesar los procedimientos operativos conocidos frente a los nuevos requisitos de mantenimiento de registros y limpieza. Los proveedores que pueden explicar la composición química y los controles de manejo pueden tener una ventaja. La industria de sistemas de control de disturbios en Oriente Medio puede, por tanto, experimentar un cambio gradual en lugar de una sustitución rápida de los productos existentes.
Se prevé que las armas electrónicas y sónicas crezcan a una CAGR del 7,01% de 2026 a 2031. Los dispositivos de llamada acústica pueden proporcionar instrucciones y advertencias al tiempo que apoyan los procedimientos de escalada. Genasys recibió un pedido de 2 millones de USD en febrero de 2026 para equipar buques de superficie no tripulados de la Marina de Singapur con dispositivos LRAD 950NXT. Este pedido ilustra el uso más amplio de sistemas acústicos estabilizados en plataformas remotas. Las armas de impacto cinético continúan requiriendo reposición porque son familiares para los operadores y relativamente económicas. Los requisitos de documentación de derechos humanos pueden, no obstante, aumentar las demandas de formación e informes para su uso. Las agencias necesitarán procedimientos que vinculen el uso de equipos a decisiones de mando claras y registros. Esa necesidad apoya la demanda de sistemas que puedan contribuir a la comunicación y la rendición de cuentas. Las elecciones tecnológicas reflejarán la política operativa además del rendimiento técnico.
Análisis geográfico
Mercado de Sistemas de Control de Disturbios en Arabia Saudita
Arabia Saudita mantuvo una cuota de mercado del 33,98% en el mercado de sistemas de control de disturbios de Oriente Medio en 2025. El país continúa siendo el principal impulsor de la demanda a través de las adquisiciones del Ministerio del Interior y la Guardia Nacional Saudita. La Visión 2030 tiene como objetivo que el 50% de las adquisiciones de defensa provengan de fuentes nacionales para 2030, en comparación con una línea base de localización del 24,9% en 2024.[3] Esa orientación fomenta las empresas conjuntas y los acuerdos de transferencia de tecnología en lugar de las relaciones de importación directa. La coalición marítima anunciada en julio de 2026 respalda aún más la demanda de sistemas que puedan servir para despliegues nacionales y de fuerzas aliadas. Las adquisiciones sauditas son, por tanto, importantes para el mercado de sistemas de control de disturbios de Oriente Medio, ya que los cambios en su política, presupuestos o condiciones con los proveedores pueden afectar a la demanda regional. Su enfoque en el abastecimiento nacional también implica que los proveedores deben considerar cómo establecer producción, ensamblaje, transferencia de tecnología y soporte posventa dentro del reino. Las empresas internacionales no pueden asumir que las importaciones directas por sí solas cumplirán con las condiciones comerciales de las grandes licitaciones, especialmente cuando los compradores gubernamentales buscan una capacidad local duradera y un soporte a largo plazo más fiable.
Mercado de Sistemas de Control de Disturbios en los Emiratos Árabes Unidos
Se prevé que los Emiratos Árabes Unidos registren una CAGR del 6,21% entre 2026 y 2031. La inversión en ciudades inteligentes, la expansión de la industria de defensa y un enfoque policial centrado en la inteligencia artificial están impulsando su perfil de demanda, situando a los Emiratos Árabes Unidos entre los compradores regionales con mayor probabilidad de evaluar la integración y el valor local junto con el rendimiento básico del equipo. El programa económico de Tawazun exige que los contratistas de defensa extranjeros con contratos superiores a 10 millones de USD generen créditos de contenido local. Este requisito fomenta el ensamblaje local y la fabricación de componentes en los Emiratos Árabes Unidos, lo que ofrece a los proveedores extranjeros un incentivo para considerar socios locales en lugar de abastecer al país únicamente mediante equipos terminados importados. Tawazun y AD Ports Group anunciaron la Zona Industrial de Defensa Libre Al Selmiyyah en mayo de 2026 para atraer fabricantes de defensa y ampliar las capacidades de producción soberana. Los proveedores deben abordar tanto la integración tecnológica como las expectativas de contenido local para participar plenamente en el mercado de sistemas de control de disturbios de Oriente Medio. El resultado es un entorno de adquisición en el que el plan industrial local de un proveedor puede ser evaluado junto con sus especificaciones de producto y su modelo de soporte operativo. Esto puede favorecer a las empresas que establezcan asociaciones creíbles de manera temprana, ya que los acuerdos de producción y la planificación del contenido local pueden requerir tiempo para desarrollarse antes de que se emita un requisito formal de equipamiento.
Mercado de Sistemas de Control de Disturbios en Israel y el Resto de Oriente Medio
Israel y el resto de Oriente Medio representan entornos de adquisición diferentes. Israel cuenta con un entorno de alta tecnología con un riguroso escrutinio regulatorio y un enfoque en las prácticas de despliegue documentadas. La enmienda sobre cañones de agua de 2026 está impulsando la demanda de opciones de dispersión no químicas, con regulaciones previstas para febrero de 2027. El país también está adquiriendo vehículos que combinan cañones de agua con cámaras, láseres y otras herramientas de respuesta. Jordania, Egipto, Kuwait, Omán y Catar suelen depender de actualizaciones periódicas o financiadas por donantes en lugar de presupuestos de adquisición nacionales continuos. Estos compradores pueden ser más sensibles a las licencias de exportación, el precio y la disponibilidad de financiación externa. Su patrón de compra periódico también puede favorecer a los proveedores que ofrecen paquetes prácticos de equipos, formación, mantenimiento y repuestos, en lugar de entregas de productos estrictamente definidas.
Panorama competitivo
Análisis de participación de proveedores del mercado de equipos para control de disturbios en Oriente Medio 2025
El mercado de sistemas de control de disturbios en Oriente Medio tiene una concentración moderada. Axon Enterprise, BAE Systems, Rheinmetall AG, FN Herstal y Genasys tienen relaciones institucionales con los ministerios de defensa del CCG a través de acuerdos de ventas militares extranjeras y canales de defensa. Ninguna empresa ocupa una posición dominante en la región, lo que deja espacio para participantes regionales capaces que puedan combinar un rendimiento de producto aceptable con soporte local, servicios de formación prácticos y cumplimiento de los requisitos de adquisición gubernamental.
La filial Arabian Industries de BAE Systems emplea a más de 7.000 personas en Arabia Saudita, lo que demuestra la presencia en el país que esperan los principales compradores. Los proveedores suelen buscar acuerdos plurianuales que aseguren el estatus aprobado y los volúmenes mínimos, porque el proceso de evaluación técnica, pruebas de campo, documentación y calificación local puede llevar un tiempo considerable. También están trabajando para fortalecer el acceso a los componentes, ya que las restricciones en las fibras UHMWPE y aramida aumentan el riesgo de retrasos en la entrega. Esto incluye evaluar la resiliencia de los proveedores de materiales y considerar acuerdos de fabricación que puedan reducir la exposición a interrupciones fuera de la región.
La tecnología y el desarrollo de productos se están convirtiendo en fuentes de diferenciación cada vez más importantes en el mercado. La Patente de EE. UU. 12659662 describe una matriz de altavoces paramétricos con capacidad de red y coherencia distribuida, mostrando la dirección del desarrollo de disuasión acústica. Dichos sistemas pueden ser relevantes tanto para las fuerzas del orden como para las fuerzas especiales, aunque ningún proveedor domina esta categoría en toda la región. Byrna Technologies completó la adquisición de sustancialmente todos los activos de HERO Defense Systems en agosto de 2026. El acuerdo añadió lanzadores de proyectiles PAVA compactos y dispositivos de gel de pimienta de largo alcance a la cartera de Byrna. Desert Wolf ofrece plataformas de control de multitudes montadas en drones que proporcionan una opción operada de forma remota, distinta de los sistemas basados en vehículos. La oferta ilustra cómo las empresas especializadas pueden competir a través de un nicho operativo en lugar de igualar la gama completa de productos de los fabricantes de defensa de larga trayectoria.
Los proveedores se enfrentan a la clara necesidad de alinear los requisitos de producción local con equipos que se integren en sistemas de seguridad pública más amplios. Las empresas que no proporcionan conectividad para redes de mando y entornos de ciudades inteligentes pueden tener una posición más débil en las licitaciones del CCG. Las cargas biodegradables y las plataformas de energía dirigida ligeras también ofrecen oportunidades para competidores especializados, especialmente donde los proveedores establecidos aún no han adaptado sus catálogos a los requisitos medioambientales emergentes o de equipos conectados. El acceso al capital puede verse afectado por el escrutinio ambiental, social y de gobernanza, lo que a su vez influye en las decisiones de inversión de los proveedores. Las empresas con prácticas de cumplimiento claras y productos que abordan preocupaciones medioambientales o de rendición de cuentas pueden estar mejor posicionadas para responder a esos requisitos de inversores y clientes. El mercado de sistemas de control de disturbios en Oriente Medio sigue siendo, no obstante, contestable porque los compradores evalúan conjuntamente la idoneidad del producto, la capacidad de soporte, el cumplimiento normativo y la creación de valor local.
Líderes de la Industria de Sistemas de Control de Disturbios en Oriente Medio
-
Desert Wolf
-
Safariland, LLC
-
EDGE Group PJSC
-
Pacem Solution International, LLC
-
Combined Systems, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sistemas de Control de Disturbios en Oriente Medio Empresas cubiertas en este informe
- Axon Enterprise, Inc.
- Safariland, LLC
- Combined Systems, Inc.
- EDGE Group PJSC
- Genasys, Inc.
- Pacem Solution International, LLC
- Rheinmetall AG
- Desert Wolf
- Etienne Lacroix Group
- Revelyst, Inc.
- NonLethal Technologies, Inc.
- FN HERSTAL (FN Browning Group)
- DAEKWANG CHEMICAL Co., Ltd.
- Byrna Technologies Inc.
Lea el análisis de las empresas de mercado de sistemas de control de disturbios en oriente medio
Desarrollos recientes de la industria en Mercado de Sistemas de Control de Disturbios en Oriente Medio
- Agosto de 2026: Byrna Technologies completó la adquisición de sustancialmente todos los activos de HERO Defense Systems, LLC en virtud de un Acuerdo de Compra de Activos, añadiendo lanzadores de proyectiles compactos rellenos de PAVA (HERO 2020) y dispositivos de gel de pimienta de largo alcance (AIIRO) a sus carteras de productos institucionales y de consumo. La transacción incluyó efectivo, acciones restringidas (104.000 acciones ordinarias emitidas a los miembros de HERO) y regalías sobre ventas netas.
- Agosto de 2026: Genasys anunció 1,40 millones de USD en pedidos de LRAD de clientes en Asia-Pacífico y Europa para aplicaciones de la Marina, Guardia Costera, Policía y Seguridad. La empresa citó un fuerte impulso internacional que se espera continúe en 2027.
Alcance del Informe del Mercado de Sistemas de Control de Disturbios en Oriente Medio
El mercado de sistemas de control de disturbios en Oriente Medio abarca equipos y soluciones utilizados por agencias de fuerzas del orden, fuerzas especiales, unidades de seguridad fronteriza y organizaciones de seguridad pública relacionadas para gestionar multitudes, mantener el orden público y responder a situaciones de disturbios civiles.
El mercado de sistemas de control de disturbios en Oriente Medio está segmentado por tipo de producto, usuario final, tecnología y geografía. Por tipo de producto, el mercado está segmentado en equipos de protección personal y equipos ofensivos. Por usuario final, el mercado está segmentado en fuerzas del orden y fuerzas especiales. Por tecnología, el mercado está segmentado en agentes químicos, armas electrónicas y sónicas, armas de impacto cinético y otros. El informe también cubre los tamaños de mercado y las previsiones para el mercado de sistemas de control de disturbios en Oriente Medio en tres países de la región. Para cada segmento, el tamaño del mercado se proporciona en términos de valor (USD).
Resumen de la segmentación
| Equipos de protección del personal |
| Equipos de dispersión de multitudes |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Rusia | |
| Resto de Europa | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Turquía | |
| Resto de Oriente Medio |
| Tipo de producto | Equipos de protección del personal | |
| Equipos de dispersión de multitudes | ||
| Geografía | Europa | Reino Unido |
| Alemania | ||
| Francia | ||
| Rusia | ||
| Resto de Europa | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Turquía | ||
| Resto de Oriente Medio | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor del mercado de sistemas de control de disturbios en Oriente Medio en 2026?
El mercado de sistemas de control de disturbios en Oriente Medio está valorado en 1,26 mil millones de USD en 2026 y se prevé que alcance 1,64 mil millones de USD en 2031 a una CAGR del 5,41%. La demanda refleja la renovación de equipos, los requisitos de seguridad fronteriza, las políticas industriales locales y la creciente importancia de los sistemas de seguridad pública conectados.
¿Qué categoría de producto lidera la demanda regional?
Los equipos de protección personal lideraron con una participación de ingresos del 54,87% en 2025, respaldados por las necesidades recurrentes de chalecos, cascos, máscaras y escudos utilizados por grandes organizaciones policiales y de seguridad. Esta categoría también refleja las necesidades regulares de reemplazo derivadas del uso en formación, despliegue activo, desgaste de equipos y actualizaciones de cumplimiento normativo.
¿Qué categoría de producto se expande más rápidamente?
Se proyecta que los equipos ofensivos crezcan a una CAGR del 6,17% hasta 2031, a medida que las agencias incorporan herramientas de respuesta escalables, incluidos equipos diseñados para respuestas graduales de gestión de multitudes. La demanda de productos abarca municiones, sistemas acústicos, equipos de dispersión basados en agua y sistemas especializados más pequeños con mayores valores unitarios.
¿Qué grupo de usuarios finales tiene el mayor requerimiento?
Las fuerzas del orden representaron el 66,84% de los ingresos en 2025 porque las organizaciones policiales regionales mantienen grandes fuerzas permanentes que requieren equipos estandarizados, formación, mantenimiento y suministros de reemplazo. Los acuerdos marco pueden ayudar a estas agencias a estandarizar equipos y mantener el acceso a proveedores calificados durante varios años.
¿Qué país tiene la mayor base de adquisición regional?
Arabia Saudita mantuvo el 33,98% de los ingresos en 2025 y sigue siendo central para la demanda a través de la modernización de la seguridad y las políticas de abastecimiento doméstico. Su actividad de adquisición importa regionalmente porque los cambios de política, los términos de localización y los requisitos de equipamiento pueden influir en la planificación de los proveedores en todo Oriente Medio.
¿Qué factores podrían retrasar la entrega de equipos?
Los controles de exportación de la UE y los plazos de suministro más largos de aramida y UHMWPE pueden retrasar la adquisición y aumentar las necesidades de planificación de inventario. Las agencias pueden responder creando reservas, buscando compromisos de entrega confiables, calificando cadenas de suministro alternativas o evaluando acuerdos de ensamblaje local.