
Tamaño y Participación del Mercado de Níquel Refinado
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 41.74 Mil millones de dólares |
| Tamaño del Mercado (2031) | 58.35 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.93 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Níquel Refinado por Mordor Intelligence
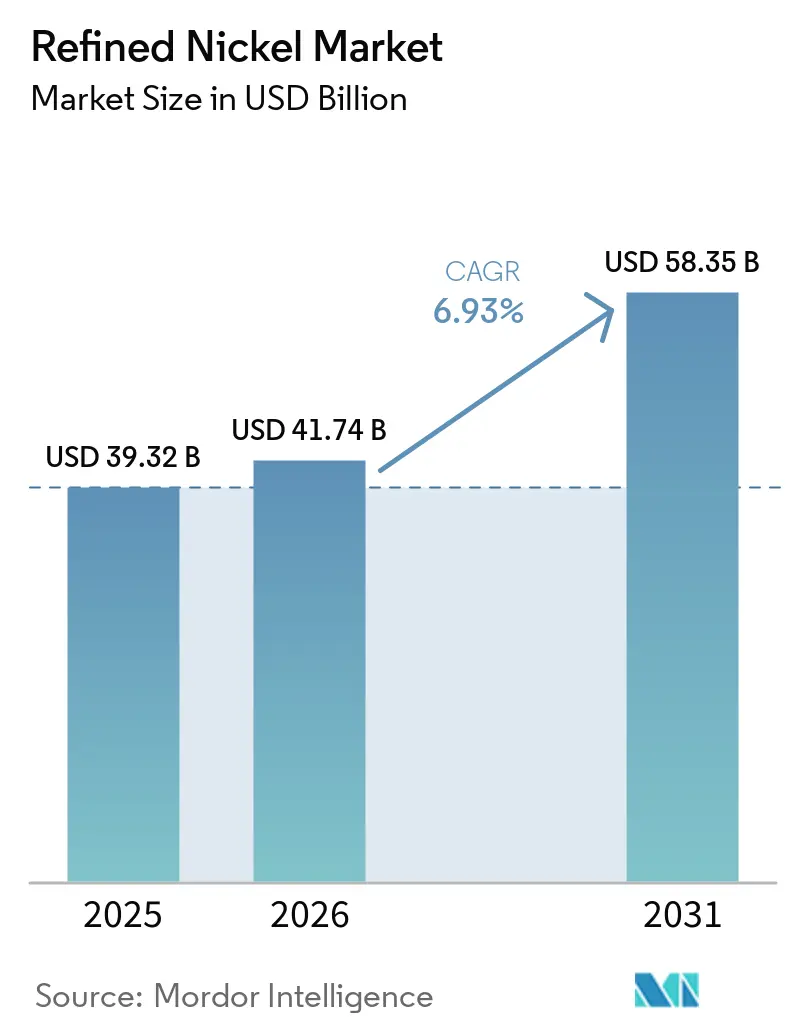
Se proyecta que el tamaño del mercado de níquel refinado se expanda desde 39,32 mil millones de USD en 2025 y 41,74 mil millones de USD en 2026 hasta 58,35 mil millones de USD en 2031, registrando una CAGR del 6,93% entre 2026 y 2031. El mercado de níquel refinado continúa dependiendo principalmente de la fabricación de acero inoxidable, que representó más de dos tercios del consumo primario de níquel. La demanda de baterías está creciendo nuevamente a medida que el almacenamiento de energía se expande, aunque la amplia adopción de celdas de fosfato de hierro y litio limita el uso de níquel en vehículos eléctricos de gama de entrada.[1]Agencia Internacional de Energía, "Los Mercados Globales de Baterías Están Creciendo con Fuerza y También los Riesgos de Suministro," Agencia Internacional de Energía, iea.org Asia sigue siendo central para el mercado de níquel refinado porque las acerías inoxidables chinas y las operaciones de materiales para baterías de Indonesia vinculan la demanda con la capacidad de procesamiento. Un superávit de oferta en 2025 mantuvo los precios bajo presión, mientras que la reducción de la cuota de mineral de Indonesia ha hecho que la disponibilidad de materias primas sea más importante para las fundiciones. Los productores están respondiendo mediante procesamiento integrado, productos de mayor pureza y acuerdos de suministro que cumplen con las normas de abastecimiento de Estados Unidos y Europa.
Conclusiones Clave del Informe
- Por grado de pureza, la pureza estándar representó el 60,15% de la demanda global en 2025, mientras que se prevé que la alta pureza crezca a una CAGR del 7,34% hasta 2031.
- Por tecnología de producción, la electrorrefinación y la electrodeposición representaron el 52,54% de la producción global en 2025, mientras que se prevé que la refinación hidrometalúrgica crezca a una CAGR del 7,56% hasta 2031.
- Por aplicación, el acero inoxidable representó el 65,28% de la demanda global de níquel refinado en 2025, mientras que se prevé que las baterías crezcan a una CAGR del 7,88% hasta 2031.
- Por industria de uso final, la metalurgia representó el 43,83% de la demanda global de níquel refinado en 2025, mientras que se prevé que el segmento automotriz y de transporte crezca a una CAGR del 8,61% hasta 2031.
- Por geografía, Asia-Pacífico representó el 62,22% de la demanda global de níquel refinado en 2025 y se prevé que crezca a una CAGR del 8,09% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Níquel Refinado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda de Acero Inoxidable y Acero Especial | +2.1% | Global, liderado por China, Indonesia e India | Mediano plazo (2-4 años) |
| Despliegue de Baterías de Alto Contenido de Níquel y Almacenamiento de Energía | +1.5% | Núcleo en Asia-Pacífico, con efectos en Europa y América del Norte | Largo plazo (≥ 4 años) |
| Industrialización e Inversión en Infraestructura | +1.2% | Asia-Pacífico, Asia del Sur y Oriente Medio y África | Mediano plazo (2-4 años) |
| Localización Estratégica del Procesamiento de Minerales Críticos | +0.8% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Integración de la Ruta de Azufre y MHP a Sulfato | +0.7% | Asia-Pacífico, incluidos Indonesia, Corea del Sur y Japón | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Demanda de Acero Inoxidable y Acero Especial
El acero inoxidable sigue siendo la principal fuente de demanda en el mercado de níquel refinado porque utiliza grados austeníticos con contenido de níquel en construcción, maquinaria, equipos de transporte e industrias de procesos. El INSG espera que el acero inoxidable represente más de dos tercios del consumo total de níquel primario en 2026, confirmando su papel continuo como base de volumen para productores y comerciantes.[2]Grupo Internacional de Estudio del Níquel, "El Mercado 2026-07," Grupo Internacional de Estudio del Níquel, insg.org China e Indonesia respaldan esta demanda a través de obras de infraestructura, producción de maquinaria, manufactura de exportación y capacidad de acero inoxidable estrechamente vinculada al procesamiento doméstico de níquel. Un mayor uso de chatarra puede reducir las emisiones y los costos sin eliminar la demanda de níquel de los grados de acero inoxidable de la serie 300, que siguen siendo importantes donde se requiere resistencia a la corrosión y durabilidad. Los aceros especiales utilizados en equipos aeroespaciales y energéticos proporcionan una salida más pequeña pero de mayor valor para el metal refinado, particularmente en componentes expuestos a altas temperaturas o condiciones operativas exigentes. Estas aplicaciones están menos expuestas a los cambios en la química de las baterías y respaldan la demanda de material de alta calidad cuando las compras más amplias de acero inoxidable se ven afectadas por los movimientos de precios.
Despliegue de Baterías de Alto Contenido de Níquel y Almacenamiento de Energía
El mercado de níquel refinado se beneficia de la demanda de cátodos NMC ricos en níquel en vehículos de largo alcance, formatos más grandes de vehículos eléctricos y usos donde el peso de la batería y la densidad de energía afectan directamente el diseño del producto. Estos cátodos siguen siendo relevantes donde la densidad de energía afecta el rendimiento del vehículo y la autonomía de conducción, incluso cuando los fabricantes utilizan celdas LFP en modelos donde el menor costo es la prioridad. La capacidad global de almacenamiento de energía en baterías alcanzó 301,7 gigavatios en 2025, un aumento del 66% respecto al año anterior, creando una base mucho más amplia para la demanda en toda la cadena de suministro de baterías. El almacenamiento estacionario, por lo tanto, crea un canal adicional para los materiales de baterías, aunque gran parte de su capacidad utiliza química LFP en lugar de cátodos con contenido de níquel. Las normas de abastecimiento de Estados Unidos están alentando a los fabricantes de automóviles a calificar proveedores de níquel Clase 1 fuera de las cadenas de suministro controladas por China, lo que cambia el valor otorgado al material trazable. Esto respalda las discusiones de compra a largo plazo para material que cumple con los estándares de abastecimiento requeridos y puede suministrarse de manera consistente durante la vida operativa de los programas de vehículos.
Industrialización e Inversión en Infraestructura
El desarrollo industrial en China, Asia del Sur y el Sudeste Asiático respalda una amplia base de demanda de acero con contenido de níquel que no depende de ninguna tecnología de baterías o mercado final en particular. Los programas de inversión en manufactura y energía renovable de China respaldan aplicaciones que utilizan acero inoxidable y aleaciones especiales en equipos, sistemas de producción e infraestructura. El INSG pronostica que el consumo de níquel primario de China crecerá un 6,4% en 2026, lo que refleja la escala de esta base manufacturera y su demanda relacionada de metales. Los sectores de acero inoxidable y baterías de India también están aumentando la demanda de insumos intensivos en níquel a medida que se desarrollan la capacidad industrial y las cadenas de suministro de vehículos. Indonesia añade consumo interno a medida que sus acerías inoxidables y plantas de materiales para baterías procesan material cerca de Morowali y Weda Bay en lugar de depender únicamente de las exportaciones de productos intermedios. Este patrón respalda los grados de pureza estándar, así como los productos relacionados con baterías en todo el mercado de níquel refinado, dando a los productores un grupo más amplio de clientes industriales.
Localización Estratégica del Procesamiento de Minerales Críticos
La política está cambiando la ubicación, las expectativas de propiedad y el propósito comercial de la inversión en refinación en el mercado de níquel refinado. La Comisión Europea designó 47 proyectos estratégicos en marzo de 2025 en virtud de la Ley de Materias Primas Críticas, incluidos 12 activos centrados en el níquel dentro de la cartera seleccionada. La legislación busca una cadena de suministro más resiliente para los materiales necesarios por la industria europea y aumenta la atención a los proyectos que pueden satisfacer las necesidades de procesamiento regional. La instalación francesa de Sandouville ilustra el paso del níquel metálico convencional hacia la producción de material activo de cátodo precursor, alineando los activos de refinería existentes con los requisitos de la cadena de suministro de baterías. La coordinación entre Estados Unidos y Europa sobre minerales críticos también respalda las estructuras de compra y los mecanismos de precio de referencia para el níquel, con el cumplimiento del abastecimiento volviéndose más importante en las decisiones de compra. Estas medidas hacen que la ubicación y la propiedad de la refinería sean más importantes en las decisiones de adquisición, particularmente para los fabricantes de automóviles y los productores de celdas que buscan elegibilidad bajo los programas de incentivos públicos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Superávits del Mercado de Níquel y Volatilidad de Precios | -1.8% | Global, especialmente los mercados LME y SHFE | Corto plazo (≤ 2 años) |
| Sustitución de Baterías LFP y Penetración Más Lenta de Vehículos Eléctricos de Alto Contenido de Níquel | -1.4% | Global, especialmente China, Europa y América del Norte | Mediano plazo (2-4 años) |
| Exposición Logística al Azufre y al Estrecho de Ormuz | -0.8% | Asia-Pacífico, especialmente Indonesia, con efectos en Oriente Medio y África | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Superávits del Mercado de Níquel y Volatilidad de Precios
Los superávits de oferta siguen siendo una restricción importante para la inversión en todo el mercado de níquel refinado porque reducen los precios y hacen que los flujos de caja futuros sean menos seguros para los refinadores y los desarrolladores de minas. El mercado registró un superávit de 209.000 toneladas en 2025 a medida que la producción de hierro de níquel pig y precipitado de hidróxido mixto de Indonesia aumentó más rápido que el consumo en varios usos finales. Las existencias combinadas en almacenes de LME y SHFE superaron las 289.500 toneladas en octubre de 2025, mostrando la magnitud del material disponible en los inventarios de bolsas visibles. El níquel en LME se negoció entre 13.815 USD por tonelada en abril de 2025 y 19.365 USD por tonelada en mayo de 2026, creando un amplio rango para productores, consumidores y tenedores de inventario. La volatilidad de precios dificulta la planificación de márgenes y puede retrasar las decisiones de proyectos de largo ciclo cuando los operadores no pueden establecer un retorno claro sobre la nueva capacidad. La oferta agregada puede coexistir con una disponibilidad más ajustada de material Clase 1 conforme para ciertos compradores occidentales que requieren características de propiedad, origen y calidad.
Sustitución de Baterías LFP y Penetración Más Lenta de Vehículos Eléctricos de Alto Contenido de Níquel
La química LFP está limitando el ritmo de la demanda de níquel relacionada con baterías en el mercado de níquel refinado porque estas baterías no requieren materiales de cátodo con contenido de níquel. LFP representó más del 55% de los despliegues globales de baterías para vehículos eléctricos en 2025, en comparación con el 43% en 2023, lo que indica que su uso se extendió mucho más allá de un pequeño segmento de gama de entrada. En China, LFP representó el 81,2% de las instalaciones de baterías para vehículos eléctricos, donde los fabricantes locales han utilizado ampliamente esta química en modelos de vehículos asequibles. El NMC rico en níquel sigue siendo importante para los vehículos premium, pero LFP tiene un menor costo por kilovatio-hora para las aplicaciones de mercado masivo y el almacenamiento estacionario. Esta diferencia reduce el segmento de baterías al que pueden acceder los productores de níquel, incluso mientras el despliegue general de vehículos eléctricos y almacenamiento continúa expandiéndose. La eliminación de los créditos fiscales federales de EE. UU. para la compra de vehículos eléctricos en septiembre de 2025 también redujo las expectativas de demanda de baterías a corto plazo en América del Norte, añadiendo otra restricción al consumo de níquel impulsado por los vehículos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Grado de Pureza: La Demanda de Alta Pureza Está en Expansión
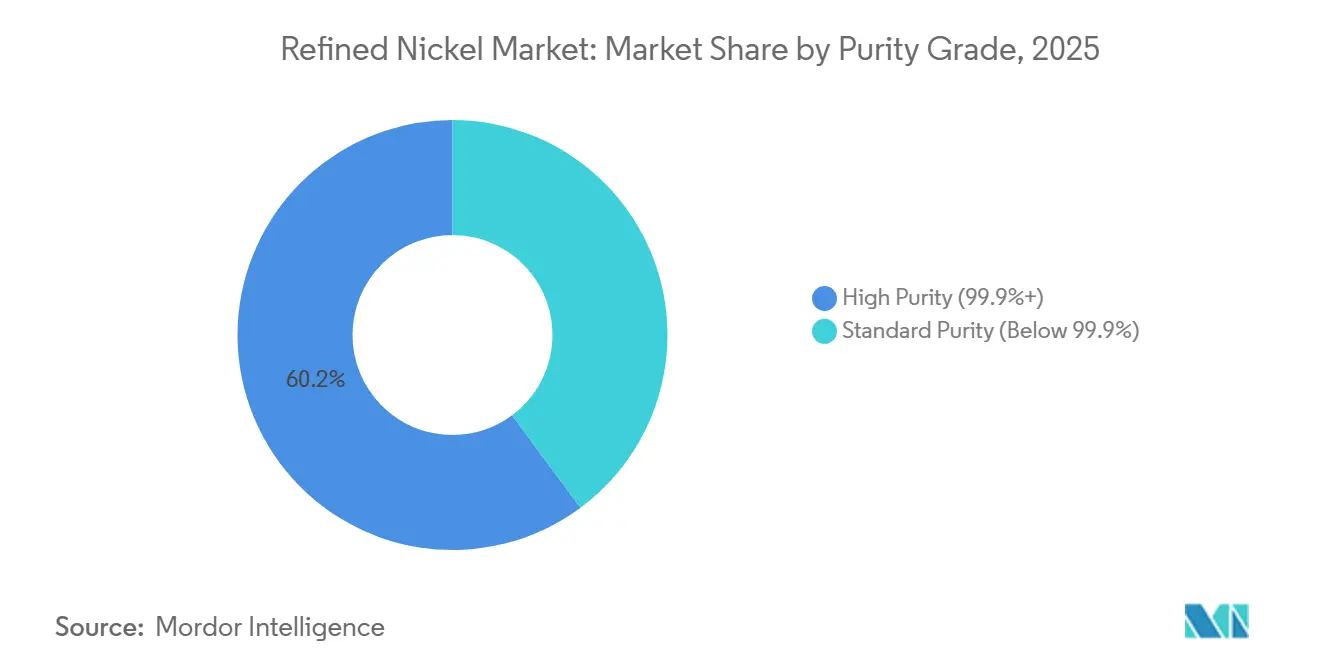
El níquel refinado de pureza estándar representó el 60,15% del mercado de níquel refinado en 2025, lo que refleja el gran volumen de metal necesario por los productores de acero inoxidable en lugar de un grupo reducido de consumidores especializados. La producción de acero inoxidable respalda esta posición a través de mercados spot establecidos y acuerdos de suministro a largo plazo con acerías que ofrecen a los compradores calidad predecible y acuerdos de entrega. Los cátodos, rondas y pellets registrados en LME siguen siendo importantes para la cadena de suministro de acero inoxidable porque son ampliamente reconocidos, fáciles de manejar y adecuados para las prácticas de fusión establecidas. El segmento se beneficia de los sistemas de manejo existentes y los estándares de productos reconocidos, lo que reduce la necesidad de que los clientes alteren los procesos o califiquen materias primas alternativas.
Se prevé que el níquel de alta pureza con una pureza del 99,9% o superior se expanda a una CAGR del 7,34% hasta 2031, por delante de los grados estándar a medida que los requisitos técnicos se vuelven más exigentes. Los precursores de cátodos para baterías, el galvanoplastia especializada y las superaleaciones requieren un control estricto de las impurezas porque las variaciones menores pueden afectar el rendimiento, la consistencia de producción o la calificación. La producción de NMC 811 requiere una pureza superior al 99,95% y un contenido de cobalto y cobre estrechamente controlado, creando una distinción clara del metal utilizado principalmente en acero inoxidable. Norilsk Nickel reportó un crecimiento de volumen del 30% para su producto Nornickel Plating Grade en 2025, mostrando cómo los refinadores establecidos buscan ventas de mayor valor dentro de sus carteras de productos. La política europea de finanzas sostenibles también podría respaldar los proyectos de refinación de alta pureza al hacer que el acceso al capital esté más estrechamente vinculado al papel de los materiales refinados en la transición energética.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tecnología de Producción: La Capacidad Hidrometalúrgica Está Creciendo
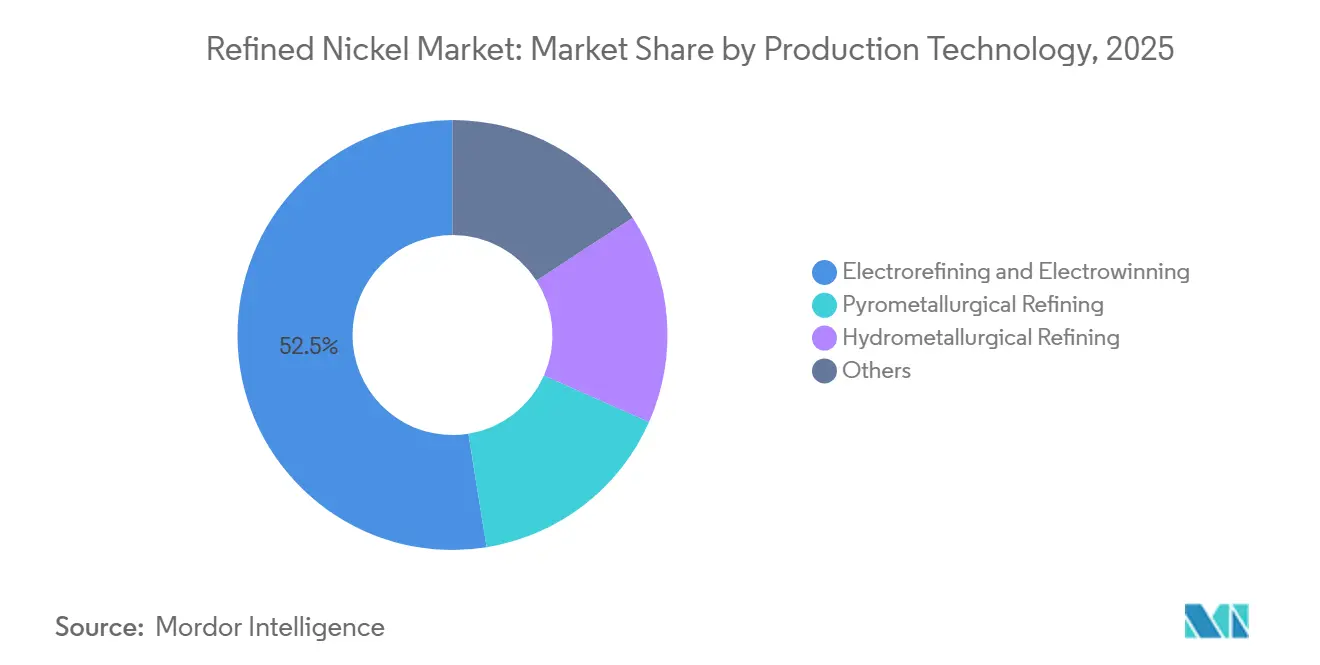
La electrorrefinación y la electrodeposición representaron el 52,54% del tamaño del mercado de níquel refinado en 2025, respaldadas por una base instalada sustancial de operaciones de refinería probadas. Las instalaciones establecidas operadas por Norilsk Nickel, Sumitomo Metal Mining y Jinchuan Group respaldan la posición de esta tecnología a través del procesamiento integrado, largas historias operativas y relaciones establecidas con los compradores. Estas operaciones tienen marcas reconocidas, procesos integrados y experiencia en la producción de material de alta pureza que puede cumplir con los requisitos de bolsas e industriales. La alimentación de mineral de sulfuro también respalda la electrorrefinación fuera de Indonesia, dando a esta ruta una posición importante en regiones que dependen menos del mineral de laterita y el procesamiento HPAL.
Se prevé que la refinación hidrometalúrgica crezca a una CAGR del 7,56% hasta 2031, impulsada por el crecimiento de la capacidad de procesamiento basada en laterita y la necesidad de intermedios de materiales para baterías. Esta expansión está vinculada a la capacidad HPAL-MHP a sulfato en Indonesia, Filipinas y Australia, donde los operadores están conectando el procesamiento de mineral con la conversión química aguas abajo. El proyecto ENC de Nickel Industries añade nueva capacidad para MHP, sulfato de níquel y cátodo de níquel, ilustrando la mezcla de productos más amplia disponible en las operaciones integradas. El reciclaje de baterías también puede respaldar la electrodeposición, ya que la investigación mostró eficiencias de deposición de níquel del 78% al 93% a partir de lixiviado de masa negra de baterías de iones de litio y una pureza de depósito superior al 90%. La refinación pirometalúrgica conserva un papel pero enfrenta presión de las rutas de procesamiento basadas en laterita que pueden atender la demanda de productos químicos para baterías de manera más directa.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación: El Acero Inoxidable Lidera mientras las Baterías Crecen Más Rápido
El acero inoxidable representó el 65,28% de la participación del mercado de níquel refinado por aplicación en 2025, convirtiendo esta aplicación en el determinante más claro del consumo general y las condiciones de negociación. Esta concentración significa que los cambios en la producción de acero inoxidable pueden afectar rápidamente la demanda de níquel, las primas físicas y los inventarios mantenidos dentro de la cadena de suministro. El gasto en infraestructura de China, las exportaciones de maquinaria y el uso de chatarra continúan respaldando la actividad del acero inoxidable mientras mantienen los grados con contenido de níquel relevantes para la producción industrial. Las acerías indonesias también absorben hierro de níquel pig cerca de sus sitios de producción, vinculando el procesamiento de recursos domésticos con la producción de acero y reduciendo la distancia entre la materia prima y el uso final.
Se prevé que las baterías crezcan a una CAGR del 7,88% hasta 2031, convirtiéndolas en la aplicación de más rápido crecimiento incluso después de considerar el efecto de la sustitución por LFP. Los cátodos NMC siguen siendo adecuados para vehículos de pasajeros de largo alcance y vehículos eléctricos comerciales que necesitan alta densidad de energía y no pueden aceptar los mismos compromisos que los modelos de menor costo. LFP domina gran parte de la capacidad de almacenamiento estacionario y la producción de vehículos de gama de entrada, limitando la demanda de níquel en estas aplicaciones mientras deja espacio para la química rica en níquel en otros formatos. Otras aplicaciones, incluidas las superaleaciones y los equipos de procesamiento químico, proporcionan una demanda que no se ve afectada por la química de las baterías y está determinada en cambio por las especificaciones de ingeniería. Las normas de emisiones marinas también pueden respaldar los grados de acero inoxidable resistentes a la corrosión utilizados en los sistemas de tratamiento de gases de escape, añadiendo una fuente de demanda más pequeña pero duradera.
Por Industria de Uso Final: La Metalurgia Mantiene la Escala mientras el Sector Automotriz Lidera el Crecimiento
La metalurgia representó el 43,83% del tamaño del mercado de níquel refinado por industria de uso final en 2025, cubriendo usos que van desde la producción masiva de acero inoxidable hasta la fabricación especializada de aleaciones. La categoría incluye acero inoxidable, fabricación de aleaciones, acero especial y usos metalúrgicos no ferrosos, cada uno de los cuales depende del níquel por diferentes propiedades del material. El níquel mejora la resistencia a la corrosión, la tenacidad a bajas temperaturas y la resistencia a altas temperaturas en aplicaciones industriales donde el fallo, el mantenimiento o la corta vida útil del equipo pueden ser costosos. La electrónica y la maquinaria industrial añaden demanda a través de contactos de galvanoplastia, componentes de bombas, válvulas y equipos de precisión, donde la pureza del material y el rendimiento consistente afectan la certificación.
Se prevé que el segmento automotriz y de transporte crezca a una CAGR del 8,61% hasta 2031, respaldado tanto por la demanda de baterías como por el uso de materiales con contenido de níquel en el diseño de vehículos. La demanda proviene de cátodos NMC, estructuras de vehículos, carcasas de baterías y componentes de acero inoxidable que pueden ofrecer resistencia a la corrosión y larga vida útil. El sector automotriz de India está avanzando hacia una producción anual de 10 millones de unidades, lo que podría ampliar el uso de componentes con contenido de níquel en la manufactura doméstica y las redes de proveedores. India también depende de Indonesia para el 80% de sus requisitos de ferroníquel, vinculando su demanda futura a la confiabilidad del suministro regional. Los objetivos europeos de emisiones de vehículos continúan respaldando los programas de vehículos eléctricos de los fabricantes a pesar de las presiones de demanda de los consumidores a corto plazo en algunos mercados.
Análisis Geográfico
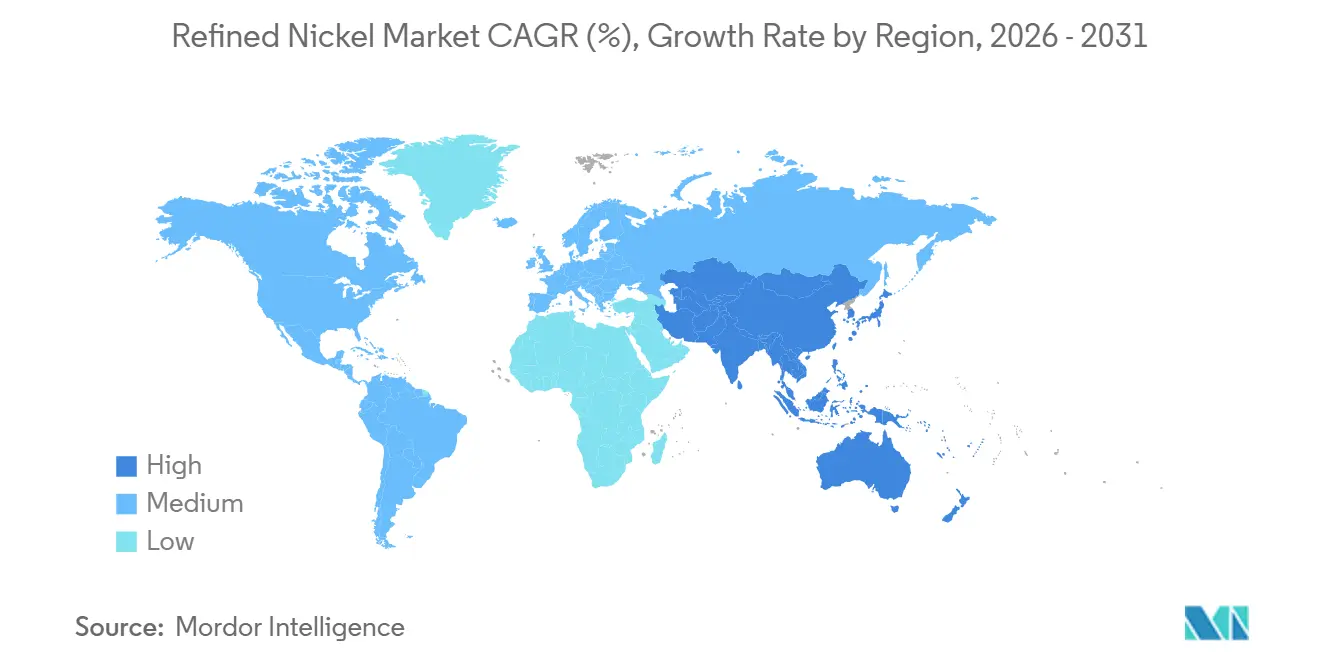
Asia-Pacífico representó el 62,22% de la participación del mercado de níquel refinado en 2025 y se prevé que crezca a una CAGR del 8,09% hasta 2031. China, Indonesia, Japón y Corea del Sur combinan un gran consumo con capacidad de procesamiento y manufactura de alta calidad. China representó más del 65% del consumo global de níquel primario en 2025. Se prevé que el consumo de níquel primario de China crezca un 4,3% en 2026. El consumo de Indonesia creció un 5,3% en 2025 y se prevé que aumente un 10,3% en 2026. Sus acerías inoxidables y plantas de baterías consumen NPI y MHP dentro del país. Japón mantiene una base de refinación premium, mientras que India añade demanda a través de la actividad en acero inoxidable y vehículos eléctricos.
América del Norte y Europa tienen un crecimiento de volumen más lento pero un mayor interés en el procesamiento local y el suministro conforme. El consumo de níquel primario de Estados Unidos creció un 5,2% en 2025 y se prevé que crezca un 0,8% en 2026. Las medidas de la Sección 232 de Estados Unidos respaldan la producción doméstica de acero inoxidable y la demanda de las acerías. Se prevé que el uso de níquel en Europa se recupere un 1,8% en 2026 tras una caída del 0,5% en 2025. La Ley de Materias Primas Críticas de la Unión Europea respalda la inversión en proyectos estratégicos y un objetivo de procesamiento doméstico del 40% para 2030. Estas políticas crean una base de demanda separada para el material que cumple con los requisitos de abastecimiento regional.
El suministro sudamericano incluye las operaciones brasileñas de Vale Base Metals, la empresa conjunta Moa de Sherritt International en Cuba y la operación Cerro Matoso de South32 en Colombia. Vale Base Metals formó un consorcio en febrero de 2026 para invertir hasta 200 millones de USD en el Cinturón de Níquel de Thompson en Canadá. Sherritt produjo 25.240 toneladas de níquel terminado en Moa en 2025 y orientó hacia 26.000 a 28.000 toneladas en 2026. Oriente Medio y África siguen siendo regiones de suministro más pequeñas. Los productores chinos están evaluando oportunidades fuera de Indonesia a medida que las condiciones de política se vuelven más restrictivas.

Panorama Competitivo
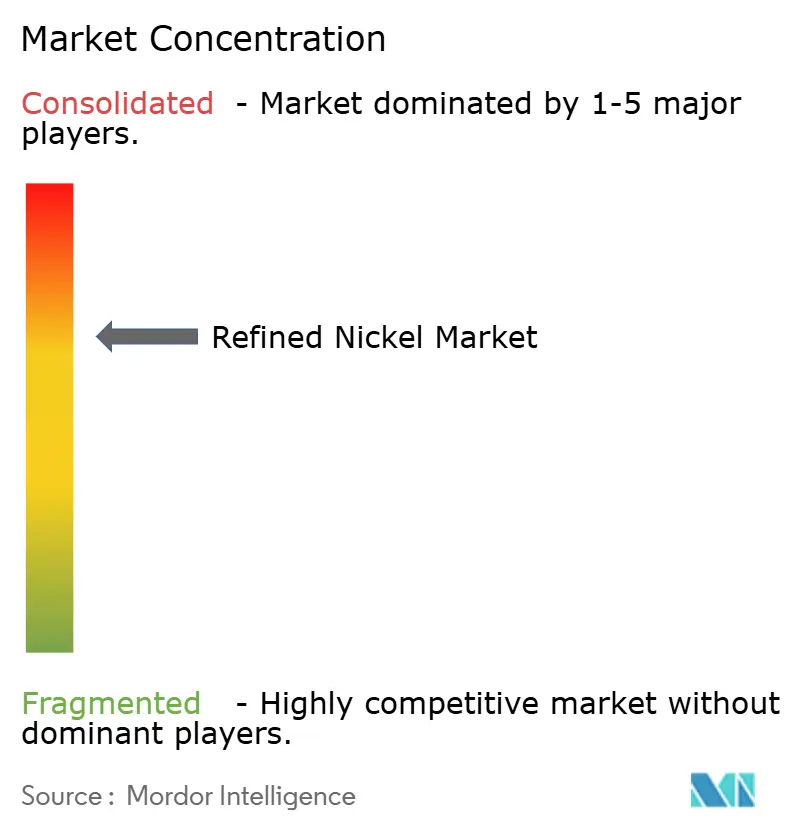
El mercado de níquel refinado está semiconsolidado entre los electrorrefinadores establecidos y es más fragmentado en el procesamiento de productos químicos para baterías, donde los nuevos proyectos indonesios han añadido varias fuentes competidoras de material. Norilsk Nickel, Jinchuan Group y Vale Base Metals siguen siendo proveedores importantes de material refinado porque sus operaciones pueden atender a usuarios industriales que buscan especificaciones de productos establecidas. Norilsk Nickel proporcionó una orientación para 2026 de 193.000 a 203.000 toneladas, mientras que Jinchuan Group produjo 230.000 toneladas en 2025. La capacidad HPAL de Indonesia está siendo liderada cada vez más por grupos integrados controlados por China que combinan el suministro de mineral, el procesamiento químico y la producción de materiales para baterías aguas abajo. Esto otorga a estos grupos ventajas de costo y cadena de suministro, mientras que los electrorrefinadores establecidos se centran en la pureza, las marcas reconocidas y la eficiencia operativa.
La marca de cátodo de níquel PTENICO de Tsingshan ingresó a los sistemas de la Bolsa de Futuros de Shanghái y la Bolsa de Metales de Londres en diciembre de 2025. La marca tiene una capacidad de 50.000 toneladas por año y una pureza del 99,96%, llevando a Tsingshan más hacia el suministro de níquel Clase 1 y la fijación de precios vinculada a futuros. BHP había suspendido las operaciones de Nickel West en octubre de 2024, eliminando entre 75.000 y 80.000 toneladas por año de suministro basado en sulfuros no chinos y reforzando la presión de costos que enfrentan los productores de mayor costo. El cambio también pone mayor atención en los proveedores que pueden ofrecer material confiable fuera de la creciente base de procesamiento indonesia.
El mercado de níquel refinado tiene una apertura comercial para los proveedores que cumplen con los requisitos FEOC y CRMA. Los productores en Canadá, Australia, Finlandia y Noruega pueden buscar acuerdos de compra alineados con políticas con fabricantes de baterías de América del Norte y Europa que necesitan material con credenciales de abastecimiento claras. El consorcio del Cinturón de Níquel de Thompson de Vale de febrero de 2026 preserva las opciones de suministro Clase 1 para su refinería de Copper Cliff. Nickel Industries también puso en marcha la planta de ácido ENC en junio de 2026, ampliando su posición de procesamiento HPAL y respaldando la producción en MHP, sulfato de níquel y cátodo de níquel. La aplicación de cuotas de Indonesia sigue siendo relevante porque las menores asignaciones de mineral pueden limitar la producción incluso en las operaciones integradas y afectar la disponibilidad para las fundiciones aguas abajo.
Líderes de la Industria del Níquel Refinado
-
Norilsk Nickel
-
Jinchuan Group Co., Ltd.
-
Glencore
-
Vale
-
Sumitomo Metal Mining Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: Nickel Industries puso en marcha la planta de ácido sulfúrico en su proyecto HPAL Excelsior Nickel Cobalt (ENC) en IMIP, Sulawesi Central, con una capacidad nominal de aproximadamente 72.000 toneladas por año de equivalente de níquel contenido en MHP, sulfato de níquel y cátodo de níquel. La puesta en marcha marca un paso clave en la estrategia de cadena de suministro de baterías para vehículos eléctricos de Nickel Industries y demuestra la integración de HPAL en la producción de níquel refinado de grado LME.
- Febrero de 2026: Vale Base Metals formó un consorcio liderado por Exiro con Orion Resource Partners y el Fondo de Crecimiento de Canadá para invertir hasta 280 millones de CAD (200 millones de USD) en el Cinturón de Níquel de Thompson en Manitoba. Vale retuvo una participación minoritaria del 18,9% y firmó un acuerdo de compra a largo plazo para concentrado de níquel, preservando la opcionalidad de suministro Clase 1 para su refinería de Copper Cliff.


Alcance del Informe del Mercado Global de Níquel Refinado
El níquel refinado es níquel metálico puro o primario que tiene un alto contenido de níquel, generalmente superior al 99%. Se produce eliminando las impurezas de los minerales de níquel en bruto o de los intermedios crudos como la mata de níquel y el ferroníquel.
El mercado de níquel refinado está segmentado por grado de pureza, tecnología de producción, aplicación, industria de uso final y geografía. Por grado de pureza, el mercado está segmentado en alta pureza (99,9%+) y pureza estándar (por debajo del 99,9%). Por tecnología de producción, el mercado está segmentado en electrorrefinación y electrodeposición, refinación pirometalúrgica, refinación hidrometalúrgica y otros. Por aplicación, el mercado está segmentado en acero inoxidable, baterías, galvanoplastia y otras aplicaciones. Por industria de uso final, el mercado está segmentado en maquinaria industrial, metalurgia, electrónica, automotriz y transporte, construcción y otras industrias de uso final. Por geografía, el mercado está segmentado en Asia-Pacífico, América del Norte, Europa, América del Sur, Oriente Medio y África. El informe también cubre el tamaño del mercado de níquel refinado y los pronósticos para el mercado de níquel refinado en 15 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
| Alta Pureza (99,9%+) |
| Pureza Estándar (Por Debajo del 99,9%) |
| Electrorrefinación y Electrodeposición |
| Refinación Pirometalúrgica |
| Refinación Hidrometalúrgica |
| Otros |
| Acero Inoxidable |
| Baterías |
| Galvanoplastia |
| Otras Aplicaciones |
| Maquinaria Industrial |
| Metalurgia |
| Electrónica |
| Automotriz y Transporte |
| Construcción y Obras Civiles |
| Otras Industrias de Uso Final |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Rusia | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Grado de Pureza | Alta Pureza (99,9%+) | |
| Pureza Estándar (Por Debajo del 99,9%) | ||
| Por Tecnología de Producción | Electrorrefinación y Electrodeposición | |
| Refinación Pirometalúrgica | ||
| Refinación Hidrometalúrgica | ||
| Otros | ||
| Por Aplicación | Acero Inoxidable | |
| Baterías | ||
| Galvanoplastia | ||
| Otras Aplicaciones | ||
| Por Industria de Uso Final | Maquinaria Industrial | |
| Metalurgia | ||
| Electrónica | ||
| Automotriz y Transporte | ||
| Construcción y Obras Civiles | ||
| Otras Industrias de Uso Final | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Rusia | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual y proyectado del mercado de níquel refinado?
El tamaño del mercado de níquel refinado es de 41,74 mil millones de USD en 2026 y se prevé que alcance los 58,35 mil millones de USD en 2031, a una CAGR del 6,93%. Estos valores reflejan la demanda continua del acero inoxidable y aplicaciones selectas de baterías.
¿Qué aplicación del níquel refinado está creciendo más rápido?
Se prevé que las baterías crezcan a una CAGR del 7,88% hasta 2031, respaldadas por la demanda de cátodos NMC de alta densidad de energía en vehículos eléctricos de largo alcance y comerciales.
¿Qué región lidera el consumo y el crecimiento del níquel refinado?
Asia-Pacífico representó el 62,22% de la demanda en 2025 y se prevé que crezca a una CAGR del 8,09% hasta 2031. Su posición combina el consumo de China con la base de procesamiento en rápida expansión de Indonesia.
¿Por qué la química LFP afecta la demanda de níquel?
Las celdas LFP no contienen níquel y representaron más del 55% de los despliegues globales de baterías para vehículos eléctricos en 2025. Su uso en expansión reduce la proporción de la producción de baterías que requiere cátodos con contenido de níquel.
Última actualización de la página el:



