
精製ニッケル市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 41.74 十億米ドル |
| 市場規模 (2031) | 58.35 十億米ドル |
| Growth Rate (2026 - 2031) | 6.93 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる精製ニッケル市場分析
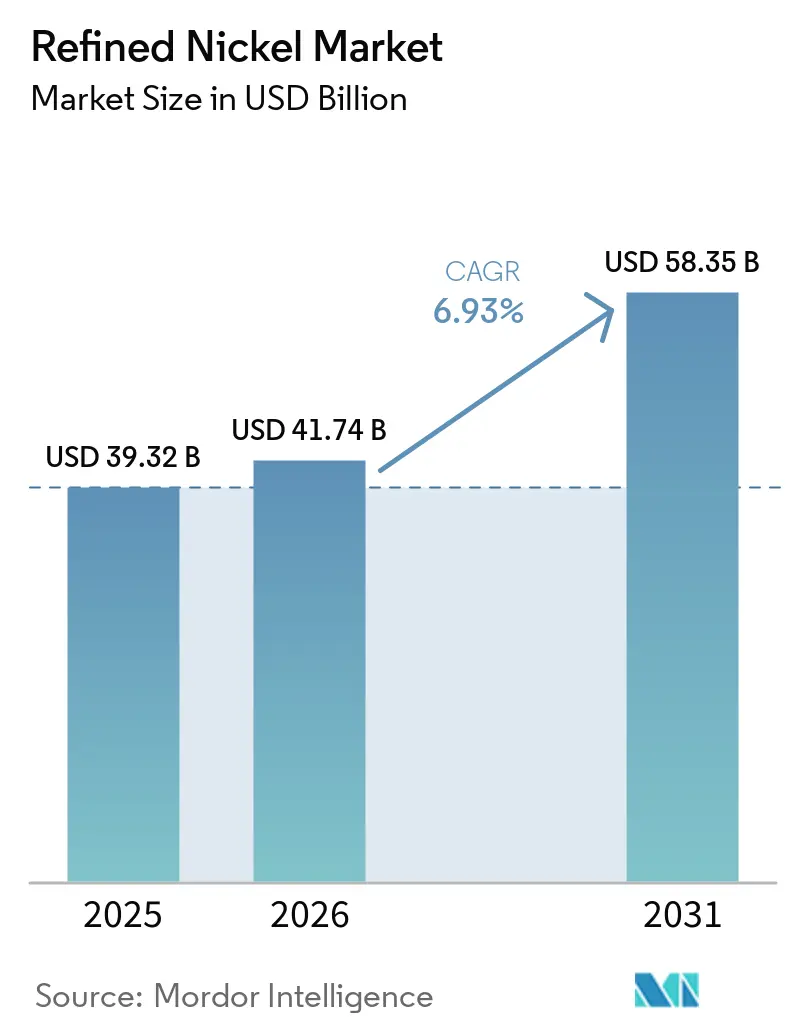
精製ニッケル市場規模は、2025年の39.32 ビリオン 米ドルおよび2026年の41.74 ビリオン 米ドルから、2031年までに58.35 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 6.93%を記録すると予測されます。精製ニッケル市場は引き続きステンレス鋼製造に最も大きく依存しており、一次ニッケル消費量の3分の2以上を占めています。エネルギー貯蔵の拡大に伴い電池需要は再び増加していますが、リン酸鉄リチウム(LFP)セルの広範な普及がエントリーレベルの電気自動車におけるニッケル使用を制限しています。[1]国際エネルギー機関、「世界の電池市場は力強く成長しており、供給リスクも拡大している」、国際エネルギー機関、iea.org アジアは精製ニッケル市場の中心であり続けています。中国のステンレス製鉄所とインドネシアの電池材料事業が需要と処理能力を結びつけているためです。2025年の供給過剰により価格は圧迫され続けた一方、インドネシアの鉱石割当削減により、製錬業者にとって原料の入手可能性がより重要となっています。生産者は、統合処理、高純度製品、および米国と欧州の調達規則を満たす供給取り決めを通じて対応しています。
レポートの主要ポイント
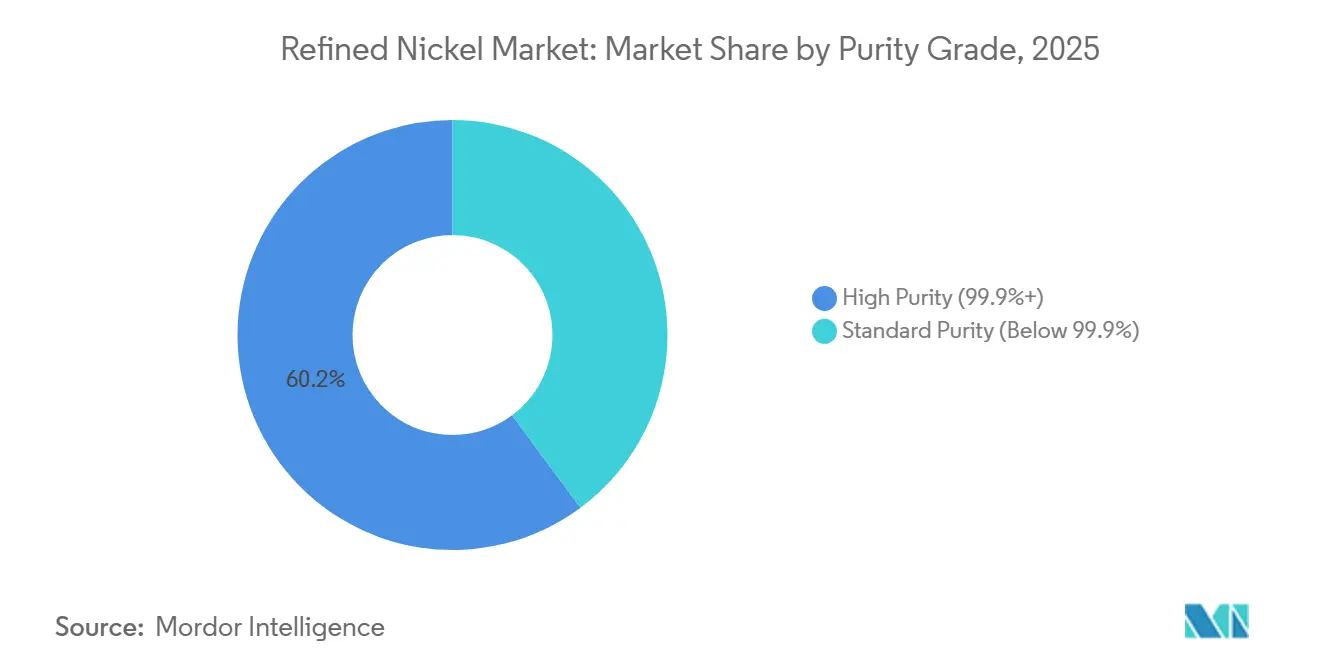
- 純度グレード別では、標準純度が2025年の世界需要の60.15%を占め、高純度は2031年にかけてCAGR 7.34%で成長すると予測されます。
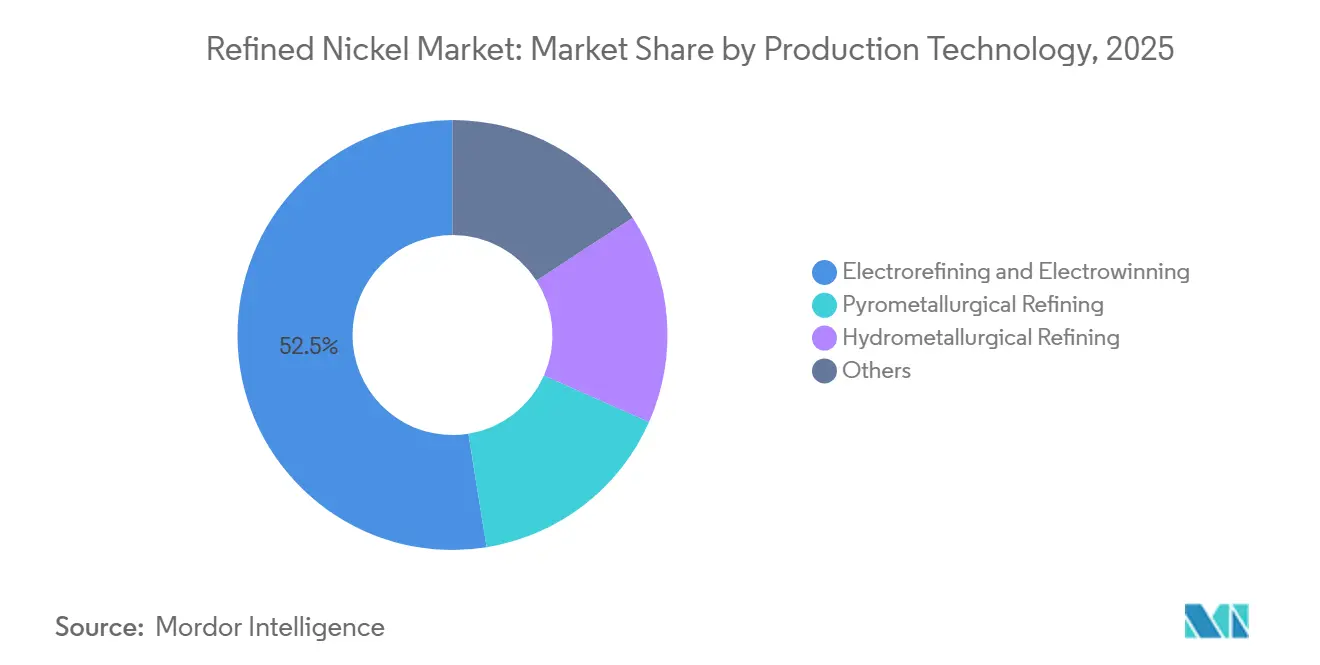
- 製造技術別では、電解精製および電解採取が2025年の世界生産量の52.54%を占め、湿式冶金精製は2031年にかけてCAGR 7.56%で成長すると予測されます。
- 用途別では、ステンレス鋼が2025年の世界精製ニッケル需要の65.28%を占め、電池は2031年にかけてCAGR 7.88%で成長すると予測されます。
- 最終用途産業別では、冶金が2025年の世界精製ニッケル需要の43.83%を占め、自動車・輸送セグメントは2031年にかけてCAGR 8.61%で成長すると予測されます。
- 地域別では、アジア太平洋が2025年の世界精製ニッケル需要の62.22%を占め、2031年にかけてCAGR 8.09%で成長すると予測されます。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の精製ニッケル市場トレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ステンレス鋼および特殊鋼の需要 | +2.1% | 中国、インドネシア、インドが牽引するグローバル市場 | 中期(2〜4年) |
| 高ニッケル電池およびエネルギー貯蔵の普及 | +1.5% | アジア太平洋が中心、欧州および北米にも波及 | 長期(4年以上) |
| 工業化およびインフラ投資 | +1.2% | アジア太平洋、南アジア、中東・アフリカ | 中期(2〜4年) |
| 重要鉱物処理の戦略的地域化 | +0.8% | 北米および欧州 | 中期(2〜4年) |
| 硫黄ルートおよびMHP硫酸塩統合 | +0.7% | インドネシア、韓国、日本を含むアジア太平洋 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ステンレス鋼および特殊鋼の需要
ステンレス鋼は、建設、機械、輸送機器、プロセス産業にわたってニッケル含有オーステナイト系グレードを使用するため、精製ニッケル市場における需要の主要源であり続けています。INSGは、2026年の一次ニッケル総消費量の3分の2以上をステンレス鋼が占めると予測しており、生産者および取引業者にとってのボリュームベースとしての継続的な役割を確認しています。[2]国際ニッケ研究グループ、「市場 2026-07」、国際ニッケル研究グループ、insg.org 中国とインドネシアは、インフラ工事、機械生産、輸出製造、および国内ニッケル処理と密接に連携したステンレス鋼能力を通じてこの需要を支えています。スクラップの利用拡大は、耐食性と耐久性が求められる300系ステンレスグレードからのニッケル需要を排除することなく、排出量とコストを削減できます。航空宇宙および電力設備に使用される特殊鋼は、精製金属に対してより小規模ながら高付加価値の需要を提供しており、特に高温または過酷な運転条件にさらされる部品において重要です。これらの用途は電池化学の変化の影響を受けにくく、より広範なステンレス購買が価格変動の影響を受ける場合でも、高グレード材料への需要を支えます。
高ニッケル電池およびエネルギー貯蔵の普及
精製ニッケル市場は、長距離車両、大型電気自動車フォーマット、および電池重量とエネルギー密度が製品設計に直接影響する用途における高ニッケルNMCカソードへの需要から恩恵を受けています。これらのカソードは、エネルギー密度が車両性能と走行距離に影響する場面において引き続き重要であり、メーカーが低コストを優先するモデルにLFPセルを採用する場合でも同様です。世界の電池エネルギー貯蔵容量は2025年に301.7ギガワットに達し、前年比66%増となり、より広範な電池サプライチェーン全体の需要に対してはるかに大きな基盤を形成しました。定置型貯蔵は、その容量の多くがニッケル含有カソードではなくLFP化学を使用しているものの、電池材料に対する追加的なチャネルを生み出しています。米国の調達規則は、自動車メーカーに対して中国管理のサプライチェーン外でクラス1ニッケルサプライヤーを認定するよう促しており、追跡可能な材料に置かれる価値を変化させています。これは、必要な調達基準を満たし、車両プログラムの運用期間を通じて安定的に供給できる材料に対する長期的な売電契約の議論を支えています。
工業化およびインフラ投資
中国、南アジア、東南アジアにわたる産業開発は、特定の電池技術や最終市場に依存しないニッケル含有鋼需要の広範な基盤を支えています。中国の製造業および再生可能エネルギー投資プログラムは、設備、生産システム、インフラにおいてステンレス鋼および特殊合金を使用する用途を支援しています。INSGは、2026年の中国の一次ニッケル消費量が6.4%成長すると予測しており、この製造基盤の規模とそれに関連する金属需要を反映しています。インドのステンレス鋼および電池セクターも、産業能力と車両サプライチェーンの発展に伴い、ニッケル集約型原料への需要を高めています。インドネシアは、中間製品の輸出のみに依存するのではなく、モロワリおよびウェダベイ近郊でステンレス製鉄所と電池材料施設が材料を処理することで、国内消費を加えています。このパターンは、精製ニッケル市場全体で標準純度グレードおよび電池関連製品を支え、生産者により幅広い産業顧客層を提供しています。
重要鉱物処理の戦略的地域化
政策は、精製ニッケル市場における精製投資の立地、所有権への期待、および商業的目的を変化させています。欧州委員会は2025年3月に重要原材料法に基づき47件の戦略的プロジェクトを指定し、選定ポートフォリオ全体でニッケルに焦点を当てた12件の資産を含めました。この法律は欧州産業に必要材料のより強靭なサプライチェーンを目指しており、地域の処理ニーズを満たせるプロジェクトへの注目を高めています。フランスのサンドゥービル施設は、従来のニッケル金属から前駆体カソード活物質製造への移行を示しており、既存の精製所資産を電池サプライ要件に合致させています。重要鉱物に関する米国と欧州の協調も、ニッケルの売電構造と参照価格メカニズムを支援しており、調達コンプライアンスが購買決定においてより重要となっています。これらの措置により、精製所の立地と所有権が調達決定においてより重要となっており、特に公的インセンティブプログラムの適格性を求める自動車メーカーおよびセルメーカーにとって重要です。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ニッケル市場の供給過剰と価格変動 | -1.8% | LMEおよびSHFE市場を中心にグローバル | 短期(2年以内) |
| LFP電池の代替と高ニッケルEV普及の鈍化 | -1.4% | 中国、欧州、北米を中心にグローバル | 中期(2〜4年) |
| 硫黄およびホルムズ海峡の物流リスク | -0.8% | 中東・アフリカにも波及するインドネシアを中心としたアジア太平洋 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ニッケル市場の供給過剰と価格変動
供給過剰は精製ニッケル市場全体の投資に対する主要な制約であり続けています。価格を低下させ、精製業者および鉱山開発業者にとって将来のキャッシュフローの不確実性を高めるためです。インドネシアのニッケル銑鉄および混合水酸化物沈殿物(MHP)の生産量が複数の最終用途における消費量を上回る速度で増加したため、市場は2025年に209,000トンの供給過剰を記録しました。LMEとSHFEの倉庫在庫の合計は2025年10月までに289,500トンを超え、目に見える取引所在庫における利用可能な材料の規模を示しています。LMEニッケルは2025年4月のトン当たり13,815 米ドルから2026年5月のトン当たり19,365 米ドルの間で取引され、生産者、消費者、在庫保有者に広い価格レンジをもたらしました。価格変動はマージン計画を困難にし、オペレーターが新規能力への明確なリターンを確立できない場合、長期サイクルのプロジェクト決定を遅らせる可能性があります。総供給量は、所有権、原産地、品質特性を必要とする特定の西側バイヤー向けのコンプライアントなクラス1材料のより逼迫した入手可能性と共存し得ます。
LFP電池の代替と高ニッケルEV普及の鈍化
LFP化学は、ニッケル含有カソード材料を必要としないため、精製ニッケル市場における電池関連ニッケル需要の拡大ペースを制限しています。LFPは2025年の世界電気自動車電池展開量の55%以上を占め、2023年の43%から増加しており、その使用がエントリーレベルの小規模セグメントをはるかに超えて拡大したことを示しています。中国では、地元メーカーが手頃な価格の車両モデルでこの化学を広範に使用しており、LFPが電気自動車電池搭載量の81.2%を占めました。高ニッケルNMCはプレミアム車両にとって引き続き重要ですが、LFPは大衆市場向け用途および定置型貯蔵においてキロワット時当たりのコストが低くなっています。この差異は、電気自動車および貯蔵の全体的な展開が拡大し続ける中でも、ニッケル生産者にとって対応可能な電池セグメントを狭めています。2025年9月の米国連邦電気自動車購入税額控除の廃止も、北米における近期の電池需要見通しを低下させ、車両主導のニッケル消費に対するさらなる制約を加えまし。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
純度グレード別:高純度需要が拡大
標準純度の精製ニッケルは2025年の精製ニッケル市場の60.15%を占め、特定の専門消費者グループではなく、ステンレス鋼生産者が必要とする大量の金属を反映しています。ステンレス鋼生産は、バイヤーに予測可能な品質と納品体制を提供する確立されたスポット市場と長期製鉄所供給契約を通じてこのポジションを支えています。LME登録カソード、ラウンド、ペレットは、広く認知され、取り扱いが容易で、確立された溶解プロセスに適しているため、ステンレスサプライチェーンにとって引き続き重要です。このセグメントは既存の取り扱いシステムと認知された製品規格から恩恵を受けており、顧客がプロセスを変更したり代替原料を認定したりする必要性を低減しています。
純度99.9%以上の高純度ニッケルは、技術要件がより厳しくなるにつれて、標準グレードを上回るCAGR 7.34%で2031年まで拡大すると予測されます。電池カソード前駆体、特殊電気めっき、超合金は不純物の厳密な管理を必要とし、微小な変動が性能、生産の一貫性、または認定に影響を与える可能性があります。NMC 811の製造には99.95%以上の純度と厳密に管理されたコバルトおよび銅含有量が必要であり、主にステンレス鋼に使用される金属との明確な区別を生み出しています。Norilsk Nickelは2025年にNornickel Plating Gradeの製品量が30%成長したと報告しており、確立された精製業者が製品ポートフォリオ内でより高付加価値の販売を追求していることを示しています。欧州のサステナブルファイナンス政策も、精製材料のエネルギー転換における役割に資本へのアクセスをより密接に結びつけることで、高純度精製プロジェクトを支援する可能性があります。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます


製造技術別:湿式冶金処理能力が拡大
電解精製および電解採取は2025年の精製ニッケル市場規模の52.54%を占め、実績ある精製所操業の大規模な既設基盤に支えられています。Norilsk Nickel、Sumitomo Metal Mining、Jinchuan Groupが運営する確立された施設は、統合処理、長い操業実績、およびバイヤーとの確立された関係を通じてこの技術のポジションを支えています。これらの操業は認知されたブランド、統合プロセス、および取引所と産業要件を満たせる高純度材料の製造経験を有しています。硫化鉱石の原料もインドネシア以外での電解精製を支えており、ラテライト鉱石とHPAL処理への依存度が低い地域においてこのルートに重要なポジションを与えています。
湿式冶金精製は、ラテライト系処理能力の成長と電池材料中間体の需要を背景に、2031年にかけてCAGR 7.56%で成長すると予測されます。この拡大は、インドネシア、フィリピン、オーストラリアにおけるHPAL-MHP硫酸塩転換能力と結びついており、オペレーターが鉱石処理と下流の化学転換を接続しています。Nickel IndustriesのENCプロジェクトは、MHP、硫酸ニッケル、ニッケルカソードに対する新たな能力を追加しており、統合操業から利用能なより広い製品ミックスを示しています。電池リサイクルも電解採取を支援できます。研究では、リチウムイオン電池ブラックマス浸出液からのニッケル析出効率が78%から93%、析出純度が90%以上であることが示されました。火冶金精製は役割を維持していますが、電池化学需要をより直接的に満たせるラテライト系処理ルートからの圧力に直面しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
用途別:ステンレス鋼がリードし電池が急成長
ステンレス鋼は2025年の用途別精製ニッケル市場シェアの65.28%を占め、広範な消費と取引条件の最も明確な決定要因となっています。この集中度は、ステンレス生産の変化がニッケル需要、現物プレミアム、サプライチェーン内の在庫に迅速に影響を与えることを意味します。中国のインフラ支出、機械輸出、スクラップ使用は、ニッケル含有グレードを産業生産に関連させながらステンレス活動を支え続けています。インドネシアの製鉄所も生産拠点近くでニッケル銑鉄を吸収し、国内資源処理と鉄鋼生産を結びつけ、原材料と最終用途の距離を縮めています。
電池はLFP代替の影響を考慮した後でも最も成長の速い用途として、2031年にかけてCAGR 7.88%で成長すると予測されます。NMCカソードは、高エネルギー密度を必要とし、低コストモデルと同じトレードオフを受け入れられない長距離乗用車および商用電気自動車に適しています。LFPは定置型貯蔵容量とエントリーレベルの車両生産の多くを支配しており、これらの用途でのニッケル需要を制限しながら、他のフォーマットでの高ニッケル化学に余地を残しています。超合金や化学処理設備を含むその他の用途は、電池化学の影響を受けず、代わりに工学仕様によって形成される需要を提供しています。海洋排出規制も排気ガス処理システムに使用される耐食性ステンレスグレードを支援し、より小規模ながら持続的な需要源を加えています。
最終用途産業別:冶金が規模を維持し自動車が成長を牽引
冶金は2025年の最終用途産業別精製ニッケル市場規模の43.83%を占め、バルクステンレス生産から特殊合金製造まで幅広い用途をカバーしています。このカテゴリーにはステンレス鋼、合金製造、特殊鋼、非鉄冶金用途が含まれ、それぞれが異なる材料特性のためにニッケルに依存しています。ニッケルは、故障、メンテナンス、または短い設備寿命がコスト高となる産業用途において、耐食性、低温靭性、高温強度を向上させます。電子機器および産業機械は、材料純度と一貫した性能が認定に影響するめっき接点、ポンプ部品、バルブ、精密機器を通じて需要を加えています。
自動車・輸送セグメントは、電池需要と車両設計におけるニッケル含有材料の使用の両方に支えられ、2031年にかけてCAGR 8.61%で成長すると予測されます。需要はNMCカソード、車両構造、電池エンクロージャー、耐食性と長い耐用年数を提供できるステンレス部品から生まれます。インドのオートセクターは年間1,000万台の生産に向かっており、国内製造とサプライヤーネットワーク全体でニッケル含有部品の使用が拡大する可能性があります。インドはまた、フェロニッケル需要の80%をインドネシアに依存しており、将来の需要を地域供給の信頼性に結びつけています。欧州の車両排出目標は、一部の市場における近期の消費者需要圧力にもかかわらず、メーカーの電気自動車プログラムを引き続き支援しています。
地域分析
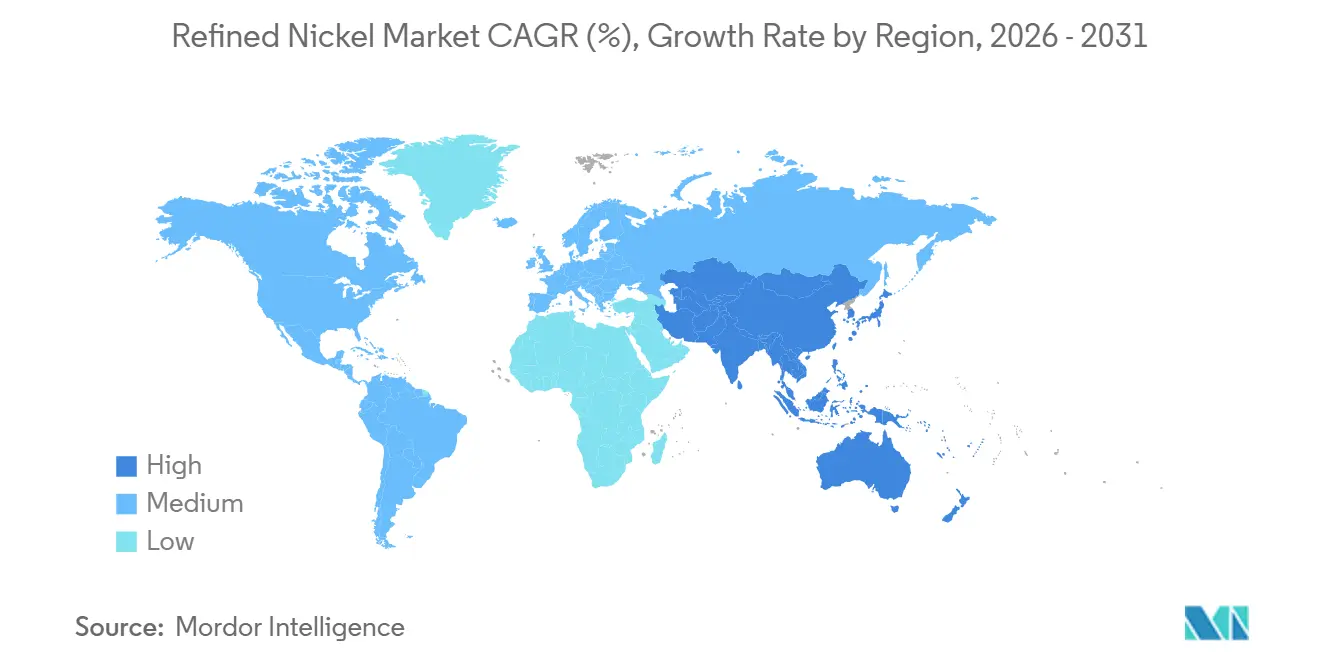
アジア太平洋は2025年の精製ニッケル市場シェアの62.22%を占め、2031年にかけてCAGR 8.09%で成長すると予測されます。中国、インドネシア、日本、韓国は大規模な消費と処理および高グレード製造能力を組み合わせています。中国は2025年の世界一次ニッケル消費量の65%以上を占めました。中国の一次ニッケル消費量は2026年に4.3%成長すると予測されます。インドネシアの消費量は2025年に5.3%増加し、2026年には10.3%増加すると予測されます。同国のステンレス製鉄所と電池工場は国内でNPIとMHPを消費しています。日本はプレミアム精製基盤を維持し、インドはステンレス鋼と電気自動車活動を通じて需要を加えています。
北米と欧州は量的成長は緩やかですが、地域処理とコンプライアントな供給への関心が高まっています。米国の一次ニッケル消費量は2025年に5.2%増加し、2026年には0.8%成長すると予測されます。米国のセクション232措置は国内ステンレス鋼生産と製鉄所需要を支援しています。欧州のニッケル使用量は2025年の0.5%減少後、2026年に1.8%回復すると予測されます。欧州連合の重要原材料法は戦略的プロジェクトへの投資と2030年までに40%の国内処理目標を支援しています。これらの政策は、地域調達要件を満たす材料に対する独自の需要基盤を生み出しています。
南米の供給にはVale Base Metalsのブラジル事業、Sherritt InternationalのキューバにおけるMoaジョイントベンチャー、South32のコロンビアにおけるCerro Matoso操業が含まれます。Vale Base Metalsは2026年2月にカナダのトンプソンニッケルベルトに最大2億 米ドル(CAD 2億8,000万)を投資するコンソーシアムを結成しました。Sherrittは2025年にMoaで25,240トンの完成ニッケルを生産し、2026年には26,000〜28,000トンを見込んでいます。中東・アフリカは依然として小規模な供給地域です。中国の生産者は、政策条件がより制限的になるにつれてインドネシア以外の機会を評価しています。

競合環境
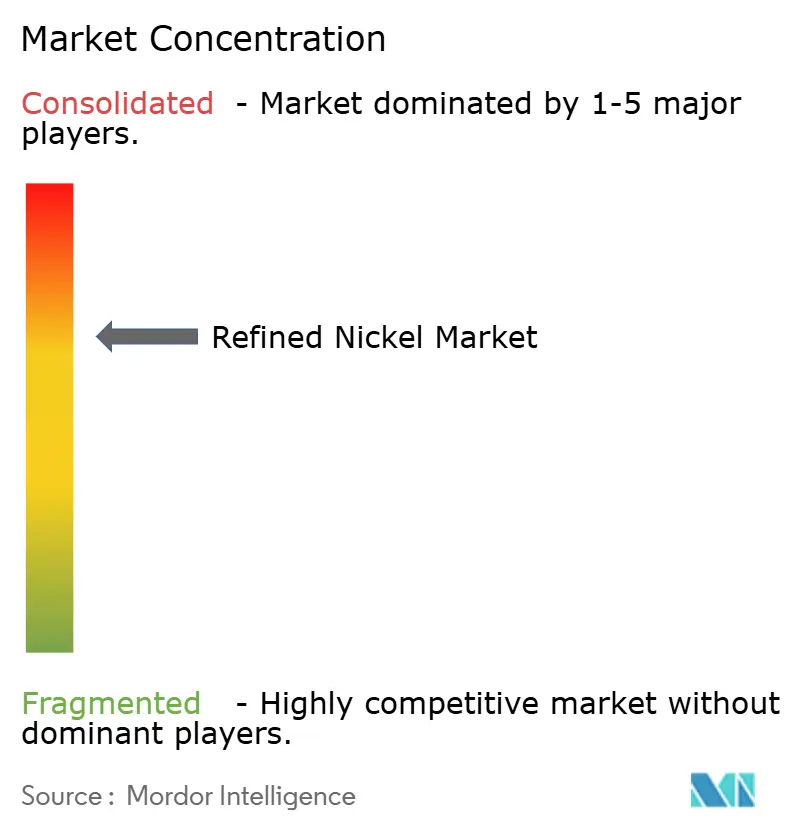
精製ニッケル市場は、確立された電解精製業者の間では半統合的であり、電池化学処理においてはより分散しており、新たなインドネシアのプロジェクトが複数の競合する材料供給源を加えています。Norilsk Nickel、Jinchuan Group、Vale Base Metalsは、確立された製品仕様を求める産業ユーザーにサービスを提供できるため、精製材料の重要なサプライヤーであり続けています。Norilsk Nickelは2026年のガイダンスとして193,000〜203,000トンを示し、Jinchuan Groupは2025年に230,000トンを生産しました。インドネシアのHPAL能力は、鉱石供給、化学処理、下流の電池材料生産を組み合わせた中国管理の統合グループによってますます主導されています。これにり、これらのグループはコストとサプライチェーンの優位性を持ち、確立された電解精製業者は純度、認知されたブランド、操業効率に注力しています。
TsingshanのPTENICOニッケルカソードブランドは2025年12月に上海先物取引所とロンドン金属取引所のシステムに参入しました。このブランドは年間50,000トンの能力と99.96%の純度を持ち、TsingshanをクラスI ニッケル供給と先物連動価格設定にさらに進出させています。BHPは2024年10月にNickel West操業を停止し、年間75,000〜80,000トンの非中国系硫化物ベースの供給を除去し、高コスト生産者が直面するコスト圧力を強化しました。この変化は、拡大するインドネシアの処理基盤以外で信頼性の高い材料を提供できるサプライヤーへの注目をより高めています。
精製ニッケル市場には、FEOCおよびCRMA要件を満たすサプライヤーに対する商業的機会があります。カナダ、オーストラリア、フィンランド、ノルウェーの生産者は、明確な調達資格を持つ材料を必要とする北米および欧州の電池メーカーとの政策整合型売電契約を追求できます。Valeの2026年2月のトンプソンニッケルベルトコンソーシアムは、Copper Cliff精製所へのクラス1供給のオプションを維持しています。Nickel Industriesも2026年6月にENC酸プラントを稼働させ、HPAL処理ポジションを拡大し、MHP、硫酸ニッケル、ニッケルカソード全体の生産を支援しています。インドネシアの割当執行は、鉱石割当の低下が統合操業でも生産を制限し、下流製錬業者の入手可能性に影響を与える可能性があるため、引き続き重要です。
精製ニッケル産業リーダー
Norilsk Nickel
Jinchuan Group Co., Ltd.
Glencore
Vale
Sumitomo Metal Mining Co., Ltd.
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年7月:Nickel Industriesは、中スラウェシ州IMIPにあるExcelsior Nickel Cobalt(ENC)HPALプロジェクトにおいて硫酸プラントを稼働させました。MHP、硫酸ニッケル、ニッケルカソードに含まれるニッケル当量で年間約72,000トンの銘板能力を有しています。このコミッショニングは、Nickel IndustriesのEV電池サプライチェーン戦略における重要なステップであり、HPALのLMEグレード精製ニッケル生産への統合を示しています。
- 2026年2月:Vale Base Metalsは、Orion Resource PartnersおよびカナダグロースファンドとともにExiro主導のコンソーシアムを結成し、マニトバ州のトンプソンニッケルベルトに最大2億8,000万 カナダドル(2億 米ドル)を投資しました。Valeは18.9%の少数株主持分を保持し、ニッケル精鉱の長期売電契約に署名し、Copper Cliff精製所へのクラス1供給のオプションを維持しています。


世界の精製ニッケル市場レポートの調査範囲
精製ニッケルとは、一般的に99%以上の高いニッケル含有量を持つ純粋または一次ニッケル金属です。ニッケル鉱石や粗中間体(ニッケルマット、フェロニッケルなど)から不純物を除去することで製造されます。
精製ニッケル市場は、純度グレード、製造技術、用途、最終用途産業、地域によって区分されています。純度グレード別では、高純度(99.9%以上)と標準純度(99.9%未満)に区分されます。製造技術別では、電解精製および電解採取、火冶金精製、湿式冶金精製、その他に区分されます。用途別では、ステンレス鋼、電池、めっき、その他の用途に区分されます。最終用途産業別では、産業機械、冶金、電子機器、自動車・輸送、建築・建設、その他の最終用途産業に区分されます。地域別では、アジア太平洋、北米、欧州、南米、中東・アフリカに区分されます。本レポートは、主要地域の15カ国における精製ニッケル市場規模と予測もカバーしています。各セグメントの市場規模と予測は金額(米ドル)ベースで行われています。
| 高純度(99.9%以上) |
| 標準純度(99.9%未満) |
| 電解精製および電解採取 |
| 火冶金精製 |
| 湿式冶金精製 |
| その他 |
| ステンレス鋼 |
| 電池 |
| めっき |
| その他の用途 |
| 産業機械 |
| 冶金 |
| 電子機器 |
| 自動車・輸送 |
| 建築・建設 |
| その他の最終用途産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| ロシア | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 純度グレード別 | 高純度(99.9%以上) | |
| 標準純度(99.9%未満) | ||
| 製造技術別 | 電解精製および電解採取 | |
| 火冶金精製 | ||
| 湿式冶金精製 | ||
| その他 | ||
| 用途別 | ステンレス鋼 | |
| 電池 | ||
| めっき | ||
| その他の用途 | ||
| 最終用途産業別 | 産業機械 | |
| 冶金 | ||
| 電子機器 | ||
| 自動車・輸送 | ||
| 建築・建設 | ||
| その他の最終用途産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| ロシア | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
精製ニッケル市場の現在および予測規模は?
精製ニッケル市場規模は2026年に41.74 ビリオン 米ドルであり、CAGR 6.93%で2031年までに58.35 ビリオン 米ドルに達すると予測されます。これらの数値は、ステンレス鋼および特定の電池用途からの継続的な需要を反映しています。
最も成長が速い精製ニッケルの用途は?
電池は、長距離および商用電気自動車における高エネルギー密度NMCカソードへの需要に支えられ、2031年にかけてCAGR 7.88%で成長すると予測されます。
精製ニッケル消費と成長をリードする地域は?
アジア太平洋は2025年の需要の62.22%を占め、2031年にかけてCAGR 8.09%で成長すると予測されます。そのポジションは中国の消費とインドネシアの急速に拡大する処理基盤を組み合わせています。
LFP化学がニッケル需要に影響を与える理由は?
LFPセルはニッケルを含まず、2025年の世界電気自動車電池展開量の55%以上を占めまた。その使用拡大により、ニッケル含有カソードを必要とする電池生産の割合が減少しています。
最終更新日:



