
Tamanho e Participação do Mercado de Níquel Refinado
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 41.74 Bilhões de dólares |
| Tamanho do Mercado (2031) | 58.35 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.93 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Níquel Refinado por Mordor Intelligence
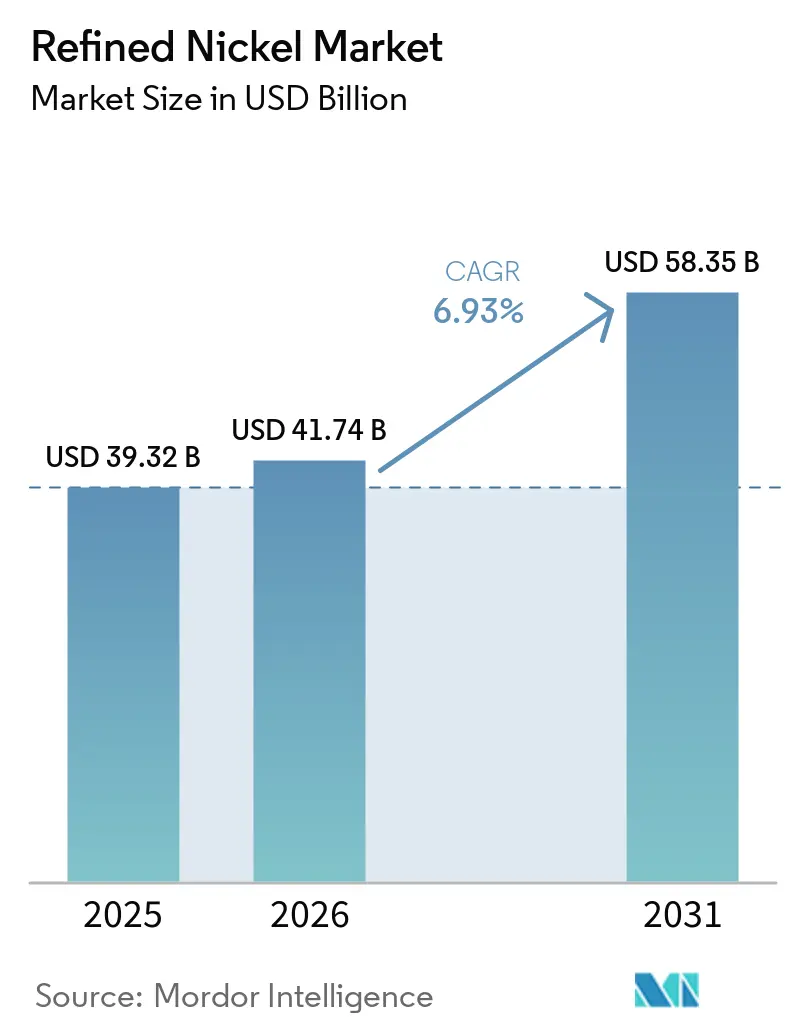
O tamanho do mercado de níquel refinado está projetado para expandir de 39,32 bilhões de USD em 2025 e 41,74 bilhões de USD em 2026 para 58,35 bilhões de USD até 2031, registrando um CAGR de 6,93% entre 2026 e 2031. O mercado de níquel refinado continua a depender mais fortemente da fabricação de aço inoxidável, que respondeu por mais de dois terços do consumo primário de níquel. A demanda por baterias está crescendo novamente à medida que o armazenamento de energia se expande, embora a ampla adoção de células de fosfato de ferro e lítio limite o uso de níquel em veículos elétricos de entrada.[1]Agência Internacional de Energia, "Os Mercados Globais de Baterias Estão Crescendo Fortemente e Também os Riscos de Abastecimento," Agência Internacional de Energia, iea.org A Ásia permanece central para o mercado de níquel refinado porque as usinas de aço inoxidável chinesas e as operações de materiais para baterias da Indonésia vinculam a demanda à capacidade de processamento. Um excedente de oferta em 2025 manteve os preços sob pressão, enquanto a redução da cota de minério da Indonésia tornou a disponibilidade de matéria-prima mais importante para as fundições. Os produtores estão respondendo por meio de processamento integrado, produtos de maior pureza e acordos de fornecimento que atendem às regras de abastecimento dos Estados Unidos e da Europa.
Principais Conclusões do Relatório
- Por grau de pureza, a pureza padrão deteve 60,15% da demanda global em 2025, enquanto a alta pureza tem previsão de crescer a um CAGR de 7,34% até 2031.
- Por tecnologia de produção, o eletrorrefino e a eletroextração detiveram 52,54% da produção global em 2025, enquanto o refino hidrometalúrgico tem previsão de crescer a um CAGR de 7,56% até 2031.
- Por aplicação, o aço inoxidável deteve 65,28% da demanda global de níquel refinado em 2025, enquanto as baterias têm previsão de crescer a um CAGR de 7,88% até 2031.
- Por indústria de uso final, a metalurgia deteve 43,83% da demanda global de níquel refinado em 2025, enquanto o segmento automotivo e de transporte tem previsão de crescer a um CAGR de 8,61% até 2031.
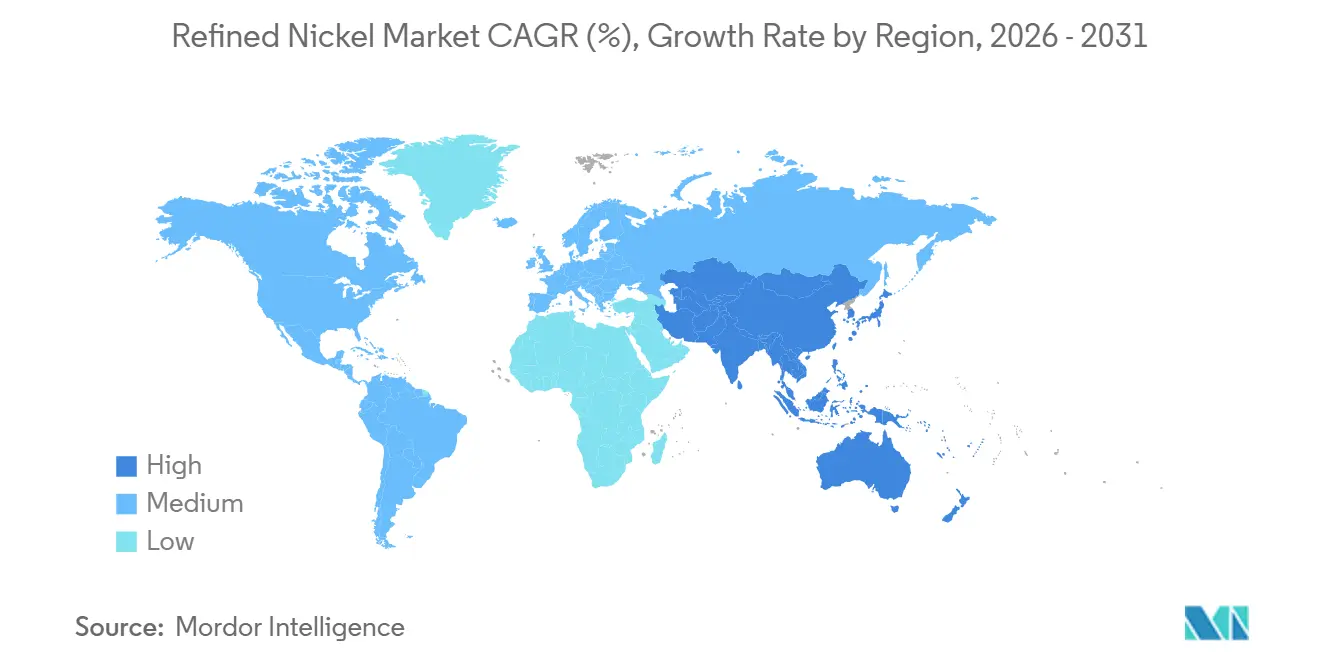
- Por geografia, a Ásia-Pacífico deteve 62,22% da demanda global de níquel refinado em 2025 e tem previsão de crescer a um CAGR de 8,09% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Níquel Refinado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda por Aço Inoxidável e Aço Especial | +2.1% | Global, liderado pela China, Indonésia e Índia | Médio prazo (2 a 4 anos) |
| Implantação de Baterias de Alto Teor de Níquel e Armazenamento de Energia | +1.5% | Núcleo da Ásia-Pacífico, com efeitos na Europa e na América do Norte | Longo prazo (≥ 4 anos) |
| Industrialização e Investimento em Infraestrutura | +1.2% | Ásia-Pacífico, Sul da Ásia e Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Localização Estratégica do Processamento de Minerais Críticos | +0.8% | América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Integração da Rota de Enxofre e de MHP para Sulfato | +0.7% | Ásia-Pacífico, incluindo Indonésia, Coreia do Sul e Japão | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Demanda por Aço Inoxidável e Aço Especial
O aço inoxidável permanece a principal fonte de demanda no mercado de níquel refinado porque utiliza graus austeníticos com teor de níquel em construção, maquinário, equipamentos de transporte e indústrias de processo. O INSG espera que o aço inoxidável responda por mais de dois terços do consumo total de níquel primário em 2026, confirmando seu papel contínuo como base de volume para produtores e comerciantes.[2]Grupo Internacional de Estudos do Níquel, "O Mercado 2026-07," Grupo Internacional de Estudos do Níquel, insg.org A China e a Indonésia sustentam essa demanda por meio de obras de infraestrutura, produção de maquinário, manufatura para exportação e capacidade de aço inoxidável estreitamente vinculada ao processamento doméstico de níquel. O maior uso de sucata pode reduzir emissões e custos sem eliminar a demanda de níquel dos graus de aço inoxidável da série 300, que permanecem importantes onde a resistência à corrosão e a durabilidade são exigidas. Os aços especiais utilizados em equipamentos aeroespaciais e de energia fornecem um canal menor, mas de maior valor, para o metal refinado, particularmente em componentes expostos a altas temperaturas ou condições operacionais exigentes. Essas aplicações são menos expostas a mudanças na química das baterias e sustentam a demanda por material de alto grau quando as compras mais amplas de aço inoxidável são afetadas por movimentos de preços.
Implantação de Baterias de Alto Teor de Níquel e Armazenamento de Energia
O mercado de níquel refinado se beneficia da demanda por cátodos NMC ricos em níquel em veículos de longo alcance, formatos maiores de veículos elétricos e usos onde o peso da bateria e a densidade de energia afetam diretamente o design do produto. Esses cátodos permanecem relevantes onde a densidade de energia afeta o desempenho do veículo e a autonomia de condução, mesmo quando os fabricantes utilizam células LFP em modelos onde o menor custo é a prioridade. A capacidade global de armazenamento de energia em baterias atingiu 301,7 gigawatts em 2025, um aumento de 66% em relação ao ano anterior, criando uma base muito maior para a demanda em toda a cadeia de suprimentos de baterias. O armazenamento estacionário, portanto, cria um canal adicional para materiais de baterias, embora grande parte de sua capacidade utilize a química LFP em vez de cátodos com teor de níquel. As regras de abastecimento dos Estados Unidos estão incentivando os fabricantes de automóveis a qualificar fornecedores de níquel Classe 1 fora das cadeias de suprimentos controladas pela China, o que altera o valor atribuído ao material rastreável. Isso sustenta discussões de offtake de longo prazo para material que atende aos padrões de abastecimento exigidos e pode ser fornecido de forma consistente ao longo da vida operacional dos programas de veículos.
Industrialização e Investimento em Infraestrutura
O desenvolvimento industrial na China, no Sul da Ásia e no Sudeste Asiático sustenta uma ampla base de demanda por aço com teor de níquel que não depende de nenhuma tecnologia de bateria ou mercado final específico. Os programas de investimento em manufatura e energia renovável da China sustentam aplicações que utilizam aço inoxidável e ligas especiais em equipamentos, sistemas de produção e infraestrutura. O INSG prevê que o consumo primário de níquel da China cresça 6,4% em 2026, refletindo a escala dessa base manufatureira e sua demanda relacionada por metais. Os setores de aço inoxidável e baterias da Índia também estão aumentando a demanda por insumos intensivos em níquel à medida que a capacidade industrial e as cadeias de suprimentos de veículos se desenvolvem. A Indonésia adiciona consumo interno à medida que suas usinas de aço inoxidável e instalações de materiais para baterias processam material próximo a Morowali e Weda Bay, em vez de depender apenas de exportações de produtos intermediários. Esse padrão sustenta graus de pureza padrão, bem como produtos relacionados a baterias em todo o mercado de níquel refinado, oferecendo aos produtores um grupo mais amplo de clientes industriais.
Localização Estratégica do Processamento de Minerais Críticos
A política está mudando a localização, as expectativas de propriedade e o propósito comercial do investimento em refino no mercado de níquel refinado. A Comissão Europeia designou 47 projetos estratégicos em março de 2025 no âmbito da Lei de Matérias-Primas Críticas, incluindo 12 ativos com foco em níquel no portfólio selecionado. A legislação busca uma cadeia de suprimentos mais resiliente para materiais necessários pela indústria europeia e aumenta a atenção a projetos que possam atender às necessidades de processamento regional. A instalação francesa de Sandouville ilustra a transição do metal de níquel convencional para a produção de material ativo de cátodo precursor, alinhando os ativos de refinaria existentes com os requisitos da cadeia de suprimentos de baterias. A coordenação entre os Estados Unidos e a Europa sobre minerais críticos também sustenta estruturas de offtake e mecanismos de preço de referência para o níquel, com a conformidade de abastecimento tornando-se mais importante nas decisões de compra. Essas medidas tornam a localização e a propriedade da refinaria mais importantes nas decisões de aquisição, particularmente para fabricantes de automóveis e produtores de células que buscam elegibilidade em programas de incentivos públicos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Excedentes do Mercado de Níquel e Volatilidade de Preços | -1.8% | Global, especialmente nos mercados LME e SHFE | Curto prazo (≤ 2 anos) |
| Substituição por Baterias LFP e Penetração Mais Lenta de Veículos Elétricos de Alto Teor de Níquel | -1.4% | Global, especialmente China, Europa e América do Norte | Médio prazo (2 a 4 anos) |
| Exposição Logística ao Enxofre e ao Estreito de Ormuz | -0.8% | Ásia-Pacífico, especialmente Indonésia, com efeitos no Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Excedentes do Mercado de Níquel e Volatilidade de Preços
Os excedentes de oferta permanecem uma grande restrição ao investimento em todo o mercado de níquel refinado porque reduzem os preços e tornam os fluxos de caixa futuros menos certos para refinadores e desenvolvedores de minas. O mercado registrou um excedente de 209.000 toneladas em 2025, à medida que a produção indonésia de ferro-níquel e precipitado de hidróxido misto aumentou mais rapidamente do que o consumo em vários usos finais. Os estoques combinados nos armazéns da LME e da SHFE superaram 289.500 toneladas em outubro de 2025, mostrando a extensão do material disponível nos estoques visíveis das bolsas. O níquel na LME foi negociado entre 13.815 USD por tonelada em abril de 2025 e 19.365 USD por tonelada em maio de 2026, criando uma ampla faixa para produtores, consumidores e detentores de estoques. A volatilidade dos preços dificulta o planejamento de margens e pode atrasar decisões de projetos de longo ciclo quando os operadores não conseguem estabelecer um retorno claro sobre a nova capacidade. A oferta agregada ainda pode coexistir com uma disponibilidade mais restrita de material Classe 1 em conformidade para determinados compradores ocidentais que exigem características de propriedade, origem e qualidade.
Substituição por Baterias LFP e Penetração Mais Lenta de Veículos Elétricos de Alto Teor de Níquel
A química LFP está limitando o ritmo da demanda de níquel relacionada a baterias no mercado de níquel refinado porque essas baterias não requerem materiais de cátodo com teor de níquel. O LFP representou mais de 55% das implantações globais de baterias para veículos elétricos em 2025, em comparação com 43% em 2023, indicando que seu uso foi muito além de um pequeno segmento de entrada. Na China, o LFP representou 81,2% das instalações de baterias para veículos elétricos, onde os fabricantes locais utilizaram amplamente a química em modelos de veículos acessíveis. O NMC rico em níquel permanece importante para veículos premium, mas o LFP tem um custo menor por quilowatt-hora para aplicações de mercado de massa e armazenamento estacionário. Essa diferença reduz o segmento de baterias endereçável para os produtores de níquel, mesmo enquanto a implantação geral de veículos elétricos e armazenamento continua a se expandir. A remoção dos créditos fiscais federais dos EUA para a compra de veículos elétricos em setembro de 2025 também reduziu as expectativas de demanda por baterias no curto prazo na América do Norte, adicionando mais uma restrição ao consumo de níquel impulsionado por veículos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Grau de Pureza: A Demanda por Alta Pureza Está se Expandindo
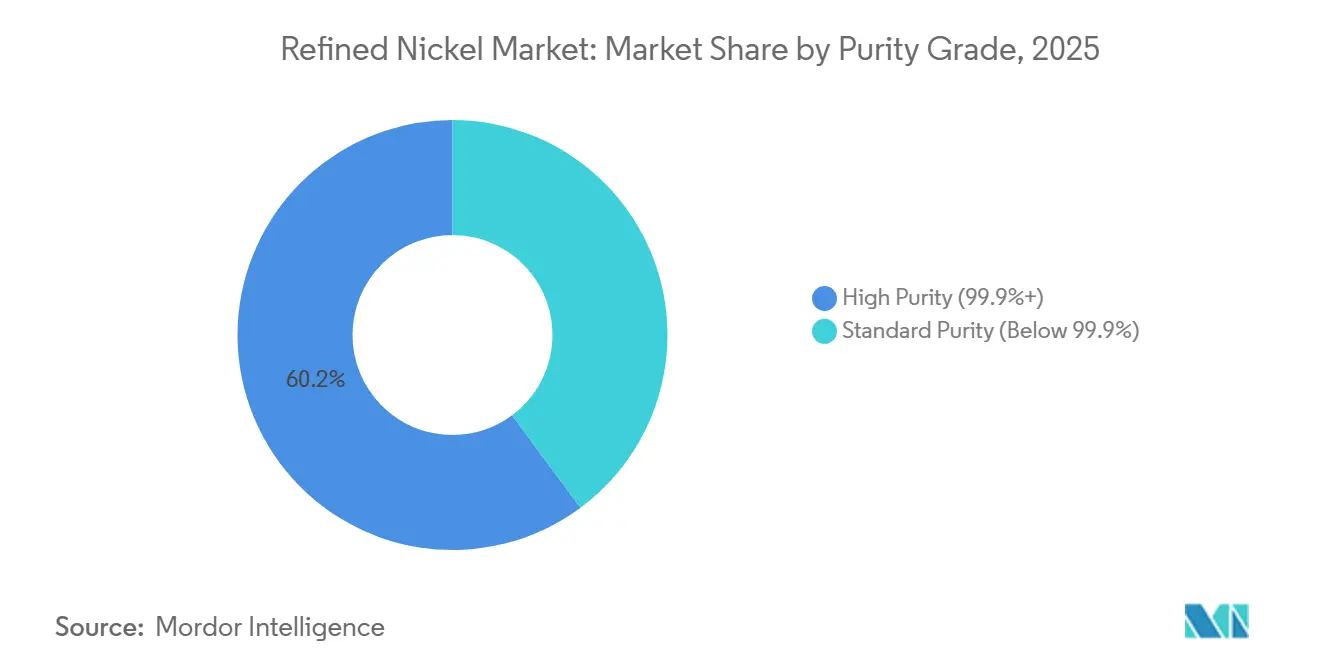
O níquel refinado de pureza padrão deteve 60,15% do mercado de níquel refinado em 2025, refletindo o grande volume de metal necessário pelos produtores de aço inoxidável, em vez de um grupo restrito de consumidores especializados. A produção de aço inoxidável sustenta essa posição por meio de mercados spot estabelecidos e acordos de fornecimento de longo prazo com usinas que oferecem aos compradores qualidade previsível e arranjos de entrega. Os cátodos, arruelas e pellets registrados na LME permanecem importantes para a cadeia de suprimentos de aço inoxidável porque são amplamente reconhecidos, fáceis de manusear e adequados para práticas de fusão estabelecidas. O segmento se beneficia dos sistemas de manuseio existentes e dos padrões de produto reconhecidos, o que reduz a necessidade de os clientes alterarem processos ou qualificarem matérias-primas alternativas.
O níquel de alta pureza com 99,9% ou mais de pureza tem previsão de expandir a um CAGR de 7,34% até 2031, à frente dos graus padrão, à medida que os requisitos técnicos se tornam mais exigentes. Os precursores de cátodo para baterias, a eletrodeposição especializada e as superligas requerem controle rigoroso sobre impurezas porque variações menores podem afetar o desempenho, a consistência da produção ou a qualificação. A produção de NMC 811 requer pureza acima de 99,95% e teor de cobalto e cobre rigorosamente controlado, criando uma distinção clara em relação ao metal utilizado principalmente em aço inoxidável. A Norilsk Nickel reportou um crescimento de volume de 30% para seu produto Nornickel Plating Grade em 2025, mostrando como os refinadores estabelecidos estão buscando vendas de maior valor em seus portfólios de produtos. A política europeia de finanças sustentáveis também poderia apoiar projetos de refino de alta pureza, tornando o acesso ao capital mais estreitamente vinculado ao papel dos materiais refinados na transição energética.


Por Tecnologia de Produção: A Capacidade Hidrometalúrgica Está Crescendo
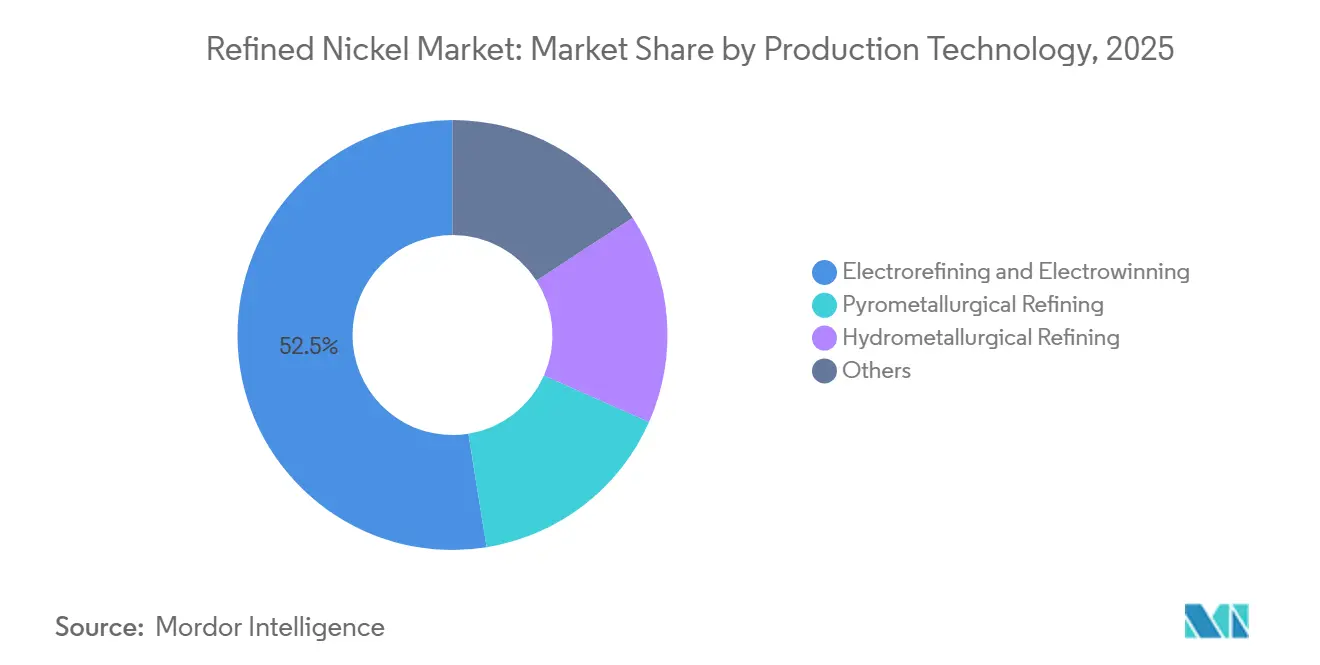
O eletrorrefino e a eletroextração detiveram 52,54% do tamanho do mercado de níquel refinado em 2025, sustentados por uma base instalada substancial de operações de refinaria comprovadas. As instalações estabelecidas operadas pela Norilsk Nickel, Sumitomo Metal Mining e Jinchuan Group sustentam a posição dessa tecnologia por meio de processamento integrado, longos históricos operacionais e relacionamentos estabelecidos com compradores. Essas operações possuem marcas reconhecidas, processos integrados e experiência na produção de material de alta pureza que pode atender aos requisitos das bolsas e da indústria. A alimentação com minério sulfetado também sustenta o eletrorrefino fora da Indonésia, conferindo a essa rota uma posição importante em regiões menos dependentes de minério laterítico e processamento HPAL.
O refino hidrometalúrgico tem previsão de crescer a um CAGR de 7,56% até 2031, impulsionado pelo crescimento da capacidade de processamento baseada em laterita e pela necessidade de intermediários de materiais para baterias. Essa expansão está vinculada à capacidade de HPAL-MHP para sulfato na Indonésia, nas Filipinas e na Austrália, onde os operadores estão conectando o processamento de minério com a conversão química a jusante. O projeto ENC da Nickel Industries adiciona nova capacidade para MHP, sulfato de níquel e cátodo de níquel, ilustrando o mix de produtos mais amplo disponível em operações integradas. A reciclagem de baterias também pode sustentar a eletroextração, pois pesquisas mostraram eficiências de deposição de níquel de 78% a 93% a partir de lixiviado de massa negra de baterias de íons de lítio e pureza de depósito acima de 90%. O refino pirometalúrgico mantém um papel, mas enfrenta pressão das rotas de processamento baseadas em laterita que podem atender à demanda por produtos químicos para baterias de forma mais direta.
Por Aplicação: O Aço Inoxidável Lidera enquanto as Baterias Crescem Mais Rapidamente
O aço inoxidável respondeu por 65,28% da participação do mercado de níquel refinado por aplicação em 2025, tornando essa aplicação o determinante mais claro do consumo amplo e das condições de negociação. Essa concentração significa que mudanças na produção de aço inoxidável podem afetar rapidamente a demanda de níquel, os prêmios físicos e os estoques mantidos na cadeia de suprimentos. Os gastos com infraestrutura da China, as exportações de maquinário e o uso de sucata continuam a sustentar a atividade do aço inoxidável, mantendo os graus com teor de níquel relevantes para a produção industrial. As usinas indonésias também absorvem ferro-níquel próximo aos seus locais de produção, vinculando o processamento de recursos domésticos à produção de aço e reduzindo a distância entre a matéria-prima e o uso final.
As baterias têm previsão de crescer a um CAGR de 7,88% até 2031, tornando-as a aplicação de crescimento mais rápido mesmo após o efeito da substituição por LFP ser considerado. Os cátodos NMC permanecem adequados para veículos de passageiros de longo alcance e veículos elétricos comerciais que necessitam de alta densidade de energia e não podem aceitar as mesmas compensações que os modelos de menor custo. O LFP domina grande parte da capacidade de armazenamento estacionário e da produção de veículos de entrada, limitando a demanda de níquel nessas aplicações enquanto deixa espaço para a química rica em níquel em outros formatos. Outras aplicações, incluindo superligas e equipamentos de processamento químico, fornecem demanda que não é afetada pela química das baterias e é moldada pelas especificações de engenharia. As regras de emissões marítimas também podem sustentar os graus de aço inoxidável resistentes à corrosão utilizados em sistemas de tratamento de gases de escape, adicionando uma fonte de demanda menor, mas duradoura.
Por Indústria de Uso Final: A Metalurgia Mantém Escala enquanto o Setor Automotivo Lidera o Crescimento
A metalurgia respondeu por 43,83% do tamanho do mercado de níquel refinado por indústria de uso final em 2025, cobrindo usos que vão desde a produção em massa de aço inoxidável até a fabricação especializada de ligas. A categoria inclui aço inoxidável, fabricação de ligas, aço especial e usos metalúrgicos não ferrosos, cada um dos quais depende do níquel por diferentes propriedades do material. O níquel melhora a resistência à corrosão, a tenacidade a baixas temperaturas e a resistência a altas temperaturas em aplicações industriais onde falhas, manutenção ou vida útil curta dos equipamentos podem ser custosas. A eletrônica e o maquinário industrial adicionam demanda por meio de contatos de eletrodeposição, componentes de bombas, válvulas e equipamentos de precisão, onde a pureza do material e o desempenho consistente afetam a certificação.
O segmento automotivo e de transporte tem previsão de crescer a um CAGR de 8,61% até 2031, sustentado tanto pela demanda por baterias quanto pelo uso de materiais com teor de níquel no design de veículos. A demanda vem de cátodos NMC, estruturas de veículos, invólucros de baterias e componentes de aço inoxidvel que podem oferecer resistência à corrosão e longa vida útil. O setor automotivo da Índia está avançando em direção a 10 milhões de unidades de produção anual, o que poderia expandir o uso de componentes com teor de níquel em toda a manufatura doméstica e nas redes de fornecedores. A Índia também depende da Indonésia para 80% de suas necessidades de ferroníquel, vinculando sua demanda futura à confiabilidade do abastecimento regional. As metas europeias de emissões de veículos continuam a sustentar os programas de veículos elétricos dos fabricantes, apesar das pressões de demanda dos consumidores no curto prazo em alguns mercados.
Análise Geográfica
A Ásia-Pacífico respondeu por 62,22% da participação do mercado de níquel refinado em 2025 e tem previsão de crescer a um CAGR de 8,09% até 2031. China, Indonésia, Japão e Coreia do Sul combinam grande consumo com capacidade de processamento e manufatura de alto grau. A China respondeu por mais de 65% do consumo global de níquel primário em 2025. O consumo primário de níquel da China tem previsão de crescer 4,3% em 2026. O consumo da Indonésia cresceu 5,3% em 2025 e tem previsão de aumentar 10,3% em 2026. Suas usinas de aço inoxidável e plantas de baterias consomem NPI e MHP dentro do país. O Japão mantém uma base de refino premium, enquanto a Índia adiciona demanda por meio de atividades de aço inoxidável e veículos elétricos.
A América do Norte e a Europa têm crescimento de volume mais lento, mas maior interesse em processamento local e abastecimento em conformidade. O consumo primário de níquel dos Estados Unidos cresceu 5,2% em 2025 e tem previsão de crescer 0,8% em 2026. As medidas da Seção 232 dos Estados Unidos sustentam a produção doméstica de aço inoxidável e a demanda das usinas. O uso de níquel na Europa tem previsão de se recuperar 1,8% em 2026 após uma queda de 0,5% em 2025. A Lei de Matérias-Primas Críticas da União Europeia apoia o investimento em projetos estratégicos e uma meta de 40% de processamento doméstico até 2030. Essas políticas criam uma base de demanda separada para material que atende aos requisitos de abastecimento regional.
O abastecimento sul-americano inclui as operações brasileiras da Vale Base Metals, a joint venture de Moa da Sherritt International em Cuba e a operação Cerro Matoso da South32 na Colômbia. A Vale Base Metals formou um consórcio em fevereiro de 2026 para investir até 200 milhões de USD no Cinturão de Níquel de Thompson, no Canadá. A Sherritt produziu 25.240 toneladas de níquel acabado em Moa em 2025 e orientou para 26.000 a 28.000 toneladas em 2026. O Oriente Médio e a África permanecem regiões de abastecimento menores. Os produtores chineses estão avaliando oportunidades fora da Indonésia à medida que as condições políticas se tornam mais restritivas.

Cenário Competitivo
O mercado de níquel refinado é semiconsolidado entre os eletrorefinadores estabelecidos e mais fragmentado no processamento de produtos químicos para baterias, onde novos projetos indonésios adicionaram várias fontes concorrentes de material. Norilsk Nickel, Jinchuan Group e Vale Base Metals permanecem fornecedores importantes de material refinado porque suas operações podem atender a usuários industriais que buscam especificações de produto estabelecidas. A Norilsk Nickel forneceu orientação para 2026 de 193.000 a 203.000 toneladas, enquanto o Jinchuan Group produziu 230.000 toneladas em 2025. A capacidade HPAL da Indonésia é cada vez mais liderada por grupos integrados controlados pela China que combinam fornecimento de minério, processamento químico e produção de materiais para baterias a jusante. Isso confere a esses grupos vantagens de custo e cadeia de suprimentos, enquanto os eletrorefinadores estabelecidos se concentram em pureza, marcas reconhecidas e eficiência operacional.
A marca de cátodo de níquel PTENICO da Tsingshan entrou nos sistemas da Bolsa de Futuros de Xangai e da Bolsa de Metais de Londres em dezembro de 2025. A marca tem capacidade de 50.000 toneladas por ano e pureza de 99,96%, levando a Tsingshan ainda mais para o fornecimento de níquel Classe 1 e precificação vinculada a futuros. A BHP havia suspendido as operações da Nickel West em outubro de 2024, removendo 75.000 a 80.000 toneladas por ano de abastecimento baseado em sulfeto não chinês e reforçando a pressão de custos enfrentada pelos produtores de maior custo. A mudança também coloca maior atenção nos fornecedores que podem oferecer material confiável fora da crescente base de processamento indonésia.
O mercado de níquel refinado tem uma abertura comercial para fornecedores que atendem aos requisitos FEOC e CRMA. Produtores no Canadá, Austrália, Finlândia e Noruega podem buscar acordos de offtake alinhados a políticas com fabricantes de baterias norte-americanos e europeus que necessitam de material com credenciais de abastecimento claras. O consórcio do Cinturão de Níquel de Thompson da Vale em fevereiro de 2026 preserva opções para o abastecimento de Classe 1 para sua refinaria de Copper Cliff. A Nickel Industries também iniciou a planta de ácido ENC em junho de 2026, ampliando sua posição de processamento HPAL e sustentando a produção em MHP, sulfato de níquel e cátodo de níquel. A aplicação de cotas da Indonésia permanece relevante porque menores permissões de minério podem limitar a produção mesmo em operações integradas e afetar a disponibilidade para fundições a jusante.
Líderes da Indústria de Níquel Refinado
-
Norilsk Nickel
-
Jinchuan Group Co., Ltd.
-
Glencore
-
Vale
-
Sumitomo Metal Mining Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes da Indústria
- Julho de 2026: A Nickel Industries iniciou a operação da planta de ácido sulfúrico em seu projeto HPAL Excelsior Nickel Cobalt (ENC) no IMIP, Sulawesi Central, com capacidade nominal de aproximadamente 72.000 toneladas por ano de equivalente de níquel contido em MHP, sulfato de níquel e cátodo de níquel. O comissionamento marca uma etapa fundamental na estratégia da cadeia de suprimentos de baterias para veículos elétricos da Nickel Industries e demonstra a integração do HPAL na produção de níquel refinado de grau LME.
- Fevereiro de 2026: A Vale Base Metals formou um consórcio liderado pela Exiro com a Orion Resource Partners e o Canada Growth Fund para investir até CAD 280 milhões (200 milhões de USD) no Cinturão de Níquel de Thompson, em Manitoba. A Vale reteve uma participação minoritária de 18,9% e assinou um acordo de offtake de longo prazo para concentrado de níquel, preservando a opcionalidade de abastecimento de Classe 1 para sua refinaria de Copper Cliff.


Escopo do Relatório do Mercado Global de Níquel Refinado
O níquel refinado é o metal de níquel puro ou primário que possui alto teor de níquel, geralmente acima de 99%. É produzido pela remoção de impurezas de minérios de níquel brutos ou intermediários crus, como matte de níquel e ferroníquel.
O mercado de níquel refinado é segmentado por grau de pureza, tecnologia de produção, aplicação, indústria de uso final e geografia. Por grau de pureza, o mercado é segmentado em alta pureza (99,9%+) e pureza padrão (abaixo de 99,9%). Por tecnologia de produção, o mercado é segmentado em eletrorrefino e eletroextração, refino pirometalúrgico, refino hidrometalúrgico e outros. Por aplicação, o mercado é segmentado em aço inoxidável, baterias, eletrodeposição e outras aplicações. Por indústria de uso final, o mercado é segmentado em maquinário industrial, metalurgia, eletrônica, automotivo e transporte, construção civil e outras indústrias de uso final. Por geografia, o mercado é segmentado em Ásia-Pacífico, América do Norte, Europa, América do Sul, Oriente Médio e África. O relatório também abrange o tamanho e as previsões do mercado de níquel refinado em 15 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões de mercado foram realizados com base no valor (USD).
| Alta Pureza (99,9%+) |
| Pureza Padrão (Abaixo de 99,9%) |
| Eletrorrefino e Eletroextração |
| Refino Pirometalúrgico |
| Refino Hidrometalúrgico |
| Outros |
| Aço Inoxidável |
| Baterias |
| Eletrodeposição |
| Outras Aplicações |
| Maquinário Industrial |
| Metalurgia |
| Eletrônica |
| Automotivo e Transporte |
| Construção Civil |
| Outras Indústrias de Uso Final |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Rússia | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Grau de Pureza | Alta Pureza (99,9%+) | |
| Pureza Padrão (Abaixo de 99,9%) | ||
| Por Tecnologia de Produção | Eletrorrefino e Eletroextração | |
| Refino Pirometalúrgico | ||
| Refino Hidrometalúrgico | ||
| Outros | ||
| Por Aplicação | Aço Inoxidável | |
| Baterias | ||
| Eletrodeposição | ||
| Outras Aplicações | ||
| Por Indústria de Uso Final | Maquinário Industrial | |
| Metalurgia | ||
| Eletrônica | ||
| Automotivo e Transporte | ||
| Construção Civil | ||
| Outras Indústrias de Uso Final | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Rússia | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Questões Respondidas no Relatório
Qual é o tamanho atual e previsto do mercado de níquel refinado?
O tamanho do mercado de níquel refinado é de 41,74 bilhões de USD em 2026 e tem previsão de atingir 58,35 bilhões de USD até 2031, a um CAGR de 6,93%. Esses valores refletem a demanda contínua do aço inoxidável e de aplicações selecionadas de baterias.
Qual aplicação de níquel refinado está crescendo mais rapidamente?
As baterias têm previsão de crescer a um CAGR de 7,88% até 2031, sustentadas pela demanda por cátodos NMC de alta densidade de energia em veículos elétricos de longo alcance e comerciais.
Qual região lidera o consumo e o crescimento do níquel refinado?
A Ásia-Pacífico deteve 62,22% da demanda em 2025 e tem previso de crescer a um CAGR de 8,09% até 2031. Sua posição combina o consumo da China com a base de processamento em rápida expansão da Indonésia.
Por que a química LFP afeta a demanda de níquel?
As células LFP não contêm níquel e representaram mais de 55% das implantações globais de baterias para veículos elétricos em 2025. Seu uso crescente reduz a parcela da produção de baterias que requer cátodos com teor de níquel.
Página atualizada pela última vez em:



