
Taille et part du marché du nickel raffiné
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 41.74 Milliards de dollars |
| Taille du Marché (2031) | 58.35 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.93 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché du nickel raffiné par Mordor Intelligence
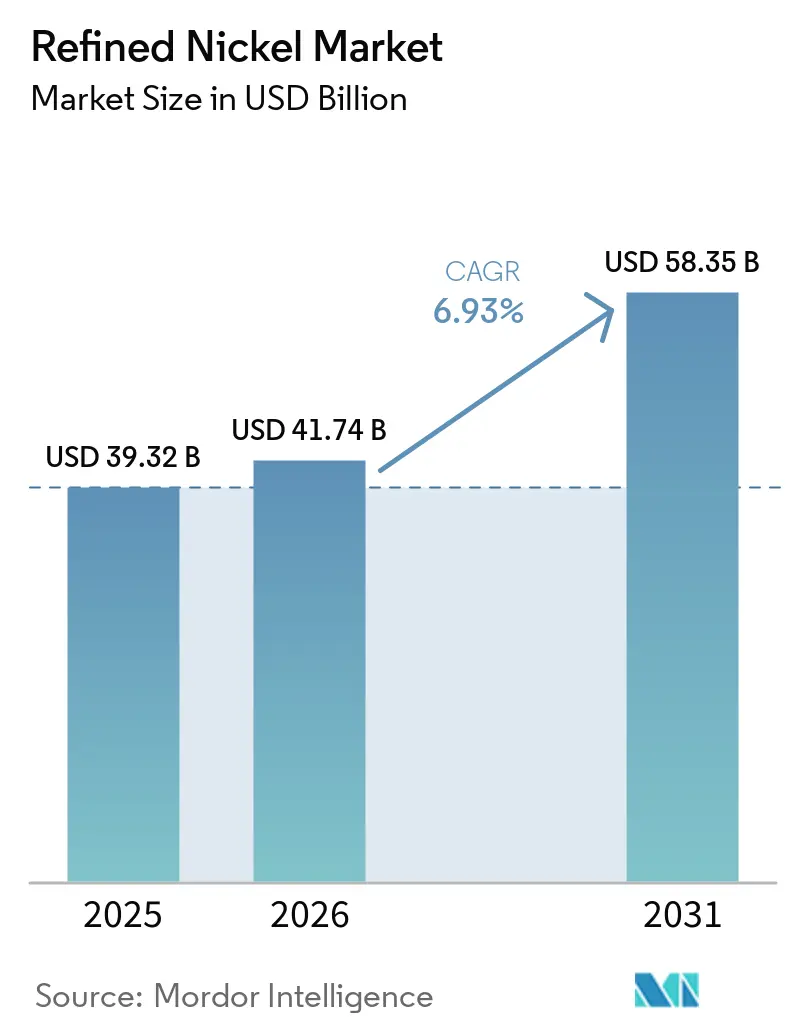
La taille du marché du nickel raffiné devrait s'étendre de 39,32 milliards USD en 2025 et 41,74 milliards USD en 2026 à 58,35 milliards USD d'ici 2031, enregistrant un CAGR de 6,93 % entre 2026 et 2031. Le marché du nickel raffiné continue de dépendre principalement de la fabrication d'acier inoxydable, qui représentait plus des deux tiers de la consommation primaire de nickel. La demande en batteries repart à la hausse avec l'expansion du stockage d'énergie, bien que l'adoption généralisée des cellules au phosphate de fer lithié limite l'utilisation du nickel dans les véhicules électriques d'entrée de gamme.[1]Agence internationale de l'énergie, "Les marchés mondiaux des batteries connaissent une forte croissance, tout comme les risques d'approvisionnement," Agence internationale de l'énergie, iea.org L'Asie reste au cœur du marché du nickel raffiné, car les aciéries inoxydables chinoises et les opérations de matériaux pour batteries en Indonésie relient la demande à la capacité de traitement. Un excédent d'offre en 2025 a maintenu les prix sous pression, tandis que la réduction du quota de minerai en Indonésie a rendu la disponibilité des matières premières plus importante pour les fonderies. Les producteurs répondent par un traitement intégré, des produits de plus haute pureté et des arrangements d'approvisionnement conformes aux règles d'approvisionnement des États-Unis et de l'Europe.
Principaux enseignements du rapport
- Par grade de pureté, la pureté standard représentait 60,15 % de la demande mondiale en 2025, tandis que la haute pureté devrait croître à un CAGR de 7,34 % jusqu'en 2031.
- Par technologie de production, l'électroraffinage et l'électrolyse représentaient 52,54 % de la production mondiale en 2025, tandis que le raffinage hydrométallurgique devrait croître à un CAGR de 7,56 % jusqu'en 2031.
- Par application, l'acier inoxydable représentait 65,28 % de la demande mondiale de nickel raffiné en 2025, tandis que les batteries devraient croître à un CAGR de 7,88 % jusqu'en 2031.
- Par secteur d'utilisation finale, la métallurgie représentait 43,83 % de la demande mondiale de nickel raffiné en 2025, tandis que le segment automobile et transport devrait croître à un CAGR de 8,61 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique représentait 62,22 % de la demande mondiale de nickel raffiné en 2025 et devrait croître à un CAGR de 8,09 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial du nickel raffiné
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Demande en acier inoxydable et en acier spécial | +2.1% | Mondiale, portée par la Chine, l'Indonésie et l'Inde | Moyen terme (2 à 4 ans) |
| Déploiement des batteries à haute teneur en nickel et du stockage d'énergie | +1.5% | Cœur Asie-Pacifique, avec des effets en Europe et en Amérique du Nord | Long terme (≥ 4 ans) |
| Industrialisation et investissement dans les infrastructures | +1.2% | Asie-Pacifique, Asie du Sud et Moyen-Orient et Afrique | Moyen terme (2 à 4 ans) |
| Localisation stratégique du traitement des minéraux critiques | +0.8% | Amérique du Nord et Europe | Moyen terme (2 à 4 ans) |
| Intégration de la voie sulfure et de la conversion MHP en sulfate | +0.7% | Asie-Pacifique, notamment l'Indonésie, la Corée du Sud et le Japon | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande en acier inoxydable et en acier spécial
L'acier inoxydable reste la principale source de demande sur le marché du nickel raffiné, car il utilise des grades austénitiques contenant du nickel dans la construction, les machines, les équipements de transport et les industries de process. L'INSG prévoit que l'acier inoxydable représentera plus des deux tiers de la consommation totale de nickel primaire en 2026, confirmant son rôle continu en tant que base volumique pour les producteurs et les négociants.[2]Groupe international d'étude du nickel, "Le marché 2026-07," Groupe international d'étude du nickel, insg.org La Chine et l'Indonésie soutiennent cette demande par des travaux d'infrastructure, la production de machines, la fabrication pour l'exportation et une capacité en acier inoxydable étroitement liée au traitement domestique du nickel. Une utilisation accrue de la ferraille peut réduire les émissions et les coûts sans éliminer la demande de nickel des grades inoxydables de la série 300, qui restent importants là où la résistance à la corrosion et la durabilité sont requises. Les aciers spéciaux utilisés dans l'aérospatiale et les équipements énergétiques constituent un débouché plus restreint mais à plus haute valeur ajoutée pour le métal raffiné, notamment dans les composants exposés à des températures élevées ou à des conditions d'exploitation exigeantes. Ces applications sont moins exposées aux changements de chimie des batteries et soutiennent la demande de matériaux de haute qualité lorsque les achats d'acier inoxydable plus larges sont affectés par les mouvements de prix.
Déploiement des batteries à haute teneur en nickel et du stockage d'énergie
Le marché du nickel raffiné bénéficie de la demande de cathodes NMC riches en nickel pour les véhicules longue portée, les formats de véhicules électriques plus grands et les usages où le poids de la batterie et la densité d'énergie affectent directement la conception du produit. Ces cathodes restent pertinentes là où la densité d'énergie affecte les performances du véhicule et l'autonomie de conduite, même si les fabricants utilisent des cellules LFP dans les modèles où le coût réduit est la priorité. La capacité mondiale de stockage d'énergie par batterie a atteint 301,7 gigawatts en 2025, soit une augmentation de 66 % par rapport à l'année précédente, créant une base beaucoup plus large pour la demande dans l'ensemble de la chaîne d'approvisionnement des batteries. Le stockage stationnaire crée donc un canal supplémentaire pour les matériaux de batteries, même si une grande partie de sa capacité utilise la chimie LFP plutôt que des cathodes contenant du nickel. Les règles d'approvisionnement des États-Unis encouragent les constructeurs automobiles à qualifier des fournisseurs de nickel de classe 1 en dehors des chaînes d'approvisionnement contrôlées par la Chine, ce qui modifie la valeur accordée aux matériaux traçables. Cela soutient les discussions d'offtake à long terme pour les matériaux répondant aux normes d'approvisionnement requises et pouvant être fournis de manière constante tout au long de la durée de vie opérationnelle des programmes de véhicules.
Industrialisation et investissement dans les infrastructures
Le développement industriel en Chine, en Asie du Sud et en Asie du Sud-Est soutient une large base de demande en acier contenant du nickel qui ne dépend d'aucune technologie de batterie ou marché final unique. Les programmes d'investissement de la Chine dans la fabrication et les énergies renouvelables soutiennent des applications utilisant l'acier inoxydable et les alliages spéciaux dans les équipements, les systèmes de production et les infrastructures. L'INSG prévoit une croissance de 6,4 % de la consommation primaire de nickel en Chine en 2026, reflétant l'ampleur de cette base manufacturière et la demande en métaux qui y est associée. Les secteurs indien de l'acier inoxydable et des batteries augmentent également leur demande d'intrants à forte intensit en nickel à mesure que la capacité industrielle et les chaînes d'approvisionnement automobiles se développent. L'Indonésie ajoute une consommation interne à mesure que ses aciéries inoxydables et ses installations de matériaux pour batteries traitent les matériaux près de Morowali et Weda Bay au lieu de s'appuyer uniquement sur les exportations de produits intermédiaires. Ce schéma soutient les grades de pureté standard ainsi que les produits liés aux batteries sur le marché du nickel raffiné, offrant aux producteurs un groupe plus large de clients industriels.
Localisation stratégique du traitement des minéraux critiques
La politique modifie la localisation, les attentes en matière de propriété et l'objectif commercial des investissements de raffinage sur le marché du nickel raffiné. La Commission européenne a désigné 47 projets stratégiques en mars 2025 dans le cadre du règlement sur les matières premières critiques, dont 12 actifs axés sur le nickel dans le portefeuille sélectionné. La législation vise une chaîne d'approvisionnement plus résiliente pour les matériaux nécessaires à l'industrie européenne et accroît l'attention portée aux projets pouvant répondre aux besoins de traitement régionaux. L'installation française de Sandouville illustre le passage de la production conventionnelle de métal nickel vers la production de matériaux actifs de cathode précurseurs, alignant les actifs de raffinerie existants sur les exigences de la chaîne d'approvisionnement des batteries. La coordination entre les États-Unis et l'Europe sur les minéraux critiques soutient également les structures d'offtake et les mécanismes de prix de référence pour le nickel, la conformité en matière d'approvisionnement devenant plus importante dans les décisions d'achat. Ces mesures rendent la localisation et la propriété des raffineries plus importantes dans les décisions d'approvisionnement, notamment pour les constructeurs automobiles et les producteurs de cellules cherchant à bénéficier des programmes d'incitation publics.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Excédents du marché du nickel et volatilité des prix | -1.8% | Mondiale, notamment les marchés LME et SHFE | Court terme (≤ 2 ans) |
| Substitution par les batteries LFP et pénétration plus lente des véhicules électriques à haute teneur en nickel | -1.4% | Mondiale, notamment la Chine, l'Europe et l'Amérique du Nord | Moyen terme (2 à 4 ans) |
| Exposition logistique au soufre et au détroit d'Ormuz | -0.8% | Asie-Pacifique, notamment l'Indonésie, avec des effets au Moyen-Orient et en Afrique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Excédents du marché du nickel et volatilité des prix
Les excédents d'offre restent une contrainte majeure sur les investissements dans le marché du nickel raffiné, car ils font baisser les prix et rendent les flux de trésorerie futurs moins certains pour les raffineurs et les développeurs miniers. Le marché a enregistré un excédent de 209 000 tonnes en 2025, la production indonésienne de fonte de nickel et de précipité d'hydroxyde mixte ayant augmenté plus rapidement que la consommation dans plusieurs utilisations finales. Les stocks combinés des entrepôts LME et SHFE dépassaient 289 500 tonnes en octobre 2025, montrant l'étendue des matériaux disponibles dans les inventaires des bourses visibles. Le nickel LME s'est négocié entre 13 815 USD par tonne en avril 2025 et 19 365 USD par tonne en mai 2026, créant une large fourchette pour les producteurs, les consommateurs et les détenteurs de stocks. La volatilité des prix rend la planification des marges difficile et peut retarder les décisions de projets à long cycle lorsque les opérateurs ne peuvent pas établir un retour clair sur les nouvelles capacités. L'offre globale peut néanmoins coexister avec une disponibilité plus restreinte de matériaux de classe 1 conformes pour certains acheteurs occidentaux qui exigent des caractéristiques de propriété, d'origine et de qualité.
Substitution par les batteries LFP et pénétration plus lente des véhicules électriques à haute teneur en nickel
La chimie LFP limite le rythme de la demande de nickel liée aux batteries sur le marché du nickel raffiné, car ces batteries ne nécessitent pas de matériaux de cathode contenant du nickel. Le LFP représentait plus de 55 % des déploiements mondiaux de batteries pour véhicules électriques en 2025, contre 43 % en 2023, indiquant que son utilisation a largement dépassé un petit segment d'entrée de gamme. En Chine, le LFP représentait 81,2 % des installations de batteries pour véhicules électriques, où les fabricants locaux ont largement utilisé cette chimie dans des modèles de véhicules abordables. Le NMC riche en nickel reste important pour les véhicules haut de gamme, mais le LFP a un coût inférieur par kilowattheure pour les applications grand public et le stockage stationnaire. Cette différence réduit le segment de batteries adressable pour les producteurs de nickel, même si le déploiement global des véhicules électriques et du stockage continue de s'étendre. La suppression des crédits d'impôt fédéraux américains pour l'achat de véhicules électriques en septembre 2025 a également réduit les prévisions de demande à court terme en batteries en Amérique du Nord, ajoutant une contrainte supplémentaire sur la consommation de nickel liée aux véhicules.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par grade de pureté : la demande de haute pureté est en expansion
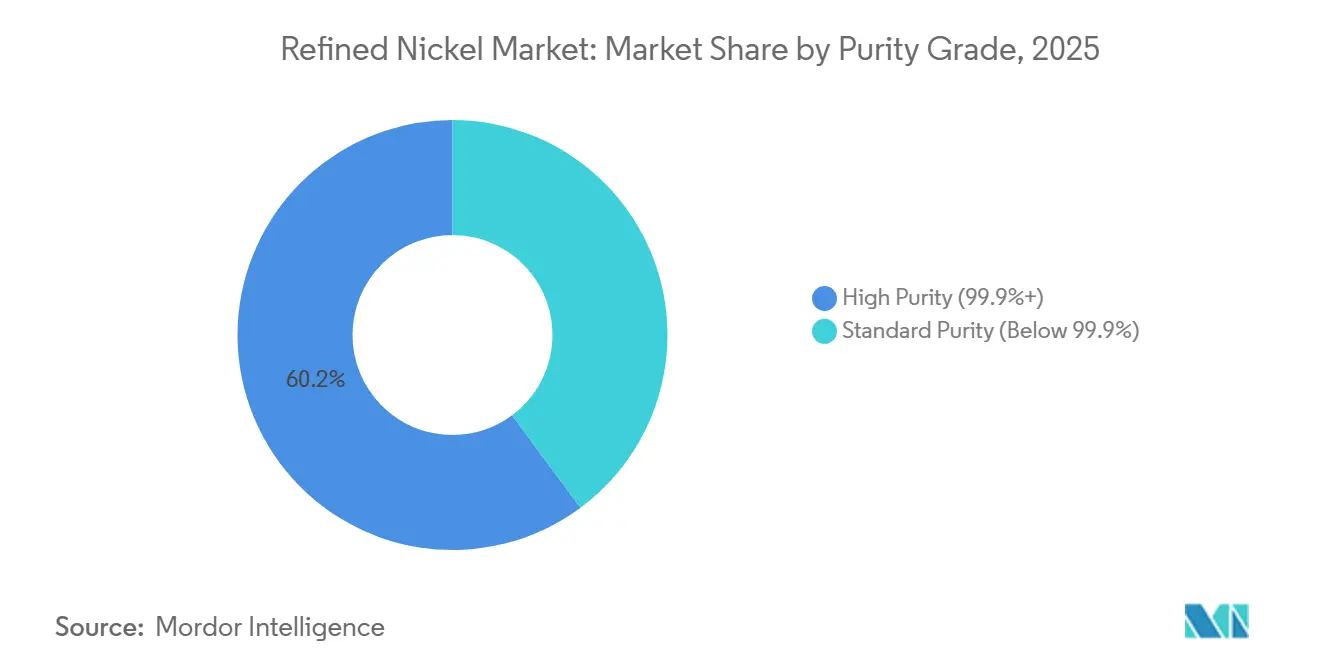
Le nickel raffiné de pureté standard représentait 60,15 % du marché du nickel raffiné en 2025, reflétant le grand volume de métal nécessaire aux producteurs d'acier inoxydable plutôt qu'un groupe restreint de consommateurs spécialisés. La production d'acier inoxydable soutient cette position grâce à des marchés au comptant établis et à des accords d'approvisionnement à long terme avec les aciéries qui offrent aux acheteurs des arrangements de qualité et de livraison prévisibles. Les cathodes, rondelles et granulés enregistrés au LME restent importants pour la chaîne d'approvisionnement en acier inoxydable car ils sont largement reconnus, faciles à manipuler et adaptés aux pratiques de fusion établies. Le segment bénéficie des systèmes de manutention existants et des normes de produits reconnues, ce qui réduit la nécessité pour les clients de modifier leurs processus ou de qualifier des matières premières alternatives.
Le nickel de haute pureté avec une pureté de 99,9 % ou plus devrait se développer à un CAGR de 7,34 % jusqu'en 2031, devançant les grades standard à mesure que les exigences techniques deviennent plus strictes. Les précurseurs de cathodes pour batteries, l'électrodéposition spécialisée et les superalliages nécessitent un contrôle strict des impuretés, car des variations mineures peuvent affecter les performances, la cohérence de la production ou la qualification. La production de NMC 811 nécessite une pureté supérieure à 99,95 % et une teneur en cobalt et en cuivre étroitement contrôlée, créant une distinction claire avec le métal utilisé principalement dans l'acier inoxydable. Norilsk Nickel a signalé une croissance de volume de 30 % pour son produit Nornickel Plating Grade en 2025, montrant comment les raffineurs établis cherchent des ventes à plus haute valeur ajoutée au sein de leurs portefeuilles de produits. La politique européenne de finance durable pourrait également soutenir les projets de raffinage haute pureté en rendant l'accès au capital plus étroitement lié au rôle des matériaux raffinés dans la transition énergétique.


Par technologie de production : la capacité hydrométallurgique est en croissance
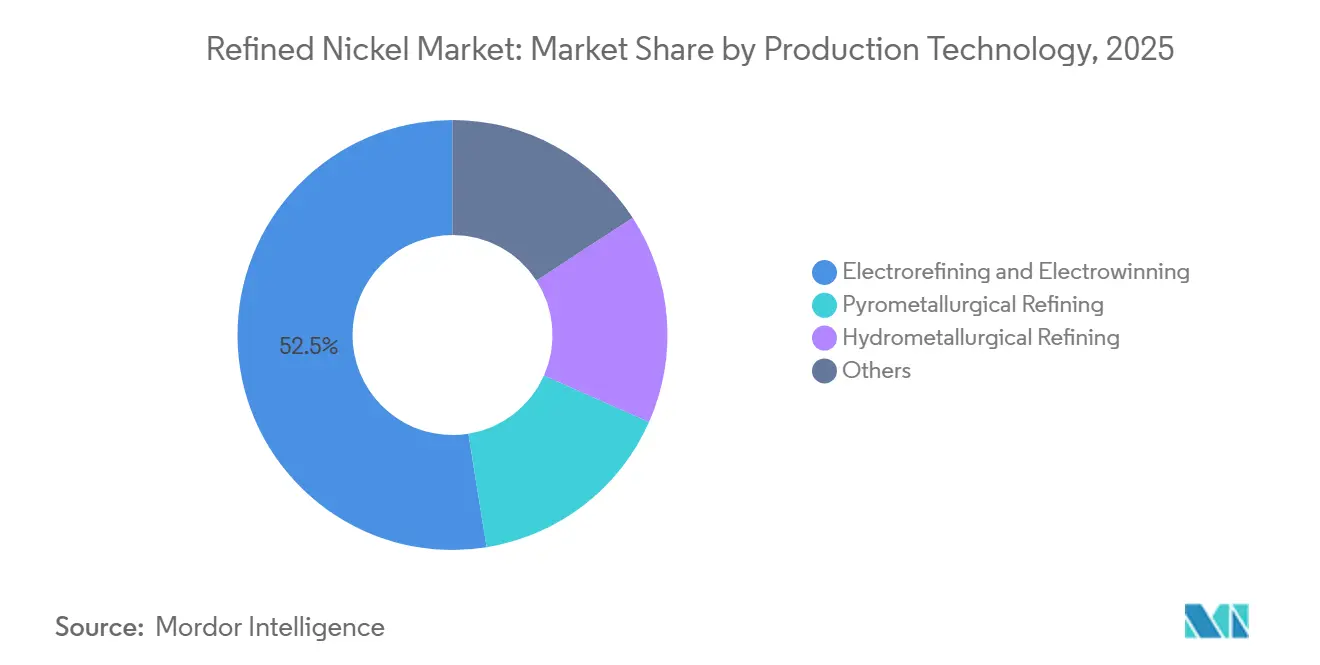
L'électroraffinage et l'électrolyse représentaient 52,54 % de la taille du marché du nickel raffiné en 2025, soutenus par une base installée substantielle d'opérations de raffinerie éprouvées. Les installations établies exploitées par Norilsk Nickel, Sumitomo Metal Mining et Jinchuan Group soutiennent la position de cette technologie grâce à un traitement intégré, de longues histoires d'exploitation et des relations établies avec les acheteurs. Ces opérations disposent de marques reconnues, de processus intégrés et d'une expérience dans la production de matériaux de haute pureté pouvant répondre aux exigences des bourses et de l'industrie. L'alimentation en minerai sulfuré soutient également l'électroraffinage en dehors de l'Indonésie, donnant à cette voie une position importante dans les régions moins dépendantes du minerai de latérite et du traitement HPAL.
Le raffinage hydrométallurgique devrait croître à un CAGR de 7,56 % jusqu'en 2031, porté par la croissance de la capacité de traitement à base de latérite et le besoin d'intermédiaires pour les matériaux de batteries. Cette expansion est liée à la capacité HPAL-MHP-en-sulfate en Indonésie, aux Philippines et en Australie, où les opérateurs connectent le traitement du minerai à la conversion chimique en aval. Le projet ENC de Nickel Industries ajoute de nouvelles capacités pour le MHP, le sulfate de nickel et la cathode de nickel, illustrant la gamme de produits plus large disponible à partir d'opérations intégrées. Le recyclage des batteries peut également soutenir l'électrolyse, des recherches ayant montré des efficacités de dépôt de nickel de 78 % à 93 % à partir de lixiviat de masse noire de batteries lithium-ion et une pureté de dépôt supérieure à 90 %. Le raffinage pyrométallurgique conserve un rôle mais fait face à la pression des voies de traitement à base de latérite qui peuvent répondre plus directement à la demande en produits chimiques pour batteries.
Par application : l'acier inoxydable est en tête tandis que les batteries croissent plus rapidement
L'acier inoxydable représentait 65,28 % de la part du marché du nickel raffiné par application en 2025, faisant de cette application le déterminant le plus clair de la consommation globale et des conditions commerciales. Cette concentration signifie que les changements dans la production d'acier inoxydable peuvent rapidement affecter la demande de nickel, les primes physiques et les stocks détenus dans la chaîne d'approvisionnement. Les dépenses d'infrastructure de la Chine, ses exportations de machines et son utilisation de ferraille continuent de soutenir l'activité inoxydable tout en maintenant la pertinence des grades contenant du nickel pour la production industrielle. Les aciéries indonésiennes absorbent également la fonte de nickel près de leurs sites de production, reliant le traitement des ressources domestiques à la production d'acier et réduisant la distance entre la matière première et l'utilisation finale.
Les batteries devraient croître à un CAGR de 7,88 % jusqu'en 2031, ce qui en fait l'application à la croissance la plus rapide même après prise en compte de l'effet de la substitution LFP. Les cathodes NMC restent adaptées aux véhicules particuliers longue portée et aux véhicules électriques commerciaux qui nécessitent une haute densité d'énergie et ne peuvent pas accepter les mêmes compromis que les modèles moins coûteux. Le LFP domine une grande partie de la capacité de stockage stationnaire et de la production de véhicules d'entrée de gamme, limitant la demande de nickel dans ces applications tout en laissant de la place à la chimie riche en nickel dans d'autres formats. D'autres applications, notamment les superalliages et les équipements de traitement chimique, fournissent une demande qui n'est pas affectée par la chimie des batteries et est déterminée par les spécifications d'ingénierie. Les règles d'émissions maritimes peuvent également soutenir les grades inoxydables résistants à la corrosion utilisés dans les systèmes de traitement des gaz d'échappement, ajoutant une source de demande plus restreinte mais durable.
Par secteur d'utilisation finale : la métallurgie maintient son échelle tandis que l'automobile mène la croissance
La métallurgie représentait 43,83 % de la taille du marché du nickel raffiné par secteur d'utilisation finale en 2025, couvrant des utilisations allant de la production d'acier inoxydable en vrac à la fabrication d'alliages spécialisés. La catégorie comprend l'acier inoxydable, la fabrication d'alliages, l'acier spécial et les utilisations métallurgiques non ferreuses, chacune dépendant du nickel pour différentes propriétés des matériaux. Le nickel améliore la résistance à la corrosion, la ténacité à basse température et la résistance à haute température dans les applications industrielles où la défaillance, la maintenance ou une courte durée de vie des équipements peuvent être coûteuses. L'électronique et les machines industrielles ajoutent de la demande par le biais de contacts de placage, de composants de pompes, de vannes et d'équipements de précision, où la pureté des matériaux et des performances constantes affectent la certification.
Le segment automobile et transport devrait croître à un CAGR de 8,61 % jusqu'en 2031, soutenu à la fois par la demande en batteries et par l'utilisation de matériaux contenant du nickel dans la conception des véhicules. La demande provient des cathodes NMC, des structures de véhicules, des boîtiers de batteries et des composants inoxydables pouvant offrir une résistance à la corrosion et une longue durée de service. Le secteur automobile indien s'oriente vers une production annuelle de 10 millions d'unités, ce qui pourrait élargir l'utilisation de composants contenant du nickel dans la fabrication nationale et les réseaux de fournisseurs. L'Inde dépend également de l'Indonésie pour 80 % de ses besoins en ferronickel, liant sa demande future à la fiabilité de l'approvisionnement régional. Les objectifs européens d'émissions des véhicules continuent de soutenir les programmes de véhicules électriques des constructeurs malgré les pressions à court terme sur la demande des consommateurs dans certains marchés.
Analyse géographique
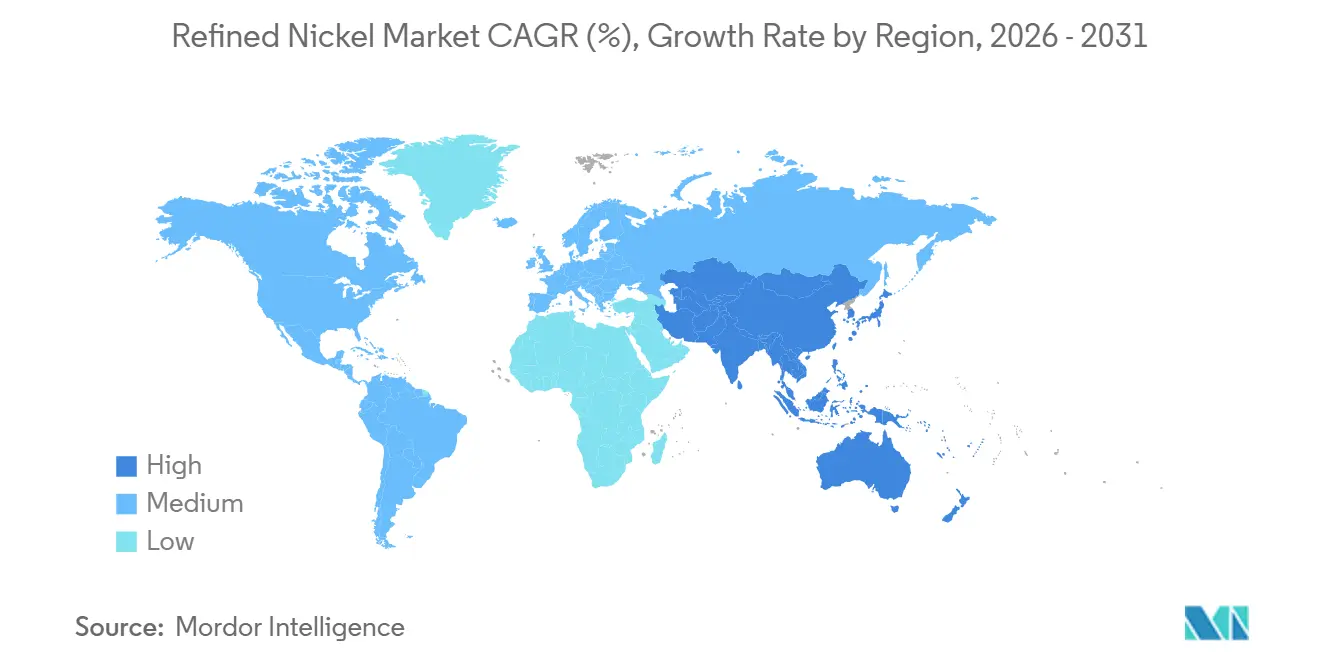
L'Asie-Pacifique représentait 62,22 % de la part du marché du nickel raffiné en 2025 et devrait croître à un CAGR de 8,09 % jusqu'en 2031. La Chine, l'Indonésie, le Japon et la Corée du Sud combinent une grande consommation avec des capacités de traitement et de fabrication haut de gamme. La Chine représentait plus de 65 % de la consommation mondiale de nickel primaire en 2025. La consommation primaire de nickel en Chine devrait croître de 4,3 % en 2026. La consommation de l'Indonésie a augmenté de 5,3 % en 2025 et devrait augmenter de 10,3 % en 2026. Ses aciéries inoxydables et ses usines de batteries consomment du NPI et du MHP dans le pays. Le Japon conserve une base de raffinage premium, tandis que l'Inde ajoute de la demande par le biais de l'acier inoxydable et de l'activité des véhicules électriques.
L'Amérique du Nord et l'Europe ont une croissance de volume plus lente mais un intérêt plus grand pour le traitement local et l'approvisionnement conforme. La consommation primaire de nickel aux États-Unis a augmenté de 5,2 % en 2025 et devrait croître de 0,8 % en 2026. Les mesures de la section 232 des États-Unis soutiennent la production nationale d'acier inoxydable et la demande des aciéries. L'utilisation du nickel en Europe devrait se redresser de 1,8 % en 2026 après un déclin de 0,5 % en 2025. Le règlement de l'Union européenne sur les matières premières critiques soutient l'investissement dans des projets stratégiques et un objectif de traitement domestique de 40 % d'ici 2030. Ces politiques créent une base de demande distincte pour les matériaux répondant aux exigences d'approvisionnement régionales.
L'approvisionnement sud-américain comprend les opérations brésiliennes de Vale Base Metals, la coentreprise Moa de Sherritt International à Cuba et l'opération Cerro Matoso de South32 en Colombie. Vale Base Metals a formé un consortium en février 2026 pour investir jusqu'à 200 millions USD dans la ceinture nickélifère de Thompson au Canada. Sherritt a produit 25 240 tonnes de nickel fini à Moa en 2025 et a guidé pour 26 000 à 28 000 tonnes en 2026. Le Moyen-Orient et l'Afrique restent des régions d'approvisionnement plus modestes. Les producteurs chinois évaluent les opportunités en dehors de l'Indonésie à mesure que les conditions politiques deviennent plus restrictives.

Paysage concurrentiel
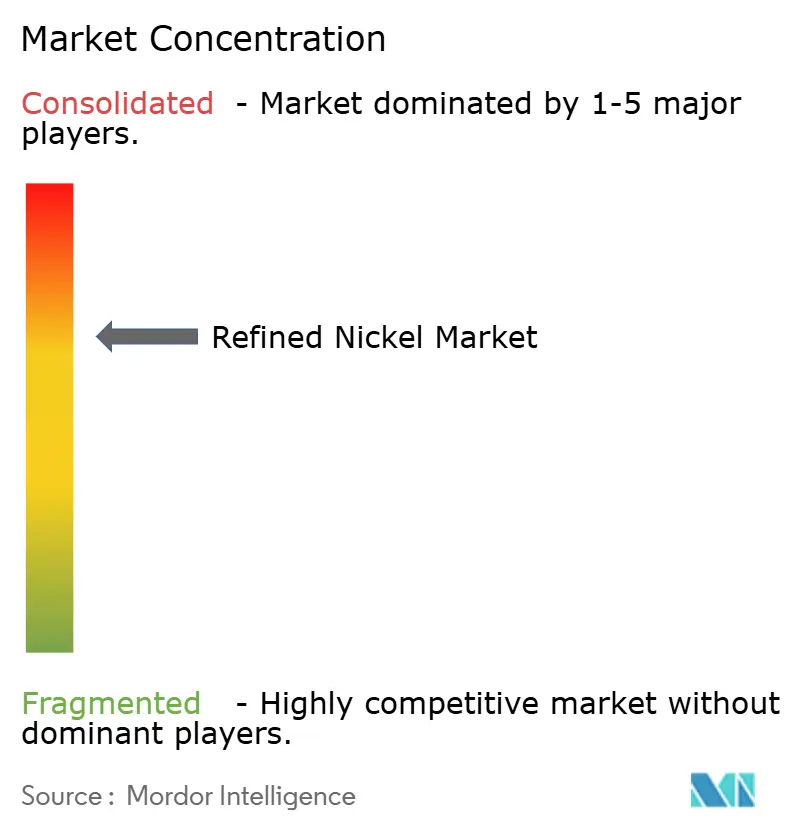
Le marché du nickel raffiné est semi-consolidé parmi les électroraffineuses établies et plus fragmenté dans le traitement des produits chimiques pour batteries, où de nouveaux projets indonésiens ont ajouté plusieurs sources concurrentes de matériaux. Norilsk Nickel, Jinchuan Group et Vale Base Metals restent des fournisseurs importants de matériaux raffinés car leurs opérations peuvent servir les utilisateurs industriels recherchant des spécifications de produits établies. Norilsk Nickel a fourni des prévisions 2026 de 193 000 à 203 000 tonnes, tandis que Jinchuan Group a produit 230 000 tonnes en 2025. La capacité HPAL indonésienne est de plus en plus dirigée par des groupes intégrés sous contrôle chinois qui combinent l'approvisionnement en minerai, le traitement chimique et la production de matériaux pour batteries en aval. Cela confère à ces groupes des avantages en termes de coûts et de chaîne d'approvisionnement, tandis que les électroraffineuses établies se concentrent sur la pureté, les marques reconnues et l'efficacité opérationnelle.
La marque de cathode de nickel PTENICO de Tsingshan est entrée dans les systèmes de la Bourse des contrats à terme de Shanghai et du London Metal Exchange en décembre 2025. La marque dispose d'une capacité de 50 000 tonnes par an et d'une pureté de 99,96 %, positionnant davantage Tsingshan dans l'approvisionnement en nickel de classe 1 et la tarification liée aux contrats à terme. BHP avait suspendu les opérations de Nickel West en octobre 2024, supprimant 75 000 à 80 000 tonnes par an d'approvisionnement à base de sulfures non chinois et renforçant la pression sur les coûts des producteurs à coûts plus élevés. Ce changement attire également davantage l'attention sur les fournisseurs pouvant offrir des matériaux fiables en dehors de la base de traitement indonésienne en expansion.
Le marché du nickel raffiné offre une ouverture commerciale pour les fournisseurs répondant aux exigences FEOC et CRMA. Les producteurs au Canada, en Australie, en Finlande et en Norvège peuvent poursuivre des accords d'offtake conformes aux politiques avec des fabricants de batteries nord-américains et européens ayant besoin de matériaux avec des références d'approvisionnement claires. Le consortium Thompson Nickel Belt de Vale de février 2026 préserve les options d'approvisionnement en nickel de classe 1 pour sa raffinerie de Copper Cliff. Nickel Industries a également démarré l'usine d'acide ENC en juin 2026, étendant sa position de traitement HPAL et soutenant la production de MHP, de sulfate de nickel et de cathode de nickel. L'application des quotas en Indonésie reste importante car des allocations de minerai plus faibles peuvent limiter la production même dans les opérations intégrées et affecter la disponibilité pour les fonderies en aval.
Leaders du secteur du nickel raffiné
-
Norilsk Nickel
-
Jinchuan Group Co., Ltd.
-
Glencore
-
Vale
-
Sumitomo Metal Mining Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juillet 2026 : Nickel Industries a démarré l'usine d'acide sulfurique de son projet HPAL Excelsior Nickel Cobalt (ENC) à l'IMIP, Sulawesi central, avec une capacité nominale d'environ 72 000 tonnes par an de nickel contenu équivalent en MHP, sulfate de nickel et cathode de nickel. La mise en service marque une étape clé dans la stratégie de chaîne d'approvisionnement pour batteries de véhicules électriques de Nickel Industries et démontre l'intégration du HPAL dans la production de nickel raffiné de grade LME.
- Février 2026 : Vale Base Metals a formé un consortium dirigé par Exiro avec Orion Resource Partners et le Fonds de croissance du Canada pour investir jusqu'à 280 millions CAD (200 millions USD) dans la ceinture nickélifère de Thompson au Manitoba. Vale a conservé une participation minoritaire de 18,9 % et a signé un accord d'offtake à long terme pour le concentré de nickel, préservant les options d'approvisionnement en nickel de classe 1 pour sa raffinerie de Copper Cliff.


Périmètre du rapport sur le marché mondial du nickel raffiné
Le nickel raffiné est du nickel pur ou primaire ayant une teneur élevée en nickel, généralement supérieure à 99 %. Il est produit en éliminant les impuretés des minerais de nickel bruts ou des intermédiaires bruts tels que la matte de nickel et le ferronickel.
Le marché du nickel raffiné est segmenté par grade de pureté, technologie de production, application, secteur d'utilisation finale et géographie. Par grade de pureté, le marché est segmenté en haute pureté (99,9 %+) et pureté standard (inférieure à 99,9 %). Par technologie de production, le marché est segmenté en électroraffinage et électrolyse, raffinage pyrométallurgique, raffinage hydrométallurgique et autres. Par application, le marché est segmenté en acier inoxydable, batteries, placage et autres applications. Par secteur d'utilisation finale, le marché est segmenté en machines industrielles, métallurgie, électronique, automobile et transport, bâtiment et construction, et autres secteurs d'utilisation finale. Par géographie, le marché est segmenté en Asie-Pacifique, Amérique du Nord, Europe, Amérique du Sud, Moyen-Orient et Afrique. Le rapport couvre également la taille et les prévisions du marché du nickel raffiné dans 15 pays des principales régions. Pour chaque segment, la taille et les prévisions du marché ont été réalisées sur la base de la valeur (USD).
| Haute pureté (99,9 %+) |
| Pureté standard (inférieure à 99,9 %) |
| Électroraffinage et électrolyse |
| Raffinage pyrométallurgique |
| Raffinage hydrométallurgique |
| Autres |
| Acier inoxydable |
| Batteries |
| Placage |
| Autres applications |
| Machines industrielles |
| Métallurgie |
| Électronique |
| Automobile et transport |
| Bâtiment et construction |
| Autres secteurs d'utilisation finale |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Russie | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par grade de pureté | Haute pureté (99,9 %+) | |
| Pureté standard (inférieure à 99,9 %) | ||
| Par technologie de production | Électroraffinage et électrolyse | |
| Raffinage pyrométallurgique | ||
| Raffinage hydrométallurgique | ||
| Autres | ||
| Par application | Acier inoxydable | |
| Batteries | ||
| Placage | ||
| Autres applications | ||
| Par secteur d'utilisation finale | Machines industrielles | |
| Métallurgie | ||
| Électronique | ||
| Automobile et transport | ||
| Bâtiment et construction | ||
| Autres secteurs d'utilisation finale | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Russie | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle et prévisionnelle du marché du nickel raffiné ?
La taille du marché du nickel raffiné est de 41,74 milliards USD en 2026 et devrait atteindre 58,35 milliards USD d'ici 2031, à un CAGR de 6,93 %. Ces valeurs reflètent la demande continue de l'acier inoxydable et de certaines applications de batteries.
Quelle application du nickel raffiné connaît la croissance la plus rapide ?
Les batteries devraient croître à un CAGR de 7,88 % jusqu'en 2031, soutenues par la demande de cathodes NMC à haute densité d'énergie pour les véhicules électriques longue portée et commerciaux.
Quelle région est en tête de la consommation et de la croissance du nickel raffiné ?
L'Asie-Pacifique représentait 62,22 % de la demande en 2025 et devrait croître à un CAGR de 8,09 % jusqu'en 2031. Sa position combine la consommation de la Chine avec la base de traitement en rapide expansion de l'Indonésie.
Pourquoi la chimie LFP affecte-t-elle la demande de nickel ?
Les cellules LFP ne contiennent pas de nickel et représentaient plus de 55 % des déploiements mondiaux de batteries pour véhicules électriques en 2025. Leur utilisation croissante réduit la part de la production de batteries nécessitant des cathodes contenant du nickel.
Dernière mise à jour de la page le:



