
Marktgröße und Marktanteil für Raffiniertes Nickel
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 41.74 Milliarden US-Dollar |
| Marktgröße (2031) | 58.35 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.93 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für Raffiniertes Nickel von Mordor Intelligence
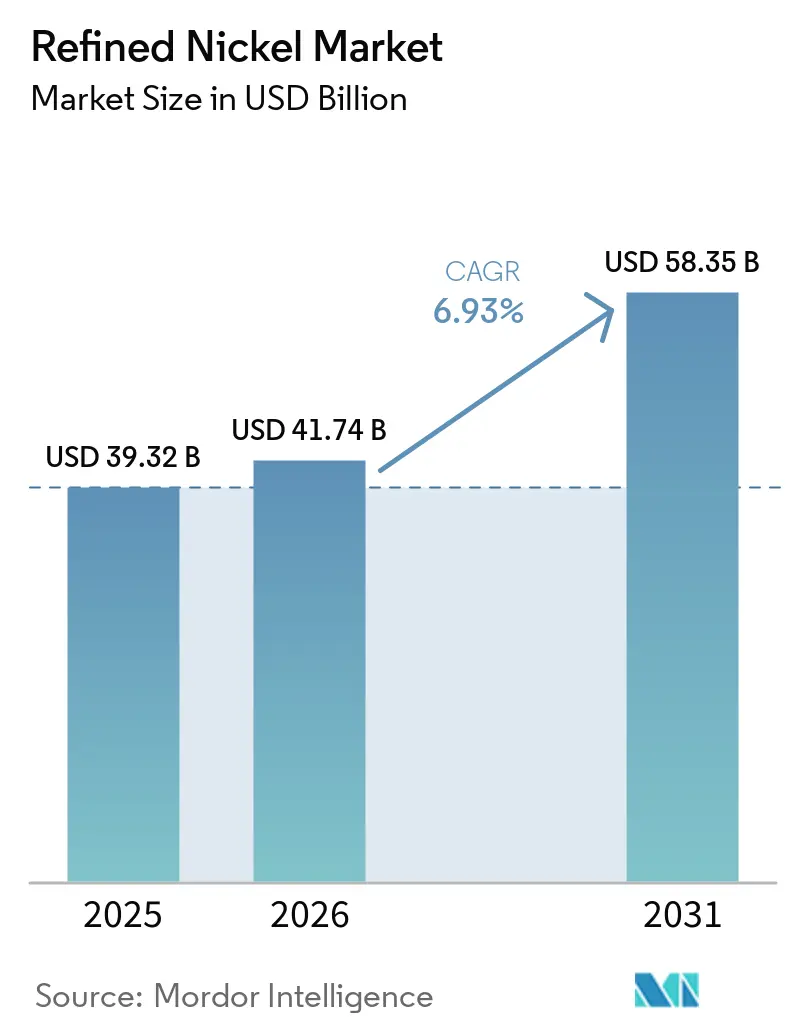
Die Marktgröße für Raffiniertes Nickel wird voraussichtlich von 39,32 Milliarden USD im Jahr 2025 und 41,74 Milliarden USD im Jahr 2026 auf 58,35 Milliarden USD bis 2031 anwachsen, mit einer CAGR von 6,93 % zwischen 2026 und 2031. Der Markt für Raffiniertes Nickel ist nach wie vor am stärksten von der Edelstahlherstellung abhängig, auf die mehr als zwei Drittel des primären Nickelverbrauchs entfielen. Die Batterienachfrage wächst erneut, da die Energiespeicherung zunimmt, obwohl die breite Einführung von Lithiumeisenphosphat-Zellen die Nickelnutzung in Einstiegs-Elektrofahrzeugen begrenzt.[1]Internationale Energieagentur, "Globale Batteriemärkte wachsen stark und ebenso die Versorgungsrisiken," Internationale Energieagentur, iea.org Asien bleibt zentral für den Markt für Raffiniertes Nickel, da chinesische Edelstahlwerke und Indonesiens Batteriematerialbetriebe Nachfrage mit Verarbeitungskapazität verknüpfen. Ein Angebotsüberschuss im Jahr 2025 hielt die Preise unter Druck, während Indonesiens Reduzierung der Erzquoten die Verfügbarkeit von Rohstoffen für Schmelzer wichtiger gemacht hat. Die Produzenten reagieren durch integrierte Verarbeitung, Produkte mit höherer Reinheit und Versorgungsvereinbarungen, die den Beschaffungsvorschriften der Vereinigten Staaten und Europas entsprechen.
Wichtigste Erkenntnisse des Berichts
- Nach Reinheitsgrad hielt Standardreinheit im Jahr 2025 einen Anteil von 60,15 % der weltweiten Nachfrage, während hohe Reinheit bis 2031 mit einer CAGR von 7,34 % wachsen soll.
- Nach Produktionstechnologie hielt Elektroraffinierung und Elektrogewinnung im Jahr 2025 einen Anteil von 52,54 % der weltweiten Produktion, während hydrometallurgische Raffinierung bis 2031 mit einer CAGR von 7,56 % wachsen soll.
- Nach Anwendung hielt Edelstahl im Jahr 2025 einen Anteil von 65,28 % der weltweiten Nachfrage nach Raffiniertem Nickel, während Batterien bis 2031 mit einer CAGR von 7,88 % wachsen sollen.
- Nach Endverbrauchsbranche hielt Metallurgie im Jahr 2025 einen Anteil von 43,83 % der weltweiten Nachfrage nach Raffiniertem Nickel, während das Segment Automobil und Transport bis 2031 mit einer CAGR von 8,61 % wachsen soll.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Anteil von 62,22 % der weltweiten Nachfrage nach Raffiniertem Nickel und soll bis 2031 mit einer CAGR von 8,09 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für Raffiniertes Nickel
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach Edelstahl und Spezialstahl | +2.1% | Global, angeführt von China, Indonesien und Indien | Mittelfristig (2–4 Jahre) |
| Einsatz von Hochnickel-Batterien und Energiespeichern | +1.5% | Asien-Pazifik als Kern, mit Auswirkungen in Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Industrialisierung und Infrastrukturinvestitionen | +1.2% | Asien-Pazifik, Südasien sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Strategische Lokalisierung der Verarbeitung kritischer Mineralien | +0.8% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Integration von Schwefelroute und MHP-zu-Sulfat | +0.7% | Asien-Pazifik, einschließlich Indonesien, Südkorea und Japan | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach Edelstahl und Spezialstahl
Edelstahl bleibt die wichtigste Nachfragequelle im Markt für Raffiniertes Nickel, da er nickelhaltige austenitische Güten in den Bereichen Bauwesen, Maschinenbau, Transportausrüstung und Prozessindustrien verwendet. Die INSG erwartet, dass Edelstahl im Jahr 2026 mehr als zwei Drittel des gesamten primären Nickelverbrauchs ausmachen wird, was seine anhaltende Rolle als Mengenbasis für Produzenten und Händler bestätigt.[2]Internationale Nickel-Studiengruppe, "Der Markt 2026-07," Internationale Nickel-Studiengruppe, insg.org China und Indonesien unterstützen diese Nachfrage durch Infrastrukturarbeiten, Maschinenproduktion, Exportfertigung und Edelstahlkapazitäten, die eng mit der inländischen Nickelverarbeitung verknüpft sind. Ein stärkerer Einsatz von Schrott kann Emissionen und Kosten senken, ohne die Nickelnachfrage aus austenitischen 300er-Edelstahlgüten zu eliminieren, die dort wichtig bleiben, wo Korrosionsbeständigkeit und Langlebigkeit erforderlich sind. Spezialstähle für die Luft- und Raumfahrt sowie Energieanlagen bieten einen kleineren, aber höherwertigen Absatzkanal für Raffiniertes Metall, insbesondere bei Bauteilen, die hohen Temperaturen oder anspruchsvollen Betriebsbedingungen ausgesetzt sind. Diese Anwendungen sind weniger anfällig für Veränderungen in der Batteriechemie und stützen die Nachfrage nach hochwertigem Material, wenn der breitere Edelstahlkauf durch Preisbewegungen beeinflusst wird.
Einsatz von Hochnickel-Batterien und Energiespeichern
Der Markt für Raffiniertes Nickel profitiert von der Nachfrage nach nickelreichen NMC-Kathoden in Langstreckenfahrzeugen, größeren Elektrofahrzeugformaten und Anwendungen, bei denen Batteriegewicht und Energiedichte das Produktdesign direkt beeinflussen. Diese Kathoden bleiben relevant, wo Energiedichte die Fahrzeugleistung und Reichweite beeinflusst, auch wenn Hersteller LFP-Zellen in Modellen einsetzen, bei denen niedrigere Kosten Priorität haben. Die globale Kapazität für Batterie-Energiespeicher erreichte im Jahr 2025 301,7 Gigawatt, ein Anstieg von 66 % gegenüber dem Vorjahr, was eine deutlich größere Basis für die Nachfrage in der gesamten Batterie-Lieferkette schafft. Stationäre Speicher schaffen daher einen zusätzlichen Kanal für Batteriematerialien, obwohl ein Großteil ihrer Kapazität LFP-Chemie anstelle von nickelhaltigen Kathoden verwendet. US-amerikanische Beschaffungsvorschriften ermutigen Automobilhersteller, Klasse-1-Nickellieferanten außerhalb chinesisch kontrollierter Lieferketten zu qualifizieren, was den Wert rückverfolgbaren Materials verändert. Dies unterstützt langfristige Abnahmegespräche für Material, das die erforderlichen Beschaffungsstandards erfüllt und über die Betriebsdauer von Fahrzeugprogrammen konsistent geliefert werden kann.
Industrialisierung und Infrastrukturinvestitionen
Die industrielle Entwicklung in China, Südasien und Südostasien stützt eine breite Basis der Nachfrage nach nickelhaltigem Stahl, die nicht von einer einzelnen Batterietechnologie oder einem einzelnen Endmarkt abhängig ist. Chinas Fertigungs- und Investitionsprogramme für erneuerbare Energien unterstützen Anwendungen, die Edelstahl und Speziallegierungen in Ausrüstungen, Produktionssystemen und Infrastruktur verwenden. Die INSG prognostiziert, dass der chinesische primäre Nickelverbrauch im Jahr 2026 um 6,4 % wachsen wird, was den Umfang dieser Fertigungsbasis und die damit verbundene Metallnachfrage widerspiegelt. Indiens Edelstahl- und Batteriesektoren steigern ebenfalls die Nachfrage nach nickelintensiven Vorleistungen, da sich Industriekapazitäten und Fahrzeuglieferketten entwickeln. Indonesien fügt internen Verbrauch hinzu, da seine Edelstahlwerke und Batteriematerialanlagen Material in der Nähe von Morowali und Weda Bay verarbeiten, anstatt sich nur auf den Export von Zwischenprodukten zu verlassen. Dieses Muster unterstützt Standardreinheitsgüten sowie batteriebezogene Produkte im gesamten Markt für Raffiniertes Nickel und gibt Produzenten eine breitere Gruppe industrieller Kunden.
Strategische Lokalisierung der Verarbeitung kritischer Mineralien
Die Politik verändert den Standort, die Eigentumserwartungen und den kommerziellen Zweck von Raffinerieinvestitionen im Markt für Raffiniertes Nickel. Die Europäische Kommission hat im März 2025 im Rahmen der Verordnung über kritische Rohstoffe 47 strategische Projekte ausgewiesen, darunter 12 nickelorientierte Vorhaben im ausgewählten Portfolio. Die Gesetzgebung strebt eine widerstandsfähigere Lieferkette für Materialien an, die die europäische Industrie benötigt, und erhöht die Aufmerksamkeit für Projekte, die regionale Verarbeitungsanforderungen erfüllen können. Die französische Anlage Sandouville veranschaulicht den Wandel von konventionellem Nickelmetall hin zur Produktion von Vorläufer-Kathodenaktivmaterial, wodurch bestehende Raffineriekapazitäten mit den Anforderungen der Batterielieferkette in Einklang gebracht werden. Die Koordinierung zwischen den Vereinigten Staaten und Europa bei kritischen Mineralien unterstützt auch Abnahmestrukturen und Referenzpreismechanismen für Nickel, wobei die Einhaltung von Beschaffungsvorschriften bei Kaufentscheidungen immer wichtiger wird. Diese Maßnahmen machen den Raffineriestandort und die Eigentümerschaft bei Beschaffungsentscheidungen wichtiger, insbesondere für Automobilhersteller und Zellproduzenten, die eine Förderfähigkeit im Rahmen öffentlicher Anreizprogramme anstreben.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nickelmarktüberschüsse und Preisvolatilität | -1.8% | Global, insbesondere LME- und SHFE-Märkte | Kurzfristig (≤ 2 Jahre) |
| LFP-Batteriesubstitution und langsamere Durchdringung von Hochnickel-Elektrofahrzeugen | -1.4% | Global, insbesondere China, Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Logistikrisiken durch Schwefel und die Straße von Hormus | -0.8% | Asien-Pazifik, insbesondere Indonesien, mit Auswirkungen im Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Nickelmarktüberschüsse und Preisvolatilität
Angebotsüberschüsse bleiben eine wesentliche Einschränkung für Investitionen im gesamten Markt für Raffiniertes Nickel, da sie die Preise senken und künftige Cashflows für Raffinerien und Minenentwickler weniger sicher machen. Der Markt verzeichnete im Jahr 2025 einen Überschuss von 209.000 Tonnen, da die indonesische Produktion von Nickelroheisen und gemischtem Hydroxidpräzipitat schneller zunahm als der Verbrauch in mehreren Endanwendungen. Die kombinierten LME- und SHFE-Lagerbestände überstiegen bis Oktober 2025 289.500 Tonnen und zeigen das Ausmaß des in sichtbaren Börsenlagerbeständen verfügbaren Materials. LME-Nickel wurde zwischen 13.815 USD pro Tonne im April 2025 und 19.365 USD pro Tonne im Mai 2026 gehandelt, was eine breite Spanne für Produzenten, Verbraucher und Lagerhalter schafft. Preisvolatilität erschwert die Margenplanung und kann langfristige Projektentscheidungen verzögern, wenn Betreiber keine klare Rendite auf neue Kapazitäten ermitteln können. Das Gesamtangebot kann dennoch mit einer engeren Verfügbarkeit von konformem Klasse-1-Material für bestimmte westliche Käufer koexistieren, die Anforderungen an Eigentümerschaft, Herkunft und Qualitätseigenschaften stellen.
LFP-Batteriesubstitution und langsamere Durchdringung von Hochnickel-Elektrofahrzeugen
LFP-Chemie begrenzt das Tempo der batteriebezogenen Nickelnachfrage im Markt für Raffiniertes Nickel, da diese Batterien keine nickelhaltigen Kathodenmaterialien benötigen. LFP repräsentierte im Jahr 2025 mehr als 55 % der weltweiten Elektrofahrzeug-Batterieinstallationen, verglichen mit 43 % im Jahr 2023, was darauf hindeutet, dass seine Nutzung weit über ein kleines Einstiegssegment hinausgegangen ist. In China repräsentierte LFP 81,2 % der Elektrofahrzeug-Batterieinstallationen, wo lokale Hersteller die Chemie in erschwinglichen Fahrzeugmodellen umfassend eingesetzt haben. Nickelreiches NMC bleibt für Premiumfahrzeuge wichtig, aber LFP hat niedrigere Kosten pro Kilowattstunde für Massenmarktanwendungen und stationäre Speicher. Dieser Unterschied verengt das adressierbare Batteriesegment für Nickelproduzenten, auch wenn die Gesamtbereitstellung von Elektrofahrzeugen und Speichern weiter zunimmt. Die Abschaffung der US-amerikanischen Bundessteuergutschriften für den Kauf von Elektrofahrzeugen im September 2025 reduzierte auch die kurzfristigen Batterienachfrageerwartungen in Nordamerika und fügte eine weitere Einschränkung des fahrzeuggetriebenen Nickelverbrauchs hinzu.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Reinheitsgrad: Die Nachfrage nach hoher Reinheit nimmt zu
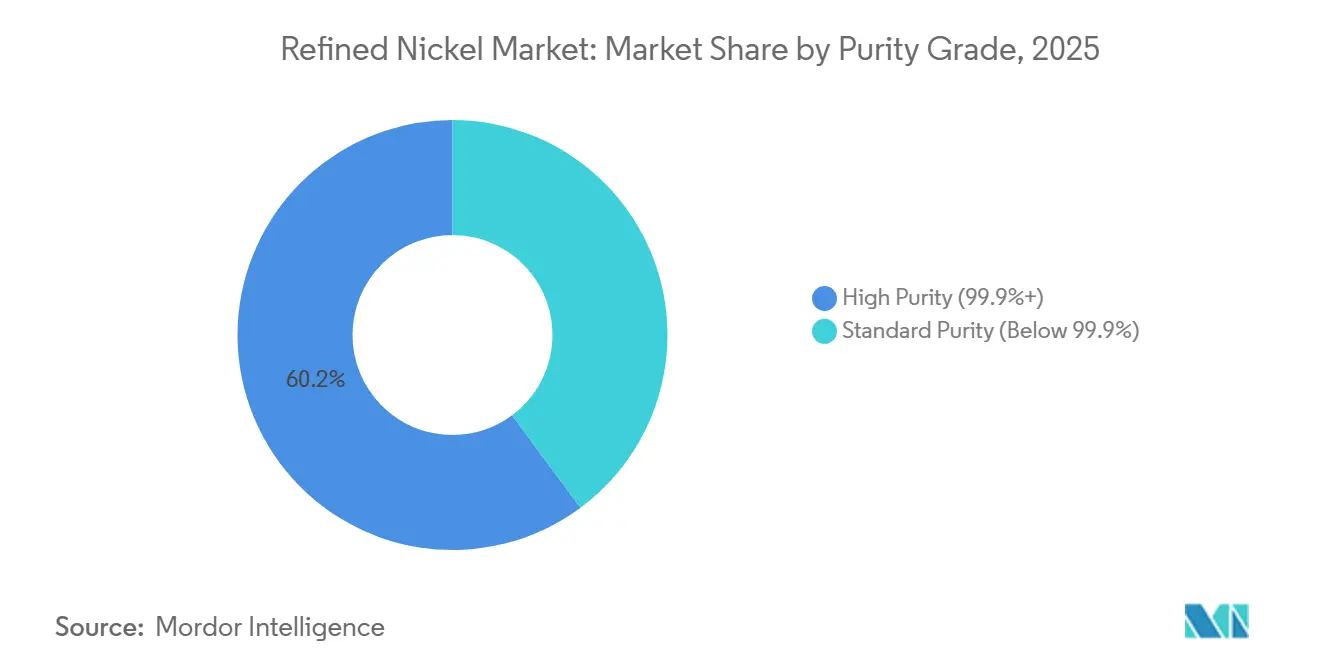
Raffiniertes Nickel mit Standardreinheit hielt im Jahr 2025 einen Anteil von 60,15 % am Markt für Raffiniertes Nickel, was das große Metallvolumen widerspiegelt, das von Edelstahlproduzenten und nicht von einer engen Gruppe von Spezialverbrauchern benötigt wird. Die Edelstahlproduktion stützt diese Position durch etablierte Spotmärkte und langfristige Werksliefervereinbarungen, die Käufern vorhersehbare Qualitäts- und Liefervereinbarungen bieten. LME-registrierte Kathoden, Ronden und Pellets bleiben für die Edelstahllieferkette wichtig, da sie weithin anerkannt, leicht zu handhaben und für etablierte Schmelzpraktiken geeignet sind. Das Segment profitiert von bestehenden Handhabungssystemen und anerkannten Produktstandards, die den Bedarf der Kunden reduzieren, Prozesse zu ändern oder alternative Rohstoffe zu qualifizieren.
Hochreines Nickel mit einer Reinheit von 99,9 % oder mehr soll bis 2031 mit einer CAGR von 7,34 % wachsen, was über den Standardgüten liegt, da die technischen Anforderungen anspruchsvoller werden. Vorläufer für Batteriekathoden, Spezialelektroplatierung und Superlegierungen erfordern eine strenge Kontrolle der Verunreinigungen, da geringfügige Abweichungen die Leistung, Produktionskonsistenz oder Qualifizierung beeinflussen können. Die NMC-811-Produktion erfordert eine Reinheit über 99,95 % und einen eng kontrollierten Kobalt- und Kupfergehalt, was eine klare Unterscheidung von Metall schafft, das hauptsächlich in Edelstahl verwendet wird. Norilsk Nickel meldete im Jahr 2025 ein Volumenwachstum von 30 % für sein Nornickel-Plattiergüte-Produkt und zeigt damit, wie etablierte Raffinerien höherwertige Verkäufe innerhalb ihrer Produktportfolios anstreben. Die europäische Politik für nachhaltige Finanzen könnte auch Hochreinheits-Raffinerieprojekte unterstützen, indem der Zugang zu Kapital enger mit der Rolle raffinierter Materialien in der Energiewende verknüpft wird.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Produktionstechnologie: Hydrometallurgische Kapazität wächst
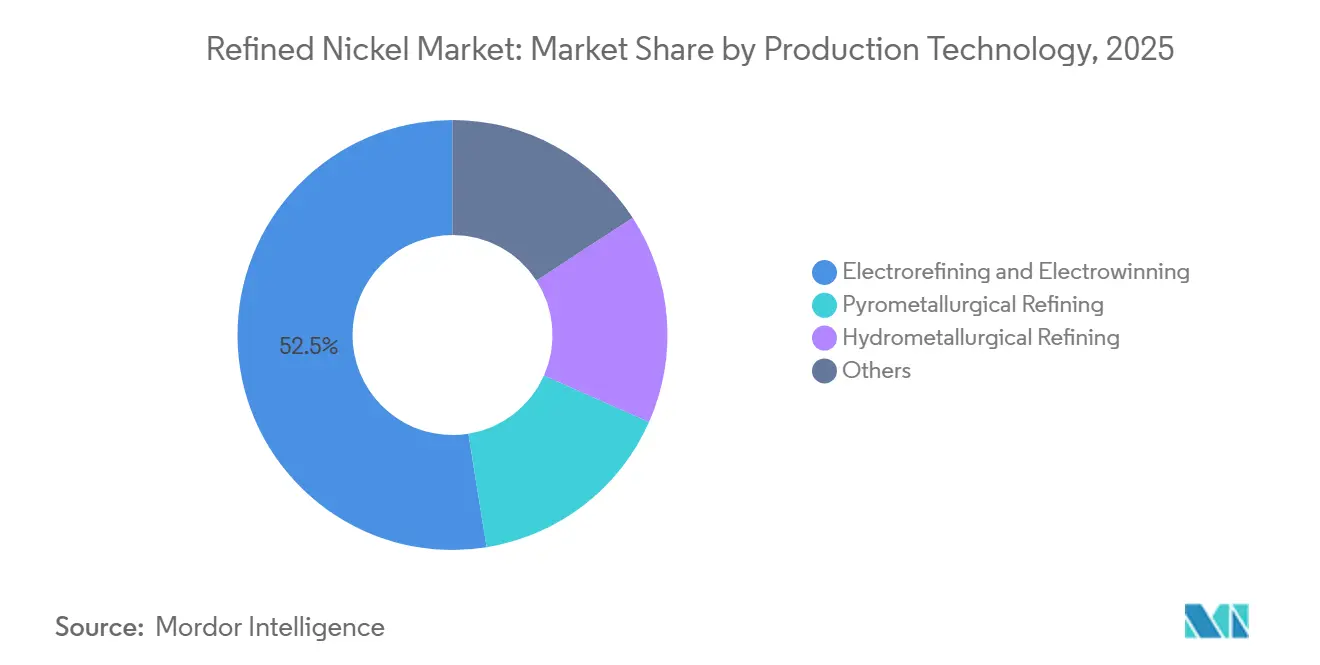
Elektroraffinierung und Elektrogewinnung hielten im Jahr 2025 einen Anteil von 52,54 % an der Marktgröße für Raffiniertes Nickel, gestützt durch eine erhebliche installierte Basis bewährter Raffinerieoperationen. Etablierte Anlagen von Norilsk Nickel, Sumitomo Metal Mining und Jinchuan Group stützen die Position dieser Technologie durch integrierte Verarbeitung, lange Betriebsgeschichten und etablierte Beziehungen zu Käufern. Diese Betriebe verfügen über anerkannte Marken, integrierte Prozesse und Erfahrung in der Produktion von hochreinem Material, das Börsen- und Industrieanforderungen erfüllen kann. Sulfiderz-Rohstoffe unterstützen auch die Elektroraffinierung außerhalb Indonesiens und geben dieser Route eine wichtige Position in Regionen, die weniger auf Lateriterz und HPAL-Verarbeitung angewiesen sind.
Hydrometallurgische Raffinierung soll bis 2031 mit einer CAGR von 7,56 % wachsen, angetrieben durch das Wachstum lateritbasierter Verarbeitungskapazitäten und den Bedarf an Batteriematerial-Zwischenprodukten. Diese Expansion ist mit HPAL-MHP-zu-Sulfat-Kapazitäten in Indonesien, den Philippinen und Australien verbunden, wo Betreiber die Erzverarbeitung mit der nachgelagerten chemischen Umwandlung verbinden. Das ENC-Projekt von Nickel Industries fügt neue Kapazitäten für MHP, Nickelsulfat und Nickelkathode hinzu und veranschaulicht die breitere Produktmischung, die aus integrierten Betrieben verfügbar ist. Batterierecycling kann auch die Elektrogewinnung unterstützen, da Forschungen Nickelabscheideeffizienzen von 78 % bis 93 % aus Lithium-Ionen-Batterie-Schwarzmasse-Laugat und Ablagerungsreinheiten über 90 % zeigten. Pyrometallurgische Raffinierung behält eine Rolle, steht aber unter Druck durch lateritbasierte Verarbeitungsrouten, die die Nachfrage nach Batteriechemikalien direkter bedienen können.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung: Edelstahl führt, während Batterien schneller wachsen
Edelstahl machte im Jahr 2025 einen Anteil von 65,28 % am Marktanteil für Raffiniertes Nickel nach Anwendung aus und ist damit die deutlichste Determinante des breiten Verbrauchs und der Handelsbedingungen. Diese Konzentration bedeutet, dass Veränderungen in der Edelstahlproduktion schnell die Nickelnachfrage, physische Prämien und in der Lieferkette gehaltene Lagerbestände beeinflussen können. Chinas Infrastrukturausgaben, Maschinenexporte und der Einsatz von Schrott unterstützen weiterhin die Edelstahlaktivität, während nickelhaltige Güten für die Industrieproduktion relevant bleiben. Indonesische Werke absorbieren auch Nickelroheisen in der Nähe ihrer Produktionsstandorte und verknüpfen die inländische Ressourcenverarbeitung mit der Stahlproduktion, wodurch die Distanz zwischen Rohstoff und Endverwendung verringert wird.
Batterien sollen bis 2031 mit einer CAGR von 7,88 % wachsen und sind damit die am schnellsten wachsende Anwendung, auch nach Berücksichtigung des Effekts der LFP-Substitution. NMC-Kathoden bleiben für Langstrecken-Personenfahrzeuge und kommerzielle Elektrofahrzeuge geeignet, die eine hohe Energiedichte benötigen und nicht dieselben Kompromisse wie kostengünstigere Modelle akzeptieren können. LFP dominiert einen Großteil der stationären Speicherkapazität und die Einstiegsfahrzeugproduktion, was die Nickelnachfrage in diesen Anwendungen begrenzt, während Raum für nickelreiche Chemie in anderen Formaten bleibt. Andere Anwendungen, einschließlich Superlegierungen und chemische Verarbeitungsanlagen, bieten Nachfrage, die nicht von der Batteriechemie beeinflusst wird und stattdessen durch technische Spezifikationen geprägt ist. Marine-Emissionsvorschriften können auch korrosionsbeständige Edelstahlgüten unterstützen, die in Abgasbehandlungssystemen verwendet werden, und fügen eine kleinere, aber dauerhafte Nachfragequelle hinzu.
Nach Endverbrauchsbranche: Metallurgie hält das Volumen, während Automobil das Wachstum anführt
Metallurgie machte im Jahr 2025 einen Anteil von 43,83 % an der Marktgröße für Raffiniertes Nickel nach Endverbrauchsbranche aus und umfasst Anwendungen, die von der Massenedelstahlproduktion bis zur spezialisierten Legierungsherstellung reichen. Die Kategorie umfasst Edelstahl, Legierungsherstellung, Spezialstahl und nichteisenmetallurgische Anwendungen, von denen jede für unterschiedliche Materialeigenschaften auf Nickel angewiesen ist. Nickel verbessert die Korrosionsbeständigkeit, Tieftemperaturzähigkeit und Hochtemperaturfestigkeit in industriellen Anwendungen, wo Ausfall, Wartung oder kurze Gerätelebensdauer kostspielig sein können. Elektronik und Industriemaschinen fügen Nachfrage durch Plattierkontakte, Pumpenkomponenten, Ventile und Präzisionsausrüstungen hinzu, wo Materialreinheit und konsistente Leistung die Zertifizierung beeinflussen.
Das Segment Automobil und Transport soll bis 2031 mit einer CAGR von 8,61 % wachsen, unterstützt sowohl durch Batterienachfrage als auch durch den Einsatz nickelhaltiger Materialien im Fahrzeugdesign. Die Nachfrage kommt von NMC-Kathoden, Fahrzeugstrukturen, Batteriegehäusen und Edelstahlkomponenten, die Korrosionsbeständigkeit und lange Lebensdauer bieten können. Indiens Automobilsektor bewegt sich auf eine jährliche Produktion von 10 Millionen Einheiten zu, was den Einsatz nickelhaltiger Komponenten in der inländischen Fertigung und den Lieferantennetzwerken ausweiten könnte. Indien ist auch für 80 % seines Ferronickelbedarfs auf Indonesien angewiesen, was seine künftige Nachfrage mit der Zuverlässigkeit der regionalen Versorgung verknüpft. Europäische Fahrzeugemissionsziele unterstützen weiterhin die Elektrofahrzeugprogramme der Hersteller trotz kurzfristiger Verbrauchernachfragedrücke in einigen Märkten.
Geografische Analyse
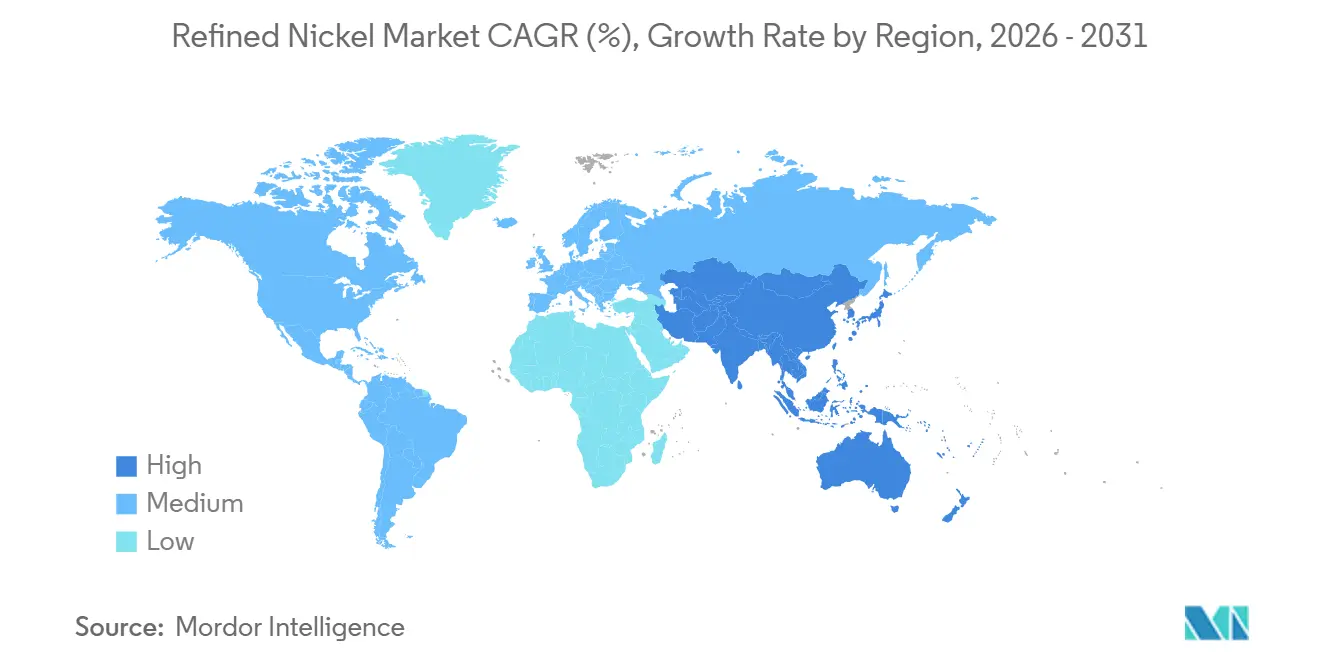
Asien-Pazifik machte im Jahr 2025 einen Anteil von 62,22 % am Marktanteil für Raffiniertes Nickel aus und soll bis 2031 mit einer CAGR von 8,09 % wachsen. China, Indonesien, Japan und Südkorea kombinieren hohen Verbrauch mit Verarbeitungs- und Hochleistungsfertigungskapazitäten. China machte im Jahr 2025 mehr als 65 % des weltweiten primären Nickelverbrauchs aus. Der chinesische primäre Nickelverbrauch soll im Jahr 2026 um 4,3 % wachsen. Indonesiens Verbrauch wuchs im Jahr 2025 um 5,3 % und soll im Jahr 2026 um 10,3 % zunehmen. Seine Edelstahlwerke und Batterieanlagen verbrauchen NPI und MHP im Inland. Japan behält eine Basis für Premiumraffinierung, während Indien durch Edelstahl- und Elektrofahrzeugaktivitäten Nachfrage hinzufügt.
Nordamerika und Europa verzeichnen ein langsameres Volumenwachstum, haben aber ein größeres Interesse an lokaler Verarbeitung und konformer Versorgung. Der US-amerikanische primäre Nickelverbrauch wuchs im Jahr 2025 um 5,2 % und soll im Jahr 2026 um 0,8 % wachsen. US-amerikanische Maßnahmen nach Abschnitt 232 unterstützen die inländische Edelstahlproduktion und die Werksnachfrage. Europas Nickelverbrauch soll sich im Jahr 2026 um 1,8 % erholen, nach einem Rückgang von 0,5 % im Jahr 2025. Die Verordnung der Europäischen Union über kritische Rohstoffe unterstützt Investitionen in strategische Projekte und ein Ziel von 40 % inländischer Verarbeitung bis 2030. Diese Maßnahmen schaffen eine separate Nachfragebasis für Material, das regionale Beschaffungsanforderungen erfüllt.
Das südamerikanische Angebot umfasst die brasilianischen Betriebe von Vale Base Metals, das Moa-Joint-Venture von Sherritt International auf Kuba und den Betrieb Cerro Matoso von South32 in Kolumbien. Vale Base Metals bildete im Februar 2026 ein von Exiro geführtes Konsortium mit Orion Resource Partners und dem Canada Growth Fund, um bis zu 200 Millionen USD in den Thompson Nickel Belt in Manitoba zu investieren. Sherritt produzierte im Jahr 2025 25.240 Tonnen Fertignickel in Moa und gab für 2026 eine Prognose von 26.000 bis 28.000 Tonnen aus. Der Nahe Osten und Afrika bleiben kleinere Versorgungsregionen. Chinesische Produzenten prüfen Möglichkeiten außerhalb Indonesiens, da die politischen Bedingungen restriktiver werden.

Wettbewerbslandschaft
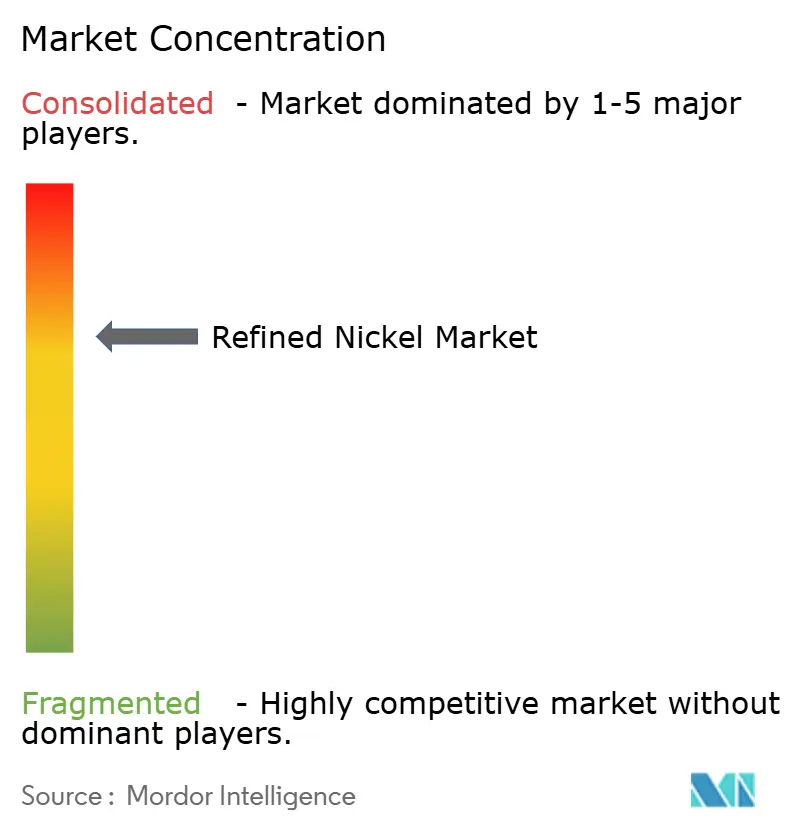
Der Markt für Raffiniertes Nickel ist unter etablierten Elektroraffinerien halbkonsolidiert und bei der Batterie-Chemikalienverarbeitung fragmentierter, wo neue indonesische Projekte mehrere konkurrierende Materialquellen hinzugefügt haben. Norilsk Nickel, Jinchuan Group und Vale Base Metals bleiben wichtige Lieferanten von Raffiniertem Material, da ihre Betriebe Industrienutzer bedienen können, die etablierte Produktspezifikationen suchen. Norilsk Nickel gab für 2026 eine Prognose von 193.000 bis 203.000 Tonnen aus, während Jinchuan Group im Jahr 2025 230.000 Tonnen produzierte. Die indonesische HPAL-Kapazität wird zunehmend von chinesisch kontrollierten integrierten Gruppen angeführt, die Erzversorgung, chemische Verarbeitung und nachgelagerte Batteriematerialproduktion kombinieren. Dies verschafft diesen Gruppen Kosten- und Lieferkettenvorteile, während sich etablierte Elektroraffinerien auf Reinheit, anerkannte Marken und Betriebseffizienz konzentrieren.
Tsingshans PTENICO-Nickelkathodenmarke trat im Dezember 2025 in die Systeme der Shanghaier Terminbörse und der Londoner Metallbörse ein. Die Marke verfügt über eine Kapazität von 50.000 Tonnen pro Jahr und eine Reinheit von 99,96 %, was Tsingshan weiter in die Klasse-1-Nickelversorgung und die termingebundene Preisgestaltung bringt. BHP hatte den Betrieb von Nickel West im Oktober 2024 ausgesetzt und damit 75.000 bis 80.000 Tonnen pro Jahr nicht-chinesischer sulfidbasierter Versorgung entfernt, was den Kostendruck auf höherkostige Produzenten verstärkt. Die Veränderung lenkt auch mehr Aufmerksamkeit auf Lieferanten, die zuverlässiges Material außerhalb der expandierenden indonesischen Verarbeitungsbasis anbieten können.
Der Markt für Raffiniertes Nickel bietet eine kommerzielle Öffnung für Lieferanten, die FEOC- und CRMA-Anforderungen erfüllen. Produzenten in Kanada, Australien, Finnland und Norwegen können politisch konforme Abnahmevereinbarungen mit nordamerikanischen und europäischen Batterieherstellern verfolgen, die Material mit klaren Herkunftsnachweisen benötigen. Vales Thompson-Nickel-Belt-Konsortium vom Februar 2026 erhält Optionen für die Klasse-1-Versorgung seiner Copper-Cliff-Raffinerie. Nickel Industries startete auch im Juni 2026 die ENC-Säureanlage und erweitert damit seine HPAL-Verarbeitungsposition und unterstützt die Produktion über MHP, Nickelsulfat und Nickelkathode. Indonesiens Quotendurchsetzung bleibt wesentlich, da niedrigere Erzgenehmigungen die Produktion auch bei integrierten Betrieben begrenzen und die Verfügbarkeit für nachgelagerte Schmelzer beeinflussen können.
Marktführer der Branche für Raffiniertes Nickel
-
Norilsk Nickel
-
Jinchuan Group Co., Ltd.
-
Glencore
-
Vale
-
Sumitomo Metal Mining Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juli 2026: Nickel Industries nahm die Schwefelsäureanlage bei seinem Excelsior Nickel Cobalt (ENC) HPAL-Projekt bei IMIP, Zentralsulawesi, mit einer Nennkapazität von ungefähr 72.000 Tonnen pro Jahr an enthaltenem Nickeläquivalent in MHP, Nickelsulfat und Nickelkathode in Betrieb. Die Inbetriebnahme markiert einen wichtigen Schritt in Nickel Industries' Strategie für die Elektrofahrzeug-Batterie-Lieferkette und demonstriert die Integration von HPAL in die LME-konforme Raffinierung von Nickel.
- Februar 2026: Vale Base Metals bildete ein von Exiro geführtes Konsortium mit Orion Resource Partners und dem Canada Growth Fund, um bis zu 280 Millionen CAD (200 Millionen USD) in den Thompson Nickel Belt in Manitoba zu investieren. Vale behielt einen Minderheitsanteil von 18,9 % und unterzeichnete eine langfristige Abnahmevereinbarung für Nickelkonzentrat, um die Optionalität der Klasse-1-Versorgung für seine Copper-Cliff-Raffinerie zu erhalten.


Berichtsumfang des globalen Marktes für Raffiniertes Nickel
Raffiniertes Nickel ist reines oder primäres Nickelmetall mit einem hohen Nickelgehalt, im Allgemeinen über 99 %. Es wird durch Entfernung von Verunreinigungen aus rohen Nickelerzen oder groben Zwischenprodukten wie Nickelstein und Ferronickel hergestellt.
Der Markt für Raffiniertes Nickel ist nach Reinheitsgrad, Produktionstechnologie, Anwendung, Endverbrauchsbranche und Geografie segmentiert. Nach Reinheitsgrad ist der Markt in hohe Reinheit (99,9 %+) und Standardreinheit (unter 99,9 %) segmentiert. Nach Produktionstechnologie ist der Markt in Elektroraffinierung und Elektrogewinnung, pyrometallurgische Raffinierung, hydrometallurgische Raffinierung und sonstige segmentiert. Nach Anwendung ist der Markt in Edelstahl, Batterien, Platierung und sonstige Anwendungen segmentiert. Nach Endverbrauchsbranche ist der Markt in Industriemaschinen, Metallurgie, Elektronik, Automobil und Transport, Bauwesen und sonstige Endverbrauchsbranchen segmentiert. Nach Geografie ist der Markt in Asien-Pazifik, Nordamerika, Europa, Südamerika sowie den Nahen Osten und Afrika segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den Markt für Raffiniertes Nickel in 15 Ländern in den wichtigsten Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) erstellt.
| Hohe Reinheit (99,9 %+) |
| Standardreinheit (unter 99,9 %) |
| Elektroraffinierung und Elektrogewinnung |
| Pyrometallurgische Raffinierung |
| Hydrometallurgische Raffinierung |
| Sonstige |
| Edelstahl |
| Batterien |
| Platierung |
| Sonstige Anwendungen |
| Industriemaschinen |
| Metallurgie |
| Elektronik |
| Automobil und Transport |
| Bauwesen |
| Sonstige Endverbrauchsbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Russland | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Reinheitsgrad | Hohe Reinheit (99,9 %+) | |
| Standardreinheit (unter 99,9 %) | ||
| Nach Produktionstechnologie | Elektroraffinierung und Elektrogewinnung | |
| Pyrometallurgische Raffinierung | ||
| Hydrometallurgische Raffinierung | ||
| Sonstige | ||
| Nach Anwendung | Edelstahl | |
| Batterien | ||
| Platierung | ||
| Sonstige Anwendungen | ||
| Nach Endverbrauchsbranche | Industriemaschinen | |
| Metallurgie | ||
| Elektronik | ||
| Automobil und Transport | ||
| Bauwesen | ||
| Sonstige Endverbrauchsbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Russland | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle und prognostizierte Markt für Raffiniertes Nickel?
Die Marktgröße für Raffiniertes Nickel beträgt im Jahr 2026 41,74 Milliarden USD und soll bis 2031 58,35 Milliarden USD erreichen, bei einer CAGR von 6,93 %. Diese Werte spiegeln die anhaltende Nachfrage aus Edelstahl und ausgewählten Batterieanwendungen wider.
Welche Anwendung für Raffiniertes Nickel wächst am schnellsten?
Batterien sollen bis 2031 mit einer CAGR von 7,88 % wachsen, unterstützt durch die Nachfrage nach hochenergiedichten NMC-Kathoden in Langstrecken- und kommerziellen Elektrofahrzeugen.
Welche Region führt beim Verbrauch und Wachstum von Raffiniertem Nickel?
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 62,22 % der Nachfrage und soll bis 2031 mit einer CAGR von 8,09 % wachsen. Seine Position kombiniert Chinas Verbrauch mit Indonesiens schnell expandierender Verarbeitungsbasis.
Warum beeinflusst LFP-Chemie die Nickelnachfrage?
LFP-Zellen enthalten kein Nickel und repräsentierten im Jahr 2025 mehr als 55 % der weltweiten Elektrofahrzeug-Batterieinstallationen. Ihre zunehmende Nutzung reduziert den Anteil der Batterieproduktion, der nickelhaltige Kathoden benötigt.
Seite zuletzt aktualisiert am:



