
Tamaño y Participación del Mercado de Munición de Precisión Guiada
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 39.60 Mil millones de dólares |
| Tamaño del Mercado (2031) | 52.48 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.79 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Munición de Precisión Guiada por Mordor Intelligence
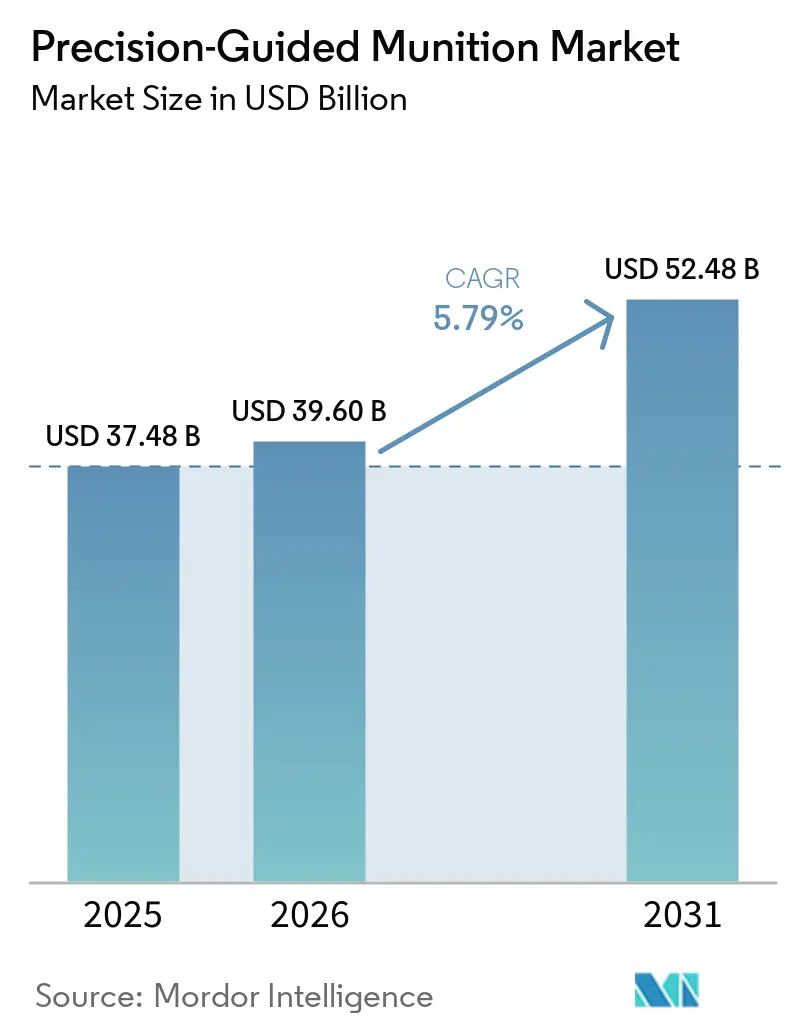
El tamaño del mercado de municiones de precisión guiada fue valorado en 37,48 mil millones de USD en 2025 y se prevé que crezca desde 39,60 mil millones de USD en 2026 hasta alcanzar los 52,48 mil millones de USD en 2031, registrando una CAGR del 5,79% durante el período de pronóstico (2026-2031). Los ministerios de defensa priorizan las capacidades de ataque a distancia para contrarrestar las redes de negación de acceso y área (A2/AD), estimular la producción nacional y reducir los daños colaterales en conflictos asimétricos. Los contratos de adquisición plurianuales, como el contrato de 4,94 mil millones de USD del Ejército de los EE. UU. para el Misil de Ataque de Precisión, sustentan un sólido flujo de pedidos. La miniaturización abre nuevas opciones de despliegue para los vehículos aéreos no tripulados (UAV), mientras que las arquitecturas modulares de sistemas abiertos acortan los ciclos de actualización y reducen los costos del ciclo de vida. Las limitaciones de capacidad industrial y la escasez de semiconductores siguen siendo un freno para la producción, pero las inversiones en fabricación digital y análisis predictivo están aliviando gradualmente estos cuellos de botella.
Conclusiones Clave del Informe
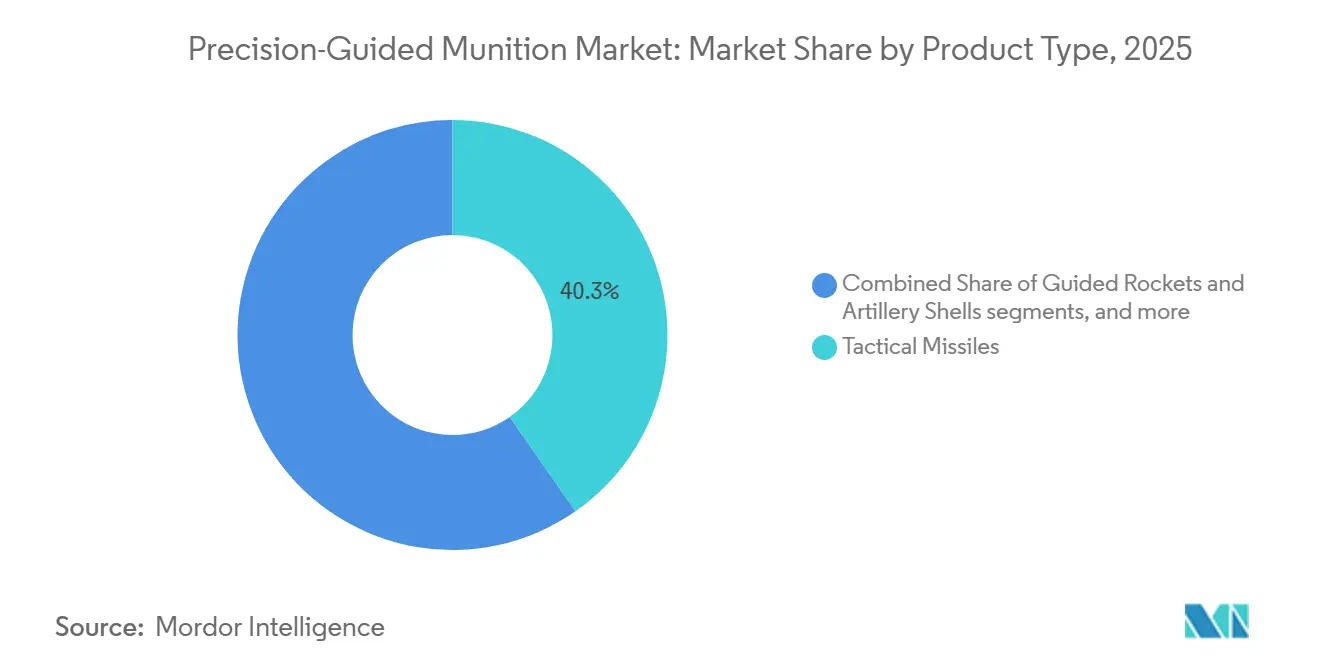
- Por tipo de producto, los misiles tácticos lideraron el mercado de municiones de precisión guiada, representando el 40,31% de la participación de mercado en 2025. En contraste, se proyecta que las municiones merodeadoras se expandirán a una CAGR del 7,56% hasta 2031.
- Por plataforma de lanzamiento, los sistemas aerotransportados representaron el 42,87% del mercado de municiones de precisión guiada en 2025, manteniendo su posición de liderazgo debido a las integraciones con aeronaves de combate y bombarderos. Se prevé que los sistemas no tripulados crezcan a una CAGR del 9,50% hasta 2031, a medida que las clases más pequeñas de UAV reciban cargas útiles de precisión.
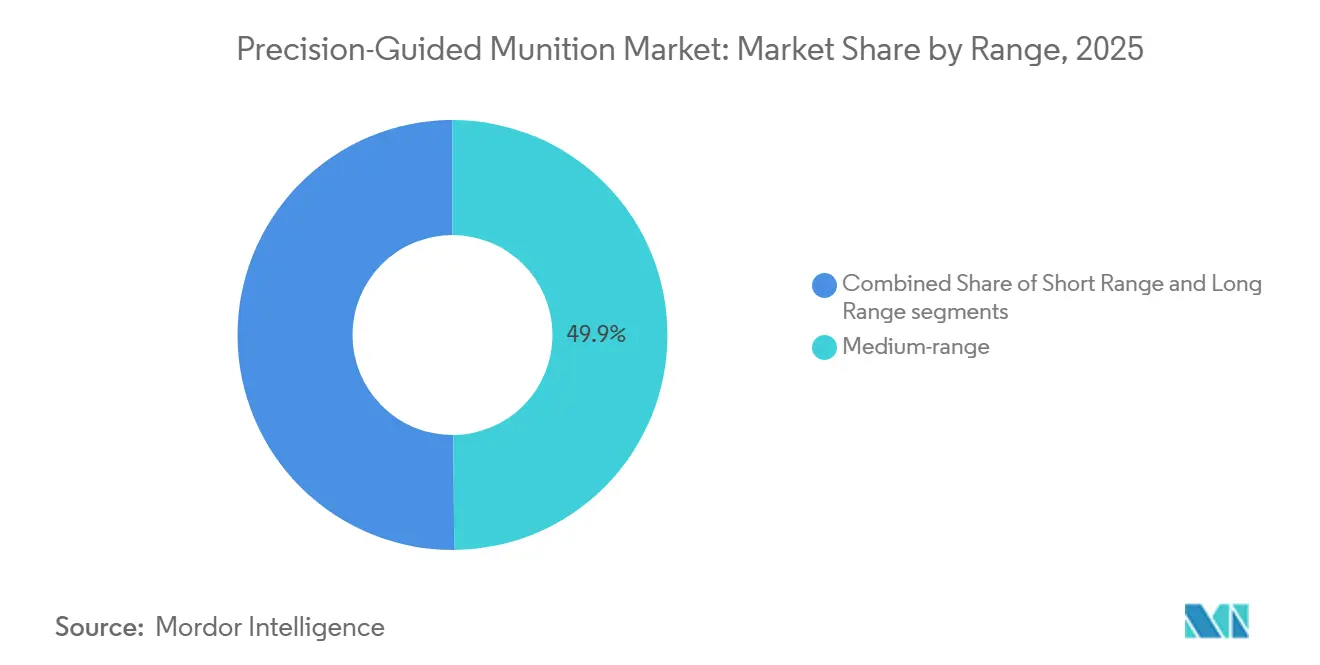
- Por alcance, las armas de alcance medio (50 a 300 km) capturaron el 49,87% de los ingresos en 2025, encabezando la categoría de alcance, mientras que se prevé que las armas de largo alcance (más de 300 km) crezcan a una CAGR del 8,43% hasta 2031.
- Por velocidad, los sistemas supersónicos mantuvieron una participación del 43,27% en 2025, la mayor dentro de la segmentación por velocidad, mientras que se prevé que los sistemas hipersónicos registren una CAGR del 10,29%, la más rápida entre todas las clases de velocidad.
- Por subsistema, las unidades de guía y navegación aportaron el 38,31% de los ingresos de 2025, encabezando las contribuciones por subsistema, mientras que se prevé que los módulos de adquisición de objetivos crezcan a una CAGR del 6,21% hasta 2031, a medida que la inteligencia artificial (IA) mejore el rendimiento de los buscadores.
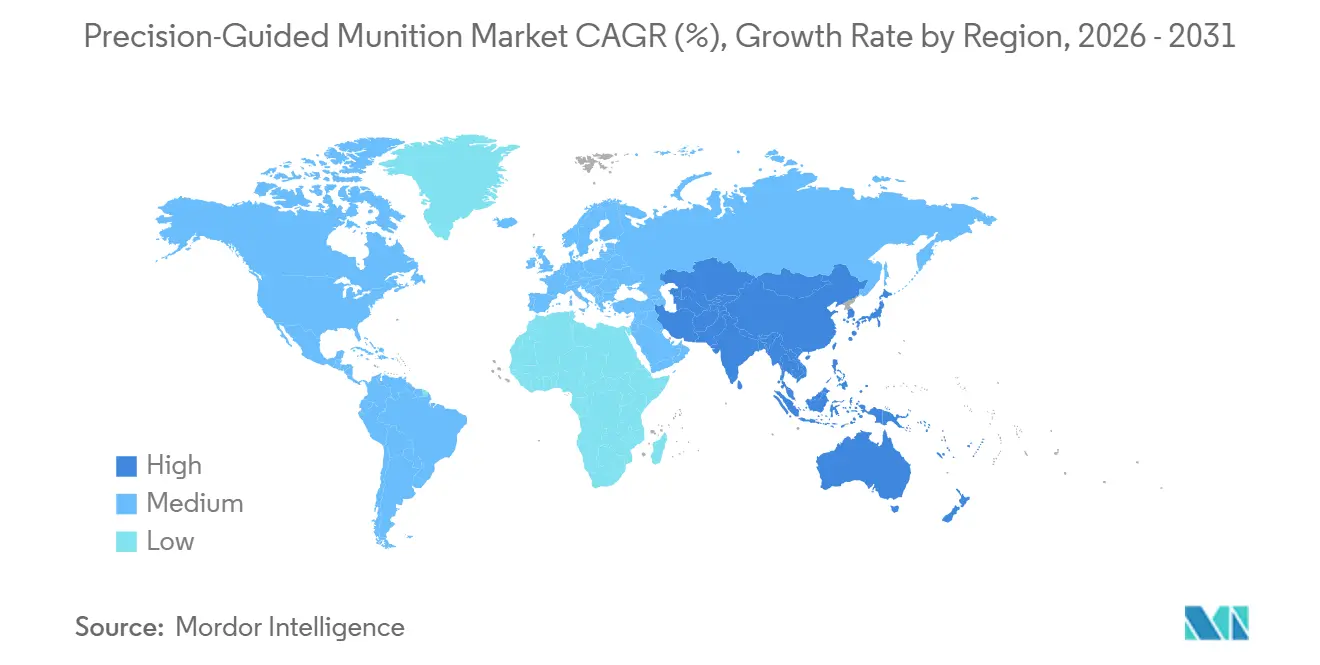
- Por geografía, América del Norte representó el 39,92% de los ingresos en 2025, manteniéndose como el mayor comprador regional, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 6,82% hasta 2031, gracias a los rápidos programas de modernización de fuerzas.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Programas de modernización del Departamento de Defensa en EE. UU. y aliados | + 1.80% | América del Norte y Europa; extensión a los socios de AUKUS | Largo plazo (≥ 4 años) |
| Creciente demanda de armas de ataque a distancia en zonas A2/AD en disputa | + 1.50% | Núcleo en Asia-Pacífico; extensión a Oriente Medio | Mediano plazo (2-4 años) |
| Aumento de la guerra asimétrica y necesidad de ataques quirúrgicos | + 1.20% | Global; adopción temprana en Ucrania, Oriente Medio y Asia-Pacífico | Mediano plazo (2-4 años) |
| Miniaturización que permite el despliegue en UAV y municiones de merodeo | + 0.90% | Global | Corto plazo (≤ 2 años) |
| Reconocimiento de objetivos habilitado por IA que mejora la probabilidad de impacto letal | + 0.70% | América del Norte, Europa, mercados avanzados de Asia-Pacífico | Mediano plazo (2-4 años) |
| Surgimiento de kits de planeo de bajo costo para bombas heredadas | + 0.60% | Global, especialmente compradores de defensa emergentes | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Guerra Asimétrica y Demanda de Ataques Quirúrgicos
Las armas de precisión con probabilidades de error circular inferiores a 10 m permiten a los comandantes neutralizar objetivos de alto valor ocultos en terreno urbano, limitando al mismo tiempo los daños colaterales. La experiencia de combate de Ucrania ha subrayado el beneficio operativo, obligando tanto a las grandes potencias como a los estados más pequeños a acumular capacidades comparables.[1] La mayor letalidad de los actores no estatales equipados con cohetes precisos impulsa a los ejércitos regionales a invertir en activos ofensivos de precisión y defensas antimisiles por capas. Como resultado, los presupuestos de adquisición favorecen cada vez más los proyectiles guiados sobre los no guiados, reduciendo la huella logística de las operaciones sostenidas. Se espera que esta tendencia se fortalezca a medida que la urbanización y el escrutinio mediático amplifiquen el costo estratégico de las bajas civiles. La integración continua de buscadores de doble modo garantiza la fiabilidad cuando el GPS es bloqueado, ampliando aún más la brecha de capacidades frente a los proyectiles convencionales.
Programas de Modernización del Departamento de Defensa y sus Aliados
El Misil de Ataque de Precisión del Ejército de los EE. UU., el proyectil polivalente SM-6 de la Armada y los programas aliados, como el Taurus Neo de Alemania, representan colectivamente la inversión más significativa en municiones guiadas desde la Guerra Fría. Los estándares de sistemas abiertos modulares mejoran la agilidad de actualización, permitiendo renovaciones electrónicas sin desechar células o lanzadores. Las iniciativas de interoperabilidad bajo los Acuerdos de Normalización de la OTAN crean economías de compra masiva y reducen los precios unitarios para los miembros del consorcio. Sin embargo, los testimonios ante el Congreso destacan las limitaciones de la base industrial, lo que obliga a los principales contratistas a adoptar gemelos digitales y fabricación aditiva para aumentar la producción.[2] Las inversiones paralelas de Japón y Australia en líneas de producción nacionales mejoran la seguridad del suministro y diversifican el grupo de proveedores. Estas hojas de ruta sincronizadas proporcionan un horizonte de demanda estable y plurianual que amortigua a los proveedores frente a las fluctuaciones presupuestarias cíclicas.
Creciente Demanda de Armas de Ataque a Distancia en Zonas A2/AD en Disputa
Los misiles balísticos antibuque, los sistemas de superficie a aire de largo alcance y los radares de horizonte extendido desplegados por competidores de primer nivel obligan a las plataformas de ataque a lanzar desde más de 400 km. Armas como el Misil de Ataque Aire-Superficie de Largo Alcance Extendido proporcionan a las tripulaciones el alcance necesario manteniendo la precisión, una capacidad muy valorada por Japón, Australia y Filipinas.[3] Los sensores satelitales ahora orientan los misiles de ataque terrestre en tiempo casi real, mejorando el rendimiento en el tiempo sobre el objetivo. Las fuerzas aéreas regionales están modernizando sus flotas de aviones cisterna para ampliar las ventanas de permanencia de los tiradores de largo alcance, elevando aún más la demanda de municiones de ataque a distancia. Las leyes de transparencia en adquisiciones en varias democracias de Asia-Pacífico están acelerando las licitaciones competitivas y reduciendo las barreras para que los proveedores no tradicionales ganen posición. Durante el período de pronóstico, se espera que las armas de largo alcance capturen de manera constante participación presupuestaria de los sistemas de alcance medio establecidos.
Miniaturización que Permite Despliegues en UAV y Municiones de Merodeo
Las nuevas unidades inerciales microelectromecánicas (MEMS), los módulos de energía compactos y las carcasas compuestas ligeras permiten efectos de precisión en ojivas que pesan menos de 10 libras. Los UAV pequeños equipados con bastidores de lanzamiento múltiple ahora realizan ataques de precisión a una fracción del costo de las salidas convencionales. Las fuerzas armadas europeas están acelerando los sistemas merodeadores como resultado directo del conflicto Rusia-Ucrania; los proveedores nacionales se benefician de normas de certificación de aeronavegabilidad menos onerosas, ya que las plataformas se clasifican como municiones en lugar de aeronaves. La guía multimodal, que combina GNSS, sistemas inerciales y buscadores ópticos, mitiga el riesgo de interferencia, aumentando así la seguridad de la misión en espacio aéreo electromagnéticamente disputado. De cara al futuro, el software de enjambre debería aumentar el volumen de ataques simultáneos sin un aumento proporcional en la carga de trabajo del operador. La rentabilidad de los sistemas merodeadores los hace atractivos tanto para las grandes potencias como para los compradores con presupuesto limitado.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Sistemas contra-UAV y de guerra electrónica que degradan la guía por GPS | −1.1% | Global; concentrado en teatros de operaciones en disputa | Mediano plazo (2-4 años) |
| Regímenes de control de exportaciones (ITAR, MTCR) que limitan el mercado direccionable | −0.8% | Global; mayor efecto en el comercio entre aliados de EE. UU. | Largo plazo (≥ 4 años) |
| Fragilidad de la cadena de suministro de semiconductores que afecta a las unidades de guía | −0.7% | Global; agudo para los productores de electrónica de guía avanzada | Corto plazo (≤ 2 años) |
| Escalada de costos unitarios frente a municiones no guiadas | −0.6% | Global; los ejércitos con presupuesto limitado son los más afectados | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Regímenes de Control de Exportaciones (ITAR, MTCR) que Limitan el Mercado Direccionable
El Reglamento Internacional sobre el Tráfico de Armas impone tasas de registro, programas de cumplimiento y cuantiosas sanciones civiles que disuaden a los pequeños exportadores y ralentizan las campañas de ventas multinacionales.[4] Los umbrales del Régimen de Control de Tecnología de Misiles (MTCR) bloquean las transferencias de sistemas capaces de transportar cargas útiles de 500 kg o más a más de 300 km, afectando directamente a las municiones de precisión de alcance estratégico. Varios gobiernos europeos están respondiendo mediante el desarrollo de hojas de ruta de desarrollo soberano para reducir la dependencia de las aprobaciones de exportación de EE. UU. Si bien las transferencias de categorías del ITAR a las normas de Comercio han facilitado las exportaciones de armas pequeñas, las categorías de precisión guiada siguen estando estrictamente controladas debido a sus implicaciones estratégicas. Los largos plazos de tramitación de licencias complican los calendarios de producción justo a tiempo, lo que a menudo obliga a los principales contratistas a fabricar lotes especulativos por adelantado, inmovilizando capital de trabajo.
Sistemas contra UAV y de Guerra Electrónica que Degradan la Guía GPS
Los adversarios despliegan cada vez más inhibidores y falsificadores que apuntan a las bandas GPS civiles L1 y militares de código M, lo que obliga a los diseñadores de misiles a incorporar modos de guía redundantes. Los sensores inerciales interconectados, los algoritmos de seguimiento del terreno y los buscadores infrarrojos de imagen mitigan, pero no eliminan, los riesgos de denegación. La democratización de los kits de guerra electrónica (GE) de bajo costo significa que incluso los actores no estatales pueden erosionar la ventaja de precisión anteriormente monopolizada por los ejércitos de las grandes potencias. Los sistemas láser y de microondas contra UAV también desafían a las pequeñas municiones de merodeo, elevando los umbrales de supervivencia. La actualización de inventarios completos con receptores reforzados implica presupuestos de modernización sustanciales, lo que puede retrasar la adopción en fuerzas con restricciones fiscales. A mediano plazo, se requerirán cadenas de eliminación agnósticas en cuanto a guía que integren múltiples modalidades de sensores para mantener la precisión en zonas grises electromagnéticas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Sistemas de Merodeo Impulsan la InnovaciónLos misiles tácticos generaron el 40,31% de los ingresos de 2025, sustentando la porción más significativa de la participación del mercado de municiones de precisión guiada. Su posición consolidada se deriva de cadenas de suministro maduras y programas de formación de operadores establecidos en más de 50 naciones. Sin embargo, la ventaja en costo por neutralización de los sistemas merodeadores está remodelando las asignaciones presupuestarias, permitiendo a los comandantes sobrevolar los objetivos hasta confirmar la identificación. Las bombas guiadas se benefician de kits de modernización que actualizan los arsenales heredados, mientras que los misiles hipersónicos, aunque de menor volumen, absorben fondos de I+D debido a su valor como elemento de disuasión estratégica.
Se prevé que las municiones merodeadoras crezcan a una CAGR del 7,56%, la tasa más rápida en el mercado de municiones de precisión guiada, a medida que los clientes europeos y de Oriente Medio adoptan los conceptos de operación ucranianos. Su costo unitario es un orden de magnitud inferior al de los misiles de crucero, ampliando su aplicabilidad desde objetivos de alto valor hasta objetivos sensibles al tiempo. Por lo tanto, se espera que el tamaño del mercado de municiones de precisión guiada para las municiones merodeadoras aumente significativamente desde su base reducida en 2025. Los datos propietarios sobre los enlaces de datos destacan la expansión de la producción nacional en Alemania y Türkiye, mejorando la resiliencia del suministro. Los proveedores se centran en dispensadores de lanzamiento múltiple y lógica de enjambre automático para consolidar la diferenciación competitiva.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Plataforma de Lanzamiento:
Los Sistemas No Tripulados Transforman el DespliegueLos lanzadores aerotransportados, como cazas, bombarderos y plataformas de ala rotatoria, representaron el 42,87% de los ingresos en 2025, impulsados por flotas de aeronaves F-35, Rafale y Su-30 que llevan bastidores de precisión como equipamiento estándar. Las actualizaciones continuas de software bajo estándares de sistemas de misión abiertos permiten una integración rápida de armas sin costosas actualizaciones de aviónica. Sin embargo, la creciente reticencia de los operadores a arriesgar pilotos en combates de alta intensidad está desplazando la atención hacia los vehículos aéreos de combate no tripulados (UCAV).
Los lanzadores no tripulados, como los UAV de ala fija de altitud media y larga autonomía (MALE) y los minidrones de ala rotatoria, registrarán una CAGR del 9,50%, la más pronunciada entre las plataformas, a medida que los módulos de guía más pequeños hacen viables como tiradores a los drones de clase inferior a 25 kg. Las estaciones de control terrestre en contenedores y los enlaces SATCOM mejorados permiten el despliegue expedicionario con una huella logística mínima. La modularidad permite transiciones rápidas de roles, de vigilancia a ataque, reforzando el argumento para operaciones de alto ritmo en espacio aéreo disputado.
Por Subsistema:
La Adquisición de Objetivos Impulsa el CrecimientoLa electrónica de guía, navegación y control representó el 38,31% de los ingresos de 2025, subrayando su indispensabilidad para lograr el rendimiento de impacto directo; el valor unitario de los buscadores avanzados mantiene márgenes saludables a pesar de la intensa competencia. Las soluciones híbridas GNSS-inerciales dominan, pero los sistemas asistidos ópticamente emergentes están ganando terreno para escenarios de denegación de GPS. Los subsistemas de propulsión siguen, con motores de cohete de doble impulso que soportan cohetes de alcance extendido. La escasez de semiconductores ha complicado las cadenas de suministro, impulsando a los principales contratistas a obtener fuentes duales de ASIC y componentes de potencia GaN.
Se proyecta que los módulos de adquisición de objetivos registren una CAGR del 6,21%, la más rápida entre los subsistemas, a medida que la inteligencia artificial (IA) impulsa las tasas de reconocimiento de objetos en tiempo real. La fabricación indígena de sensores por parte de los principales contratistas europeos reduce la dependencia de las importaciones y protege los programas de los impactos de los controles de exportación. Por lo tanto, se espera que la participación del mercado de municiones de precisión guiada para los subsistemas de adquisición de objetivos aumente de forma incremental hasta 2031. Las mejoras simultáneas en la velocidad de procesamiento a bordo y la gestión térmica reducen los plazos de detección a disparo y amplían los envolopes de enfrentamiento.
Por Alcance:
Las Capacidades de Largo Alcance se AceleranLas armas de alcance medio (50 a 300 km) capturaron el 49,87% de la facturación de 2025, equilibrando costo y cobertura para la mayoría de las misiones de campo de batalla y defensa costera. Su popularidad se basa en la compatibilidad con los lanzadores y la doctrina existentes, garantizando una demanda ágil de los ciclos de reemplazo y recapitalización.
Se proyecta que los sistemas de largo alcance (más de 300 km) se expandan a una CAGR del 8,43%, impulsados por la necesidad de atacar nodos de alto valor sin entrar en los paraguas de defensa aérea del adversario. Está impulsado por contratos para misiles de crucero lanzados desde superficie y cohetes de alcance extendido. Los proyectos conjuntos europeos tienen como objetivo desplegar sistemas que superen los 1.000 km a principios de la década de 2030, lo que indica un impulso persistente.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Velocidad:
Los Sistemas Hipersónicos Lideran la InnovaciónLos proyectiles supersónicos mantuvieron una participación de mercado del 43,27% en 2025, aprovechando décadas de integración en plataformas y precedentes de exportación. Sus líneas de producción maduras ofrecen costos predecibles, una característica buscada por los ministerios sensibles al presupuesto. Sin embargo, su valor estratégico se ve gradualmente diluido por las defensas aéreas avanzadas capaces de interceptar objetivos a Mach 3.
Se proyecta que las armas hipersónicas crezcan a una CAGR del 10,29%, la más rápida en el mercado de municiones de precisión guiada, a pesar de que los precios unitarios superan los 10 millones de USD y los desafíos de protección térmica aún no están resueltos. Las pruebas de fuego real exitosas muestran el potencial para penetrar los escudos de defensa aérea integrada de primer nivel, desencadenando un gasto paralelo en interceptores contra hipersónicos. Los obstáculos de certificación y la escasez de materiales prolongan los ciclos de desarrollo, pero los beneficios de disuasión estratégica mantienen los programas bien financiados en EE. UU., China y Rusia.
Análisis Geográfico
Mercado de Municiones de Precisión Guiada en América del Norte
América del Norte generó el 39,92% de los ingresos de 2025, anclada por la financiación constante de los EE. UU. para el fuego de precisión de largo alcance y los paquetes de sostenimiento de múltiples millones de proyectiles. Canadá invierte en subvenciones de investigación especializadas en algoritmos de guía, mientras que los casos de Ventas Militares al Exterior (FMS) a aliados sostienen los volúmenes de producción entre los lotes nacionales. Los contratos de actualización dentro de la OTAN compensan parcialmente las leyes de control de exportaciones, que limitan la expansión hacia compradores no alineados pero bloquean los pedidos de estos.
Mercado de Municiones de Precisión Guiada en Asia-Pacífico
Asia-Pacífico está en camino de registrar la CAGR más rápida del 6,82%, ya que las disputas territoriales y la coerción en zona gris impulsan la demanda de opciones de ataque creíbles.[5] La Empresa de Armas Guiadas y Municiones Explosivas de Australia, las compensaciones del programa "Fabricar en India" de India y las actualizaciones de aviación embarcada de Japón sostienen colectivamente el gasto regional. El desembolso de modernización de 875 millones de USD de Filipinas incluye misiles antibuque de precisión, ampliando la base de clientes más allá de los principales gastadores habituales. Los programas opacos financiados por el Estado de China impulsan indirectamente las adquisiciones del Sudeste Asiático, ya que los países vecinos buscan la paridad disuasoria.
Mercado de Municiones de Precisión Guiada en EMEA
Europa equilibra las deficiencias de capacidad expuestas por la guerra en Ucrania con iniciativas de producción soberana. El Taurus Neo alemán de 2,10 mil millones de EUR (2,46 mil millones de USD) y el Foudre MLRS francés ejemplifican el giro desde la dependencia de las importaciones hacia la fabricación local. El impulso de la OTAN para destinar el 2% del PIB a defensa proporciona un viento de cola que debería mantener la CAGR regional en el 5,60% hasta 2031. En Oriente Medio y África, las percepciones de amenaza de los actores no estatales armados con precisión aceleran las compras ofensivas y defensivas, aunque el margen fiscal varía ampliamente con los ingresos de hidrocarburos.
Panorama Competitivo
Concentración del Mercado
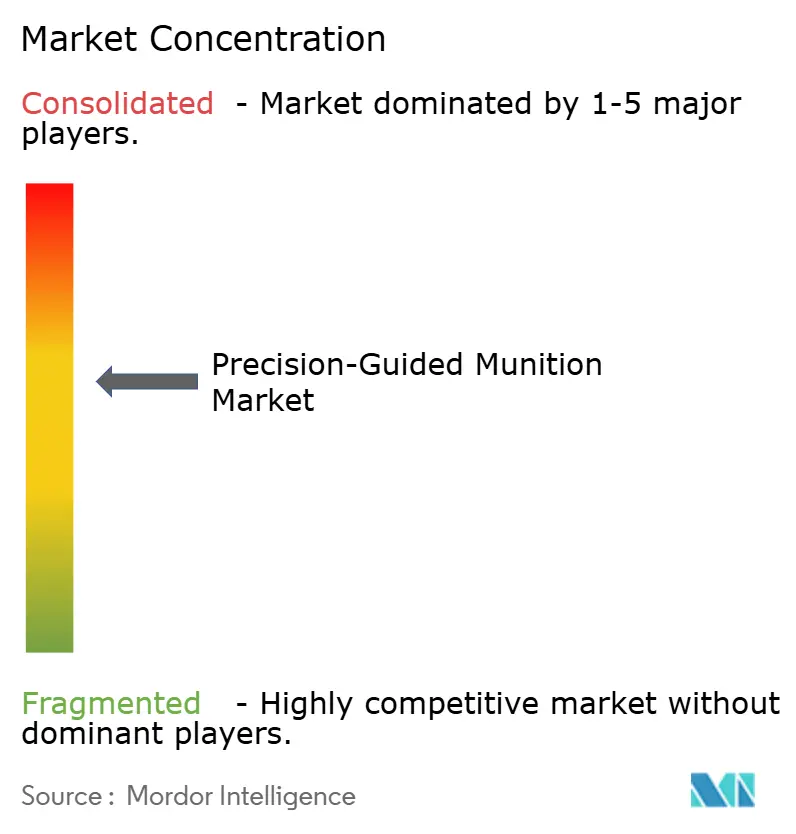
Los cinco principales proveedores, incluidos Lockheed Martin Corporation, RTX Corporation, Northrop Grumman Corporation, BAE Systems plc y The Boeing Company, representaron colectivamente una participación significativa de los ingresos de 2025, lo que indica un campo moderadamente concentrado. Los actores establecidos aprovechan décadas de conocimiento clasificado, flujos de sostenimiento cautivos y cadenas de herramientas de software propietarias para asegurar contratos de seguimiento. Las fusiones verticales, como la adquisición por parte de los principales contratistas de proveedores de componentes de radiofrecuencia, tienen como objetivo proteger los programas de la escasez de semiconductores.
Entre los nuevos competidores se encuentran ASELSAN y Roketsan de Türkiye, que combinan el respaldo gubernamental con costos laborales competitivos para superar a los competidores occidentales en licitaciones de exportación. El modelo de consorcio, visto en los Efectores de Nueva Generación Europeos, agrupa el riesgo de I+D y acelera la transición tecnológica. Como ilustra el fondo de defensa de 675 millones de USD de Godspeed Capital, los flujos de capital privado señalan un creciente apetito inversor por los nichos de guía y propulsión.
Los movimientos estratégicos se centran en expansiones de capacidad y digitalización. Lockheed Martin inauguró una nueva línea de ensamblaje en Alabama para el Misil de Ataque de Precisión, añadiendo 50.000 pies cuadrados de espacio de mecanizado automatizado. MBDA implementó instrucciones de trabajo con realidad aumentada que redujeron los tiempos de fabricación en un 25%. La victoria de Northrop Grumman en el Interceptor de Fase de Planeo posiciona a la empresa como un pionero en la defensa contra hipersónicos, un dominio considerado como la próxima frontera de múltiples miles de millones de dólares.
Líderes de la Industria de Munición de Precisión Guiada
-
Lockheed Martin Corporation
-
RTX Corporation
-
The Boeing Company
-
Northrop Grumman Corporation
-
BAE Systems plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Municiones de Precisión Guiada Empresas cubiertas en este informe
- Lockheed Martin Corporation
- RTX Corporation
- The Boeing Company
- Northrop Grumman Corporation
- BAE Systems plc
- Thales Group
- MBDA
- Saab AB
- Israel Aerospace Industries Ltd.
- Rafael Advanced Defense Systems Ltd.
- L3Harris Technologies, Inc.
- Kongsberg Defence & Aerospace (Kongsberg Gruppen ASA)
- Elbit Systems Ltd.
- General Dynamics Corporation
- Hanwha Corporation
- Bharat Dynamics Limited
- Mitsubishi Heavy Industries, Ltd.
- Diehl Stiftung & Co. KG
- Leonardo S.p.A.
- ASELSAN A.Ş.
Desarrollos recientes de la industria en Mercado de Municiones de Precisión Guiada
- Agosto de 2026: AeroVironment, Inc. recibió una orden de entrega de 51 millones de USD del Ejército de los Estados Unidos para sistemas adicionales de municiones merodeadoras Switchblade® 600 Block 2. La orden también incluye sistemas Switchblade 600 Block 1 para apoyar una FMS a un aliado clave de los EE. UU.
- Abril de 2025: Lockheed Martin obtuvo un contrato de producción de 4,94 mil millones de USD para el Misil de Ataque de Precisión, garantizando visibilidad de fabricación plurianual.
- Marzo de 2025: Lockheed Martin obtuvo un contrato de producción de 4,94 mil millones de USD para el Misil de Ataque de Precisión, garantizando visibilidad de fabricación plurianual.
- Marzo de 2025: Lockheed Martin obtuvo un contrato de producción de 4,94 mil millones de USD para el Misil de Ataque de Precisión, garantizando visibilidad de fabricación plurianual.
- Marzo de 2025: ASELSAN presentó el kit de guía GÖZDE que convierte las bombas Mk-82 en proyectiles de precisión de doble modo.
Alcance del Informe Global del Mercado de Munición de Precisión Guiada
Las municiones de precisión guiada (MPG), comúnmente conocidas como "armas inteligentes", son sistemas militares avanzados equipados con sistemas integrados de guía y control que las dirigen activamente hacia los objetivos designados. A diferencia de las bombas no guiadas convencionales, que dependen únicamente de trayectorias balísticas, las MPG utilizan tecnologías como el GPS, los sistemas de navegación inercial (INS), la guía láser y el radar para mejorar la precisión, aumentar la eficiencia de los ataques y minimizar los daños colaterales.
El mercado de municiones de precisión guiada está segmentado por tipo de producto, plataforma de lanzamiento, subsistema, alcance, velocidad y geografía. Por tipo de producto, el mercado está segmentado en misiles tácticos, cohetes guiados y proyectiles de artillería, bombas guiadas, municiones merodeadoras, misiles interceptores, torpedos y misiles hipersónicos. Por plataforma de lanzamiento, el mercado está segmentado en sistemas aerotransportados, terrestres, navales y no tripulados. Por alcance, el mercado está segmentado en corto alcance, alcance medio y largo alcance. Por velocidad, el mercado está segmentado en subsónico, supersónico e hipersónico. El informe también cubre los tamaños de mercado y los pronósticos para el mercado de municiones de precisión guiada en los principales países de las regiones. Para cada segmento, el tamaño del mercado se proporciona en términos de valor (USD).
Resumen de la segmentación
| Misiles Tácticos |
| Cohetes Guiados y Proyectiles de Artillería |
| Bombas Guiadas (Municiones de Precisión Guiada/Bombas Inteligentes) |
| Municiones de Merodeo |
| Misiles Interceptores |
| Torpedos |
| Misiles Hipersónicos |
| Aérea |
| Terrestre |
| Naval |
| Sistemas No Tripulados |
| Sistemas de Guía y Navegación |
| Sistemas de Adquisición de Objetivos |
| Sistemas de Propulsión |
| Ojivas |
| Sistemas de Suministro de Energía |
| Corto Alcance (Menos de 50 km) |
| Alcance Medio (50 a 300 km) |
| Largo Alcance (Más de 300 km) |
| Subsónico |
| Supersónico |
| Hipersónico |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Reino Unido | |
| Francia | ||
| Alemania | ||
| Italia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Resto de América del Sur | ||
| Oriente Medio y África | Oriente Medio | Arabia Saudita |
| Israel | ||
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Resto de África | ||
| Por Tipo de Producto | Misiles Tácticos | ||
| Cohetes Guiados y Proyectiles de Artillería | |||
| Bombas Guiadas (Municiones de Precisión Guiada/Bombas Inteligentes) | |||
| Municiones de Merodeo | |||
| Misiles Interceptores | |||
| Torpedos | |||
| Misiles Hipersónicos | |||
| Por Plataforma de Lanzamiento | Aérea | ||
| Terrestre | |||
| Naval | |||
| Sistemas No Tripulados | |||
| Por Subsistema | Sistemas de Guía y Navegación | ||
| Sistemas de Adquisición de Objetivos | |||
| Sistemas de Propulsión | |||
| Ojivas | |||
| Sistemas de Suministro de Energía | |||
| Por Alcance | Corto Alcance (Menos de 50 km) | ||
| Alcance Medio (50 a 300 km) | |||
| Largo Alcance (Más de 300 km) | |||
| Por Velocidad | Subsónico | ||
| Supersónico | |||
| Hipersónico | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| Europa | Reino Unido | ||
| Francia | |||
| Alemania | |||
| Italia | |||
| Rusia | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japón | |||
| Corea del Sur | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| América del Sur | Brasil | ||
| Resto de América del Sur | |||
| Oriente Medio y África | Oriente Medio | Arabia Saudita | |
| Israel | |||
| Emiratos Árabes Unidos | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Resto de África | |||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de munición de precisión guiada en 2025?
El tamaño del mercado de municiones de precisión guiada fue valorado en 37,48 mil millones de USD en 2025 y se prevé que crezca desde 39,60 mil millones de USD en 2026 hasta alcanzar los 52,48 mil millones de USD en 2031, registrando una CAGR del 5,79% durante el período de pronóstico (2026-2031).
¿Qué segmento de producto crece más rápido hasta 2031?
Se espera que las municiones de merodeo avancen a una CAGR del 7,56%, superando a todos los demás productos.
¿Qué región registra el crecimiento más rápido?
Asia-Pacífico lidera con una CAGR del 6,82% debido a las tensiones territoriales y los programas de modernización.
¿Cuáles son las principales restricciones para la expansión del mercado?
Los estrictos regímenes de control de exportaciones y los sistemas de guerra electrónica que degradan la guía por GPS ejercen el mayor freno.
¿Quiénes son los principales proveedores?
Lockheed Martin Corporation, RTX Corporation, Northrop Grumman Corporation, BAE Systems plc y The Boeing Company controlan colectivamente aproximadamente el 55% de los ingresos de 2025.
¿Por qué las armas hipersónicas atraen inversiones?
Su capacidad para penetrar defensas aéreas avanzadas a velocidades superiores a Mach 5 impulsa tanto las adquisiciones ofensivas como la I+D contra hipersónica.