
Tamanho e Participação do Mercado de Munição de Precisão Guiada
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 39.60 Bilhões de dólares |
| Tamanho do Mercado (2031) | 52.48 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.79 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Munição de Precisão Guiada por Mordor Intelligence
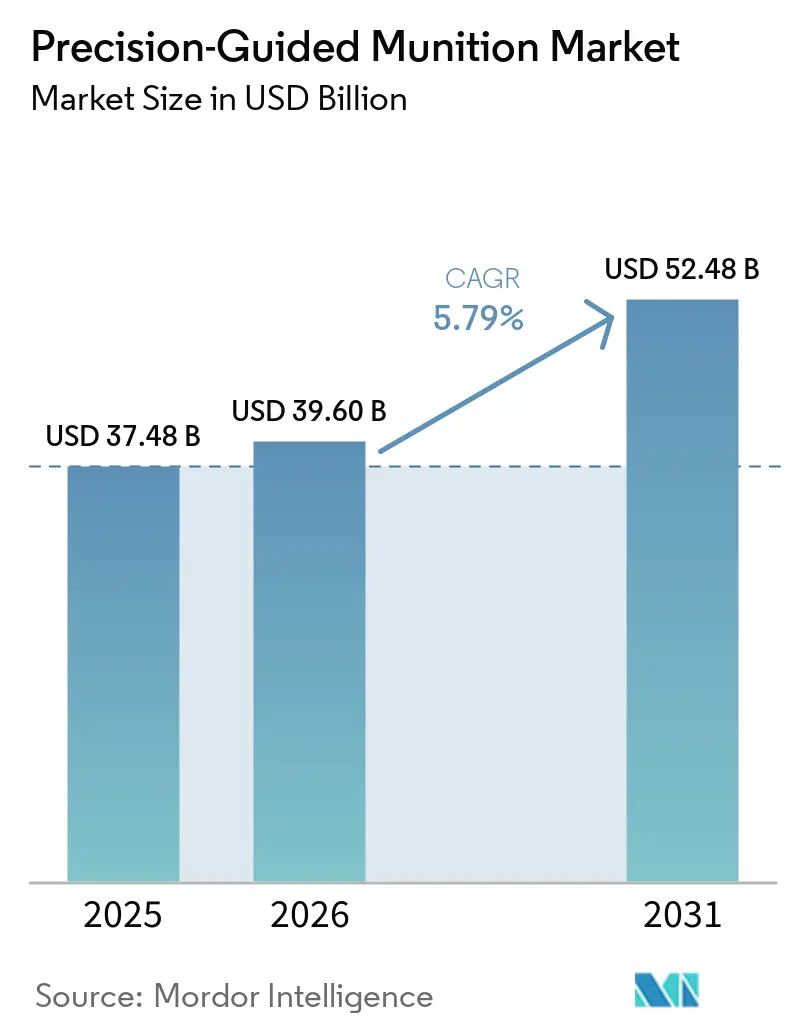
O tamanho do mercado de munições de precisão guiada foi avaliado em 37,48 bilhões de USD em 2025 e está previsto para crescer de 39,60 bilhões de USD em 2026 até atingir 52,48 bilhões de USD em 2031, registrando um CAGR de 5,79% durante o período de previsão (2026-2031). Os ministérios da defesa priorizam capacidades de ataque à distância para neutralizar redes de negação de acesso/área (A2/AD), estimular a produção doméstica e reduzir danos colaterais em conflitos assimétricos. Contratos de aquisição plurianuais, como o contrato de 4,94 bilhões de USD do Exército dos EUA para o Míssil de Ataque de Precisão, sustentam um robusto pipeline de pedidos. A miniaturização abre novas opções de implantação para veículos aéreos não tripulados (VANTs), enquanto arquiteturas modulares de sistemas abertos encurtam os ciclos de atualização e reduzem os custos do ciclo de vida. Restrições de capacidade industrial e escassez de semicondutores continuam a frear a produção, mas investimentos em manufatura digital e análise preditiva estão gradualmente aliviando esses gargalos.
Principais Conclusões do Relatório
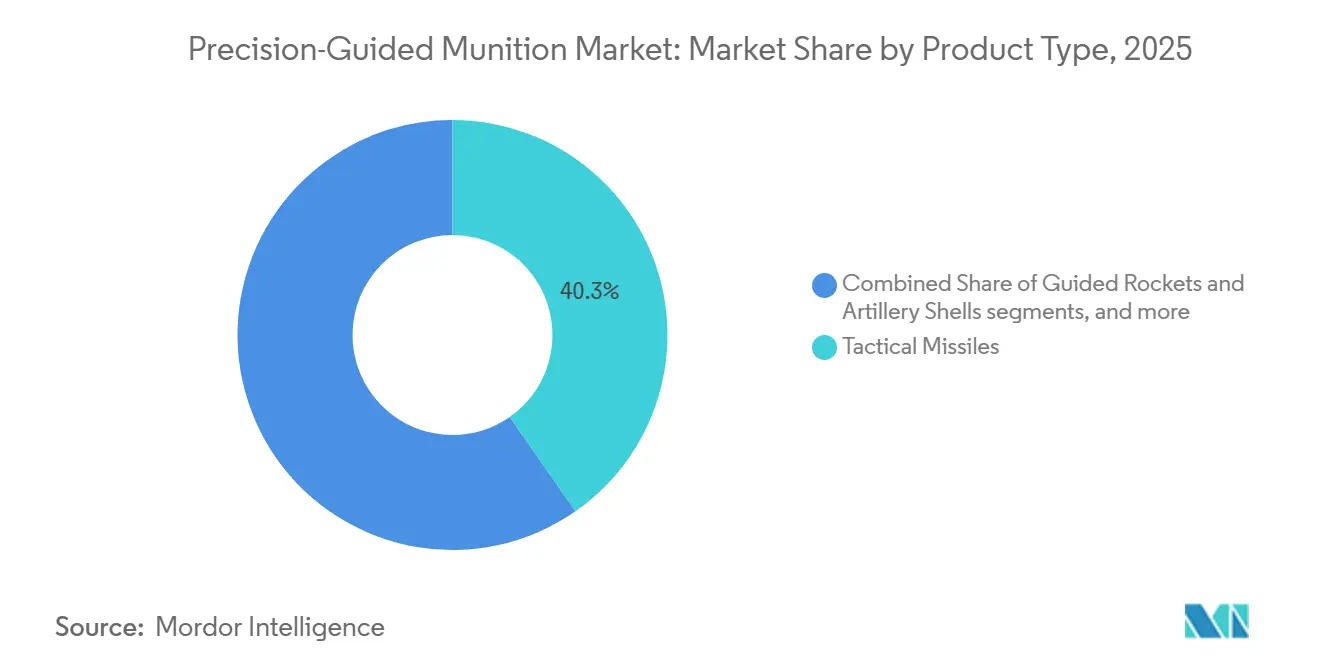
- Por tipo de produto, os mísseis táticos lideraram o mercado de munições de precisão guiada, representando 40,31% da participação de mercado em 2025. Em contrapartida, as munições de patrulha estão projetadas para expandir a um CAGR de 7,56% até 2031.
- Por plataforma de lançamento, os sistemas aerotransportados representaram 42,87% do mercado de munições de precisão guiada em 2025, mantendo sua posição de liderança devido às integrações com aeronaves de caça e bombardeiros. Os sistemas não tripulados estão previstos para crescer a um CAGR de 9,50% até 2031, à medida que classes menores de VANTs recebem cargas úteis de precisão.
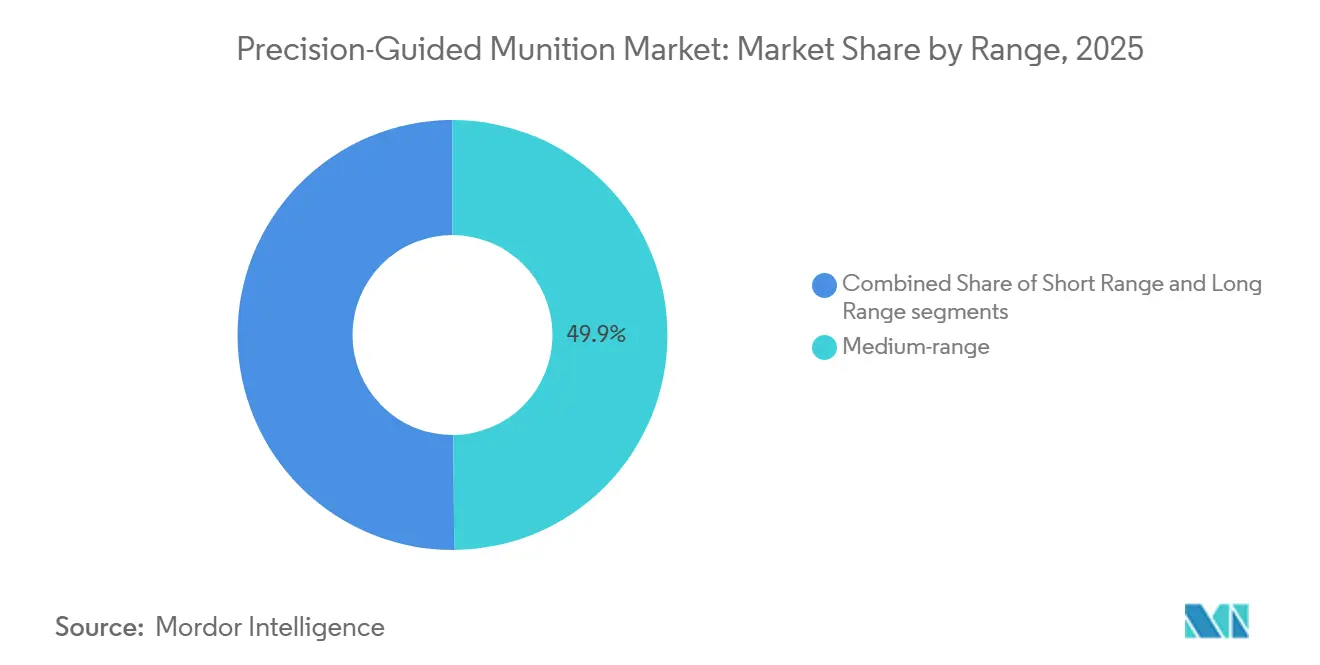
- Por alcance, as armas de médio alcance (50 a 300 km) capturaram 49,87% da receita em 2025, liderando a categoria de alcance, enquanto as armas de longo alcance (superior a 300 km) estão previstas para crescer a um CAGR de 8,43% até 2031.
- Por velocidade, os sistemas supersônicos detinham uma participação de 43,27% em 2025, a maior dentro da segmentação por velocidade, enquanto os sistemas hipersônicos estão previstos para registrar um CAGR de 10,29%, o mais rápido entre todas as classes de velocidade.
- Por subsistema, as unidades de guiamento e navegação entregaram 38,31% da receita de 2025, liderando as contribuições de subsistemas, enquanto os módulos de aquisição de alvos estão previstos para crescer a um CAGR de 6,21% até 2031, à medida que a inteligência artificial (IA) aprimora o desempenho dos buscadores.
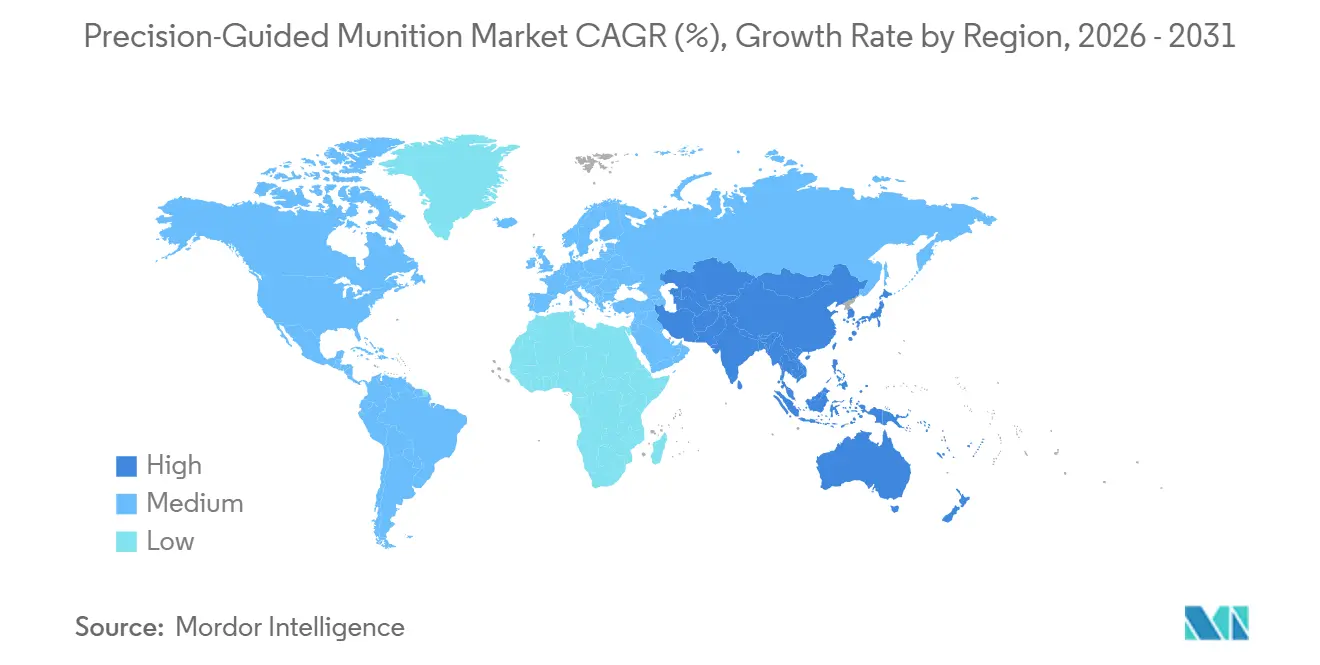
- Por geografia, a América do Norte representou 39,92% da receita em 2025, permanecendo o maior comprador regional, enquanto a Ásia-Pacífico está prevista para crescer a um CAGR de 6,82% até 2031, impulsionada por rápidos programas de modernização das forças armadas.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Programas de modernização do Departamento de Defesa dos EUA e aliados | + 1.80% | América do Norte e Europa; transbordamento para parceiros AUKUS | Longo prazo (≥ 4 anos) |
| Crescente demanda por armas de ataque à distância em zonas A2/AD contestadas | + 1.50% | Núcleo na Ásia-Pacífico; transbordamento para o Oriente Médio | Médio prazo (2-4 anos) |
| Aumento da guerra assimétrica e necessidade de ataques cirúrgicos | + 1.20% | Global; adoção inicial na Ucrânia, Oriente Médio, Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Miniaturização que permite implantação em VANTs e munições de patrulha | + 0.90% | Global | Curto prazo (≤ 2 anos) |
| Reconhecimento de alvos habilitado por IA melhorando a probabilidade de acerto | + 0.70% | América do Norte, Europa, mercados avançados da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Surgimento de kits de planagem de baixo custo para bombas legadas | + 0.60% | Global, especialmente compradores de defesa emergentes | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Guerra Assimétrica e Demanda por Ataques Cirúrgicos
Armas de precisão com probabilidades de erro circular inferiores a 10 m permitem que os comandantes neutralizem alvos de alto valor ocultos em terreno urbano, limitando os danos colaterais. A experiência de campo de batalha da Ucrânia sublinhou o retorno operacional, forçando as grandes potências e os estados menores a acumular capacidades comparáveis.[1] A letalidade crescente de atores não estatais equipados com foguetes precisos leva as forças militares regionais a investir em ativos ofensivos de precisão e defesas antimísseis em camadas. Como resultado, os orçamentos de aquisição favorecem cada vez mais munições guiadas em detrimento das não guiadas, comprimindo a pegada logística de operações sustentadas. Espera-se que a tendência se fortaleça à medida que a urbanização e o escrutínio midiático amplificam o custo estratégico das baixas civis. A integração contínua de buscadores de modo duplo garante confiabilidade quando o GPS é bloqueado por interferência eletrônica, ampliando ainda mais a lacuna de capacidade em relação ao armamento legado.
Programas de Modernização do Departamento de Defesa dos EUA e de Aliados
O Míssil de Ataque de Precisão do Exército dos EUA, o projétil multimissão SM-6 da Marinha e programas aliados, como o Taurus Neo da Alemanha, representam coletivamente o investimento mais significativo em munições guiadas desde a Guerra Fria. Os padrões de sistemas abertos modulares aprimoram a agilidade de atualização, permitindo a renovação de eletrônicos sem descartar células ou lançadores. As iniciativas de interoperabilidade no âmbito dos Acordos de Padronização da OTAN criam economias de compra em volume e reduzem os preços unitários para os membros do consórcio. No entanto, depoimentos no Congresso destacam limitações na base industrial, compelindo as principais contratadas a adotar gêmeos digitais e manufatura aditiva para aumentar a produção.[2] Investimentos paralelos do Japão e da Austrália em linhas de produção domésticas melhoram a segurança do fornecimento e diversificam o conjunto de fornecedores. Esses roteiros sincronizados fornecem um horizonte de demanda estável e plurianual que protege os fornecedores contra oscilações orçamentárias cíclicas.
Crescente Demanda por Armas de Ataque à Distância em Zonas A2/AD Contestadas
Mísseis balísticos antinaviação, sistemas de superfície para ar de longo alcance e radares além do horizonte implantados por concorrentes de nível equivalente forçam as plataformas de ataque a lançar de além de 400 km. Armas como o Míssil de Ataque Ar-Superfície de Alcance Estendido fornecem às tripulações o alcance necessário mantendo a precisão, uma capacidade altamente valorizada pelo Japão, Austrália e Filipinas.[3] Sensores baseados em satélite agora orientam mísseis de ataque terrestre em tempo quase real, melhorando o desempenho de tempo sobre o alvo. As forças aéreas regionais estão modernizando suas frotas de reabastecimento aéreo para estender as janelas de permanência dos atiradores de longo alcance, elevando ainda mais a demanda por armamento de ataque à distância. As leis de transparência em aquisições em várias democracias da Ásia-Pacífico estão acelerando licitações competitivas e reduzindo as barreiras para que fornecedores não tradicionais ganhem espaço. Ao longo do período de previsão, espera-se que as armas de longo alcance capturem progressivamente participação orçamentária dos incumbentes de médio alcance.
Miniaturização que Permite Implantações em VANTs e Munições de Patrulha
Novas unidades inerciais microeletromecânicas (MEMS), módulos de energia compactos e invólucros compostos leves permitem efeitos de precisão em ogivas com peso inferior a 10 libras. Pequenos VANTs equipados com racks de lançamento múltiplo agora realizam ataques precisos a uma fração do custo das missões legadas. As forças armadas europeias estão acelerando os sistemas de patrulha como resultado direto do conflito Rússia-Ucrânia; os fornecedores domésticos se beneficiam de regras de certificação de aeronavegabilidade menos onerosas, pois as plataformas são classificadas como munições e não como aeronaves. O guiamento multimodal, combinando GNSS, inercial e buscadores ópticos, mitiga o risco de interferência eletrônica, aumentando assim a garantia de missão em espaço aéreo eletromagneticamente contestado. Olhando para o futuro, o software de enxame deverá aumentar o volume de ataques simultâneos sem um aumento proporcional na carga de trabalho do operador. A relação custo-benefício dos sistemas de patrulha os torna atraentes tanto para as grandes potências quanto para compradores com orçamentos limitados.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Sistemas contra VANTs e de guerra eletrônica degradando o guiamento por GPS | −1.1% | Global; concentrado em teatros contestados | Médio prazo (2-4 anos) |
| Regimes de controle de exportações (ITAR, MTCR) limitando o mercado endereçável | −0.8% | Global; efeito mais forte no comércio entre os EUA e aliados | Longo prazo (≥ 4 anos) |
| Fragilidade da cadeia de suprimentos de semicondutores impactando as unidades de guiamento | −0.7% | Global; agudo para produtores de eletrônicos de guiamento avançado | Curto prazo (≤ 2 anos) |
| Escalada dos custos unitários em relação às munições não guiadas | −0.6% | Global; forças militares com orçamento limitado são as mais afetadas | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Regimes de Controle de Exportação (ITAR, MTCR) Limitando o Mercado Endereçável
O Regulamento Internacional sobre o Tráfico de Armas impõe taxas de registro, programas de conformidade e pesadas penalidades civis que desencorajam pequenos exportadores e retardam campanhas de vendas multinacionais.[4] Os limites do Regime de Controle de Tecnologia de Mísseis (MTCR) bloqueiam transferências de sistemas capazes de entregar cargas úteis de 500 kg ou mais além de 300 km, afetando diretamente as munições de precisão de alcance estratégico. Vários governos europeus estão respondendo com o desenvolvimento de roteiros soberanos para reduzir a dependência das aprovações de exportação dos EUA. Embora as transferências de categorias do ITAR para as regras do Departamento de Comércio tenham facilitado as exportações de armas leves, as categorias de munições de precisão guiada permanecem rigidamente controladas devido às suas implicações estratégicas. Os longos prazos de licenciamento complicam os cronogramas de produção just-in-time, frequentemente forçando as principais contratadas a produzir lotes especulativos com antecedência, imobilizando capital de giro.
Sistemas Contra VANTs e de Guerra Eletrônica Degradando o Guiamento por GPS
Os adversários implantam cada vez mais bloqueadores e falsificadores que visam as bandas GPS L1 civis e M-code militares, compelindo os projetistas de mísseis a incorporar modos de guiamento redundantes. Sensores inerciais interligados, algoritmos de seguimento de terreno e buscadores infravermelhos de imagem mitigam, mas não eliminam, os riscos de negação. A democratização de kits de guerra eletrônica de baixo custo significa que até mesmo atores não estatais podem corroer a vantagem de precisão anteriormente monopolizada pelas forças militares das grandes potências. Os sistemas laser e de micro-ondas contra VANTs também desafiam as pequenas munições de patrulha, elevando os limites de sobrevivência. A atualização de inventários inteiros com receptores reforçados envolve orçamentos substanciais de retrofit, o que pode atrasar a adoção em forças com restrições fiscais. No médio prazo, cadeias de destruição agnósticas em relação ao guiamento, integrando múltiplas modalidades de sensores, serão necessárias para sustentar a precisão em zonas cinzentas eletromagnéticas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Sistemas de Patrulha Impulsionam a InovaçãoOs mísseis táticos geraram 40,31% da receita de 2025, sustentando a fatia mais significativa da participação de mercado de munições de precisão guiada. Sua posição consolidada decorre de cadeias de suprimentos maduras e pipelines estabelecidos de treinamento de operadores em mais de 50 nações. No entanto, a vantagem de custo por eliminação dos sistemas de patrulha está remodelando as alocações orçamentárias, permitindo que os comandantes permaneçam sobre os alvos até que a identificação seja confirmada. As bombas guiadas se beneficiam de kits de retrofit que modernizam os estoques legados, enquanto os mísseis hipersônicos, embora menores em volume, desviam recursos de P&D devido ao seu valor de dissuasão estratégica.
As munições de patrulha estão previstas para crescer a um CAGR de 7,56%, a taxa mais rápida no mercado de munições de precisão guiada, à medida que clientes europeus e do Oriente Médio adotam os conceitos de operação ucranianos. Seu custo unitário é inferior ao dos mísseis de cruzeiro por uma ordem de magnitude, ampliando sua aplicabilidade de alvos de alto valor para alvos sensíveis ao tempo. Portanto, espera-se que o tamanho do mercado de munições de precisão guiada para munições de patrulha aumente significativamente a partir de sua base baixa em 2025. Os dados proprietários de links de dados destacam a expansão da produção doméstica na Alemanha e na Türkiye, melhorando a resiliência do fornecimento. Os fornecedores estão se concentrando em dispensadores de lançamento múltiplo e lógica de enxame automático para consolidar a diferenciação competitiva.



Por Plataforma de Lançamento:
Sistemas Não Tripulados Transformam a ImplantaçãoOs lançadores aerotransportados, como caças, bombardeiros e plataformas de asa rotativa, representaram 42,87% da receita em 2025, impulsionados por frotas de aeronaves F-35, Rafale e Su-30 que carregam racks de precisão como equipamento padrão. Atualizações contínuas de software sob padrões de sistemas de missão aberta permitem a integração rápida de armas sem onerosas atualizações de aviônica. No entanto, a crescente relutância dos operadores em arriscar pilotos em combates de alta intensidade está deslocando a atenção para veículos aéreos de combate não tripulados (VACNTs).
Os lançadores não tripulados, como VANTs de asa fixa MALE e mini-drones de asa rotativa, registrarão um CAGR de 9,50%, o mais acentuado entre as plataformas, à medida que módulos de guiamento menores tornam os drones da classe abaixo de 25 kg atiradores viáveis. Estações de controle terrestre em contêineres e links SATCOM aprimorados permitem implantação expedicionária com pegada logística mínima. A modularidade permite transições rápidas de função de vigilância para ataque, reforçando o argumento para operações de alto ritmo em espaço aéreo contestado.
Por Subsistema:
Aquisição de Alvos Impulsiona o CrescimentoOs eletrônicos de guiamento, navegação e controle representaram 38,31% da receita de 2025, sublinhando sua indispensabilidade para alcançar o desempenho de acerto-para-destruição; o valor unitário dos buscadores avançados mantém margens saudáveis apesar da forte concorrência. As soluções híbridas GNSS-inerciais dominam, mas os sistemas com auxílio óptico emergentes estão ganhando espaço em cenários de negação de GPS. Os subsistemas de propulsão seguem, com motores de foguete de duplo pulso suportando foguetes de alcance estendido. A escassez de semicondutores complicou as cadeias de suprimentos, levando as principais contratadas a buscar fontes duplas de ASICs e componentes de energia GaN.
Os módulos de aquisição de alvos estão projetados para registrar um CAGR de 6,21%, o mais rápido entre os subsistemas, à medida que a inteligência artificial (IA) aumenta as taxas de reconhecimento de objetos em tempo real. A fabricação indígena de sensores pelas principais contratadas europeias reduz a dependência de importações e protege os programas de choques de controle de exportações. Portanto, espera-se que a participação do mercado de munições de precisão guiada para subsistemas de aquisição de alvos aumente incrementalmente até 2031. Melhorias simultâneas na velocidade de processamento a bordo e no gerenciamento térmico reduzem os prazos de detecção para disparo e ampliam os envelopes de engajamento.
Por Alcance:
Capacidades de Longo Alcance se AceleramAs armas de médio alcance (50 a 300 km) capturaram 49,87% do faturamento de 2025, equilibrando custo e cobertura para a maioria das missões de campo de batalha e defesa costeira. Sua popularidade repousa na compatibilidade com lançadores e doutrinas existentes, garantindo demanda ágil proveniente de ciclos de substituição e recapitalização.
Os sistemas de longo alcance (superior a 300 km) estão projetados para expandir a um CAGR de 8,43%, impulsionados pelo imperativo de engajar nós de alto valor sem entrar nos guarda-chuvas de defesa aérea adversários. É impulsionado por contratos para mísseis de cruzeiro lançados de superfície e foguetes de alcance estendido. Os projetos conjuntos europeus visam implantar sistemas que excedam 1.000 km no início da década de 2030, sinalizando um impulso persistente.

Por Velocidade:
Sistemas Hipersônicos Lideram a InovaçãoOs projéteis supersônicos retiveram 43,27% de participação de mercado em 2025, capitalizando décadas de integração de plataformas e precedentes de exportação. Suas linhas de produção maduras entregam custos previsíveis, uma característica buscada por ministérios sensíveis ao orçamento. No entanto, seu valor estratégico é gradualmente diluído por defesas aéreas avançadas capazes de interceptar alvos a Mach 3.
As armas hipersônicas estão projetadas para crescer a um CAGR de 10,29%, o mais rápido no mercado de munições de precisão guiada, apesar de preços unitários superiores a 10 milhões de USD e desafios não resolvidos de proteção térmica. Testes de tiro real bem-sucedidos mostram potencial para penetrar escudos de defesa aérea integrada de primeiro nível, desencadeando gastos paralelos em interceptores contra hipersônicos. Os obstáculos de certificação e a escassez de materiais prolongam os ciclos de desenvolvimento, mas os benefícios de dissuasão estratégica mantêm os programas bem financiados nos EUA, China e Rússia.
Análise Geográfica
Mercado de Munições de Precisão Guiada da América do Norte
A América do Norte gerou 39,92% da receita de 2025, ancorada pelo financiamento consistente dos EUA para fogo de precisão de longo alcance e pacotes de sustentação de múltiplos milhões de projéteis. O Canadá investe em bolsas de pesquisa de nicho em algoritmos de guiamento, enquanto os casos de Vendas Militares ao Exterior (FMS) para aliados sustentam os volumes de produção entre os lotes domésticos. Os contratos de atualização dentro da OTAN compensam parcialmente as leis de controle de exportações, que limitam a expansão para compradores não alinhados, mas bloqueiam pedidos deles.
Mercado de Munições de Precisão Guiada da Ásia-Pacífico
A Ásia-Pacífico está no caminho para o CAGR mais rápido de 6,82%, à medida que disputas territoriais e coerção em zona cinzenta estimulam a demanda por opções de ataque críveis.[5] A Empresa de Armas Guiadas e Munições Explosivas da Austrália, as compensações do programa "Faça na Índia" e as atualizações de aviação embarcada do Japão sustentam coletivamente os gastos regionais. O desembolso de modernização de 875 milhões de USD das Filipinas inclui mísseis de precisão antinaviação, ampliando a base de clientes além dos principais gastadores habituais. Os programas opacos financiados pelo Estado da China alimentam indiretamente as aquisições do Sudeste Asiático, à medida que os vizinhos buscam paridade de dissuasão.
Mercado de Munições de Precisão Guiada da EMEA
A Europa equilibra as lacunas de capacidade expostas pela guerra na Ucrânia com iniciativas de produção soberana. O Taurus Neo alemão de 2,10 bilhões de EUR (2,46 bilhões de USD) e o Foudre MLRS francês exemplificam a mudança da dependência de importações para a fabricação local. O impulso da OTAN para 2% do PIB em gastos com defesa fornece um vento favorável que deverá manter o CAGR regional em 5,60% até 2031. No Oriente Médio e na África, as percepções de ameaça de atores não estatais armados com precisão aceleram as compras ofensivas e defensivas, embora a margem fiscal varie amplamente com as receitas de hidrocarbonetos.
Cenário Competitivo
Concentração do Mercado
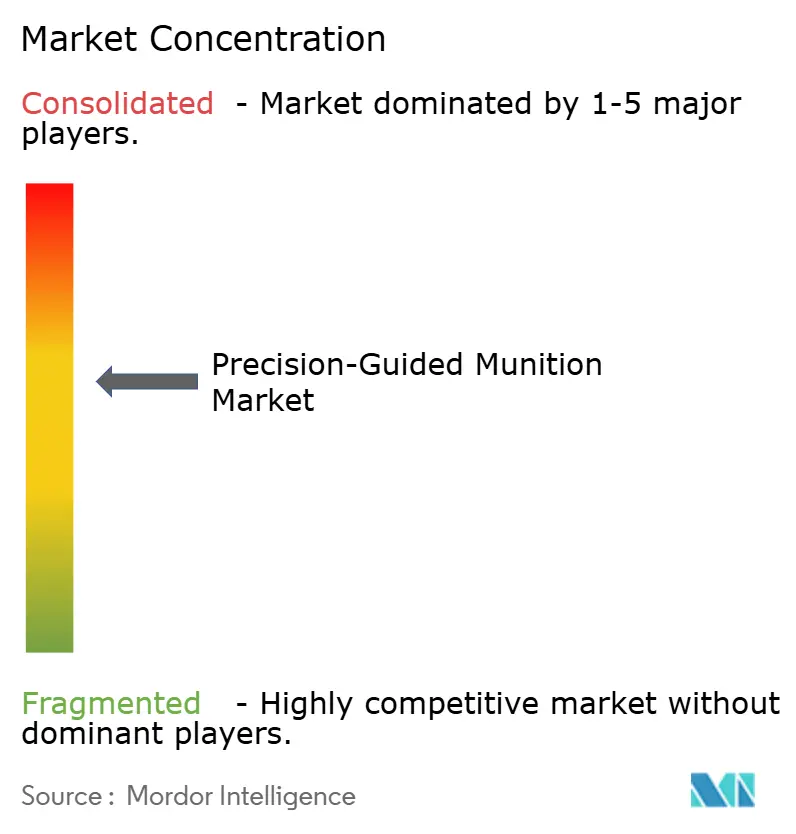
Os cinco principais fornecedores, incluindo Lockheed Martin Corporation, RTX Corporation, Northrop Grumman Corporation, BAE Systems plc e The Boeing Company, representaram coletivamente uma participação significativa da receita de 2025, indicando um campo moderadamente concentrado. Os incumbentes alavancam décadas de conhecimento classificado, fluxos cativos de sustentação e cadeias de ferramentas de software proprietárias para garantir contratos subsequentes. Fusões verticais, como as principais contratadas adquirindo fornecedores de componentes de radiofrequência, visam proteger os programas de escassezes de semicondutores.
Os desafiantes emergentes incluem a ASELSAN e a Roketsan da Türkiye, que combinam apoio governamental com custos de mão de obra competitivos para superar os concorrentes ocidentais em licitações de exportação. O modelo de consórcio, visto nos Efetores de Próxima Geração Europeus, agrupa o risco de P&D e acelera a transição tecnológica. Como ilustrado pelo fundo de defesa de 675 milhões de USD da Godspeed Capital, os influxos de capital privado sinalizam um crescente apetite dos investidores por empresas de nicho em guiamento e propulsão.
Os movimentos estratégicos estão centrados em expansões de capacidade e digitalização. A Lockheed Martin inaugurou uma nova linha de montagem no Alabama para o Míssil de Ataque de Precisão, adicionando 50.000 pés quadrados de espaço de usinagem automatizada. A MBDA implementou instruções de trabalho em realidade aumentada que reduziram os tempos de montagem em 25%. A vitória do Interceptor de Fase de Planeio da Northrop Grumman posiciona a empresa como pioneira em contra-hipersônicos, um domínio visto como a próxima fronteira de múltiplos bilhões de dólares.
Líderes do Setor de Munição de Precisão Guiada
-
Lockheed Martin Corporation
-
RTX Corporation
-
The Boeing Company
-
Northrop Grumman Corporation
-
BAE Systems plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Munição de Precisão Guiada Empresas cobertas neste relatório
- Lockheed Martin Corporation
- RTX Corporation
- The Boeing Company
- Northrop Grumman Corporation
- BAE Systems plc
- Thales Group
- MBDA
- Saab AB
- Israel Aerospace Industries Ltd.
- Rafael Advanced Defense Systems Ltd.
- L3Harris Technologies, Inc.
- Kongsberg Defence & Aerospace (Kongsberg Gruppen ASA)
- Elbit Systems Ltd.
- General Dynamics Corporation
- Hanwha Corporation
- Bharat Dynamics Limited
- Mitsubishi Heavy Industries, Ltd.
- Diehl Stiftung & Co. KG
- Leonardo S.p.A.
- ASELSAN A.Ş.
Desenvolvimentos industriais recentes em Mercado de Munição de Precisão Guiada
- Agosto de 2026: A AeroVironment, Inc. recebeu uma ordem de entrega de 51 milhões de USD do Exército dos Estados Unidos para sistemas adicionais de munição de patrulha Switchblade® 600 Bloco 2. O pedido também inclui sistemas Switchblade 600 Bloco 1 para apoiar uma FMS a um aliado-chave dos EUA.
- Abril de 2025: A Lockheed Martin garantiu um contrato de produção de 4,94 bilhões de USD para o Míssil de Ataque de Precisão, assegurando visibilidade de fabricação plurianual.
- Março de 2025: A Lockheed Martin garantiu um contrato de produção de 4,94 bilhões de USD para o Míssil de Ataque de Precisão, assegurando visibilidade de fabricação plurianual.
- Março de 2025: A Lockheed Martin garantiu um contrato de produção de 4,94 bilhões de USD para o Míssil de Ataque de Precisão, assegurando visibilidade de fabricação plurianual.
- Março de 2025: A ASELSAN apresentou o kit de guiamento GÖZDE que converte bombas Mk-82 em projéteis de precisão de modo duplo.
Escopo do Relatório Global do Mercado de Munição de Precisão Guiada
As munições de precisão guiada (MPGs), comumente conhecidas como "armas inteligentes", são sistemas militares avançados equipados com sistemas integrados de guiamento e controle que as direcionam ativamente para alvos designados. Ao contrário das bombas não guiadas "burras", que dependem exclusivamente de trajetórias balísticas, as MPGs utilizam tecnologias como GPS, sistemas de navegação inercial (SNI), guiamento a laser e radar para melhorar a precisão, aumentar a eficiência dos ataques e minimizar os danos colaterais.
O mercado de munições de precisão guiada é segmentado por tipo de produto, plataforma de lançamento, subsistema, alcance, velocidade e geografia. Por tipo de produto, o mercado é segmentado em mísseis táticos, foguetes guiados e projéteis de artilharia, bombas guiadas, munições de patrulha, mísseis interceptores, torpedos e mísseis hipersônicos. Por plataforma de lançamento, o mercado é segmentado em sistemas aerotransportados, terrestres, navais e não tripulados. Por alcance, o mercado é segmentado em curto alcance, médio alcance e longo alcance. Por velocidade, o mercado é segmentado em subsônico, supersônico e hipersônico. O relatório também abrange tamanhos de mercado e previsões para o mercado de munições de precisão guiada nos principais países das regiões. Para cada segmento, o tamanho do mercado é fornecido em termos de valor (USD).
Visão geral da segmentação
| Mísseis Táticos |
| Foguetes Guiados e Projéteis de Artilharia |
| Bombas Guiadas (Munições de Precisão Guiada/Bombas Inteligentes) |
| Munições de Patrulha |
| Mísseis Interceptores |
| Torpedos |
| Mísseis Hipersônicos |
| Aérea |
| Terrestre |
| Naval |
| Sistemas Não Tripulados |
| Sistemas de Guiamento e Navegação |
| Sistemas de Aquisição de Alvos |
| Sistemas de Propulsão |
| Ogivas |
| Sistemas de Fornecimento de Energia |
| Curto Alcance (Menos de 50 km) |
| Médio Alcance (50 a 300 km) |
| Longo Alcance (Superior a 300 km) |
| Subsônico |
| Supersônico |
| Hipersônico |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Reino Unido | |
| França | ||
| Alemanha | ||
| Itália | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Restante da América do Sul | ||
| Oriente Médio e África | Oriente Médio | Arábia Saudita |
| Israel | ||
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Restante da África | ||
| Por Tipo de Produto | Mísseis Táticos | ||
| Foguetes Guiados e Projéteis de Artilharia | |||
| Bombas Guiadas (Munições de Precisão Guiada/Bombas Inteligentes) | |||
| Munições de Patrulha | |||
| Mísseis Interceptores | |||
| Torpedos | |||
| Mísseis Hipersônicos | |||
| Por Plataforma de Lançamento | Aérea | ||
| Terrestre | |||
| Naval | |||
| Sistemas Não Tripulados | |||
| Por Subsistema | Sistemas de Guiamento e Navegação | ||
| Sistemas de Aquisição de Alvos | |||
| Sistemas de Propulsão | |||
| Ogivas | |||
| Sistemas de Fornecimento de Energia | |||
| Por Alcance | Curto Alcance (Menos de 50 km) | ||
| Médio Alcance (50 a 300 km) | |||
| Longo Alcance (Superior a 300 km) | |||
| Por Velocidade | Subsônico | ||
| Supersônico | |||
| Hipersônico | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| Europa | Reino Unido | ||
| França | |||
| Alemanha | |||
| Itália | |||
| Rússia | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Índia | |||
| Japão | |||
| Coreia do Sul | |||
| Austrália | |||
| Restante da Ásia-Pacífico | |||
| América do Sul | Brasil | ||
| Restante da América do Sul | |||
| Oriente Médio e África | Oriente Médio | Arábia Saudita | |
| Israel | |||
| Emirados Árabes Unidos | |||
| Restante do Oriente Médio | |||
| África | África do Sul | ||
| Restante da África | |||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de munição de precisão guiada em 2025?
O tamanho do mercado de munições de precisão guiada foi avaliado em 37,48 bilhões de USD em 2025 e está previsto para crescer de 39,60 bilhões de USD em 2026 até atingir 52,48 bilhões de USD em 2031, registrando um CAGR de 5,79% durante o período de previsão (2026-2031).
Qual segmento de produto cresce mais rapidamente até 2031?
Espera-se que as munições de patrulha avancem a um CAGR de 7,56%, superando todos os outros produtos.
Qual região registra o crescimento mais rápido?
A Ásia-Pacífico lidera com um CAGR de 6,82% devido a tensões territoriais e iniciativas de modernização.
Quais são as principais restrições à expansão do mercado?
Regimes rígidos de controle de exportações e sistemas de guerra eletrônica que degradam o guiamento por GPS exercem o maior freio.
Quem são os principais fornecedores?
Lockheed Martin Corporation, RTX Corporation, Northrop Grumman Corporation, BAE Systems plc e The Boeing Company comandam coletivamente cerca de 55% da receita de 2025.
Por que as armas hipersônicas estão atraindo investimentos?
Sua capacidade de penetrar defesas aéreas avançadas a velocidades acima de Mach 5 impulsiona tanto as aquisições ofensivas quanto a P&D contra hipersônicos.