
Marktgröße und Marktanteil für präzisionsgelenkte Munition
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
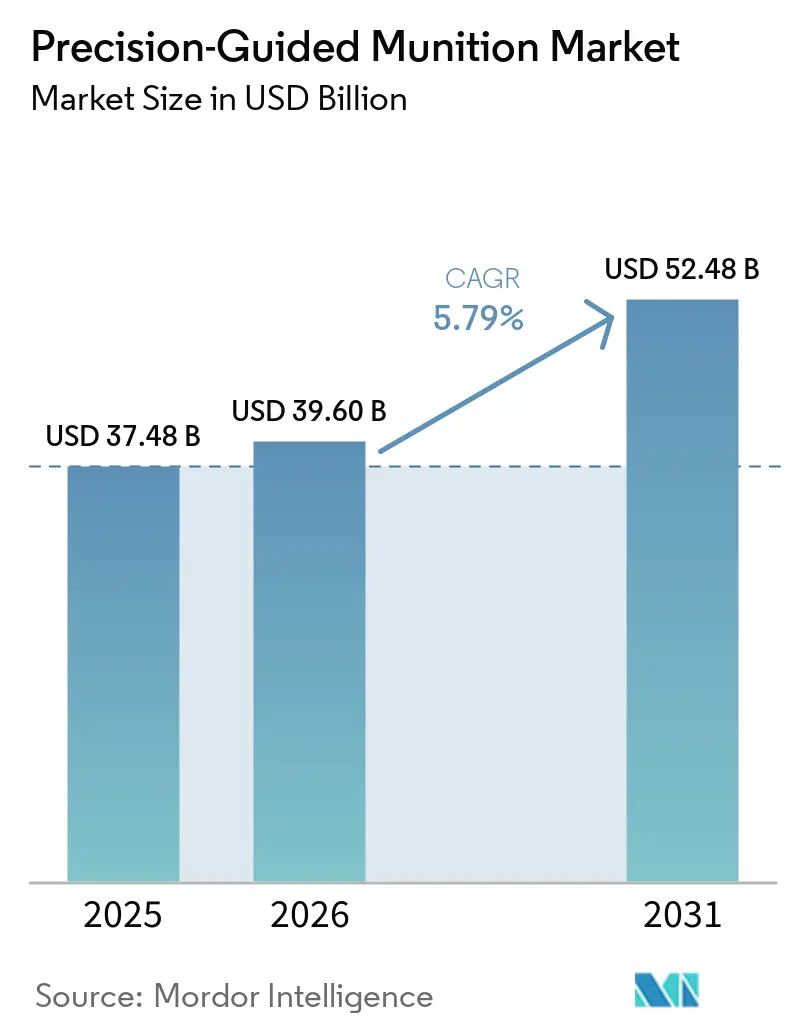
| Marktgröße (2026) | 39.60 Milliarden US-Dollar |
| Marktgröße (2031) | 52.48 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.79 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für präzisionsgelenkte Munition von Mordor Intelligence
Die Marktgröße für Präzisionsgelenkte Munition wurde 2025 auf 37,48 Milliarden USD geschätzt und soll von 39,60 Milliarden USD im Jahr 2026 auf 52,48 Milliarden USD im Jahr 2031 wachsen, was einer CAGR von 5,79 % im Prognosezeitraum (2026–2031) entspricht. Verteidigungsministerien priorisieren Distanzangriffskapazitäten zur Bekämpfung von Anti-Zugang/Gebietsverweigernden (A2/AD) Netzwerken, fördern die inländische Produktion und reduzieren Kollateralschäden in asymmetrischen Konflikten. Mehrjährige Beschaffungsverträge, wie der 4,94 Milliarden USD schwere Precision Strike Missile-Auftrag der US-Armee, stützen eine robuste Auftragspipeline. Miniaturisierung eröffnet neue Einsatzmöglichkeiten für unbemannte Luftfahrzeuge (UAVs), während modulare Open-Systems-Architekturen die Upgrade-Zyklen verkürzen und die Lebenszykluskosten senken. Industrielle Kapazitätsengpässe und Halbleitermangel bremsen die Produktion weiterhin, doch Investitionen in die digitale Fertigung und prädiktive Analytik mildern diese Engpässe schrittweise.
Wichtigste Erkenntnisse des Berichts
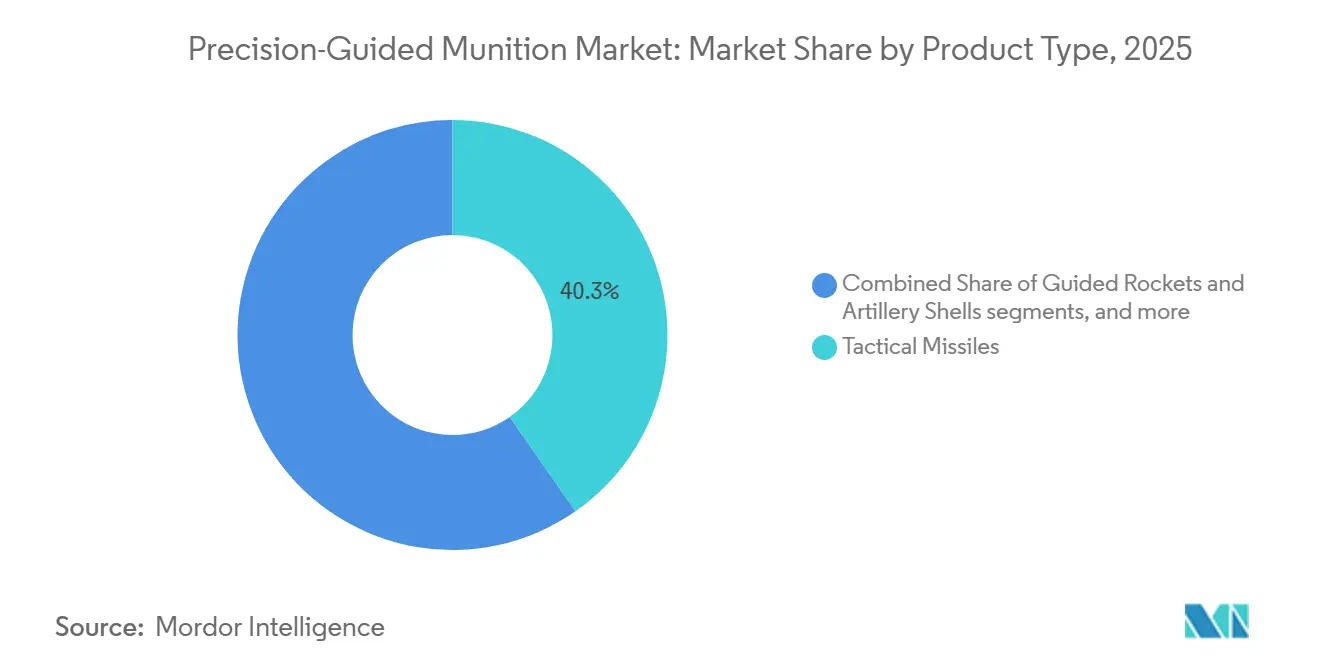
- Nach Produkttyp führten taktische Raketen den Markt für Präzisionsgelenkte Munition an und machten 2025 einen Marktanteil von 40,31 % aus. Im Gegensatz dazu wird für Loitering-Munition eine CAGR von 7,56 % bis 2031 prognostiziert.
- Nach Abschussplattform entfielen 2025 42,87 % des Marktes für Präzisionsgelenkte Munition auf luftgestützte Systeme, die ihre Führungsposition durch die Integration in Kampf- und Bomberflugzeuge behaupteten. Für unbemannte Systeme wird bis 2031 eine CAGR von 9,50 % prognostiziert, da kleinere UAV-Klassen mit Präzisionsnutzlasten ausgestattet werden.
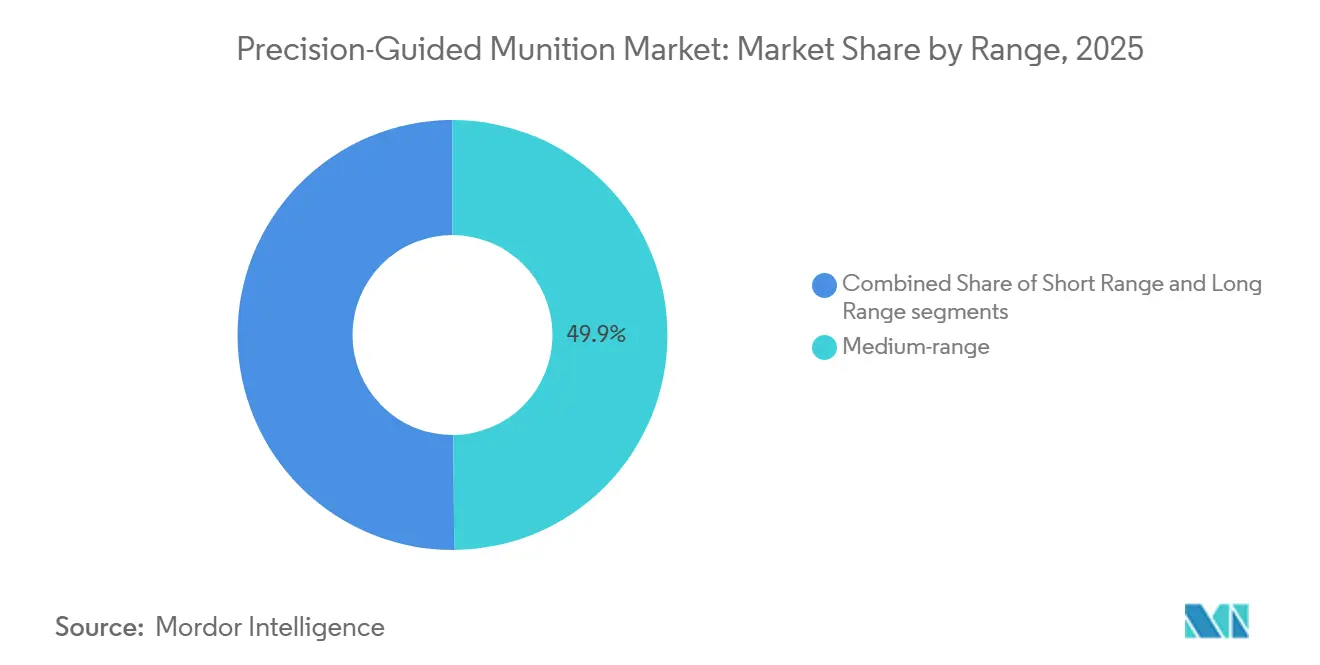
- Nach Reichweite erzielten Waffen mittlerer Reichweite (50 bis 300 km) 2025 einen Umsatzanteil von 49,87 % und führten damit die Reichweitenkategorie an, während für Langstreckenwaffen (mehr als 300 km) eine CAGR von 8,43 % bis 2031 prognostiziert wird.
- Nach Geschwindigkeit hielten Überschallsysteme 2025 einen Anteil von 43,27 %, den größten innerhalb der Geschwindigkeitssegmentierung, während für Hyperschallsysteme eine CAGR von 10,29 % prognostiziert wird – die höchste aller Geschwindigkeitsklassen.
- Nach Teilsystem lieferten Führungs- und Navigationseinheiten 2025 38,31 % des Umsatzes und führten damit die Teilsystembeiträge an, während für Zielerfassungsmodule eine CAGR von 6,21 % bis 2031 prognostiziert wird, da künstliche Intelligenz (KI) die Suchkopfleistung verbessert.
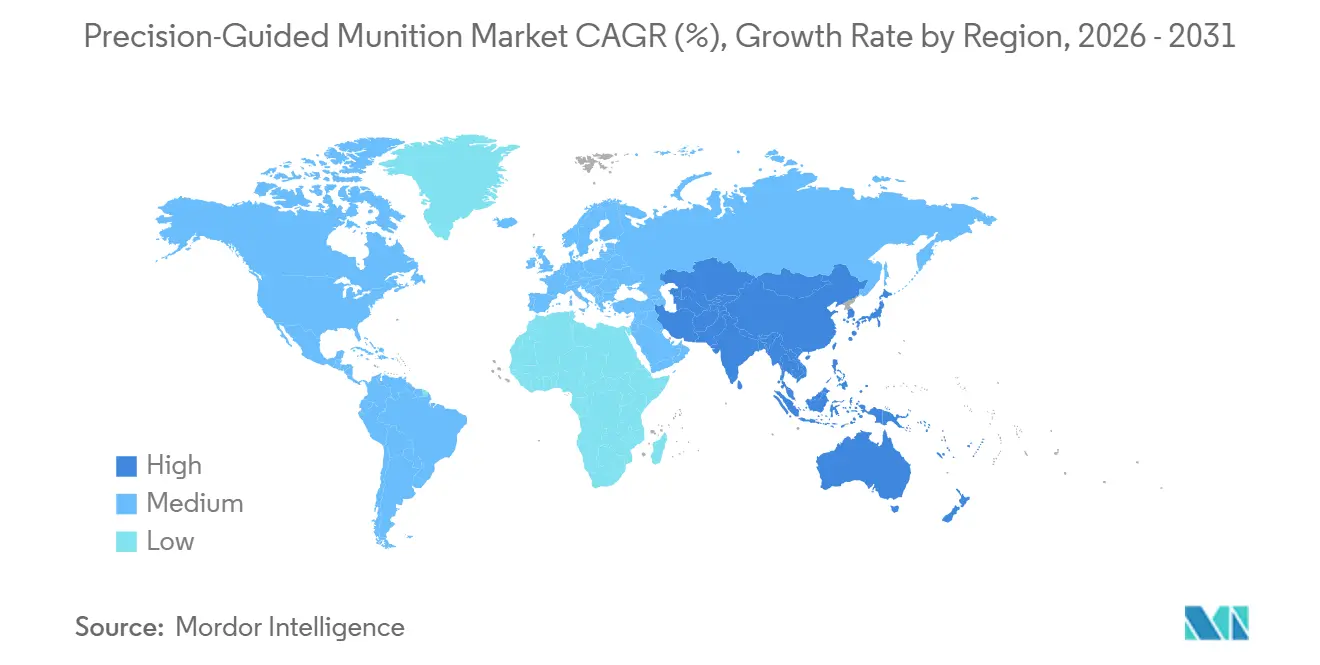
- Nach Geografie entfielen 2025 39,92 % des Umsatzes auf Nordamerika, das damit der größte regionale Käufer blieb, während für den asiatisch-pazifischen Raum eine CAGR von 6,82 % bis 2031 prognostiziert wird, begünstigt durch rasche Streitkräftemodernisierungsprogramme.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Modernisierungsprogramme des Verteidigungsministeriums in den USA und bei Verbündeten | + 1.80% | Nordamerika und Europa; Ausstrahlungseffekte auf AUKUS-Partner | Langfristig (≥ 4 Jahre) |
| Wachsende Nachfrage nach Distanzwaffen in umkämpften A2/AD-Zonen | + 1.50% | Asiatisch-pazifischer Kernraum; Ausstrahlungseffekte auf den Nahen Osten | Mittelfristig (2–4 Jahre) |
| Zunehmende asymmetrische Kriegsführung und Bedarf an chirurgischen Präzisionsschlägen | + 1.20% | Global; frühe Anwendung in der Ukraine, im Nahen Osten und im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Miniaturisierung ermöglicht den Einsatz auf UAVs und Loitering-Munition | + 0.90% | Global | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Zielerkennung verbessert die Trefferwahrscheinlichkeit | + 0.70% | Nordamerika, Europa, fortgeschrittene Asien-Pazifik-Märkte | Mittelfristig (2–4 Jahre) |
| Entstehung kostengünstiger Gleitkits für ältere Bomben | + 0.60% | Global, insbesondere aufstrebende Verteidigungskäufer | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende asymmetrische Kriegsführung und Nachfrage nach chirurgischen Schlägen
Präzisionswaffen mit kreisförmigen Fehlerwahrscheinlichkeiten unter 10 m ermöglichen es Kommandeuren, hochwertige Ziele in urbanem Gelände auszuschalten und dabei Kollateralschäden zu begrenzen. Die Kampferfahrungen der Ukraine haben den operativen Nutzen unterstrichen und Großmächte wie kleinere Staaten gleichermaßen dazu veranlasst, vergleichbare Fähigkeiten zu bevorraten.[1] Die erhöhte Letalität nichtstaatlicher Akteure, die mit präzisen Raketen ausgestattet sind, veranlasst regionale Streitkräfte, in offensive Präzisionskapazitäten und mehrschichtige Raketenabwehrsysteme zu investieren. Infolgedessen bevorzugen Beschaffungsbudgets zunehmend gelenkte gegenüber ungelenkten Geschossen, was den logistischen Fußabdruck anhaltender Operationen verringert. Es wird erwartet, dass sich dieser Trend verstärkt, da Urbanisierung und Medienbeobachtung die strategischen Kosten ziviler Opfer erhöhen. Die kontinuierliche Integration von Dual-Mode-Suchköpfen gewährleistet Zuverlässigkeit bei GPS-Störungen und vergrößert den Fähigkeitsvorsprung gegenüber veralteter Munition weiter.
Modernisierungsprogramme des US-Verteidigungsministeriums und der Verbündeten
Das Precision Strike Missile-Programm der US-Armee, die SM-6-Mehrzweckrakete der Marine und Verbündeten-Programme wie das deutsche Taurus Neo repräsentieren gemeinsam die bedeutendste Investition in gelenkte Munition seit dem Kalten Krieg. Modulare Open-Systems-Standards verbessern die Upgrade-Agilität und ermöglichen Elektronik-Auffrischungen, ohne Flugzeugzellen oder Abschussvorrichtungen verschrotten zu müssen. Interoperabilitätsinitiativen im Rahmen von NATO-Standardisierungsabkommen schaffen Sammelkaufvorteile und senken die Stückpreise für Konsortiumsmitglieder. Parlamentarische Anhörungen heben jedoch Einschränkungen der Industriebasis hervor und zwingen Hauptauftragnehmer zur Einführung digitaler Zwillinge und additiver Fertigung zur Steigerung des Durchsatzes.[2] Parallele Investitionen Japans und Australiens in inländische Produktionslinien verbessern die Versorgungssicherheit und diversifizieren den Lieferantenpool. Diese synchronisierten Roadmaps bieten einen stabilen, mehrjährigen Nachfragehorizont, der Lieferanten gegen zyklische Budgetschwankungen absichert.
Wachsende Nachfrage nach Distanzwaffen in umkämpften A2/AD-Zonen
Ballistische Seezielraketen, weitreichende Boden-Luft-Systeme und Überhorizontradare, die von gleichrangigen Konkurrenten eingesetzt werden, zwingen Angriffsplattformen zum Abschuss aus mehr als 400 km Entfernung. Waffen wie die Joint Air-to-Surface Standoff Missile-Extended Range bieten Besatzungen die notwendige Reichweite bei gleichzeitiger Präzision – eine Fähigkeit, die von Japan, Australien und den Philippinen sehr geschätzt wird.[3] Satellitengestützte Sensoren steuern Landangriffsmissilen nun nahezu in Echtzeit, was die Zielgenauigkeit verbessert. Regionale Luftstreitkräfte rüsten ihre Tankflotten auf, um die Verweilzeiten für Langstreckenschützen zu verlängern, was die Nachfrage nach Distanzwaffen weiter steigert. Beschaffungstransparenzgesetze in mehreren demokratischen Staaten des asiatisch-pazifischen Raums beschleunigen wettbewerbliche Ausschreibungen und senken die Einstiegshürden für nicht-traditionelle Lieferanten. Im Prognosezeitraum wird erwartet, dass Langstreckenwaffen stetig Budgetanteile von Mittelstreckenwaffen übernehmen.
Miniaturisierung ermöglicht UAV- und Loitering-Einsätze
Neue mikroelektromechanische (MEMS) Trägheitseinheiten, kompakte Leistungsmodule und leichte Verbundstoffgehäuse ermöglichen Präzisionswirkungen bei Sprengköpfen mit einem Gewicht von unter 4,5 kg. Kleine UAVs mit Mehrfachabwurfgestellen führen nun Präzisionsschläge zu einem Bruchteil der Kosten herkömmlicher Einsätze durch. Europäische Streitkräfte beschleunigen die Einführung von Loitering-Systemen als direkte Folge des Russland-Ukraine-Konflikts; inländische Lieferanten profitieren von weniger aufwändigen Lufttüchtigkeitszertifizierungsregeln, da die Plattformen als Munition und nicht als Luftfahrzeuge eingestuft werden. Multimode-Führung, die GNSS, Trägheitsnavigation und optische Suchköpfe kombiniert, mindert das Störungsrisiko und erhöht damit die Missionssicherheit in elektromagnetisch umkämpftem Luftraum. In Zukunft sollte Schwarm-Software das Volumen gleichzeitiger Angriffe erhöhen, ohne den Arbeitsaufwand der Bediener proportional zu steigern. Die Kosteneffizienz von Loitering-Systemen macht sie sowohl für Großmächte als auch für budgetbeschränkte Käufer attraktiv.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gegnerische Drohnenabwehr- und Elektronische Kampfführungssysteme, die GPS-Führung beeinträchtigen | −1.1% | Global; konzentriert in umkämpften Einsatzgebieten | Mittelfristig (2–4 Jahre) |
| Exportkontrollregime (ITAR, MTCR), die den adressierbaren Markt einschränken | −0.8% | Global; stärkste Auswirkung auf den US-alliierten Handel | Langfristig (≥ 4 Jahre) |
| Fragilität der Halbleiter-Lieferkette mit Auswirkungen auf Führungseinheiten | −0.7% | Global; akut für Hersteller fortschrittlicher Führungselektronik | Kurzfristig (≤ 2 Jahre) |
| Steigende Stückkosten gegenüber ungelenkter Munition | −0.6% | Global; budgetbeschränkte Streitkräfte am stärksten betroffen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Exportkontrollregime (ITAR, MTCR) begrenzen den adressierbaren Markt
Die International Traffic in Arms Regulations erheben Registrierungsgebühren, schreiben Compliance-Programme vor und verhängen hohe Bußgelder, die kleine Exporteure abschrecken und multinationale Vertriebskampagnen verlangsamen.[4] Die Schwellenwerte des Raketentechnologie-Kontrollregimes (MTCR) blockieren die Übertragung von Systemen, die in der Lage sind, Nutzlasten von 500 kg oder mehr über 300 km zu transportieren, und betreffen damit direkt strategische Präzisionsmunition mit großer Reichweite. Mehrere europäische Regierungen reagieren darauf mit der Entwicklung souveräner Entwicklungs-Roadmaps, um die Abhängigkeit von US-Exportgenehmigungen zu verringern. Während Kategorieübertragungen von ITAR zu Handelsregeln den Export von Kleinwaffen erleichtert haben, bleiben Kategorien für Präzisionsgelenkte Munition aufgrund ihrer strategischen Implikationen streng kontrolliert. Lange Genehmigungsvorlaufzeiten erschweren Just-in-time-Produktionspläne und zwingen Hauptauftragnehmer häufig dazu, spekulative Chargen im Voraus zu produzieren, was Betriebskapital bindet.
Drohnenabwehr- und elektronische Kriegsführungssysteme beeinträchtigen die GPS-Lenkung
Gegner setzen zunehmend Störsender und Täuschungsgeräte ein, die auf zivile L1- und militärische M-Code-GPS-Bänder abzielen, was Raketenkonstrukteure zur Integration redundanter Lenkmodi zwingt. Kreuzgekoppelte Trägheitssensoren, Geländefolge-Algorithmen und bildgebende Infrarotsuchköpfe mindern, beseitigen jedoch nicht vollständig das Risiko der Signalverweigerung. Die Demokratisierung kostengünstiger Kits für elektronische Kriegsführung (EW) bedeutet, dass selbst nichtstaatliche Akteure den Präzisionsvorteil untergraben können, der zuvor von Großmächten monopolisiert wurde. Drohnenabwehrlaser- und Mikrowellensysteme stellen auch kleine Loitering-Munition vor Herausforderungen und erhöhen die Überlebensfähigkeitsschwellen. Die Aufrüstung gesamter Bestände mit gehärteten Empfängern erfordert erhebliche Nachrüstungsbudgets, was die Einführung in fiskalisch eingeschränkten Streitkräften verzögern kann. Mittelfristig werden lenkungsagnostische Wirkketten, die mehrere Sensormodalitäten integrieren, erforderlich sein, um die Genauigkeit in elektromagnetischen Grauzonen aufrechtzuerhalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Loitering-Systeme treiben Innovationen voranTaktische Raketen generierten 2025 40,31 % des Umsatzes und bildeten damit den bedeutendsten Anteil am Marktanteil für Präzisionsgelenkte Munition. Ihre gefestigte Position beruht auf ausgereiften Lieferketten und etablierten Ausbildungspipelines für Bediener in mehr als 50 Nationen. Dennoch verändert der Kosten-pro-Abschuss-Vorteil von Loitering-Systemen die Budgetzuweisungen und ermöglicht es Kommandeuren, über Zielen zu verweilen, bis die Identifizierung bestätigt ist. Gelenkte Bomben profitieren von Nachrüstsätzen, die veraltete Bestände aufwerten, während Hyperschallraketen, obwohl geringer in der Stückzahl, F&E-Mittel aufgrund ihres strategischen Abschreckungswerts absorbieren.
Für Loitering-Munition wird eine CAGR von 7,56 % prognostiziert – die höchste Rate im Markt für Präzisionsgelenkte Munition –, da europäische und nahöstliche Kunden ukrainische Einsatzkonzepte übernehmen. Ihre Stückkosten unterbieten Marschflugkörper um eine Größenordnung und erweitern ihre Anwendbarkeit von hochwertigen auf zeitkritische Ziele. Daher wird erwartet, dass die Marktgröße für Präzisionsgelenkte Munition im Bereich Loitering-Munition ausgehend von ihrer niedrigen Basis im Jahr 2025 deutlich steigen wird. Proprietäre Datenverbindungen unterstreichen die Ausweitung der inländischen Produktion in Deutschland und der Türkei und verbessern die Versorgungsresilienz. Lieferanten konzentrieren sich auf Mehrfachabwurf-Dispenser und automatische Schwarmlogik, um Wettbewerbsdifferenzierung zu festigen.



Nach Abschussplattform:
Unbemannte Systeme transformieren den EinsatzLuftgestützte Abschussvorrichtungen, wie Kampfflugzeuge, Bomber und Drehflügler, machten 2025 42,87 % des Umsatzes aus, gestützt durch Flotten von F-35-, Rafale- und Su-30-Flugzeugen, die Präzisionsgestelle als Standardausrüstung tragen. Kontinuierliche Software-Updates im Rahmen offener Missionssystemstandards ermöglichen eine schnelle Waffenintegration ohne kostspielige Avionik-Upgrades. Die wachsende Zurückhaltung der Betreiber, Piloten in hochintensiven Kämpfen zu riskieren, lenkt die Aufmerksamkeit jedoch zunehmend auf unbemannte Kampfluftfahrzeuge (UCAVs).
Unbemannte Abschussvorrichtungen, wie starrflügelige MALE-UAVs und rotierende Mini-Drohnen, werden eine CAGR von 9,50 % verzeichnen – die steilste unter allen Plattformen –, da schrumpfende Führungsmodule Drohnen der Klasse unter 25 kg zu geeigneten Schützen machen. Containerisierte Bodenkontrollstationen und verbesserte SATCOM-Verbindungen ermöglichen expeditionäre Einsätze mit minimalem logistischem Fußabdruck. Modularität ermöglicht schnelle Rollenwechsel von der Aufklärung zum Angriff und stärkt die Argumentation für Hochtempooperationen in umkämpftem Luftraum.
Nach Teilsystem:
Zielerfassung treibt WachstumFührungs-, Navigations- und Steuerungselektronik machte 2025 38,31 % des Umsatzes aus und unterstreicht ihre Unverzichtbarkeit für die Erreichung von Treffer-zu-Abschuss-Leistung; der Einheitswert fortschrittlicher Suchköpfe sichert gesunde Margen trotz starkem Wettbewerb. Hybride GNSS-Trägheitslösungen dominieren, aber aufkommende optisch unterstützte Systeme gewinnen für GPS-verweigerte Szenarien an Bedeutung. Antriebsteilsysteme folgen, wobei Doppelpuls-Raketenmotoren erweiterte Reichweiten für Raketen unterstützen. Halbleiterknappheit hat Lieferketten kompliziert und Hauptauftragnehmer dazu veranlasst, ASICs und GaN-Leistungskomponenten von zwei Quellen zu beziehen.
Für Zielerfassungsmodule wird eine CAGR von 6,21 % prognostiziert – die höchste unter den Teilsystemen –, da künstliche Intelligenz (KI) die Echtzeit-Objekterkennungsraten steigert. Indigene Sensorfertigung durch große europäische Hauptauftragnehmer verringert die Importabhängigkeit und schützt Programme vor Exportkontrollschocks. Daher wird erwartet, dass der Marktanteil für Präzisionsgelenkte Munition im Bereich Zielerfassungsteilsysteme bis 2031 schrittweise steigen wird. Gleichzeitige Verbesserungen bei der bordeigenen Verarbeitungsgeschwindigkeit und dem Wärmemanagement verkürzen die Erkennungs-zu-Abschuss-Zeitspannen und erweitern die Einsatzhüllkurven.
Nach Reichweite:
Langstreckenfähigkeiten beschleunigen sichWaffen mittlerer Reichweite (50 bis 300 km) erzielten 2025 49,87 % des Umsatzes und balancierten Kosten und Abdeckung für die meisten Gefechtsfeld- und Küstenverteidigungsmissionen. Ihre Beliebtheit beruht auf der Kompatibilität mit vorhandenen Abschussvorrichtungen und Einsatzdoktrinen, was eine lebhafte Nachfrage aus Ersatz- und Rekapitalisierungszyklen sicherstellt.
Langstreckensysteme (mehr als 300 km) werden voraussichtlich mit einer CAGR von 8,43 % wachsen, angetrieben durch den Imperativ, hochwertige Knotenpunkte anzugreifen, ohne in die Luftverteidigungsschirme des Gegners einzudringen. Dies wird durch Vertragsabschlüsse für bodengestützte Marschflugkörper und weitreichende Raketen vorangetrieben. Europäische Gemeinschaftsprojekte zielen darauf ab, bis Anfang der 2030er Jahre Systeme mit einer Reichweite von mehr als 1.000 km einzuführen, was auf anhaltende Dynamik hindeutet.

Nach Geschwindigkeit:
Hyperschallsysteme führen Innovationen anÜberschallgeschosse behielten 2025 einen Marktanteil von 43,27 % und profitierten von jahrzehntelanger Plattformintegration und Exportpräzedenzfällen. Ihre ausgereiften Produktionslinien liefern vorhersehbare Kosten – eine Eigenschaft, die von budgetbewussten Ministerien geschätzt wird. Ihr strategischer Wert wird jedoch allmählich durch fortschrittliche Luftverteidigungssysteme gemindert, die in der Lage sind, Mach-3-Ziele abzufangen.
Für Hyperschallwaffen wird eine CAGR von 10,29 % prognostiziert – die höchste im Markt für Präzisionsgelenkte Munition –, obwohl die Stückpreise 10 Millionen USD übersteigen und thermische Schutzprobleme noch ungelöst sind. Erfolgreiche Live-Feuer-Tests zeigen das Potenzial, erstklassige integrierte Luftverteidigungsschilde zu durchdringen, was parallele Ausgaben für Gegenhyperschall-Abfangraketen auslöst. Zertifizierungshürden und Materialknappheit verlängern die Entwicklungszyklen, aber die strategischen Abschreckungsvorteile halten die Programme in den USA, China und Russland gut finanziert.
Geografische Analyse
Nordamerika Markt für Präzisionsgelenkte Munition
Nordamerika generierte 2025 39,92 % des Umsatzes, gestützt durch konsistente US-Finanzierung für weitreichende Präzisionsfeuer und Mehrfachmillionen-Stück-Instandhaltungspakete. Kanada investiert in Nischenforschungsstipendien für Führungsalgorithmen, während Foreign Military Sales (FMS)-Fälle an Verbündete die Produktionsvolumina zwischen inländischen Losen aufrechterhalten. Upgrade-Verträge innerhalb der NATO gleichen Exportkontrollgesetze teilweise aus, die die Expansion zu nicht-ausgerichteten Käufern begrenzen, aber Bestellungen an diese blockieren.
Asien-Pazifik Markt für Präzisionsgelenkte Munition
Der asiatisch-pazifische Raum ist auf dem Weg zur schnellsten CAGR von 6,82 %, da territoriale Streitigkeiten und Grauzonenkoerzion die Nachfrage nach glaubwürdigen Angriffsoptionen ankurbeln.[5] Australiens Guided Weapons and Explosive Ordnance Enterprise, Indiens „Make in India”-Offsets und Japans Aufrüstung der Trägerluftfahrt stützen gemeinsam die regionalen Ausgaben. Das 875 Millionen USD schwere Modernisierungspaket der Philippinen umfasst Anti-Schiff-Präzisionsraketen und erweitert die Kundenbasis über die üblichen Hauptausgeber hinaus. Chinas undurchsichtige, staatlich finanzierte Programme befeuern indirekt die südostasiatische Beschaffung, da Nachbarstaaten nach abschreckender Parität suchen.
EMEA Markt für Präzisionsgelenkte Munition
Europa balanciert Fähigkeitslücken, die durch den Krieg in der Ukraine aufgedeckt wurden, mit souveränen Produktionsinitiativen. Deutschlands Taurus Neo im Wert von 2,10 Milliarden EUR (2,46 Milliarden USD) und Frankreichs Foudre MLRS veranschaulichen den Schwenk von der Importabhängigkeit zur lokalen Fertigung. NATOs Druck auf 2 % des BIP für Verteidigungsausgaben bietet Rückenwind, der die regionale CAGR bis 2031 bei 5,60 % halten sollte. Im Nahen Osten und in Afrika beschleunigen Bedrohungswahrnehmungen durch präzisionsbewaffnete nichtstaatliche Akteure offensive und defensive Käufe, obwohl der fiskalische Spielraum je nach Kohlenwasserstoffeinnahmen stark variiert.
Wettbewerbslandschaft
Marktkonzentration
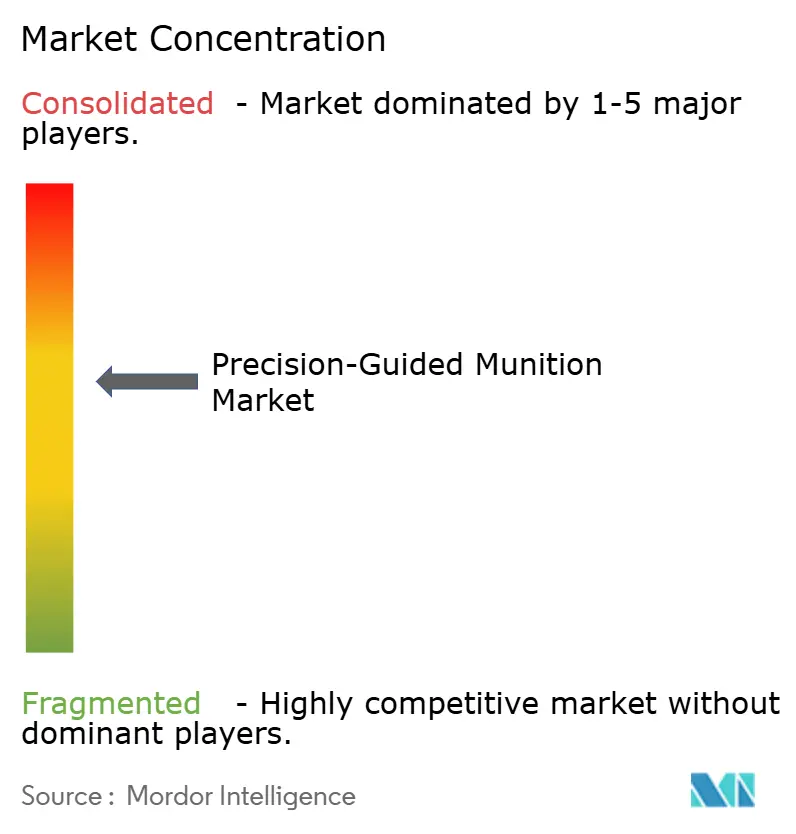
Die fünf größten Anbieter, darunter Lockheed Martin Corporation, RTX Corporation, Northrop Grumman Corporation, BAE Systems plc und The Boeing Company, machten gemeinsam einen bedeutenden Anteil des Umsatzes 2025 aus, was auf ein mäßig konzentriertes Feld hindeutet. Etablierte Anbieter nutzen jahrzehntelanges klassifiziertes Know-how, gebundene Instandhaltungsströme und proprietäre Software-Toolchains, um Folgeaufträge zu sichern. Vertikale Fusionen, wie der Erwerb von HF-Komponentenlieferanten durch Hauptauftragnehmer, zielen darauf ab, Programme vor Halbleitermangel zu schützen.
Zu den aufstrebenden Herausforderern gehören die türkischen Unternehmen ASELSAN und Roketsan, die staatliche Unterstützung mit wettbewerbsfähigen Arbeitskosten kombinieren, um westliche Konkurrenten bei Exportausschreibungen zu unterbieten. Das Konsortiumsmodell, wie es bei den europäischen Next Generation Effectors zu sehen ist, bündelt F&E-Risiken und beschleunigt den Technologietransfer. Wie durch Godspeed Capitals 675 Millionen USD schweren Verteidigungsfonds veranschaulicht, signalisieren Private-Equity-Zuflüsse ein wachsendes Anlegerinteresse an Nischenführungs- und Antriebsunternehmen.
Strategische Maßnahmen konzentrieren sich auf Kapazitätserweiterungen und Digitalisierung. Lockheed Martin eröffnete eine neue Montagelinie in Alabama für die Precision Strike Missile und fügte 4.645 m² automatisierter Bearbeitungsfläche hinzu. MBDA implementierte Augmented-Reality-Arbeitsanweisungen, die die Bauzeiten um 25 % reduzierten. Northrop Grummans Gewinn des Glide Phase Interceptor-Auftrags positioniert das Unternehmen als frühen Akteur im Bereich der Gegenhyperschall-Abwehr – einem Bereich, der als die nächste Mehrfachmilliarden-Dollar-Grenze gilt.
Marktführer der Branche für präzisionsgelenkte Munition
-
Lockheed Martin Corporation
-
RTX Corporation
-
The Boeing Company
-
Northrop Grumman Corporation
-
BAE Systems plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Präzisionsgelenkte Munition Unternehmen in diesem Bericht
- Lockheed Martin Corporation
- RTX Corporation
- The Boeing Company
- Northrop Grumman Corporation
- BAE Systems plc
- Thales Group
- MBDA
- Saab AB
- Israel Aerospace Industries Ltd.
- Rafael Advanced Defense Systems Ltd.
- L3Harris Technologies, Inc.
- Kongsberg Defence & Aerospace (Kongsberg Gruppen ASA)
- Elbit Systems Ltd.
- General Dynamics Corporation
- Hanwha Corporation
- Bharat Dynamics Limited
- Mitsubishi Heavy Industries, Ltd.
- Diehl Stiftung & Co. KG
- Leonardo S.p.A.
- ASELSAN A.Ş.
Neueste Industrielle Entwicklungen in Markt für Präzisionsgelenkte Munition
- August 2026: AeroVironment, Inc. erhielt einen Lieferauftrag über 51 Millionen USD von der US-Armee für zusätzliche Switchblade® 600 Block 2 Loitering-Munitionssysteme. Der Auftrag umfasst auch Switchblade 600 Block 1-Systeme zur Unterstützung eines FMS an einen wichtigen US-Verbündeten.
- April 2025: Lockheed Martin sicherte sich einen Produktionsvertrag über 4,94 Milliarden USD für die Precision Strike Missile und gewährleistete damit mehrjährige Fertigungstransparenz.
- März 2025: Lockheed Martin sicherte sich einen Produktionsvertrag über 4,94 Milliarden USD für die Precision Strike Missile und gewährleistete damit mehrjährige Fertigungstransparenz.
- März 2025: Lockheed Martin sicherte sich einen Produktionsvertrag über 4,94 Milliarden USD für die Precision Strike Missile und gewährleistete damit mehrjährige Fertigungstransparenz.
- März 2025: ASELSAN stellte den GÖZDE-Führungssatz vor, der Mk-82-Bomben in Dual-Mode-Präzisionsgeschosse umwandelt.
Umfang des globalen Berichts über den Markt für präzisionsgelenkte Munition
Präzisionsgelenkte Munition (PGM), allgemein als „intelligente Waffen” bekannt, sind fortschrittliche Militärsysteme, die mit integrierten Führungs- und Steuerungssystemen ausgestattet sind, die sie aktiv auf bestimmte Ziele lenken. Im Gegensatz zu ungelenkten „dummen” Bomben, die ausschließlich auf ballistische Flugbahnen angewiesen sind, verwenden PGMs Technologien wie GPS, Trägheitsnavigationssysteme (INS), Laserführung und Radar, um die Genauigkeit zu verbessern, die Angriffseffizienz zu steigern und Kollateralschäden zu minimieren.
Der Markt für Präzisionsgelenkte Munition ist nach Produkttyp, Abschussplattform, Teilsystem, Reichweite, Geschwindigkeit und Geografie segmentiert. Nach Produkttyp ist der Markt in taktische Raketen, gelenkte Raketen und Artilleriegranaten, gelenkte Bomben, Loitering-Munition, Abfangraketen, Torpedos und Hyperschallraketen segmentiert. Nach Abschussplattform ist der Markt in luftgestützte, landgestützte, seegestützte und unbemannte Systeme segmentiert. Nach Reichweite ist der Markt in Kurzstrecken-, Mittelstrecken- und Langstreckenwaffen segmentiert. Nach Geschwindigkeit ist der Markt in Unterschall-, Überschall- und Hyperschallsysteme segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für den Markt für Präzisionsgelenkte Munition in den wichtigsten Ländern der jeweiligen Regionen. Für jedes Segment wird die Marktgröße in Wertangaben (USD) angegeben.
Segmentierungsübersicht
| Taktische Raketen |
| Gelenkte Raketen und Artilleriegranaten |
| Gelenkte Bomben (präzisionsgelenkte Munition/intelligente Bomben) |
| Loitering-Munition |
| Abfangraketen |
| Torpedos |
| Hyperschallraketen |
| Luftgestützt |
| Landgestützt |
| Seegestützt |
| Unbemannte Systeme |
| Lenk- und Navigationssysteme |
| Zielerfassungssysteme |
| Antriebssysteme |
| Sprengköpfe |
| Stromversorgungssysteme |
| Kurzstrecke (weniger als 50 km) |
| Mittlere Reichweite (50 bis 300 km) |
| Langstrecke (mehr als 300 km) |
| Unterschall |
| Überschall |
| Hyperschall |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Vereinigtes Königreich | |
| Frankreich | ||
| Deutschland | ||
| Italien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Übriges Südamerika | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Israel | ||
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Übriges Afrika | ||
| Nach Produkttyp | Taktische Raketen | ||
| Gelenkte Raketen und Artilleriegranaten | |||
| Gelenkte Bomben (präzisionsgelenkte Munition/intelligente Bomben) | |||
| Loitering-Munition | |||
| Abfangraketen | |||
| Torpedos | |||
| Hyperschallraketen | |||
| Nach Abschussplattform | Luftgestützt | ||
| Landgestützt | |||
| Seegestützt | |||
| Unbemannte Systeme | |||
| Nach Teilsystem | Lenk- und Navigationssysteme | ||
| Zielerfassungssysteme | |||
| Antriebssysteme | |||
| Sprengköpfe | |||
| Stromversorgungssysteme | |||
| Nach Reichweite | Kurzstrecke (weniger als 50 km) | ||
| Mittlere Reichweite (50 bis 300 km) | |||
| Langstrecke (mehr als 300 km) | |||
| Nach Geschwindigkeit | Unterschall | ||
| Überschall | |||
| Hyperschall | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Europa | Vereinigtes Königreich | ||
| Frankreich | |||
| Deutschland | |||
| Italien | |||
| Russland | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Indien | |||
| Japan | |||
| Südkorea | |||
| Australien | |||
| Übriger Asien-Pazifik-Raum | |||
| Südamerika | Brasilien | ||
| Übriges Südamerika | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Israel | |||
| Vereinigte Arabische Emirate | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Übriges Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für präzisionsgelenkte Munition im Jahr 2025?
Die Marktgröße für Präzisionsgelenkte Munition wurde 2025 auf 37,48 Milliarden USD geschätzt und soll von 39,60 Milliarden USD im Jahr 2026 auf 52,48 Milliarden USD im Jahr 2031 wachsen, was einer CAGR von 5,79 % im Prognosezeitraum (2026–2031) entspricht.
Welches Produktsegment wächst bis 2031 am schnellsten?
Loitering-Munition wird voraussichtlich mit einer CAGR von 7,56 % wachsen und alle anderen Produkte übertreffen.
Welche Region verzeichnet das schnellste Wachstum?
Asien-Pazifik führt mit einer CAGR von 6,82 % aufgrund territorialer Spannungen und Modernisierungsinitiativen.
Was sind die wichtigsten Hemmnisse für die Marktexpansion?
Strenge Exportkontrollregime und Elektronische Kampfführungssysteme, die GPS-Führung beeinträchtigen, üben den größten Hemmungseffekt aus.
Wer sind die führenden Anbieter?
Lockheed Martin Corporation, RTX Corporation, Northrop Grumman Corporation, BAE Systems plc und The Boeing Company beherrschen gemeinsam etwa 55 % des Umsatzes 2025.
Warum ziehen Hyperschallwaffen Investitionen an?
Ihre Fähigkeit, fortgeschrittene Luftverteidigungssysteme bei Geschwindigkeiten über Mach 5 zu durchdringen, treibt sowohl offensive Beschaffung als auch Forschung und Entwicklung zur Hyperschall-Abwehr an.