
Tamaño y Participación del Mercado de Depresores del Punto de Fluidez
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2020 - 2024 |
| Growth Rate | 4.58 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Depresores del Punto de Fluidez por Mordor Intelligence
Se espera que el tamaño del Mercado de Depresores del Punto de Fluidez registre un CAGR del 4,58% durante el período de pronóstico.
- Se espera que el refinado de crudo de oportunidad o crudo pesado genere nuevas oportunidades para el crecimiento del mercado.
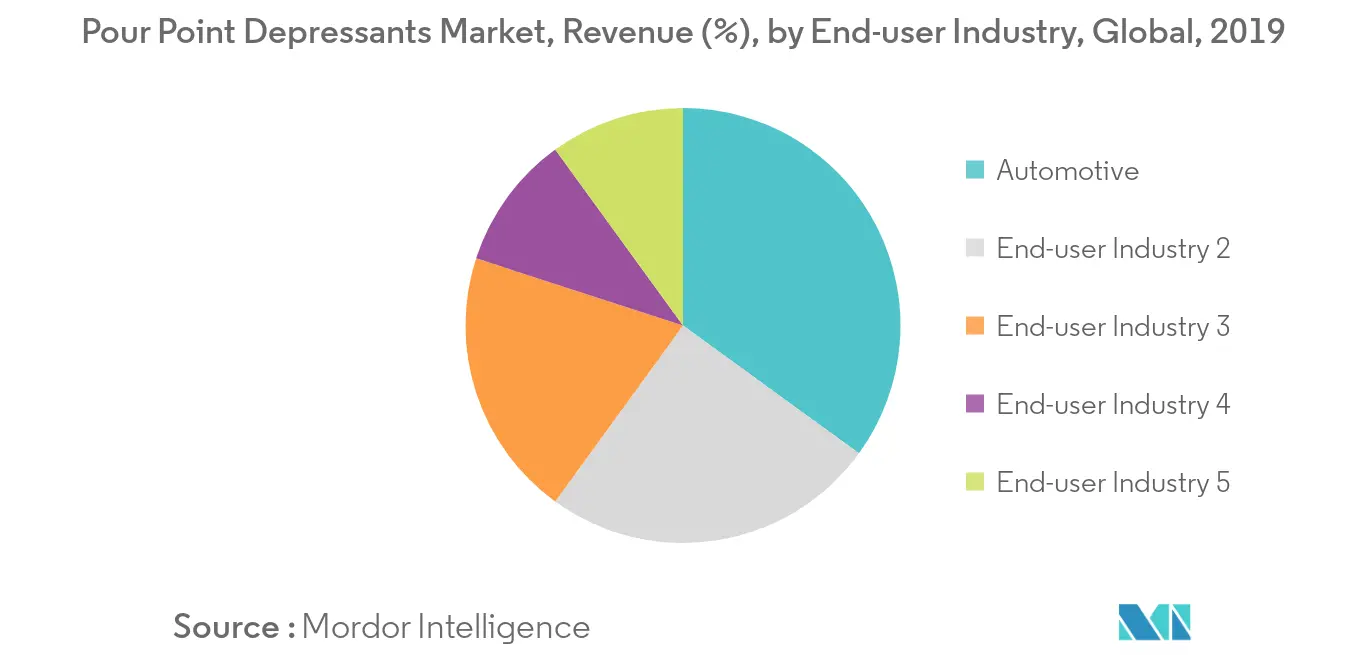
- Se espera que la industria automotriz domine el segmento de industria de usuario final del mercado global de depresores del punto de fluidez, ya que ofrece una excelente resistencia a condiciones climáticas extremas y la capacidad de controlar la formación de cera en lubricantes a temperaturas extremadamente bajas.
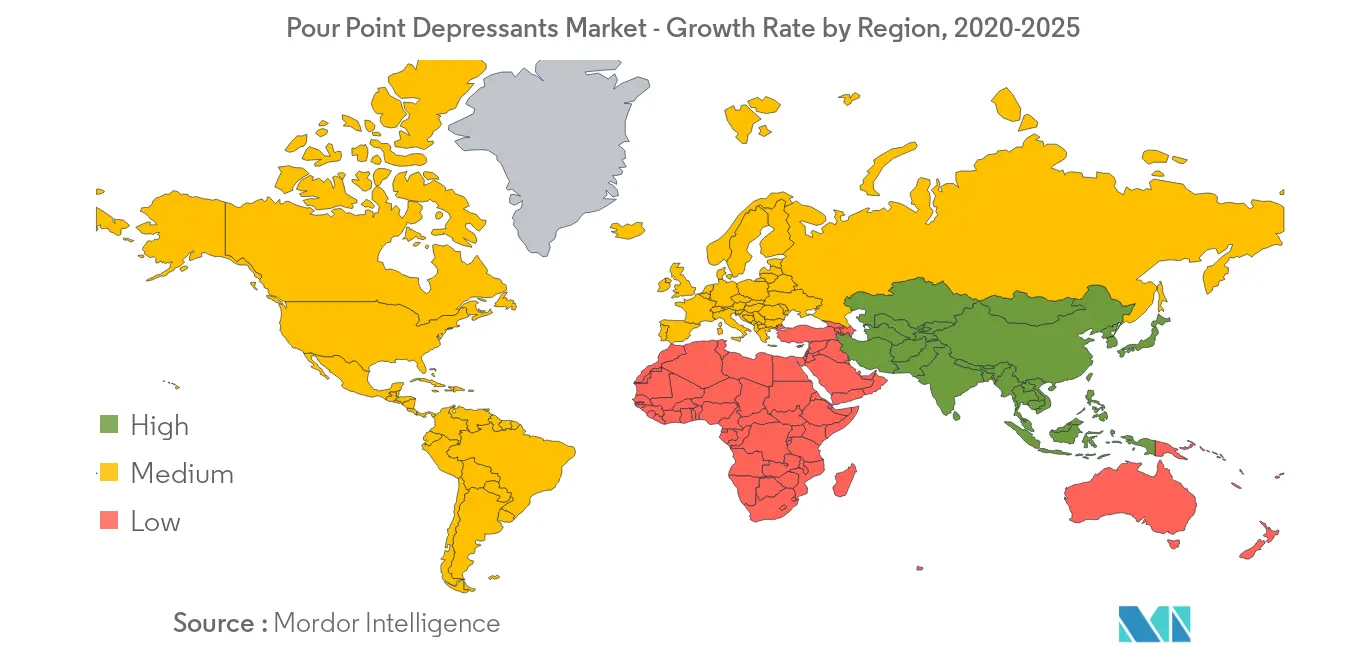
- La región de Asia-Pacífico representa el mercado más grande y también se espera que sea el mercado de más rápido crecimiento durante el período de pronóstico debido al consumo de países como China, India y Japón.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Depresores del Punto de Fluidez
Creciente Demanda de Combustibles y Lubricantes de Alta Calidad
- Se anticipa que el aumento de la conciencia del consumidor sobre el mantenimiento de vehículos junto con la creciente demanda de aditivos para aceites en industrias de usuarios finales como aeroespacial y automotriz creará un aumento en la demanda del producto.
- Asimismo, se espera que la creciente demanda de lubricantes y combustibles de alta calidad y la industrialización a gran escala aceleren la demanda del mercado de depresores del punto de fluidez.
- Además, los bajos costos de fabricación del producto impulsarán aún más el crecimiento del mercado.
- Los depresores del punto de fluidez exhiben propiedades de resistencia a altas temperaturas y control de la formación de cera en lubricantes a temperaturas más bajas. La capacidad de un lubricante para fluir en condiciones de baja temperatura es crucial para el rendimiento óptimo de motores y equipos. Por lo tanto, el producto tiene una demanda significativa y oportunidades crecientes en industrias de usuarios finales como petróleo y gas, aviación y automotriz, lo que promueve el crecimiento del mercado.
- Las ventas globales de automóviles en 2019 superaron los 91 millones de vehículos, lo que crea enormes oportunidades de crecimiento para el producto. El aumento de la conciencia del consumidor sobre el mantenimiento de vehículos y el uso creciente de aditivos para combustibles en varias industrias de usuarios finales estimulará aún más el crecimiento del Mercado de Depresores del Punto de Fluidez.
La Región de Asia-Pacífico Dominará el Mercado
- Uno de los factores clave ha sido el rápido desarrollo económico y la presencia de unidades de fabricación de vehículos a gran escala y el aumento del consumo con el incremento en los niveles de ingresos de las masas.
- La aplicación de depresores del punto de fluidez en diversas industrias de usuarios finales en la región también está impulsando el crecimiento del mercado, especialmente en China y otros países asiáticos. Los depresores del punto de fluidez se fabrican a medida según los aceites base. Aplicaciones similares pueden requerir diferentes depresores del punto de fluidez con respecto a diferentes especificaciones de producto.
- China tiene la mayor industria de producción de automóviles en la región y también a nivel mundial. Se anticipa que el país experimente un crecimiento constante debido al aumento de los avances tecnológicos que permiten a los fabricantes automotrices avanzar en la innovación de productos en los productos depresores del punto de fluidez, lo que se anticipa que impulsará la demanda de aditivos para lubricantes automotrices en la región.
- El aumento de las actividades de extracción y producción de petróleo debido a la creciente demanda de derivados del crudo como la gasolina y el diésel impulsará la demanda del producto. Los depresores del punto de fluidez están destinados a ser ampliamente utilizados en maquinaria de producción de petróleo y gas debido a su capacidad para bombear petróleo de manera efectiva sin tener ningún cambio severo en el producto resultante, lo que impulsa la demanda del producto en la región.
- Se proyecta que la demanda de depresores del punto de fluidez de ésteres de estireno en China para fines de extracción de petróleo experimente ganancias significativas durante el período. Las actividades de exploración y producción requieren equipos de perforación tecnológicamente avanzados para lograr una recuperación óptima de petróleo. Esto ha inclinado a las principales empresas de petróleo y gas a incorporar inhibidores de formación de cera en varios equipos de perforación, lo que impulsa el crecimiento del Mercado de Depresores del Punto de Fluidez.
Análisis de la cadena de valor
La cadena de valor de los depresores del punto de fluidez (PPD) comienza con materias primas y monómeros petroquímicos y de química especializada previos utilizados para fabricar químicas clave como los poli alquil metacrilatos (PAMA), los polímeros de etileno-acetato de vinilo (EVA), los ésteres de estireno y copolímeros relacionados. La fabricación de PPD generalmente se basa en la polimerización controlada en reactores, seguida de etapas de acabado (purificación, secado y mezcla en paquetes de concentrado líquido adecuados para su dosificación en combustibles o aceites base lubricantes). Los principales proveedores de aditivos activos en esta cadena incluyen BASF (depresores del punto de fluidez dentro de su cartera de soluciones para combustibles y lubricantes), Evonik (marca VISCOPLEX), Clariant (cartera DODIFLOW), así como The Lubrizol Corporation, Afton Chemical y Croda International Plc.
La demanda en los eslabones intermedio y final proviene de refinadores, formuladores de lubricantes y operadores de petróleo y gas que incorporan PPD en destilados medios, manejo de crudo y lubricantes terminados para gestionar la cristalización de ceras y el flujo a baja temperatura. La distribución se maneja típicamente mediante ventas directas a grandes cuentas y a través de distribuidores regionales para mezcladores más pequeños, con servicios técnicos y laboratorios de aplicación que respaldan la calificación del desempeño en flujo en frío según la composición del aceite base y los métodos de prueba. La diferenciación y los posibles cuellos de botella en la cadena están estrechamente ligados a la tecnología de polímeros propietaria, el control de calidad consistente para grados sensibles al desempeño y la disponibilidad de soporte técnico local para formulaciones y condiciones operativas específicas de cada cliente.
Panorama Competitivo
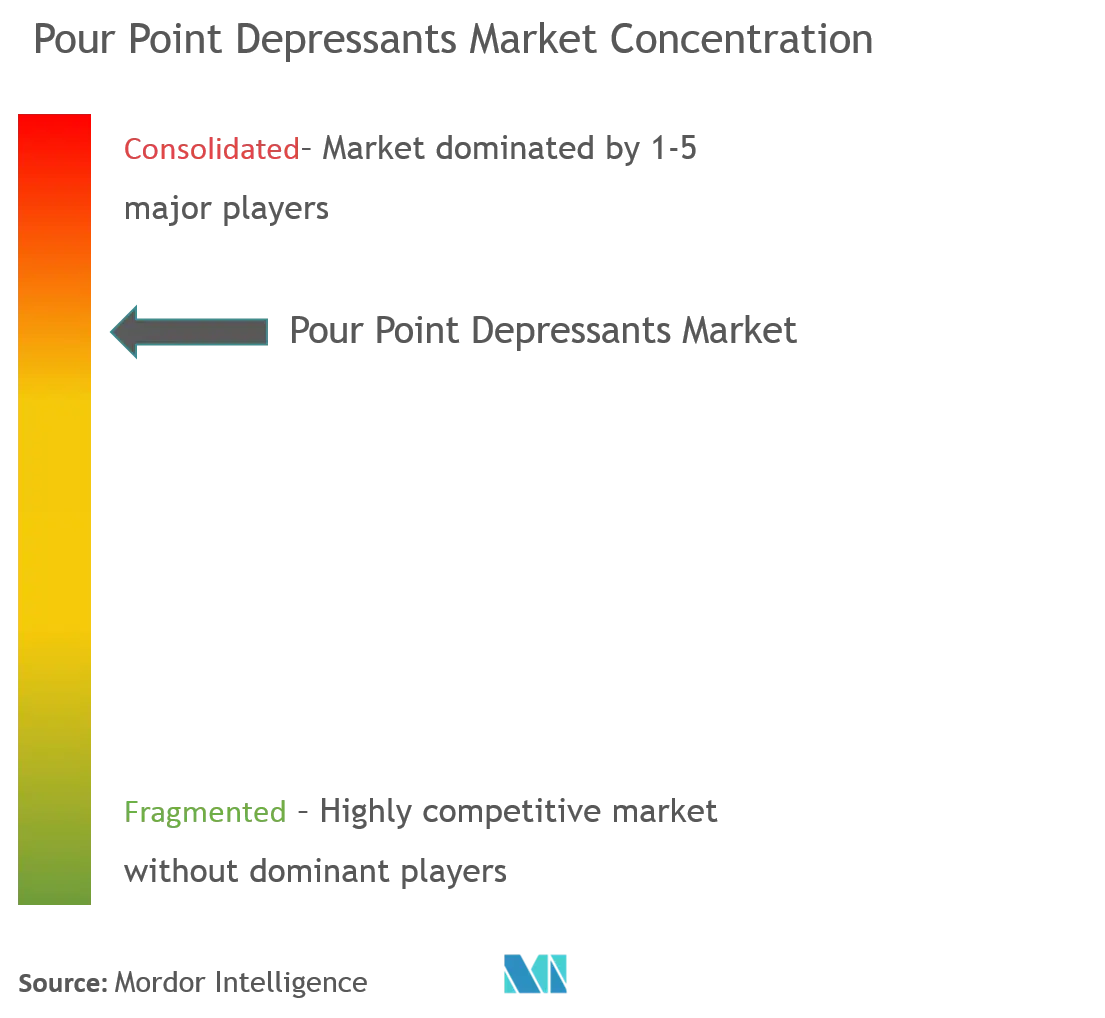
El Mercado de Depresores del Punto de Fluidez está parcialmente consolidado por naturaleza, con algunos actores principales que dominan una porción significativa del mercado. Algunas de las principales empresas son Afton Chemical, Evonik Industries AG, The Lubrizol Corporation, Clariant y Croda International Plc, entre otras.
Líderes de la Industria de Depresores del Punto de Fluidez
Afton Chemical
Evonik Industries AG
The Lubrizol Corporation
Clariant
Croda International Plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial


Oportunidades de mercado y perspectivas futuras
El crecimiento está vinculado a la necesidad de mantener la operabilidad a baja temperatura en combustibles y lubricantes, a la vez que se amplía la flexibilidad de materias primas en aceites base y corrientes alternativas. Una vía de comercialización es el uso de la tecnología PPD para mejorar el manejo y procesamiento de aceites no tradicionales, incluido el aceite de pirólisis derivado de residuos plásticos, donde Evonik ha destacado el uso de sus depresores del punto de fluidez VISCOPLEX para optimizar el procesamiento y manejo. Esto crea una vía más clara para que los proveedores de aditivos combinen PPD con servicios técnicos y soporte de pruebas para clientes que evalúan combinaciones de materias primas más variables.
Un segundo impulsor proviene de requisitos de desempeño más estrictos para lubricantes terminados y el consiguiente ciclo de reformulación de los sistemas de aditivos y aceites base. Los proveedores están adaptando sus ofertas a especificaciones de aceite para motores en evolución, como ILSAC GF-7, y Evonik ha confirmado la compatibilidad de su línea de PPD VISCOPLEX con aceites para motores de próxima generación para automóviles de pasajeros. Las soluciones tecnológicas cruzadas que combinan el uso de aditivos con mejoras en refinería o en procesos orientadas a la mejora del flujo en frío también están ganando visibilidad; por ejemplo, Evonik y Zeopore lanzaron catalizadores de isodesceración de alto rendimiento para mejorar el desempeño en flujo en frío y el rendimiento de combustibles y lubricantes, lo que puede respaldar enfoques integrados de flujo en frío donde los PPD siguen siendo una palanca a nivel de formulación y de etapa operativa.
Desarrollos recientes del sector
- Abril de 2026: Evonik y Zeopore lanzaron catalizadores de isodesceración de alto rendimiento basados en tecnología de zeolita mesoporizada para mejorar el desempeño en flujo en frío y el rendimiento de combustibles y lubricantes. El lanzamiento fortalece el conjunto de herramientas para la gestión del flujo en frío más allá de los enfoques basados únicamente en aditivos, respaldando soluciones integradas en el procesamiento de refinería y la formulación de productos terminados.
- Marzo de 2025: Evonik destacó el uso de su tecnología de depresores del punto de fluidez VISCOPLEX para optimizar el procesamiento y manejo del aceite de pirólisis derivado de corrientes de residuos plásticos. Esto amplía el alcance abordable para los PPD hacia materias primas de la economía circular, donde la variabilidad y los problemas de flujo en frío pueden limitar la mezcla y el uso posteriores.
- Febrero de 2025: Evonik confirmó que su línea de productos PPD VISCOPLEX cumple con la especificación de aceite para motores ILSAC GF-7. Esto respalda a los formuladores de lubricantes que trabajan en aceites para motores de próxima generación para automóviles de pasajeros que requieren un desempeño robusto a baja temperatura, reforzando la selección de PPD como parte de los paquetes de aditivos alineados con GF-7.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado de depresores del punto de fluidez abarca los aditivos químicos mezclados en combustibles, petróleo crudo y lubricantes para mejorar el comportamiento de flujo a baja temperatura y ayudar a cumplir con los requisitos de desempeño relacionados con el punto de fluidez.
Exclusiones de alcance: El recuento del mercado no incluye mejoradores de flujo en frío que no sean PPD, modificadores de cera vendidos para fluidos no hidrocarbonados, ni paquetes de aditivos lubricantes más amplios en los que el precio del PPD no sea separable.
Descripción general de la segmentación
- Tipo de Química
- Etileno Co-Vinil-Acetato
- Poli Alfa Olefina
- Polialquil Metacrilatos (PAMA)
- Ésteres de Estireno
- Otros
- Industria de Usuario Final
- Petróleo y Gas
- Automotriz
- Industrial
- Marina
- Aviación
- Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comenzó identificando dónde se utilizan los depresores del punto de fluidez y cómo la demanda se vincula con la mezcla de combustibles, el transporte de crudo y la producción de lubricantes. Consultamos fuentes públicas como los datos de suministro y refinería de la U.S. Energy Information Administration, informes del mercado petrolero de la IEA, boletines estadísticos de la OPEP y las notas de normativa sobre calidad del diésel y los combustibles de la U.S. EPA donde se aborda el desempeño en flujo en frío. Para el contexto de lubricantes y aditivos, también utilizamos fuentes como documentos técnicos de la SAE, referencias de métodos ASTM utilizados para pruebas de punto de fluidez y portales estadísticos nacionales que publican resúmenes de producción industrial y comercio.
A continuación, se revisaron informes de empresas, presentaciones para inversores y prensa de reputación para comprender las adiciones de capacidad, la dirección de la utilización de plantas y los cambios de combinación entre aceites base y lubricantes terminados. También se revisaron bases de datos de patentes en busca de actividad química en torno a EVA, PAMA y sistemas de polímeros relacionados, lo que ayudó a confirmar qué químicas se comercializan activamente. Cuando estuvieron disponibles, utilizamos suscripciones de pago para datos financieros e inteligencia de empresas, noticias y finanzas, y señales de importación-exportación a nivel de envío para verificar los flujos comerciales de los intermedios químicos relevantes. La lista de fuentes compartida aquí es ilustrativa, y utilizamos documentos públicos adicionales y publicaciones de datos para aclarar supuestos, validar tendencias y llenar vacíos.
Entrevistas y encuestas primarias
El trabajo primario se centró en verificar los supuestos prácticos del grupo de demanda y la lógica de precios, ya que los conjuntos de datos públicos rara vez aíslan a los depresores del punto de fluidez de manera independiente. Hablamos con una combinación de proveedores de aditivos, mezcladores de lubricantes, partes interesadas de combustibles y refinerías, y distribuidores en las principales regiones consumidoras, y luego utilizamos los aportes para confirmar la combinación por química, las tasas de tratamiento típicas y cómo se indexan los contratos según los movimientos de costos del petróleo y los polímeros. Cuando los aportes de la investigación documental parecían inciertos, volvimos a poner a prueba los supuestos mediante seguimientos adicionales, de modo que los totales finales reflejen el comportamiento real de compra y mezcla.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 27% | Directivos (CXO): 16% | APAC: 51% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 26% | EMEA: 29% |
| Actores más pequeños: 21% | Gerentes: 58% | Américas: 20% |
Dimensionamiento y previsión del mercado
La lógica central de dimensionamiento es una construcción descendente, en la que los indicadores de producción, comercio y consumo de combustibles, logística de crudo y lubricantes terminados se reconstruyen por región, y luego se filtran a través de tasas de adopción estimadas y tasas de tratamiento promedio para los depresores del punto de fluidez. Una vez creado ese grupo de demanda, se convierte en valor utilizando precios de venta promedio específicos de cada región que reflejan las estructuras de contrato comunes y el momento de traspaso de costos de las materias primas poliméricas.
Para mantener los totales realistas, corroboramos los resultados con verificaciones ascendentes selectivas, como los desgloses de ingresos de proveedores cuando se divulgan, verificaciones de canal sobre patrones de compra de aditivos, y volúmenes muestreados por aplicación multiplicados por bandas de precios indicativas. Las entradas clave utilizadas en el modelo incluyen la producción de lubricantes y la combinación de grados de viscosidad, las variaciones estacionales de la demanda de diésel y combustibles para calefacción, la ceridad del crudo y las condiciones de transporte que impulsan las necesidades de garantía de flujo, los rangos típicos de tasas de tratamiento por química (familias de EVA, PAMA, PAO y ésteres de estireno), y el ritmo de los requisitos de desempeño impulsados por normativas y por los OEM. Para la previsión, se aplicó un análisis de escenarios en torno a los cambios en la combinación de aceites base, la dirección del rendimiento de las refinerías y la evolución de precios de las químicas basadas en polímeros, y luego los escenarios se alinearon con el rango de consenso compartido por los encuestados del sector. Cuando las vistas ascendentes estaban incompletas para países más pequeños, los vacíos se resolvieron utilizando factores de intensidad regional por tonelada ajustados con señales locales de producción de lubricantes y combustibles.
Validación de datos y ciclo de actualización
La validación se realiza por etapas para mantener el modelo alineado con señales observables del sector. Comparamos los totales de mercado calculados frente a verificaciones independientes, incluidas la dirección de la producción de lubricantes, las tendencias de rendimiento de las refinerías y la intensidad de aditivo implícita por tonelada, y luego investigamos cualquier variación pronunciada antes de la aprobación final. Si aparece un valor atípico, revisamos nuevamente los factores impulsores, reconsideramos los factores de conversión y volvemos a contactar a las fuentes cuando la brecha no puede explicarse por un cambio de mercado conocido.
Cada informe se actualiza anualmente, y se activan actualizaciones intermedias cuando ocurren cambios materiales, como adiciones importantes de capacidad, cambios sostenidos en la combinación de crudos o movimientos inusuales en los precios de las materias primas que afectan los precios de venta. Antes de la entrega, se completa una revisión final por parte del analista para que los clientes reciban la visión más actualizada, manteniendo los supuestos consistentes entre regiones y aplicaciones.
Tamaño del mercado de depresores del punto de fluidez de Mordor Intelligence en comparación con otras estimaciones publicadas
Los valores de mercado publicados para los depresores del punto de fluidez pueden parecer muy diferentes, incluso cuando el nombre del tema es el mismo, porque los productos contabilizados y la lógica de precios no siempre están alineados. Las mayores diferencias generalmente provienen de si se cuenta un depresor del punto de fluidez independiente frente a lo que está incluido dentro de un paquete de aditivos más amplio, y de si se incluyen todos los combustibles, la garantía de flujo del crudo y los lubricantes.
Los paquetes de aditivos para lubricantes terminados que combinan múltiples funciones quedan fuera del alcance de Mordor Intelligence para este mercado, razón por la cual las estimaciones que incluyen los ingresos del paquete de aditivos completo a menudo resultan más altas que una visión de ingresos solo de depresores del punto de fluidez. Otra brecha recurrente proviene de cómo se aplican las tasas de tratamiento, ya que algunas fuentes asumen una tasa promedio única en todas las aplicaciones, mientras que el uso real cambia según la combinación de aceites base, la temporada y el punto de fluidez objetivo. Las diferencias también pueden provenir del momento del tipo de cambio, de si los precios se mantienen constantes o se les permite moverse con la indexación vinculada al polímero y al petróleo, además de la frecuencia con la que se actualiza el modelo cuando cambian las operaciones de refinería y la producción de lubricantes.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1.96 mil millones de USD (2023) | |
| Revista Especializada A | 2.90 mil millones de USD (2033) | Utiliza un año de referencia más lejano en el tiempo y comúnmente mezcla la demanda de PPD con un valor más amplio de flujo en frío y paquetes de aditivos, lo que infla los totales en comparación con una visión de ingresos solo de PPD. |
| Base de Datos Sectorial B | 2.10 mil millones de USD (2025) | Se apoya fuertemente en un único punto de año base y en un etiquetado de aplicación amplio, con visibilidad limitada de las tasas de tratamiento específicas por aplicación y los ajustes de precio de venta promedio regionales, lo que desplaza el valor hacia arriba. |
La tabla muestra que la mayor parte de la dispersión se puede rastrear hasta supuestos de alcance y conversión, en lugar de un desacuerdo sobre la dirección de la demanda. Cuando el mercado se limita a volúmenes separables de depresores del punto de fluidez y se valora utilizando movimientos de precio de venta promedio apropiados por región, el tamaño resultante se mantiene trazable a entradas claras y puede repetirse año tras año con los mismos pasos.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Depresores del Punto de Fluidez?
Se proyecta que el Mercado de Depresores del Punto de Fluidez registre un CAGR del 4,58% durante el período de pronóstico (2026-2031)
¿Quiénes son los actores clave en el Mercado de Depresores del Punto de Fluidez?
Afton Chemical, Evonik Industries AG, The Lubrizol Corporation, Clariant y Croda International Plc son las principales empresas que operan en el Mercado de Depresores del Punto de Fluidez.
¿Cuál es la región de más rápido crecimiento en el Mercado de Depresores del Punto de Fluidez?
Se estima que Asia-Pacífico crecerá al CAGR más alto durante el período de pronóstico (2026-2031).
¿Qué región tiene la mayor participación en el Mercado de Depresores del Punto de Fluidez?
En 2025, Asia-Pacífico representa la mayor participación de mercado en el Mercado de Depresores del Punto de Fluidez.
¿Qué años cubre este Mercado de Depresores del Punto de Fluidez?
El informe cubre el tamaño histórico del Mercado de Depresores del Punto de Fluidez para los años: 2019, 2020, 2021, 2022, 2023 y 2024. El informe también pronostica el tamaño del Mercado de Depresores del Punto de Fluidez para los años: 2026, 2027, 2028, 2029, 2030 y 2031.
Última actualización de la página el:



