
Tamanho e Participação do Mercado de Fotorresiste
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 3.24 Bilhões de dólares |
| Tamanho do Mercado (2031) | 5.53 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 11.31 % |
| Mercado de Crescimento Mais Rápido | América do Norte |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Fotorresiste por Mordor Intelligence
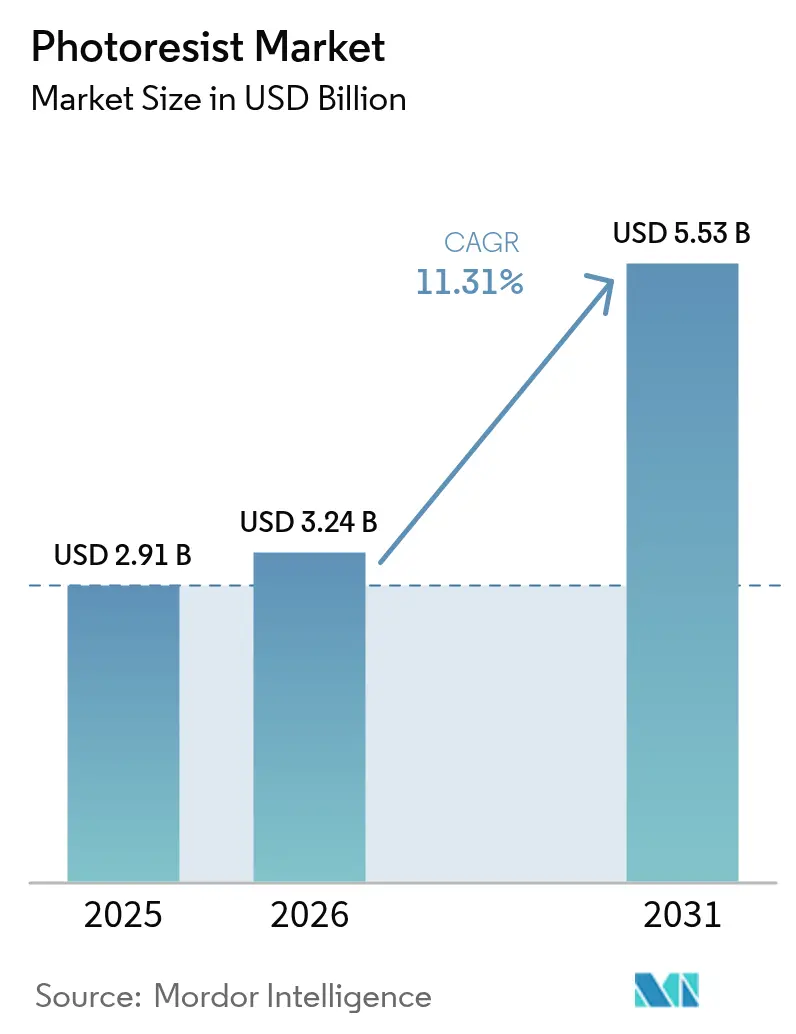
O tamanho do Mercado de Fotorresiste está projetado em USD 2,91 bilhões em 2025, USD 3,24 bilhões em 2026, e deve atingir USD 5,53 bilhões até 2031, crescendo a um CAGR de 11,31% de 2026 a 2031. Mudanças estruturais em curso na fabricação de semicondutores estão amplificando a demanda: a litografia por ultravioleta extremo (EUV) está migrando de linhas piloto para a produção em alto volume, e programas de localização de fábricas apoiados por governos estão redesenhando as cadeias de suprimentos para materiais críticos como o fotorresiste. As formulações maduras de imersão ArF de 193 nanômetros continuam a ancorar os nós otimizados em custo utilizados em microcontroladores automotivos, mas os resistes secos de óxido metálico de próxima geração são agora essenciais em lógica abaixo de 5 nanômetros, onde o ruído de disparo de fótons e a rugosidade das bordas de linha ameaçam o rendimento. As considerações de resiliência do fornecimento também se intensificaram à medida que as Leis CHIPS dos EUA e da UE canalizam um montante significativo para a capacidade local de fabricação de wafers, obrigando os fornecedores de resiste a duplicar os ativos de mistura e garantia de qualidade na América do Norte e na Europa.
Principais Conclusões do Relatório
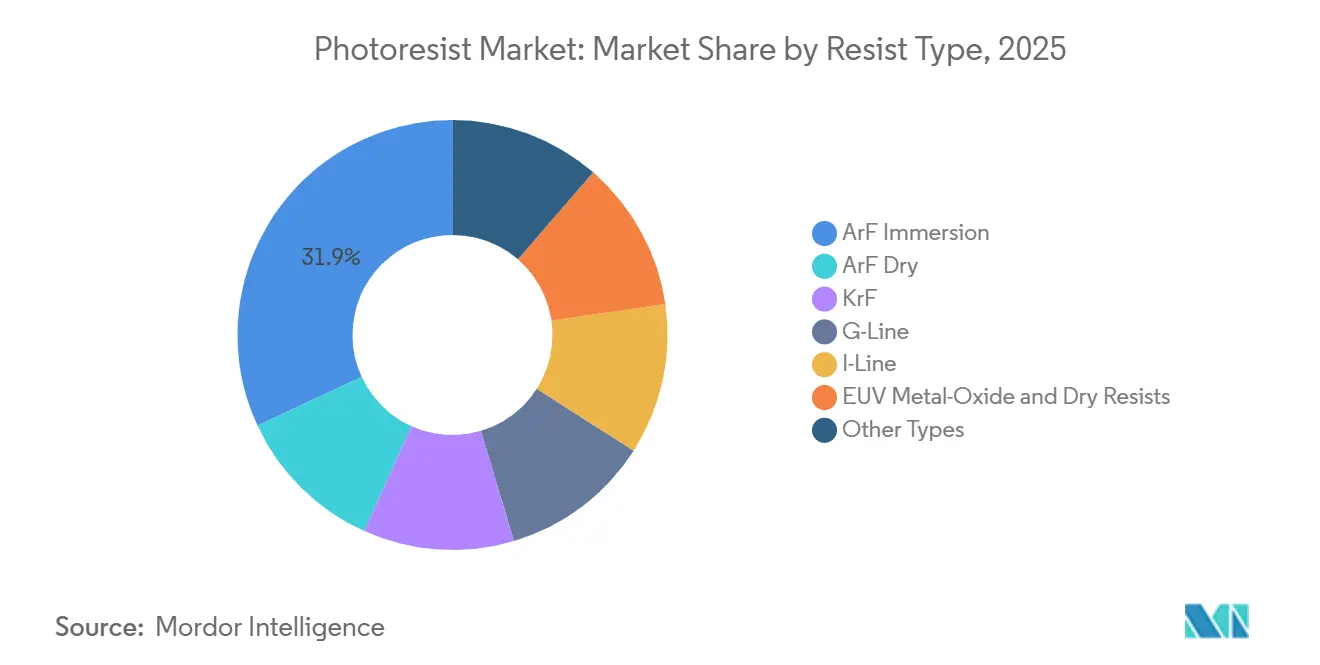
- Por tipo de resiste, a imersão ArF detinha 31,92% da participação do mercado de Fotorresiste em 2025, enquanto os resistes EUV de óxido metálico e secos estão projetados para expandir a um CAGR de 12,94% até 2031.
- Por tom, os resistes positivos comandavam 71,51% da participação de receita em 2025; os resistes negativos registram o CAGR mais rápido de 11,38% até 2031.
- Por aplicação, semicondutores e CIs representaram 54,77% do tamanho do mercado de Fotorresiste em 2025, enquanto a embalagem avançada deve crescer a um CAGR de 11,95% até 2031.
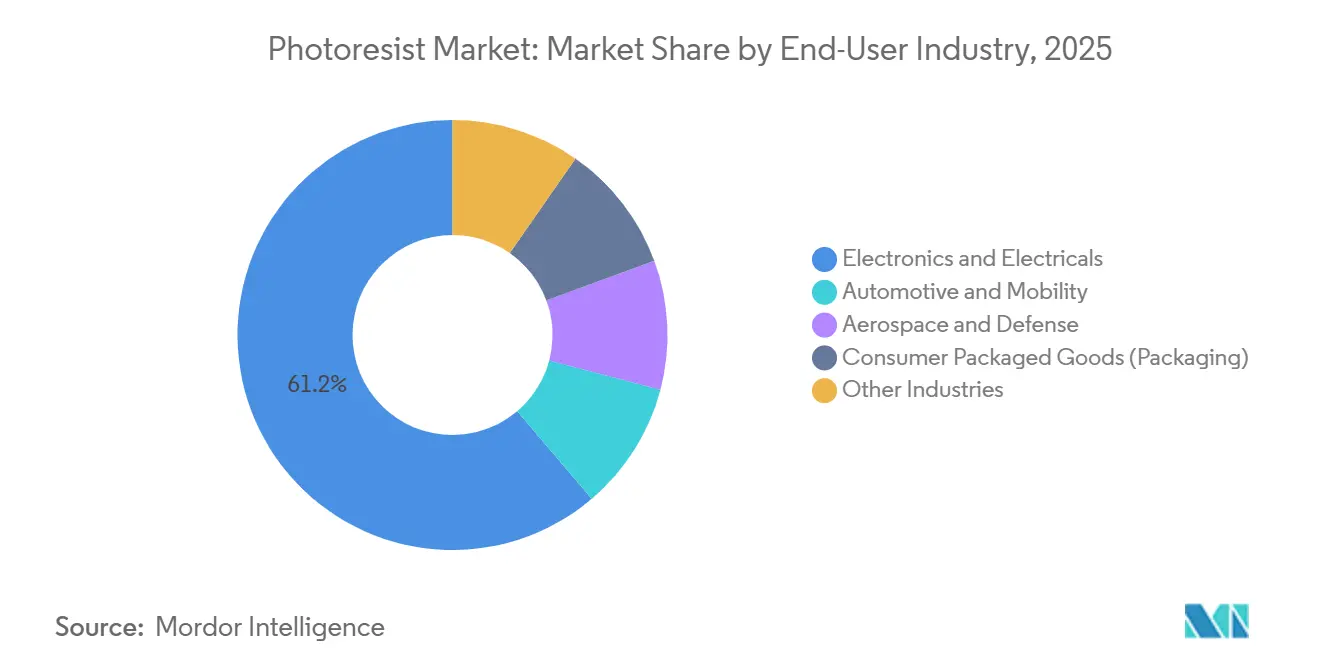
- Por setor de usuário final, eletrônicos e elétricos representaram 61,22% do tamanho do mercado em 2025, enquanto automotivo e mobilidade devem crescer com o CAGR mais rápido de 11,86% até 2031.
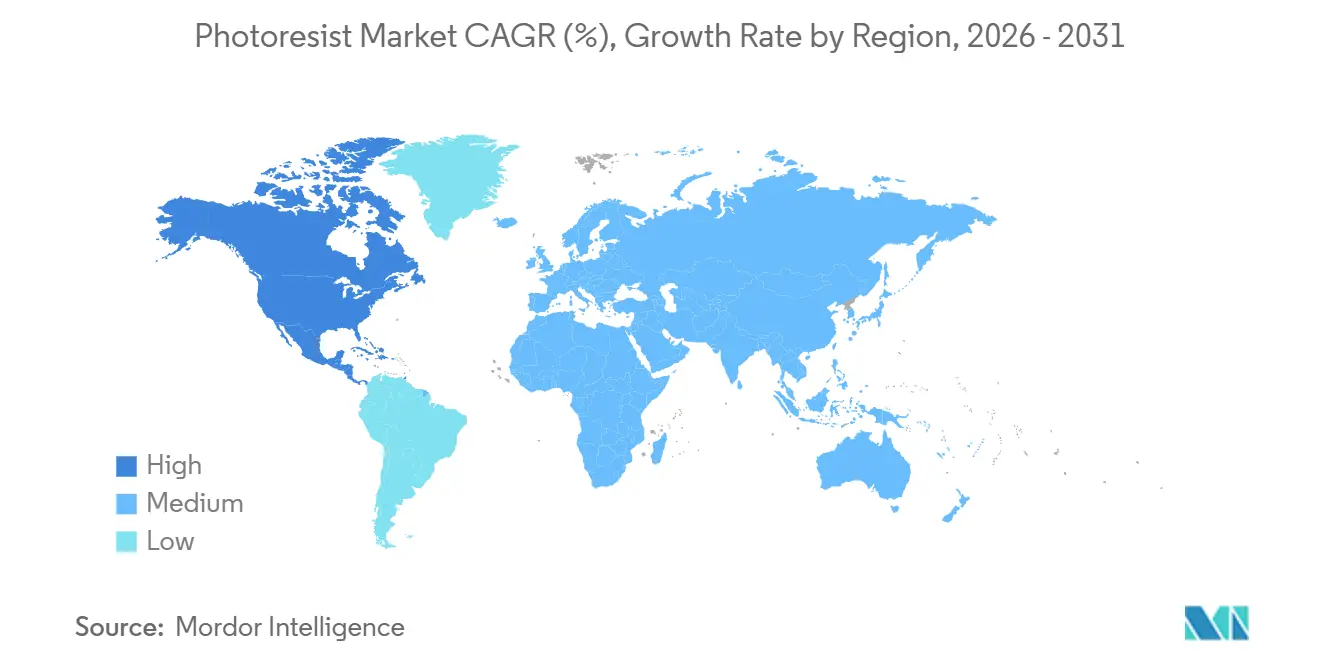
- Por geografia, a Ásia-Pacífico detinha a maior participação de 72,34% do mercado em 2025. No entanto, espera-se que a América do Norte registre o crescimento mais rápido a um CAGR de 11,49% durante o período de previsão.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas Globais do Mercado de Fotorresiste
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da demanda de semicondutores e aceleradores de IA | +3.2% | Global, com núcleo na APAC e aceleração na América do Norte | Médio prazo (2 a 4 anos) |
| Adoção acelerada de litografia EUV e roteiro High-NA | +2.8% | APAC (Taiwan, Coreia do Sul), América do Norte (fábricas da Intel), Europa (linhas piloto do IMEC) | Longo prazo (≥ 4 anos) |
| Proliferação de 5G/IoT expandindo os inícios de wafer | +1.9% | Global, com concentração de fabricação na APAC | Médio prazo (2 a 4 anos) |
| Programas de incentivo governamental a fábricas (Leis CHIPS dos EUA/UE) | +2.4% | América do Norte, Europa, com transbordamento da cadeia de suprimentos para a APAC | Longo prazo (≥ 4 anos) |
| Resistes secos de óxido metálico depositados impulsionando o rendimento do EUV | +1.0% | Fábricas de ponta da APAC, linhas piloto da América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Demanda de Semicondutores e Aceleradores de IA
Os gastos de capital mundiais em equipamentos de fabricação de wafers estão programados para aumentar entre 2026 e 2028, refletindo maiores requisitos de aceleradores de IA em data centers de hiperescala[1]SEMI, "Perspectiva de Gastos em Equipamentos de Fábricas Globais 2026," semi.org. A Alphabet dobrou seus gastos com unidades de processamento tensorial em 2025, elevando as especificações de tolerância de sobreposição que aumentam diretamente o consumo de fotorresiste por wafer. Os processadores Lunar Lake da Intel integram memória no pacote usando vias de silício passante, adicionando etapas especializadas de litografia de camada de redistribuição que impulsionam ainda mais a intensidade do resiste. Como as arquiteturas avançadas de chiplet aumentam o número de passagens de mascaramento, a demanda por resiste está se desacoplando dos ciclos de unidades de smartphones, sustentando o crescimento mesmo com o nivelamento das remessas de aparelhos. A TSMC firmou acordos de fornecimento de resiste EUV por vários anos para sua fábrica no Arizona dois anos antes do início da produção para garantir a disponibilidade da química, sublinhando o papel estratégico do material.
Adoção Acelerada de Litografia EUV e Roteiro High-NA
Em 2024, a ASML lançou seu primeiro scanner EUV High-NA com abertura numérica de 0,55, uma inovação que facilita o padrão de meio passo de 8 nanômetros, contornando os custos da múltipla padronização. A Intel comprometeu-se com o High-NA para seu nó de 18 angstroms, enquanto Samsung e TSMC miram a integração abaixo de 3 nanômetros após 2027. A óptica High-NA lida com coeficientes de absorção superiores a 10 µm⁻¹ a 13,5 nm. Esta é uma zona de desafio, pois as composições quimicamente amplificadas tradicionais falham com a rugosidade das bordas de linha. Embora as alternativas de óxido metálico, derivadas de aglomerados de estanho-oxo, satisfaçam os critérios de absorção, elas trazem defeitos estocásticos. Este desafio estimulou um esforço colaborativo entre a JSR Corporation e a Lam Research, com o objetivo de reduzir a densidade de defeitos. Sua estratégia de co-otimização forja um vínculo mais estreito entre fornecedores de resiste e fabricantes de ferramentas, estabelecendo uma barreira mais elevada para os novos entrantes do setor.
Proliferação de 5G/IoT Expandindo os Inícios de Wafer
Os inícios globais de wafer vinculados a rádios 5G e sensores de IoT continuam a crescer à medida que os operadores de rede densificam as pegadas de pequenas células e as empresas instrumentalizam fábricas e ativos de logística. Os resistes KrF e ArF secos permanecem vitais aqui porque os front-ends analógicos e os microcontroladores situam-se em nós de 90 a 28 nanômetros sensíveis ao custo que devem equilibrar o tamanho do die e o desempenho de RF. O volume incremental desses dispositivos amortece as fábricas contra a ciclicidade de nós avançados. À medida que as implantações de IoT passam da prova de conceito para a escala, as camadas de mascaramento cumulativas aumentam, estendendo o impulso da demanda para o médio prazo.
Programas de Incentivo Governamental a Fábricas (Leis CHIPS dos EUA/UE)
No âmbito da Lei CHIPS e Ciência dos EUA, a TSMC recebeu financiamento, a Intel obteve financiamento, a Samsung foi contemplada com financiamento e a Micron assegurou financiamento, tudo enquanto apoiava investimentos privados. Enquanto isso, a Europa, por meio de sua Lei de Chips, mobilizou financiamento, designando recursos para o projeto da Intel em Magdeburgo e financiamento para uma instalação de fabricação conjunta da STMicroelectronics e da GlobalFoundries. Os termos desses subsídios enfatizam o conteúdo local de materiais. Como resultado, a Tokyo Ohka Kogyo estabeleceu um centro técnico no Oregon, e a Merck KGaA expandiu seu campus no Arizona. Tais desenvolvimentos perturbam a cadeia de suprimentos de resiste anteriormente dominada pela Ásia, introduzindo gargalos regionais e complicando os processos de qualificação.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regras rígidas de HSE sobre solventes e geradores de fotofácido | -0.9% | Global, com aplicação liderante do REACH da UE e da EPA dos EUA, transbordamento para a fabricação na APAC | Curto prazo (≤ 2 anos) |
| Concentração da cadeia de suprimentos e exposição ao controle de exportações | -0.7% | Base de fornecimento da APAC (Japão, Coreia do Sul), centros de demanda da América do Norte e da UE, mercados isolados da China | Médio prazo (2 a 4 anos) |
| Risco de rendimento por defeitos estocásticos em padronização abaixo de 10 nm | -0.8% | Fábricas de ponta da APAC (Taiwan, Coreia do Sul), linhas piloto High-NA da América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Regras Rígidas de HSE sobre Solventes e Geradores de Fotofácido
A EPA dos EUA classificou várias famílias de solventes PFAS como perigosas em 2024, exigindo abatimento ou substituição onerosos em plantas de mistura de resiste dentro de dois anos[2]Agência de Proteção Ambiental dos EUA, "Regra Final PFAS 2024," epa.gov. A UE adicionou sais de trifenilsulfônio à sua lista de autorização REACH em 2025, impondo datas de encerramento que aceleram as campanhas de reformulação e desviam os orçamentos de pesquisa e desenvolvimento da química de alto desempenho para o trabalho de conformidade[3]Agência Europeia de Produtos Químicos, "Atualização da Lista de Candidatos 2025," echa.europa.eu. A Tokyo Ohka Kogyo divulgou que uma parcela significativa de seus gastos com pesquisa e desenvolvimento em 2025 foi consumida por reformulações de solventes, reforçando uma tendência em que apenas os maiores fornecedores conseguem conduzir simultaneamente programas de conformidade e transição de nós. O lobby do setor garantiu uma isenção de cinco anos para os resistes EUV, mas os processos judiciais de grupos de defesa ambiental ameaçam encurtar o período de carência, injetando incerteza regulatória nos modelos de planejamento de capacidade.
Concentração da Cadeia de Suprimentos e Exposição ao Controle de Exportações
Os principais fornecedores japoneses dominam as químicas ArF e EUV. Esse monopólio geográfico veio à tona em 2024, quando os EUA adicionaram precursores específicos à sua Lista de Entidades, interrompendo as remessas para fábricas chinesas que operam em 14 nanômetros e abaixo. Em resposta, a China lançou subsídios para produtores locais como a Jiangsu Nata. No entanto, esses materiais domésticos ficam atrás de seus equivalentes japoneses em termos de densidade de defeitos. Agora, as fábricas enfrentam um dilema: podem optar por dupla fonte, incorrendo em custos extras de metrologia e estoque, ou deslocar as aquisições para mais perto das linhas dos EUA ou da UE para aproveitar os incentivos disponíveis. Os fornecedores de resiste estão em uma encruzilhada: podem estabelecer fabricação em múltiplas regiões ou perder participação de mercado em áreas onde as regulamentações de exportação tornam o fornecimento inviável.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Resiste: As Químicas de Óxido Metálico Redefinem a Economia do EUV
A imersão ArF detinha 31,92% da participação do mercado de fotorresiste em 2025, enquanto os resistes EUV de óxido metálico e secos estão previstos para expandir a um CAGR de 12,94%, capturando tamanho incremental do mercado de fotorresiste dos nós lógicos abaixo de 5 nanômetros.
A imersão ArF quimicamente amplificada permanece a líder em relação custo-desempenho para chips automotivos e de conectividade de 28 a 7 nanômetros, entregando rendimentos sólidos em scanners totalmente depreciados. As formulações KrF, linha G e linha I persistem em linhas analógicas e de MEMS, protegendo os fornecedores contra a volatilidade do ciclo EUV. Por outro lado, os sistemas de óxido metálico à base de estanho e háfnio habilitam o roteiro EUV High-NA com desempenho de rugosidade de borda de linha de 2 nm, embora com dose de exposição e custo mais elevados. Os fabricantes de ferramentas e os fornecedores de química estão co-projetando sequências de deposição-gravação que prometem reduzir o tempo de ciclo, o que, se realizado em escala, poderia inclinar o custo total de propriedade em favor do óxido metálico nos anos finais da previsão.


Por Tom: Resistes Negativos Ganham Espaço em Esquemas de Dupla Padronização
As químicas de tom positivo comandavam 71,51% de participação em 2025, mas os resistes de tom negativo estão crescendo a um CAGR de 11,38%, impulsionados por sua robustez na dupla padronização auto-alinhada e nas camadas de contato EUV.
Os fluxos de embalagem avançada favorecem os filmes mais espessos e os reveladores aquosos dos materiais de tom positivo, mas a lógica abaixo de 7 nanômetros usa cada vez mais o tom negativo para camadas de via que de outra forma colapsariam sob o estresse de enxágue. Os fornecedores estão lançando híbridos de tom comutável que alternam por meio de ajustes de temperatura de cozimento, permitindo que as fábricas mantenham uma única química base em múltiplas camadas e diluam a sobrecarga de qualificação, ampliando assim os ganhos de tamanho do mercado de fotorresiste provenientes da diversificação de tom.
Por Aplicação: Embalagem Avançada Supera Lógica e Memória
Semicondutores e CIs detinham uma participação de 54,77%, mas a embalagem avançada está avançando a um CAGR de 11,95%, sublinhando uma mudança do escalonamento puro para a integração heterogênea.
A embalagem em nível de wafer fan-out e as pilhas de chip sobre wafer usam linhas de redistribuição de 2 µm que requerem três passagens de mascaramento em comparação com os fluxos de ligação por fio. A plataforma CoWoS da TSMC e o empilhamento 3D Foveros da Intel aumentam as camadas de resiste por dispositivo acabado, inflando o tamanho do mercado de fotorresiste além do que o volume de front-end sozinho implicaria. Os displays de painel plano e as placas de circuito impresso permanecem como contribuintes de meados dos dois dígitos, enquanto MEMS, sensores e fotomáscaras oferecem requisitos de formulação de nicho, mas em rápida evolução, que diversificam a receita dos fornecedores.
Por Setor de Usuário Final: A Eletrificação Automotiva Acelera a Intensidade de Chips
Eletrônicos e elétricos representaram 61,22% da demanda em 2025, embora automotivo e mobilidade estejam previstos para registrar um CAGR de 11,86% até 2031 à medida que o conteúdo de semicondutores por veículo aumenta.
A eletrificação do trem de força e os radares de assistência ao condutor dependem de nós de 180 a 28 nm que permanecem em ferramentas de exposição maduras, mas adicionam camadas de mascaramento para redundância e segurança. A Infineon reportou receita automotiva recorde em 2025, citando resistes de trincheira de filme espesso para MOSFETs de carboneto de silício como vetor de crescimento. Aeroespacial e defesa, embora menores, comandam margens elevadas para resistes tolerantes à radiação, enquanto os emergentes rótulos de embalagem inteligente apontam para futuras oportunidades de filme fino.
Análise Geográfica
A Ásia-Pacífico capturou 72,34% do mercado de fotorresiste em 2025. Essa dominância é amplamente atribuída às fábricas taiwanesas e sul-coreanas, que lidam com a maioria dos wafers de ponta do mundo. Enquanto isso, a América do Norte está prestes a aumentar sua posição, com um CAGR de 11,49%. Graças à Lei CHIPS, os projetos no Arizona, Ohio e Texas estão no caminho certo para contribuir significativamente com a capacidade global de 2 a 5 nm até 2028. Esse aumento está levando os fornecedores a estabelecer linhas de mistura mais próximas de seus clientes.
A Europa está experimentando crescimento moderado, impulsionado pelo investimento da Intel em Magdeburgo e por uma joint venture entre a STMicroelectronics e a GlobalFoundries na França. No entanto, a Europa ainda depende de importações para seus resistes EUV. A China enfrenta desafios devido aos controles de exportação sobre fotorresistes avançados. Como contramedida, está expandindo agressivamente sua capacidade de 28 nm e investindo pesadamente em químicas ArF secas e KrF. No entanto, o país luta para desenvolver sua capacidade doméstica de High-NA.
A Índia e o Oriente Médio estão emergindo como atores significativos no cenário do fotorresiste. A instalação de montagem e teste da Micron em Gujarat e o acordo de fábrica da Tata-Powerchip significam os primeiros movimentos da Índia na fabricação de wafers. Concomitantemente, a Mubadala de Abu Dhabi está liderando um cluster de embalagem, inicialmente dependente de resistes KrF importados. Embora esses desenvolvimentos ofereçam aos fornecedores uma chance de diversificar para além do domínio da Ásia-Pacífico, o impacto imediato no volume é mínimo.

Panorama regulatório
As regras ambientais e de gestão de produtos químicos estão se tornando mais rígidas em relação a solventes, aditivos fluorados e geradores de foto-ácido usados em formulações KrF/ArF, o que aumenta a carga de conformidade e reformulação para os fabricantes de resistes. O período atual de estudo destaca a EPA dos EUA classificando várias famílias de solventes PFAS como perigosas em 2024 e a UE adicionando sais de trifenilsulfônio à sua lista de autorização REACH em 2025. Ambos os desenvolvimentos empurram os fornecedores para químicas livres de PFAS e PAGs alternativos, além de elevar os requisitos de qualificação nas fábricas.
As medidas de comércio e controle de exportação estão remodelando ainda mais os fluxos de materiais para a produção de nós avançados. Em 2026, a Alfândega da China introduziu um Código de Identificação de Restrição obrigatório para exportações de fotoresistes KrF/ArF e solventes de limpeza de circuitos integrados, enquanto a SEMI sinalizou controles mais rígidos afetando monômeros essenciais usados nas cadeias de suprimento KrF/ArF, aumentando os encargos de licenciamento e documentação. Essas mudanças estão alinhadas com os programas de localização impulsionados pelo CHIPS Act, que enfatizam o conteúdo local de materiais, reforçando a necessidade de estruturas duplicadas regionalmente para mistura e controle de qualidade, além de capacidades de conformidade regulatória.
Análise da cadeia de valor
A cadeia de valor de fotoresistes começa com insumos petroquímicos e químicos especializados upstream, incluindo resinas, compostos fotoativos (PAGs), sensibilizadores e solventes de alta pureza como PGME/PGMEA. Em seguida, passa por síntese, formulação e mistura, purificação em nível de traços ultrafinos, filtragem e embalagem limpa, com logística qualificada entregando materiais às fábricas. A qualificação de vários meses, os controles estritos de notificação de mudança de processo (PCN) e a metrologia de defeitos condicionam qualquer alteração de material, o que retarda a troca de matérias-primas ou fornecedores mesmo quando surgem escassezes.
Eventos recentes apontam para estrangulamentos e risco de concentração em toda a cadeia. Em 2026, interrupções na disponibilidade de nafta apertaram o fornecimento de solventes e precursores, e fornecedores japoneses de fotoresistes, incluindo JSR, Tokyo Ohka Kogyo (TOK), Shin-Etsu Chemical e FUJIFILM, alertaram grandes fabricantes coreanos de chips sobre possíveis interrupções, refletindo a dependência de um conjunto restrito de insumos e produtores de alta pureza. Ao mesmo tempo, os fornecedores estão adicionando capacidade downstream mais próxima dos pontos de consumo, como a Asahi Kasei concluindo uma nova instalação de corte de fotoresiste de filme seco SUNFORT em Tainan (Taiwan), que expandiu a capacidade em 40%. Alertas do setor sobre controles de exportação para certos monômeros também aumentaram os prazos de entrega, fortalecendo o argumento para estratégias de estoque, licenciamento e qualificação multirregional.
Cenário Competitivo
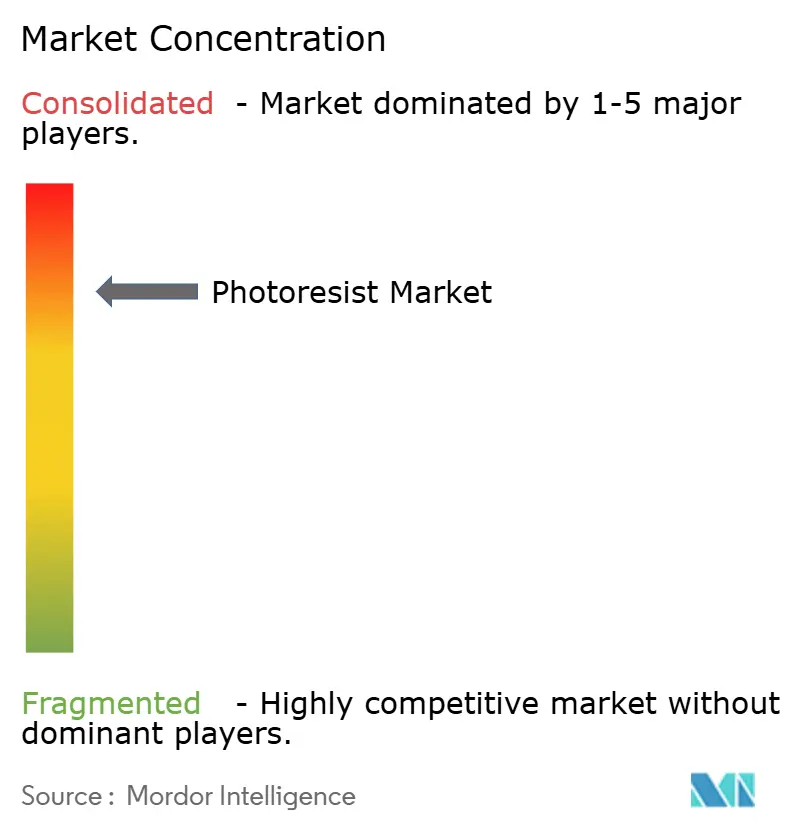
O mercado de Fotorresiste é consolidado. DuPont e Merck KGaA estão ampliando portfólios por meio de aquisições, agrupando revestimentos antirreflexo, químicas de limpeza e resistes para simplificar as cadeias de suprimentos das fábricas. Os depósitos de patentes para formulações de óxido metálico saltaram em 2024-2025, com FUJIFILM e Sumitomo Chemical Co., Ltd. entrando na corrida. Os fornecedores de equipamentos podem integrar-se ainda mais para frente, um cenário que poderia comoditizar o fornecimento autônomo de resiste e comprimir as margens dos fornecedores. Enquanto isso, as regulamentações rígidas de solventes estão reduzindo o conjunto de fornecedores viáveis, ampliando o fosso competitivo para empresas com escala de conformidade.
Líderes do Setor de Fotorresiste
TOKYO OHKA KOGYO CO., LTD.
JSR Corporation
FUJIFILM Corporation
Shin-Etsu Chemical Co., Ltd.
DuPont
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A litografia de ponta está impulsionando o mercado em direção a plataformas de resiste de maior valor e a uma co-otimização de processos mais profunda, criando espaço em branco em materiais prontos para EUV e High-NA, incluindo resistes de óxido metálico e abordagens de deposição seca que visam defeitos estocásticos e rugosidade de borda de linha. Em 2026, a Imec demonstrou injeção de oxigênio durante o recozimento pós-exposição para melhorar a resposta à dose de fotoresistes de óxido metálico, e demonstrações colaborativas de padronização EUV High-NA envolvendo Lam Research, ASML e Imec mostraram progresso contínuo em ferramentas e integração de processos. Juntos, esses esforços apoiam um caminho para fornecedores capazes de combinar química com integração de ferramentas e processos, em vez de vender formulações isoladas.
A regionalização e a substituição impulsionada pela conformidade também estão criando canais comerciais de curto prazo além do puro escalonamento de nós. A JSR anunciou planos para construir uma instalação de fabricação de fotoresistes em Taiwan para abastecer a TSMC, e a Sumitomo Chemical divulgou planos para adicionar uma instalação integrada de gestão tecnológica, avaliação de qualidade e análise em sua unidade de Osaka, ambos refletindo a crescente carga de qualificação e requisitos de conteúdo local vinculados a programas de incentivo a fábricas. Na China, adições de capacidade, como a Dinglong elevando a produção de fotoresistes KrF/ArF para 330 toneladas por ano em 2026, refletem esforços para mitigar a exposição a controles de exportação, enquanto as restrições a PFAS e solventes estão acelerando a demanda por alternativas livres de flúor ou PFAS, como demonstrado pela FUJIFILM e outros fornecedores. A embalagem avançada permanece como um canal adicional de expansão, apoiado por movimentos de capacidade como a Asahi Kasei expandindo a capacidade de corte de fotoresiste de filme seco em Taiwan para atender fluxos de embalagem de servidores de IA que usam mais etapas de litografia por embalagem finalizada.
Desenvolvimentos recentes do setor
- Junho de 2026: A Tokyo Ohka Kogyo (TOK) iniciou operações em seu novo Aso Kumamoto Site na cidade de Kikuchi, Prefeitura de Kumamoto, após um investimento de cerca de JPY 13 bilhões. O início das operações adiciona presença de fabricação regional próxima a um importante polo de semicondutores, apoiando a garantia de fornecimento e ciclos mais rápidos de qualificação de clientes para materiais litográficos críticos.
- Maio de 2026: A JSR Corporation anunciou planos para construir sua primeira instalação de produção de materiais para semicondutores em Taiwan para fornecer fotoresiste diretamente à TSMC. Estabelecer produção na região reduz a logística e diminui a exposição de fornecimento a uma única região, à medida que as fábricas buscam materiais resilientes e qualificados localmente, vinculados a programas de expansão.
- Abril de 2024: A Shin-Etsu Chemical anunciou que construiria uma nova base de produção no Japão, que se tornará sua quarta base de produção de materiais litográficos para semicondutores. A capacidade de fabricação adicionada fortalece a capacidade e a redundância para materiais litográficos de alta pureza usados em nós avançados e maduros.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para esta metodologia, o mercado de fotoresistes abrange o valor dos materiais de resiste sensíveis à luz vendidos para etapas de litografia e padronização usadas em fluxos de trabalho de semicondutores e microfabricação relacionados, contabilizado no ponto de venda pelos fornecedores em todos os usuários finais e regiões.
Exclusões de escopo: exclui ferramentas e serviços de litografia, e também exclui itens auxiliares adjacentes de fotoresiste, como reveladores, removedores e revestimentos antirreflexo, quando vendidos como linhas de produtos separadas.
Visão geral da segmentação
- Por Tipo de Resiste
- Imersão ArF
- ArF Seco
- KrF
- Linha G
- Linha I
- EUV Óxido Metálico e Resistes Secos
- Outros Tipos
- Por Tom
- Positivo
- Negativo
- Por Aplicação
- Semicondutores e CIs
- Embalagem Avançada (Fan-Out WLP, RDL)
- Displays de Painel Plano (LCD/OLED)
- Placas de Circuito Impresso
- MEMS e Sensores
- Outras Aplicações
- Por Setor de Usuário Final
- Eletrônicos e Elétricos
- Automotivo e Mobilidade
- Aeroespacial e Defesa
- Bens de Consumo Embalados (Embalagem)
- Outros Setores
- Por Geografia
- Ásia-Pacífico
- China
- Japão
- Coreia do Sul
- Taiwan
- Índia
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Rússia
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começa construindo um mapa claro da demanda para onde o fotoresiste é consumido, e então comparando isso com a forma como os embarques de material normalmente se movem pela cadeia de suprimento de semicondutores. Contamos com fontes públicas do setor e governamentais, como publicações de capacidade e perspectivas de fábricas da SEMI, as World Semiconductor Trade Statistics para sinais do mercado de dispositivos, e estatísticas comerciais de agências como a USITC e a UN Comtrade para verificar cruzadamente os fluxos de importação e exportação de produtos químicos.
Também usamos relatórios anuais de empresas e apresentações a investidores, além de cobertura selecionada de publicações de negócios e artigos técnicos de periódicos e anais de conferências que discutem mudanças de desempenho de resistes (por exemplo, adoção de EUV e temas de rugosidade de borda de linha). Bancos de dados de patentes foram verificados para entender onde novas químicas de resiste estavam sendo depositadas, o que ajudou a testar se as suposições de crescimento eram direcionalmente razoáveis. Além disso, usamos assinaturas pagas para dados financeiros e inteligência de empresas, e para dados de importação e exportação em nível de embarque, quando disponíveis, para validar os sinais comerciais. Essas fontes são apenas ilustrativas, e revisamos outros documentos públicos também para apoiar a coleta de dados, esclarecimento e validação cruzada.
Entrevistas primárias e pesquisas
As entrevistas primárias focaram em confirmar como o volume muda com a migração de nós, onde as camadas EUV estão realmente sendo adicionadas e como os preços são negociados no fornecimento direto e por distribuidores. Conversamos com formuladores de resistes, distribuidores de produtos químicos e participantes do ecossistema de semicondutores (funções de processo e aquisição) na APAC, EMEA e Américas, de modo que as suposições da pesquisa documental pudessem ser corrigidas antes de finalizar o modelo.
Distribuição dos entrevistados do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do entrevistado | Região |
|---|---|---|
| Nível superior: 35% | Executivos de alto escalão (CXOs): 13% | APAC: 38% |
| Nível médio: 50% | Líderes funcionais/de unidade: 43% | EMEA: 37% |
| Empresas menores: 15% | Gerentes: 44% | Américas: 25% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma reconstrução top-down do pool de demanda endereçável, vinculando a capacidade e os inícios de wafers, a intensidade de camadas e o consumo de resiste por camada, convertendo isso em valor usando faixas típicas de preço de venda por família de resiste. Para manter o modelo fundamentado, acompanhamos algumas assinaturas consistentes: rampas de capacidade de fábricas de wafers anunciadas, a participação de uso EUV versus ArF e KrF, o número típico de camadas críticas por geração de dispositivo e mudanças de preços observadas vinculadas a requisitos de pureza e aprendizado de rendimento.
Após estabelecer o pool de demanda, fizemos uma verificação cruzada com aproximações seletivas bottom-up, usando divulgações de receita de fornecedores quando disponíveis, verificações de canal sobre preços médios de venda e verificações de sanidade em relação ao movimento comercial de produtos químicos especializados nas principais regiões produtoras e consumidoras. Quando os dados diretos não estavam disponíveis para fornecedores menores ou aplicações de nicho, preenchemos lacunas usando participações proxy de usos finais semelhantes e depois testamos essas participações em entrevistas. Para a previsão, usamos análise de cenários, já que a demanda por fotoresiste pode mudar rapidamente com atrasos de fábricas, transições de nós e prazos de qualificação, e ancoramos os cenários usando expectativas de consenso compartilhadas pelos participantes do setor durante as discussões primárias.
Validação de dados e ciclo de atualização
A validação é realizada por meio de verificações cruzadas repetidas entre o modelo e sinais independentes, como direção do capex de semicondutores, tendências de início de wafers e cronogramas de capacidade anunciados, com revisão de outliers antes de finalizar os totais. Se uma região ou família de resiste apresentar um salto súbito que não se alinha com adições de capacidade ou lógica de preços, refazemos as suposições e acionamos chamadas de acompanhamento.
Cada relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como grandes atrasos no início de fábricas, grandes interrupções de fornecimento ou mudanças abruptas na adoção de camadas EUV. Antes da entrega, realizamos uma revisão final para que os clientes recebam a visão mais atualizada, em vez de um instantâneo antigo.
Comparação do dimensionamento do mercado de fotoresistes da Mordor Intelligence com outras estimativas publicadas
Os tamanhos de mercado publicados para fotoresistes podem diferir substancialmente, mesmo quando cobrem usos finais semelhantes, porque os limites de escopo e a aritmética de preços não são tratados da mesma forma em todos os relatórios. A maioria das lacunas remonta a quais categorias químicas adjacentes são incluídas, qual ano-base é tratado como referência e a que velocidade se assume que os preços se movem à medida que a adoção de EUV se expande.
Especificamente para fotoresistes, um fator-chave é se os itens auxiliares de fotoresiste são contabilizados dentro do mesmo total, já que reveladores, removedores e revestimentos podem ser agrupados em algumas visões de aquisição. Outro fator é como a demanda é vinculada à atividade de wafers, porque algumas estimativas dão mais peso ao valor da produção eletrônica, enquanto outras reconstroem a partir dos inícios de wafers e da contagem de camadas, o que pode alterar os resultados durante as transições de nós. O momento de conversão de moeda e a cadência de atualização também afetam os resultados publicados, já que os produtos químicos especializados podem reagir a notícias de preços e capacidade de curto prazo.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 2,91 bilhões de USD (2025) | |
| Editora Global de Pesquisa A | 5,19 bilhões de USD (2025) | Esta estimativa tem um escopo mais amplo porque segmenta e contabiliza tipos de itens auxiliares junto com o fotoresiste, e também pode aplicar um mapeamento de produtos diferente que eleva o valor inicial. |
| Editora do Setor B | 4,37 bilhões de USD (2025) | O número combina fotoresiste com itens auxiliares de fotoresiste em um único total, o que aumenta o tamanho do mercado em relação a uma visão apenas de resiste e pode suavizar as mudanças de preços entre categorias. |
A tabela mostra que a dispersão é explicada principalmente pelo fato de os produtos químicos de processo adjacentes serem incorporados ao mesmo total e pela forma como a atividade de wafers é traduzida em dólares. Ao manter a contagem limitada às vendas de material de fotoresiste e ao verificar a construção da demanda em relação à capacidade de wafers e à intensidade de camadas, o valor de 2025 permanece vinculado a um pool de demanda mais restrito, uma escolha de modelagem aplicada pela Mordor Intelligence.


Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado de fotorresiste em 2031?
Está previsto atingir USD 5,53 bilhões até 2031, refletindo um CAGR de 11,31% a partir de USD 3,24 bilhões em 2026.
Qual região está crescendo mais rapidamente para fotorresistes?
A América do Norte lidera com um CAGR de 11,49%, apoiada pelas fábricas financiadas pela Lei CHIPS que entram em operação após 2026.
Por que os resistes de óxido metálico são significativos para a litografia futura?
Eles habilitam a padronização EUV High-NA abaixo de 5 nm ao oferecer maior absorção de fótons e melhor seletividade de gravação do que as químicas orgânicas.
Como as regulamentações ambientais afetam os fornecedores de resiste?
As novas regras da EPA e do REACH sobre solventes PFAS e geradores de fotofácido forçam reformulações onerosas, favorecendo grandes fornecedores com escala de conformidade.
Quais fatores impulsionam a demanda por fotorresiste no setor automotivo?
Os chips de trem de força de veículos elétricos e de sistemas avançados de assistência ao condutor aumentam as camadas de litografia por veículo, empurrando a demanda automotiva por resiste em direção a um CAGR de 11,86%.
Página atualizada pela última vez em:


