
Tamaño y Participación del Mercado de Construcción en Filipinas
Análisis del Mercado de Construcción en Filipinas por Mordor Intelligence
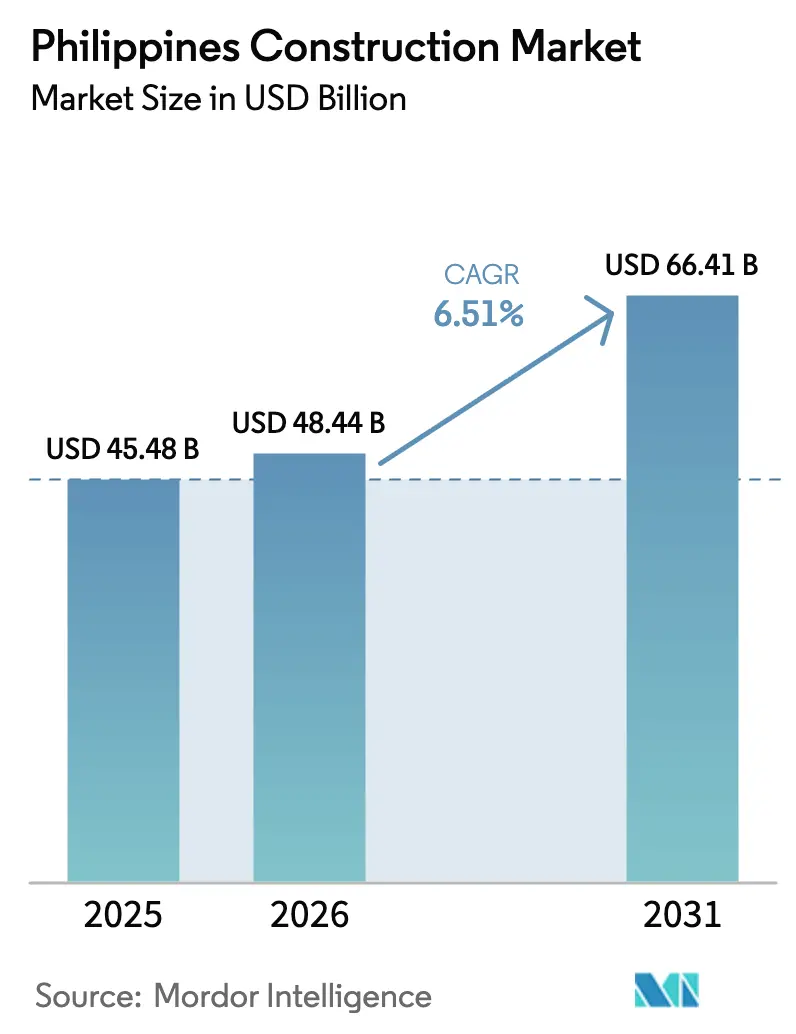
Se proyecta que el tamaño del mercado de construcción de Filipinas se expanda desde 48,44 mil millones de USD en 2026 y 51,59 mil millones de USD en 2027 hasta 68,68 mil millones de USD para 2032, registrando un CAGR del 5,89% entre 2027 y 2032.
En Filipinas, los programas de financiamiento de vivienda y obras públicas sostienen la demanda, pero los fondos deben convertirse en construcción ejecutable. Los proyectos industriales y portuarios amplían la demanda, mientras que los daños causados por el Tifón Kalmaegi (Tino) y el Supertifón Fung-wong (Uwan), que azotaron Filipinas desde noviembre de 2025, hacen que la capacidad de reconstrucción sea comercialmente importante. La inflación de materiales y las tareas de valoración de derechos de vía restringen la capacidad de los presupuestos y cronogramas de los proyectos para ejecutar ese trabajo. Los contratistas a precio fijo enfrentan exposición de márgenes cuando los precios de los materiales suben después de acordar las ofertas. Por lo tanto, los propietarios de líneas ferroviarias deben resolver las tareas de valoración de forma independiente a la contratación de construcción, mientras que los constructores a precio fijo necesitan condiciones de precios que aborden la inflación de materiales en lugar de depender del volumen de proyectos financiados para proteger los márgenes.
Conclusiones Clave del Informe
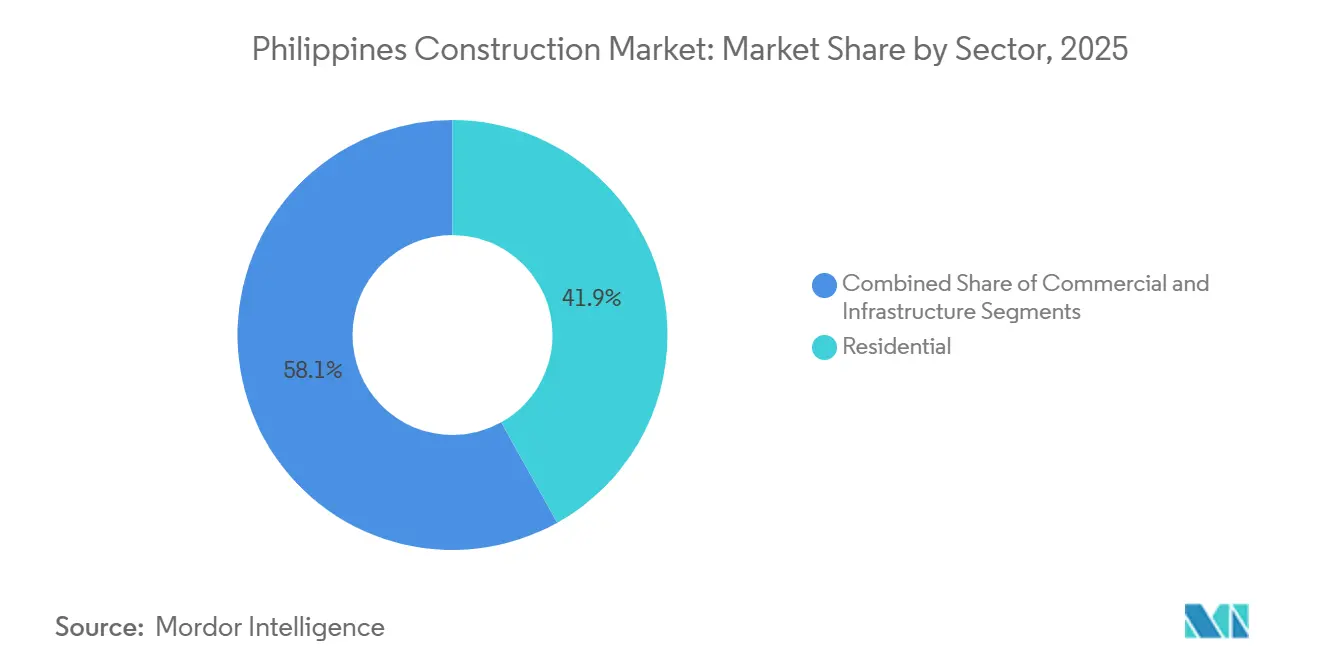
- Por sector, el residencial tuvo una participación del 41,81% en el mercado de construcción de Filipinas en 2026, mientras que la infraestructura es el segmento de mayor crecimiento con un CAGR proyectado del 6,4% entre 2027 y 2032.
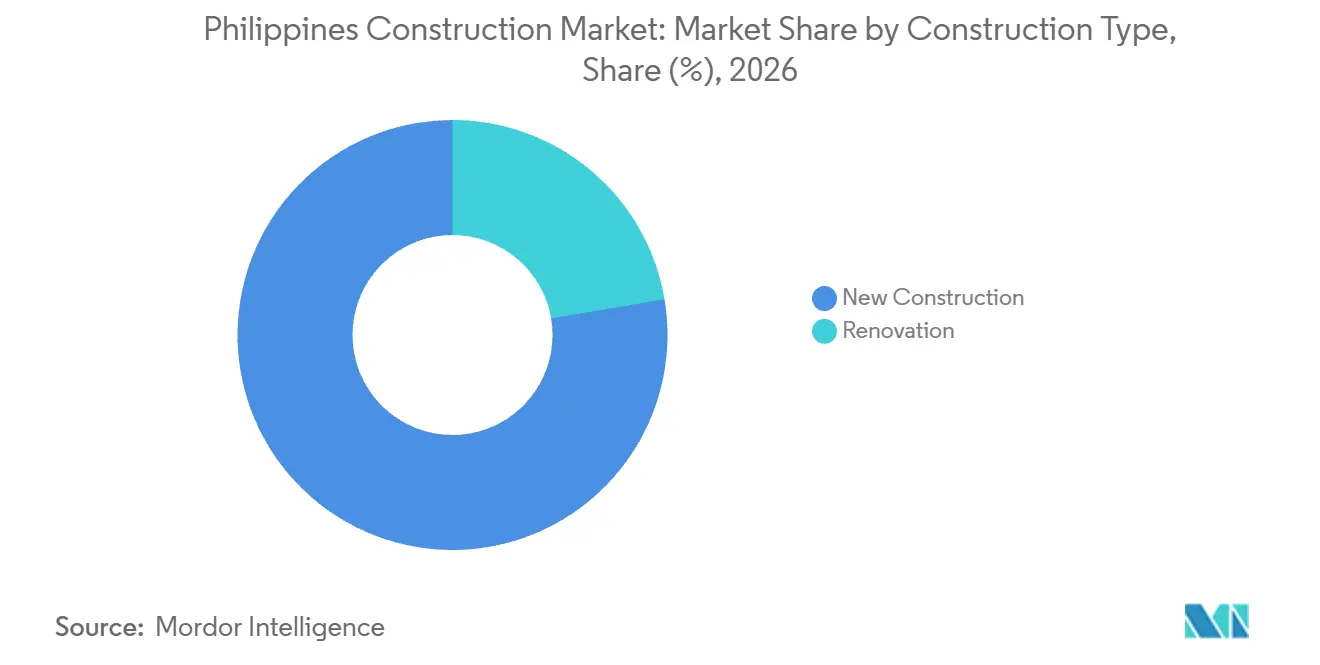
- Por tipo de construccin, la nueva construcción representó el 77,66% del tamaño del mercado de construcción de Filipinas en 2026, y se prevé que la renovación crezca más rápido con un CAGR del 6,55% entre 2027 y 2032.
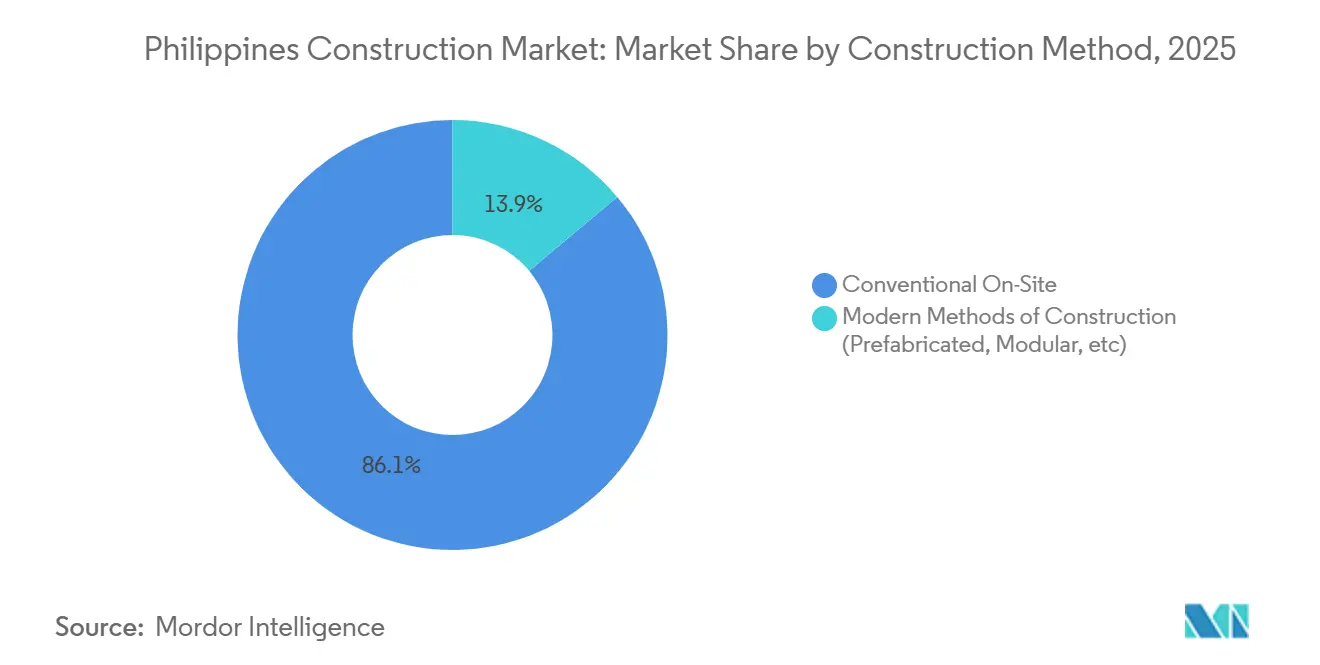
- En cuanto a los métodos de construcción, la construcción convencional en obra lideró con una participación del 86% del valor del mercado en 2026, mientras que se prevé que los métodos modernos de construcción crezcan más rápido con un CAGR del 6,6% entre 2027 y 2032.
- Por fuente de inversión, la inversión pública tuvo una participación del 64,9% del valor del mercado en 2026, con la inversión privada proyectada para crecer más rápido con un CAGR del 6,8% entre 2027 y 2032.
- Geográficamente, la NCR (Metro Manila) lideró con una participación del 40,25% del mercado en 2026, mientras que Luzón Central es la geografía de mayor crecimiento con un CAGR proyectado del 7,3% entre 2027 y 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Despliegue de infraestructura gubernamental que sostiene la demanda de contratistas de transporte, servicios públicos y obras públicas | +2.7% | Nacional | Largo plazo (≥ 4 años) |
| Rápida demanda de vivienda urbana que impulsa el lanzamiento de proyectos residenciales y de urbanización | +1.7% | Batangas, Laguna y Pampanga | Mediano plazo (2-4 años) |
| Expansión industrial y logística que impulsa almacenes, parques manufactureros y construcciones vinculadas a puertos | +1.6% | Corredor portuario de Cebú | Mediano plazo (2-4 años) |
| Programas de reconstrucción resiliente ante desastres que impulsan actividades de rehabilitación y reconstrucción | +1.2% | Nacional | Corto plazo (≤ 2 años) |
| Crecimiento del turismo y los desarrollos comerciales que respaldan la construcción de hoteles, centros comerciales y proyectos de uso mixto | +0.8% | Nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Despliegue de infraestructura gubernamental que sostiene la demanda de contratistas de transporte, servicios públicos y obras públicas
La financiación pública de infraestructuras respalda una cartera de construcción distribuida geográficamente, extendiendo la oportunidad más allá de proyectos emblemáticos individuales. En 2026, el Departamento de Presupuesto y Gestión (DBM) liberó financiación al Departamento de Obras Públicas y Carreteras (DPWH) para 1.743 proyectos de infraestructura que abarcan 17 regiones.[1] La liberación respalda obras de conectividad vial y movilidad, otorgando a los contratistas civiles exposición a numerosos proyectos dentro del programa de obras públicas. Para los equipos de ejecución, esta distribución hace que la ubicación del equipo y la supervisión sean determinantes, ya que los recursos comprometidos en un sitio no pueden servir a otro simultneamente. La capacidad de movilización regional influye, por tanto, en qué partes de esta cartera distribuida de obras públicas puede atender un contratista, incluso cuando la financiación abarca todo el país.
Rápida demanda de vivienda urbana que impulsa el lanzamiento de proyectos residenciales y de urbanización
El financiamiento de vivienda asequible vincula la capacidad adquisitiva de los hogares con una cartera de desarrollo planificada, respaldando la demanda prospectiva de construcción residencial. En el primer semestre de 2026, el Fondo Pag-IBIG financió viviendas para 6.601 miembros con salario mínimo y bajos ingresos a través del programa Expanded Pambansang Pabahay para sa Pilipino (Expanded 4PH), mientras que el financiamiento de vivienda social más que se duplicó. En agosto de 2026, el Fondo Pag-IBIG anunció una asociación de inversión con P.A. Alvarez Properties and Development Corporation para 10 desarrollos planificados en Batangas, Laguna y Pampanga. El plan incluyó más de 7.300 viviendas asequibles, divididas entre 80% de vivienda social y 20% de unidades de vivienda económica. Para los constructores que atienden a hogares de bajos ingresos, la apertura es una cartera financiada concentrada en vivienda social, con órdenes de construcción que dependen de la ejecución del desarrollo.
Expansión industrial y logística que impulsa almacenes, parques manufactureros y construcciones vinculadas a puertos
El desarrollo industrial crea oportunidades de construcción tanto dentro de los sitios operativos como a lo largo de sus conexiones de carga. La Autoridad de Zonas Económicas de Filipinas (PEZA) registró 89 proyectos manufactureros y 18 proyectos logísticos entre sus aprobaciones de enero a septiembre de 2026 en las zonas económicas filipinas. Estas aprobaciones crean una cartera potencial para instalaciones de producción y distribución, con la demanda de construcción dependiendo de su progresión hacia proyectos físicos. El 1 de junio de 2026, la coordinadora de proyectos de HJ Shipbuilding and Construction, Lilia Pidejero, señaló que la construcción de la vía de acceso al Nuevo Puerto Internacional de Contenedores de Cebú requería cortar a través de una colina. La combinación amplía la oportunidad más allá de la construcción de estructuras, ya que el acceso portuario puede requerir obras civiles sustanciales junto con las instalaciones que en última instancia manejarán la carga industrial.
Programas de reconstrucción resiliente ante desastres que impulsan actividades de rehabilitación y reconstrucción
Las asignaciones de recuperación crean una vía condicional desde las necesidades de reconstrucción hasta los contratos de obras públicas. La Ley de Asignaciones Generales del Ejercicio Fiscal 2026 de Filipinas asignó financiación para la rehabilitación y reconstrucción de gobiernos locales, incluidas carreteras, puentes, edificios públicos e instalaciones de evacuación.[2] La elegibilidad cubre calamidades calificadas y crisis enumeradas en el Ejercicio Fiscal 2026 o los 2 años anteriores, una ventana que incluye el Tifón Kalmaegi (Tino) y el Supertifón Fung-wong (Uwan) en Filipinas en noviembre de 2025. La aprobación presidencial, los planes de recuperación local aprobados y la capacidad de implementación local condicionan la asistencia, mientras que las directrices de liberación interinstitucional son una condición adicional para traducir la asignación en trabajo ejecutable. Los paquetes de reconstrucción, en consecuencia, probablemente llegarán a los contratistas localidad por localidad a medida que se aprueben los planes locales y las autorizaciones nacionales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos costos de materiales y exposición a importaciones que incrementan los presupuestos de proyectos y los precios de las ofertas | -0.7% | Obras de construcción en Metro Manila | Corto plazo (≤ 2 años) |
| Retrasos en permisos, derechos de vía y adquisición de tierras que prolongan los plazos de los proyectos | -1% | De Metro Manila a Batangas y Bicol | Largo plazo (≥ 4 años) |
| Escasez de mano de obra calificada y limitaciones de capacidad de los contratistas que ralentizan la ejecución y elevan los costos | -0.4% | Obras de construcción en Cebú | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos costos de materiales y exposición a importaciones que incrementan los presupuestos de proyectos y los precios de las ofertas
La inflación mayorista continua deja exposición al costo de materiales en los presupuestos de construcción incluso cuando su ritmo se modera. Los precios mayoristas de materiales de construcción en Metro Manila subieron un 3,4% interanual en septiembre de 2026, desacelerándose desde el 3,6% de agosto, según datos de la Autoridad de Estadísticas de Filipinas (PSA). El crecimiento del precio mayorista interanual se aceleró de agosto a septiembre de 2026 para el cemento del 1,9% al 2,5%, el acero de refuerzo del 2,4% al 2,9% y la madera del 1,1% al 2,3%. Una oferta a precio fijo ponderada hacia estos materiales puede enfrentar costos de insumos en aceleración incluso cuando el índice agregado se desacelera. Los propietarios de Metro Manila con financiamiento fijo enfrentan, en consecuencia, una restricción sobre la construcción que pueden encargar mientras los materiales mayoristas cuestan más que un año antes.
Retrasos en permisos, derechos de vía y adquisición de tierras que prolongan los plazos de los proyectos
El calendario de los proyectos ferroviarios puede estar determinado por tareas de valoración y reasentamiento ajenas al trabajo físico del contratista civil. En septiembre de 2025, los Ferrocarriles Nacionales de Filipinas señalaron que los problemas de derecho de vía habían retrasado su Proyecto de Larga Distancia Sur, que se encontraba en pre-implementación con actividades de reasentamiento. Por separado, en el monitoreo de octubre a diciembre de 2025, el Departamento de Transporte identificó un retraso en el informe de tasación del Banco de Tierras de Filipinas para la sección Sur del Ferrocarril Suburbano Norte-Sur. Esa sección también tenía estructuras pendientes que requerían tasación en ese momento. La finalización de la tasación y la producción de construcción involucran a diferentes actores responsables, por lo que mejorar la productividad del contratista no completa directamente el proceso de valoración. Los propietarios ferroviarios pueden, por tanto, enfrentar exposición al calendario antes de que un contratista tenga un frente de trabajo ejecutable, lo que limita el valor de una producción más rápida en el sitio.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Sector:
La Escala de Vivienda se Encuentra con la Entrega de TransporteEl sector residencial representó el 41,81% del tamaño del mercado de construcción de Filipinas en 2026, convirtiéndolo en el segmento más grande. El brazo de desarrollo residencial de SM Prime, SMDC, tenía 68 proyectos residenciales primarios en el mercado al 31 de diciembre de 2025, incluidos 47 en Metro Manila y 21 en ciudades provinciales clave. Su negocio residencial primario abarcaba viviendas en altura, de mediana altura y unifamiliares. La concentración en Metro Manila brinda a los constructores una carga de trabajo en la región capital, mientras que los proyectos provinciales requieren entrega en sitios dispersos para el mismo desarrollador.
La infraestructura es el segmento de mayor crecimiento, con un CAGR proyectado del 6,4% entre 2027 y 2032. A julio de 2026, el DPWH reportó el Proyecto Conector Isla Samal-Ciudad de Davao con un 61,33% de avance. El cruce de 4 carriles conecta la Ciudad de Davao y la Ciudad Jardín Insular de Samal. Con aproximadamente el 39% del trabajo físico restante en esa lectura, el puente representaba demanda de construcción ya comprometida dentro del programa de obras públicas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Construcción:
Los Nuevos Activos Lideran Mientras las Propiedades Existentes son RemodeladasLa nueva construcción representó el 77,66% de la participación del mercado de construcción de Filipinas en 2026, convirtiéndola en el segmento más grande. El Nuevo Puerto Internacional de Contenedores de Cebú está diseñado para un muelle de 500 metros y una profundidad de agua de 12 metros en una isla reclamada de 25 hectáreas en Consolación, Cebú. El Departamento de Transporte es el cliente para las obras civiles contratadas públicamente, mientras que la Corporación Financiera Internacional (IFC) asesora sobre una licitación planificada para seleccionar un futuro operador. Los contratistas de obras civiles abordan la configuración física especificada, mientras que el proceso separado de selección del operador le otorga al cliente de transporte una decisión distinta sobre la gestión de la instalación completada.
La renovación es el segmento de mayor crecimiento, con un CAGR proyectado del 6,55% entre 2027 y 2032. Para agosto de 2025, Ayala Malls, el brazo minorista de Ayala Land, había inaugurado un nuevo Centro de Actividades en Ayala Center Cebú como parte de la transformación del centro comercial. Ayala Land informó posteriormente la finalización de las principales obras de reinvención en Ayala Center Cebú y TriNoma en 2025. El Centro de Actividades abrió antes de la finalización reportada de las obras principales, por lo que la renovación en este centro comercial avanzó componente por componente a lo largo de 2025.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Método de Construcción:
La Entrega en Obra Coexiste con Contratos de Suministro y Construcción con PrefabricadosLa construcción convencional en obra fue el segmento más grande, con una participación del 86% del valor del mercado en 2026. EEI Corporation recibió un contrato del DPWH en 2025 para el diseño y construcción de la Fase 1 del Centro Internacional de Exposiciones de Filipinas en Pasay. El precio total del contrato declarado del proyecto fue de 15.700 millones de PHP (273 millones de USD), y la Fase 1 incluyó ingeniería detallada, cimentación, trabajos arquitectónicos y estructurales. Dado que el diseño, la cimentación y el trabajo estructural se encuentran en un mismo contrato de obras públicas, las decisiones de ingeniería y la entrega en obra deben ser secuenciadas por el mismo contratista.
Los métodos modernos de construcción (prefabricados, modulares, etc.) son el segmento de mayor crecimiento, con un CAGR proyectado del 6,6% entre 2027 y 2032. La unidad de Soluciones de Prefabricados y Construcción de Megawide aseguró 3 nuevos contratos de suministro y construcción con la promotora residencial PHirst Park Homes en 2025. Los proyectos estaban en Naic en Cavite, Baliuag en Bulacan y Tayabas en Quezon. En 3 provincias, estos contratos asignan el suministro de componentes prefabricados y la construcción en obra al mismo proveedor para un desarrollador, otorgando al proveedor responsabilidad conjunta de fabricación y entrega.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Fuente de Inversión:
La Programación Pública se Encuentra con la Reasignación de Capital PrivadoLa inversión pública fue el segmento más grande, con una participación del 64,9% del valor de mercado en 2026. El DBM propuso un presupuesto de infraestructura para todo el gobierno en el Ejercicio Fiscal 2027 equivalente al 4,4% del PIB. La propuesta fue un 13,8% superior a la asignación de infraestructura contemplada en la Ley de Asignaciones Generales del Ejercicio Fiscal 2026. Un aumento propuesto de esta magnitud puede ampliar el alcance de la contratación pública de infraestructuras, siendo la aprobación y la implementación los factores que determinarán qué proyectos se vuelven ejecutables.
La inversión privada es el segmento de mayor crecimiento, con una CAGR prevista del 6,8% entre 2027 y 2032. Ayala Land reportó gastos de capital a nivel de grupo de PHP 92.900 millones (1,62 mil millones de USD) en 2025, asignando el 38% a proyectos residenciales, el 29% a activos de arrendamiento, el 18% al desarrollo de urbanizaciones y el 15% a compromisos de adquisición de terrenos. En el primer semestre de 2026, su gasto de capital en arrendamiento y hostelería aumentó un 17% interanual, con centros comerciales al alza un 62% y oficinas un 84%. El gasto de capital residencial cayó un 24% y el gasto de capital total disminuyó un 2% durante ese período. Estas inversiones también respaldan oportunidades en el Mercado de Hostelería de Filipinas, ya que los activos de arrendamiento y el desarrollo de urbanizaciones ofrecen aperturas específicas para los proveedores de construcción dentro del programa de capital del promotor, con las asignaciones de comercio minorista y oficinas en crecimiento a pesar del descenso general de la empresa.
Análisis Geográfico
Mercado de Construcción de la NCR (Metro Manila)
La NCR (Metro Manila) representó el 40,25% del tamaño del mercado de construcción de Filipinas en 2026, convirtiéndola en la geografía más grande. El 16 de septiembre de 2026, la empresa conjunta de Taisei Corporation y D.M. Consunji, Inc. se unió al acto inaugural del Departamento de Transporte para el Paquete de Contrato 109 del Metro de Metro Manila en Pasay City. El paquete cubre la estación subterránea de la Terminal 3 del NAIA y su túnel de conexión. La ceremonia tuvo lugar en el área de estacionamiento abierto de la Terminal 3 del NAIA, designada como el patio de construcción de la estación, lo que convierte el espacio de preparación en el terminal en parte de la entrega de este paquete de transporte subterráneo.
Mercado de Construcción de Luzón Central
Luzón Central es la geografía de mayor crecimiento, con un CAGR proyectado del 7,3% entre 2027 y 2032. En febrero de 2026, las autoridades aprobaron el desarrollo de una instalación planificada de conversión de residuos en energía en New Clark City, Tarlac, diseñada para procesar 600 toneladas métricas de residuos por día y proporcionar 12 MW de capacidad eléctrica. La Autoridad de Conversión de Bases y Desarrollo es propietaria y gestiona New Clark City, y la instalación está planificada. Un proyecto de este tipo crea un alcance de construcción que combina el procesamiento de residuos y la capacidad de generación de energía, ofreciendo a los proveedores una aplicación relacionada con servicios públicos dentro de la actividad de desarrollo de la región.
El canal industrial de Calabarzon está ilustrado por el acto inaugural del 17 de diciembre de 2025 de Amplefield Malvar Inc. para 13 edificios de almacenes en el Centro Tecnológico LIMA en Batangas. El desarrollador, una unidad de Amplefield Ltd. cotizada en Singapur, describió las instalaciones en diciembre de 2025 como destinadas a la venta o arrendamiento exclusivamente a empresas registradas en la PEZA. En el Resto de Filipinas, el Proyecto de Construcción de la Circunvalación de Davao City cubrió una ruta de 45,5 kilómetros desde Toril, Davao City, hasta Panabo City, Davao del Norte, en diciembre de 2025. La construcción de almacenes sirve, por tanto, a una base de clientes de zonas económicas definida. La circunvalación otorga a los contratistas una asignación de corredor de transporte público que abarca Davao City y Davao del Norte.
Marco Regulatorio y Perspectivas
La comparación abarca jurisdicciones seleccionadas desde la perspectiva de un contratista que planifica obras de construcción en Filipinas. El DPWH administra el código nacional con apoyo técnico de su Oficina de Desarrollo del Código Nacional de Construcción. El Departamento del Funcionario de Construcción de Quezon City implementa los códigos nacionales y locales, procesa permisos de construcción y certificados de ocupación, y realiza inspecciones de seguridad. Estos niveles conectan los controles técnicos nacionales con la autorización local del proyecto de construcción particular.
Tabla Regulatoria
| Factor de decisión | Filipinas | Quezon City |
|---|---|---|
| Autoridad principal | Secretario del DPWH, con el apoyo de la Oficina de Desarrollo del Código Nacional de Construcción | Departamento del Funcionario de Construcción |
| Instrumentos o directrices clave | D.P. 1096; Reglamento de Implementación Revisado de 2004, vigente desde mayo de 2005 | D.P. 1096; Código Local de Construcción SP-2518, S-2016 |
| Efecto comercial | El código nacional y el Reglamento de Implementación proporcionan el marco de cumplimiento técnico | Los permisos preceden a la construcción, alteración, reparación, conversión, demolición y ampliaciones |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | En endurecimiento |
| Fuente: Mordor Intelligence | ||
La calificación nacional de Medio y la dirección Sin cambios reflejan la línea base ejecutable bajo el Decreto Presidencial N.° 1096 y su Reglamento de Implementación Revisado de 2004, dado que las propuestas de revisión no crean obligaciones contractuales promulgadas. En una audiencia presupuestaria del 25 de septiembre de 2026, el DPWH apuntó a enmiendas propuestas para principios de octubre y un marco actualizado para febrero de 2027. La calificación de Medio de Quezon City refleja una autoridad local definida y el requisito de obtener permisos antes de las obras cubiertas. La propuesta de aumento de los requisitos mínimos de eficiencia energética para nuevos edificios en Quezon City es una enmienda en preparación, mientras que los deberes de permiso se aplican bajo el código local vigente.
Etapas de la Cadena de Valor
La comparación sigue la creación de valor desde el desarrollo del proyecto a través de los insumos manufacturados hasta la entrega de la construcción. DMCI Homes, una subsidiaria de propiedad total de DMCI Holdings Inc., desarrolla propiedades de segmento medio en Metro Manila y otras áreas urbanas filipinas. DMCI Holdings Inc. también es propietaria de D.M. Consunji, Inc., que realiza construcción de edificios e infraestructura, y posee un interés económico efectivo del 51% en Concreat Holdings Philippines, Inc., un fabricante de cemento. Estos vínculos conectan los ingresos de desarrollo, ventas de materiales y construcción, mientras que las directrices de la Autoridad de la Industria de la Construcción de Filipinas (CIAP) permiten la subcontratación con la aprobación del propietario.
Tabla de Análisis de la Cadena de Valor
| Actividad primaria | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Desarrollo del proyecto y definición del alcance | Promotores inmobiliarios como DMCI Homes y PH1 World Developers, Inc. | Ingresos del desarrollo inmobiliario | Alinear el alcance del desarrollo con los compromisos de construcción | Resolver las responsabilidades de alcance antes de los compromisos con los proveedores |
| Producción de materiales y suministro de componentes | Fabricantes de cemento como Concreat Holdings Philippines, Inc.; proveedores de prefabricados como Megawide Construction Corp.; productores de concreto como D.M. Consunji, Inc. | Ventas de cemento, prefabricados y concreto | Los acuerdos de entrega oportuna para importaciones especificadas recaen en el contratista | Coordinar los compromisos de materiales con la secuencia del sitio |
| Ejecución de la construcción | Contratistas de construcción como D.M. Consunji, Inc., una subsidiaria de propiedad total de DMCI Holdings Inc., y Megawide Construction Corp. | Ingresos por contratos de construcción; alquiler de equipos de D.M. Consunji, Inc. | Los costos por retrasos en proyectos pueden compensar mejores logros de construcción | Secuenciar los frentes de trabajo y asegurar las aprobaciones de subcontratistas antes de la movilización |
| Fuente: Mordor Intelligence | ||||
La subsidiaria de construcción de DMCI reportó mejores logros de construcción en 2025 que fueron parcialmente compensados por mayores costos asociados con retrasos en proyectos. Por separado, las directrices de la CIAP asignan al contratista los acuerdos de compra y entrega oportuna para importaciones especificadas. Un propietario puede otorgar una extensión de tiempo por entrega tardía solo cuando la negligencia o descuido del contratista no la causó. Los pedidos oportunos abordan el deber propio del contratista, pero incluso un retraso externo calificado deja una extensión de tiempo sujeta a la decisión del propietario.
Panorama Competitivo
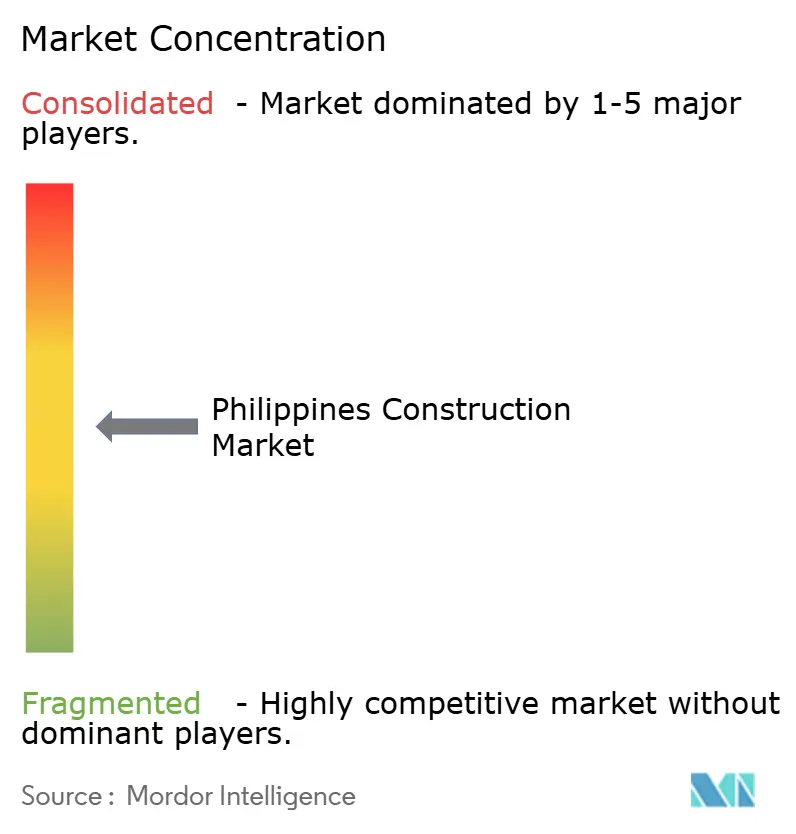
La competencia está moderadamente fragmentada entre contratistas, constructores vinculados a promotores e inversores en concesiones, con diferentes modelos de responsabilidad sobre la construcción y la titularidad de activos. El campo activo incluye DMCI Holdings Inc., Megawide Construction Corp., EEI Corporation, Makati Development Corp. (Ayala) y San Miguel Infrastructure. La filial de construcción de DMCI reportó una caída de ingresos del 18% interanual en el primer semestre de 2026. San Miguel Holdings Corp., que opera bajo el nombre comercial SMC Infrastructure, posee filiales con concesiones de infraestructura a largo plazo en Filipinas. En la evaluación de la Corporación Financiera Internacional de abril de 2025, Makati Development Corp. (Ayala) estaba completando la construcción de los proyectos Greenbelt 1 y EvoCity Mall de Ayala Land.
Los contratos adjudicados a EEI muestran que compite por trabajos tanto de una empresa holding de autopistas como de un promotor inmobiliario. En 2025, MPCALA Holdings adjudicó a EEI Corporation secciones seleccionadas de la Subsección 1 de la Autopista Cavite-Laguna en Kawit, y Megaworld Corporation contrató a EEI para construir el Arcovia Hotel en la ciudad de Pasig.[3] Megawide y Trans Aire Development Holdings Corp., unidad de San Miguel Corporation, iniciaron las obras del nuevo edificio de la terminal de pasajeros del Aeropuerto de Caticlan el 14 de julio de 2025. Los contratos adjudicados a EEI por MPCALA Holdings y Megaworld, junto con el trabajo de Megawide con una unidad de San Miguel, hacen que la combinación de propietarios sea una guía más útil para el alcance competitivo que una única especialidad constructiva.
La competencia por la infraestructura pública incluye una prueba de calificación separada de la capacidad de reunir cuadrillas y equipos de construcción. Para las licitaciones de infraestructura del DPWH, la certificación ISO 9001:2015 o su versión más reciente se volvió obligatoria para los contratistas de Categoría Grande "A" a partir del 1 de enero de 2025, y para los contratistas de Categoría Media "B" a partir del 1 de julio de 2025. El requisito se extendió a los contratistas de Categoría Media "A" que licitan proyectos de infraestructura del DPWH a partir del 1 de enero de 2026. Los contratistas de Categoría Grande "B" ya estaban sujetos a la certificación para licitaciones de infraestructura del DPWH por encima del umbral de valor de proyecto existente según la Orden Departamental N.º 01, serie de 2011. Las incorporaciones graduales, por tanto, extendieron una condición de elegibilidad establecida a 3 categorías adicionales de contratistas, ampliando el grupo que compite sobre la base de sistemas de calidad documentados, además de la capacidad de ejecución física.
Líderes de la Industria de la Construcción de Filipinas
-
DMCI Holdings Inc.
-
Megawide Construction Corp.
-
EEI Corporation
-
Makati Development Corp. (Ayala)
-
San Miguel Infrastructure
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Construcción de Filipinas Empresas cubiertas en este informe
- DMCI Holdings Inc.
- Megawide Construction Corp.
- EEI Corporation
- Makati Development Corp. (Ayala)
- San Miguel Infrastructure
- Aboitiz Construction Inc.
- DDT Konstract Inc.
- Prime BMD
- Metro Pacific Investments Corp.
- Filinvest Land Inc.
- Robinsons Land Corp.
- Megaworld Corp.
- Century Properties Group
- Sta. Lucia Land Inc.
- DATEM Inc.
- First Balfour Inc.
- JGC Philippines
- China State Construction Eng. Philippines
- Tokwing Construction Corp.
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan la entrega de cumplimiento local con las brechas de capacidad digital en el sector de la construcción. El Código de Construcción Verde de Quezon City de 2025 cubre edificios públicos y privados e infraestructura en construcción o renovación, al tiempo que permite a las estructuras existentes tiempo adecuado para cumplir. En marzo de 2026, las partes interesadas en una revisión de la hoja de ruta de la construcción identificaron una lenta adopción del Modelado de Información de Construcción (BIM), interoperabilidad limitada de plataformas e insuficiente competencia digital entre los trabajadores de la construcción. Estas necesidades favorecen los servicios vinculados a un alcance de construcción definido o a la entrega de un proyecto, brindando a los compradores una tarea concreta en torno a la cual encargar asistencia.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Entrega de cumplimiento de construcción verde en Quezon City | El código adoptado en 2025 cubre construcción y renovación, con tiempo de cumplimiento permitido para estructuras existentes | Propietarios de edificios públicos y privados en Quezon City | Integrar el alcance de cumplimiento con el trabajo de diseño y construcción relevante | Traducir la amplia cobertura del código en un alcance específico del proyecto | Diseñadores de edificios, especialistas en cumplimiento y contratistas de construcción |
| Implementación de BIM en las entregas de proyectos | La revisión de marzo de 2026 identificó una adopción lenta y brechas de interoperabilidad de plataformas | Propietarios de construcción y equipos de diseño y construcción | Comenzar con una entrega de información definida del diseño a la construcción | Interoperabilidad limitada de plataformas | Proveedores de integración de BIM y equipos de entrega de construcción |
| Desarrollo de competencias digitales para trabajadores de la construcción | La revisión de marzo de 2026 identificó competencia digital insuficiente de los trabajadores | Contratistas y gestores de la fuerza laboral de la construcción | Vincular la formación específica por función a un entregable real del proyecto | Competencia digital insuficiente | Proveedores de formación en construcción y contratistas con equipos de BIM |
| Fuente: Mordor Intelligence | |||||
La apertura central es traducir los requisitos amplios en trabajo ejecutable en una interfaz de proyecto definida. La tolerancia de cumplimiento para estructuras existentes hace que la definición de alcance por etapas sea relevante para los propietarios de Quezon City. La implementación de BIM y la formación de trabajadores pueden encargarse en torno al mismo entregable del diseño al sitio, alineando la entrega de la plataforma con las habilidades necesarias para utilizarla.
Desarrollos recientes de la industria en Mercado de Construcción de Filipinas
- Sep 2026: La Empresa Conjunta Nishimatsu-DMCI logró el avance en el túnel de dirección sur del Metro de Metro Manila de aproximadamente 1,12 kilómetros desde la Estación North Avenue hasta la Estación Quezon Avenue en Quezon City.
- Ago 2026: El Paquete de Contrato N-04 de la Extensión del Ferrocarril Suburbano Norte-Sur en Pampanga registró un progreso general del 87,34%, incluida la Estación Clark con un 73,29%, en aproximadamente 6,5 kilómetros de estructuras ferroviarias, según el Departamento de Transporte.
Mercado de Construcción de Filipinas Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El Mercado de Construcción de Filipinas mide el gasto anual en trabajos de construcción realizados en Filipinas. Abarca proyectos residenciales, comerciales y de infraestructura ejecutados mediante nueva construcción o renovación, trabajos convencionales en obra o métodos modernos de construcción, e inversión pública o privada.
Exclusiones del alcance: Se excluyen las transacciones de terrenos e inmuebles, los materiales de construcción vendidos por separado y los trabajos de construcción realizados fuera de Filipinas.
Descripción General de la Segmentación
- Por Sector
- Residencial
- Apartamentos y Condominios
- Villas y Viviendas en Terreno Propio
- Comercial
- Oficinas
- Comercio Minorista
- Industrial y Logístico
- Otros
- Infraestructura
- Infraestructura de Transporte (Carreteras, Ferrocarriles, Vías Aéreas, Otros)
- Energía y Servicios Públicos
- Otros
- Residencial
- Por Tipo de Construcción
- Nueva Construcción
- Renovación
- Por Método de Construcción
- Convencional en Obra
- Métodos Modernos de Construcción (Prefabricado, Modular, etc.)
- Por Fuente de Inversión
- Pública
- Privada
- Por Región
- NCR (Área Metropolitana de Manila)
- Calabarzon
- Luzón Central
- Resto de Filipinas
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La evidencia pública y oficial, como las publicaciones del Departamento de Presupuesto y Gestión, el análisis de país del Banco Asiático de Desarrollo, las actualizaciones económicas del Banco Mundial y los informes de proyectos de la Agencia de Noticias Filipina, puede ayudar a establecer la actividad de obras públicas, las condiciones regionales y el calendario de anuncios de proyectos. Estas fuentes proporcionan indicadores y contexto para el gasto en construcción, los costos y la cartera de proyectos, mientras que los informes de las empresas y los materiales para inversores pueden aclarar las adjudicaciones de proyectos, el gasto de capital y los calendarios de entrega.
La prensa empresarial filipina de reputación y los comunicados de las empresas pueden cotejarse con las publicaciones gubernamentales, mientras que los informes anuales y los registros regulatorios ayudan a distinguir la inversión planificada del trabajo de construcción contratado. Las fuentes mencionadas son ilustrativas y no exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas estructuradas y las encuestas con promotores filipinos, propietarios de proyectos públicos, contratistas, especialistas en costos de construcción y proveedores de materiales o equipos pueden contrastar la evidencia secundaria sobre el calendario de proyectos, los valores de los contratos, las restricciones de ejecución y los planes de inversión. Las preguntas de los analistas pueden resolver información conflictiva sobre el alcance o el calendario e identificar lagunas en el registro público, con estimaciones trianguladas frente a evidencia independiente de proyectos, presupuestos, permisos y empresas.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 32% | Directores ejecutivos (CXO): 20% | |
| Nivel medio: 43% | Líderes funcionales/de unidad: 38% | |
| Actores menores: 25% | Gerentes: 42% |
Dimensionamiento del Mercado y Previsión
El modelo comienza con una estimación descendente del gasto anual en construcción dentro de Filipinas, y luego asigna valor entre obras residenciales, comerciales y de infraestructura, tipo de construcción, método de entrega, fuente de inversión y región utilizando evidencia de proyectos y gasto. Los insumos de previsión incluyen permisos de construcción aprobados y sus valores declarados, presupuestos de capital público y liberaciones de fondos, carteras de proyectos anunciados o contratados, tendencias de costos de materiales de construcción y mano de obra, y planes de inversión de los promotores. Estos indicadores ayudan a distinguir el volumen de proyectos, el calendario y los cambios de precios. El análisis de escenarios extiende los insumos hasta 2032, con supuestos separados para retrasos en la ejecución de proyectos, presión sobre los costos de insumos y el ritmo de la inversión pública y privada, mientras que las participaciones de los segmentos siguen la combinación observada de proyectos y gasto en cada categoría. Las verificaciones selectivas ascendentes pueden comparar los resúmenes de proyectos de proveedores o contratistas y el precio de contrato muestreado multiplicado por el volumen de trabajo con el total nacional. Los valores de proyectos faltantes se acotan a partir de proyectos filipinos comparables y se verifican frente a los indicadores agregados. Las entrevistas con participantes del mercado filipino pueden cuestionar los supuestos detrás de las variables individuales y las participaciones de los segmentos, y las discrepancias dan lugar a una revisión de fuentes o a un rango documentado en lugar de una estimación puntual sin respaldo.
Ciclo de Validación y Actualización de Datos
Los analistas triangulan la evidencia de proyectos, gasto público, permisos, costos y empresas, y luego verifican los totales frente a señales de mercado independientes y comparan los cambios anuales y las participaciones de los segmentos en busca de anomalías. Una segunda revisión rastrea las variaciones materiales hasta las definiciones de fuentes, el calendario o el alcance, con los analistas resolviendo las anomalías antes de la aprobación final. El recontacto está justificado cuando el estado de un proyecto, el valor de un contrato o un supuesto de insumo cambia materialmente o permanece inconsistente entre fuentes. El conjunto de datos se actualiza anualmente, se revisa entre ciclos ante eventos materiales de presupuesto, política, desastres o proyectos, y recibe una revisión fresca de evidencia y cálculos antes de la entrega.
Tamaño del Mercado de Construcción de Filipinas de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El Mercado de Construcción de Filipinas mide el gasto anual en trabajos de construcción realizados en Filipinas.
Los principales factores de divergencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Las entrevistas con participantes del mercado filipino pueden cuestionar los supuestos detrás de las variables individuales y las participaciones de los segmentos, y las discrepancias dan lugar a una revisión de fuentes o a un rango documentado en lugar de una estimación puntual sin respaldo.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 51,59 mil millones de USD (2027) | |
| Consultora Global A | 41,3 mil millones de USD (2025) | Con su base de 2025, esta estimación es un 19,9% inferior al valor de este informe para 2027 de 51,59 mil millones de USD, 2 años después. Su base de 2025 es anterior al año de comparación de 2027, y su previsión publicada muestra un crecimiento continuo del mercado hasta 2034. |
| Consultora Regional B | 72,89 mil millones de USD (2025) | Con su base de 2025, esta estimación es un 41,3% superior al valor de este informe para 2027 de 51,59 mil millones de USD, 2 años después. Su inclusión declarada de mantenimiento y reparación amplía la actividad medida más allá de la nueva construcción y la renovación. |
Los analistas de Mordor Intelligence triangulan la evidencia de proyectos, gasto público, permisos, costos y empresas, y luego verifican los totales frente a señales de mercado independientes y comparan los cambios anuales y las participaciones de los segmentos en busca de anomalías.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de construcción de Filipinas?
Se proyecta que alcance los 51,59 mil millones de USD en 2027 y los 68,68 mil millones de USD para 2032, con un CAGR del 5,89% entre 2027 y 2032.
¿Qué respalda la demanda de servicios de construcción en Filipinas?
Los programas de obras públicas y el financiamiento de vivienda asequible respaldan la demanda, incluida la liberación de fondos de 2026 del Departamento de Presupuesto y Gestión para 1.743 proyectos de infraestructura del Departamento de Obras Públicas y Carreteras en 17 regiones.
¿Qué sector tiene la mayor participación en la construcción filipina?
El sector residencial lideró con una participación del 41,81% en 2026, mientras que se prevé que la infraestructura crezca más rápido con un CAGR del 6,4% entre 2027 y 2032.
¿Qué empresas son prominentes en la construcción y entrega de infraestructura en Filipinas?
Los participantes prominentes incluyen DMCI Holdings Inc., Megawide Construction Corp., EEI Corporation, Makati Development Corp. (Ayala) y San Miguel Infrastructure.
¿Qué podría ralentizar la entrega de construcción en Filipinas?
La inflación de materiales puede limitar lo que el financiamiento fijo de proyectos puede adquirir. El crecimiento del precio mayorista de materiales de construcción en Metro Manila fue del 3,4% interanual en septiembre de 2026, en comparación con el 3,6% de agosto.
¿Qué región filipina lidera la construcción y dónde es más rápido el crecimiento?
La NCR (Metro Manila) tuvo el 40,25% del mercado en 2026. Se prevé que Luzón Central crezca más rápido con un CAGR del 7,3% entre 2027 y 2032.