
Tamaño y Participación del Mercado de Pet Tech
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
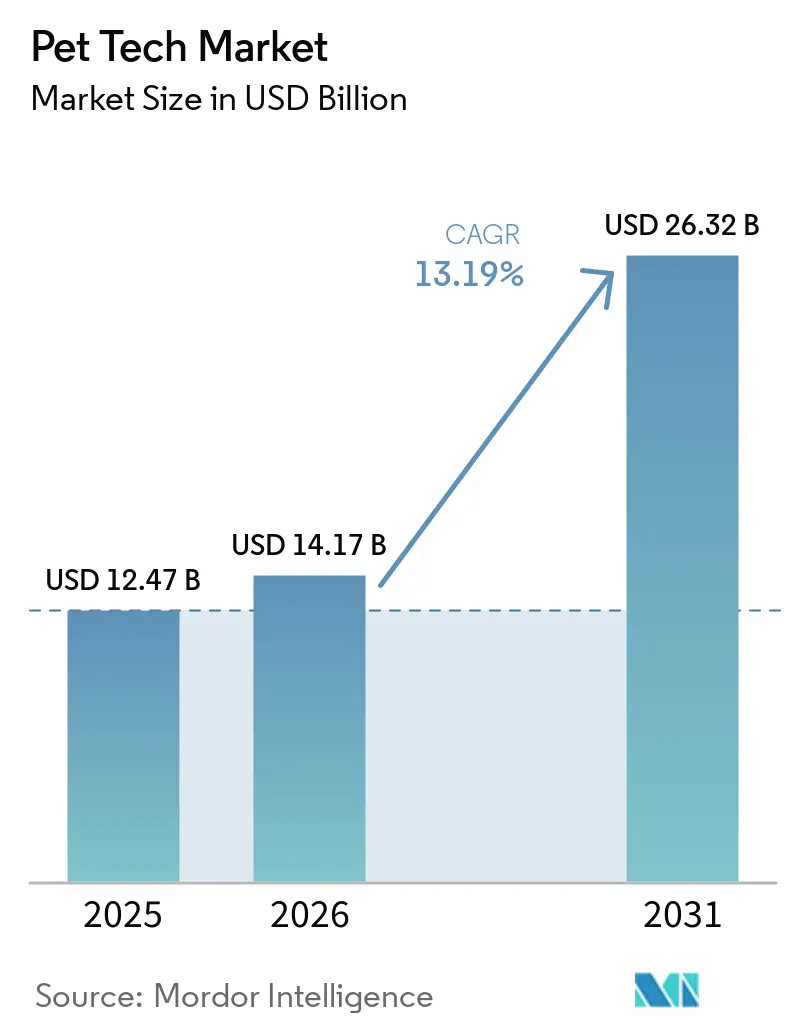
| Tamaño del Mercado (2026) | 14.17 Mil millones de dólares |
| Tamaño del Mercado (2031) | 26.32 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 13.62 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Pet Tech por Mordor Intelligence
Se espera que el tamaño del Mercado de Pet Tech crezca de USD 12,47 mil millones en 2025 a USD 14,17 mil millones en 2026 y se prevé que alcance USD 26,83 mil millones para 2031 a una CAGR del 13,62% durante 2026-2031.
La continua humanización de las mascotas, los mandatos regulatorios de microchipado y la creciente integración de IoT sostienen colectivamente esta trayectoria ascendente. Los dispositivos conectados han pasado de ser accesorios opcionales a herramientas esenciales de bienestar que monitorean la actividad, el sueño y los indicadores tempranos de enfermedad, respaldando precios premium. Los modelos de suscripción anclados en análisis predictivos generan ingresos recurrentes y refuerzan la fidelidad del cliente. Los protocolos de interoperabilidad como Matter y la banda ultraancha (UWB) eliminan los obstáculos de compatibilidad, acelerando la adopción de múltiples dispositivos. La intensidad competitiva se mantiene moderada, ya que las marcas establecidas aprovechan su escala mientras que las empresas emergentes bien financiadas introducen avances impulsados por inteligencia artificial.
Conclusiones Clave del Informe
- Por categoría de producto, los Collares Inteligentes y Rastreadores lideraron con una participación del 36,78% en los ingresos del tamaño del Mercado de Pet Tech en 2025, mientras que se prevé que los Sistemas Inteligentes de Gestión de Residuos y Areneros se expandan a una CAGR del 16,18% hasta 2031.
- Por tipo de mascota, los perros representaron el 65,10% de la participación del Mercado de Pet Tech en 2025; se espera que los gatos registren el crecimiento más rápido con una CAGR del 15,18% hasta 2031.
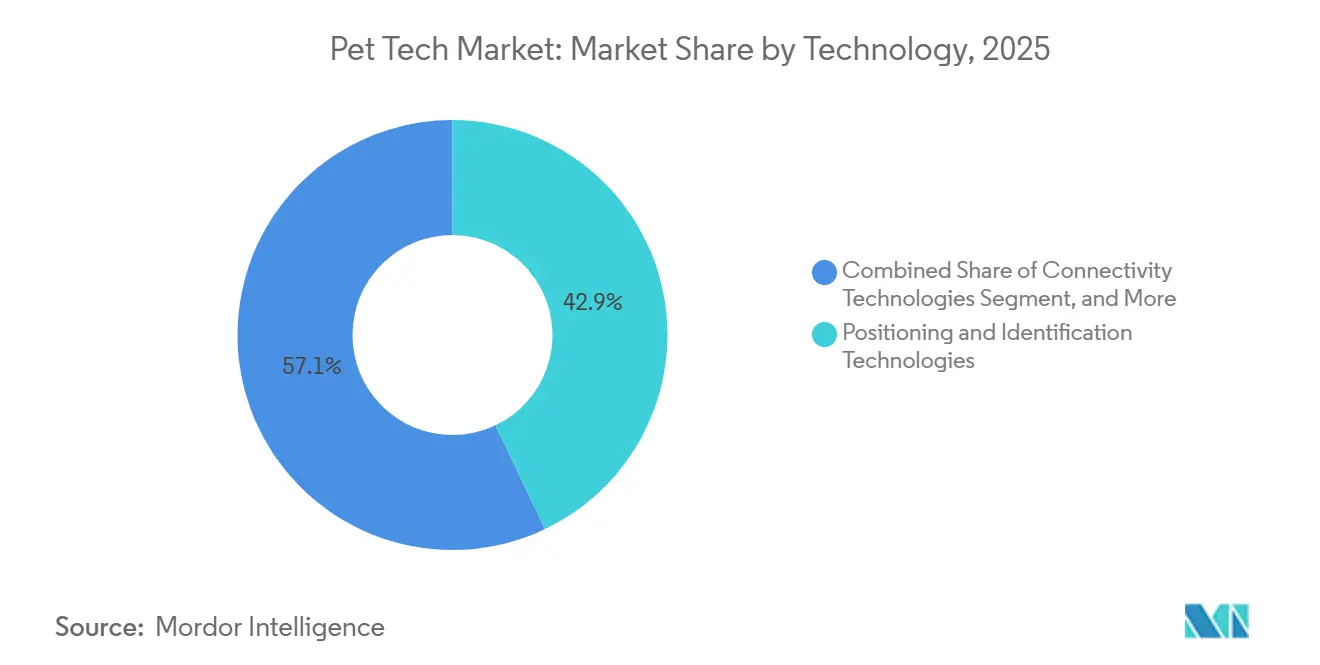
- Por tecnología, el GPS representó el 42,98% de la participación del tamaño del Mercado de Pet Tech en 2025, mientras que se proyecta que los Análisis de IA/ML crezcan a una CAGR del 14,92% entre 2026 y 2031.
- Por aplicación, la Identificación y Rastreo representó el 38,10% de la participación del Mercado de Pet Tech en 2025, con el Monitoreo de Salud y Condición Física avanzando a una CAGR del 16,74% durante el período de pronóstico.
- Por canal de distribución, la Venta Minorista Física controló el 56,10% de la participación del tamaño del Mercado de Pet Tech en 2025, mientras que las ventas por Suscripción/Venta Directa al Consumidor están previstas para crecer a una CAGR del 17,41% hasta 2031.
- Por geografía, América del Norte capturó el 36,35% de la participación del Mercado de Pet Tech en 2025; se espera que Asia-Pacífico registre la CAGR regional más alta del 15,88% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente humanización de las mascotas y disposición a gastar en dispositivos conectados | +3.2% | Global, más pronunciado en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Integración de IoT e IA en dispositivos portátiles y ecosistemas de hogar inteligente | +2.8% | América del Norte y APAC como núcleo, expansión hacia Europa | Mediano plazo (2-4 años) |
| Crecimiento en seguros para mascotas y servicios de telemedicina veterinaria que generan demanda de datos | +2.1% | América del Norte y UE, en expansión hacia APAC | Mediano plazo (2-4 años) |
| Estándares de interoperabilidad para el hogar inteligente (Matter, UWB) que impulsan la adopción de dispositivos | +1.9% | Global, liderado por la adopción tecnológica en América del Norte | Corto plazo (≤ 2 años) |
| Plataformas de bienestar con análisis predictivos basadas en suscripción | +1.7% | América del Norte y Europa, emergentes en APAC | Largo plazo (≥ 4 años) |
| Mandatos de microchipado y normas de trazabilidad en mercados emergentes | +1.4% | Europa y APAC, aplicación selectiva en las Américas | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Humanización de las Mascotas y Disposición a Gastar en Dispositivos Conectados
Los hogares consideran cada vez más a las mascotas como miembros de la familia, y ese vínculo emocional aumenta la disposición a pagar por collares inteligentes, sistemas de arenero y suscripciones de telemedicina veterinaria. Durante la pandemia, muchos propietarios primerizos ingresaron al Mercado de Pet Tech y mantuvieron los productos conectados incluso después de que se levantaron las restricciones. En toda Asia, las tasas de tenencia de mascotas superan el 70% en los principales centros urbanos, y el crecimiento del ingreso disponible respalda la demanda de dispositivos premium. Los propietarios priorizan la detección temprana de enfermedades sobre las visitas clínicas episódicas, lo que permite a las marcas posicionar los análisis de salud habilitados por IA con márgenes más altos. En China, más de 120 millones de mascotas impulsan el gasto en nutrición avanzada y monitoreo de salud. Este cambio de mentalidad sustenta un crecimiento sostenido a largo plazo, impulsando así el mercado de pet tech.
Integración de IoT e IA en Dispositivos Portátiles y Ecosistemas de Hogar Inteligente
Los collares inteligentes modernos procesan hasta 150 lecturas de movimiento por segundo y comparan los resultados con bases de datos anonimizadas para detectar anomalías. El collar Series 3+ de Fi ahora detecta patrones de rascado, lamido e hidratación, lo que ilustra cómo el aprendizaje automático convierte los datos brutos del acelerómetro en alertas de salud accionables. A medida que Matter y UWB ofrecen conectividad fluida, los collares, comederos y areneros se comunican con termostatos y asistentes de voz para adaptar los horarios de alimentación o la temperatura. La validación clínica está creciendo; un estudio revisado por pares reportó una concordancia del 87,5% entre las predicciones de la IA y las evaluaciones de los veterinarios.[1] Estos efectos del ecosistema fortalecen el bloqueo de la plataforma y elevan los costos de cambio, profundizando el compromiso del cliente dentro del Mercado de Pet Tech.
Crecimiento en Seguros para Mascotas y Servicios de Telemedicina Veterinaria que Generan Demanda de Datos
Las aseguradoras y los operadores de telesalud ofrecen cada vez más descuentos a los propietarios que comparten datos de dispositivos vestibles para mascotas. PetMed Express se asoció con Dutch para ofrecer consultas virtuales las 24 horas del día, los 7 días de la semana en 34 estados, generando una nueva demanda de flujos de monitoreo continuo.[2] El cuarenta por ciento de los propietarios en Estados Unidos utiliza portales de veterinaria virtual al menos una vez al año, y esas interacciones dependen de datos precisos de comportamiento y signos vitales. La integración de CareCredit con Pets Best por parte de Synchrony simplifica el reembolso al tiempo que canaliza los registros de transacciones hacia los modelos de suscripción. Los ciclos de intercambio de datos mejoran la puntuación de riesgo y la validación de reclamaciones, reforzando la adopción entre los propietarios conscientes del costo.
Estándares de Interoperabilidad para el Hogar Inteligente (Matter, UWB) que Impulsan la Adopción de Dispositivos
La compatibilidad entre múltiples proveedores ha obstaculizado durante mucho tiempo el Mercado de Pet Tech, pero Matter elimina los concentradores redundantes al permitir que los dispositivos de Apple, Google y Samsung interoperen. La cerradura de puerta habilitada con UWB de U-tech demuestra un rastreo a nivel de centímetros para mascotas en interiores, reduciendo el consumo de batería en comparación con las balizas GPS. Matter 1.4 simplifica aún más las configuraciones de múltiples administradores, garantizando que cada miembro del hogar reciba alertas del dispositivo. Las menores barreras técnicas alientan a los compradores primerizos y permiten a los fabricantes redirigir los presupuestos de I+D hacia análisis diferenciados en lugar de pilas de señales propietarias.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto costo inicial e incertidumbre sobre el retorno de la inversión para el propietario promedio de mascotas | -2.1% | Global, más pronunciado en mercados sensibles al precio | Corto plazo (≤ 2 años) |
| Limitaciones de duración de batería y durabilidad de los dispositivos portátiles | -1.8% | Global, afecta a todas las categorías de dispositivos | Mediano plazo (2-4 años) |
| Preocupaciones sobre la privacidad de datos en torno a la biometría de mascotas alojada en la nube | -1.3% | Europa y América del Norte, emergentes en APAC | Largo plazo (≥ 4 años) |
| Estándares inalámbricos fragmentados que perjudican la interoperabilidad de los dispositivos | -1.1% | Global, disminuyendo con la adopción de Matter | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Inicial e Incertidumbre sobre el Retorno de la Inversión para el Propietario Promedio de Mascotas
Los collares avanzados se venden al por menor entre USD 99 y USD 399, y las suscripciones celulares añaden cargos recurrentes. Los propietarios de mascotas sanas a menudo tienen dificultades para cuantificar los beneficios preventivos dentro de los ciclos de presupuesto habituales, y la sensibilidad al gasto es mayor en las economías emergentes donde los presupuestos para mascotas compiten con la atención médica del hogar. Los paquetes de financiamiento y los reembolsos de seguros mitigan el impacto del precio, pero no pueden eliminar completamente las barreras de asequibilidad. El desafío se intensifica cuando los hogares consideran múltiples dispositivos —robots de arenero, comederos, cámaras— cada uno prometiendo beneficios distintos pero compitiendo por fondos discrecionales limitados.
Limitaciones de Duración de Batería y Durabilidad de los Dispositivos Portátiles
Los collares GPS activos duran tan solo cinco días antes de necesitar recarga, una inconveniencia que erosiona el cumplimiento diario. El procesamiento de IA aumenta el consumo de energía, lo que obliga a compromisos entre la precisión del rastreo y la duración de la batería. Las mascotas someten los dispositivos al agua, la suciedad y los impactos muy por encima de las condiciones de los teléfonos inteligentes, lo que genera tasas de devolución más altas por hardware dañado. Las variaciones de temperatura en climas fríos degradan la capacidad del litio-ion, acortando aún más los ciclos y frustrando a los propietarios que esperan herramientas de seguridad confiables.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
La Gestión Automatizada de Residuos Impulsa la InnovaciónLos Sistemas Inteligentes de Gestión de Residuos y Areneros registran una CAGR del 16,18% hasta 2031, lo que refleja la demanda de los propietarios de higiene automatizada que también genera análisis de salud. La unidad Petivity de Purina pesa y registra la hora de cada visita, lo que permite alertas tempranas sobre problemas del tracto urinario. El Purobot Ultra de PETKIT añade cámaras para el reconocimiento individual de gatos, atendiendo a los hogares con múltiples mascotas. Si bien los Collares Inteligentes y Rastreadores aún representan la mayor porción del 36,78% del tamaño del Mercado de Pet Tech, el rápido crecimiento del segmento de areneros señala un cambio hacia flujos de datos de salud en interiores que complementan las métricas de dispositivos portátiles. Las cámaras interactivas, los comederos inteligentes y los dispositivos de telemedicina veterinaria prosperan al integrar información sobre nutrición y comportamiento en paneles de control unificados. En conjunto, la diversificación de productos eleva el Mercado de Pet Tech en general al ampliar el compromiso a través de más rutinas diarias.
Los comederos de segunda generación ahora dispensan porciones personalizadas según las puntuaciones de actividad transmitidas desde los collares, lo que destaca cómo los datos entre dispositivos enriquecen el cuidado personalizado. Los juguetes interactivos emplean análisis de movimiento en tiempo real para combatir el aburrimiento de las mascotas cuando los propietarios trabajan de forma remota. Los quioscos de salud que ofrecen diagnósticos en el hogar se unen al ecosistema, proporcionando a los veterinarios datos longitudinales más ricos. Estas adyacencias ilustran las expectativas maduras de los consumidores de un bienestar integral en lugar de dispositivos de función única dentro del Mercado de Pet Tech.
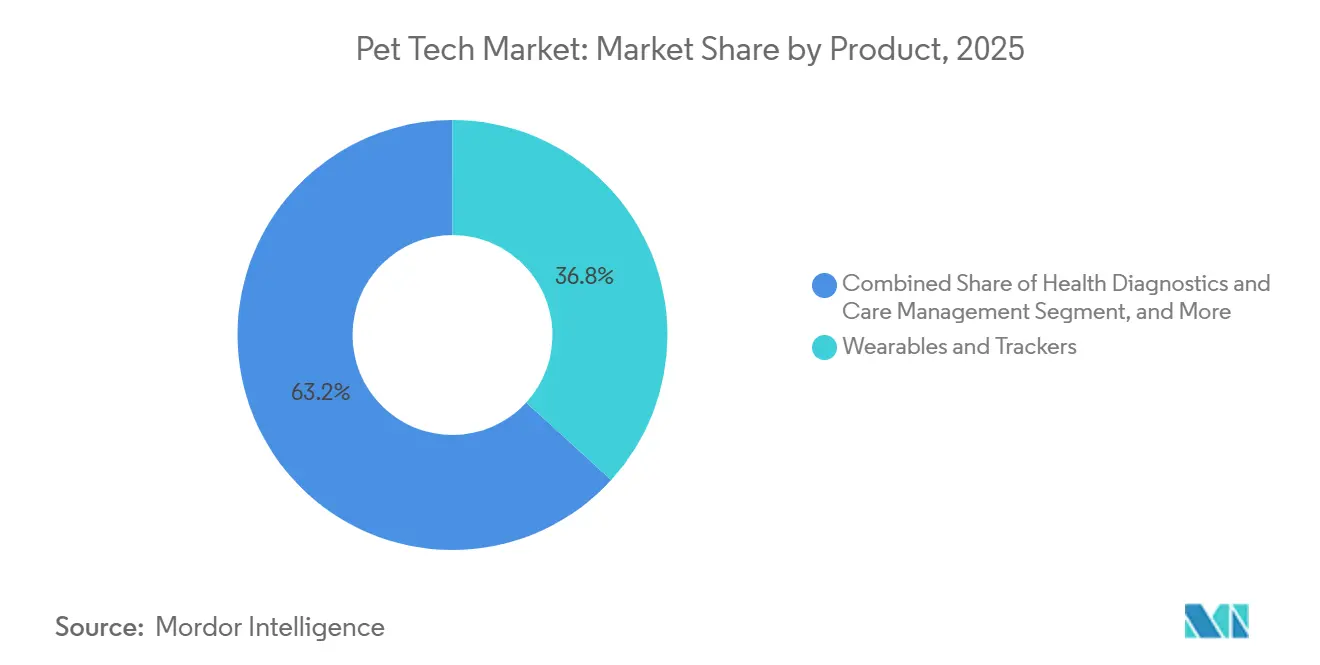
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Tipo de Mascota:
La Tecnología Felina Gana ImpulsoLos perros retuvieron el 65,10% de la participación del Mercado de Pet Tech en 2025, en gran parte porque el monitoreo de actividad al aire libre, el geofencing GPS y los programas de seguros caninos se originaron en torno a las necesidades caninas. Sin embargo, el impulso está cambiando, ya que los sensores miniaturizados y las baterías más ligeras fomentan soluciones cómodas para los gatos, impulsando una CAGR del 15,18% hasta 2031. Los areneros inteligentes, las etiquetas de collar que pesan menos de 10 gramos y los sistemas de posicionamiento en interiores basados en UWB satisfacen los matices del comportamiento felino. Los propietarios aprecian los factores de forma discretos y el funcionamiento silencioso que se alinean con los estilos de vida de bajo impacto de los gatos. Otros animales de compañía —incluidos conejos y micropigs— representan oportunidades a más largo plazo a medida que los fabricantes de dispositivos adaptan los algoritmos para los patrones de movimiento específicos de cada especie.
Las tendencias de vida urbana inclinan las elecciones de mascotas hacia los gatos y las razas más pequeñas, ampliando la base direccionable para los rastreadores compactos y los análisis de arenero. Los desarrolladores de dispositivos que dominan los algoritmos para múltiples gatos obtienen una ventaja porque la identificación precisa evita la contaminación de datos. A medida que las normas de telesalud veterinaria se amplían, los signos vitales específicos de los gatos —frecuencia de hidratación, variación del peso del arenero, patrones de acicalamiento— se convierten en minas de oro diagnósticas, reforzando la importancia estratégica del segmento dentro del Mercado de Pet Tech.
Por Tecnología:
Los Análisis Eclipsan el Rastreo PuroEl GPS retuvo el 42,98% de la participación del tamaño del Mercado de Pet Tech en 2025, pero los Análisis de IA/ML avanzan rápidamente a una CAGR del 14,92% a medida que el enfoque se desplaza de la ubicación al bienestar predictivo. El último collar de Fi, por ejemplo, utiliza modelos comparativos con cohortes caninas anonimizadas para detectar episodios de rascado sugestivos de problemas dermatológicos. Los conjuntos de sensores —acelerómetros, termistores, módulos ópticos de frecuencia cardíaca— alimentan motores de aprendizaje automático en la nube que generan advertencias tempranas antes de que aparezcan síntomas clínicos. Los módulos de Bluetooth y Wi-Fi garantizan una sincronización de bajo consumo en el hogar, mientras que los enlaces celulares proporcionan continuidad en exteriores. Las etiquetas RFID/NFC permiten el control de acceso a la hora de comer en entornos con múltiples mascotas, evitando el robo de alimentos entre animales con restricciones dietéticas.
La convergencia de la pila es el tema definitorio. Un solo collar puede combinar UWB para precisión en interiores, GPS para alcance en exteriores e IA para la interpretación de datos, ofreciendo a los propietarios una interfaz para múltiples casos de uso. A medida que los costos de cómputo disminuyen, el procesamiento en el borde reduce la latencia y protege la privacidad al analizar datos sensibles localmente antes de la carga selectiva en la nube, lo que refleja un equilibrio maduro entre funcionalidad y seguridad en el Mercado de Pet Tech.
Por Aplicación:
La Salud Preventiva Ocupa el Centro del EscenarioLas funciones de Identificación y Rastreo aún representan el 38,10% de la participación del Mercado de Pet Tech, pero el Monitoreo de Salud y Condición Física exhibe la CAGR más rápida del 16,74% hasta 2031 a medida que los propietarios se orientan hacia el bienestar proactivo. Los collares que producen puntuaciones de salud diarias ahora se integran con los paneles de control de las aseguradoras, convirtiendo los déficits de actividad en recargos de prima o créditos de bienestar. La Gestión de Alimentación y Nutrición se beneficia cuando los tazones inteligentes ajustan la ingesta calórica en función de los recuentos de pasos en tiempo real y los patrones de descanso. La Seguridad y Protección sigue siendo esencial en las ciudades densas donde el robo de mascotas está aumentando; las alertas de geofencing y los límites interiores UWB evitan las escapadas.
Más allá del bienestar físico, el Entretenimiento y el Compromiso y la Gestión del Comportamiento y la Ansiedad se desarrollan a medida que los análisis algorítmicos decodifican los desencadenantes de estrés vinculados a la ausencia del propietario o al ruido ambiental. Las aplicaciones complementarias sugieren actividades de enriquecimiento o activan música relajante a través de altavoces inteligentes. Este enfoque holístico amplía el valor percibido del Mercado de Pet Tech y consolida los dispositivos como compañeros de cuidado indispensables.
Por Canal de Distribución:
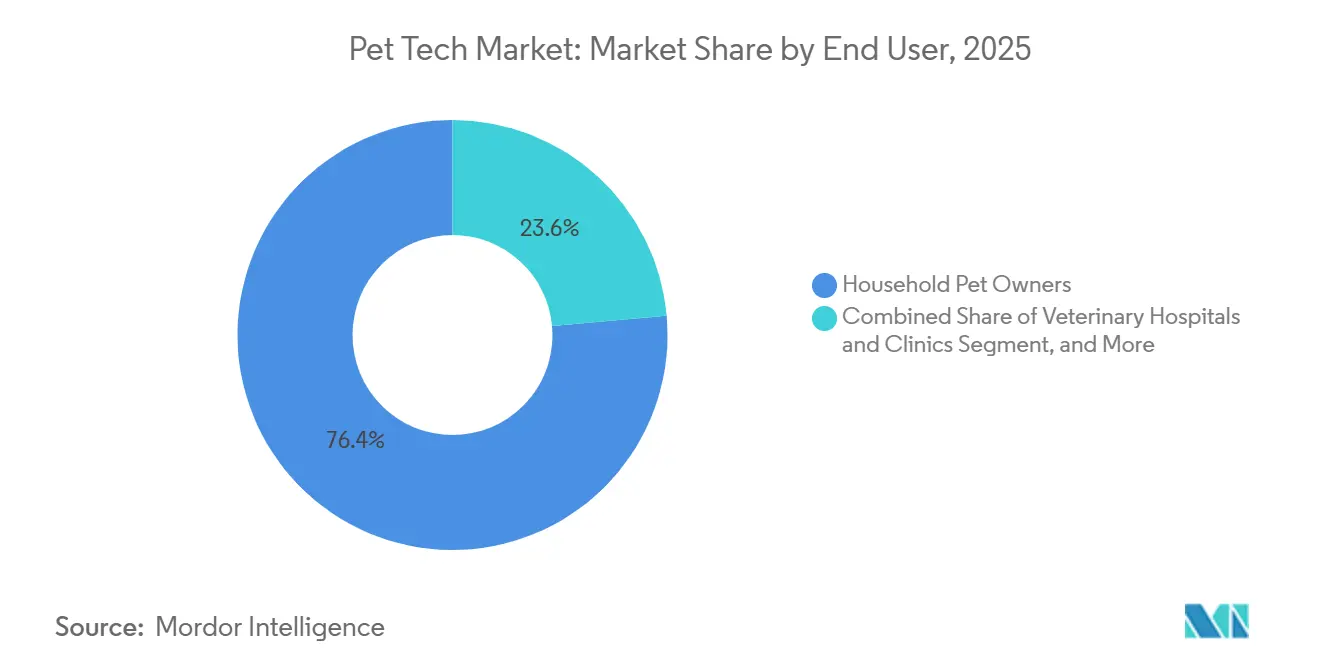
Las Suscripciones Remodelan los IngresosLa Venta Minorista Física aún controla el 56,10% del tamaño del Mercado de Pet Tech, aprovechando las redes establecidas de tiendas para mascotas y la disponibilidad inmediata de productos. Sin embargo, los modelos de Suscripción/Venta Directa al Consumidor se están expandiendo a una CAGR del 17,41%, lo que refleja el apetito del consumidor por paquetes integrales de hardware más servicio. Fi, Tractive y Pawfit envían actualizaciones en línea, lanzamientos de firmware e informes de salud directamente a los teléfonos de los usuarios, sin intermediarios. Las plataformas de comercio electrónico complementan la venta directa al consumidor al ofrecer ecosistemas de accesorios —baterías de repuesto, collares temáticos, cartuchos de limpieza— fortaleciendo el valor de vida del cliente.
La ola de suscripciones permite a las marcas recopilar análisis de uso que alimentan la mejora continua del producto. Los ingresos predecibles suavizan el flujo de caja y reducen el riesgo de los gastos en I+D. Los propietarios perciben valor cuando las tarifas recurrentes desbloquean líneas de chat con veterinarios, planes de dieta personalizados y almacenamiento en la nube, solidificando el apego a largo plazo a una marca elegida dentro del Mercado de Pet Tech.
Análisis Geográfico
Mercado de Pet Tech en América del Norte y Europa
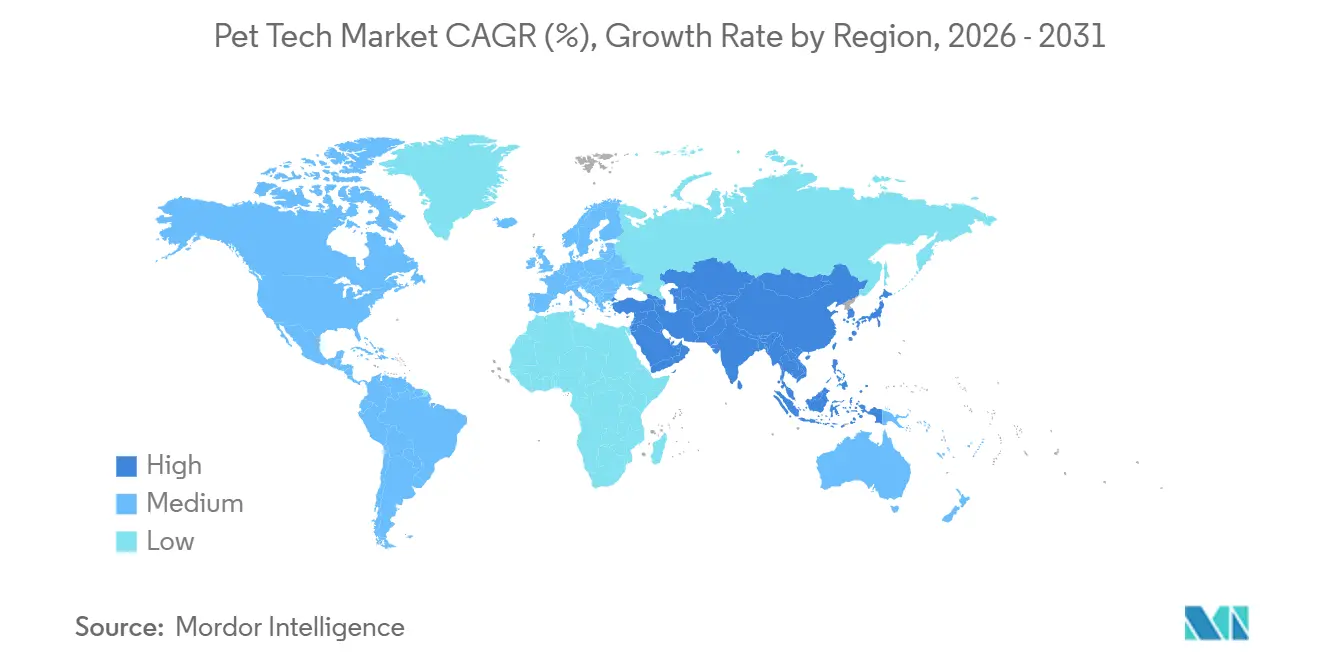
América del Norte concentró el 38,88% de los ingresos en 2025, lo que la mantuvo como el bloque regional más grande en el mercado de pet tech y reflejó un alto poder adquisitivo, una sólida adopción de dispositivos y una infraestructura de atención digital más desarrollada. La Asociación Americana de Productos para Mascotas informó que la industria de mascotas de EE. UU. alcanzó los 158 mil millones de USD en 2025, y esta escala otorga a la región una base de gasto mayor desde la cual los productos conectados pueden crecer. La misma asociación también encontró que el 97% de los dueños de perros y gatos consideraban a sus mascotas como miembros de la familia, lo que refuerza el contexto de demanda de productos vinculados a la seguridad, la salud y la comodidad cotidiana. Europa se está volviendo más estructuralmente importante para el mercado de pet tech porque la regulación está comenzando a crear una demanda de base en lugar de depender únicamente del gasto discrecional. El Parlamento Europeo aprobó en abril de 2026 las primeras normas de bienestar de perros y gatos a nivel de toda la UE, incluida la identificación por microchip obligatoria y el registro en bases de datos nacionales interoperables, lo que debería respaldar la demanda a largo plazo de hardware vinculado a la trazabilidad y sistemas de datos.
Mercado de Pet Tech en Asia-Pacífico
Se prevé que Asia-Pacífico crezca a una CAGR del 13,95% hasta 2031, lo que la convierte en la geografía de mayor crecimiento en el mercado de pet tech y la principal fuente de ganancias de participación regional futura. El crecimiento en la región está siendo impulsado por la tenencia urbana de mascotas, el aumento del gasto de la clase media y una base manufacturera capaz de llevar nuevos productos al mercado con rapidez. La región también está experimentando una mayor actividad en el ecosistema de productos, y Samsung reportó un notable aumento en los usuarios de SmartThings Pet Care, lo que demuestra que las funciones conectadas para mascotas están ganando terreno dentro de plataformas domésticas más amplias. La ley de identificación por microchip y registro obligatorio de mascotas de Bangkok entró en vigor el 10 de enero de 2026, añadiendo un claro punto de apoyo regulatorio para la demanda de dispositivos e identificación en el Sudeste Asiático. A medida que el mercado de pet tech se expande en Asia-Pacífico, la combinación de apoyo normativo, capacidad electrónica y demanda del consumidor urbano de la región debería continuar reduciendo la brecha con América del Norte y Europa.
Mercado de Pet Tech en Oriente Medio, África y América del Sur
Oriente Medio y África, y América del Sur siguen siendo partes del mercado de pet tech en etapas más tempranas de desarrollo, pero están adquiriendo estructura a medida que los programas de identificación y gestión pública se vuelven más organizados. El gobierno de Delhi, en India, se ha comprometido a colocar microchips a 1 millón de perros callejeros en 2 años con el apoyo del PNUD, lo que señala una demanda real de adquisición de sistemas y escáneres vinculados a RFID. Dentro del GCC, el gasto premium en mascotas y los estilos de vida urbanos están ayudando a que los dispositivos conectados de mayor valor encuentren una base de clientes, aunque el mercado regional sigue siendo más pequeño que el de las geografías líderes. En estas regiones en desarrollo, el mercado de pet tech debería beneficiarse primero de la demanda de identificación y cumplimiento normativo, y solo más adelante de una adopción más amplia de salud y conveniencia basada en suscripciones.
Panorama Competitivo
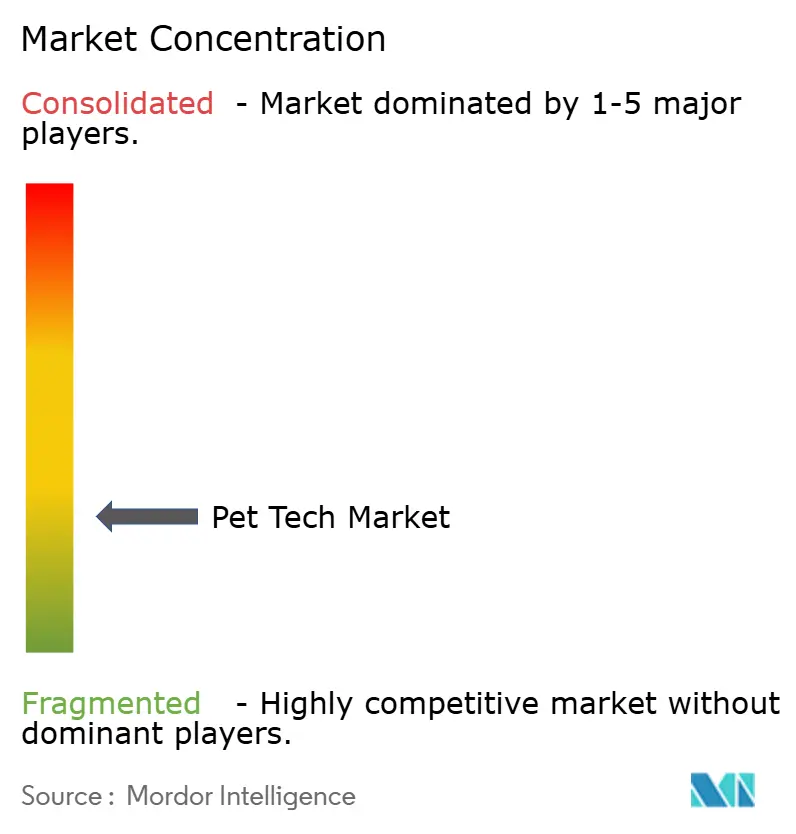
El Mercado de Pet Tech presenta una fragmentación moderada. Ningún proveedor individual controla más de una participación de un solo dígito medio, aunque los actores establecidos aprovechan la escala y la confianza de marca. Mars Inc. se expandió verticalmente al adquirir la empresa de diagnóstico Heska y los laboratorios de genética Cerba Vet y Antagene, integrando hardware, software y servicios de laboratorio en un solo ecosistema. Fi continúa diferenciándose a través de algoritmos de IA que aprenden de datos de cohortes anonimizados, ganando reconocimiento como pionero.
Las empresas emergentes como Satellai introducen rastreadores con enlace satelital para aventureros fuera de la red, cerrando las brechas de cobertura dejadas por las redes terrestres. Pawfit se dirige a gatos y perros pequeños con unidades miniaturizadas, señalando una segmentación por tamaño de raza. Los veteranos del GPS tradicional como Garmin lanzan versiones habilitadas con LTE para mantener su relevancia. En general, los actores persiguen innovaciones en baterías, niveles de suscripción y API abiertas para integrar los dispositivos en arquitecturas de hogar inteligente más amplias. La comercialización conjunta con aseguradoras y cadenas veterinarias sirve como un palanca de distribución crítica, combinando márgenes de hardware con ingresos por servicios para fortalecer los balances.
La competencia entre proveedores se centra en la precisión del modelo de IA, la duración de la batería y las actualizaciones de firmware sin interrupciones. Las empresas que ofrecen compatibilidad multiplataforma a través de la certificación Matter reducen los costos de cambio y ganan hogares que operan hogares inteligentes de marcas mixtas. Las rondas de financiamiento para empresas emergentes se mantienen saludables a medida que los inversores de capital de riesgo buscan verticales ricas en datos más allá de los dispositivos portátiles para humanos. El resultado es un entorno competitivo pero rico en oportunidades donde la innovación rápida aún puede capturar una participación significativa.
Líderes de la Industria de Pet Tech
-
Garmin Ltd.
-
Mars Inc. (Whistle)
-
Radio Systems Corp. (PetSafe)
-
Tractive GmbH
-
Fi (Barking Labs)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Pet Tech Empresas cubiertas en este informe
- Airvet
- Chewy, Inc.
- Digitail
- Dogness International Corporation
- Fi
- FirstVet
- FitBark
- Garmin
- Halo Collar
- Lupa
- Pawp
- Petcube Inc.
- PETKIT Network Technology Co., Ltd.
- Petlibro
- PetPace
- Radio Systems Corporation (PetSafe)
- Rover Group, Inc.
- Sure Petcare (MSD Animal Health)
- Tailio
- Tomofun (Furbo)
- Tractive GmbH
- Vetster
- Wagz Inc.
- Whisker
Desarrollos recientes de la industria en Mercado de Pet Tech
- Junio de 2025: Fi presentó el Series 3+, el primer collar para perros impulsado por IA que ofrece información en tiempo real sobre rascado, lamido, ladrido e hidratación.
- Abril de 2025: Pawfit introdujo el Pawfit Lite, un rastreador GPS y de actividad de tamaño reducido diseñado para gatos y perros pequeños.
- Marzo de 2025: Satellai lanzó el primer rastreador de mascotas satelital siempre conectado en el MWC 2025, permitiendo cobertura más allá del alcance celular.
Alcance del Informe Global del Mercado de Pet Tech
Resumen de la segmentación
| Collares Inteligentes y Rastreadores |
| Comederos Inteligentes y Dispensadores de Premios |
| Cámaras Interactivas y Juguetes |
| Dispositivos de Salud y Telemedicina Veterinaria |
| Sistemas Inteligentes de Gestión de Residuos y Areneros |
| Otros (Puertas con Microchip, Sensores) |
| Perros |
| Gatos |
| Otros Animales de Compañía |
| GPS |
| RFID / NFC |
| Bluetooth y Wi-Fi |
| Conjuntos de Sensores (Acelerómetro, Temperatura, Frecuencia Cardíaca) |
| Análisis de IA / ML |
| Otros |
| Identificación y Rastreo |
| Monitoreo de Salud y Condición Física |
| Seguridad y Protección |
| Gestión de Alimentación y Nutrición |
| Entretenimiento y Compromiso |
| Gestión del Comportamiento y la Ansiedad |
| Venta Minorista Física |
| Venta Minorista en Línea |
| Suscripción / Venta Directa al Consumidor |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | CCG |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Producto | Collares Inteligentes y Rastreadores | |
| Comederos Inteligentes y Dispensadores de Premios | ||
| Cámaras Interactivas y Juguetes | ||
| Dispositivos de Salud y Telemedicina Veterinaria | ||
| Sistemas Inteligentes de Gestión de Residuos y Areneros | ||
| Otros (Puertas con Microchip, Sensores) | ||
| Por Tipo de Mascota | Perros | |
| Gatos | ||
| Otros Animales de Compañía | ||
| Por Tecnología | GPS | |
| RFID / NFC | ||
| Bluetooth y Wi-Fi | ||
| Conjuntos de Sensores (Acelerómetro, Temperatura, Frecuencia Cardíaca) | ||
| Análisis de IA / ML | ||
| Otros | ||
| Por Aplicación | Identificación y Rastreo | |
| Monitoreo de Salud y Condición Física | ||
| Seguridad y Protección | ||
| Gestión de Alimentación y Nutrición | ||
| Entretenimiento y Compromiso | ||
| Gestión del Comportamiento y la Ansiedad | ||
| Por Canal de Distribución | Venta Minorista Física | |
| Venta Minorista en Línea | ||
| Suscripción / Venta Directa al Consumidor | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | CCG | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Qué está impulsando el rápido crecimiento del Mercado de Pet Tech?
Las sólidas tendencias de humanización de mascotas, la integración de IA y las plataformas de bienestar por suscripción sustentan un pronóstico de CAGR del 13,62% hasta 2031.
¿Qué segmento de producto se está expandiendo más rápidamente?
Se proyecta que los sistemas inteligentes de gestión de residuos y areneros crezcan a una CAGR del 16,18% a medida que los propietarios buscan higiene automatizada y análisis de salud.
¿Por qué Asia-Pacífico es la región de crecimiento más atractiva?
La urbanización, el aumento del ingreso disponible y el entusiasmo de la demografía joven por los dispositivos conectados impulsan a Asia-Pacífico hacia una CAGR del 15,88%.
¿Cómo están cambiando las suscripciones los modelos de ingresos para los proveedores?
Los canales de Suscripción/Venta Directa al Consumidor ofrecen flujos de caja predecibles, actualizaciones continuas de firmware e información personalizada, respaldando un crecimiento de CAGR del 17,41%.