
Tamaño y Cuota del Mercado de Pigmentos para Papel
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 20.71 Mil millones de dólares |
| Tamaño del Mercado (2031) | 26.96 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.41 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
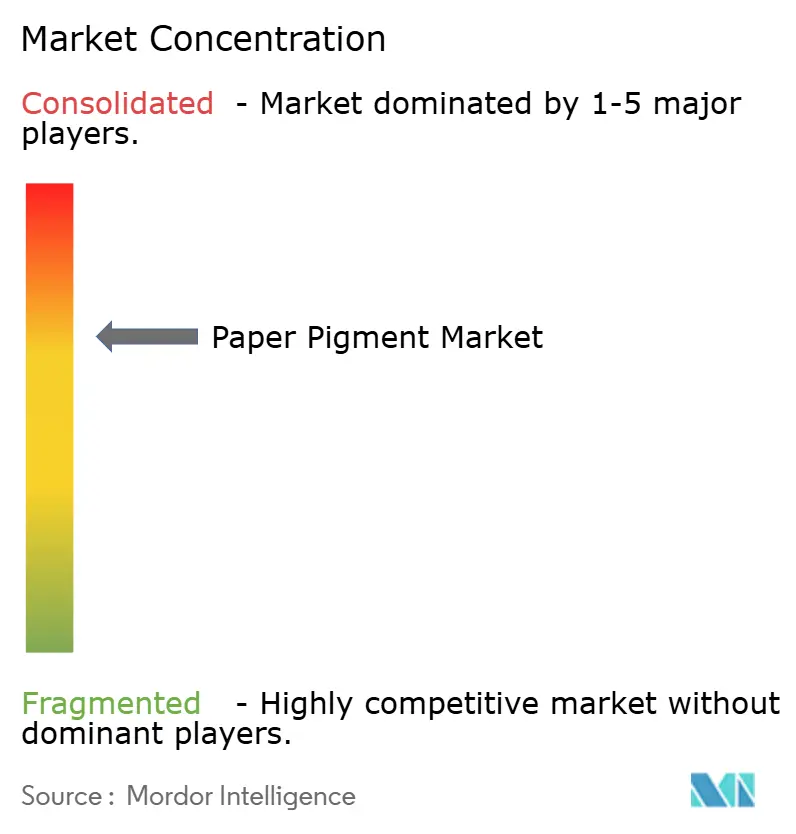
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Pigmentos para Papel por Mordor Intelligence
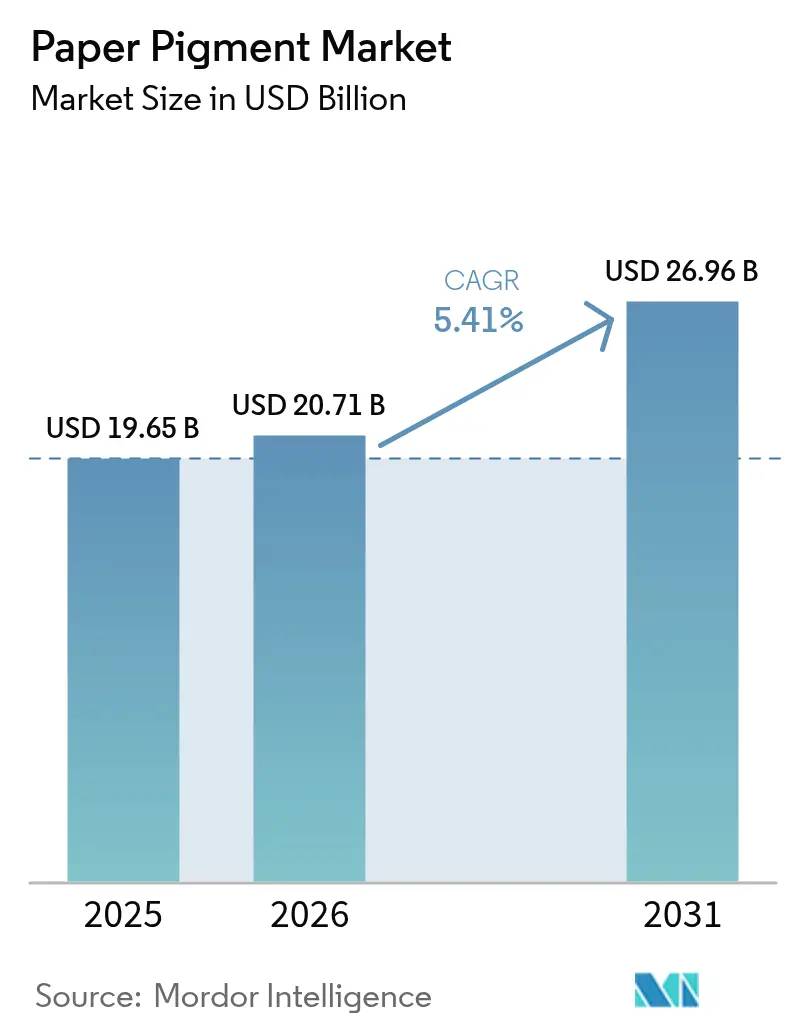
El tamaño del Mercado de Pigmentos para Papel fue valorado en USD 19,65 mil millones en 2025 y se estima que crecerá desde USD 20,71 mil millones en 2026 hasta alcanzar USD 26,96 mil millones en 2031, a una CAGR del 5,41% durante el período de pronóstico (2026-2031). Esta sólida expansión del mercado de pigmentos para papel refleja la capacidad de los fabricantes para capturar valor del creciente segmento de embalaje global, incluso a medida que la impresión gráfica tradicional disminuye. Los crecientes volúmenes del comercio electrónico, la rápida sustitución del plástico por formatos a base de papel y la sostenida presión de costes sobre las papeleras están fomentando un uso más amplio del carbonato de calcio y otros rellenos de bajo coste. Al mismo tiempo, los avances en formulaciones nanoestructuradas y libres de PFAS están abriendo nichos premium dentro del mercado de pigmentos para papel para grados funcionales que mejoran las propiedades de barrera, opacidad y rendimiento higiénico. Finalmente, la consolidación constante entre los proveedores de pigmentos —combinada con la integración vertical por parte de grandes procesadores de minerales— favorece las economías de escala y promueve la transferencia tecnológica hacia una producción con bajas emisiones de carbono.
Conclusiones Clave del Informe
- Por tipo de pigmento, el carbonato de calcio representó el 52,35% de la cuota del mercado de pigmentos para papel en 2025, mientras que la categoría "Otros Tipos" está proyectada para crecer más rápidamente a una CAGR del 6,71% hasta 2031.
- Por aplicación, el papel recubierto capturó el 62,55% de los ingresos en 2025; el segmento "Otras Aplicaciones" está previsto que se expanda a una CAGR del 7,34% hasta 2031.
- Por industria de uso final, el embalaje representó el 42,20% del tamaño del mercado de pigmentos para papel en 2025 y avanza a una CAGR del 6,75% durante el período de pronóstico.
- Por geografía, Asia-Pacífico lideró con el 44,05% de la cuota del mercado de pigmentos para papel en 2025; la misma región está proyectada para registrar la mayor CAGR del 6,14% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Pigmentos para Papel
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda de papel de la industria del embalaje | +1.8% | Global, con mayor impacto en Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Adopción creciente de rellenos de carbonato de calcio para reducir el coste de producción | +1.2% | Global, especialmente en mercados emergentes sensibles al coste | Corto plazo (≤ 2 años) |
| Expansión del comercio electrónico que impulsa la producción de cartón ondulado | +1.5% | Global, con concentración en Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Consumo creciente de papeles gráficos recubiertos y especiales | +0.8% | Europa y América del Norte principalmente | Largo plazo (≥ 4 años) |
| Pigmentos nanoestructurados que permiten papel de alta opacidad más ligero | +0.6% | Mercados desarrollados con aplicaciones premium | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Papel de la Industria del Embalaje
Los productores de cartón ondulado y de cajas plegables demandan ahora pigmentos que cumplan con los requisitos de imprimibilidad, brillo y contacto con alimentos. La línea OptiConcept M de Valmet para Anhui Linping añade 1.808 toneladas por día de capacidad de tablero liner reciclado, lo que subraya la demanda de volumen de pigmentos que garantizan la uniformidad superficial. Las marcas que sustituyen el plástico por embalajes de fibra dependen de sistemas de pigmentos altamente opacos y seguros frente a la migración, y la nueva planta de dispersión a base de agua de BASF en Heerenveen está diseñada específicamente para estos sustratos[1]BASF, "Expansión de Dispersiones a Base de Agua en Heerenveen," basf.com. Como resultado, el mercado de pigmentos para papel está captando mayor tonelaje y precios de venta promedio más altos en las regiones centradas en el embalaje.
Adopción Creciente de Rellenos de Carbonato de Calcio para Reducir el Coste de Producción
El carbonato de calcio molido y el carbonato de calcio precipitado pueden reemplazar al dióxido de titanio en hasta 20 puntos porcentuales preservando el brillo, generando un alivio inmediato de los márgenes para las papeleras que hacen frente a cargos de energía volátiles. Los proveedores con canteras de caliza propias, como Imerys y Omya, ofrecen plantas satélite de carbonato de calcio precipitado in situ que reducen los costes logísticos y ayudan a los clientes a optimizar la cadena de suministro del mercado de pigmentos para papel. Las economías emergentes, donde los márgenes de los convertidores son más estrechos, están pivotando rápidamente hacia formulaciones ricas en carbonato de calcio molido, reforzando la cuota dominante del carbonato de calcio.
Expansión del Comercio Electrónico que Impulsa la Producción de Cartón Ondulado
El comercio minorista en línea, con una CAGR de volumen proyectada de aproximadamente el 4,4% en embalajes impresos hasta 2029, está empujando a los convertidores a mejorar los gráficos en los liners de cartón ondulado. El cambio de la caja marrón a formatos coloridos listos para la estantería requiere pigmentos que mejoren la retención de tinta y la fidelidad de los puntos. Los grandes envasadores, como el grupo combinado Smurfit Kappa-WestRock, están armonizando las especificaciones en una red global de papeleras, lo que otorga a los proveedores de pigmentos calificados contratos a largo plazo de considerable envergadura.
Consumo Creciente de Papeles Gráficos Recubiertos y Especiales
Aunque los grados de impresión sin recubrir siguen disminuyendo, los papeles recubiertos especiales conservan su valor gracias al uso en catálogos, etiquetas e impresión de lujo. El dióxido de titanio nanoestructurado permite a los productores alcanzar la opacidad con gramajes más bajos, reduciendo el coste de la fibra y las emisiones de transporte. Los proveedores que pueden diseñar la morfología de las partículas y las modificaciones superficiales están asegurando nichos rentables dentro del mercado de pigmentos para papel.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Digitalización que reduce la demanda de papel de impresión y escritura | -2.1% | Mercados desarrollados a nivel mundial | Corto plazo (≤ 2 años) |
| Preocupaciones medioambientales e infraestructura de reciclaje inadecuada | -0.9% | Europa y América del Norte | Mediano plazo (2-4 años) |
| Impresión digital directa sobre el embalaje que reduce los requisitos de recubrimiento | -1.5% | Global, más fuerte en regiones de alta intensidad de embalaje | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Digitalización que Reduce la Demanda de Papel de Impresión y Escritura
La transformación digital crea vientos en contra estructurales para las aplicaciones tradicionales de pigmentos para papel, con la industria de impresión de los Estados Unidos experimentando una reducción del empleo del 47,3% entre 2002 y 2021 a medida que se aceleró la digitalización [2]International Journal of Technology, "Digitalización e Industria de Impresión," ijtech.itb.ac.id. Los proveedores de pigmentos orientados a las tiradas de alta rotación en offset se enfrentan ahora a plantas infrautilizadas y deben reorientarse hacia el embalaje, el tisú o los papeles funcionales.
Digitalización que Reduce la Demanda de Papel de Impresión y Escritura
La legislación restrictiva sobre PFAS, junto con la limitada recuperación de pigmentos en los flujos de reciclaje, eleva los costes de cumplimiento normativo. Estudios noruegos detectaron hasta 971 µg/kg de PFAS en productos de papel, lo que provocó eliminaciones aceleradas en toda Europa. El portafolio completamente libre de PFAS de Clariant muestra el desembolso inmediato en investigación y desarrollo necesario para satisfacer a los reguladores y las políticas de adquisición de las marcas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Pigmento: Dominio del Carbonato de Calcio en Medio de la Innovación en Especialidades
El carbonato de calcio representó el 52,35% del mercado de pigmentos para papel en 2025, una cuota construida sobre su capacidad para desplazar al TiO₂ de alto precio y para funcionar simultáneamente como relleno y pigmento de recubrimiento. Las variantes de carbonato de calcio molido y precipitado pueden reducir el coste de formulación hasta en un 20%, un beneficio crítico cuando la energía infla el gasto total de la papelera. Se espera que el tamaño del mercado de pigmentos para papel asignado a los grados de carbonato de calcio crezca en paralelo con las nuevas plantas satélite de carbonato de calcio precipitado que entran en operación cerca de las papeleras de cartón asiáticas.
Mientras tanto, la cesta de "Otros Tipos" —dióxido de titanio, híbridos de caolín-nano y pigmentos emergentes de base biológica— registra una CAGR del 6,71% hasta 2031. El dióxido de titanio sigue siendo indispensable en décor de alta gama y papel para etiquetas, pero los proveedores añaden nanotecnología para aumentar la opacidad con menores dosis. Los actores especializados que dominan el tratamiento superficial y la dispersión pueden cobrar precios premium en la industria de pigmentos para papel a medida que los convertidores buscan hojas ligeras pero de colores vivos.
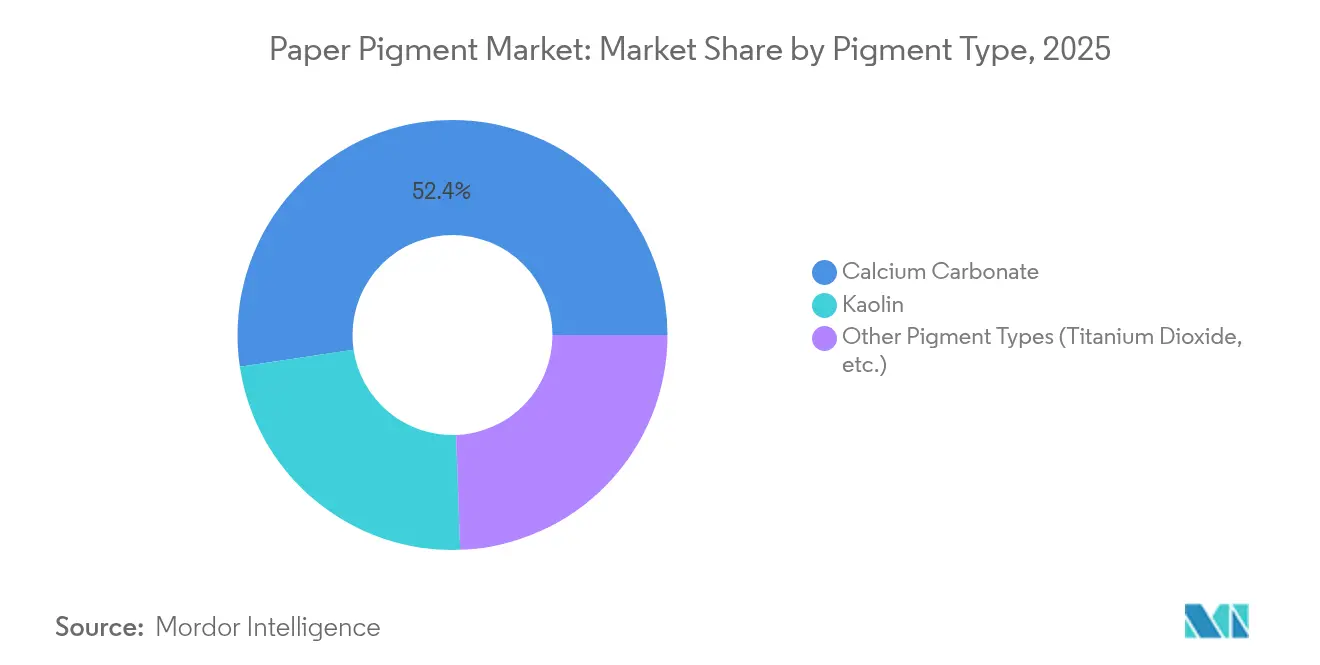
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Aplicación: El Liderazgo del Papel Recubierto se Enfrenta a la Disrupción Digital
Los papeles recubiertos representaron el 62,55% de la demanda de 2025, subrayando la intensidad de pigmentos donde el brillo y la suavidad son primordiales. Sin embargo, la migración de los presupuestos publicitarios y la digitalización de las oficinas erosionan las tiradas, lo que obliga a las papeleras y a los proveedores de pigmentos a orientarse hacia trabajos premium de tiradas más cortas que toleran un mayor gasto en pigmentos. El segmento sin recubrir permanece sensible al precio, centrándose en mejoras de opacidad más que en brillo superficial.
La impresión digital de etiquetas y cajas plegables introduce nuevos requisitos de energía superficial. El inyección de tinta UV y la electrofotografía dependen de pigmentos que anclen las gotas de tinta sin absorción excesiva, una propiedad que ahora se diseña mediante mezclas de carbonato de calcio precipitado y caolín a medida. Estas dinámicas sostienen un mercado de pigmentos para papel segmentado donde la aplicación dicta la complejidad de la formulación.
Por Industria de Uso Final: El Sector del Embalaje Impulsa el Momentum de Crecimiento
El embalaje capturó el 42,20% de los ingresos en 2025 y crece a una CAGR del 6,75% hasta 2031, convirtiéndose en el pilar del mercado de pigmentos para papel. Las campañas de renovación del servicio de alimentación, el comercio electrónico y el comercio minorista requieren liners más brillantes, recubrimientos de barrera reciclables y gráficos vivos, cada uno de ellos con alta intensidad de pigmentos. La importante capacidad de producción de liner en China, India y el Sudeste Asiático sustenta aún más la demanda regional de pigmentos.
Los grados de impresión y escritura, que antes representaban la mayor parte del uso de pigmentos, se reducen en términos absolutos. Las etiquetas, el décor y los gráficos especiales absorben parte del déficit gracias a un mayor valor unitario y al color personalizado. Los grados de tisú y toalla consumen pigmentos principalmente por apariencia y suavidad, lo que proporciona a los rellenos minerales un nicho pequeño pero constante en la industria de pigmentos para papel.
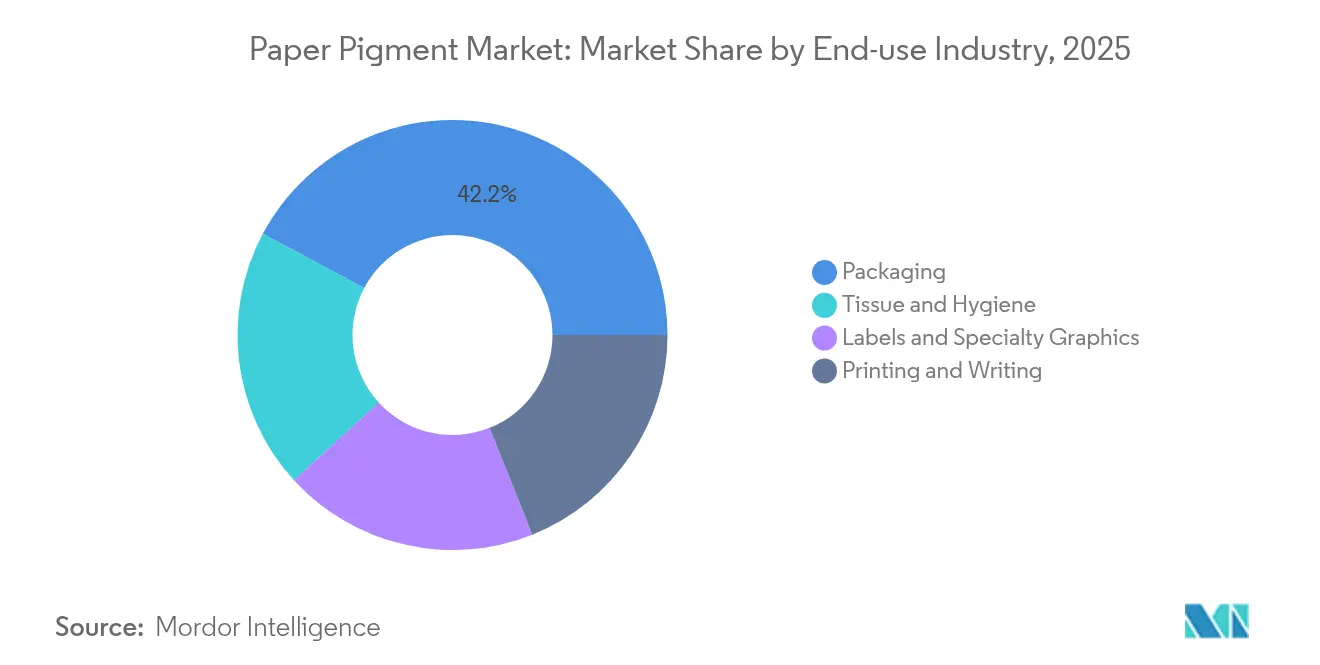
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Análisis Geográfico
Asia-Pacífico representó el 44,05% del mercado de pigmentos para papel en 2025 y se expande a una CAGR del 6,14% a medida que la región incorpora máquinas de cartón e invierte en embalajes orientados al comercio electrónico. Las últimas modernizaciones de papeleras en China, junto con las ampliaciones de capacidad en India, aseguran volumen a largo plazo para el carbonato de calcio precipitado y los pigmentos especiales. Los proveedores se benefician no solo de la proximidad a las reservas de caliza, sino también de los menores costes de producción que permiten precios de exportación competitivos.
América del Norte permanece anclada en el embalaje y el tisú, compensando el declive gráfico. Los compromisos de sostenibilidad de las marcas han llevado a los convertidores a eliminar progresivamente los plásticos en favor de la fibra reciclable, lo que lleva a los productores de pigmentos a calificar sistemas libres de PFAS y seguros frente a la migración en papeleras de los Estados Unidos y Canadá. Las prensas digitales para cajas plegables de tirada corta y la impresión directa sobre cartón ondulado requieren nuevas químicas superficiales, lo que impulsa el desarrollo colaborativo entre proveedores de pigmentos y fabricantes de equipos originales.
Europa enfatiza el ecodiseño y la reducción de la huella de carbono. A pesar de una caída del 13% en la producción de papel durante 2023, la inversión continúa en recubrimientos de barrera premium y papeleras optimizadas en CO₂, como la modernización de Smurfit Kappa en Zülpich que reduce 55.000 toneladas de emisiones anuales. América del Sur y Oriente Medio y África registran bases más pequeñas pero un crecimiento superior al promedio, impulsado por megaproyectos de pulpa como la línea de ANDRITZ de 2,55 millones de toneladas para Suzano que impulsa la demanda de pigmentos para exportaciones de pulpa de alto brillo.


Análisis de la cadena de valor
La cadena de valor de los pigmentos para papel comienza con la minería ascendente y el beneficio de minerales, incluida la piedra caliza para GCC/PCC, las arcillas caolín y las materias primas de dióxido de titanio. El procesamiento y formulación de pigmentos convierten luego estos insumos en polvos secos o suspensiones acuosas. Procesadores de minerales integrados como Imerys y Omya, junto con productores especializados como Minerals Technologies Inc. (MTI) y BASF para dispersiones funcionales, suministran pigmentos que se refinan posteriormente mediante dispersión, tratamiento superficial y control de calidad para cumplir con las especificaciones de papel estucado y embalaje.
La logística intermedia actúa como una palanca tanto de costos como de rendimiento, ya que los pigmentos tienen una alta relación peso-valor. El manejo a granel y en suspensión (camiones cisterna, ferrocarril y transporte marítimo) y las terminales de almacenamiento regionales ayudan a mantener la continuidad del suministro. En la etapa final, las fábricas de papel y cartón consumen pigmentos en la adición en la parte húmeda y en las cocinas de estucado, y las plantas satélite de PCC in situ, un modelo utilizado por MTI y otros proveedores de carbonato, reducen la exposición al transporte y refuerzan la colaboración técnica con las fábricas. La compra se está centralizando cada vez más entre los grandes productores de embalaje y papel, lo que eleva los requisitos de calificación, favorece acuerdos de suministro más prolongados y alienta a los proveedores a ofrecer soporte de aplicación vinculado a la imprimibilidad, el rendimiento de barrera y los objetivos de reciclabilidad.
Panorama Competitivo
El mercado de pigmentos para papel está moderadamente fragmentado, con actores principales como Imerys, Omya y Minerals Technologies que dominan el suministro de carbonato de calcio y caolín a través de la integración de cantera a cliente y plantas satélite de carbonato de calcio precipitado, que reducen los costes de transporte y garantizan la calidad, creando altas barreras de entrada. Las empresas de nivel intermedio como Clariant y BASF se centran en aditivos funcionales, recubrimientos libres de PFAS y grados nanoestructurados premium. Los grandes convertidores de embalaje están centralizando las adquisiciones, lo que impulsa a los proveedores a estandarizar la calidad a nivel global y mejorar la logística. La tecnología es un diferenciador clave, con empresas que invierten en dispersiones sin COV, aglutinantes de base biológica y pigmentos antimicrobianos, mientras que la investigación y el desarrollo se orienta hacia el carbonato de calcio precipitado con bajas emisiones de carbono, el TiO₂ nanoestructurado con fotoactividad controlada y soluciones híbridas que ofrecen barrera e imprimibilidad. La comercialización temprana de estas innovaciones podría asegurar una cuota de mercado significativa.
Líderes de la Industria de Pigmentos para Papel
Ashapura Group
Omya AG
Minerals Technologies Inc.
Imerys
BASF
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Está surgiendo un espacio en blanco en los modelos de suministro integrados en la fábrica y en los grados funcionales que respaldan la conversión de embalajes desde plásticos, al tiempo que gestionan la presión de costos de las fábricas. MTI ha destacado la inversión continua en el modelo de planta satélite, incluida la puesta en marcha de una planta satélite adicional de papel y embalaje a principios de 2026, tras iniciar tres nuevas plantas satélite en China e India y duplicar la capacidad en una planta existente en India durante 2025. Este enfoque operativo crea oportunidades prácticas para que los proveedores de carbonato coubiquen la producción con fábricas orientadas al embalaje, mejoren la seguridad del suministro y ofrezcan soluciones de PCC orientadas al rendimiento que permitan la reducción del peso base y la sustitución parcial del dióxido de titanio.
También se están desarrollando oportunidades premium en recubrimientos especializados, donde los pigmentos asumen funciones de barrera y rendimiento en lugar de limitarse al brillo y la opacidad. Un trabajo académico publicado en mayo de 2026 describió recubrimientos de emulsión Pickering estabilizados con nanopartículas de lignina que ofrecen resistencia al agua y al aceite, al tiempo que favorecen la reciclabilidad y la biodegradabilidad, reforzando la demanda de sistemas de pigmentos y dispersión compatibles en el embalaje de contacto alimentario a base de fibra y de comercio electrónico. Al mismo tiempo, la innovación orientada a aplicaciones en dióxido de titanio se está desplazando hacia casos de uso funcional, por ejemplo capas de control térmico para papel térmico, lo que impulsa la demanda de morfologías diseñadas y sistemas de pigmentos híbridos que se alinean con requisitos de adquisición más estrictos en materia química y de marcas propietarias, incluido el posicionamiento libre de PFAS ya visible en las carteras de los proveedores.
Desarrollos recientes del sector
- Abril de 2026: Minerals Technologies Inc. informó que su línea de productos Specialty Additives, que atiende a clientes de papel y embalaje, registró un aumento secuencial de ventas del 9% en el primer trimestre de 2026. La actualización apunta a una demanda activa de cuentas de papel y embalaje y respalda un enfoque continuo en aditivos minerales funcionales vinculados al rendimiento de las fábricas y a especificaciones específicas de cada cliente.
- Enero de 2026: Minerals Technologies Inc. anunció expansiones de sus operaciones satélite de papel y embalaje en Asia, incluidas nuevas instalaciones satélite en China y otra ubicación en la región. El cambio refuerza el modelo de producción in situ y cercana al sitio para PCC y aditivos relacionados, reduciendo la friccion logística mientras fortalece la integración a largo plazo con fábricas de embalaje de alto volumen.
- Marzo de 2024: Omya AG anunció aumentos de precios para sus productos de carbonato de calcio en Europa a partir del 1 de abril de 2024, haciendo referencia al apoyo a la sostenibilidad y al sector del papel y cartón. La medida refleja la dinámica continua de traspaso de costos en los insumos minerales y puede influir en las decisiones de reformulación entre grados de carbonato y pigmentos alternativos en las fábricas europeas.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado contabiliza el valor de los pigmentos utilizados para mejorar propiedades del papel como el brillo, la opacidad y la imprimibilidad, ya sea que se añadan en la pasta o se usen en el estucado del papel. Dimensionamos la demanda en los principales grados de papel donde los pigmentos son un insumo recurrente vinculado a la producción de papel.
Exclusiones de alcance: se excluyen los tintes para papel, las tintas y los servicios de impresión posteriores, y también se excluyen los productos de papel terminados vendidos a usuarios finales.
Descripción general de la segmentación
- Por Tipo de Pigmento
- Carbonato de Calcio
- Caolín
- Otros Tipos de Pigmentos (Dióxido de Titanio, etc.)
- Por Aplicación
- Papel sin Recubrir
- Papel Recubierto
- Por Industria de Uso Final
- Embalaje
- Impresión y Escritura
- Etiquetas y Gráficos Especiales
- Tisú e Higiene
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Tailandia
- Indonesia
- Vietnam
- Malasia
- Filipinas
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Países Nórdicos
- Turquía
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Colombia
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Catar
- Sudáfrica
- Nigeria
- Egipto
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza con la construcción de un mapa de demanda claro que vincula el uso de pigmentos con los volúmenes de producción de papel y el cambio entre grados estucados y no estucados. Para ello, nos basamos en estadísticas públicas de producción de papel y pulpa y flujos comerciales, junto con referencias técnicas que explican las cargas típicas de carga y estucado por grado.
Las fuentes comunes a las que hacemos referencia incluyen publicaciones y conjuntos de datos como las estadísticas forestales y de papel de la FAO, los datos comerciales de UN Comtrade, los resúmenes de materias primas minerales de USGS, las páginas de la Comisión Europea y la EPA de EE. UU. sobre regulación química y mineral, y artículos revisados por pares sobre estucado de papel y cargas minerales. También revisamos presentaciones y informes de empresas para comprender las adiciones de capacidad, la combinación de productos y la exposición regional, y utilizamos suscripciones de pago para datos financieros e inteligencia empresarial, noticias y finanzas, bases de datos de patentes y verificaciones de importación y exportación a nivel de envíos cuando es útil. Esta lista es ilustrativa, y se utilizaron muchas otras fuentes públicas para recopilar datos, validar supuestos y aclarar vacíos.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para poner a prueba lo que las fuentes documentales no pueden mostrar de manera confiable, especialmente los rangos de carga de pigmentos por grado de papel, las bandas de precios regionales y la rapidez con que las fábricas están cambiando sus recetas de estucado. Hablamos con una combinación de proveedores de pigmentos, distribuidores, fabricantes de papel y especialistas técnicos de Asia-Pacífico, Europa, Oriente Medio y África, y América, de modo que los supuestos puedan corregirse antes de finalizar el modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directivos (CXOs): 17% | Asia-Pacífico: 45% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 32% | Europa, Oriente Medio y África: 29% |
| Actores más pequeños: 19% | Gerentes: 51% | América: 26% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento se construye utilizando un enfoque descendente y ascendente, en el que la producción de papel y cartón por región se reconstruye primero a partir de series públicas de producción y comercio, y luego se convierte en demanda de pigmentos utilizando la combinación de grados y las tasas típicas de inclusión de carga y estucado. Una vez formado el conjunto de demanda, se aplica el precio utilizando rangos específicos por región para los principales grupos de pigmentos y se ajusta según los cambios de combinación entre carbonato de calcio, caolín y otros tipos.
Para mantener el modelo fundamentado, utilizamos insumos como la participación de papel estucado frente a no estucado, el equilibrio entre embalaje y papel de impresión y escritura, señales de utilización de la capacidad papelera regional, movimientos de importación y exportación de minerales clave, y el diferencial entre los precios de pigmentos nacionales e importados. Cuando los indicadores documentales son escasos para un país, la brecha se maneja mediante una aproximación regional que se verifica cruzadamente con la retroalimentación de las entrevistas y la dirección del comercio, y luego se somete a una prueba de coherencia frente a las tendencias de exposición de ingresos de los proveedores. El pronóstico se realiza luego mediante análisis de escenarios respaldado por relaciones multivariantes simples, donde la producción de papel, el impulso de la demanda de embalaje y la intensidad de estucado esperada son los principales impulsores, y luego la trayectoria se refina utilizando lo que los expertos del sector esperan en materia de sustitución, optimización de recetas y evolución de precios.
Validación de datos y ciclo de actualización
La validación se realiza mediante verificaciones repetidas en señales independientes, de modo que una sola serie de datos no determine todo el resultado. Comparamos la demanda de pigmentos modelada con el crecimiento de la producción de papel, los movimientos comerciales de pigmentos y rangos de carga realistas, y luego los valores atípicos se revisan región por región antes de la aprobación final.
Si aparece una variación importante, como un cambio brusco de precios o una fluctuación de la demanda no explicada por la producción de papel, los analistas vuelven a revisar los supuestos y pueden volver a contactar a los encuestados para confirmar qué cambió. Los informes se actualizan anualmente, y se activan actualizaciones intermedias cuando ocurren eventos importantes, incluidos anuncios de capacidad relevantes, interrupciones del suministro o cambios regulatorios que afecten el uso de minerales. Antes de la entrega, se completa una revisión final para que los clientes reciban la visión más actualizada disponible.
Comparación del tamaño del mercado de pigmentos para papel de Mordor Intelligence con otras estimaciones publicadas
Los tamaños de mercado publicados para pigmentos de papel pueden parecer muy diferentes entre sí porque los límites no siempre son consistentes, e incluso pequeñas decisiones pueden modificar la cifra. Las diferencias más comunes surgen de qué se considera un pigmento para papel, qué grados de papel se incluyen y si los valores se informan a nivel de productor o en puntos posteriores de la cadena de valor.
Al hacer seguimiento de la producción de papel estucado frente a no estucado, actualizar los supuestos de carga regional a través de entrevistas y verificar las bandas de precios por tipo de pigmento, Mordor Intelligence mantiene el total de 2025 alineado con el consumo de pigmentos vinculado a la fabricación de papel, en lugar de un gasto más amplio en productos químicos para papel. Algunas estimaciones también combinan años base más antiguos con trayectorias de crecimiento agresivas, o aplican un precio promedio global único en estructuras de costos regionales muy diferentes, lo que puede ampliar aún más la dispersión.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 19,65 mil millones de USD (2025) | |
| Consultora Global A | 18,21 mil millones de USD (2025) | Utiliza un enfoque de precio en fábrica y puede excluir partes del margen del distribuidor y algunos elementos de servicio posteriores que pueden contarse en otros enfoques, lo que típicamente mantiene el total más bajo para el mismo año. |
| Editorial del Sector B | 12,60 mil millones de USD (2021) | Utiliza un año base anterior y una ventana temporal diferente, y el valor no es directamente comparable con un mercado de 2025 porque la combinación de grados de papel y los precios de pigmentos cambiaron sustancialmente durante el período. |
La tabla muestra que la mayor parte de la brecha puede explicarse por la alineación del año y por si el valor se capta en la puerta del fabricante o más cerca de donde los pigmentos se consumen realmente en la fabricación de papel. Cuando el alcance se mantiene acotado en torno a los factores de producción de papel y los supuestos de precio y carga se verifican con profesionales del sector, el tamaño del mercado se vuelve más fácil de rastrear y repetir año tras año.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de pigmentos para papel?
El mercado de pigmentos para papel está valorado en USD 20,71 mil millones en 2026.
¿Qué tipo de pigmento domina la demanda global?
El carbonato de calcio lidera con una cuota de mercado del 52,35% en 2025, gracias a sus ventajas en coste y rendimiento.
¿A qué velocidad crece el segmento del embalaje?
Las aplicaciones de embalaje en el mercado de pigmentos para papel avanzan a una CAGR del 6,75% hasta 2031 a medida que el comercio electrónico y la sustitución del plástico se aceleran.
¿Qué región muestra el mayor impulso de crecimiento?
Asia-Pacífico combina la mayor cuota del 44,05% con una CAGR líder del 6,14%, respaldada por la expansión de la capacidad de fabricación de cartón.
¿Cómo influyen las regulaciones medioambientales en el desarrollo de pigmentos?
Los límites más estrictos sobre PFAS y carbono empujan a los proveedores hacia formulaciones libres de PFAS, con bajas emisiones de carbono y nanoestructuradas, reformulando las prioridades de investigación y desarrollo y la asignación de capital dentro de la industria.
Última actualización de la página el:



