
Tamaño y Participación del Mercado de Preparación para el Despliegue de Redes Abiertas
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 6.36 Mil millones de dólares |
| Tamaño del Mercado (2031) | 16.54 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 21.06 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Preparación para el Despliegue de Redes Abiertas por Mordor Intelligence
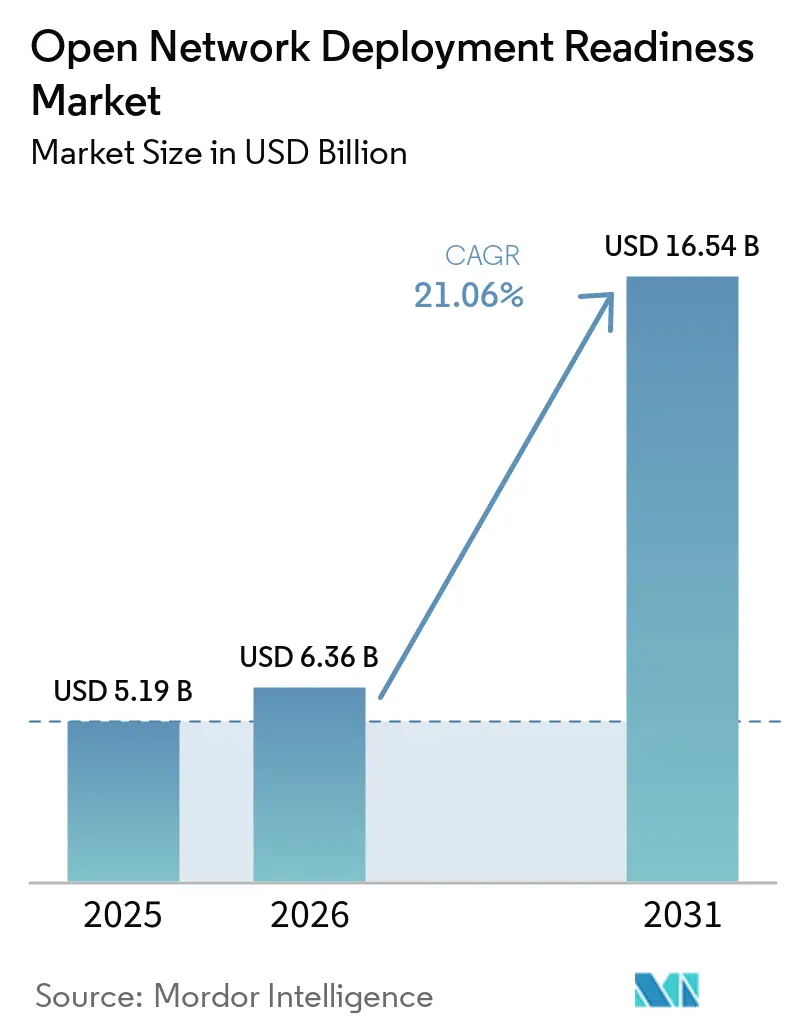
Se espera que el tamaño del mercado de preparación para el despliegue de redes abiertas crezca de 5,19 mil millones de USD en 2025 a 6,36 mil millones de USD en 2026 y se prevé que alcance los 16,54 mil millones de USD en 2031 a una CAGR del 21,06% durante 2026-2031. El crecimiento refleja el avance de los operadores desde trabajos de prueba de concepto hacia contratos adjudicados y programas más amplios de modernización de redes. Las redes de radio desagregadas, el software nativo en la nube y las especificaciones de la Alianza O-RAN están cambiando la forma en que los operadores adquieren infraestructura de radio. Los programas gubernamentales que buscan cadenas de suministro de telecomunicaciones más diversas y seguras también apoyan las pruebas, la certificación y la comercialización de proveedores. Los controladores de RAN habilitados con IA crean una oportunidad adicional porque admiten el control automatizado de redes en entornos programables. El mercado de preparación para el despliegue de redes abiertas también enfrenta una adopción más lenta donde los operadores deben demostrar interoperabilidad, rendimiento y costos del ciclo de vida entre varios proveedores.
Conclusiones Clave del Informe
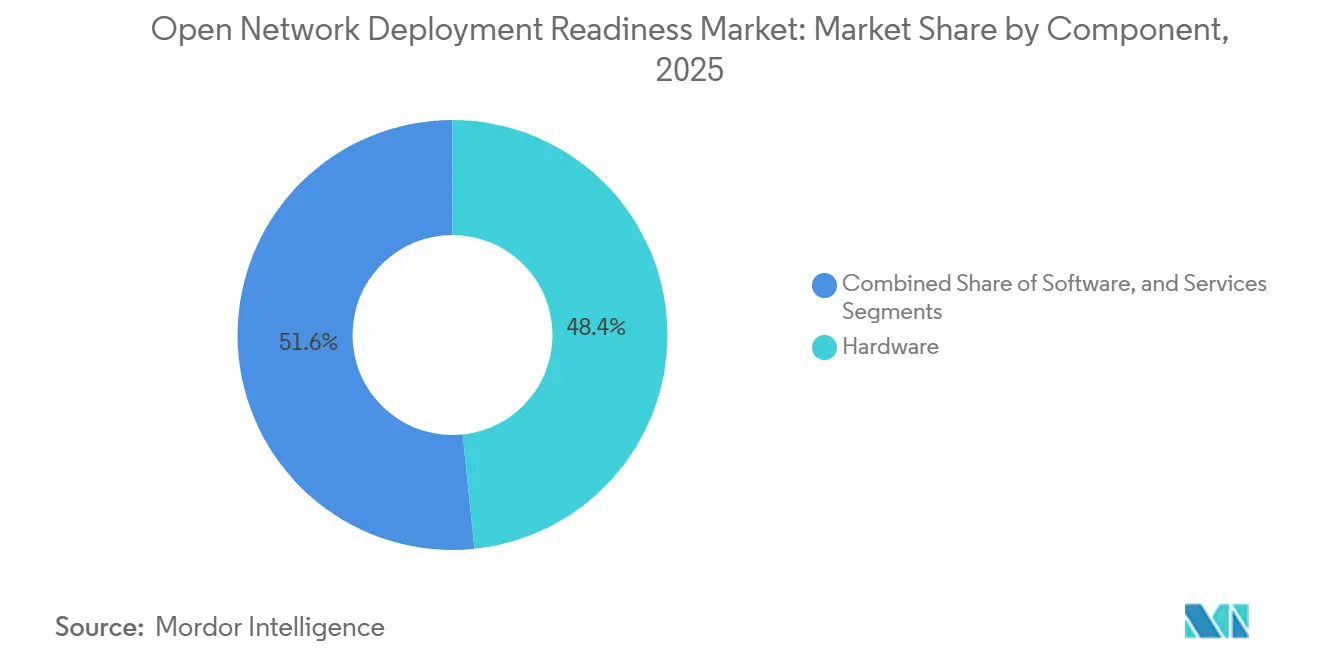
- Por componente, el hardware representó el 48,37% de la participación del mercado de preparación para el despliegue de redes abiertas en 2025, mientras que se proyecta que los servicios se expandan a una CAGR del 22,32% hasta 2031.
- Por capa de arquitectura, la unidad de radio tuvo una participación de ingresos del 38,65% en 2025, mientras que se espera que la unidad distribuida crezca a una CAGR del 21,84% hasta 2031.
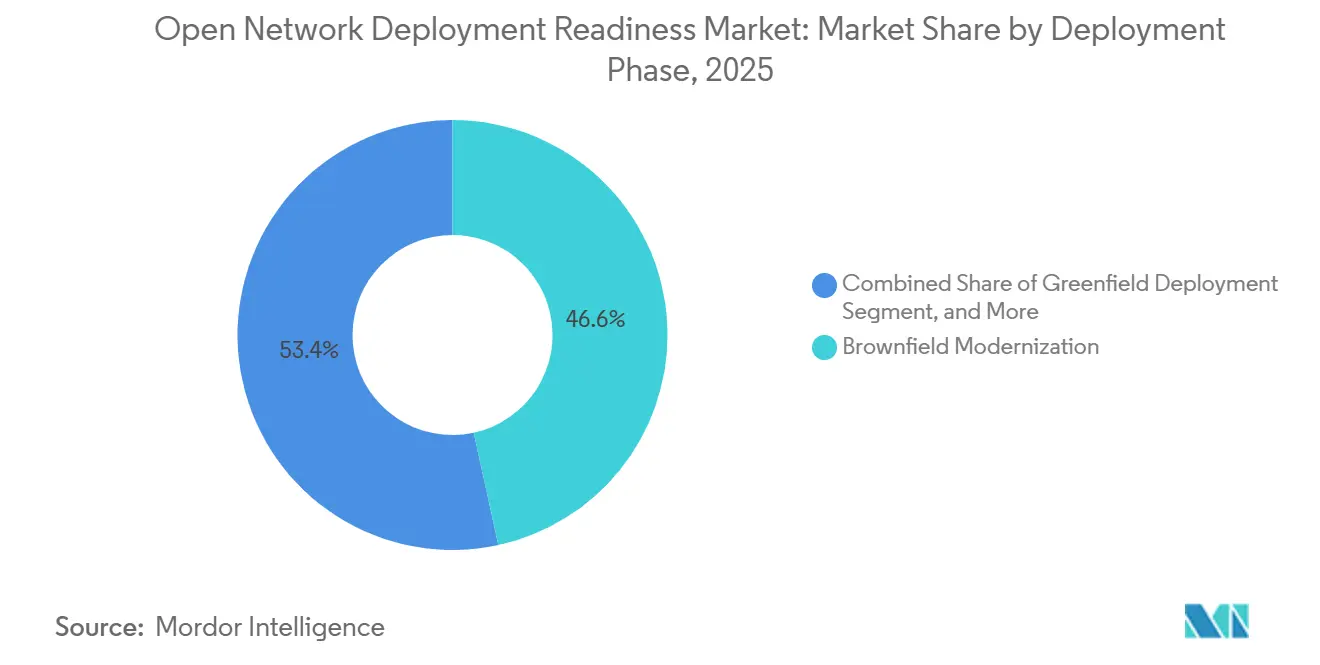
- Por fase de despliegue, la modernización de campo existente representó el 46,58% de la participación en 2025, mientras que se proyecta que el despliegue en campo nuevo crezca a una CAGR del 21,91% hasta 2031.
- Por usuario final, los operadores de redes móviles tuvieron una participación del 57,63% en 2025, mientras que se espera que las empresas y los sectores industriales se expandan a una CAGR del 22,36% hasta 2031.
- Por geografía, América del Norte tuvo el 42,19% del mercado en 2025, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 22,48% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Preparación para el Despliegue de Redes Abiertas
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Modernización de Redes 5G y Nativas en la Nube | +4.8% | Global | Corto plazo (≤ 2 años) |
| Financiamiento Gubernamental para Cadenas de Suministro de Telecomunicaciones Abiertas y Seguras | +3.5% | América del Norte y Europa, con extensión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Demanda de Diversidad de Proveedores y Resiliencia de Redes | +3.2% | Global | Mediano plazo (2-4 años) |
| Expansión de Redes 5G Privadas y Empresariales | +2.8% | Asia-Pacífico, América del Norte y Europa | Corto plazo (≤ 2 años) |
| Automatización de Pruebas Reutilizable que Reduce el Tiempo del Ciclo de Preparación | +2.0% | Global | Mediano plazo (2-4 años) |
| Plataformas de Referencia de Open RAN para Replicación Rápida en Campo | +1.7% | Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Modernización de Redes 5G y Nativas en la Nube
Las redes 5G nativas en la nube permiten que las estaciones base definidas por software reciban cambios de configuración sin visitas físicas al sitio, lo que reduce el tiempo necesario para probar y preparar despliegues de múltiples proveedores. AT&T informó que más del 50% de su programa de reemplazo de radio se había completado en 2026, y el hardware compatible con redes abiertas transportaba más de la mitad del tráfico de su red. La empresa también avanzó en las operaciones en vivo de Cloud RAN en 2 ciudades, lo que demuestra que la tecnología está pasando a redes operativas. O2 Telefónica desplegó Ericsson Cloud RAN en una red 5G independiente comercial en Offenbach, Alemania, en 2025. NTT DOCOMO lanzó servicios comerciales de 5G Core en un entorno híbrido local y en la nube en marzo de 2026 e informó una reducción del 80% en el tiempo de despliegue mediante la automatización de IA agéntica.[1]NTT DOCOMO, "NTT DOCOMO lanza la Red Core 5G Comercial en AWS," Centro de Prensa de AWS, press.aboutamazon.com Estos programas aumentan el valor de las capacidades de automatización, orquestación e integración en el mercado de preparación para el despliegue de redes abiertas.
Financiamiento Gubernamental para Cadenas de Suministro de Telecomunicaciones Abiertas y Seguras
El financiamiento público ha pasado de compromisos de política a subvenciones que apoyan las pruebas, el desarrollo de productos y la integración de sistemas. La Administración Nacional de Telecomunicaciones e Información de los Estados Unidos adjudicó más de 550 millones de USD en 35 proyectos a través de las primeras 2 rondas de su Fondo de Innovación para la Cadena de Suministro de Redes Inalámbricas Públicas. Una tercera ronda puso a disposición hasta 450 millones de USD para software y automatización de integración para despliegues de Open RAN de múltiples proveedores. El Fondo de Investigación y Desarrollo de Redes Abiertas del Reino Unido proporcionó 250 millones de GBP (320 millones de USD) a la tasa de cambio promedio de 2025, hasta marzo de 2026, para infraestructura de pruebas, desarrollo de productos y actividades de preparación comercial. En abril de 2026, el METI de Japón seleccionó a Rakuten Symphony para una subvención de hasta 8 mil millones de JPY (50,2 millones de USD) para despliegues de Open RAN y Controlador Inteligente de RAN en 7 países. Estas medidas apoyan el mercado de preparación para el despliegue de redes abiertas al favorecer a los proveedores con interoperabilidad verificada.
Demanda de Diversidad de Proveedores y Resiliencia de Redes
Los operadores de telecomunicaciones están otorgando mayor valor a la diversidad de proveedores cuando planifican actualizaciones de redes de radio. Este enfoque puede reducir la dependencia de una única pila de tecnología propietaria y apoyar los objetivos de resiliencia de la red. Vodafone inició su primer despliegue de Open RAN a gran escala con Samsung en Alemania en octubre de 2025, comenzando con un sitio en Hannover y planificando un despliegue de 5 años en miles de sitios europeos. El programa cubre software de RAN virtualizado, radios O-RAN y herramientas de automatización para 2G, 4G y 5G. Esto crea demanda más allá del equipo de radio, ya que los operadores en el mercado de preparación para el despliegue de redes abiertas necesitan software y servicios gestionados para coordinarse con múltiples proveedores. La adopción temprana por parte de los operadores también puede mejorar el poder de negociación en las adquisiciones al darles alternativas cuando negocian con proveedores de equipos tradicionales.
Expansión de Redes 5G Privadas y Empresariales
Los sitios 5G privados proporcionan un entorno práctico para despliegues de arquitectura abierta porque no tienen las mismas restricciones heredadas que las grandes redes públicas. La Alianza O-RAN declaró en 2025 que las especificaciones de interfaz abierta pueden ayudar a los usuarios de redes privadas a personalizar el control de radio y las políticas de seguridad sin dependencia de un proveedor. Rakuten Symphony y Celona anunciaron una colaboración en abril de 2026 para soluciones de 5G privado de Open RAN preintegradas y de extremo a extremo para manufactura, logística, agricultura, puertos y minería. NTT East informó una demostración en marzo de 2026 que involucró a 26 empresas que probaron la conectividad 5G privada de múltiples proveedores con un Controlador Inteligente de RAN especificado por la Alianza O-RAN. Estos proyectos permiten a los proveedores acumular experiencia en integración antes de buscar contratos más grandes con operadores. El mercado de preparación para el despliegue de redes abiertas se beneficia de esta actividad porque los compradores empresariales suelen tener ciclos de adquisición más rápidos que los operadores móviles de nivel 1.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Complejidad de Interoperabilidad e Integración de Múltiples Proveedores | -4.5% | Global | Mediano plazo (2-4 años) |
| Escala Comercial Inmadura y Evidencia de Rendimiento | -3.2% | Global, con concentración en Europa y América del Sur | Mediano plazo (2-4 años) |
| Brechas en Temporización, Sincronización y Eficiencia Energética | -2.5% | Global | Corto plazo (≤ 2 años) |
| Escasez de Habilidades de Integración de Redes Abiertas | -2.0% | América del Sur, Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de Interoperabilidad e Integración de Múltiples Proveedores
La integración de múltiples proveedores sigue siendo una restricción central para la adopción comercial, incluso cuando los proveedores se adhieren a los estándares publicados. El Instituto de Ciencias de las Telecomunicaciones encontró en 2025 que los equipos conformes con las especificaciones de 3GPP y la Alianza O-RAN aún podían producir eventos de interoperabilidad. Los problemas incluían la configuración de temporizadores, el manejo de mensajes, la compatibilidad de tasas de bits y las diferencias entre versiones de estándares. El Perfil Mínimo Viable de Open RAN Versión 2 de ATIS señaló que las diferentes interpretaciones, configuraciones y características opcionales dificultan la interoperabilidad. Los operadores e integradores de sistemas deben coordinar el trabajo de depuración entre proveedores que pueden competir entre sí. Cada actualización de un componente individual también puede reiniciar elementos del proceso de calificación y agregar costos continuos al mercado de preparación para el despliegue de redes abiertas.
Escala Comercial Inmadura y Evidencia de Rendimiento
Los despliegues comerciales siguen concentrados entre un grupo limitado de operadores y geografías. Airspan informó ingresos del año completo 2025 superiores a 115 millones de USD y un crecimiento interanual del 20%, mientras que sus redes de Open RAN para exteriores crecieron un 118% interanual en el primer semestre de 2026. Estos resultados muestran progreso comercial, pero muchos proveedores aún dependen de un pequeño número de operadores ancla. Los resultados de rendimiento de los grandes programas de campo existente en los Estados Unidos o las redes de campo nuevo en Japón pueden no transferirse directamente a operadores con diferente espectro, densidad de edificios y equipos heredados. Los compradores potenciales, por lo tanto, necesitan referencias de pares que coincidan con sus propias condiciones. La escasez de evidencia comparable puede extender los ciclos de adquisición y ralentizar el mercado de preparación para el despliegue de redes abiertas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente: El Hardware Lidera Mientras los Servicios Crecen Más Rápido
El hardware representó el 48,37% de la participación del mercado de preparación para el despliegue de redes abiertas en 2025. La adquisición de unidades de radio es normalmente el punto de partida para un operador que se traslada a una arquitectura de red abierta. El equipo de radio también representa una gran parte del gasto de capital durante un ciclo de actualización de RAN. El ciclo de adquisición de 2025 alineó el reemplazo de equipos 4G con la expansión planificada de cobertura 5G en Europa y América del Norte. El software proporciona funciones de red en contenedores y herramientas de orquestación nativas en la nube. Estos productos se venden cada vez más a través de acuerdos de licencia recurrentes en lugar de compras únicas.
Se proyecta que los servicios se expandan a una CAGR del 22,32% de 2026 a 2031. La integración de sistemas, las pruebas de múltiples proveedores y la orquestación gestionada pueden superar la capacidad de ingeniería interna disponible para muchos operadores móviles. NTT DOCOMO completó un despliegue comercial del Procesador de RAN 6672 conforme a la Alianza O-RAN de Ericsson en julio de 2026, informando hasta 4 veces mayor eficiencia de capacidad y más del 50% de menor consumo de energía que la generación anterior. El procesador también admitió la interoperabilidad entre unidades de radio de múltiples proveedores. En junio de 2026, Mavenir introdujo una Plataforma de IA Integrada con Red Hat que utilizaba el consumo basado en tokens para los servicios de IA del operador. Dentro del mercado de preparación para el despliegue de redes abiertas, los especialistas en unidades de radio, incluidos Airspan, Benetel y Baicells, compiten por separado de los proveedores de software y servicios.


Por Capa de Arquitectura: Las Unidades de Radio Lideran y las Unidades Distribuidas se Expanden
La unidad de radio tuvo la mayor participación de la capa de arquitectura con el 38,65% en 2025. Es la interfaz física que conecta la red con el espectro, por lo que los operadores deben actualizarla o reemplazarla al inicio de un programa de red abierta. Múltiples proveedores ahora ofrecen unidades de radio conformes con O-RAN en diferentes bandas de frecuencia. Las unidades de radio también son intensivas en capital y muy visibles en las operaciones diarias de la red. Las unidades centralizadas y los Controladores Inteligentes de RAN están ganando uso comercial como capas de software. El Controlador Inteligente de RAN aloja xApps y rApps para la optimización de redes habilitada por IA.
Se proyecta que la unidad distribuida crezca a una CAGR del 21,84% de 2026 a 2031. Los operadores utilizan esta capa para desagregar el procesamiento de banda base en funciones desplegables por software que pueden ejecutarse en servidores comerciales estándar. Esto puede reducir los costos de cómputo por sitio y apoyar la gestión del ciclo de vida nativa en la nube. Rakuten Mobile completó un despliegue a nivel nacional de aplicaciones del Controlador Inteligente de RAN en febrero de 2026, incluidas rApps de terceros de AirHop Communications y Future Connections. Rakuten Symphony también recibió certificaciones de conformidad O-RAN e Insignia de Interoperabilidad del OTIC de Japón en enero de 2026. La certificación puede influir en la selección de proveedores en el mercado de preparación para el despliegue de redes abiertas.
Por Fase de Despliegue: Los Programas de Campo Existente Proporcionan la Mayor Base a Corto Plazo
La modernización de campo existente representó el 46,58% del tamaño del mercado de preparación para el despliegue de redes abiertas en 2025. Los programas de renovación de estaciones base heredadas en operadores de nivel 1 proporcionan la mayor fuente inmediata de ingresos. El reemplazo de equipos suele seguir un ciclo de depreciación de 5 a 7 años. Los operadores utilizaron el ciclo de 2025 para reemplazar equipos 4G mientras expandían la cobertura 5G. En 2026, AT&T informó que su intercambio de radio estaba más del 50% completo y que el hardware compatible con redes abiertas transportaba más de la mitad de su tráfico. Los proyectos piloto y de prueba de campo siguen siendo más pequeños, pero ayudan a los operadores a evaluar el rendimiento del espectro en vivo antes de firmar contratos de despliegue más grandes.
Se espera que el despliegue en campo nuevo crezca a una CAGR del 21,91% de 2026 a 2031. Los nuevos participantes y los operadores de redes privadas pueden adoptar arquitecturas abiertas sin tener que adaptarse a equipos heredados instalados. Rakuten Mobile en Japón y Dish Network en los Estados Unidos utilizaron Open RAN como su arquitectura predeterminada para redes de campo nuevo construidas entre 2016 y 2026. Rakuten Mobile comenzó a desplegar radios Open RAN de MIMO masivo 1Finity 32T32R en su red 5G nacional en febrero de 2026.[2]Rakuten Mobile, "Rakuten Mobile desplegará radios Open RAN de MIMO Masivo 1Finity a escala," Comunicados de Prensa de Rakuten Mobile, corp.mobile.rakuten.co.jp Las radios utilizan plataformas Qualcomm Dragonwing QRU100 e interoperan con las unidades centralizadas y distribuidas de Rakuten Symphony a través de la interfaz de fronthaul abierta.
Por Usuario Final: Los Operadores Móviles Lideran a Medida que la Demanda Empresarial se Amplía
Los operadores de redes móviles tuvieron una participación del 57,63% en 2025. Sus ciclos de adquisición de infraestructura de radio producen los mayores valores de contrato individuales en el mercado de preparación para el despliegue de redes abiertas. Sus decisiones también establecen requisitos de interoperabilidad de múltiples proveedores que los compradores más pequeños suelen utilizar como referencia. Los operadores móviles impulsan la demanda de unidades de radio, centralizadas y distribuidas. Las organizaciones gubernamentales y de defensa también están adoptando infraestructura con diversidad de proveedores para comunicaciones tácticas y fijas. Los proveedores de host neutro desempeñan un papel menor pero importante en entornos urbanos densos e interiores donde varios operadores utilizan infraestructura compartida.
Se proyecta que las empresas y los sectores industriales se expandan a una CAGR del 22,36% de 2026 a 2031. Los campus 5G privados en manufactura, logística, puertos y minería están adoptando Open RAN para ganar flexibilidad de despliegue y controlar costos. La colaboración de Rakuten Symphony y Celona anunciada en abril de 2026 se dirigió a grandes y medianas empresas en estos sectores. La demostración de 26 empresas de NTT East mostró la conectividad del Controlador Inteligente de RAN de múltiples proveedores en un entorno 5G privado. La Alianza O-RAN aborda los requisitos de espectro, seguridad y latencia empresariales, apoyando la adopción más allá de los sectores industriales que actualmente lideran los despliegues.
Análisis Geográfico
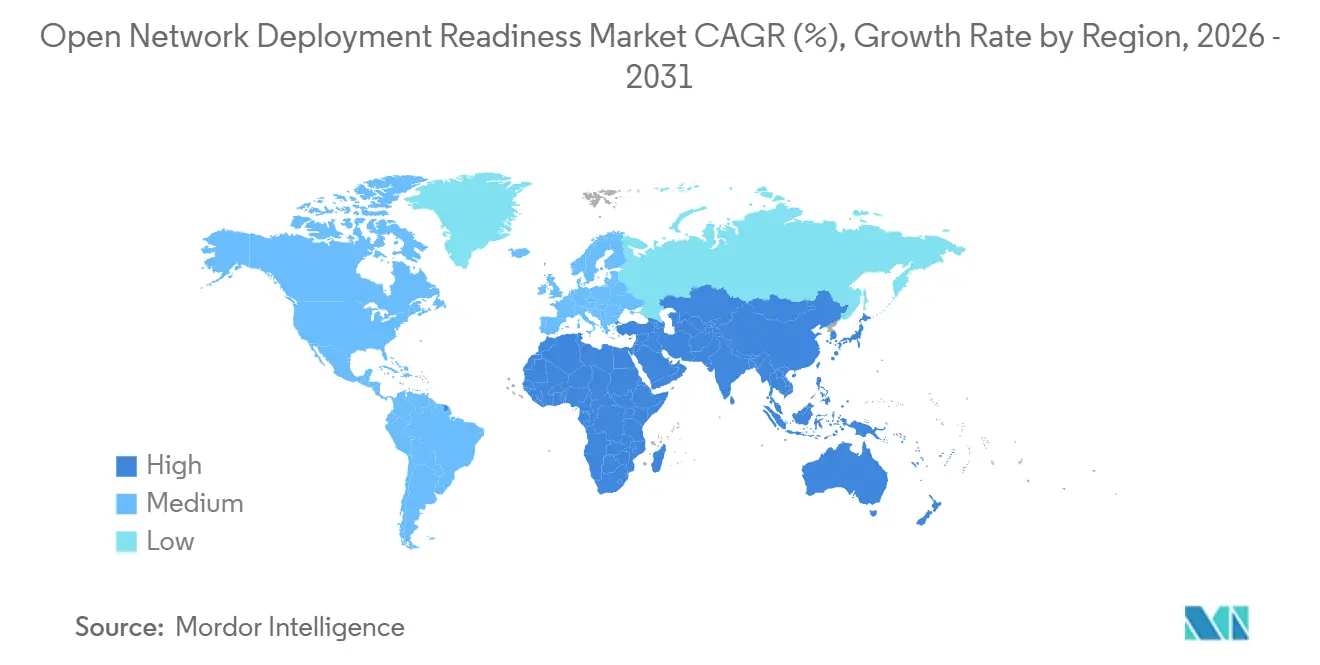
América del Norte tuvo una participación del 42,19% en 2025. El programa de intercambio de radio de AT&T apoyó la posición comercial de la región, mientras que la NTIA financió más de 550 millones de USD en 35 proyectos de prueba y comercialización a través de las primeras 2 rondas de financiamiento. La rescisión de 850 millones de USD en compromisos no asignados del Fondo de Innovación Inalámbrica de los Estados Unidos redujo la coinversión pública a corto plazo disponible para desarrolladores de hardware y software. La NTIA también planificó una nueva oportunidad utilizando 50 millones de USD para explorar la arquitectura 6G nativa de IA. Canadá está ampliando el uso de tecnologías abiertas para la conectividad rural y remota. Mavenir desplegó el servicio de IoT satelital híbrido de Terrestar sobre una RAN virtualizada nativa en la nube y un núcleo de paquetes en febrero de 2026.[3]Mavenir, "Terrestar lanza el Servicio de IoT Satelital Híbrido en todo Canadá impulsado por la RAN Virtualizada Nativa en la Nube y el Núcleo de Mavenir," Comunicados de Prensa de Mavenir, mavenir.com América del Sur sigue en una etapa temprana, aunque la iniciativa de Rakuten Symphony respaldada por el METI apoya el mercado de preparación para el despliegue de redes abiertas en Bolivia y Paraguay desde mayo de 2026 hasta marzo de 2029.
Europa está avanzando de las pruebas hacia la actividad a escala comercial en el mercado de preparación para el despliegue de redes abiertas. Los operadores enfrentan presión para diversificar su base de proveedores y gestionar la coexistencia de sistemas de radio heredados y abiertos. El programa de Vodafone de 2025 con Samsung comenzó en Alemania y está programado para extenderse a miles de sitios durante 5 años. El despliegue incluye software de RAN virtualizado compatible con 2G, 4G y 5G, radios O-RAN y herramientas de automatización basadas en IA. Un grupo más amplio de operadores, incluidos Deutsche Telekom, Orange, Telefónica y Vodafone, se ha comprometido con la adopción de Open RAN. La contribución de Rusia sigue siendo limitada porque las sanciones y las restricciones geopolíticas la aíslan del ecosistema europeo más amplio de redes abiertas. Para el mercado de preparación para el despliegue de redes abiertas, la próxima etapa de la región depende de convertir las pruebas de múltiples proveedores en programas repetibles en los mercados nacionales.
Se proyecta que Asia-Pacífico sea la región de más rápido crecimiento con una CAGR del 22,48% de 2026 a 2031. La actividad operativa de RAN virtualizada abierta de Japón y el programa de fabricación de equipos de telecomunicaciones domésticos de India apoyan este crecimiento. NTT DOCOMO, KDDI, SoftBank y Rakuten Mobile están avanzando en programas de Open RAN y RAN virtualizada en diferentes etapas. Rakuten Mobile proporciona una gran referencia operativa para otros operadores regionales. El despliegue del procesador de NTT DOCOMO en julio de 2026 informó hasta 4 veces mayor eficiencia de capacidad y más del 50% de menor consumo de energía que la generación anterior. India aprobó 136 proyectos de fabricación de equipos de telecomunicaciones bajo su esquema de incentivos vinculados a la producción. Oriente Medio y África son áreas en etapa de crecimiento en el mercado de preparación para el despliegue de redes abiertas, con Arabia Saudita, los Emiratos Árabes Unidos, Turquía, Sudáfrica, Nigeria y Egipto evaluando o pilotando enfoques de redes abiertas.

Panorama Competitivo
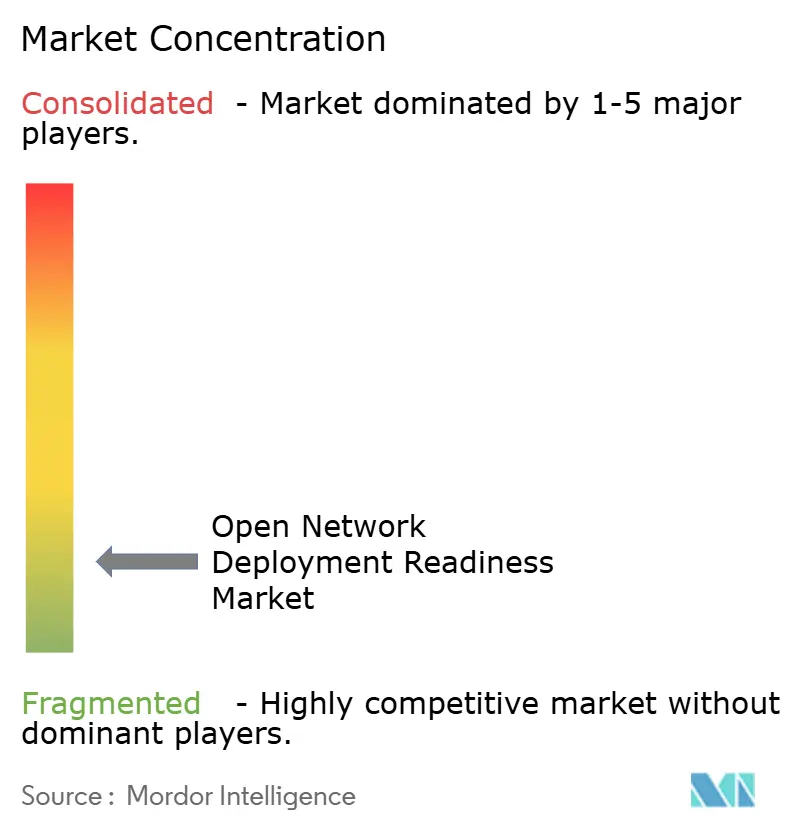
El mercado de preparación para el despliegue de redes abiertas está moderadamente fragmentado porque ningún proveedor controla el hardware, el software y los servicios en toda la cadena de valor. La diferenciación competitiva depende de la interoperabilidad verificada con la Alianza O-RAN y la capacidad de integrar sistemas para grandes programas de operadores móviles. Mavenir, Rakuten Symphony, Airspan Networks y Radisys compiten como proveedores especializados con diferentes capacidades de software, radio e integración. Picocom aborda necesidades específicas de silicio, mientras que VVDN Technologies atiende los requisitos de diseño y fabricación de equipos. Rakuten Symphony recibió las 3 clases de certificación en el proceso de certificación e insignias de la Alianza O-RAN a través del OTIC de Japón en enero de 2026.[4]Rakuten Symphony, "Rakuten Symphony recibe las Certificaciones de Conformidad O-RAN e Insignia de Interoperabilidad del OTIC de Japón," Sala de Prensa de Rakuten Symphony, symphony.rakuten.com Estas credenciales pueden convertirse en un requisito de adquisición importante para los proveedores que buscan atender despliegues de múltiples proveedores.
El mercado de preparación para el despliegue de redes abiertas crea oportunidades en la orquestación de múltiples proveedores, las aplicaciones del Controlador Inteligente de RAN y la automatización de pruebas. Los operadores necesitan herramientas que gestionen tanto las redes heredadas como las abiertas porque la modernización suele ocurrir por etapas. Las rApps y xApps centradas en IA pueden mejorar el control de RAN para los operadores que han adoptado una arquitectura programable. La automatización de pruebas sigue siendo importante porque las actualizaciones frecuentes de software pueden requerir una nueva calificación entre combinaciones de componentes. La Plataforma de IA Integrada de Mavenir de junio de 2026, desarrollada con Red Hat, demuestra un movimiento hacia modelos de ingresos recurrentes basados en plataformas para servicios de IA del operador. Su despliegue de núcleo de paquetes nativo en la nube de abril de 2026 en la red nacional de Rakuten Mobile también ilustra la posición centrada en software de la empresa.
Los proveedores más pequeños están ganando terreno en despliegues privados empresariales y de host neutro. Amarisoft, Druid Software y ASOCS pueden acumular registros de integración en proyectos que tienen menos requisitos de calificación que las redes de operadores móviles de nivel 1. Esta experiencia puede ayudarles a competir por contratos más grandes a medida que los despliegues empresariales maduran. Los proveedores centrados en hardware enfrentan presión para combinar productos de radio con software y servicios validados. Los proveedores de software deben demostrar que sus plataformas funcionan en combinaciones de proveedores y condiciones operativas reales. El mercado de preparación para el despliegue de redes abiertas, por lo tanto, recompensa a las empresas que combinan la prueba de interoperabilidad con el soporte de despliegue repetible. Los movimientos estratégicos de Rakuten Symphony, Mavenir y Airspan muestran que la certificación, las plataformas de software y los despliegues de radio específicos siguen siendo los principales caminos para construir esa posición.
Líderes de la Industria de Preparación para el Despliegue de Redes Abiertas
-
Mavenir Systems, Inc.
-
Parallel Wireless, Inc.
-
Airspan Networks Holdings Inc.
-
Radisys Corporation
-
Rakuten Symphony, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: Airspan Networks informó el desempeño empresarial del primer semestre de 2026 con redes de Open RAN para exteriores creciendo un 118% interanual, impulsadas por despliegues clave en Europa y Asia. La empresa también anunció una alianza en el sector de defensa con Atika Ventures en España para desplegar comunicaciones 5G tácticas para entornos de defensa y seguridad.
- Julio de 2026: NTT DOCOMO completó el primer despliegue comercial en Japón del Procesador de RAN 6672 conforme a la Alianza O-RAN de Ericsson, logrando hasta 4 veces mayor eficiencia de capacidad y más del 50% de reducción en el consumo de energía en comparación con la generación anterior, al tiempo que estableció una base para la interoperabilidad de unidades de radio O-RAN de múltiples proveedores y avanzó en la evolución de la red de DOCOMO hacia 6G.
- Junio de 2026: Mavenir lanzó una Plataforma de IA Integrada codesarrollada con Red Hat, que permite a los operadores móviles monetizar la IA a través de planes de consumo basados en tokens entregados en sus propias redes. La plataforma admitió servicios de IA de marca del operador, una capa de infraestructura de IA y la provisión de capacidades de IA empresarial.
- Abril de 2026: Rakuten Symphony y Celona anunciaron una colaboración para ofrecer soluciones de 5G privado de Open RAN preintegradas y de extremo a extremo para grandes y medianas empresas en los sectores de manufactura, logística, agricultura, puertos y minería a nivel mundial.


Alcance del Informe del Mercado Global de Preparación para el Despliegue de Redes Abiertas
El mercado de preparación para el despliegue de redes abiertas abarca soluciones y servicios que ayudan a las organizaciones a evaluar, preparar, desplegar y gestionar arquitecturas de redes abiertas. Estas ofertas apoyan la adopción de tecnologías de red interoperables y neutrales respecto al proveedor, incluidas Open RAN, redes definidas por software (SDN), virtualización de funciones de red (NFV), funciones de red nativas en la nube y plataformas de redes de código abierto. El informe también examina el panorama competitivo, los principales impulsores del mercado, las restricciones, las oportunidades y los desarrollos tecnológicos que influyen en la adopción de soluciones de preparación para el despliegue de redes abiertas.
El Informe del Mercado de Preparación para el Despliegue de Redes Abiertas está segmentado por Componente (Hardware, Software y Servicios), Capa de Arquitectura (Unidad de Radio, Unidad Distribuida, Unidad Centralizada, Controlador Inteligente de RAN y Otras Capas de Arquitectura), Fase de Despliegue (Despliegue en Campo Nuevo, Modernización de Campo Existente, Proyecto Piloto y Prueba de Campo, y Otras Fases de Despliegue), Usuario Final (Operadores de Redes Móviles, Proveedores de Host Neutro, Empresas y Sectores Industriales, y Organizaciones Gubernamentales y de Defensa) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Hardware |
| Software |
| Servicios |
| Unidad de Radio |
| Unidad Distribuida |
| Unidad Centralizada |
| Controlador Inteligente de RAN |
| Otras Capas de Arquitectura |
| Despliegue en Campo Nuevo |
| Modernización de Campo Existente |
| Proyecto Piloto y Prueba de Campo |
| Otras Fases de Despliegue |
| Operadores de Redes Móviles |
| Proveedores de Host Neutro |
| Empresas y Sectores Industriales |
| Organizaciones Gubernamentales y de Defensa |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia y Nueva Zelanda | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Egipto | |
| Resto de África |
| Por Componente | Hardware | |
| Software | ||
| Servicios | ||
| Por Capa de Arquitectura | Unidad de Radio | |
| Unidad Distribuida | ||
| Unidad Centralizada | ||
| Controlador Inteligente de RAN | ||
| Otras Capas de Arquitectura | ||
| Por Fase de Despliegue | Despliegue en Campo Nuevo | |
| Modernización de Campo Existente | ||
| Proyecto Piloto y Prueba de Campo | ||
| Otras Fases de Despliegue | ||
| Por Usuario Final | Operadores de Redes Móviles | |
| Proveedores de Host Neutro | ||
| Empresas y Sectores Industriales | ||
| Organizaciones Gubernamentales y de Defensa | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de preparación para el despliegue de redes abiertas?
Se prevé que el mercado de preparación para el despliegue de redes abiertas aumente de 6,36 mil millones de USD en 2026 a 16,54 mil millones de USD en 2031, a una CAGR del 21,06%.
¿Qué está impulsando la demanda de soluciones de preparación para el despliegue de redes abiertas?
La modernización 5G nativa en la nube, los requisitos de diversidad de proveedores, el financiamiento público y el despliegue de 5G privado están apoyando la demanda de arquitecturas abiertas, pruebas y orquestación.
¿Qué componente lidera el gasto en despliegues de redes abiertas?
El hardware lideró con una participación del 48,37% en 2025 porque el equipo de radio es un requisito fundamental cuando los operadores actualizan su infraestructura de RAN.
¿Qué fase de despliegue está creciendo más rápido?
Se espera que el despliegue en campo nuevo crezca a una CAGR del 21,91% hasta 2031 porque las nuevas redes pueden utilizar arquitectura abierta sin adaptar equipos heredados.
¿Qué usuarios finales están adoptando estas soluciones más rápidamente?
Se proyecta que las empresas y los sectores industriales crezcan a una CAGR del 22,36% a medida que el uso de 5G privado se expande en manufactura, logística, puertos y minería.
¿Qué limita una adopción más amplia de la arquitectura de redes abiertas?
La interoperabilidad, la calificación continua de software y la evidencia de rendimiento comparable limitada pueden aumentar los costos, extender los cronogramas de despliegue y retrasar las decisiones de adquisición.
Última actualización de la página el:



