
Marktgröße und Marktanteil für Open Network Deployment Readiness
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 6.36 Milliarden US-Dollar |
| Marktgröße (2031) | 16.54 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 21.06 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Open Network Deployment Readiness Marktanalyse von Mordor Intelligence
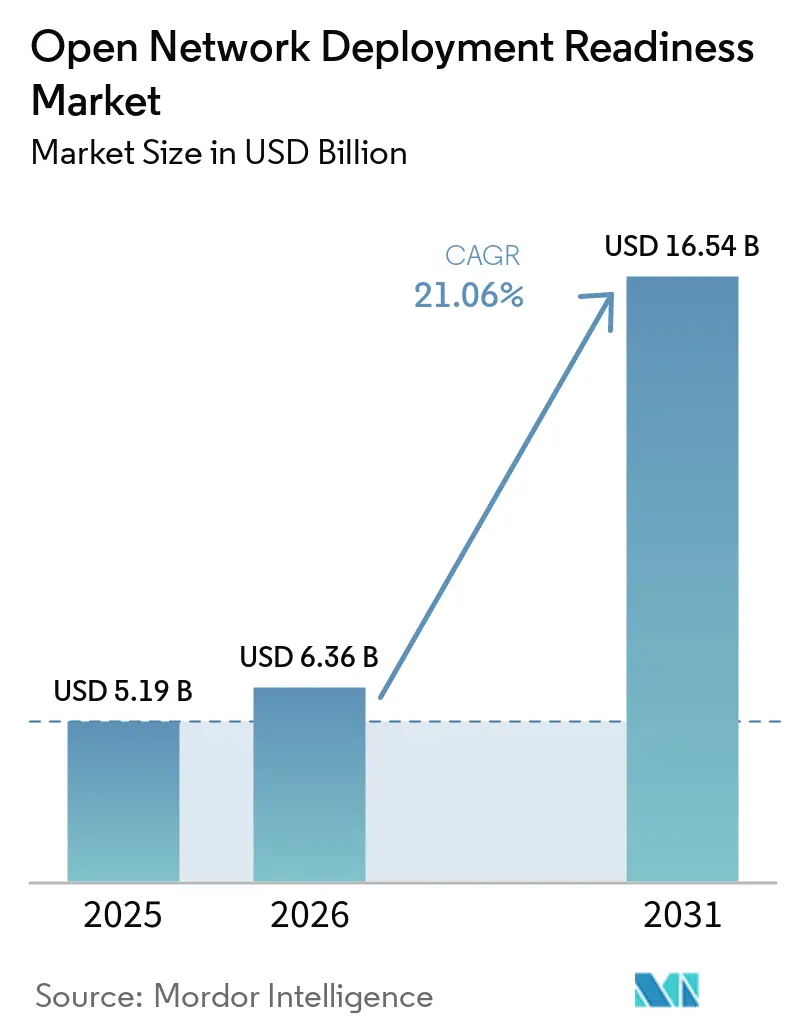
Die Marktgröße für Open Network Deployment Readiness wird voraussichtlich von 5,19 Milliarden USD im Jahr 2025 auf 6,36 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 21,06 % über den Zeitraum 2026–2031 16,54 Milliarden USD erreichen. Das Wachstum spiegelt den Übergang der Betreiber von Proof-of-Concept-Arbeiten hin zu vergebenen Verträgen und umfassenderen Netzwerkmodernisierungsprogrammen wider. Disaggregierte Funknetzwerke, cloud-native Software und O-RAN Alliance-Spezifikationen verändern die Art und Weise, wie Betreiber Funkinfrastruktur beschaffen. Staatliche Programme, die auf vielfältigere und sicherere Telekommunikations-Lieferketten abzielen, unterstützen ebenfalls Anbietertests, Zertifizierung und Kommerzialisierung. KI-gestützte RAN-Controller schaffen eine zusätzliche Chance, da sie eine automatisierte Netzwerksteuerung in programmierbaren Umgebungen unterstützen. Der Open Network Deployment Readiness Markt sieht sich auch einer langsameren Akzeptanz gegenüber, wenn Betreiber Interoperabilität, Leistung und Lebenszykluskosten über mehrere Anbieter hinweg nachweisen müssen.
Wichtigste Erkenntnisse des Berichts
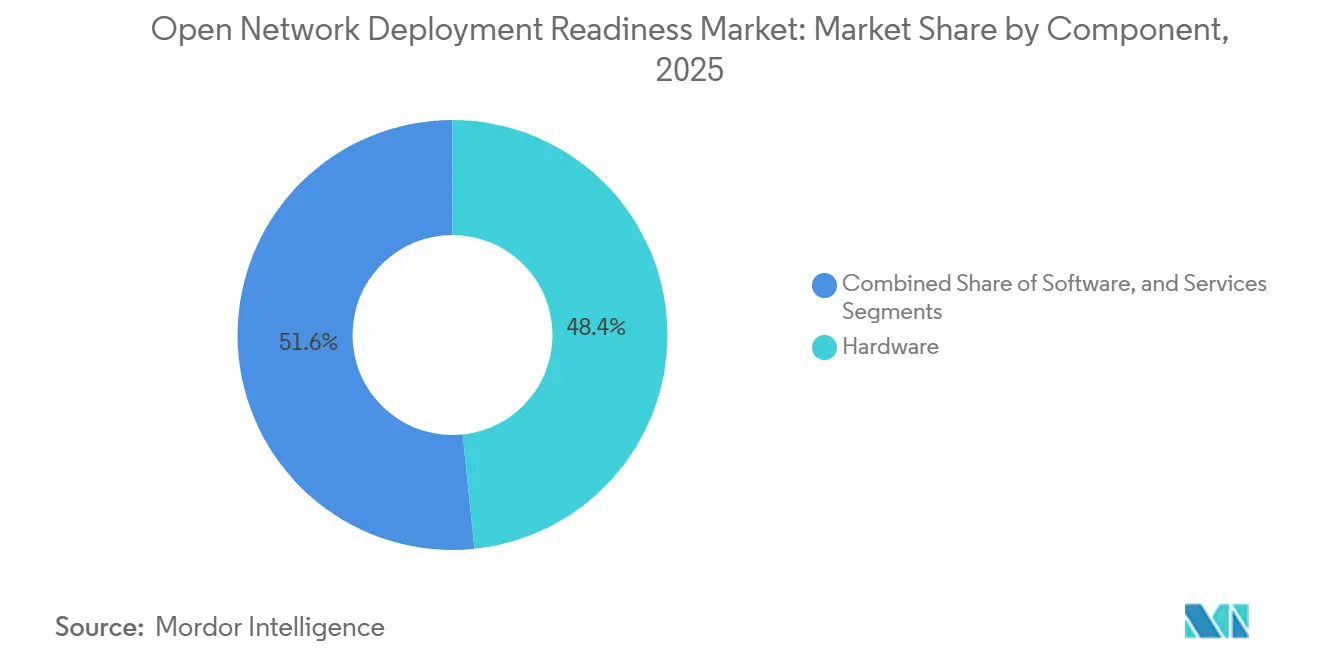
- Nach Komponente hielt Hardware im Jahr 2025 einen Anteil von 48,37 % am Open Network Deployment Readiness Markt, während Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 22,32 % wachsen werden.
- Nach Architekturschicht hielt die Funkeinheit im Jahr 2025 einen Umsatzanteil von 38,65 %, während die verteilte Einheit bis 2031 voraussichtlich mit einer CAGR von 21,84 % wachsen wird.
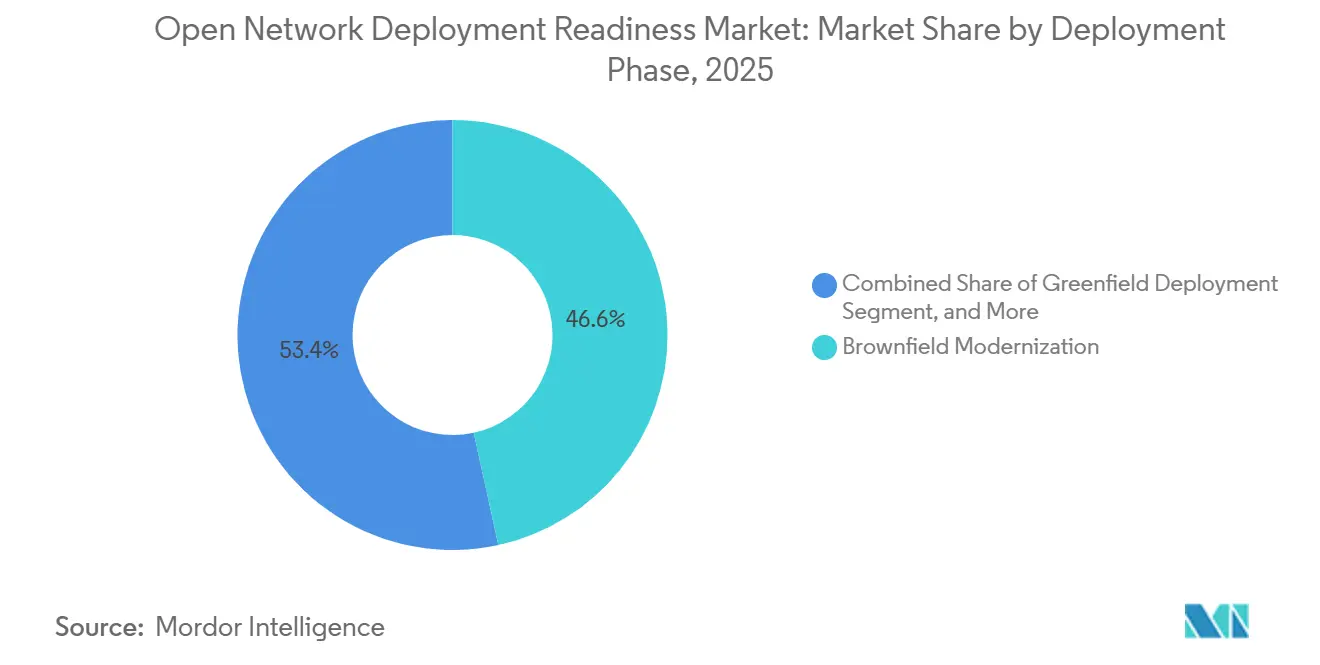
- Nach Bereitstellungsphase entfiel im Jahr 2025 ein Anteil von 46,58 % auf die Brownfield-Modernisierung, während die Greenfield-Bereitstellung bis 2031 voraussichtlich mit einer CAGR von 21,91 % wachsen wird.
- Nach Endnutzer hielten Mobilfunknetzbetreiber im Jahr 2025 einen Anteil von 57,63 %, während Unternehmen und Branchenvertikale bis 2031 voraussichtlich mit einer CAGR von 22,36 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 42,19 % am Markt, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 22,48 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Open Network Deployment Readiness Markt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| 5G- und cloud-native Netzwerkmodernisierung | +4.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Staatliche Förderung für offene und sichere Telekommunikations-Lieferketten | +3.5% | Nordamerika und Europa, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Anbietervielfalt und Netzwerkresilienz | +3.2% | Global | Mittelfristig (2–4 Jahre) |
| Ausbau privater und unternehmenseigener 5G-Netzwerke | +2.8% | Asiatisch-pazifischer Raum, Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Wiederverwendbare Testautomatisierung zur Verkürzung der Bereitschaftszykluszeit | +2.0% | Global | Mittelfristig (2–4 Jahre) |
| Open RAN Referenzplattformen für schnelle Feldreplikation | +1.7% | Asiatisch-pazifischer Raum und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
5G- und cloud-native Netzwerkmodernisierung
Cloud-native 5G-Netzwerke ermöglichen es softwaredefinierten Basisstationen, Konfigurationsänderungen ohne physische Standortbesuche zu empfangen, wodurch die Zeit für das Testen und Vorbereiten von Multi-Vendor-Bereitstellungen verkürzt wird. AT&T berichtete, dass bis 2026 mehr als 50 % seines Funkaustauschprogramms abgeschlossen waren und offenfähige Hardware mehr als die Hälfte seines Netzwerkverkehrs trug. Das Unternehmen machte auch Fortschritte beim Cloud RAN-Livebetrieb in 2 Städten, was zeigt, dass die Technologie in operative Netzwerke übergeht. O2 Telefónica setzte Ericsson Cloud RAN in einem kommerziellen eigenständigen 5G-Netzwerk in Offenbach, Deutschland, im Jahr 2025 ein. NTT DOCOMO startete im März 2026 kommerzielle 5G Core-Dienste in einer hybriden On-Premises- und Cloud-Umgebung und berichtete von einer 80-prozentigen Reduzierung der Bereitstellungszeit durch agentische KI-Automatisierung.[1]NTT DOCOMO, "NTT DOCOMO startet kommerzielles 5G Core-Netzwerk auf AWS," AWS Press Center, press.aboutamazon.com Diese Programme steigern den Wert von Automatisierungs-, Orchestrierungs- und Integrationsfähigkeiten im Open Network Deployment Readiness Markt.
Staatliche Förderung für offene und sichere Telekommunikations-Lieferketten
Die öffentliche Förderung hat sich von politischen Zusagen hin zu Zuschüssen entwickelt, die Tests, Produktentwicklung und Systemintegration unterstützen. Die US-amerikanische Nationale Telekommunikations- und Informationsbehörde vergab mehr als 550 Millionen USD über 35 Projekte in den ersten 2 Runden ihres Public Wireless Supply Chain Innovation Fund. Eine dritte Runde stellte bis zu 450 Millionen USD für Software und Integrationsautomatisierung für Multi-Vendor Open RAN-Bereitstellungen zur Verfügung. Der britische Open Networks Research and Development Fund stellte bis März 2026 250 Millionen GBP (320 Millionen USD, zum durchschnittlichen Wechselkurs 2025) für Testinfrastruktur, Produktentwicklung und kommerzielle Bereitschaftsaktivitäten bereit. Im April 2026 wählte Japans Ministerium für Wirtschaft, Handel und Industrie Rakuten Symphony für einen Zuschuss von bis zu 8 Milliarden JPY (50,2 Millionen USD) für Open RAN- und RAN Intelligent Controller-Bereitstellungen in 7 Ländern aus. Diese Maßnahmen unterstützen den Open Network Deployment Readiness Markt, indem sie Anbieter mit nachgewiesener Interoperabilität bevorzugen.
Nachfrage nach Anbietervielfalt und Netzwerkresilienz
Telekommunikationsbetreiber legen bei der Planung von Funknetzwerk-Upgrades einen höheren Wert auf Anbietervielfalt. Dieser Ansatz kann die Abhängigkeit von einem einzigen proprietären Technologie-Stack verringern und Netzwerkresilienz-Ziele unterstützen. Vodafone startete im Oktober 2025 seine erste großangelegte Open RAN-Bereitstellung mit Samsung in Deutschland, beginnend mit einem Standort in Hannover und mit der Planung eines 5-jährigen Rollouts über Tausende von europäischen Standorten. Das Programm umfasst virtualisierte RAN-Software, O-RAN-Funkgeräte und Automatisierungstools für 2G, 4G und 5G. Dies schafft Nachfrage über Funkgeräte hinaus, da Betreiber im Open Network Deployment Readiness Markt Software und verwaltete Dienste benötigen, um mit mehreren Anbietern zu koordinieren. Eine frühe Betreiberakzeptanz kann auch die Beschaffungsmacht verbessern, indem Betreibern Alternativen bei Verhandlungen mit traditionellen Geräteanbietern gegeben werden.
Ausbau privater und unternehmenseigener 5G-Netzwerke
Private 5G-Standorte bieten einen praktischen Rahmen für offene Architekturbereitstellungen, da sie nicht denselben Legacy-Einschränkungen wie große öffentliche Netzwerke unterliegen. Die O-RAN Alliance erklärte 2025, dass offene Schnittstellenspezifikationen privaten Netzwerknutzern helfen können, Funksteuerung und Sicherheitsrichtlinien ohne Anbieterabhängigkeit anzupassen. Rakuten Symphony und Celona kündigten im April 2026 eine Zusammenarbeit für vorintegrierte, durchgängige offene RAN-Private-5G-Lösungen für Fertigung, Logistik, Landwirtschaft, Häfen und Bergbau an. NTT East berichtete von einer Demonstration im März 2026 mit 26 Unternehmen, die private 5G-Multi-Vendor-Konnektivität mit einem von der O-RAN Alliance spezifizierten RAN Intelligent Controller testeten. Diese Projekte ermöglichen es Anbietern, Integrationserfahrung aufzubauen, bevor sie größere Betreiberverträge anstreben. Der Open Network Deployment Readiness Markt profitiert von dieser Aktivität, da Unternehmenskäufer oft schnellere Beschaffungszyklen haben als Tier-1-Mobilfunkbetreiber.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexität der Multi-Vendor-Interoperabilität und -Integration | -4.5% | Global | Mittelfristig (2–4 Jahre) |
| Unreife kommerzielle Skalierung und Leistungsnachweise | -3.2% | Global, mit Konzentration in Europa und Südamerika | Mittelfristig (2–4 Jahre) |
| Lücken bei Timing, Synchronisation und Energieeffizienz | -2.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Mangel an Fachkräften für die Integration offener Netzwerke | -2.0% | Südamerika, Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexität der Multi-Vendor-Interoperabilität und -Integration
Die Multi-Vendor-Integration bleibt eine zentrale Einschränkung für die kommerzielle Akzeptanz, selbst wenn Anbieter veröffentlichte Standards einhalten. Das Institut für Telekommunikationswissenschaften stellte 2025 fest, dass Geräte, die mit 3GPP- und O-RAN Alliance-Spezifikationen konform sind, dennoch Interoperabilitätsereignisse erzeugen können. Zu den Problemen gehörten Timer-Konfiguration, Nachrichtenverarbeitung, Bitratenkompatibilität und Unterschiede zwischen Standardversionen. Das ATIS Open RAN Minimum Viable Profile Version 2 stellte fest, dass unterschiedliche Interpretationen, Konfigurationen und optionale Funktionen die Interoperabilität erschweren. Betreiber und Systemintegratoren müssen Debugging-Arbeiten unter Anbietern koordinieren, die möglicherweise miteinander konkurrieren. Jede Aktualisierung einer einzelnen Komponente kann auch Teile des Qualifizierungsprozesses neu starten und dem Open Network Deployment Readiness Markt laufende Kosten hinzufügen.
Unreife kommerzielle Skalierung und Leistungsnachweise
Kommerzielle Bereitstellungen bleiben auf eine begrenzte Gruppe von Betreibern und Regionen konzentriert. Airspan berichtete für das Gesamtjahr 2025 einen Umsatz von über 115 Millionen USD und ein Wachstum von 20 % gegenüber dem Vorjahr, während seine Outdoor-Open-RAN-Netzwerke im ersten Halbjahr 2026 um 118 % gegenüber dem Vorjahr wuchsen. Diese Ergebnisse zeigen kommerzielle Fortschritte, aber viele Anbieter sind nach wie vor auf eine kleine Anzahl von Ankerabnehmern angewiesen. Leistungsergebnisse aus großen US-amerikanischen Brownfield-Programmen oder japanischen Greenfield-Netzwerken lassen sich möglicherweise nicht direkt auf Betreiber mit unterschiedlichem Spektrum, Bebauungsdichte und Legacy-Ausrüstung übertragen. Potenzielle Käufer benötigen daher Referenzen von Gleichgesinnten, die ihren eigenen Bedingungen entsprechen. Ein Mangel an vergleichbaren Nachweisen kann Beschaffungszyklen verlängern und den Markt für Open Network Deployment Readiness verlangsamen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente: Hardware führt, während Dienstleistungen am schnellsten wachsen
Hardware hielt im Jahr 2025 einen Anteil von 48,37 % am Open Network Deployment Readiness Markt. Die Beschaffung von Funkeinheiten ist normalerweise der Ausgangspunkt für einen Betreiber, der zu einer offenen Netzwerkarchitektur wechselt. Funkgeräte machen auch einen großen Anteil der Kapitalausgaben während eines RAN-Upgrade-Zyklus aus. Der Beschaffungszyklus 2025 stimmte den 4G-Geräteaustausch mit der geplanten 5G-Abdeckungserweiterung in Europa und Nordamerika ab. Software stellt containerisierte Netzwerkfunktionen und cloud-native Orchestrierungstools bereit. Diese Produkte werden zunehmend über wiederkehrende Lizenzvereinbarungen statt über Einzelkäufe verkauft.
Dienstleistungen werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 22,32 % wachsen. Systemintegration, Multi-Vendor-Tests und verwaltete Orchestrierung können die interne Ingenieurkapazität vieler Mobilfunkbetreiber übersteigen. NTT DOCOMO schloss im Juli 2026 eine kommerzielle Bereitstellung von Ericssons O-RAN Alliance-konformem RAN Processor 6672 ab und berichtete von einer bis zu 4-fach höheren Kapazitätseffizienz und mehr als 50 % geringerem Energieverbrauch als die Vorgängergeneration. Der Prozessor unterstützte auch die Interoperabilität zwischen Multi-Vendor-Funkeinheiten. Im Juni 2026 stellte Mavenir eine integrierte KI-Plattform mit Red Hat vor, die tokenbasiertes Verbrauchsmodell für Betreiber-KI-Dienste nutzte. Im Open Network Deployment Readiness Markt konkurrieren Funkeinheitsspezialisten, darunter Airspan, Benetel und Baicells, getrennt von Software- und Dienstleistungsanbietern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Architekturschicht: Funkeinheiten führen und verteilte Einheiten expandieren
Die Funkeinheit hielt im Jahr 2025 mit 38,65 % den größten Anteil an der Architekturschicht. Sie ist die physische Schnittstelle, die das Netzwerk mit dem Spektrum verbindet, sodass Betreiber sie früh in einem offenen Netzwerkprogramm aufrüsten oder ersetzen müssen. Mehrere Anbieter bieten nun O-RAN-konforme Funkeinheiten über verschiedene Frequenzbänder an. Funkeinheiten sind auch kapitalintensiv und im täglichen Netzwerkbetrieb sehr präsent. Zentralisierte Einheiten und RAN Intelligent Controller gewinnen als Softwareschichten an kommerziellem Einsatz. Der RAN Intelligent Controller hostet xApps und rApps für KI-gestützte Netzwerkoptimierung.
Die verteilte Einheit wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 21,84 % wachsen. Betreiber nutzen diese Schicht, um die Basisbandverarbeitung in softwarebereitstellbare Funktionen zu disaggregieren, die auf handelsüblichen Servern ausgeführt werden können. Dies kann die Rechenkosten pro Standort senken und ein cloud-natives Lebenszyklusmanagement unterstützen. Rakuten Mobile schloss im Februar 2026 eine landesweite Bereitstellung von RAN Intelligent Controller-Anwendungen ab, einschließlich Drittanbieter-rApps von AirHop Communications und Future Connections. Rakuten Symphony erhielt im Januar 2026 auch O-RAN-Konformitäts- und Interoperabilitäts-Badge-Zertifizierungen vom Japan OTIC. Zertifizierungen können die Anbieterauswahl im Open Network Deployment Readiness Markt beeinflussen.
Nach Bereitstellungsphase: Brownfield-Programme bieten die größte kurzfristige Basis
Die Brownfield-Modernisierung machte im Jahr 2025 46,58 % der Marktgröße für Open Network Deployment Readiness aus. Legacy-Basisstations-Erneuerungsprogramme bei Tier-1-Betreibern bieten die größte unmittelbare Umsatzquelle. Der Geräteaustausch folgt oft einem 5- bis 7-jährigen Abschreibungszyklus. Betreiber nutzten den Zyklus 2025, um 4G-Geräte auszutauschen und gleichzeitig die 5G-Abdeckung zu erweitern. Im Jahr 2026 berichtete AT&T, dass sein Funkaustausch zu mehr als 50 % abgeschlossen war und offenfähige Hardware mehr als die Hälfte seines Datenverkehrs trug. Pilot- und Feldversuchsprojekte bleiben kleiner, helfen Betreibern jedoch dabei, die Live-Spektrumleistung zu bewerten, bevor sie größere Rollout-Verträge unterzeichnen.
Die Greenfield-Bereitstellung wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 21,91 % wachsen. Neue Marktteilnehmer und private Netzwerkbetreiber können offene Architekturen einführen, ohne sich an installierte Legacy-Geräte anpassen zu müssen. Rakuten Mobile in Japan und Dish Network in den Vereinigten Staaten nutzten Open RAN als ihre Standardarchitektur für Greenfield-Netzwerke, die zwischen 2016 und 2026 gebaut wurden. Rakuten Mobile begann im Februar 2026 mit der Bereitstellung von 1Finity 32T32R Massive MIMO Open RAN-Funkgeräten in seinem landesweiten 5G-Netzwerk.[2]Rakuten Mobile, "Rakuten Mobile setzt 1Finity Open RAN Massive MIMO Funkgeräte in großem Maßstab ein," Rakuten Mobile Pressemitteilungen, corp.mobile.rakuten.co.jp Die Funkgeräte verwenden Qualcomm Dragonwing QRU100-Plattformen und sind über die offene Fronthaul-Schnittstelle mit zentralisierten und verteilten Einheiten von Rakuten Symphony interoperabel.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer: Mobilfunkbetreiber führen, während die Unternehmensnachfrage zunimmt
Mobilfunknetzbetreiber hielten im Jahr 2025 einen Anteil von 57,63 %. Ihre Beschaffungszyklen für Funkinfrastruktur erzeugen die größten individuellen Vertragswerte im Open Network Deployment Readiness Markt. Ihre Entscheidungen legen auch Multi-Vendor-Interoperabilitätsanforderungen fest, die kleinere Käufer oft als Referenz nutzen. Mobilfunkbetreiber treiben die Nachfrage nach Funk-, zentralisierten und verteilten Einheiten an. Regierungs- und Verteidigungsorganisationen übernehmen ebenfalls anbieterdiversifizierte Infrastruktur für taktische und feste Kommunikation. Neutral-Host-Anbieter spielen eine kleinere, aber wichtige Rolle in dichten städtischen und Innenräumen, wo mehrere Betreiber gemeinsame Infrastruktur nutzen.
Unternehmen und Branchenvertikale werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 22,36 % wachsen. Private 5G-Campusse in Fertigung, Logistik, Häfen und Bergbau übernehmen Open RAN, um Bereitstellungsflexibilität zu gewinnen und Kosten zu kontrollieren. Die im April 2026 angekündigte Zusammenarbeit zwischen Rakuten Symphony und Celona richtete sich an große und mittelständische Unternehmen in diesen Sektoren. Die 26-Unternehmen-Demonstration von NTT East zeigte Multi-Vendor-RAN-Intelligent-Controller-Konnektivität in einer privaten 5G-Umgebung. Die O-RAN Alliance adressiert Unternehmens-Spektrum-, Sicherheits- und Latenzanforderungen und unterstützt die Akzeptanz über die Industriesektoren hinaus, die derzeit Bereitstellungen anführen.
Geografische Analyse
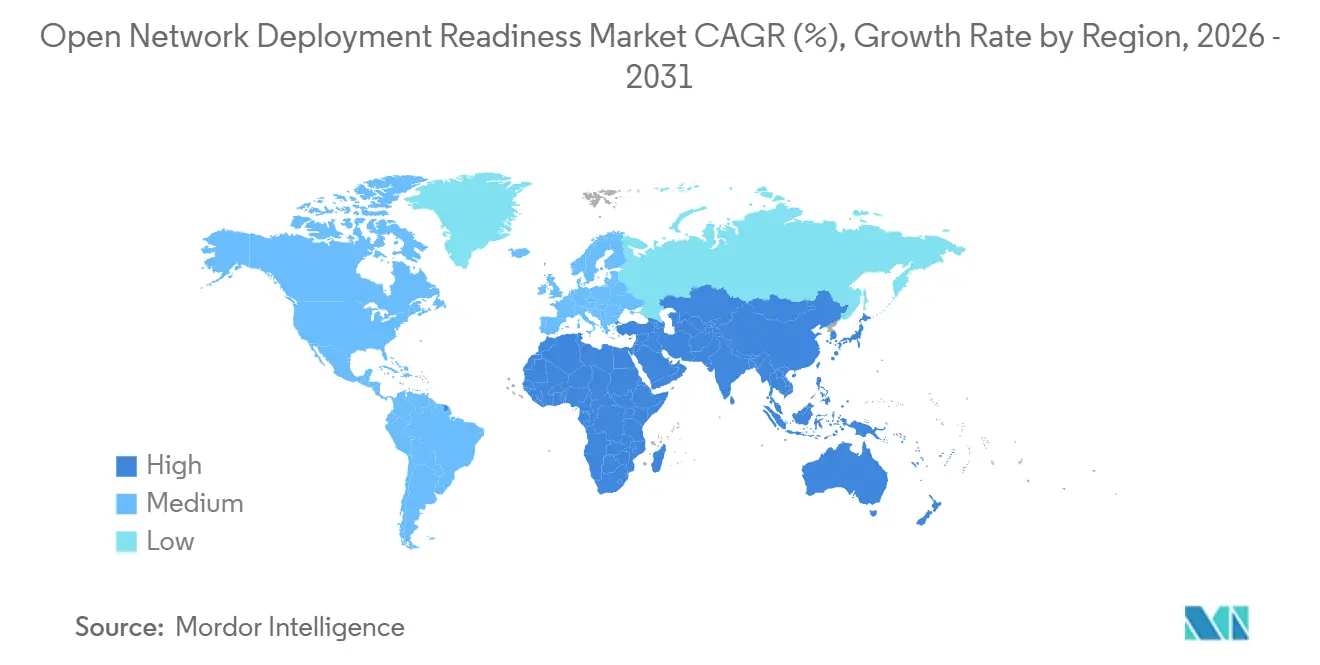
Nordamerika hielt im Jahr 2025 einen Anteil von 42,19 %. AT&Ts Funkaustauschprogramm unterstützte die kommerzielle Position der Region, während die Nationale Telekommunikations- und Informationsbehörde in den ersten 2 Förderrunden mehr als 550 Millionen USD über 35 Test- und Kommerzialisierungsprojekte finanzierte. Die Streichung von 850 Millionen USD nicht zugewiesener Verpflichtungen des US-amerikanischen Wireless Innovation Fund reduzierte die kurzfristig verfügbare öffentliche Kofinanzierung für Hardware- und Softwareentwickler. Die Nationale Telekommunikations- und Informationsbehörde plante auch eine neue Möglichkeit mit 50 Millionen USD zur Erkundung einer KI-nativen 6G-Architektur. Kanada erweitert den Einsatz offener Technologien für die Konnektivität in ländlichen und abgelegenen Gebieten. Mavenir setzte im Februar 2026 den hybriden Satelliten-IoT-Dienst von Terrestar über ein cloud-natives virtualisiertes RAN und einen Paketkern ein.[3]Mavenir, "Terrestar startet kanadaweiten hybriden Satelliten-IoT-Dienst, betrieben von Mavenirs cloud-nativem virtualisiertem RAN und Core," Mavenir Pressemitteilungen, mavenir.com Südamerika befindet sich noch in einem frühen Stadium, obwohl die vom japanischen Ministerium für Wirtschaft, Handel und Industrie unterstützte Rakuten Symphony-Initiative den Open Network Deployment Readiness Markt in Bolivien und Paraguay von Mai 2026 bis März 2029 unterstützt.
Europa bewegt sich von Versuchen hin zu kommerziell skalierten Aktivitäten im Open Network Deployment Readiness Markt. Betreiber stehen unter Druck, ihre Anbieterbasis zu diversifizieren und die Koexistenz von Legacy- und offenen Funksystemen zu managen. Vodafones Programm 2025 mit Samsung begann in Deutschland und soll sich über 5 Jahre auf Tausende von Standorten ausweiten. Der Rollout umfasst virtualisierte RAN-Software, die 2G, 4G und 5G unterstützt, O-RAN-Funkgeräte und KI-basierte Automatisierungstools. Eine breitere Gruppe von Betreibern, darunter Deutsche Telekom, Orange, Telefónica und Vodafone, hat sich zur Einführung von Open RAN verpflichtet. Russlands Beitrag bleibt begrenzt, da Sanktionen und geopolitische Einschränkungen es vom weiteren europäischen offenen Netzwerk-Ökosystem isolieren. Für den Open Network Deployment Readiness Markt hängt die nächste Phase der Region davon ab, Multi-Vendor-Versuche in wiederholbare Programme über nationale Märkte hinweg umzuwandeln.
Der asiatisch-pazifische Raum wird voraussichtlich mit einer CAGR von 22,48 % von 2026 bis 2031 die am schnellsten wachsende Region sein. Japans operativer Betrieb offener virtualisierter RAN-Aktivitäten und Indiens inländisches Telekommunikationsgeräte-Fertigungsprogramm unterstützen dieses Wachstum. NTT DOCOMO, KDDI, SoftBank und Rakuten Mobile treiben Open RAN- und virtualisierte RAN-Programme in verschiedenen Stadien voran. Rakuten Mobile bietet eine große operative Referenz für andere regionale Betreiber. Die Prozessorbereitstellung von NTT DOCOMO im Juli 2026 berichtete von einer bis zu 4-fach höheren Kapazitätseffizienz und mehr als 50 % geringerem Energieverbrauch als die Vorgängergeneration. Indien genehmigte 136 Telekommunikationsgeräte-Fertigungsprojekte im Rahmen seines produktionsgebundenen Anreizprogramms. Der Nahe Osten und Afrika sind Wachstumsbereiche im Open Network Deployment Readiness Markt, wobei Saudi-Arabien, die Vereinigten Arabischen Emirate, die Türkei, Südafrika, Nigeria und Ägypten offene Netzwerkansätze evaluieren oder pilotieren.

Wettbewerbslandschaft
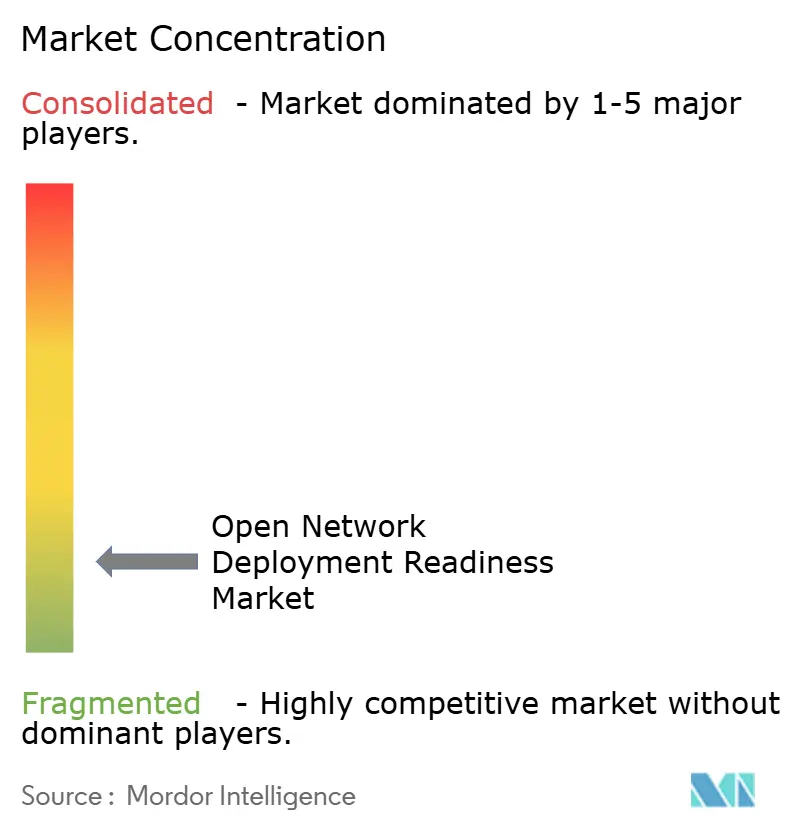
Der Open Network Deployment Readiness Markt ist mäßig fragmentiert, da kein Anbieter Hardware, Software und Dienstleistungen über die gesamte Wertschöpfungskette hinweg kontrolliert. Die Wettbewerbsdifferenzierung hängt von der verifizierten O-RAN Alliance-Interoperabilität und der Fähigkeit ab, Systeme für große Mobilfunkbetreiberprogramme zu integrieren. Mavenir, Rakuten Symphony, Airspan Networks und Radisys konkurrieren als Spezialanbieter mit unterschiedlichen Software-, Funk- und Integrationsfähigkeiten. Picocom adressiert spezifische Siliziumanforderungen, während VVDN Technologies Gerätedesign- und Fertigungsanforderungen bedient. Rakuten Symphony erhielt im Januar 2026 alle 3 Zertifizierungsklassen im O-RAN Alliance-Zertifizierungs- und Badging-Prozess durch Japan OTIC.[4]Rakuten Symphony, "Rakuten Symphony erhält O-RAN-Konformitäts- und Interoperabilitäts-Badge-Zertifizierungen von Japan OTIC," Rakuten Symphony Newsroom, symphony.rakuten.com Diese Zertifikate können zu einer wichtigen Beschaffungsanforderung für Anbieter werden, die Multi-Vendor-Bereitstellungen bedienen möchten.
Der Open Network Deployment Readiness Markt schafft Möglichkeiten in der Multi-Vendor-Orchestrierung, RAN Intelligent Controller-Anwendungen und Testautomatisierung. Betreiber benötigen Tools, die sowohl Legacy- als auch offene Netzwerke verwalten, da die Modernisierung oft in Phasen erfolgt. KI-fokussierte rApps und xApps können die RAN-Steuerung für Betreiber verbessern, die eine programmierbare Architektur eingeführt haben. Testautomatisierung bleibt wichtig, da häufige Software-Updates eine erneute Qualifizierung über Komponentenkombinationen hinweg erfordern können. Mavenirs integrierte KI-Plattform vom Juni 2026, die mit Red Hat entwickelt wurde, demonstriert einen Übergang zu wiederkehrenden plattformbasierten Umsatzmodellen für Betreiber-KI-Dienste. Die cloud-native Paketkern-Bereitstellung im April 2026 im landesweiten Netzwerk von Rakuten Mobile veranschaulicht auch die softwarezentrierte Position des Unternehmens.
Kleinere Anbieter bauen Zugkraft in privaten Unternehmens- und Neutral-Host-Bereitstellungen auf. Amarisoft, Druid Software und ASOCS können Integrationsnachweise in Projekten aufbauen, die weniger Qualifizierungsanforderungen haben als Tier-1-Mobilfunkbetreibernetzwerke. Diese Erfahrung kann ihnen helfen, bei größeren Verträgen zu konkurrieren, wenn Unternehmensbereitstellungen reifen. Hardware-fokussierte Anbieter stehen unter Druck, Funkprodukte mit validierter Software und Dienstleistungen zu kombinieren. Softwareanbieter müssen nachweisen, dass ihre Plattformen über Anbieterkombinationen und reale Betriebsbedingungen hinweg funktionieren. Der Open Network Deployment Readiness Markt belohnt daher Unternehmen, die den Nachweis der Interoperabilität mit wiederholbarer Bereitstellungsunterstützung kombinieren. Strategische Schritte von Rakuten Symphony, Mavenir und Airspan zeigen, dass Zertifizierung, Softwareplattformen und gezielte Funkbereitstellungen die wichtigsten Wege bleiben, um diese Position aufzubauen.
Marktführer im Bereich Open Network Deployment Readiness
Mavenir Systems, Inc.
Parallel Wireless, Inc.
Airspan Networks Holdings Inc.
Radisys Corporation
Rakuten Symphony, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juli 2026: Airspan Networks berichtete über die Geschäftsentwicklung im ersten Halbjahr 2026, wobei Outdoor-Open-RAN-Netzwerke um 118 % gegenüber dem Vorjahr wuchsen, angetrieben durch wichtige Bereitstellungen in Europa und Asien. Das Unternehmen kündigte auch eine Allianz im Verteidigungssektor mit Atika Ventures in Spanien an, um taktische 5G-Kommunikation für Verteidigungs- und Sicherheitsumgebungen bereitzustellen.
- Juli 2026: NTT DOCOMO schloss Japans erste kommerzielle Bereitstellung von Ericssons O-RAN Alliance-konformem RAN Processor 6672 ab und erzielte eine bis zu 4-fach höhere Kapazitätseffizienz und mehr als 50 % Reduzierung des Energieverbrauchs gegenüber der Vorgängergeneration, während eine Grundlage für die Interoperabilität von Multi-Vendor-O-RAN-Funkeinheiten geschaffen und DOCOMOs Netzwerkentwicklung in Richtung 6G vorangetrieben wurde.
- Juni 2026: Mavenir stellte eine integrierte KI-Plattform vor, die gemeinsam mit Red Hat entwickelt wurde und es Mobilfunkbetreibern ermöglicht, KI durch tokenbasierte Verbrauchspläne zu monetarisieren, die in ihren eigenen Netzwerken bereitgestellt werden. Die Plattform unterstützte betreibereigene KI-Dienste, eine KI-Infrastrukturschicht und die Bereitstellung von KI-Fähigkeiten für Unternehmen.
- April 2026: Rakuten Symphony und Celona kündigten eine Zusammenarbeit an, um vorintegrierte, durchgängige offene RAN-Private-5G-Lösungen für große und mittelständische Unternehmen in den Bereichen Fertigung, Logistik, Landwirtschaft, Häfen und Bergbau weltweit bereitzustellen.


Globaler Berichtsumfang des Open Network Deployment Readiness Markts
Der Open Network Deployment Readiness Markt umfasst Lösungen und Dienstleistungen, die Organisationen dabei helfen, offene Netzwerkarchitekturen zu bewerten, vorzubereiten, bereitzustellen und zu verwalten. Diese Angebote unterstützen die Einführung interoperabler, herstellerneutraler Netzwerktechnologien, einschließlich Open RAN, softwaredefinierter Vernetzung (SDN), Netzwerkfunktionsvirtualisierung (NFV), cloud-nativer Netzwerkfunktionen und Open-Source-Netzwerkplattformen. Der Bericht untersucht auch die Wettbewerbslandschaft, wichtige Markttreiber, Hemmnisse, Chancen und technologische Entwicklungen, die die Einführung von Open Network Deployment Readiness-Lösungen beeinflussen.
Der Open Network Deployment Readiness Marktbericht ist segmentiert nach Komponente (Hardware, Software und Dienstleistungen), Architekturschicht (Funkeinheit, Verteilte Einheit, Zentralisierte Einheit, RAN Intelligent Controller und weitere Architekturschichten), Bereitstellungsphase (Greenfield-Bereitstellung, Brownfield-Modernisierung, Pilot- und Feldversuch sowie weitere Bereitstellungsphasen), Endnutzer (Mobilfunknetzbetreiber, Neutral-Host-Anbieter, Unternehmen und Branchenvertikale sowie Regierungs- und Verteidigungsorganisationen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Hardware |
| Software |
| Dienstleistungen |
| Funkeinheit |
| Verteilte Einheit |
| Zentralisierte Einheit |
| RAN Intelligent Controller |
| Weitere Architekturschichten |
| Greenfield-Bereitstellung |
| Brownfield-Modernisierung |
| Pilot- und Feldversuch |
| Weitere Bereitstellungsphasen |
| Mobilfunknetzbetreiber |
| Neutral-Host-Anbieter |
| Unternehmen und Branchenvertikale |
| Regierungs- und Verteidigungsorganisationen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien und Neuseeland | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Ägypten | |
| Übriges Afrika |
| Nach Komponente | Hardware | |
| Software | ||
| Dienstleistungen | ||
| Nach Architekturschicht | Funkeinheit | |
| Verteilte Einheit | ||
| Zentralisierte Einheit | ||
| RAN Intelligent Controller | ||
| Weitere Architekturschichten | ||
| Nach Bereitstellungsphase | Greenfield-Bereitstellung | |
| Brownfield-Modernisierung | ||
| Pilot- und Feldversuch | ||
| Weitere Bereitstellungsphasen | ||
| Nach Endnutzer | Mobilfunknetzbetreiber | |
| Neutral-Host-Anbieter | ||
| Unternehmen und Branchenvertikale | ||
| Regierungs- und Verteidigungsorganisationen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien und Neuseeland | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Ägypten | ||
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Open Network Deployment Readiness Markt?
Der Open Network Deployment Readiness Markt wird voraussichtlich von 6,36 Milliarden USD im Jahr 2026 auf 16,54 Milliarden USD bis 2031 bei einer CAGR von 21,06 % wachsen.
Was treibt die Nachfrage nach Open Network Deployment Readiness-Lösungen an?
Cloud-native 5G-Modernisierung, Anforderungen an die Anbietervielfalt, öffentliche Förderung und private 5G-Bereitstellung unterstützen die Nachfrage nach offenen Architekturen, Tests und Orchestrierung.
Welche Komponente führt die Ausgaben bei offenen Netzwerkbereitstellungen an?
Hardware führte im Jahr 2025 mit einem Anteil von 48,37 %, da Funkgeräte eine Kernanforderung sind, wenn Betreiber ihre RAN-Infrastruktur aufrüsten.
Welche Bereitstellungsphase wächst am schnellsten?
Die Greenfield-Bereitstellung wird bis 2031 voraussichtlich mit einer CAGR von 21,91 % wachsen, da neue Netzwerke offene Architekturen ohne Anpassung von Legacy-Geräten nutzen können.
Welche Endnutzer übernehmen diese Lösungen am schnellsten?
Unternehmen und Branchenvertikale werden voraussichtlich mit einer CAGR von 22,36 % wachsen, da die private 5G-Nutzung in Fertigung, Logistik, Häfen und Bergbau zunimmt.
Was begrenzt die breitere Einführung offener Netzwerkarchitekturen?
Interoperabilität, laufende Software-Qualifizierung und begrenzte vergleichbare Leistungsnachweise können Kosten erhöhen, Bereitstellungspläne verlängern und Beschaffungsentscheidungen verzögern.
Seite zuletzt aktualisiert am:



