
オープンネットワーク展開準備態勢市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
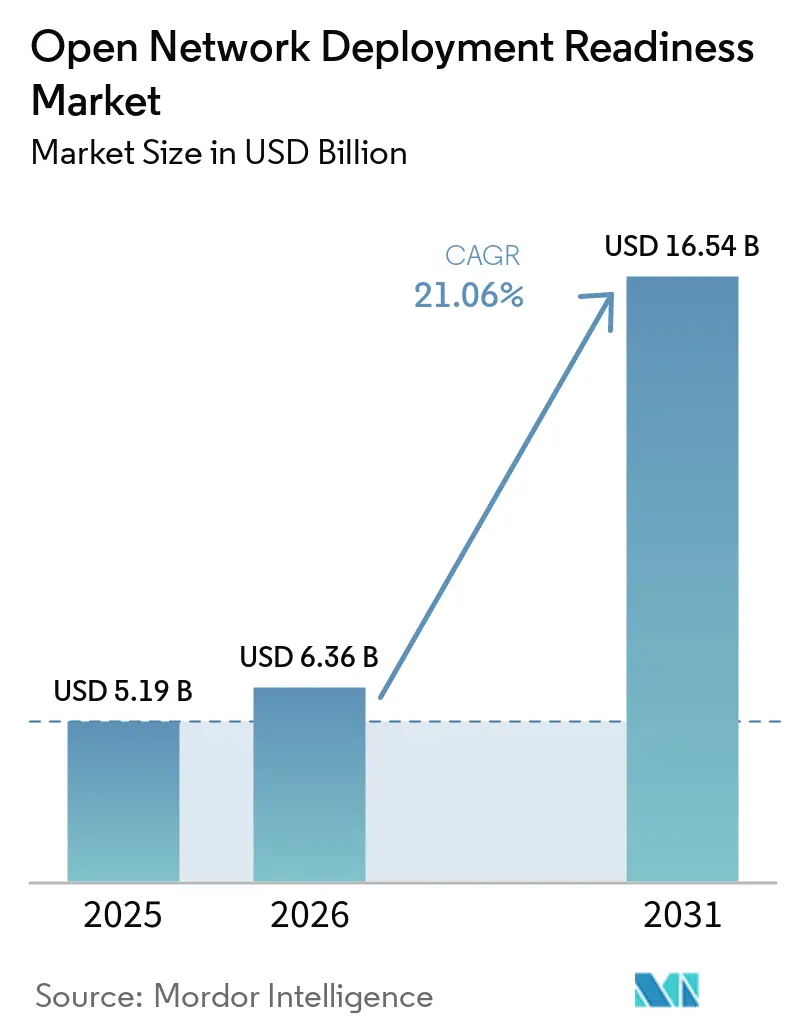
| 市場規模 (2026) | 6.36 十億米ドル |
| 市場規模 (2031) | 16.54 十億米ドル |
| Growth Rate (2026 - 2031) | 21.06 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオープンネットワーク展開準備態勢市場分析
オープンネットワーク展開準備態勢市場規模は、2025年の5.19 ビリオン 米ドルから2026年には6.36 ビリオン 米ドルへと成長し、2026年から2031年にかけて21.06%のCAGRで2031年までに16.54 ビリオン 米ドルに達すると予測されています。この成長は、事業者が概念実証作業から受注済み契約およびより広範なネットワーク近代化プログラムへと移行していることを反映しています。分解型ラジオネットワーク、クラウドネイティブソフトウェア、およびO-RANアライアンス仕様が、事業者によるラジオインフラの調達方法を変えつつあります。より多様かつ全な通信サプライチェーンを求める政府プログラムも、ベンダーのテスト、認証、および商業化を支援しています。AIを活用したRANコントローラーは、プログラマブル環境における自動化されたネットワーク制御をサポートするため、追加的な機会を生み出しています。オープンネットワーク展開準備態勢市場は、事業者が複数のサプライヤー間での相互運用性、パフォーマンス、およびライフサイクルコストを実証しなければならない場面では、採用が遅れるという課題にも直面しています。
主要レポートのポイント
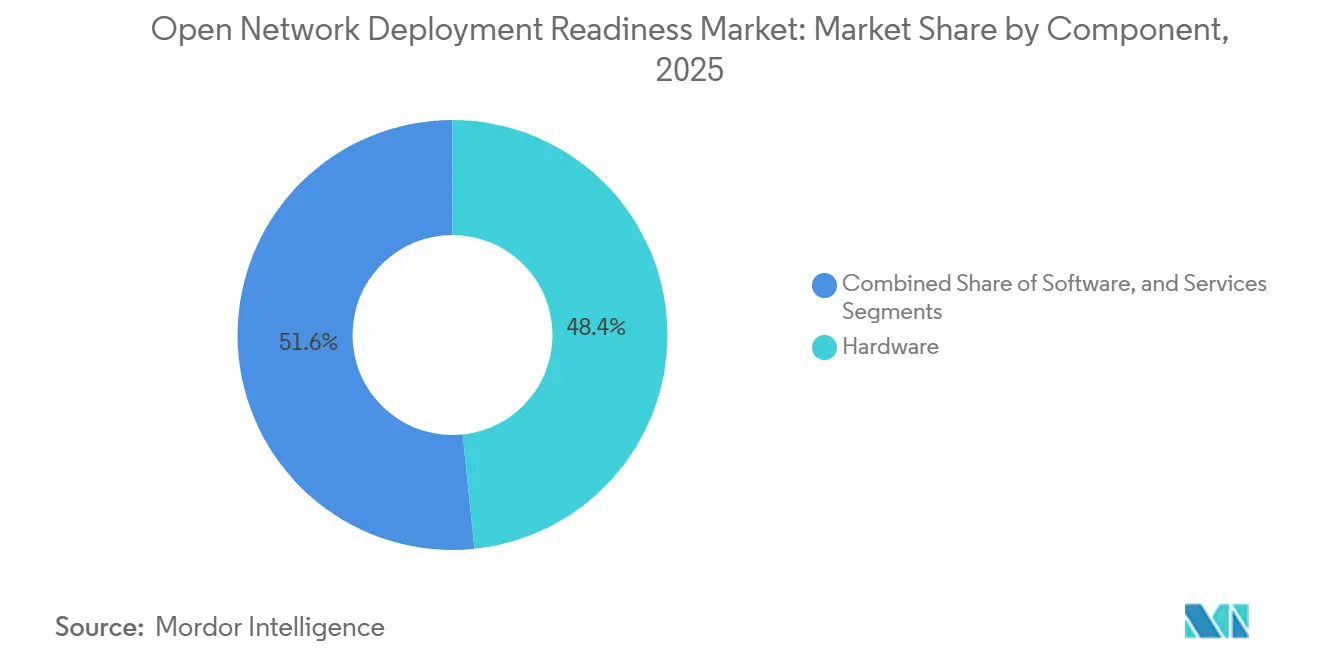
- コンポーネント別では、ハードウェアが2025年のオープンネットワーク展開準備態勢市場シェアの48.37%を占め、サービスは2031年にかけて22.32%のCAGRで拡大すると予測されています。
- アーキテクチャレイヤー別では、ラジオユニットが2025年に38.65%の収益シェアを占め、分散ユニットは2031年にかけて21.84%のCAGRで成長すると予測されています。
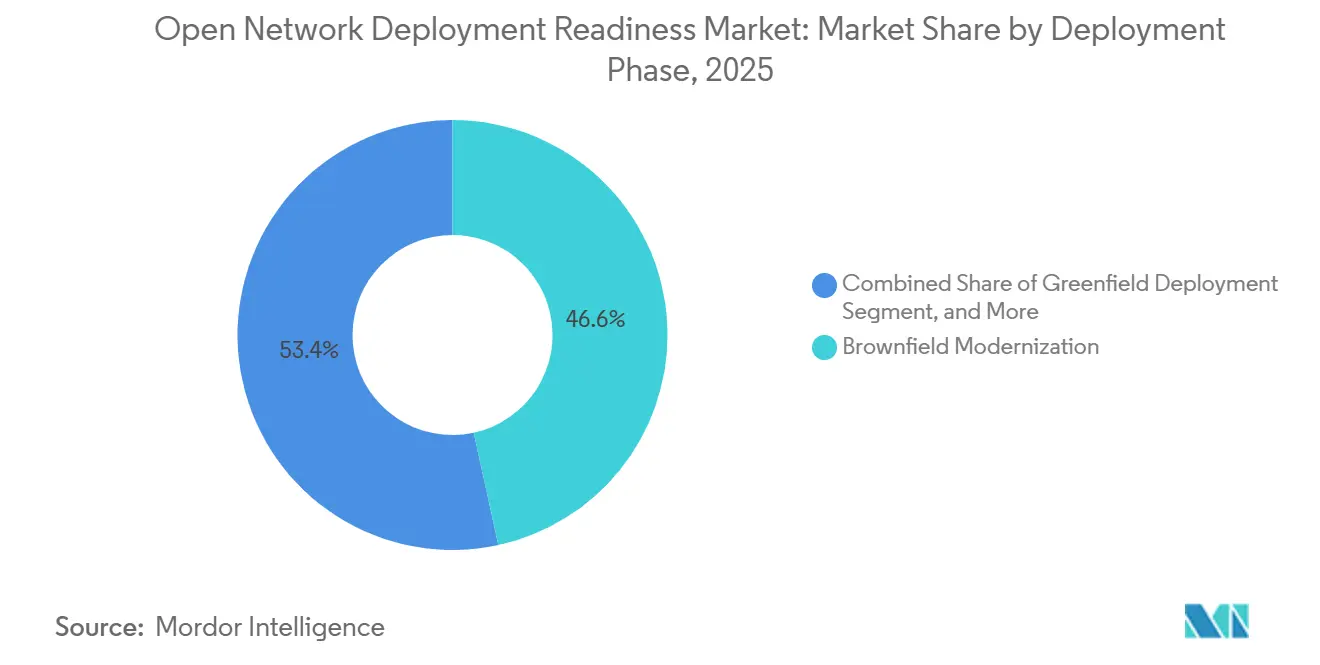
- 展開フェーズ別では、ブラウンフィールド近代化が2025年に46.58%のシェアを占め、グリーンフィールド展開は2031年にかけて21.91%のCAGRで成長すると予測されています。
- エンドユーザー別では、モバイルネットワーク事業者が2025年に57.63%のシェアを占め、企業および産業バーティカルは2031年にかけて22.36%のCAGRで拡大すると予測されています。
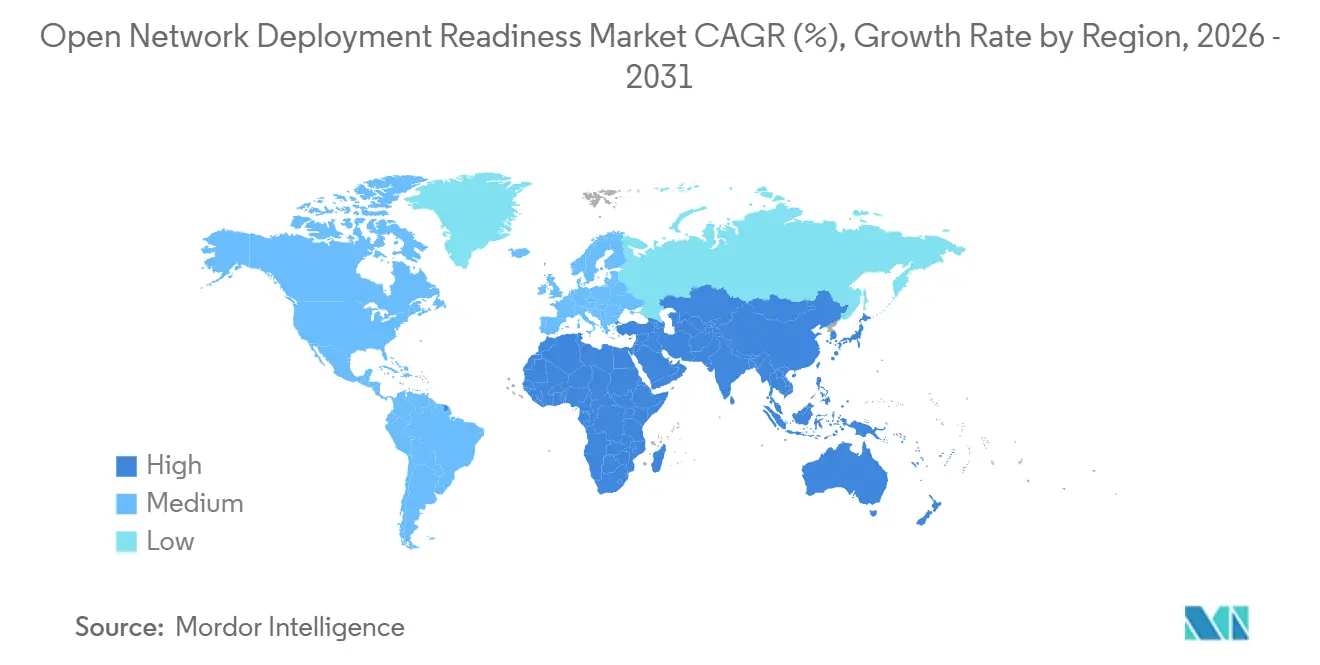
- 地域別では、北米が2025年に市場の42.19%を占め、アジア太平洋地域は2031年にかけて22.48%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルオープンネットワーク展開準備態勢市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 5Gおよびクラウドネイティブネットワークの近代化 | +4.8% | グローバル | 短期(2年以内) |
| オープンかつ安全な通信サプライチェーンに対する政府資金援助 | +3.5% | 北米およびヨーロッパ(アジア太平洋地域への波及あり) | 中期(2〜4年) |
| ベンダー多様性およびネットワーク耐障害性への需要 | +3.2% | グローバル | 中期(2〜4年) |
| プライベートおよびエンタープライズ5Gネットワークの拡大 | +2.8% | アジア太平洋地域、北米、およびヨーロッパ | 短期(2年以内) |
| 再利用可能なテスト自動化による準備態勢サイクルタイムの短縮 | +2.0% | グローバル | 中期(2〜4年) |
| 迅速なフィールド展開のためのオープンRANリファレンスプラットフォーム | +1.7% | アジア太平洋地域および北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
5Gおよびクラウドネイティブネットワークの近代化
クラウドネイティブ5Gネットワークにより、ソフトウェア定義型基地局は物理的なサイト訪問なしに設定変更を受け取ることができ、マルチベンダー展開のテストおよび準備に要する時間が短縮されます。AT&Tは、2026年までにラジオ交換プログラムの50%以上が完了したと報告しており、オープン対応ハードウェアがネットワークトラフィックの半分以上を担っています。同社はまた、2都市でのクラウドRANライブ運用を進展させており、この技術が運用ネットワークへと移行しつつあることを示しています。O2 テレフォニカは、2025年にドイツのオッフェンバッハにおいて、商用5GスタンドアロンネットワークにエリクソンのクラウドRANを展開しました。NTT DOCOMOは2026年3月にハイブリッドオンプレミスおよびクラウド環境での商用5Gコアサービスを開始し、エージェンティックAI自動化により展開時間が80%短縮されたと報告してます。[1]NTT DOCOMO、「NTT DOCOMOがAWS上で商用5Gコアネットワークを開始」、AWSプレスセンター、press.aboutamazon.com これらのプログラムは、オープンネットワーク展開準備態勢市場における自動化、オーケストレーション、および統合機能の価値を高めています。
オープンかつ安全な通信サプライチェーンに対する政府資金援助
公的資金は、政策的コミットメントから、テスト、製品開発、およびシステム統合を支援する補助金へと移行しています。米国国家電気通信情報局(NTIA)は、パブリックワイヤレスサプライチェーンイノベーションファンドの最初の2ラウンドを通じて、35件のプロジェクトに対して5.50 ビリオン 米ドル超を交付しました。第3ラウンドでは、マルチベンダーオープンRANの展開向けソフトウェアおよび統合自動化に対して最大4.50 ビリオン 米ドルが利用可能となりました。英国のオープンネットワーク研究開発ファンドは、2025年の平均為替レートで2億5,000万ポンド(3.20 ビリオン 米ドル)を、2026年3月までにテストインフラ、製品開発、および商業化準備活動に提供しました。2026年4月、日本の経済産業省(METI)は、7カ国にわたるオープンRANおよびRANインテリジェントコントローラーの展開に対して、最大80 ビリオン 日本円(50.2 ミリオン 米ドル)の補助金をRakuten Symphonyに交付することを決定しました。これらの措置は、検証済みの相互運用性を持つサプライヤーを優遇することで、オープンネットワーク展開準備態勢市場を支援しています。
ベンダー多様性およびネットワーク耐障害性への需要
通信事業者は、ラジオネットワークのアップグレードを計画する際に、サプライヤーの多様性をより重視するようになっています。このアプローチにより、単一の独自技術スタックへの依存を低減し、ネットワーク耐障害性の目標を支援することができます。ボーダフォンは2025年10月、ドイツでサムスンとの初の大規模オープンRANの展開を開始し、ハノーバーのサイトを皮切りに、5年間にわたって欧州の数千サイトへの展開を計画しています。このプログラムは、2G、4G、および5Gにわたる仮想化RANソフトウェア、O-RANラジオ、および自動化ツールをカバーしています。これにより、ラジオ機器を超えた需要が生まれており、オープンネットワーク展開準備態勢市場の事業者は、複数のサプライヤーと連携するためのソフトウェアおよびマネージドサービスを必要としています。早期の事業者採用はまた、事業者が従来の機器プロバイダーとの交渉において代替手段を持つことで、調達上の交渉力を高める可能性があります。
プライベートおよびエンタープライズ5Gネットワークの拡大
プライベート5Gサイトは、大規模な公衆ネットワークと同様のレガシー制約を持たないため、オープンアーキテクチャ展開の実践的な場を提供します。O-RANアライアンスは2025年に、オープンインターフェース仕様がプライベートネットワークユーザーのベンダーロックインなしにラジオ制御およびセキュリティポリシーをカスタマイズするのに役立つと述べました。Rakuten SymphonyとCelonaは2026年4月、製造、物流、農業、港湾、および鉱業向けに、事前統合されたエンドツーエンドのオープンRANプライベート5Gソリューションに関する協業を発表しました。NTTエーストは2026年3月、26社が参加するデモンストレーションを実施し、O-RANアライアンス仕様のRANインテリジェントコントローラーを用いたプライベート5Gマルチベンダー接続をテストしたと報告しました。これらのプロジェクトにより、ベンダーはより大規模な事業者契約を追求する前に統合の経験を積むことができます。エンタープライズバイヤーはTier-1モバイル事業者よりも調達サイクルが速いことが多いため、オープンネットワーク展開準備態勢市場はこの活動から恩恵を受けています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| マルチベンダー相互運用性および統合の複雑性 | -4.5% | グローバル | 中期(2〜4年) |
| 商業規模および性能エビデンスの未成熟 | -3.2% | グローバル(ヨーロッパおよび南米に集中) | 中期(2〜4年) |
| タイミング、同期、およびエネルギー効率のギャップ | -2.5% | グローバル | 短期(2年以内) |
| オープンネットワーク統合スキルの不足 | -2.0% | 南米、中東、およびアフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
マルチベンダー相互運用性および統合の複雑性
マルチベンダー統合は、サプライヤーが公開された標準に準拠している場合でも、商業採用に対する中心的な制約として残っています。電気通信科学研究所(Institute for Telecommunication Sciences)は2025年に、3GPPおよびO-RANアライアンス仕様に準拠した機器でも相互運用性に関する事象が発生し得ることを明らかにしました。問題には、タイマー設定、メッセージ処理、ビットレートの互換性、および標準バージョン間の差異が含まれていました。ATISオープンRAN最小実行可能プロファイルバージョン2は、解釈、設定、およびオプション機能の相違が相互運用性を困難にしていると指摘しました。事業者およびシステムインテグレーターは、互いに競合する可能性のあるサプライヤー間でデバッグ作業を調整しなければなりません。個々のコンポーネントへの各更新も、資格認定プロセスの要素を再開させ、オープンネットワーク展開準備態勢市場に継続的なコストを加える可能性があります。
商業規模および性能エビデンスの未成熟
商業展開は、限られた事業者および地域に集中したままです。Airspanは2025年通期の収益が1.15 ビリオン 米ドルを超え、前年比20%成長したと報告し、屋外オープンRANネットワークは2026年上半期に前年比118%成長しました。これらの結果は商業的な進展を示していますが、多くのベンダーは依然として少数のアンカー事業者に依存しています。米国の大規模ブラウンフィールドプログラムや日本のグリーンフィールドネットワークからの性能結果は、異なるスペクトラム、建物密度、およびレガシー機器を持つ事業者に直接転用できない場合があります。したがって、見込みバイヤーは自社の条件に合致するピアリファレンスを必要としています。比較可能なエビデンスの不足は、調達サイクルを延長し、オープンネットワーク展開準備態勢の市場を減速させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:ハードウェアがリードし、サービスが最速で成長
ハードウェアは2025年のオープンネットワーク展開準備態勢市場シェアの48.37%を占めました。ラジオユニットの調達は、事業者がオープンネットワークアーキテクチャへ移行する際の通常の出発点となります。ラジオ機器はまた、RANアップグレードイクル中の設備投資の大きなシェアを占めています。2025年の調達サイクルは、欧州および北米全体での計画的な5Gカバレッジ拡大に合わせた4G機器の交換と一致しました。ソフトウェアは、コンテナ化されたネットワーク機能およびクラウドネイティブオーケストレーションツールを提供します。これらの製品は、単一購入ではなく、定期的なライセンス契約を通じて販売されることが増えています。
サービスは2026年から2031年にかけて22.32%のCAGRで拡大すると予測されています。システム統合、マルチベンダーテスト、およびマネージドオーケストレーションは、多くのモバイル事業者が利用できる社内エンジニアリング能力を超える場合があります。NTT DOCOMOは2026年7月、エリクソンのO-RANアライアンス準拠RANプロセッサー6672の商用展開を完了し、前世代比で最大4倍の容量効率向上および50%以上のエネルギー使用量削減を達成したと報告しました。このプロセッサーはまた、マルチベンダーラジオユニット間の相互運用性をサポートしました。2026年6月、Mavenirはレッドハットとの統合AIプラットフォームを発表し、事業者AIサービスにトークンベースの消費モデルを採用しました。オープンネットワーク展開準備態勢市場において、Airspan、Benetel、およびBaicellsを含むラジオユニット専門企業は、ソフトウェアおよびサービスプロバイダーとは別に競合しています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能


アーキテクチャレイヤー別:ラジオユニットがリードし、分散ユニットが拡大
ラジオユニットは2025年にアーキテクチャレイヤーの最大シェアである38.65%を占めました。ラジオユニットはネットワークとスペクトラムを接続する物理インターフェースであるため、事業者はオープンネットワークプログラムの早い段階でアップグレードまたは交換を行う必要があります。現在、複数のサプライヤーが周波数帯域全体にわたってO-RAN準拠のラジオユニットを提供しています。ラジオユニットはまた、資本集約的であり、日常のネットワーク運用において高い可視性を持っています。集中ユニットおよびRANインテリジェントコントローラーは、ソフトウェアレイヤーとして商業利用が拡大しています。RANインテリジェントコントローラーは、AIを活用したネットワーク最適化のためのxAppおよびrAppをホストしています。
分散ユニットは2026年から2031年にかけて21.84%のCAGRで成長すると予測されています。事業者はこのレイヤーを使用して、ベースバンド処理を商用オフザシェルフサーバー上で実行可能なソフトウェア展開可能な機能へと分解します。これにより、サイトごとのコンピューティングコストを削減し、クラウドネイティブのライフサイクル管理をサポートすることができます。楽天モバイルは2026年2月、AirHop CommunicationsおよびFuture ConnectionsのサードパーティrAppを含むRANインテリジェントコントローラーアプリケーション全国展開を完了しました。Rakuten Symphonyはまた、2026年1月に日本OTICからO-RAN適合性および相互運用性バッジ認証を取得しました。認証は、オープンネットワーク展開準備態勢市場においてサプライヤー選定に影響を与える可能性があります。
展開フェーズ別:ブラウンフィールドプログラムが最大の近期ベースを提供
ブラウンフィールド近代化は2025年のオープンネットワーク展開準備態勢市場規模の46.58%を占めました。Tier-1事業者におけるレガシー基地局の更新プログラムが、最大の即時収益源を提供しています。機器の交換は通常、5〜7年の減価償却サイクルに従います。事業者は2025年のサイクルを利用して、5Gカバレッジを拡大しながら4G機器を交換しました。2026年、AT&Tはラジオ交換が50%以上完了し、オープン対応ハードウェアがトラフィックの半分以上を担っていると報告しました。パイロットおよびフィールドトライアルプロジェクトは規模が小さいままですが、事業者がより大規模な展開契約に署名する前にライブスペクトラムのパフォーマンスを評価するのに役立ちます。
グリーンフィールド展開は2026年から2031年にかけて21.91%のCAGRで成長すると予測されています。新規参入者およびプライベートネットワーク事業者は、インストール済みのレガシー機器に適応することなく、オープンアーキテクチャを採用することができます。日本の楽天モバイルおよび米国のDish Networkは、2016年から2026年の間に構築されたグリーンフィールドネットワークのデフォルトアーキテクチャとしてオープンRANを採用しました。楽天モバイルは2026年2月、全国5Gネットワーク全体に1Finity 32T32R大規模MIMOオープンRANラジオの展開を開始しました。[2]楽天モバイル、「楽天モバイルが1Finityオープン大規模MIMOラジオを大規模展開へ」、楽天モバイルプレスリリース、corp.mobile.rakuten.co.jp これらのラジオはクアルコムDragonwing QRU100プラットフォームを使用し、オープンフロントホールインターフェースを通じてRakuten Symphonyの集中ユニットおよび分散ユニットと相互運用します。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:モバイル事業者がリードし、エンタープライズ需要が拡大
モバイルネットワーク事業者は2025年に57.63%のシェアを占めました。同事業者のラジオインフラ調達サイクルは、オープンネットワーク展開準備態勢市場において最大の個別契約額を生み出しています。同事業者の決定はまた、より小規模なバイヤーが参照として使用することが多いマルチベンダー相互運用性要件を確立します。モバイル事業者は、ラジオ、集中、および分散ユニットへの需要を牽引してます。政府および防衛組織も、戦術的および固定通信向けにサプライヤー多様化インフラを採用しています。ニュートラルホストプロバイダーは、複数の事業者が共有インフラを使用する高密度都市部および屋内環境において、より小規模ながら重要な役割を果たしています。
企業および産業バーティカルは2026年から2031年にかけて22.36%のCAGRで拡大すると予測されています。製造、物流、港湾、および鉱業のプライベート5Gキャンパスは、展開の柔軟性を得てコストを管理するためにオープンRANを採用しています。2026年4月に発表されたRakuten SymphonyとCelonaの協業は、これらのセクター全体の大中規模企業を対象としていました。NTTエーストの26社によるデモンストレーションは、プライベート5G環境でのマルチベンダーRANインテリジェントコントローラー接続を示しました。O-RANアライアンスはエンタープライズのスペクトラム、セキュリティ、およびレイテンシー要件に対応しており、現在展開をリードしている産業セクターを超えた採用を支援しています。
地域分析
北米は2025年に42.19%のシェアを占めました。AT&Tのラジオ交換プログラムが同地域の商業的地位を支援し、NTIAは最初の2回の資金調達ラウンドを通じて35件のテストおよび商業化プロジェクトに対して5.50 ビリオン 米ドル超を拠出しました。未配分の米国ワイヤレスイノベーションファンドコミットメント8.50 ビリオン 米ドルの撤回により、ハードウェアおよびソフトウェア開発者が利用できる近期の公的共同投資が減少しました。NTIAはまた、AIネイティブ6Gアーキテクチャを探求するために5,000万米ドルを使用する新たな機会を計画しました。カナダは農村部および遠隔地の接続性のためにオープン技術の利用を拡大しています。Mavenirは2026年2月、Mavenirのクラウドネイティブ仮想化RANおよびパケットコアを活用したTerrestarのハイブリッド衛星IoTサービスをカナダ全土に展開しました。[3]Mavenir、「TerrestarがMavenirのクラウドネイティブ仮想化RANおよびコアを活用したカナダ全土ハイブリッド衛星IoTサービスを開始」、Mavenirプレスリリース、mavenir.com 南米は依然として初期段階にありますが、METIが支援するRakuten Symphonyのイニシアチブは、2026年5月から2029年3月にかけてボリビアおよびパラグアイのオープンネットワーク展開準備態勢市場を支援しています。
ヨーロッパは、オープンネットワーク展開準備態勢市場においてトライアルから商業規模の活動へと移行しています。事業者はサプライヤーベースを多様化し、レガシーとオープンラジオシステムの共存を管理するという圧力に直面しています。ボーダフォンの2025年のサムスンとのプログラムはドイツで開始され、5年間にわたって数千サイトに拡大する予定です。この展開には、2G、4G、および5Gをサポートする仮想化RANソフトウェア、O-RANラジオ、およびAIベースの自動化ツールが含まれています。ドイツテレコム、オレンジ、テレフォニカ、およびボーダフォンを含むより広範な事業者グループがオープンRANの採用にコミットしています。ロシアの貢献は、制裁および地政学的制約により、より広範な欧州のオープンネットワークエコシテムから孤立しているため、限定的なままです。オープンネットワーク展開準備態勢市場において、同地域の次の段階は、マルチベンダートライアルを各国市場にわたる反復可能なプログラムへと転換することにかかっています。
アジア太平洋地域は2026年から2031年にかけて22.48%のCAGRで最も成長の速い地域となると予測されています。日本の運用中のオープン仮想化RAN活動およびインドの国内通信機器製造プログラムがこの成長を支援しています。NTT DOCOMO、KDDI、ソフトバンク、および楽天モバイルは、異なる段階でオープンRANおよび仮想化RANプログラムを推進しています。楽天モバイルは、他の地域事業者にとって大規模な運用リファレンスを提供しています。NTT DOCOMOの2026年7月のプロセッサー展開は、前世代比で最大4倍の容量効率向上および50%以上のエネルギー消費削減を達成したと報告しました。インドは生産連動型インセンティブ制度の下で136件の通信機器製造プロジェクトを承認しました。中東およびアフリカは、オープンネットワーク展開準備態勢市場における成長段階の地域であり、サウジアラビア、UAE、トルコ、南アフリカ、ナイジェリア、およびエジプトがオープンネットワークアプローチを評価またはパイロット展開しています。

競合ランドスケープ
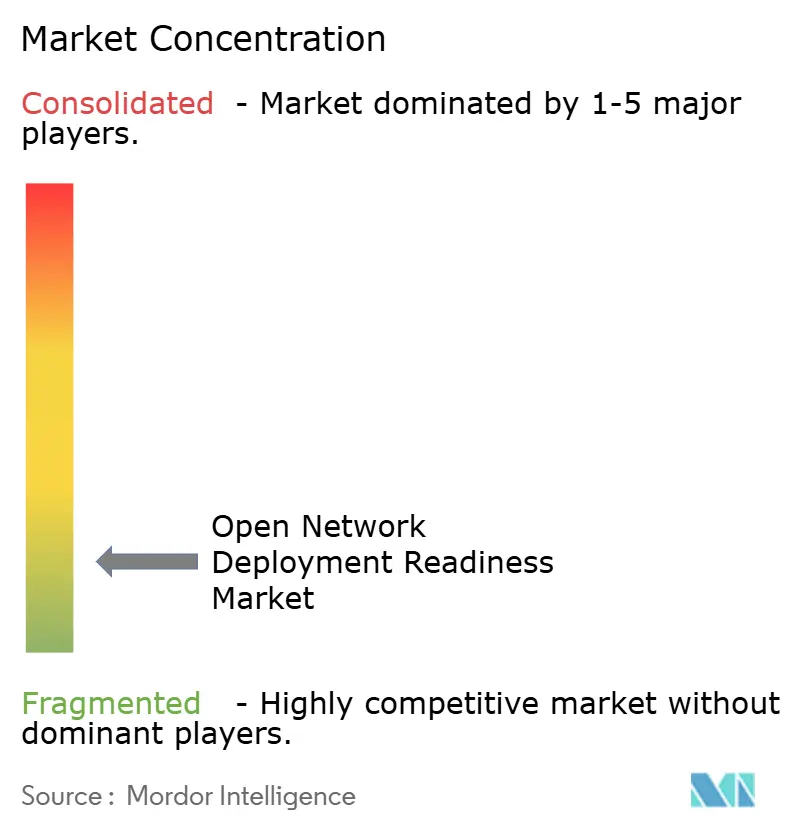
オープンネットワーク展開準備態勢市場は、バリューチェーン全体にわたってハードウェア、ソフトウェア、およびサービスを支配するサプライヤーが存在しないため、中程度に分散しています。競合上の差別化は、検証済みのO-RANアライアンス相互運用性と、大規模モバイル事業者プログラム向けにシステムを統合する能力に依存しています。Mavenir、Rakuten Symphony、Airspan Networks、およびRadisysは、異なるソフトウェア、ラジオ、および統合能力を持つ専門ベンダーとして競合しています。Picocomは特定のシリコンニーズに対応し、VVDN Technologiesは機器設計および製造要件に対応しています。Rakuten Symphonyは2026年1月、日本OTICを通じてO-RANアライアンスの認証およびバッジングプロセスにおける3つの認証クラスすべてを取得しました。[4]Rakuten Symphony、「Rakuten SymphonyがJapan OTICからO-RAN適合性および相互運用性バッジ認証を取得」、Rakuten Symphonyニュースルーム、symphony.rakuten.com これらの資格は、マルチベンダー展開にサービスを提供しようとするベンダーにとって重要な調達要件となる可能性があります。
オープンネットワーク展開準備態勢市場は、マルチベンダーオーケストレーション、RANインテリジェントコントローラーアプリケーション、およびテスト自動化において機会を生み出しています。近代化は段階的に行われることが多いため、事業者はレガシーネットワークとオープンネットワーの両方を管理するツールを必要としています。AIに特化したrAppおよびxAppは、プログラマブルアーキテクチャを採用した事業者のRAN制御を改善することができます。テスト自動化は、頻繁なソフトウェアアップデートがコンポーネントの組み合わせ全体にわたる再資格認定を必要とする場合があるため、引き続き重要です。Mavenirの2026年6月のレッドハットとの統合AIプラットフォームは、事業者AIサービスに向けた定期的なプラットフォームベースの収益モデルへの移行を示しています。同社の2026年4月の楽天モバイルの全国ネットワークへのクラウドネイティブパケットコア展開も、同社のソフトウェア中心の立場を示しています。
より小規模なサプライヤーは、プライベートエンタープライズおよびニュートラルホスト展開において存在感を高めています。Amarisoft、Druid Software、およびASOCSは、Tier-1モバイル事業者ネットワークよりも資格認定要件が少ないプロジェクトで統合実績を積むことができます。この経験は、エンタープライズ展開が成熟するにつれて、より大規模な契約を競うのに役立つ可能性があります。ハードウェアに特化したサプライヤーは、ラジオ製品を検証済みのソフトウェアおよびサービスと組み合わせるという圧力に直面しています。ソフトウェアプロバイダーは、自社プラットフォームがサプライヤーの組み合わせおよび実際の運用条件全体にわたって機能することを実証しなければなりません。したがって、オープンネットワーク展開準備態勢市場は、相互運用性の証明と反復可能な展開サポートを組み合わせた企業を評価します。Rakuten Symphony、Mavenir、およびAirspanによる戦略的な動きは、認証、ソフトウェアプラットフォーム、および的を絞ったラジオ展開が、その地位を構築するための主要な経路であり続けることを示しています。
オープンネットワーク展開準備態勢産業リーダー
Mavenir Systems, Inc.
Parallel Wireless, Inc.
Airspan Networks Holdings Inc.
Radisys Corporation
Rakuten Symphony, Inc.
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年7月:Airspan Networksは2026年上半期の事業実績を報告し、屋外オープンRANネットワークが欧州およびアジアにおける主要展開に牽引されて前年比118%成長しました。同社はまた、スペインのAtika Venturesとの防衛セクター提携を発表し、防衛および安全保障環境向けの戦術的5G通信を展開します。
- 2026年7月:NTT DOCOMOは、エリクソンのO-RANアライアンス準拠RANプロセッサー6672の日本初の商用展開を完了し、前世代比で最大4倍の容量効率向上および50%以上のエネルギー消費削減を達成するとともに、マルチベンダーO-RANラジオユニット相互運用性の基盤を確立し、DOCOMOのネットワーク進化を6Gに向けて推進しました。
- 2026年6月:Mavenirはレッドハットと共同開発した統合AIプラットフォームを発表し、モバイル事業者が自社ネットワーク上でトークンベースの消費プランを通じてAIを収益化できるようにしました。このプラットフォームは、事業者ブランドのAIサービス、AIインフラレイヤー、およびエンタープライズAI機能の提供をサポートしました。
- 2026年4月:Rakuten SymphonyとCelonaは、製造、物流、農業、港湾、および鉱業セクターの大中規模企業向けに、事前統合されたエンドツーエンドのオープンRANプライベート5Gソリューションをグローバルに提供するための協業を発表しました。


グローバルオープンネットワーク展開準備態勢市場レポートの範囲
オープンネットワーク展開準備態勢市場は、組織がオープンネットワークアーキテクチャを評価、準備、展開、および管理するのを支援するソリューションおよびサービスを包含しています。これらのオファリングは、オープンRAN、ソフトウェア定義型ネットワーキング(SDN)、ネットワーク機能仮想化(NFV)、クラウドネイティブネットワーク機能、およびオープンソースネットワーキングプラットフォームを含む、相互運用可能なベンダー中立型ネットワーク技術の採用を支援します。本レポートはまた、オープンネットワーク展開準備態勢ソリューションの採用に影響を与える競合ランドスケープ、主要な市場ドライバー、制約要因、機会、および技術的発展を検討しています。
オープンネットワーク展開準備態勢市場レポートは、コンポーネント(ハードウェア、ソフトウェア、およびサービス)、アーキテクチャレイヤー(ラジオユニット、分散ユニット、集中ユニット、RANインテリジェントコントローラー、およびその他のアーキテクチャレイヤー)、展開フェーズ(グリーンフィールド展開、ブラウンフィールド近代化、パイロットおよびフィールドトライアル、およびその他の展開フェーズ)、エンドユーザー(モバイルネットワーク事業者、ニュートラルホストプロバイダー、企業および産業バーティカル、ならびに政府および防衛組織)、および地域(北米、南米、ヨーロッパ、アジア太平洋、中東、およびアフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| ハードウェア |
| ソフトウェア |
| サービス |
| ラジオユニット |
| 分散ユニット |
| 集中ユニット |
| RANインテリジェントコントローラー |
| その他のアーキテクチャレイヤー |
| グリーンフィールド展開 |
| ブラウンフィールド近代化 |
| パイロットおよびフィールドトライアル |
| その他の展開フェーズ |
| モバイルネットワーク事業者 |
| ニュートラルホストプロバイダー |
| 企業および産業バーティカル |
| 政府および防衛組織 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリアおよびニュージーランド | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| エジプト | |
| その他のアフリカ |
| コンポーネント別 | ハードウェア | |
| ソフトウェア | ||
| サービス | ||
| アーキテクチャレイヤー別 | ラジオユニット | |
| 分散ユニット | ||
| 集中ユニット | ||
| RANインテリジェントコントローラー | ||
| その他のアーキテクチャレイヤー | ||
| 展開フェーズ別 | グリーンフィールド展開 | |
| ブラウンフィールド近代化 | ||
| パイロットおよびフィールドトライアル | ||
| その他の展開フェーズ | ||
| エンドユーザー別 | モバイルネットワーク事業者 | |
| ニュートラルホストプロバイダー | ||
| 企業および産業バーティカル | ||
| 政府および防衛組織 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリアおよびニュージーランド | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| エジプト | ||
| その他のアフリカ | ||


レポートで回答される主要な質問
オープンネットワーク展開準備態勢市場の規模はどのくらいですか?
オープンネットワーク展開準備態勢市場は、2026年の6.36 ビリオン 米ドルから2031年までに16.54 ビリオン 米ドルへと、21.06%のCAGRで増加すると予測されています。
オープンネットワーク展開準備態勢ソリューションへの需要を牽引しているものは何ですか?
クラウドネイティブ5G近代化、サプライヤー多様性要件、公的資金援助、およびプライベート5G展開が、オープンアーキテクチャ、テスト、およびオーケストレーションへの需要を支援しています。
オープンネットワーク展開においてどのコンポーネントが支出をリードしていますか?
ハードウェアは2025年に48.37%のシェアでリードしました。これは、事業者がRANインフラをアップグレードする際にラジオ機器が中核的な要件となるためです。
どの展開フェーズが最も速く成長していますか?
グリーンフィールド展開は、新しいネットワークがレガシー機器に適応することなくオープンアーキテクチャを使用できるため、2031年にかけて21.91%のCAGRで成長すると予測されています。
どのエンドユーザーがこれらのソリューションを最も速く採用していますか?
企業および産業バーティカルは、製造、物流、港湾、および鉱業においてプライベート5Gの利用が拡大するにつれて、22.36%のCAGRで成長すると予測されています。
オープンネットワークアーキテクチャのより広範な採用を制限しているものは何ですか?
相互運用性、継続的なソフトウェア資格認定、および限られた比較可能な性能エビデンスが、コストを増加させ、展開スケジュールを延長し、調達決定を遅らせる可能性があります。
最終更新日:



